

La liquidez suele aumentar con la entrada de Londres, pero el primer impulso fuera del rango nocturno puede fallar. Un buen plan fija rango, confirmación, invalidación y distancia máxima de entrada antes de la sesión.
Qué intenta capturar la estrategia
Busca expansión desde una consolidación clara previa a Londres. No consiste en comprar cada máximo o vender cada mínimo. La ruptura debe producirse en la ventana probada, cerrar fuera y dejar espacio antes del siguiente obstáculo de marco temporal superior.
Este modelo necesita un equilibrio previo a la sesión bien definido y después aceptación fuera de él. El filtro de amplitud evita entrar tras un movimiento inusualmente grande; comprobar spread y obstáculos evita que costes o estructura cercana absorban un objetivo pequeño. Una sesión activa por sí sola no es una señal de entrada.
Ubique la ventana con los horarios de sesiones y cambios de hora. La ruptura de Nueva York con dos cierres es otro marco; trasladar su horario o confirmación a Londres exige una prueba nueva, no cambiarle el nombre.
Construye el rango previo con una regla fija
Decide si el intervalo de estudio sigue la hora local de Londres o un horario UTC fijo; son especificaciones diferentes. En un modelo vinculado a la sesión, convierte el intervalo local a UTC y a la hora del servidor del bróker para cada fecha, aplicando la regla documentada de horario de verano. Marca el máximo, el mínimo y la amplitud del rango y compárala con el ATR reciente. Un rango extremadamente amplio puede incluir ya un gran movimiento; uno muy estrecho puede quedar dominado por el ruido.
EURUSD, GBPUSD, EURGBP y determinados cruces con EUR o GBP.
M15/M30 con estructura H1/H4.
Anchura, spread, noticias y niveles diarios.
Reglas de entrada
Lista de comprobación para COMPRA
- El rango es objetivo y no excesivamente amplio.
- Una vela cierra por encima, no solo deja mecha.
- El spread sigue dentro del límite.
- Se entra al cierre o en retest según una sola versión.
Lista de comprobación para VENTA
- El límite inferior se definió antes de la ventana activa.
- Una vela cierra debajo con expansión real.
- El siguiente soporte deja recompensa suficiente.
- El precio no ha superado la distancia máxima de entrada.
Una entrada mediante orden stop puede reducir la vacilación, pero también puede activarse con un pico breve. Modela el spread y el deslizamiento de forma realista y cancela la orden pendiente cuando expire la ventana de entrada.
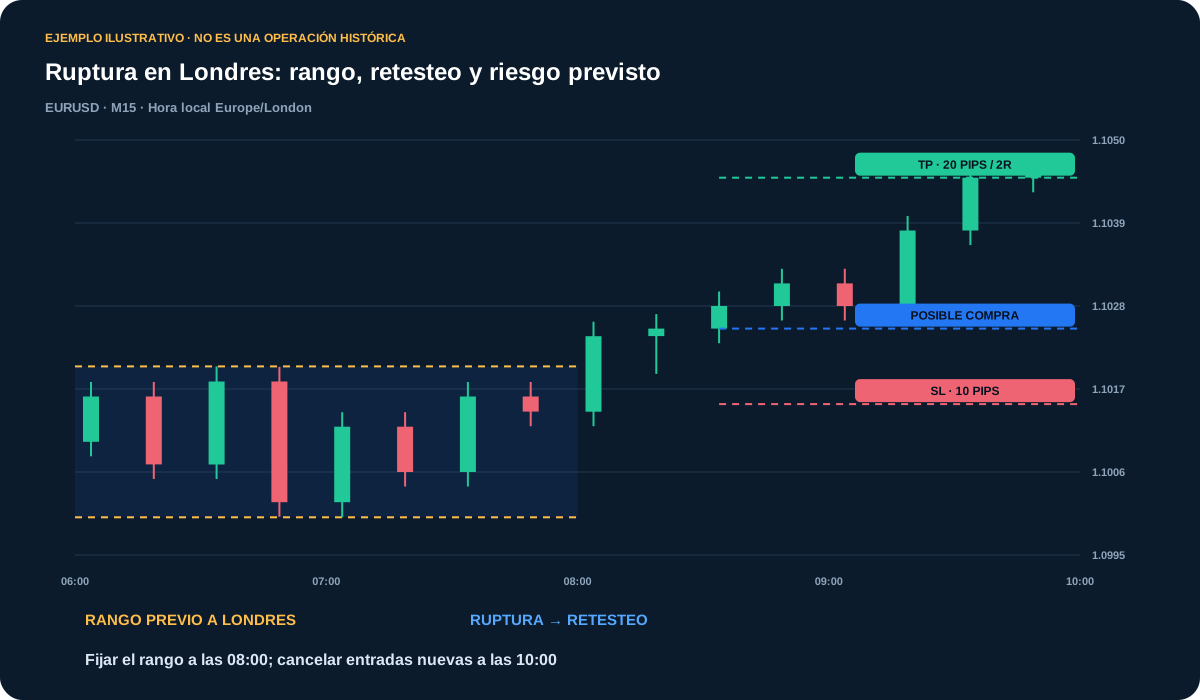
Una especificación ilustrativa vinculada a la sesión construye el rango entre 06:00–08:00 Europe/London y permite entradas por retesteo entre 08:00–10:00. Convierte ambos intervalos a UTC y a la hora del bróker para cada fecha; un intervalo UTC fijo todo el año es otra prueba. Fija el rango a las 08:00 locales, exige ruptura y confirmación del retesteo y cancela entradas no ejecutadas a las 10:00. Establece previamente la hora de cierre de cualquier posición restante.
Stop Loss y Take Profit
La invalidación puede ir dentro del rango, más allá del swing del retest, o en el lado opuesto si el rango es estrecho. El stop debe responder a la lógica, no a un número arbitrario. El objetivo puede usar la altura del rango, el siguiente nivel diario o un múltiplo probado.
Si tomas beneficios parciales, inclúyelo en todas las pruebas. Mover demasiado pronto a breakeven puede eliminar operaciones válidas durante el retest.
Filtros para falsas rupturas
Ningún filtro evita todas las pérdidas. Su función es definir qué fallos pertenecen al sistema y frenar la reentrada emocional.
Controles de riesgo
Calcula el riesgo a partir de la distancia del stop y el patrimonio de la cuenta. Agrupa las posiciones EUR y GBP que expresan la misma idea direccional. Define un máximo de uno o dos intentos, una pérdida límite por sesión y la hora de cancelación de todas las órdenes no activadas.
El tamaño de la posición depende del stop: divide el presupuesto de riesgo monetario previsto entre la pérdida estimada por lote, en la moneda de la cuenta, al alcanzar ese stop e incluyendo los costes. Redondea hacia abajo al incremento de volumen del bróker; si incluso el lote mínimo supera el presupuesto, descarta la operación. Aquí 1R es la distancia inicial del precio de entrada al stop; los costes reducen el múltiplo bruto de recompensa.
Un mercado rápido puede mejorar la continuación y empeorar el deslizamiento. Reducir el lote suele ser mejor que ampliar todos los límites.
Desarrollo de una operación de ejemplo
La ilustración utiliza un rango previo a Londres hipotético de 1.1000 a 1.1020. Tras una ruptura, el retesteo confirma una compra en 1.1025, con SL en 1.1015 y TP en 1.1045. El riesgo en precio es 10 pips y el beneficio potencial bruto 20 pips, es decir, 2R antes de costes.
La confirmación debe preceder a la ejecución; un aumento del spread puede modificar la entrada ejecutable y reducir esa relación. Un cierre que vuelva a atravesar el swing del retesteo cancela la entrada potencial. La continuación mostrada es una trayectoria inventada para enseñar, no una operación histórica.
Cómo probarla responsablemente
- Utiliza varios años que incluyan distintos regímenes de volatilidad.
- Registra rango y ventana en UTC.
- Modela spread variable, comisión y deslizamiento.
- Separa cierre, retest y orden stop.
- Reserva un periodo fuera de muestra.
- Haz forward test durante un cambio horario.
Mantén separadas las variantes con retesteo, cierre de ruptura y stop pendiente. Prueba la conversión horaria alrededor de los cambios de horario de verano y los límites de entrada y mantenimiento. Registra barridos de ambos lados, retesteos no ejecutados y expansión del spread. Si varios pares EUR o GBP activan señales simultáneamente, aplique el presupuesto agregado de riesgo por moneda en vez de tomar automáticamente todas las señales.
La ruptura de Londres puede encadenar pérdidas y no garantiza operación diaria ni rentabilidad fija.
Referencia horaria: GOV.UK.