

新しいAroonクロスで準備し、その後の確定終値による固定レンジ突破を待ちます。2024年の固定ルールによる再現計算は34取引、基本コスト控除後で−4.721 Rでした。基本コスト控除後の結果はマイナスで、このサンプルではルールの優位性を確認できませんでした。 以下にルール、全取引、価格データの出典を示します。
1. 検証する仮説と結果
新たに優勢となったAroonの線に続き、クロス足の外側で価格が受け入れられれば継続を識別できる、という仮説です。クロスだけでは入りません。固定ルールによるEUR/USDの過去検証であり、あらゆる通貨ペアや相場環境で利益が出るという主張ではありません。パラメータは計算前に記録し、より良い設定の探索はしていません。
2. 実際の価格と明示した足の時刻
データは2023年12月~2024年12月のEUR/USD・1分記録405,468件です。2023年12月は計算用の先行履歴です。元のCET/CESTを夏時間も含めてUTCに変換します。H4は時刻が(終了 − 4時間、終了]の記録をまとめ、00:00、04:00、08:00、12:00、16:00、20:00 UTCに終了します。欠損価格は埋めず、開始・終了付近の短いグループも残します。
3. 26グループでAroon(25)を計算
現在の確定グループと過去25グループを使います。同値の最高値・最安値は直近を採用します。Up = 100 × (25 − 最高値からの経過本数)/25、Downは最安値について同様です。経過本数は0~25。Up = 100は同値の高値でも生じるため、厳密な高値更新の証明にはなりません。Aroonガイドと同じ計算規約です。
Up[t] = 100 × (25 − age_high[t]) / 25
Down[t] = 100 × (25 − age_low[t]) / 25
Long cross: Up[t−1] ≤ Down[t−1], Up[t] > Down[t]
Short cross: Up[t−1] ≥ Down[t−1], Up[t] < Down[t]
4. 継続中の状態ではなく新規クロスを求める
買い準備は前のUp ≤ 前のDown、現在のUp > 現在のDown。売り準備は前のUp ≥ 前のDown、現在のUp < 現在のDownです。確定した有効値が2つ必要です。他方の線より上を維持するのは状態であり、毎回の新規クロスではありません。ポジション保有中の新たなクロスは無視します。
5. クロス足のレンジを固定
ポジションがないとき、クロスしたグループの高値Hと安値Lを記録します。後の足で動かしません。続く観測H4グループ3つを確認対象にします。反対方向の新規クロスは突破確認より先に準備を取り消し、逆方向の準備を開始できます。同時に持てるのは準備またはポジション1つだけです。
6. 3グループ以内の確定終値で確認
買いはHを厳密に上回る最初の対象終値、売りはLを厳密に下回る終値で確認します。同値やヒゲだけでは確認しません。3番目の後続グループを評価してから期限切れにします。期限は観測グループ数であり、週末をまたぐ連続12時間ではありません。
7. 次の分足始値で入り、初期Rを定義
確認後、次グループで最初に利用できる1分記録の始値を参照エントリーEとします。分足による近似であり、実際の業者約定や最初のティックではありません。買いのストップS = L、売りはS = H。ストップ距離が5ピップ未満、または方向が不適切なら1回限りの試行を取り消します。初期R = |E − S|。目標は買いでE + 2R、売りでE − 2Rです。 本検証ではEUR/USDの1ピップを0.0001と定義します。
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. 決済を固定し、価格順序の不確実性を扱う
エントリー分を含め、各1分記録を確認します。ストップを飛び越えたらその分の始値で決済します。有利な目標超えの窓では目標値のみを採用し、価格改善は仮定しません。同じ1分内で両水準に触れた場合はストップ優先、それ以外は触れた水準を使います。確認後の観測H4終値が12個に達したら、未決済なら次の分足始値で時間決済します。始値のストップ・目標の窓判定が先です。データ終了時の残存ポジションは最後に使用した価格で閉じます。
9. 参照価格の再現計算に明示的なコストを適用
基本条件は往復1.5ピップに、UTC日付の切り替わり1回あたり0.2ピップを加えます。ストレス条件は3.0と0.5、コストなしは控除ゼロです。売買・保有費用の例示的な仮定であり、測定済み過去スプレッドや業者スワップではありません。同じ取引を再評価し、選択は変えません。純R = (総損益ピップ − 総控除)/初期ストップ距離ピップ。ストップ決済でも1R超の損失になり得ます。
10. コスト控除後の年間結果
評価対象は2024年の利用可能な確定UTCグループで、終了は2024-12-31 20:00 UTCです。34取引があり、基本条件で−4.721 R、純損益−394.0ピップ、R基準のプロフィットファクター0.752でした。決済済み取引の最大ドローダウンは5.162 Rです。基本コスト控除後の結果はマイナスで、このサンプルではルールの優位性を確認できませんでした。 参照価格のシミュレーション結果であり、実口座収益率ではありません。
| 条件 | コスト控除なし | 基本コスト | ストレスコスト |
|---|---|---|---|
| 取引数 | 34 | 34 | 34 |
| コスト後勝率(%) | 32.4 | 32.4 | 26.5 |
| 純ピップ | −335.0 | −394.0 | −457.0 |
| 純R | −2.480 | −4.721 | −7.047 |
| プロフィットファクター(R) | 0.860 | 0.752 | 0.656 |
| 決済済み取引のドローダウン(R) | 4.099 | 5.162 | 7.047 |
11. 再調整せず前半と後半を比較
前半は19取引、基本コスト後−2.543 R、後半は15取引、−2.177 Rです。エントリー日で分類し、設定と決済ルールは共通です。過去検証の記述的な区分であり、本当に未見のデータや将来の検証ではありません。年率収益率も推定しません。
| エントリー期間 | 1~6月 | 7~12月 |
|---|---|---|
| 取引数 | 19 | 15 |
| コスト後勝率(%) | 36.8 | 26.7 |
| 純ピップ | −177.7 | −216.3 |
| 純R | −2.543 | −2.177 |
| プロフィットファクター(R) | 0.764 | 0.736 |
| 決済済み取引のドローダウン(R) | 3.899 | 3.568 |
12. 前半の最初の取引を見る
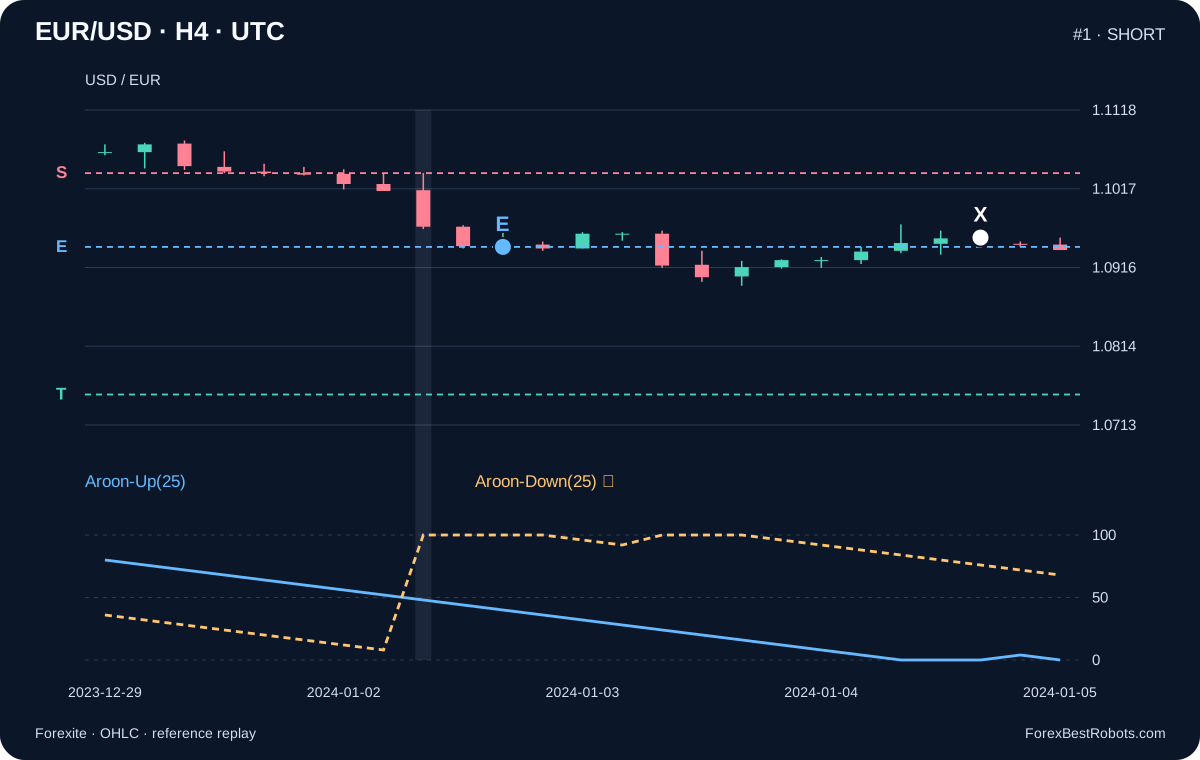
取引1:売り。準備足終了2024-01-02 12:00 UTC、確認足終了2024-01-02 16:00 UTC。参照エントリー1.0942、時刻2024-01-02 16:01 UTC、ストップ1.1037、目標1.0752、初期リスク95ピップ。決済1.0954、時刻2024-01-04 16:01 UTC、基本条件の純結果−0.146 Rです。結果に関係なく前半の最初のエントリーを選んでいます。時刻は1分記録の表示で、正確な約定時刻ではありません。
13. 後半の最初の取引を見る
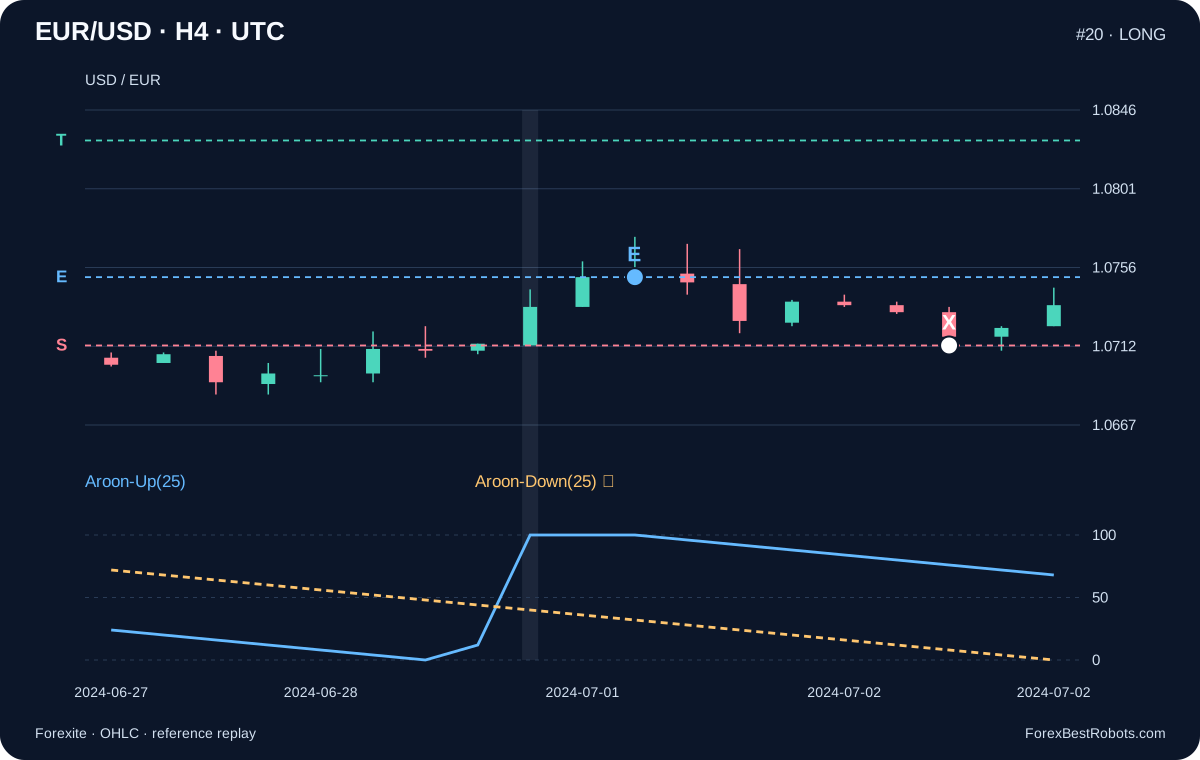
取引20:買い。準備足終了2024-07-01 00:00 UTC、確認足終了2024-07-01 04:00 UTC。参照エントリー1.0751、時刻2024-07-01 04:01 UTC、ストップ1.0712、目標1.0829、初期リスク39ピップ。決済1.0712、時刻2024-07-02 07:24 UTC、基本条件の純結果−1.044 Rです。同じルールを適用しています。CSVには損失や時間決済を含め、全取引を収録しています。
14. 取引を1件ずつ確認する
過去の取引を選び、次にコストの仮定を比較します。チャートと短い結果表示は、選択した取引に対応します。
番号、エントリー日、売買方向で例を確認できます。一覧または前後の取引ボタンを使います。
- エントリー記録(UTC)
- —
- 決済記録(UTC)
- —
- 参照エントリーE
- —
- 固定ストップS
- —
- 固定目標T
- —
- モデル上の決済 X
- —
変わるのはコストの控除額だけです。エントリー、決済、売買ルールは同じです。
- コスト控除前
- —
- コスト
- —
- コスト控除後
- —
— R
主な3つの値の単位はpipです。純損益のRは、この取引の初期ストップ幅を基準にします。
計算の詳細を表示
- 方向
- —
- 準備足終了(UTC)
- —
- 確認足終了(UTC)
- —
- 初期ストップ距離(ピップ)
- —
- UTC日付をまたいだ回数
- —
- 決済理由
- —
- 年間純損益(R)
- —
- 年間プロフィットファクター(R)
- —
- 決済済み取引の最大ドローダウン(R)
- —
損益計算
実際の過去の提示価格によるローソク足です。確定したH4足には、その足の途中でモデル上決済した後の価格が含まれる場合があります。参考価格と例示的なコストによるシミュレーションです。
15. 正規化したRと口座リスクを区別
Rは各損益を初期のコスト控除前ストップ距離で割った値です。プロフィットファクターとドローダウンも、生のピップではなくR基準です。決済済み取引のドローダウンには含み損益や証拠金負担が含まれません。ポジションサイズの計算には契約サイズ、通貨換算、コスト、執行制約も必要です。参照ストップ1Rは窓による損失を制限せず、口座の特定割合を保証しません。
16. 制約を確認し、変更前に再現する
データには検証済みBid/Askの組、ティック順序、板の厚み、業者約定がありません。ストップ優先は同一分内の不確実性をこのモデルで保守的に扱う規則で、実際の経路は復元しません。日付基準の保有費用は業者の金利日程ではありません。1年・1通貨ペアでは頑健性を証明できません。固定ルールを再現し、より長い履歴、別データ源、変動コスト、本当に別の期間を検証してから変更を検討してください。
よくある質問
Aroonクロス自体がエントリーですか?
いいえ。レンジを固定し、続く観測3グループ以内の確定終値で該当境界の突破を確認してから、次の利用可能な1分記録の始値を使います。
次の足で固定レンジを動かせますか?
それは別のルールになります。HとLはクロスしたグループのままです。反対クロスは確認判定より先に準備を取り消します。
実際の過去の業者約定ですか?
いいえ。元データは1分気配値OHLCです。エントリーと決済は、窓と同一分内の順序を明示し、仮定したコストを控除する参照価格の再現計算です。
プラスのサンプルなら戦略は証明できますか?
いいえ。1通貨ペア・1年の固定ルールによる過去結果には、長い履歴、別ソース、現実的な執行コスト、本当に独立した期間での検証が必要です。
データ、時刻、再現方法
出典は2023-12-01~2024-12-31のForexite日次MetaStockアーカイブ397個です。抽出前に元ファイルのSHA-256とCRCを確認しました。EUR/USD記録は元の時刻、CET/CESTの差、小数点以下4桁のOHLCを保持します。H4は最初の始値、最高値、最安値、最後の終値を使います。
抽出は1分記録405,468件、先行履歴を含むH4グループ1,747個で、評価対象は1,618個です。元データ開始境界で切れる最初のグループと、指定終了点後のグループは除外します。欠損分や週末の価格は追加しません。同じ1分内のストップ優先が必要だった決済は0件です。
ダウンロードには使用した1分記録、集計足、全取引・イベント、固定プロトコルとハッシュ、出典URLとアーカイブハッシュ、再現コードと別実装の検証を含みます。前半・後半はエントリー日で分類します。計算の再現性と売買上の優位性の検証は別です。