

Un cruce nuevo de Aroon activa la preparación; después, un cierre completo debe romper su rango fijo. La simulación de 2024 produjo 34 operaciones y −4.721 R tras el ajuste base de costes. El resultado con costes base es negativo; estas reglas no han demostrado una ventaja en esta muestra. Abajo están las reglas, todas las operaciones y la procedencia de los precios.
1. La hipótesis y el resultado que se evalúa
La hipótesis es que una línea Aroon que acaba de imponerse, seguida de aceptación del precio fuera de la vela del cruce, puede identificar continuación. El cruce solo no abre una operación. Es una prueba retrospectiva fija de EUR/USD, sin afirmar rentabilidad de Aroon para cualquier par o régimen. Los parámetros se escribieron antes de ejecutar la estrategia; no se buscaron ajustes mejores.
2. Precios reales y horario de velas declarado
La fuente contiene 405.468 registros de un minuto EUR/USD de diciembre de 2023 a diciembre de 2024. Diciembre de 2023 aporta historial previo. CET/CEST se convierte a UTC, incluido el cambio de verano. Los grupos H4 reúnen horarios en (fin − 4 horas, fin] y terminan a las 00:00, 04:00, 08:00, 12:00, 16:00 y 20:00 UTC. No se rellenan precios ausentes; se conservan los grupos cortos de apertura o cierre.
3. Calcular Aroon(25) con 26 grupos observados
Usa el grupo completo actual y los 25 anteriores. En máximos o mínimos empatados prevalece el más reciente. Up = 100 × (25 − antigüedad del máximo)/25; Down aplica lo mismo al mínimo. Las antigüedades van de 0 a 25. Up = 100 puede proceder de un empate, por lo que no prueba un máximo estrictamente superior. Se aplica la convención de nuestro artículo Aroon.
Up[t] = 100 × (25 − age_high[t]) / 25
Down[t] = 100 × (25 − age_low[t]) / 25
Long cross: Up[t−1] ≤ Down[t−1], Up[t] > Down[t]
Short cross: Up[t−1] ≥ Down[t−1], Up[t] < Down[t]
4. Exigir un cruce nuevo, no un estado existente
Para preparar una compra: Up anterior ≤ Down anterior y Up actual > Down actual. Para una venta: Up anterior ≥ Down anterior y Up actual < Down actual. Hacen falta dos lecturas completas válidas. Permanecer por encima de la otra línea es un estado, no un cruce nuevo en cada grupo. Se ignoran los cruces mientras haya una posición abierta.
5. Fijar el rango de la vela del cruce
Sin posición abierta, registra el máximo H y el mínimo L del grupo del cruce. Permanecen fijos; las velas posteriores no los desplazan. Los tres grupos H4 observados siguientes pueden confirmar. Un cruce nuevo contrario cancela la preparación antes de comprobar la ruptura y puede preparar la dirección opuesta. Solo se permite una preparación o posición a la vez.
6. Confirmar con un cierre dentro de tres grupos
Para comprar, confirma el primer cierre completo elegible estrictamente sobre H. Para vender, exige un cierre estrictamente bajo L. La igualdad no confirma, ni basta una mecha. Evalúa el tercer grupo siguiente antes de cancelar por vencimiento. El plazo cuenta grupos observados, no doce horas continuas a través del fin de semana.
7. Entrar en la apertura del siguiente minuto y definir R
Tras confirmar, usa la apertura del primer registro de un minuto del grupo siguiente como entrada de referencia E. Es una aproximación con datos de minuto, no una ejecución observada del bróker ni el primer tick. Stop de compra S = L; de venta S = H. Cancela el único intento si la distancia es inferior a 5 pips o el stop queda del lado incorrecto. R inicial = |E − S|; objetivo E + 2R en compra o E − 2R en venta. Aquí un pip equivale a 0.0001 en EUR/USD.
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. Mantener salidas fijas y resolver el orden incierto
Comprueba cada minuto, incluido el de entrada. Si la apertura salta más allá del stop, sal a esa apertura. Si salta favorablemente más allá del objetivo, asigna el objetivo sin mejora supuesta. Si ambos niveles se tocan en el mismo minuto, asigna primero el stop; de otro modo, el nivel tocado. Tras 12 cierres H4 observados posteriores a la confirmación, sal en la siguiente apertura de minuto si la posición continúa; las comprobaciones de gaps de stop y objetivo tienen prioridad. Al acabar los datos, cierra con la última cotización utilizada.
9. Aplicar costes transparentes a los precios de referencia
El ajuste base es 1.5 pips por operación completa más 0.2 pip por cambio de fecha UTC. El escenario de estrés usa 3.0 más 0.5; el escenario sin costes no descuenta nada. Son ajustes ilustrativos de negociación y mantenimiento, no spreads históricos medidos ni swaps del bróker. Revalúan las mismas operaciones. R neto = (pips brutos − ajuste total)/distancia inicial del stop en pips; una operación con stop puede perder más de 1R.
10. Leer el resultado anual después de costes
La evaluación cubre los grupos UTC completos disponibles de 2024 hasta 2024-12-31 20:00 UTC. Hay 34 operaciones. Con el ajuste base, el resultado es −4.721 R, −394.0 pips netos y factor de beneficio basado en R de 0.752. La caída máxima de operaciones cerradas es 5.162 R. El resultado con costes base es negativo; estas reglas no han demostrado una ventaja en esta muestra. Son resultados simulados con precios de referencia, no rentabilidad de una cuenta real.
| Escenario | Sin ajuste | Ajuste base | Ajuste de estrés |
|---|---|---|---|
| Operaciones | 34 | 34 | 34 |
| Aciertos netos (%) | 32.4 | 32.4 | 26.5 |
| Pips netos | −335.0 | −394.0 | −457.0 |
| R neto | −2.480 | −4.721 | −7.047 |
| Factor de beneficio (R) | 0.860 | 0.752 | 0.656 |
| Caída de operaciones cerradas (R) | 4.099 | 5.162 | 7.047 |
11. Comparar mitades cronológicas sin reajustar
La primera mitad tiene 19 operaciones y −2.543 R con costes base; la segunda, 15 y −2.177 R. Se asignan por fecha de entrada. Los ajustes y las salidas no cambian. Son segmentos descriptivos de una prueba retrospectiva, no una validación prospectiva o con datos realmente desconocidos. No se infiere una rentabilidad anualizada.
| Periodo de entrada | Enero–junio | Julio–diciembre |
|---|---|---|
| Operaciones | 19 | 15 |
| Aciertos netos (%) | 36.8 | 26.7 |
| Pips netos | −177.7 | −216.3 |
| R neto | −2.543 | −2.177 |
| Factor de beneficio (R) | 0.764 | 0.736 |
| Caída de operaciones cerradas (R) | 3.899 | 3.568 |
12. Examinar la primera operación de la primera mitad
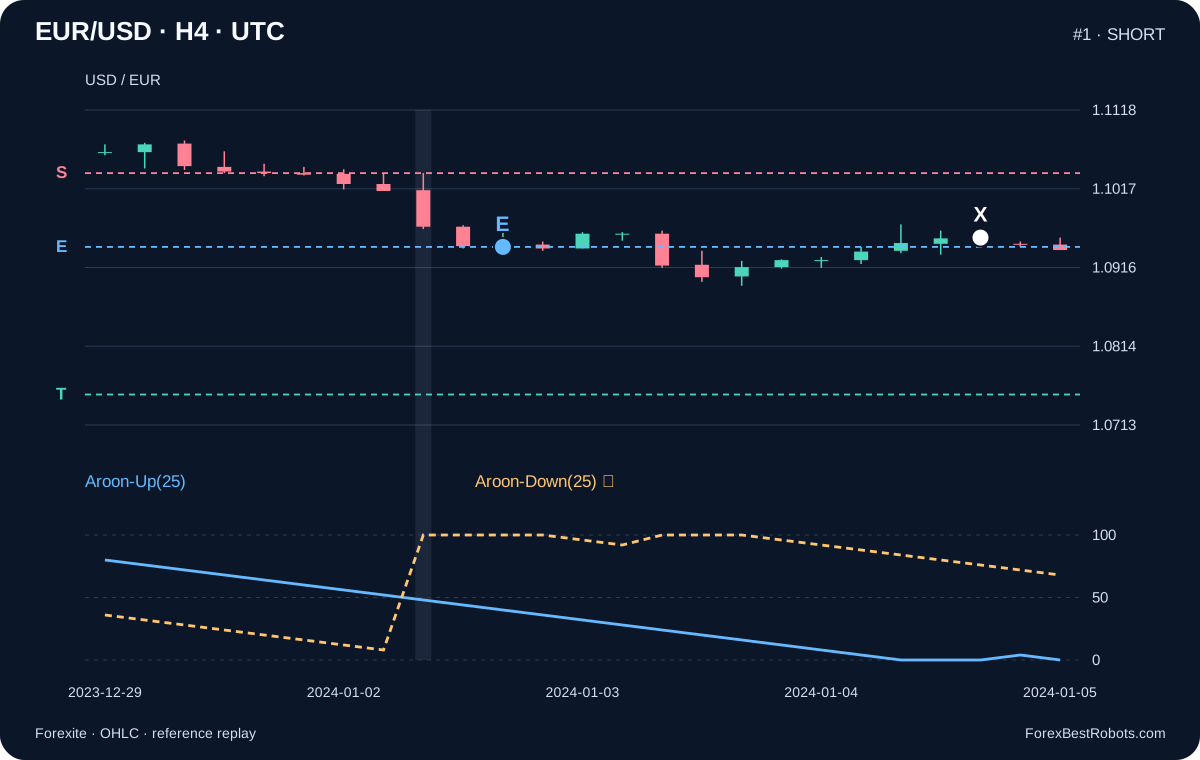
Operación 1: Venta. El grupo de preparación termina en 2024-01-02 12:00 UTC; el grupo de confirmación, en 2024-01-02 16:00 UTC. Entrada de referencia 1.0942 en 2024-01-02 16:01 UTC, stop 1.1037, objetivo 1.0752, riesgo inicial 95 pips. Salida 1.0954 en 2024-01-04 16:01 UTC; resultado neto base −0.146 R. Es la primera operación de esta mitad, elegida independientemente del resultado. Las horas identifican registros de minuto, no instantes exactos de ejecución.
13. Examinar la primera operación de la segunda mitad
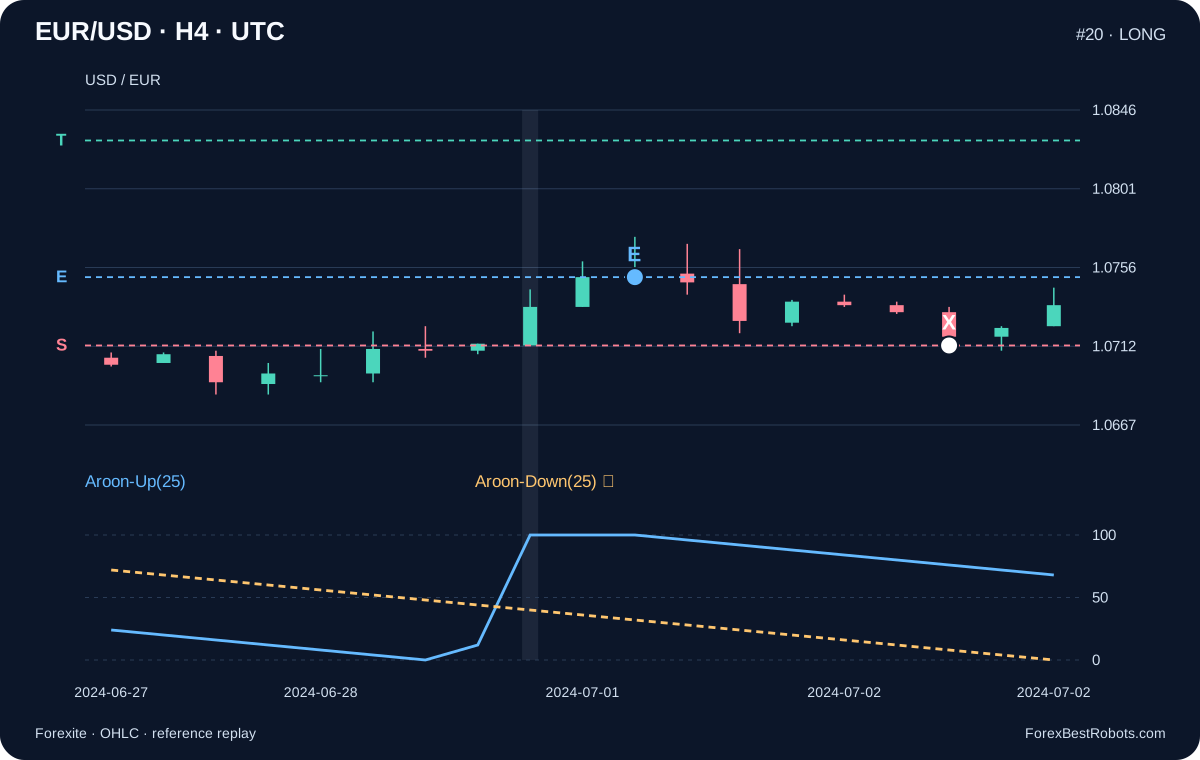
Operación 20: Compra. El grupo de preparación termina en 2024-07-01 00:00 UTC; el grupo de confirmación, en 2024-07-01 04:00 UTC. Entrada de referencia 1.0751 en 2024-07-01 04:01 UTC, stop 1.0712, objetivo 1.0829, riesgo inicial 39 pips. Salida 1.0712 en 2024-07-02 07:24 UTC; resultado neto base −1.044 R. Rigen las mismas reglas. El CSV incluye todas las operaciones, pérdidas y salidas por tiempo incluidas.
14. Explora una operación cada vez
Elige una operación histórica y compara después los costes supuestos. El gráfico y el resumen corresponden a la operación seleccionada.
El número, la fecha de entrada y la dirección identifican el ejemplo. Usa la lista o Anterior / Siguiente.
- Registro de entrada (UTC)
- —
- Registro de salida (UTC)
- —
- Entrada de referencia E
- —
- Stop fijo S
- —
- Objetivo fijo T
- —
- Salida simulada X
- —
Solo cambia la deducción por costes. La entrada, la salida y las reglas siguen siendo las mismas.
- Antes de costes
- —
- Costes
- —
- Después de costes
- —
— R
Los tres valores principales están en pips. El R neto usa la distancia inicial al stop de esta operación.
Mostrar detalles del cálculo
- Dirección
- —
- Cierre de preparación (UTC)
- —
- Cierre de confirmación (UTC)
- —
- Distancia inicial del stop (pips)
- —
- Cambios de fecha UTC
- —
- Motivo de salida
- —
- Resultado neto anual (R)
- —
- Factor de beneficio anual (R)
- —
- Caída máxima de operaciones cerradas (R)
- —
Cálculo del resultado
Velas de cotizaciones históricas reales; una vela H4 completa puede incluir precios posteriores a una salida simulada dentro de ella. Son simulaciones a precios de referencia con costes ilustrativos.
15. Separar R normalizado del riesgo de la cuenta
R divide cada resultado por la distancia inicial bruta hasta el stop. El factor de beneficio y la caída se calculan con R, no con pips brutos. La caída de operaciones cerradas omite oscilaciones no realizadas y presión sobre el margen. Para calcular el tamaño de la posición también hacen falta el tamaño del contrato, la conversión de divisas, los costes y los límites de ejecución. Un stop de referencia de 1R no limita la pérdida por gap ni garantiza un porcentaje concreto de la cuenta.
16. Comprobar límites y reproducir antes de adaptar
No hay un par Bid/Ask verificado, secuencia de ticks, profundidad ni ejecuciones del bróker. Stop primero resuelve conservadoramente la ambigüedad intraminuto de este modelo, sin reconstruir la trayectoria real. El ajuste por fecha no es la financiación de un bróker. Un año y un par no bastan para demostrar robustez. Reproduce las reglas fijas y prueba historiales mayores, otras fuentes, costes variables y un periodo realmente separado antes de considerar cambios.
Preguntas frecuentes
¿El cruce Aroon es la entrada?
No. Fija un rango. Un cierre completo posterior debe romper el límite correspondiente dentro de tres grupos observados, seguido de la apertura del siguiente registro de minuto disponible.
¿Puedo mover el rango tras otra vela?
Eso cambiaría estas reglas. H y L siguen siendo los del grupo del cruce. Un cruce contrario cancela la preparación antes de comprobar la confirmación.
¿Son ejecuciones históricas reales del bróker?
No. La fuente es OHLC de cotizaciones de minuto. Entradas y salidas son una simulación declarada con precios de referencia, reglas explícitas para gaps y ambigüedad intraminuto, y costes ilustrativos.
¿Un resultado positivo demuestra una ventaja operativa?
No. Un resultado retrospectivo fijo en un par y un año requiere más historial, otras fuentes, costes realistas y validación realmente separada.
Datos, horarios y reproducción
Fuente: 397 archivos diarios MetaStock de Forexite, de 2023-12-01 a 2024-12-31. Se comprobaron SHA-256 y CRC originales antes de extraer. Los registros EUR/USD conservan hora original, desfase CET/CEST y OHLC de cuatro decimales. Cada grupo H4 toma primera apertura, máximo, mínimo y último cierre.
La extracción contiene 405.468 registros de minuto y 1.747 grupos H4 con el historial inicial; 1.618 grupos entran en evaluación. Se omite el primer grupo cortado por el inicio y los posteriores al final declarado. No se insertan precios ausentes ni de fin de semana. 0 salidas necesitaron la regla de stop primero en el mismo minuto.
La descarga incluye minutos, velas agregadas, todas las operaciones y eventos, protocolo fijo y hash, URL y hashes de origen, simulador y verificador separado. Los resúmenes enero–junio y julio–diciembre asignan por fecha de entrada. Reproducir un cálculo es distinto de validar una ventaja operativa.
- Precios H4 y valores Aroon (CSV)
- Todas las operaciones de referencia y escenarios de costes (CSV)
- Minutos, reglas fijas y código de reproducción (ZIP)