亚洲时段中,主要欧洲货币对通常呈现较平静的双向交易,而 JPY、AUD 和 NZD 货币对仍可能活跃。此框架将这种倾向转化为可测试规则,而不是假设每个隔夜区间都会守住。
亚洲时段区间框架如何运作
标记固定亚洲时段窗口内形成的最高价和最低价。测试前选择一种方法:交易边界受阻后返回区间,或交易确认后的区间突破。不要看到哪种方式会盈利后再切换。有效区间需要多根 K 线被限制在其中,并在两侧具有可见反应;任意一个高点和低点并不足够。
对于边界受阻返回区间的版本,有用条件是价格被限制在区间内、边界多次出现反应,且区间宽度足以覆盖交易成本。强劲的单向行情穿过边界,会使区间判断失效。点差与目标距离检查用于处理过窄区间问题,并不能把薄弱区间变成良好形态。
用经纪商时间与 UTC 定义时段
外汇没有唯一的集中交易时钟。研究时使用固定 UTC 窗口,再转换成图表采用的经纪商服务器时间。东京本身不采用夏令时,但伦敦、纽约和许多经纪商服务器采用。因此,一年中亚洲区间与随后伦敦开盘的时间关系,可能相差一小时。
USDJPY、AUDUSD、NZDUSD 及选定的 JPY 交叉货币对。
M15 或 M30 用于区间;H1 或 H4 用于背景。
ATR、前一日价位及最大点差规则。
入场规则
下沿受阻买入检查清单
- 价格测试区间下沿,没有明确收盘于其下方。
- 一根看涨 K 线收盘回到区间内部。
- 考虑点差后,到中点或上沿仍有空间。
- 仅在确认后入场;不要每次触及边界都买入。
上沿受阻卖出检查清单
- 价格试探区间上沿,未能维持在其上方。
- 一根看跌 K 线收盘回到区间内部。
- 下一个支撑位提供相对于风险足够的收益空间。
- 价格已穿过大部分区间后,放弃过晚入场。
突破版本要求 K 线收盘于区间之外,并出现延续,或成功回踩或回抽。将突破与边界受阻策略作为独立系统测试,各自具有不同入场和失效规则;预期收益必须测量,不能假定。
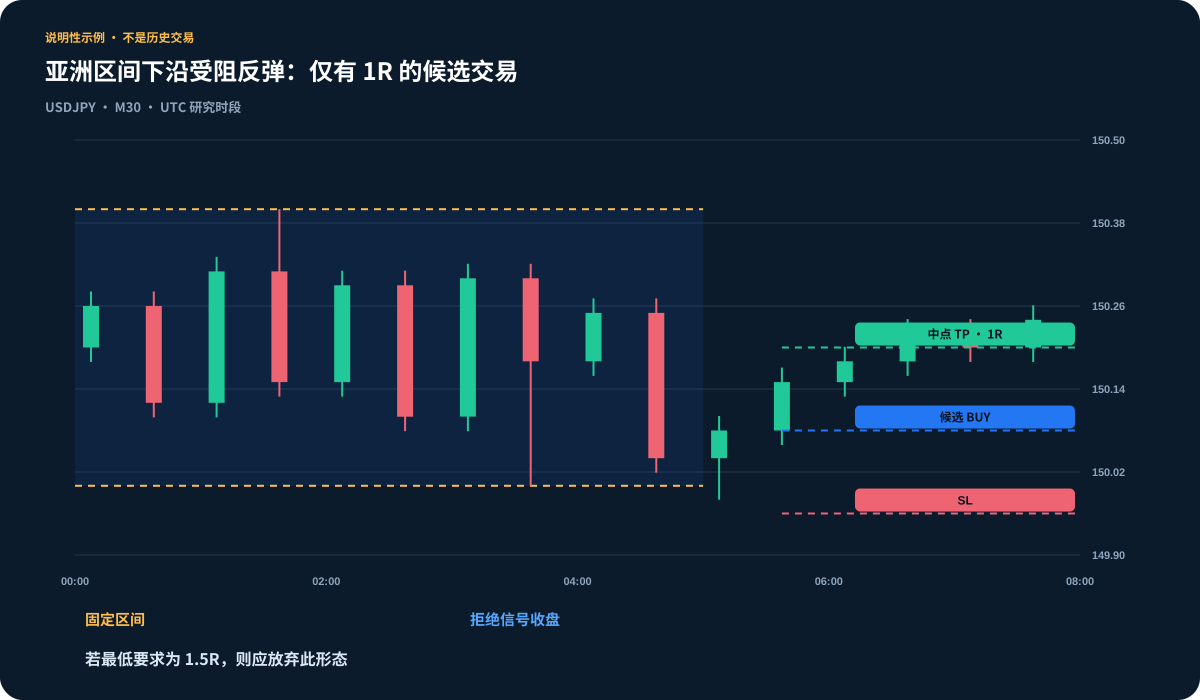
研究示例将区间固定为 00:00–05:00 UTC,只允许在 05:00–07:00 UTC 进行边界受阻后的入场。这些是示例测试窗口,不是通用交易时段。05:00 时固定边界。受阻 K 线收盘回到区间后,只有到中点的收益仍然足够,才在下一个可用报价入场。07:00 时取消新入场;测试前定义持仓关闭截止时间。
止损与止盈
边界受阻交易的失效价位,应设在失败试探之外,并留出波动缓冲,而不是直接放在显眼边界上。初始目标可以是区间中点、对侧边界或经过测试的风险倍数。突破交易的失效价位通常位于区间内部,并越过回踩或回抽结构。
明确止损距离后,再计算手数。如果所需止损使仓位过小,或可用收益空间过于有限,应跳过,而不是强行收紧价位。
时段交易风险控制
仓位由止损决定:将计划的金额风险预算,除以该止损下以账户币种估算的每手亏损,并计入成本。按经纪商交易量步长向下取整;若最小手数仍超过预算,则跳过。此处 1R 是最初入场价到止损价的价格距离;成本会降低毛收益倍数。
市场行为变化时,时段策略可能集中亏损。定义最大尝试次数及每日亏损限制。不要假设窄区间保证随后出现大行情。
交易示例逐步说明
示意图采用 150.00 至 150.40 的假设区间。价格试探下沿后收盘回到区间内部;在 150.08 买入,SL 为 149.96,中点 TP 为 150.20。初始价格风险与收益均为 0.12,因此毛收益风险比为 1R。
最低要求 1.5R 的计划,应放弃此候选交易,而不是强行设置更近的止损。图中向中点移动,不是实际执行交易的证据。做空的边界受阻交易使用上沿及相反方向的失效条件,而不是相同价格。
何时应避开此形态
避免未明确定义或异常宽的区间、吞噬大部分目标收益的点差、持仓窗口内的重要计划公告,以及直接逆着主导高周期趋势的形态。假日流动性和日结时段也可能产生误导性尖峰。
如何负责任地测试
- 用 UTC 保存时段边界,并记录经纪商时间换算。
- 分别分析 JPY、AUD、NZD 和欧洲货币对,不要全部混在一起。
- 计入点差、佣金、滑点及错过的入场。
- 分别标记边界受阻形态与突破形态。
- 测试多个夏令时周期及样本外时期。
- 考虑小风险实盘交易之前,先在模拟账户前向测试。
分别保存边界受阻与突破记录。在普通交易日、假日和计划数据发布日,测试固定窗口、点差与目标距离限制及持仓截止时间。报告所有符合条件的信号,包括被放弃的候选交易。组合 JPY 货币对时,应评估共同货币风险敞口,而不是将它们视为独立风险。
时段行为随波动、新闻和流动性变化。不暗示固定胜率或收益。