

Ein Fraktal gehört zu einer früheren Kerze, ist aber erst nach zwei geschlossenen rechten Kerzen verfügbar. Wir fixieren das erste geeignete bestätigte Niveau im Alligator-Trend und verlangen beim ersten Ausbruch eine Schlussbestätigung. Das Basisergebnis ist knapp positiv; erhöhte Kosten und das spätere Jahr 2025 sind negativ.
1. Beide rechten Kerzenschlüsse abwarten
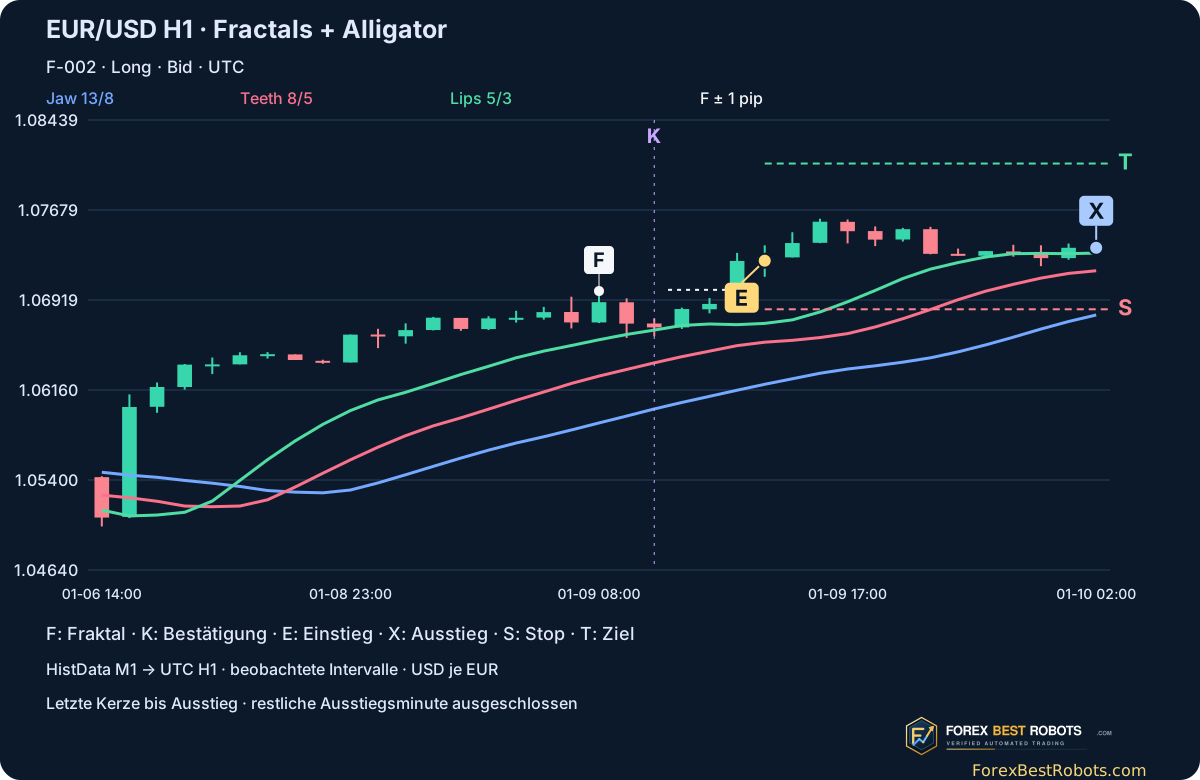
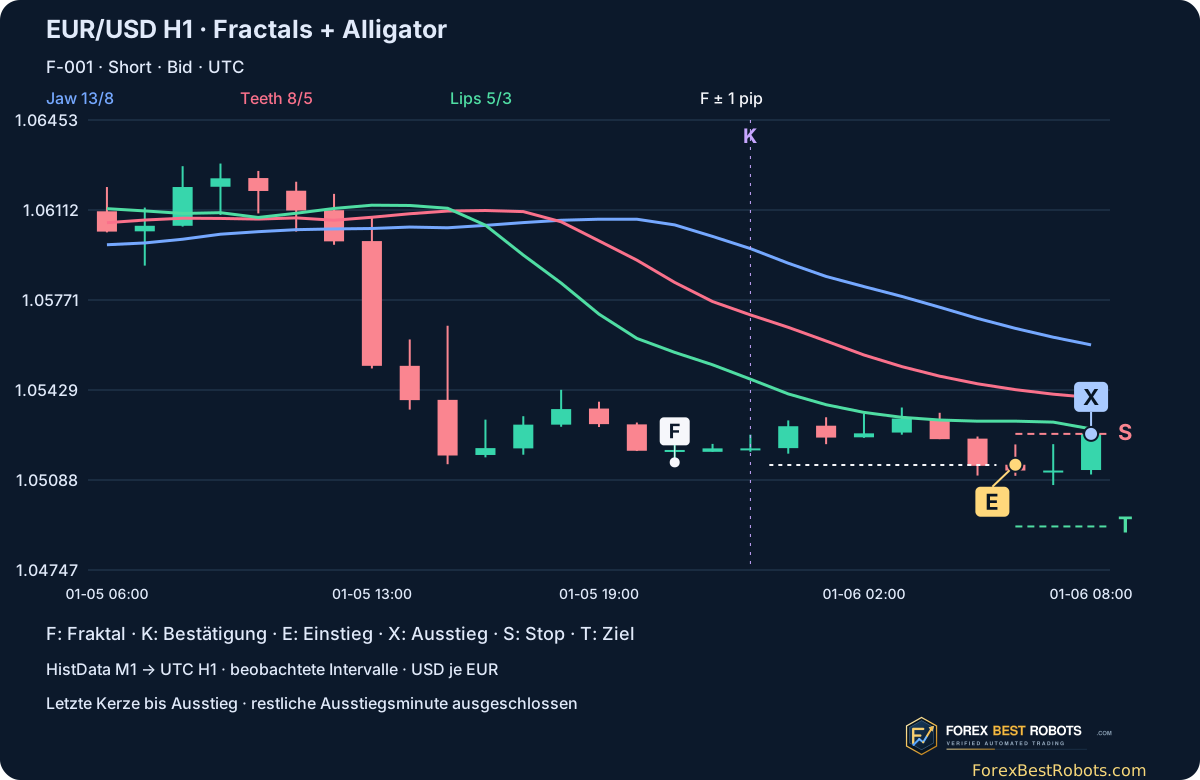
Ein oberes Fraktal verlangt ein zentrales High strikt über den vier benachbarten Highs; ein unteres ein Low strikt unter allen vier Nachbar-Lows. Gleichstände zählen nicht. F zeigt die Zentralkerze, K die zweite rechte Kerze. Verfügbar wird das Niveau erst am Ende von K.
Zunächst drei abgeschlossene H1-Kerzen mit Lips > Teeth > Jaw für Long, umgekehrt für Short. Ab dem dritten Schluss fixieren wir das erste neu bestätigte Richtungsfraktal jenseits der angezeigten Teeth: oberes High darüber für Long, unteres Low darunter für Short. Bestätigung am dritten Formationsschluss ist erlaubt.
2. Angezeigte Linien und Zeitbasis auseinanderhalten
Alligator glättet (High + Low) / 2: Jaw SMMA 13 um 8 Kerzen verschoben, Teeth 8 um 5, Lips 5 um 3. Startwert ist jeweils das einfache Mittel der ersten n Werte. An t gilt SMMA[t − Verschiebung], kein Zukunftsindex.
H1 beginnt zu jeder vollen UTC-Stunde nach Umrechnung der festen EST-Zeit um +5 Stunden. Bestätigung zählt zwei beobachtete rechte Kerzen, nicht zwingend zwei vergangene Stunden. Wochenenden und fehlende Intervalle bleiben ungefüllt.
Median[t] = (High[t] + Low[t]) / 2
SMMA[n−1] = SMA(first n medians)
SMMA[t] = (SMMA[t−1] × (n−1) + Median[t]) / n
Displayed[t] = SMMA[t−shift]
3. Den ersten Ausbruch innerhalb von acht Kerzen prüfen
Schwelle: oberes Fraktal-High plus 1 Pip oder unteres Low minus 1 Pip. Erlaubt sind die acht beobachteten H1-Kerzen nach Bestätigung, einschließlich Nummer acht. Ein neueres Fraktal ersetzt das Niveau nicht. Gemischte, gleiche oder gegensätzliche Alligator-Reihenfolge beendet die Phase.
Nur die erste Kerze mit High ≥ Schwelle bei Long bzw. Low ≤ Schwelle bei Short zählt. Schluss muss bei Long über Schwelle und Eröffnung, bei Short unter beiden liegen; gleiche Alligator-Richtung bleibt erforderlich. Auch eine fehlgeschlagene Bestätigung verbraucht die Phase. Kein angenommener Stop-Auftrag innerhalb der Kerze.
4. Zur nächsten beobachteten Minute einsteigen
Nach Ende des Signalintervalls nutzen wir die erste aufgezeichnete M1-Bid-Eröffnung mit höchstens einer Stunde Verzögerung. Fehlende oder spätere Kurse sowie Eröffnungen am oder jenseits des Stops werden ausgelassen. Es ist nur eine Position erlaubt.
Signale, die in oder vor dem Ausstiegsminutenintervall einer offenen Position bekannt werden, entfallen. Keine Warteschlange, Aufstockung, Verbilligung oder Martingale. Zeitangaben kennzeichnen Minutenintervalle, keine exakten ausführbaren Ticks.
5. Stop, Ziel und Zeitablauf festlegen
Stop: Signaltief minus 1 Pip bei Long, Signalhoch plus 1 Pip bei Short. Ziel: zweifache anfängliche Bid-Stop-Distanz ab Einstieg. Beides bleibt fest. Zeitablauf: erste M1-Eröffnung der 13. beobachteten H1-Kerze ab Einstieg; die Einstiegskerze zählt als erste.
Die verfügbaren M1-Spannen bestimmen Ausstiege. Ein ungünstiger Stop-Sprung wird zur Eröffnung abgerechnet, ein günstiger Zielsprung nur am Ziel. Liegen beide Niveaus in einer Minute bei Eröffnung dazwischen, gilt Stop zuerst. Beim Zeitablauf zählen nur Eröffnung und dortige Niveauüberschreitungen.
6. Kostenannahme und gemessenen Spread unterscheiden
Basis: 1,5 Pips je abgeschlossenem Trade plus 0,2 Pips je überschrittener UTC-Mitternacht. Erhöhte Kosten: 3,0 und 0,5; ohne Kosten: 0 und 0. Dies sind Annahmen, keine gemessenen Spreads oder Broker-Swaps. Keine Swap-Gutschriften oder dreifachen Rollovers.
1R entspricht der anfänglichen Bid-Stop-Distanz. Netto-R zieht die gesamten Pip-Kosten geteilt durch das Risiko in Pips ab. Ein Stop kann damit mehr als 1R kosten. Summierte R sind keine Kontorendite in Prozent; Lots, Hebel und Margin werden nicht modelliert.
risk_pips = |entry_Bid − stop| / 0.0001
net_R = gross_R − (round_trip_pips + UTC_midnights × night_pips) / risk_pips
7. Ein knappes Plus von Belastbarkeit unterscheiden
254 erste Ausbrüche: 117 ohne Schlussbestätigung und ein bestätigtes Signal wegen Eröffnung am oder jenseits des Stops ausgelassen. 136 Trades: 59 normale Stops, drei ungünstige Stop-Sprünge, 35 Ziele und 39 Zeitausstiege. Kein ausgeführter Trade enthielt beide Ausstiegsniveaus in derselben aufgezeichneten Minute.
Basis: +2,51R, Mittel +0,0184R je Trade, Gewinnquote 44,12 %, Gewinnfaktor 1,03 und maximaler Rückgang 13,94R. Erhöhte Kosten machen die Summe negativ. Alle Kostenannahmen behalten identische Ein- und Ausstiege.
| Kostenannahme | Trades | Summe Netto-R | Mittleres Netto-R | Maximaler Rückgang · R |
|---|---|---|---|---|
| Ohne Kosten | 136 | +16.68R | +0.1227R | 11.42R |
| Basiskosten | 136 | +2.51R | +0.0184R | 13.94R |
| Erhöhte Kosten | 136 | -11.84R | -0.0870R | 18.26R |
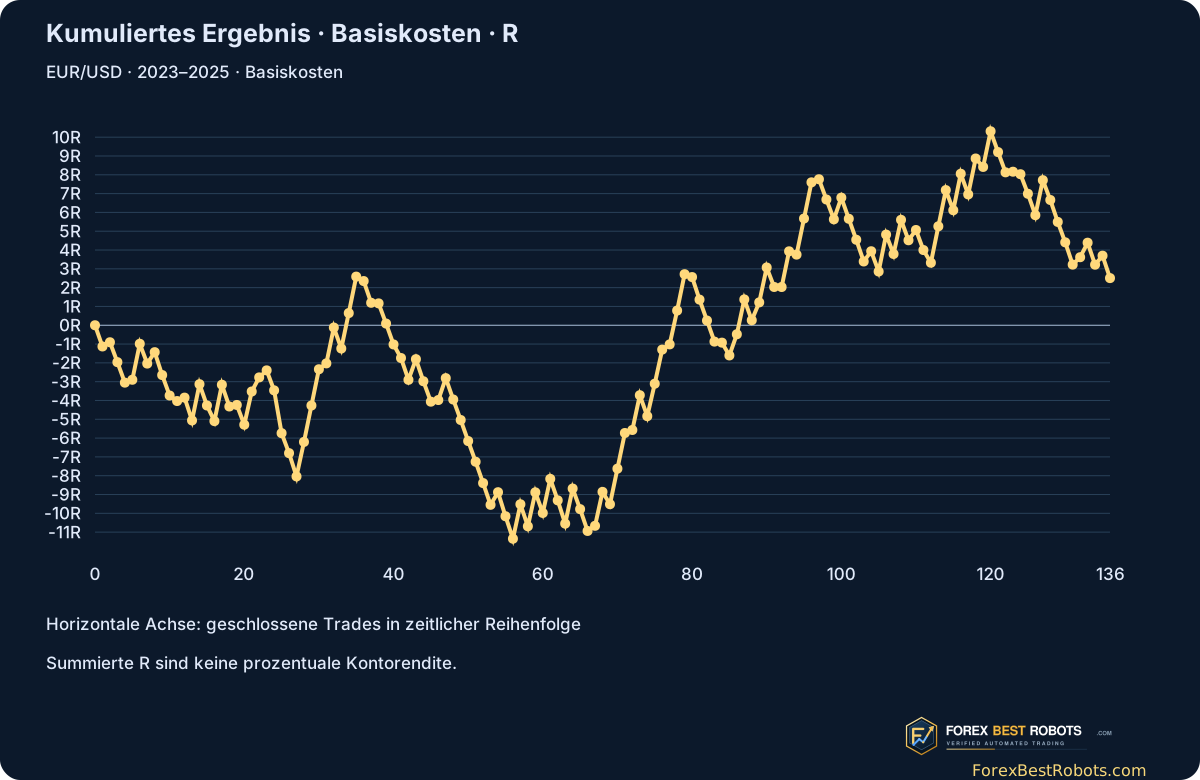
8. Das negative spätere Jahr nicht auslassen
Basiskosten: 2023 −3,98R bei 46 Trades, 2024 +7,73R bei 48, 2025 −1,25R bei 42. 2023–2024 zusammen +3,76R aus 94 Trades. Zuordnung nach Einstiegsjahr.
2025 ist zeitlich getrennt, die Studie aber rückblickend und kein blinder Out-of-Sample- oder Live-Forward-Test. Regeln wurden vor der Berechnung festgelegt, ohne nachträglich das negative Jahr zu reparieren.
| Einstiegsjahr | Trades | Summe Netto-R | Maximaler Rückgang · R |
|---|---|---|---|
| 2023 | 46 | -3.98R | 8.04R |
| 2024 | 48 | +7.73R | 8.54R |
| 2025 | 42 | -1.25R | 7.81R |
9. F, K und die ersten Trades nachvollziehen
F-002 ist der erste Long, F-001 der erste Short in zeitlicher Reihenfolge, ohne Auswahl nach Ergebnis. F bezeichnet die Zentralkerze, K die zweite rechte Kerze. Die Tabelle nennt die Verfügbarkeit nach K-Schluss. E: Einstieg; X: Ausstieg; S: Stop; T: Ziel.
Die letzte Kerze endet bei der Ausstiegsbeobachtung: frühere Minuten plus Modell-Ausstiegspreis, ohne restliche Ausstiegsminute. F markiert rückblickend ein vor K-Schluss noch unbekanntes Niveau. Die x-Achse zählt beobachtete H1-Intervalle ohne erfundene Kerzen.
10. Trade wählen und nur Kosten ändern
Alle 136 Trades sind auswählbar. Zurück/Weiter wechselt den Trade, Beispielknöpfe öffnen ersten Long und Short. Die Tabelle trennt F-Zentralintervall, K-Verfügbarkeit, Schwelle und späteren Ausbruchsschluss sowie Ein- und Ausstieg, Risiko und größte beobachtete Lücke.
Kostenänderungen berechnen Netto-R des Trades, Gesamtsumme und Rückgang neu. F, K, Ein- und Ausstiege, Stops und Ziele bleiben fest. Drei Vorgaben vergleichen; darunter bleibt das vollständige statische Protokoll.
JavaScript zum Wechseln von Trades und Kosten aktivieren. Statische Grafiken, Ergebnisse und Downloads bleiben verfügbar.
Breite Grafiken auf kleinen Bildschirmen seitlich verschieben oder statische Abbildungen in voller Größe öffnen.
| Trade | Richtung | Einstiegsintervall · UTC | Ausstiegsintervall · UTC | Netto-R · Basis |
|---|---|---|---|---|
| F-001 | Short | 2023-01-06T06:00Z | 2023-01-06T08:03Z | -1.13R |
| F-002 | Long | 2023-01-09T14:00Z | 2023-01-10T02:00Z | +0.22R |
| F-003 | Long | 2023-01-11T15:00Z | 2023-01-11T16:57Z | -1.06R |
| F-004 | Short | 2023-01-27T14:00Z | 2023-01-27T15:08Z | -1.09R |
| F-005 | Long | 2023-02-01T20:00Z | 2023-02-02T08:00Z | +0.15R |
| F-006 | Short | 2023-02-06T08:00Z | 2023-02-06T14:53Z | +1.91R |
| F-007 | Long | 2023-02-09T14:00Z | 2023-02-09T15:58Z | -1.05R |
| F-008 | Short | 2023-02-10T10:00Z | 2023-02-12T22:00Z | +0.61R |
| F-009 | Long | 2023-02-14T05:00Z | 2023-02-14T07:42Z | -1.22R |
| F-010 | Short | 2023-02-17T12:00Z | 2023-02-17T13:46Z | -1.09R |
| F-011 | Long | 2023-03-06T17:00Z | 2023-03-07T08:00Z | -0.29R |
| F-012 | Long | 2023-03-20T12:00Z | 2023-03-21T06:00Z | +0.18R |
| F-013 | Long | 2023-04-04T09:00Z | 2023-04-04T13:00Z | -1.21R |
| F-014 | Short | 2023-04-10T13:00Z | 2023-04-10T13:59Z | +1.93R |
| F-015 | Long | 2023-04-12T07:00Z | 2023-04-12T07:24Z | -1.13R |
| F-016 | Short | 2023-04-17T16:00Z | 2023-04-18T08:00Z | -0.83R |
| F-017 | Long | 2023-04-24T10:00Z | 2023-04-25T01:35Z | +1.93R |
| F-018 | Short | 2023-05-01T08:00Z | 2023-05-01T11:56Z | -1.16R |
| F-019 | Short | 2023-05-09T09:00Z | 2023-05-10T04:00Z | +0.08R |
| F-020 | Short | 2023-05-31T18:00Z | 2023-05-31T18:45Z | -1.05R |
| F-021 | Short | 2023-06-07T07:00Z | 2023-06-07T08:10Z | +1.77R |
| F-022 | Long | 2023-07-07T15:00Z | 2023-07-10T08:00Z | +0.75R |
| F-023 | Long | 2023-07-12T15:00Z | 2023-07-13T07:00Z | +0.37R |
| F-024 | Short | 2023-07-19T08:00Z | 2023-07-19T08:42Z | -1.06R |
| F-025 | Long | 2023-07-27T09:00Z | 2023-07-27T14:00Z | -2.28R |
| F-026 | Short | 2023-08-11T11:00Z | 2023-08-11T12:43Z | -1.06R |
| F-027 | Short | 2023-08-17T02:00Z | 2023-08-17T07:20Z | -1.24R |
| F-028 | Short | 2023-08-25T01:00Z | 2023-08-25T04:58Z | +1.84R |
| F-029 | Long | 2023-08-30T11:00Z | 2023-08-30T14:52Z | +1.94R |
| F-030 | Short | 2023-09-05T08:00Z | 2023-09-05T13:22Z | +1.93R |
| F-031 | Long | 2023-09-11T16:00Z | 2023-09-12T04:00Z | +0.31R |
| F-032 | Short | 2023-09-25T09:00Z | 2023-09-25T14:31Z | +1.91R |
| F-033 | Short | 2023-09-27T02:00Z | 2023-09-27T08:27Z | -1.11R |
| F-034 | Long | 2023-09-29T03:00Z | 2023-09-29T08:18Z | +1.88R |
| F-035 | Short | 2023-10-02T11:00Z | 2023-10-02T17:48Z | +1.94R |
| F-036 | Short | 2023-10-02T21:00Z | 2023-10-03T09:00Z | -0.24R |
| F-037 | Long | 2023-10-05T03:00Z | 2023-10-05T06:56Z | -1.16R |
| F-038 | Long | 2023-10-10T10:00Z | 2023-10-10T22:00Z | -0.03R |
| F-039 | Long | 2023-10-20T10:00Z | 2023-10-20T13:25Z | -1.07R |
| F-040 | Long | 2023-10-24T04:00Z | 2023-10-24T08:30Z | -1.11R |
| F-041 | Long | 2023-10-27T15:00Z | 2023-10-30T02:00Z | -0.72R |
| F-042 | Long | 2023-11-14T08:00Z | 2023-11-14T08:56Z | -1.16R |
| F-043 | Long | 2023-11-20T03:00Z | 2023-11-20T15:00Z | +1.10R |
| F-044 | Long | 2023-11-24T19:00Z | 2023-11-24T19:08Z | -1.17R |
| F-045 | Long | 2023-12-14T12:00Z | 2023-12-14T13:13Z | -1.09R |
| F-046 | Long | 2023-12-19T13:00Z | 2023-12-20T01:00Z | +0.09R |
| F-047 | Short | 2024-01-16T01:00Z | 2024-01-16T13:00Z | +1.16R |
| F-048 | Long | 2024-01-22T01:00Z | 2024-01-22T08:44Z | -1.14R |
| F-049 | Short | 2024-01-29T15:00Z | 2024-01-29T20:00Z | -1.09R |
| F-050 | Long | 2024-02-07T08:00Z | 2024-02-07T09:09Z | -1.12R |
| F-051 | Long | 2024-02-12T00:00Z | 2024-02-12T08:24Z | -1.10R |
| F-052 | Long | 2024-02-22T01:00Z | 2024-02-22T02:15Z | -1.14R |
| F-053 | Long | 2024-03-04T08:00Z | 2024-03-04T08:24Z | -1.16R |
| F-054 | Long | 2024-03-06T14:00Z | 2024-03-07T02:00Z | +0.67R |
| F-055 | Long | 2024-03-08T00:00Z | 2024-03-08T02:47Z | -1.28R |
| F-056 | Short | 2024-03-15T01:00Z | 2024-03-15T08:34Z | -1.19R |
| F-057 | Short | 2024-03-19T06:00Z | 2024-03-19T08:18Z | +1.83R |
| F-058 | Short | 2024-03-22T17:00Z | 2024-03-25T01:37Z | -1.17R |
| F-059 | Long | 2024-03-26T01:00Z | 2024-03-26T10:13Z | +1.81R |
| F-060 | Short | 2024-04-11T08:00Z | 2024-04-11T08:15Z | -1.10R |
| F-061 | Short | 2024-04-16T02:00Z | 2024-04-16T07:32Z | +1.81R |
| F-062 | Long | 2024-04-26T08:00Z | 2024-04-26T12:39Z | -1.14R |
| F-063 | Short | 2024-05-01T02:00Z | 2024-05-01T09:32Z | -1.24R |
| F-064 | Long | 2024-05-03T10:00Z | 2024-05-03T13:30Z | +1.86R |
| F-065 | Short | 2024-05-29T10:00Z | 2024-05-29T10:52Z | -1.09R |
| F-066 | Long | 2024-06-07T03:00Z | 2024-06-07T09:20Z | -1.16R |
| F-067 | Short | 2024-06-10T05:00Z | 2024-06-10T17:00Z | +0.27R |
| F-068 | Short | 2024-06-14T07:00Z | 2024-06-14T08:15Z | +1.81R |
| F-069 | Short | 2024-06-20T17:00Z | 2024-06-21T05:00Z | -0.66R |
| F-070 | Long | 2024-07-03T09:00Z | 2024-07-03T14:44Z | +1.89R |
| F-071 | Long | 2024-07-17T09:00Z | 2024-07-17T09:51Z | +1.90R |
| F-072 | Short | 2024-07-19T02:00Z | 2024-07-19T14:00Z | +0.16R |
| F-073 | Long | 2024-08-19T05:00Z | 2024-08-19T15:25Z | +1.85R |
| F-074 | Short | 2024-09-03T19:00Z | 2024-09-03T20:17Z | -1.11R |
| F-075 | Short | 2024-09-09T06:00Z | 2024-09-09T07:49Z | +1.73R |
| F-076 | Long | 2024-09-13T01:00Z | 2024-09-13T10:27Z | +1.81R |
| F-077 | Long | 2024-09-16T08:00Z | 2024-09-16T20:00Z | +0.28R |
| F-078 | Long | 2024-09-24T20:00Z | 2024-09-24T23:38Z | +1.80R |
| F-079 | Short | 2024-10-01T09:00Z | 2024-10-01T14:35Z | +1.93R |
| F-080 | Short | 2024-10-04T14:00Z | 2024-10-07T02:00Z | -0.15R |
| F-081 | Short | 2024-10-09T09:00Z | 2024-10-09T11:01Z | -1.20R |
| F-082 | Short | 2024-10-14T13:00Z | 2024-10-14T14:49Z | -1.11R |
| F-083 | Short | 2024-10-16T08:00Z | 2024-10-16T10:11Z | -1.12R |
| F-084 | Long | 2024-10-24T19:00Z | 2024-10-25T07:00Z | -0.05R |
| F-085 | Long | 2024-10-30T16:00Z | 2024-10-31T04:00Z | -0.68R |
| F-086 | Short | 2024-11-11T08:00Z | 2024-11-11T20:00Z | +1.13R |
| F-087 | Short | 2024-11-14T02:00Z | 2024-11-14T05:15Z | +1.85R |
| F-088 | Long | 2024-11-20T00:00Z | 2024-11-20T03:31Z | -1.11R |
| F-089 | Short | 2024-11-21T16:00Z | 2024-11-22T04:00Z | +0.95R |
| F-090 | Long | 2024-11-29T00:00Z | 2024-11-29T07:00Z | +1.85R |
| F-091 | Short | 2024-12-02T15:00Z | 2024-12-02T20:20Z | -1.04R |
| F-092 | Long | 2024-12-05T14:00Z | 2024-12-06T02:00Z | -0.00R |
| F-093 | Short | 2024-12-10T09:00Z | 2024-12-10T15:08Z | +1.90R |
| F-094 | Short | 2024-12-18T20:00Z | 2024-12-19T08:00Z | -0.18R |
| F-095 | Long | 2025-01-06T08:00Z | 2025-01-06T09:09Z | +1.92R |
| F-096 | Short | 2025-01-08T08:00Z | 2025-01-08T11:31Z | +1.92R |
| F-097 | Long | 2025-01-14T16:00Z | 2025-01-15T04:00Z | +0.16R |
| F-098 | Short | 2025-01-16T13:00Z | 2025-01-16T15:05Z | -1.08R |
| F-099 | Long | 2025-01-24T16:00Z | 2025-01-24T20:38Z | -1.05R |
| F-100 | Long | 2025-02-04T15:00Z | 2025-02-05T03:00Z | +1.15R |
| F-101 | Short | 2025-02-09T23:00Z | 2025-02-09T23:03Z | -1.12R |
| F-102 | Short | 2025-02-18T14:00Z | 2025-02-18T15:12Z | -1.12R |
| F-103 | Long | 2025-02-26T00:00Z | 2025-02-26T02:25Z | -1.16R |
| F-104 | Short | 2025-02-27T14:00Z | 2025-02-28T02:00Z | +0.54R |
| F-105 | Long | 2025-03-31T02:00Z | 2025-03-31T08:44Z | -1.08R |
| F-106 | Long | 2025-04-03T07:00Z | 2025-04-03T10:08Z | +1.96R |
| F-107 | Long | 2025-04-09T06:00Z | 2025-04-09T08:57Z | -1.03R |
| F-108 | Long | 2025-04-18T13:00Z | 2025-04-20T22:12Z | +1.81R |
| F-109 | Long | 2025-05-06T20:00Z | 2025-05-06T23:03Z | -1.09R |
| F-110 | Short | 2025-05-08T17:00Z | 2025-05-09T05:00Z | +0.55R |
| F-111 | Short | 2025-05-28T03:00Z | 2025-05-28T10:47Z | -1.07R |
| F-112 | Short | 2025-05-29T01:00Z | 2025-05-29T13:00Z | -0.68R |
| F-113 | Long | 2025-06-02T08:00Z | 2025-06-02T15:36Z | +1.94R |
| F-114 | Long | 2025-06-12T00:00Z | 2025-06-12T09:53Z | +1.93R |
| F-115 | Short | 2025-06-23T10:00Z | 2025-06-23T15:00Z | -1.07R |
| F-116 | Long | 2025-06-26T01:00Z | 2025-06-26T09:33Z | +1.94R |
| F-117 | Short | 2025-07-09T04:00Z | 2025-07-09T07:53Z | -1.10R |
| F-118 | Short | 2025-07-29T05:00Z | 2025-07-29T07:55Z | +1.91R |
| F-119 | Short | 2025-07-30T20:00Z | 2025-07-31T08:00Z | -0.45R |
| F-120 | Long | 2025-08-13T08:00Z | 2025-08-13T10:16Z | +1.90R |
| F-121 | Short | 2025-08-19T03:00Z | 2025-08-19T06:02Z | -1.11R |
| F-122 | Short | 2025-08-27T09:00Z | 2025-08-27T17:32Z | -1.08R |
| F-123 | Long | 2025-08-28T12:00Z | 2025-08-29T00:00Z | +0.03R |
| F-124 | Long | 2025-09-01T04:00Z | 2025-09-01T16:00Z | -0.13R |
| F-125 | Short | 2025-09-02T14:00Z | 2025-09-02T15:00Z | -1.04R |
| F-126 | Short | 2025-09-10T01:00Z | 2025-09-10T05:53Z | -1.14R |
| F-127 | Short | 2025-09-11T07:00Z | 2025-09-11T13:16Z | +1.86R |
| F-128 | Long | 2025-09-29T14:00Z | 2025-09-30T01:47Z | -1.05R |
| F-129 | Short | 2025-10-07T21:00Z | 2025-10-07T23:01Z | -1.17R |
| F-130 | Long | 2025-10-15T08:00Z | 2025-10-15T13:51Z | -1.09R |
| F-131 | Short | 2025-10-23T12:00Z | 2025-10-23T13:33Z | -1.19R |
| F-132 | Long | 2025-11-06T13:00Z | 2025-11-07T01:00Z | +0.39R |
| F-133 | Long | 2025-11-13T08:00Z | 2025-11-13T20:00Z | +0.77R |
| F-134 | Long | 2025-11-27T00:00Z | 2025-11-27T06:39Z | -1.17R |
| F-135 | Long | 2025-12-03T11:00Z | 2025-12-03T23:00Z | +0.48R |
| F-136 | Long | 2025-12-11T00:00Z | 2025-12-11T02:59Z | -1.19R |
Minutenangaben bezeichnen Quellintervalle, keine exakten Ausführungsticks. Preise in USD je EUR; 1 Pip = 0,0001.
11. Datenbeschränkungen beim Ergebnis nennen
M1-Daten sind Bid-OHLC, keine vollständige ausführbare Bid/Ask-Folge. Fehlende Kurse können Niveauüberschreitungen verbergen. Für 2023 sind deutlich weniger Minuten vorhanden als 2024–2025; Lücken bleiben offen. Eine große Lücke kann auch ein Wochenende umfassen.
Je 60 identische Minuten-Duplikate wurden aus 2022, 2023 und 2025 entfernt. Keine Volumendaten, interpolierten Kurse oder behaupteten exakten Tick-Ausführungen. 136 Trades mit diesen Beschränkungen belegen keine verlässliche Profitabilität.
Häufige Fragen
Wann ist ein Fraktal nutzbar?
Erst nach Schluss der zweiten beobachteten rechten Kerze. Der Pfeil liegt auf der früheren Zentralkerze, die nicht den Verfügbarkeitszeitpunkt angibt. Gleiche Nachbarextreme scheitern an der strikten 2+2-Definition.
Ersetzt ein neueres Fraktal das aktive Niveau?
In diesem Protokoll nicht. Das erste geeignete Niveau gilt höchstens acht beobachtete Kerzen; sein erster Ausbruch verbraucht die Phase. Dies ist eine Studienregel, kein vollständig von der Plattform vorgeschriebenes System.
Warum den Ausbruchsschluss abwarten?
Der erste Ausbruch muss jenseits der Schwelle in Kerzenrichtung schließen. Einstieg erst zur nächsten aufgezeichneten Eröffnung, ohne früheren Stop-Fill zu unterstellen. Ein gescheiterter erster Dochtausbruch wird nicht ersetzt.
Rechtfertigt das Basisplus Live-Handel?
Nur +0,0184R im Mittel, ein negatives späteres Jahr und ein negatives Stressszenario belegen keinen verlässlichen ausführbaren Vorteil. Ein brokerspezifischer Forward-Test wäre separat.
Sind Kosten und Zeiten Broker-Messungen?
Nein. Kosten sind Annahmen; M1-Bid-OHLC mit Lücken liefern keinen vollständigen ausführbaren Bid/Ask-Pfad. Intraminuten-Reihenfolge und genaue Tick-Zeit bleiben unbekannt.
Daten, Zeitangaben und Reproduzierbarkeit
Quelle: dieselben unveränderten HistData-Archive EUR/USD ASCII M1 2022–2025 wie im H4-Test sowie Januar 2026 nur für mögliche Ausstiege. Nach 180 identischen Minuten-Duplikaten bleiben 1.469.935 Minuten und 24.620 H1-Kerzen. Neue H1-Aggregation und Simulation, kein neuer Datenanbieter.
Einstiege ab 2023-01-01 00:00 UTC einschließlich bis vor 2026-01-01 00:00 UTC. 2022 initialisiert Indikatoren, Januar 2026 erlaubt nur Ausstiege. Feste EST-Zeit +5 Stunden, ohne Sommerzeit. Downloads enthalten Hashes, Protokoll, Fraktale, Niveau-Lebenszyklen, Entscheidungen, Trades, Lücken und Skripte. Separate Rohaggregation und phasenbasierte Referenz stimmen überein; derselbe Anbieter bleibt die gemeinsame Quelle.