

Geordnete Alligator-Linien beschreiben einen Trend, aber noch keinen Einstieg. Nach drei abgeschlossenen H4-Kerzen mit gleicher Reihenfolge betrachten wir nur die erste spätere Berührung der Lips-Linie. Nach Basiskosten liegt das historische Ergebnis bei nur 17 Trades nahe null.
1. Trendbeschreibung und Einstiegsregel trennen
Drei abgeschlossene H4-Kerzen müssen streng Lips > Teeth > Jaw für Long oder Lips < Teeth < Jaw für Short zeigen. Erst der dritte Schluss aktiviert die Phase; diese Kerze darf nicht selbst das Rücksetzsignal sein.
Eine gemischte, gleiche oder entgegengesetzte Reihenfolge setzt die Phase zurück. Die erste spätere Lips-Berührung verbraucht die Gelegenheit auch ohne Bestätigung. Ein günstigerer zweiter Rücksetzer wird nicht nachträglich gewählt.
2. Angezeigte Linien ohne Zukunftsdaten verwenden
Grundlage ist (High + Low) / 2. Jaw: SMMA 13, Verschiebung 8; Teeth: 8 und 5; Lips: 5 und 3. Jede SMMA beginnt mit dem einfachen Mittel ihrer ersten n Werte.
An Kerze t verwenden wir SMMA[t − Verschiebung]. Die Zeichnung nach rechts enthält keine zukünftigen Preise. Die feste EST-Quellzeit wird vor der H4-Bildung nach UTC umgerechnet: 00, 04, 08, 12, 16 und 20 Uhr.
Median[t] = (High[t] + Low[t]) / 2
SMMA[n−1] = SMA(first n medians)
SMMA[t] = (SMMA[t−1] × (n−1) + Median[t]) / n
Displayed[t] = SMMA[t−shift]
3. Die erste Berührung beim Kerzenschluss bestätigen
Long: vorheriger Schluss über vorherigen Lips; beim ersten Kontakt Low ≤ aktuelle Lips, Schluss über Lips und über der eigenen Eröffnung. Die bullische Linienfolge muss bestehen bleiben.
Short umgekehrt: vorheriger Schluss unter vorherigen Lips, High ≥ aktuelle Lips sowie Schluss unter Lips und Eröffnung bei bärischer Reihenfolge. Ein Doji oder eine fehlende Bestätigung verbraucht die Phase. Keine Signale aus unfertigen Kerzen.
4. Zur nächsten beobachteten Minute einsteigen
Nach Ende des Signalintervalls nutzen wir die erste aufgezeichnete M1-Bid-Eröffnung mit höchstens vier Stunden Verzögerung. Fehlende oder spätere Kurse sowie Eröffnungen am oder jenseits des Stops werden ausgelassen. Es ist nur eine Position erlaubt.
Signale, die in oder vor dem Ausstiegsminutenintervall einer offenen Position bekannt werden, entfallen. Keine Warteschlange, Aufstockung, Verbilligung oder Martingale. Zeitangaben kennzeichnen Minutenintervalle, keine exakten ausführbaren Ticks.
5. Stop, Ziel und Zeitablauf festlegen
Stop: Signaltief minus 1 Pip bei Long, Signalhoch plus 1 Pip bei Short. Ziel: zweifache anfängliche Bid-Stop-Distanz ab Einstieg. Beides bleibt fest. Zeitablauf: erste M1-Eröffnung der 13. beobachteten H4-Kerze ab Einstieg; die Einstiegskerze zählt als erste.
Die verfügbaren M1-Spannen bestimmen Ausstiege. Ein ungünstiger Stop-Sprung wird zur Eröffnung abgerechnet, ein günstiger Zielsprung nur am Ziel. Liegen beide Niveaus in einer Minute bei Eröffnung dazwischen, gilt Stop zuerst. Beim Zeitablauf zählen nur Eröffnung und dortige Niveauüberschreitungen.
6. Kostenannahme und gemessenen Spread unterscheiden
Basis: 1,5 Pips je abgeschlossenem Trade plus 0,2 Pips je überschrittener UTC-Mitternacht. Erhöhte Kosten: 3,0 und 0,5; ohne Kosten: 0 und 0. Dies sind Annahmen, keine gemessenen Spreads oder Broker-Swaps. Keine Swap-Gutschriften oder dreifachen Rollovers.
1R entspricht der anfänglichen Bid-Stop-Distanz. Netto-R zieht die gesamten Pip-Kosten geteilt durch das Risiko in Pips ab. Ein Stop kann damit mehr als 1R kosten. Summierte R sind keine Kontorendite in Prozent; Lots, Hebel und Margin werden nicht modelliert.
risk_pips = |entry_Bid − stop| / 0.0001
net_R = gross_R − (round_trip_pips + UTC_midnights × night_pips) / risk_pips
7. Das geringe Gesamtergebnis sichtbar lassen
189 erste Berührungen: 172 ohne Bestätigung, 17 ausgeführte Modell-Trades. Acht Stop-, vier Ziel- und fünf Zeitausstiege. Bei keinem ausgeführten Trade lagen beide Ausstiegsniveaus in derselben aufgezeichneten Minute.
Basis: −0,06R, Gewinnquote 47,06 %, Gewinnfaktor 0,99 und maximaler Rückgang 5,65R. Bei so wenigen Trades ist ein Ergebnis nahe null schwache Evidenz. Alle Kostenszenarien verwenden dieselben Ein- und Ausstiege.
| Kostenannahme | Trades | Summe Netto-R | Mittleres Netto-R | Maximaler Rückgang · R |
|---|---|---|---|---|
| Ohne Kosten | 17 | +1.29R | +0.0761R | 5.00R |
| Basiskosten | 17 | -0.06R | -0.0038R | 5.65R |
| Erhöhte Kosten | 17 | -1.48R | -0.0871R | 6.30R |
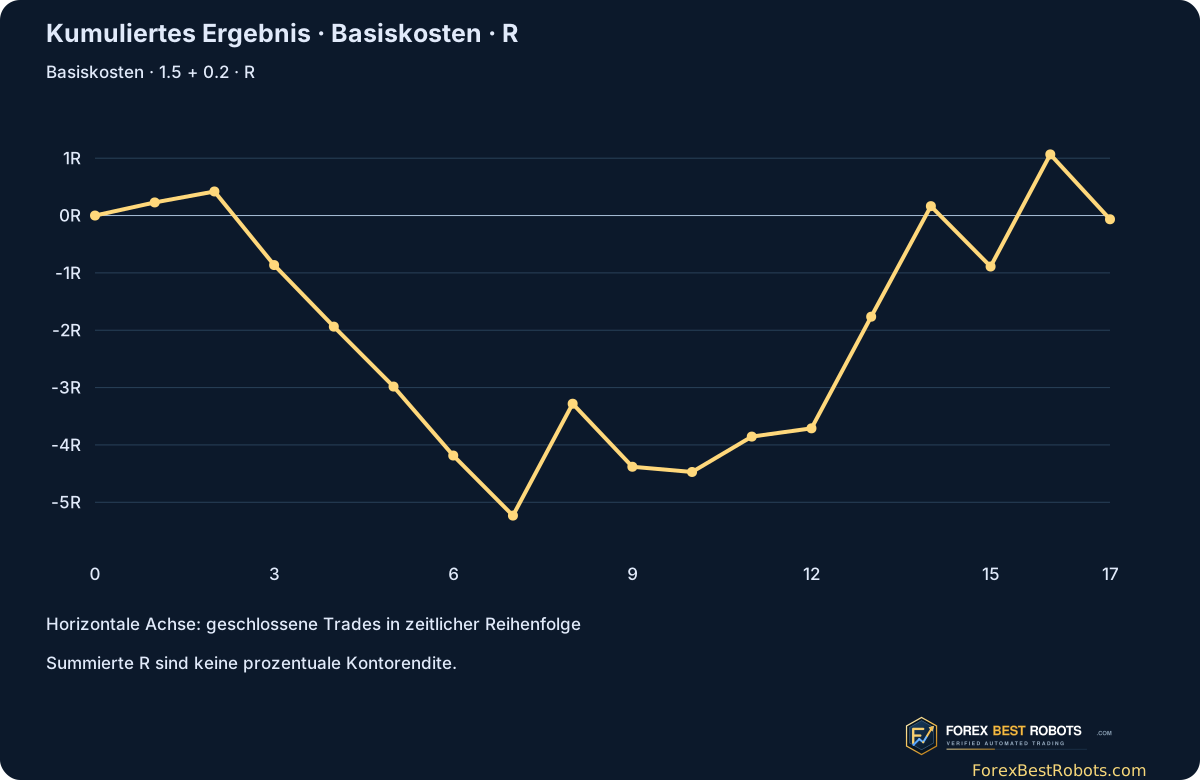
8. Einstiegsjahre vergleichen, ohne eine Prognose abzuleiten
Mit Basiskosten: 2023 −2,98R aus fünf Trades, 2024 −1,40R aus vier, 2025 +4,32R aus acht. Die ersten beiden Jahre ergeben −4,38R. Zuordnung nach Einstiegsjahr, auch bei späterem Ausstieg.
2025 liegt zeitlich später, doch dies ist eine rückblickende Untersuchung und kein blinder Out-of-Sample- oder Live-Forward-Test. Die Parameter wurden vor der Berechnung festgelegt und nicht für ein positives Jahr 2025 optimiert.
| Einstiegsjahr | Trades | Summe Netto-R | Maximaler Rückgang · R |
|---|---|---|---|
| 2023 | 5 | -2.98R | 3.40R |
| 2024 | 4 | -1.40R | 2.25R |
| 2025 | 8 | +4.32R | 1.13R |
9. Den ersten Long- und Short-Trade untersuchen
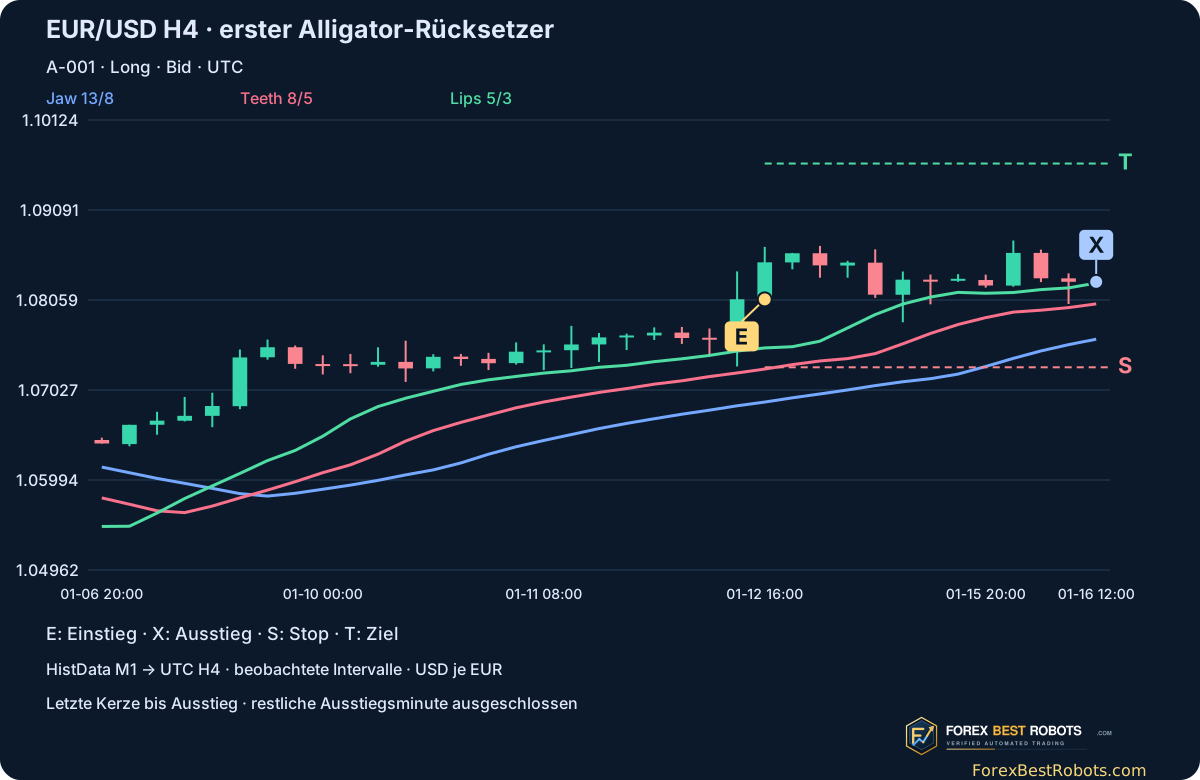
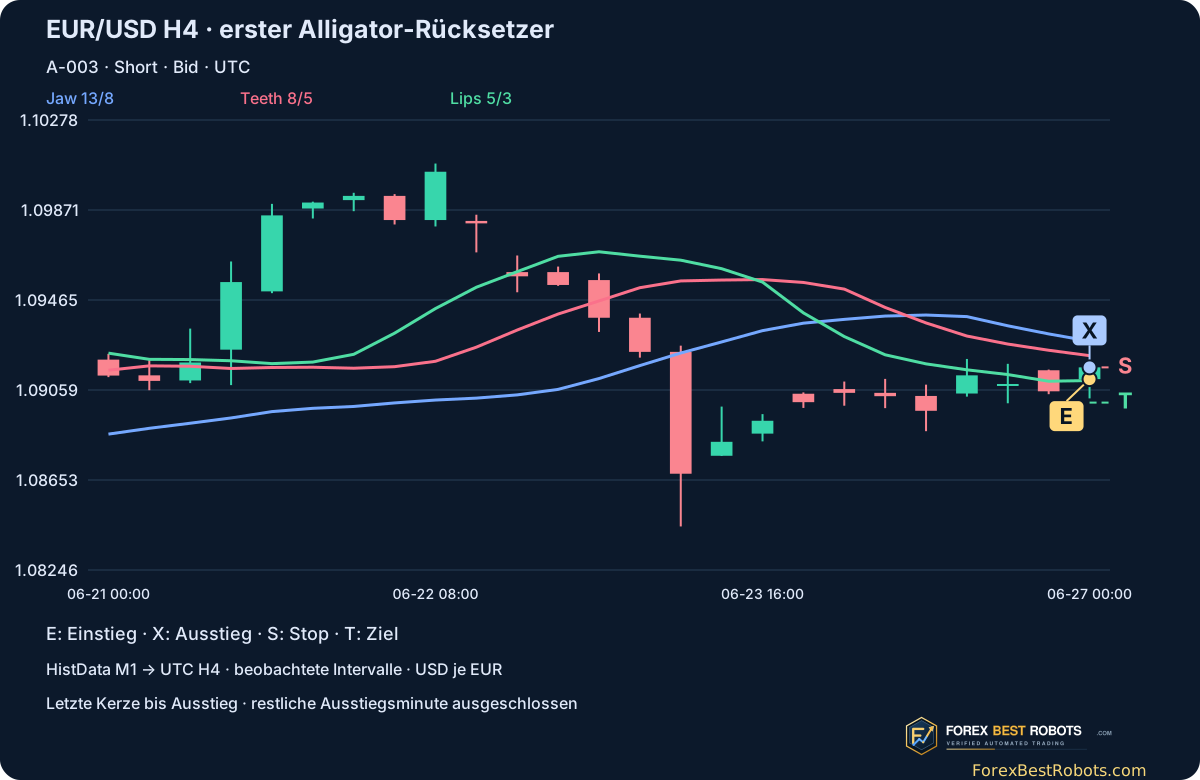
A-001 und A-003 sind der chronologisch erste ausgeführte Long- bzw. Short-Trade, ohne Auswahl nach Ergebnis. E: Einstieg; X: Ausstieg; S: Stop; T: Ziel.
Die letzte dargestellte Kerze endet bei der Ausstiegsbeobachtung. Ihre Spanne verwendet nur frühere Minuten und den modellierten Ausstiegspreis; der Rest der Ausstiegsminute bleibt unberücksichtigt. Die x-Achse zählt beobachtete H4-Intervalle ohne künstliche Wochenendkerzen.
10. Trade wählen und Kostenannahme ändern
Alle 17 Trades sind auswählbar. Zurück/Weiter wechselt den Trade; zwei Beispielknöpfe öffnen den ersten Long bzw. Short. Die Tabelle zeigt Signalverfügbarkeit, Ein- und Ausstiegsintervalle, Preise, Risiko und größte beobachtete Datenlücke.
Kostenänderungen berechnen Netto-R des Trades, Gesamtsumme und maximalen Rückgang neu. Ein- und Ausstiege, Stops und Ziele bleiben fest. Die drei Vorgaben erleichtern den Vergleich; darunter steht das vollständige statische Handelsprotokoll.
JavaScript zum Wechseln von Trades und Kosten aktivieren. Statische Grafiken, Ergebnisse und Downloads bleiben verfügbar.
Breite Grafiken auf kleinen Bildschirmen seitlich verschieben oder statische Abbildungen in voller Größe öffnen.
| Trade | Richtung | Einstiegsintervall · UTC | Ausstiegsintervall · UTC | Netto-R · Basis |
|---|---|---|---|---|
| A-001 | Long | 2023-01-12T16:00Z | 2023-01-16T12:00Z | +0.23R |
| A-002 | Long | 2023-03-29T12:00Z | 2023-03-31T13:00Z | +0.19R |
| A-003 | Short | 2023-06-27T00:00Z | 2023-06-27T02:40Z | -1.28R |
| A-004 | Short | 2023-09-18T08:00Z | 2023-09-18T16:08Z | -1.07R |
| A-005 | Short | 2023-09-22T12:00Z | 2023-09-22T15:31Z | -1.05R |
| A-006 | Long | 2024-03-14T12:00Z | 2024-03-14T12:24Z | -1.20R |
| A-007 | Long | 2024-09-30T12:00Z | 2024-09-30T15:25Z | -1.05R |
| A-008 | Short | 2024-12-18T16:00Z | 2024-12-18T19:10Z | +1.95R |
| A-009 | Short | 2024-12-24T16:00Z | 2024-12-26T15:27Z | -1.10R |
| A-010 | Long | 2025-01-21T16:00Z | 2025-01-23T16:00Z | -0.09R |
| A-011 | Long | 2025-02-13T20:00Z | 2025-02-17T16:00Z | +0.62R |
| A-012 | Long | 2025-03-17T12:00Z | 2025-03-19T12:00Z | +0.14R |
| A-013 | Long | 2025-06-25T16:00Z | 2025-06-26T00:56Z | +1.95R |
| A-014 | Long | 2025-07-23T16:00Z | 2025-07-24T15:02Z | +1.93R |
| A-015 | Long | 2025-08-14T12:00Z | 2025-08-14T13:30Z | -1.05R |
| A-016 | Short | 2025-10-09T08:00Z | 2025-10-09T16:41Z | +1.96R |
| A-017 | Short | 2025-10-22T20:00Z | 2025-10-24T08:31Z | -1.13R |
Minutenangaben bezeichnen Quellintervalle, keine exakten Ausführungsticks. Preise in USD je EUR; 1 Pip = 0,0001.
11. Datenbeschränkungen beim Ergebnis nennen
M1-Daten sind Bid-OHLC, keine vollständige ausführbare Bid/Ask-Folge. Fehlende Kurse können Niveauüberschreitungen verbergen. Für 2023 sind deutlich weniger Minuten vorhanden als 2024–2025; Lücken bleiben offen. Eine große Lücke kann auch ein Wochenende umfassen.
Je 60 identische Minuten-Duplikate wurden aus 2022, 2023 und 2025 entfernt. Keine Volumendaten, interpolierten Kurse oder behaupteten exakten Tick-Ausführungen. 17 Trades mit diesen Beschränkungen belegen keine verlässliche Profitabilität.
Häufige Fragen
Ist dies das standardmäßige Alligator-Handelssystem?
Die Indikatorparameter sind standardmäßig. Drei-Kerzen-Phase, erste Berührung, Bestätigung, Ausstiege und Kosten sind festgelegte Regeln dieser Untersuchung, kein von der Plattform vorgegebenes Gesamtsystem.
Nutzen verschobene Linien zukünftige Preise?
Nein. Der angezeigte Wert bei t stammt aus der früheren SMMA bei t minus Verschiebung. Signale werden erst nach Kerzenschluss ausgewertet.
Warum nur 17 Trades?
Die Bedingungen sind streng. Eine unbestätigte erste Berührung verbraucht die Phase; spätere Rücksetzer ersetzen sie nicht. Die statistische Aussagekraft ist entsprechend gering.
Genügt das positive Jahr 2025 für Live-Handel?
Nein. Acht spätere Trades belegen keinen stabilen Vorteil, das Gesamtergebnis ist nach Basiskosten leicht negativ. Ein brokerspezifischer Forward-Test wäre eine eigene Untersuchung.
Sind Kosten und Zeitpunkte genaue Broker-Messungen?
Nein. Kosten sind Annahmen; die Quelle liefert Minuten-OHLC ohne vollständigen ausführbaren Bid/Ask-Pfad. Reihenfolge innerhalb der Minute und exakter Tick-Zeitpunkt sind unbekannt.
Daten, Zeitangaben und Reproduzierbarkeit
Quelle: vier unveränderte HistData-Jahresarchive EUR/USD ASCII M1 für 2022–2025 plus Januar 2026 ausschließlich zur Ausstiegsfortsetzung. Nach Entfernung von 180 identischen Minuten-Duplikaten: 1.469.935 beobachtete Minuten und 6.568 H4-Kerzen. Feste EST-Zeit wird um fünf Stunden auf UTC verschoben, ohne Sommerzeitanpassung.
Einstiege ab 2023-01-01 00:00 UTC einschließlich bis 2026-01-01 00:00 UTC ausschließlich. Januar 2026 dient nur Ausstiegen; letzter Ein- und Ausstieg der Stichprobe liegen 2025. Der Download enthält Original-Hashes, Protokoll, Duplikatbehandlung, Signalentscheidungen, Trades, Lücken und reproduzierbare Skripte. Unabhängige Rohdatei-Aggregation und ereignisgesteuerte Nachrechnung stimmen überein; beide nutzen denselben Anbieter.
- H4-Kerzen, Indikatoren und alle Trades (ZIP)
- Quelldateien, festgelegtes Protokoll und Rechenmethode (ZIP)