

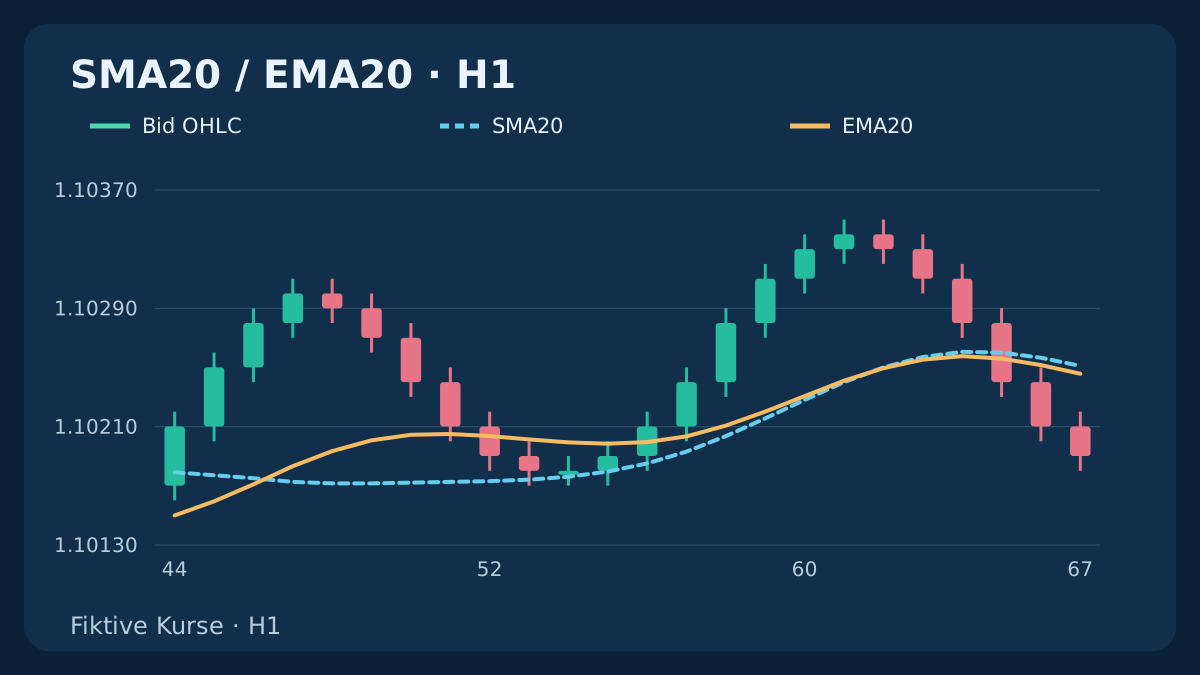
Eine EMA gewichtet den jüngsten Schlusskurs stärker. Eine Kreuzung bedeutet deshalb noch keinen neuen Kursausbruch. Trenne Berechnung, Initialisierung und beobachtetes Ereignis, bevor du Handelskosten einbeziehst.
1. Zuerst die Kursreihe festlegen
Wir verwenden fiktive EURUSD-H1-Bid-OHLC mit 1 pip=0.0001 und einem Kursraster von 0.00001. Alle Durchschnitte beruhen auf abgeschlossenen Bid-Schlusskursen. Jeder der sechs getrennten Verläufe umfasst 68 Kerzen; es sind konstruierte Beispiele.
Die erste Kerze beginnt um 2026-10-19 00:00 UTC und endet eine Stunde später. Open entspricht dem vorherigen Close, beim ersten Balken dem eigenen Close. High liegt einen Pip über dem größeren Wert von Open und Close, Low einen Pip unter dem kleineren. Daraus ergeben sich keine ausführbaren Ask-Kurse.
2. Die rollierende SMA berechnen
Es gilt SMA_n(t)=ΣClose(t−j)/n; j=0…n−1. Alle enthaltenen Schlusskurse haben gleiches Gewicht, frühere keines. Die Periode zählt Kerzen; ein anderer Zeitrahmen ändert den beobachteten Zeitraum.
SMA20 ist erstmals bei k19 verfügbar. Danach gilt SMA20(t)−SMA20(t−1)=[Close(t)−Close(t−20)]/20. Entscheidend sind der neu hinzukommende und der herausfallende Schlusskurs. Der aktuelle Kurs muss sich gegenüber der vorherigen Kerze nicht ändern.
3. Den EMA-Startwert festlegen
Verwende α=2/(n+1); d=1−α und EMA_n(t)=αClose(t)+dEMA_n(t−1). Unsere Referenz beginnt bei k=n−1 mit dem Mittel der ersten n Schlusskurse. Frühere Referenzwerte sind nicht verfügbar.
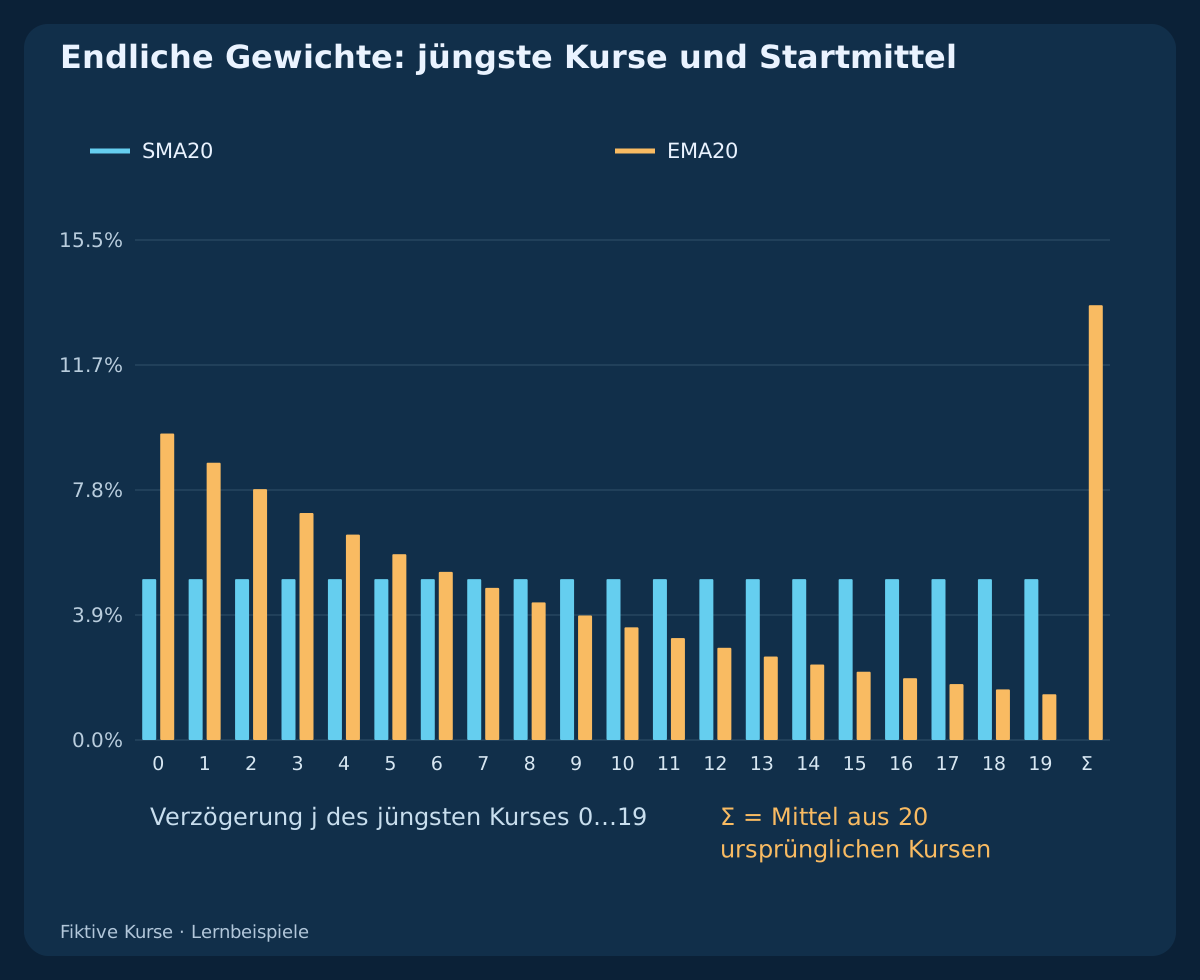
Der jüngste Schlusskurs erhält bei EMA20 2/21≈9.5238095%, bei SMA20 1/20=5%. EMA trägt ältere Informationen rekursiv weiter und ist kein rollierendes Fenster aus zwanzig Kerzen. Historie und Initialisierung müssen vor einem Terminalvergleich übereinstimmen.
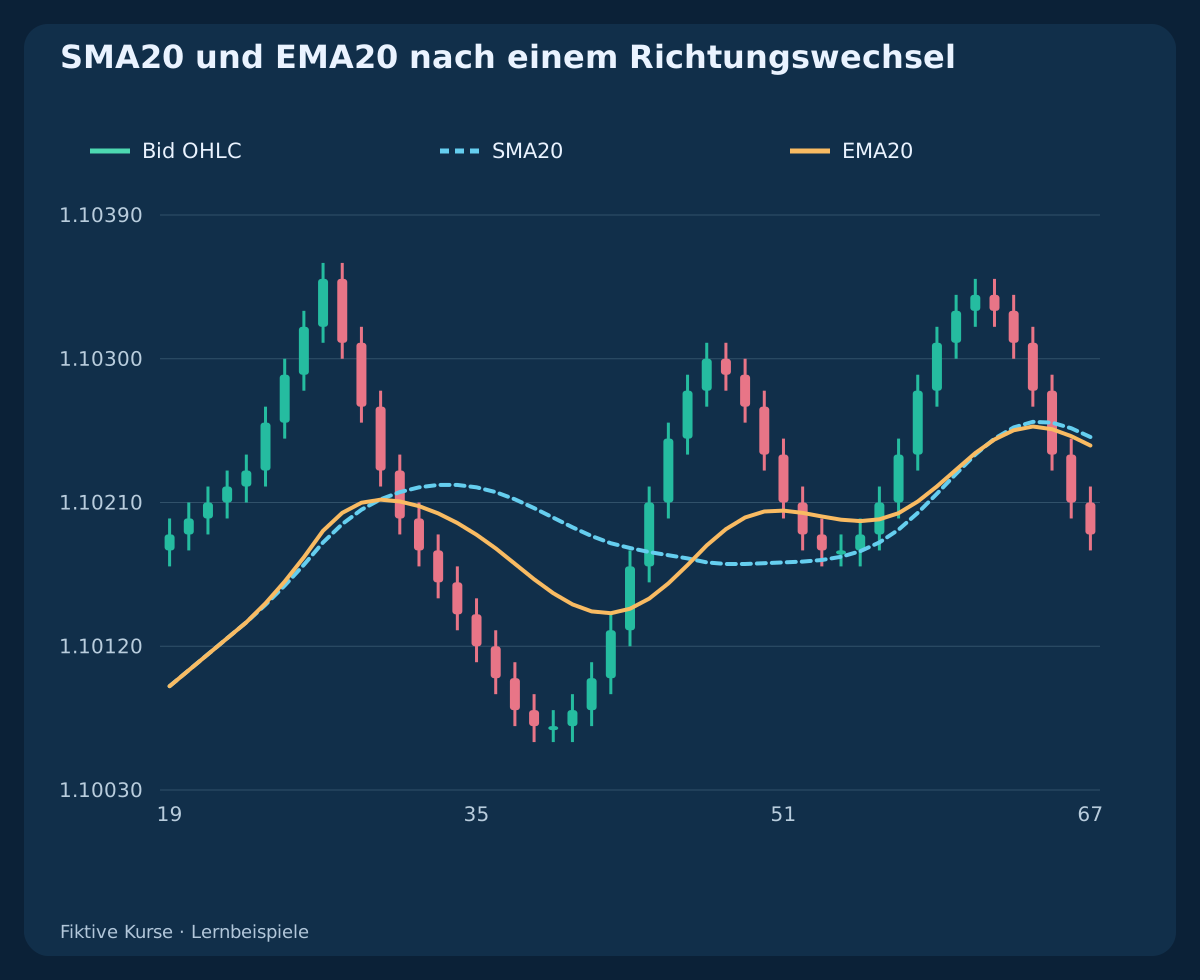
4. Einzelgewichte vom Startmittel trennen
Bei k39 liegen zwanzig Aktualisierungen nach dem EMA20-Start vor. Die jüngsten Einzelgewichte sind αd^j; j=0…19, das verbleibende Gewicht d^20 gehört zum Startmittel. Zusammen ergeben sie eins.
Die letzte Säule steht für das Mittel aus 20 ursprünglichen Schlusskursen mit Verzögerungen 20…39, nicht für einen einzelnen alten Kurs. Jeder ursprüngliche Kurs trägt ein Zwanzigstel dieses Gesamtanteils. SMA20 gewichtet nur die jüngsten zwanzig Kurse.
5. Zwei verfügbare Beobachtungen verlangen
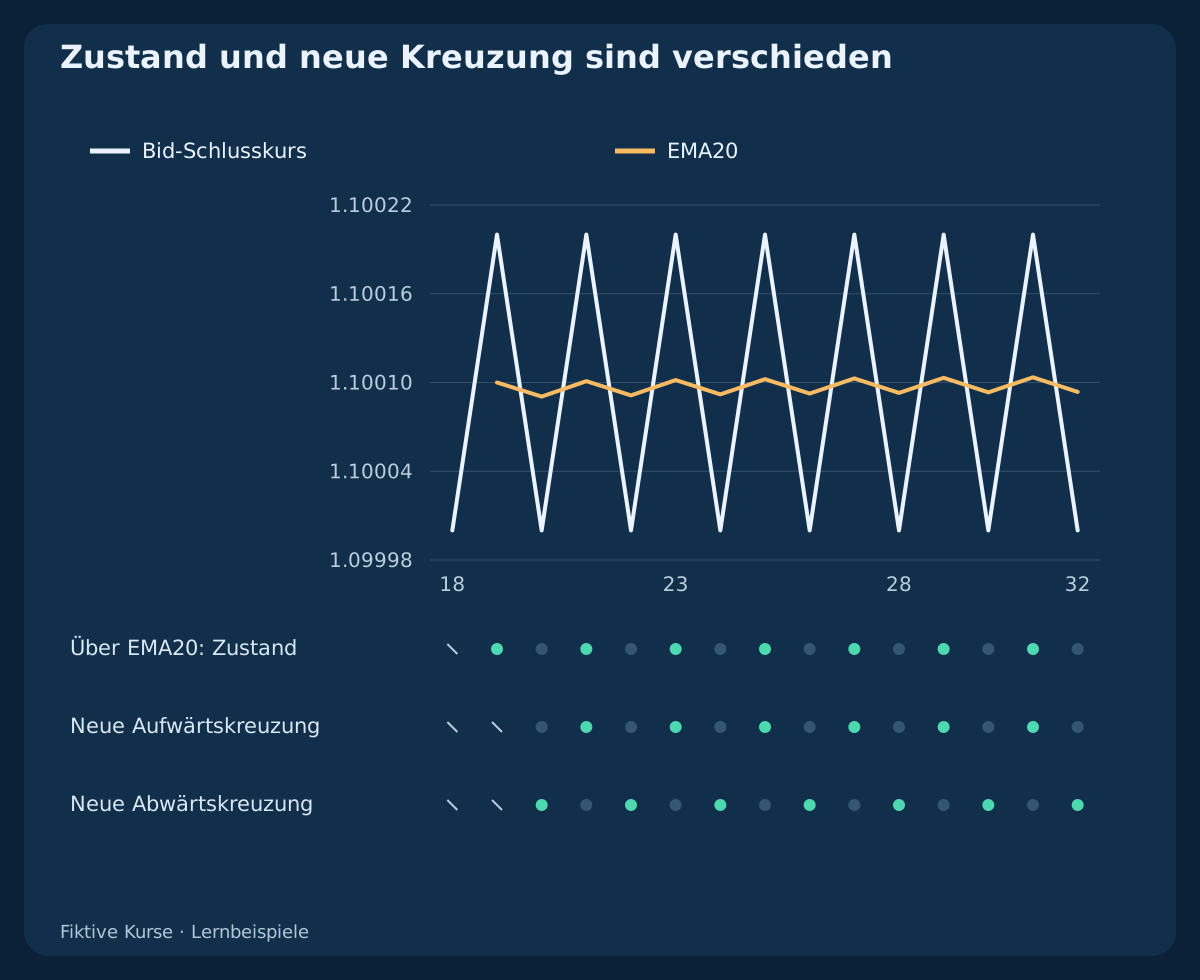
Aufwärts gilt Close(t−1)≤MA(t−1) AND Close(t)>MA(t), abwärts Close(t−1)≥MA(t−1) AND Close(t)<MA(t). Vorherige Gleichheit ist zulässig; aktuelle Gleichheit ist keine Kreuzung.
Oberhalb des Durchschnitts ist ein Zustand, der ohne neues Ereignis bestehen kann. Die erste vergleichbare Kreuzung der langsamen Referenz ist bei k20 möglich. Fehlende Werte bleiben fehlend. Null einzusetzen würde bei der Initialisierung ein Ereignis erfinden.
6. Kreuzung trotz unverändertem Kurs erkennen
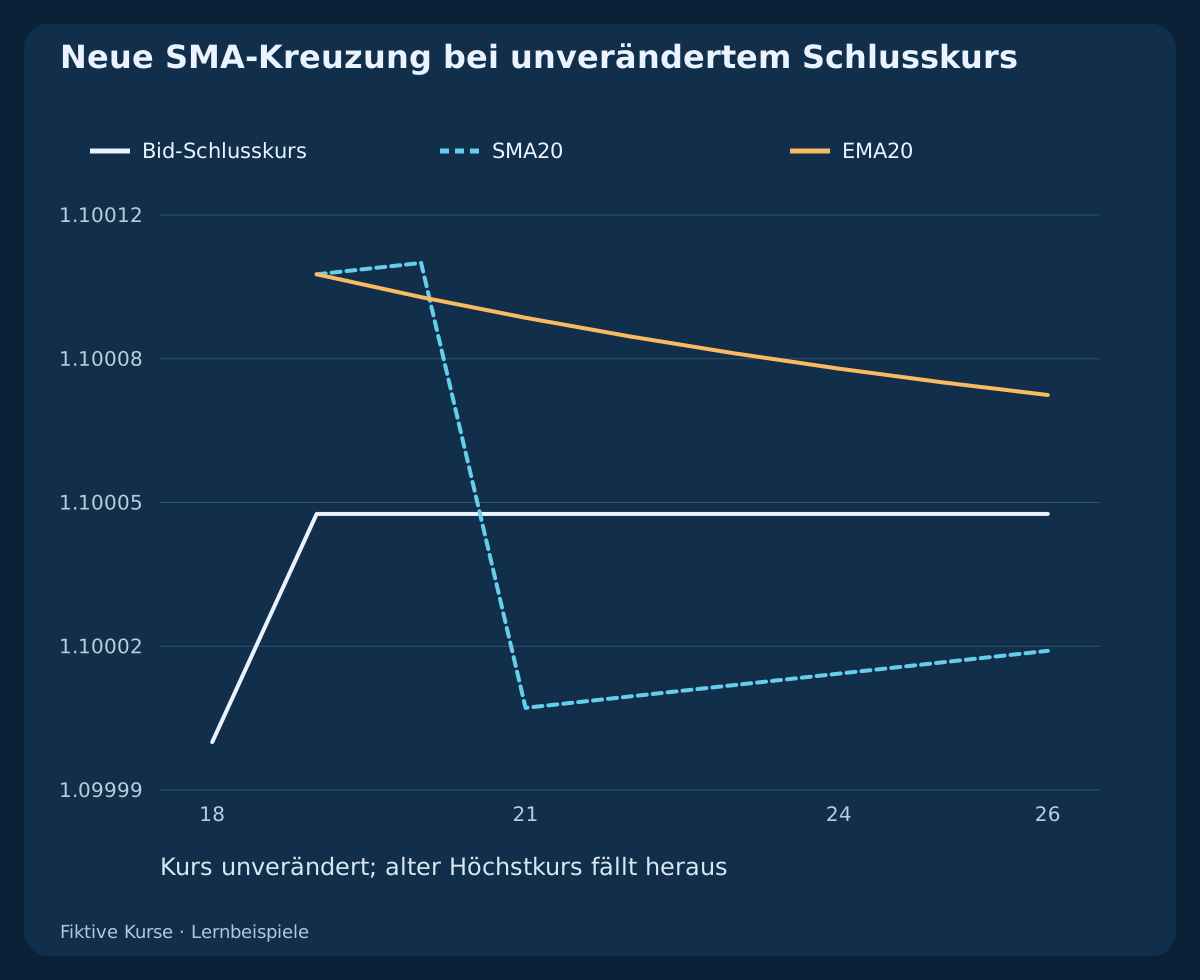
Im Fensterwechsel-Beispiel bleibt Close ab k19 bei 1.10005. SMA20 beträgt bei k20 1.100105 und bei k21 1.1000075, weil ein früher hoher Schlusskurs herausfällt. Der unveränderte Kurs kreuzt die bewegliche SMA.
EMA20 bleibt bei k21 über dem Schlusskurs und liefert keine entsprechende Aufwärtskreuzung. Der frühere SMA-Kurs wurde vom Preis nicht überschritten. Eine neu berechnete Linie zu kreuzen ist etwas anderes als ein eingefrorenes Preisniveau zu durchbrechen.
7. Zwei Startwerte ausdrücklich vergleichen
Die alternative EMA20 beginnt bei k0 mit dem ersten Schlusskurs. Vergleiche sie erst ab k19 mit der SMA-initialisierten Referenz. Bei identischen späteren Kursen gilt für den Abstand δ(t)=dδ(t−1) beziehungsweise δ(k)=d^(k−19)δ(19).
Der Abstand nimmt ab, doch keine feste Aufwärmlänge garantiert jede Toleranz bei jedem Anfangsabstand. Lege Startwert, Historie, Präzision und Fehlergrenze fest. Die früher verfügbare Alternative darf fehlende Referenzwerte nicht stillschweigend ersetzen.
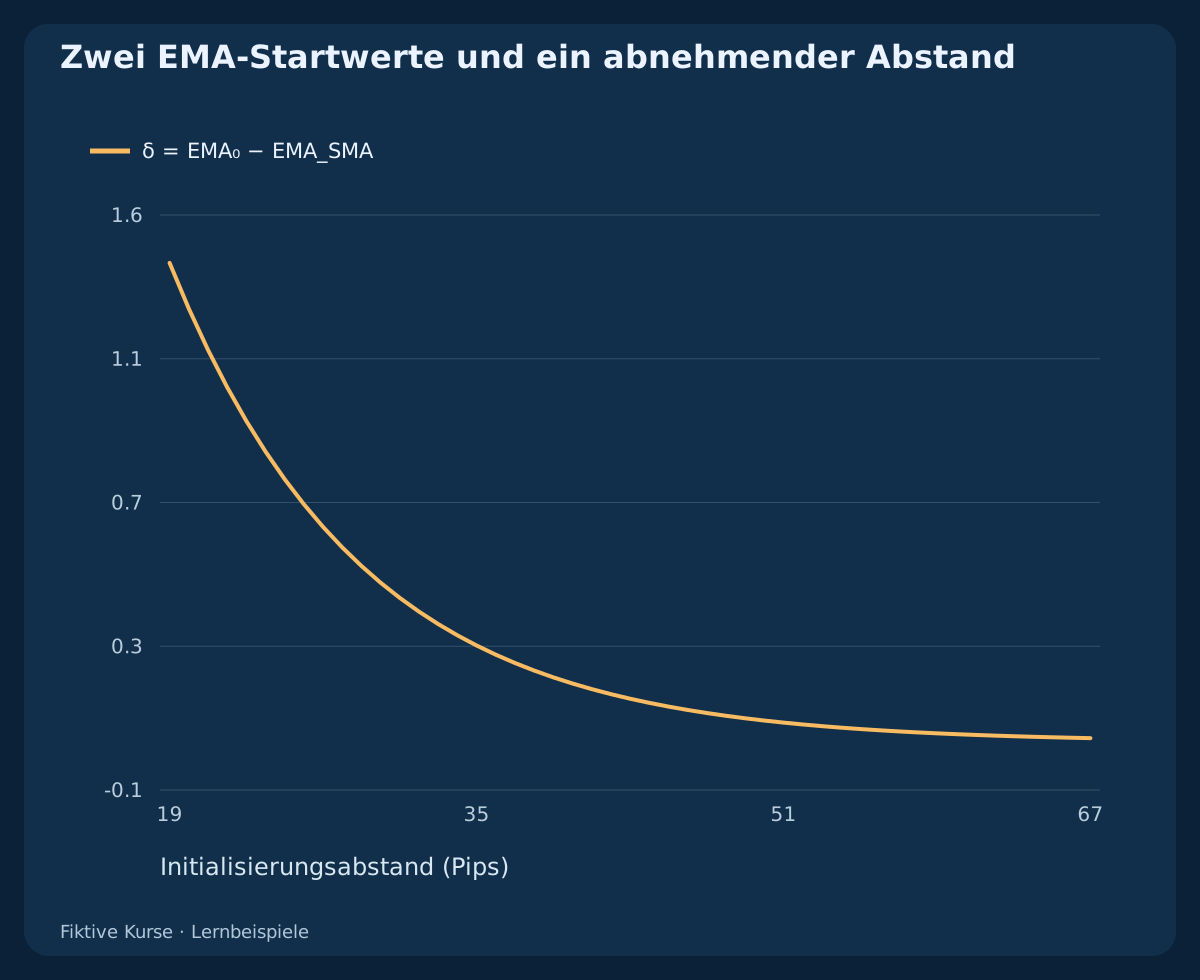
8. Die Behauptung vom stets kleineren EMA-Verzug prüfen
Im linearen Verlauf steigt Close pro Kerze um 1 pip. Mit unserem Startwert stimmen EMA20 und SMA20 ab k19 überein und liegen 9.5 pips unter Close. Bei zehn Perioden beträgt der Abstand ab k9 jeweils 4.5 pips.
Das gilt für die konstante Steigung und festgelegte Initialisierung, nicht allgemein. Nach einem Einzelimpuls reagiert EMA stärker und klingt ab; SMA hält dessen Beitrag bis zum Fensteraustritt. Beides sagt den nächsten Kurs nicht voraus.
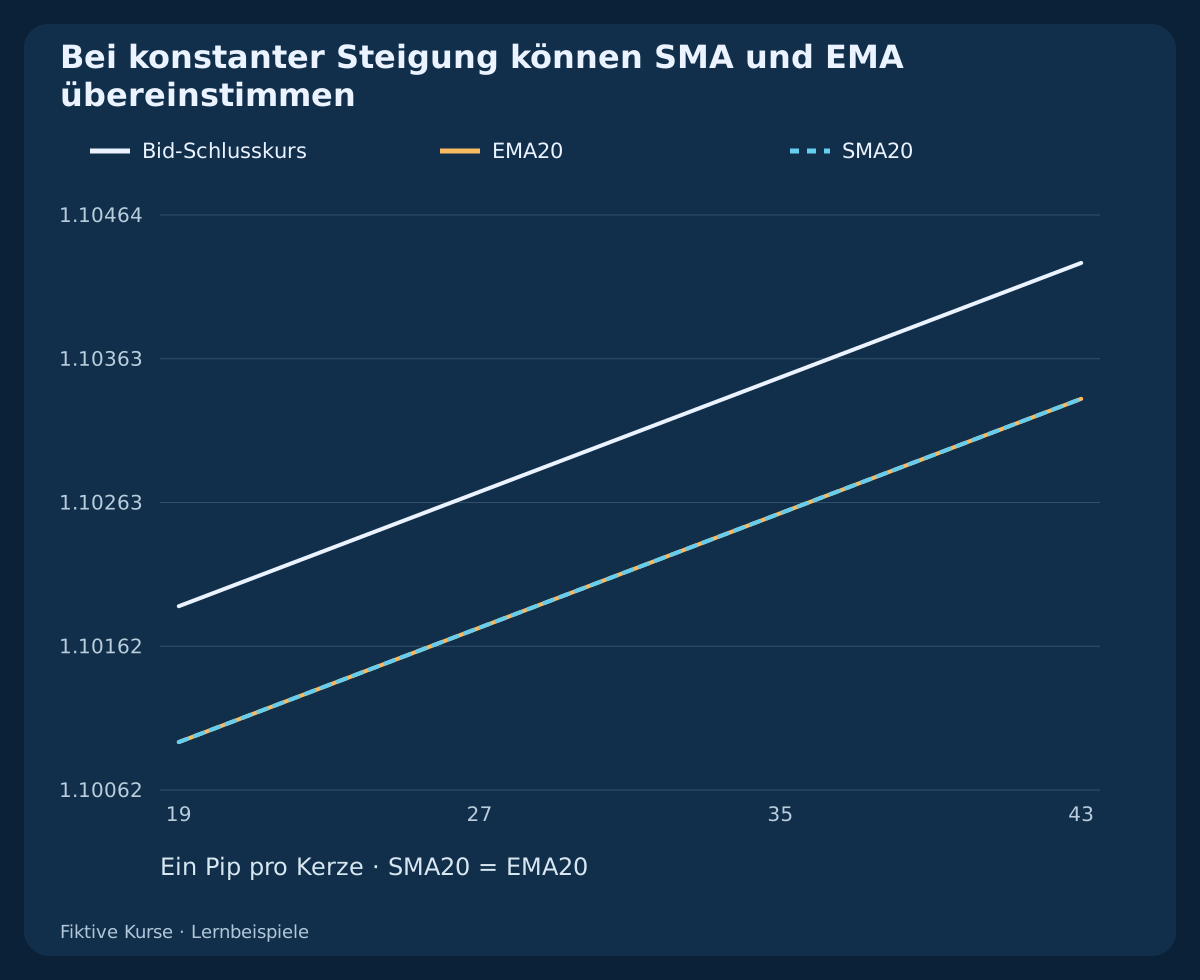
9. Schnell/langsam und Kurskreuzung unterscheiden
Eine Aufwärtskreuzung zweier Linien verwendet Fast(t−1)≤Slow(t−1) AND Fast(t)>Slow(t); für abwärts werden beide Vergleiche umgekehrt. Benenne Methoden und Perioden. Kurs/EMA und EMA10/EMA20 sind unterschiedliche Vergleiche.
Im wechselnden Verlauf sind SMA10 und SMA20 im gemeinsamen Intervall gleich, während EMA-Ereignisse wechseln können. Gleichheit ist keine Kreuzung. Mehrere Umformungen derselben Schlusskurse sind keine unabhängigen Bestätigungen.
10. Ein gemeinsames gültiges Intervall verwenden
Die Perioden 10 und 20 stehen vor Betrachtung der Verläufe fest. Vergleiche alle vier Mittel erst ab k19, Ereignisse mit langsamer Referenz ab k20. Zusätzliche frühe Kerzen für eine Methode verfälschen den Vergleich.
20, 50 oder 200 Perioden beschreiben Horizonte, keine allgemein profitablen Einstellungen. Längere Mittel glätten und können auf Veränderungen spät reagieren. Eine anhand derselben Ergebnisse gewählte Periode benötigt eine getrennte Bewertung.
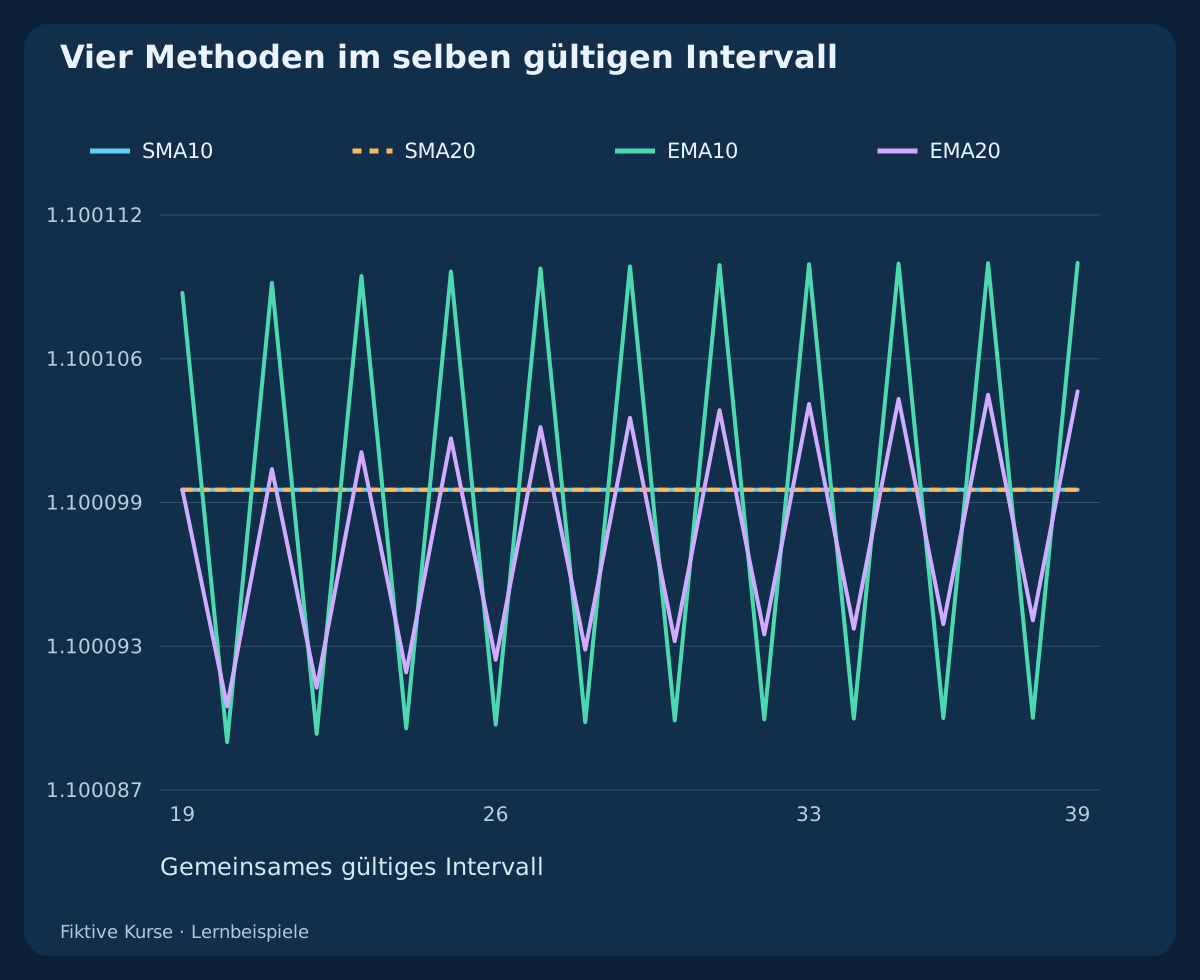
11. Darstellungsversatz und Pufferindex trennen
Bei MQL4-iMA steuert ma_shift den Linienversatz, der letzte Parameter shift den historischen Pufferwert. Die Referenz nutzt keinen Darstellungsversatz, Close und ausdrücklich SMA oder EMA. Eine verschobene Linie macht künftige Kurse nicht früher bekannt.
1 und 2 bezeichnen die jüngste abgeschlossene Kerze und ihren Vorgänger; 0 ist noch in Bildung. Prüfe Kerzenidentität und Historie. Eine geplante UTC-Schlussgrenze beweist nicht, dass genau dann ein Tick oder vollständiger Puffer beobachtbar war.
12. Vor Handelsregeln den Kontext ergänzen
Steigender Durchschnitt, Kurs darüber und schnelle Linie über langsamer können dieselbe jüngste Bewegung abbilden. Sie belegen nicht unabhängig künftige Profitabilität. Kurse können abrupt drehen oder um einen Durchschnitt schwanken.
Der Leitfaden definiert Beobachtungen, keine vollständige Einstiegsstrategie. Größe, Ungültigkeit, Haltedauer, zulässige Notierungen und Ordergrenzen brauchen vorherige Regeln. Eine spätere günstige Kreuzung repariert keinen zuvor abgelehnten Einstieg eines anderen Modells.
13. Beide ausführbaren Kursseiten berücksichtigen
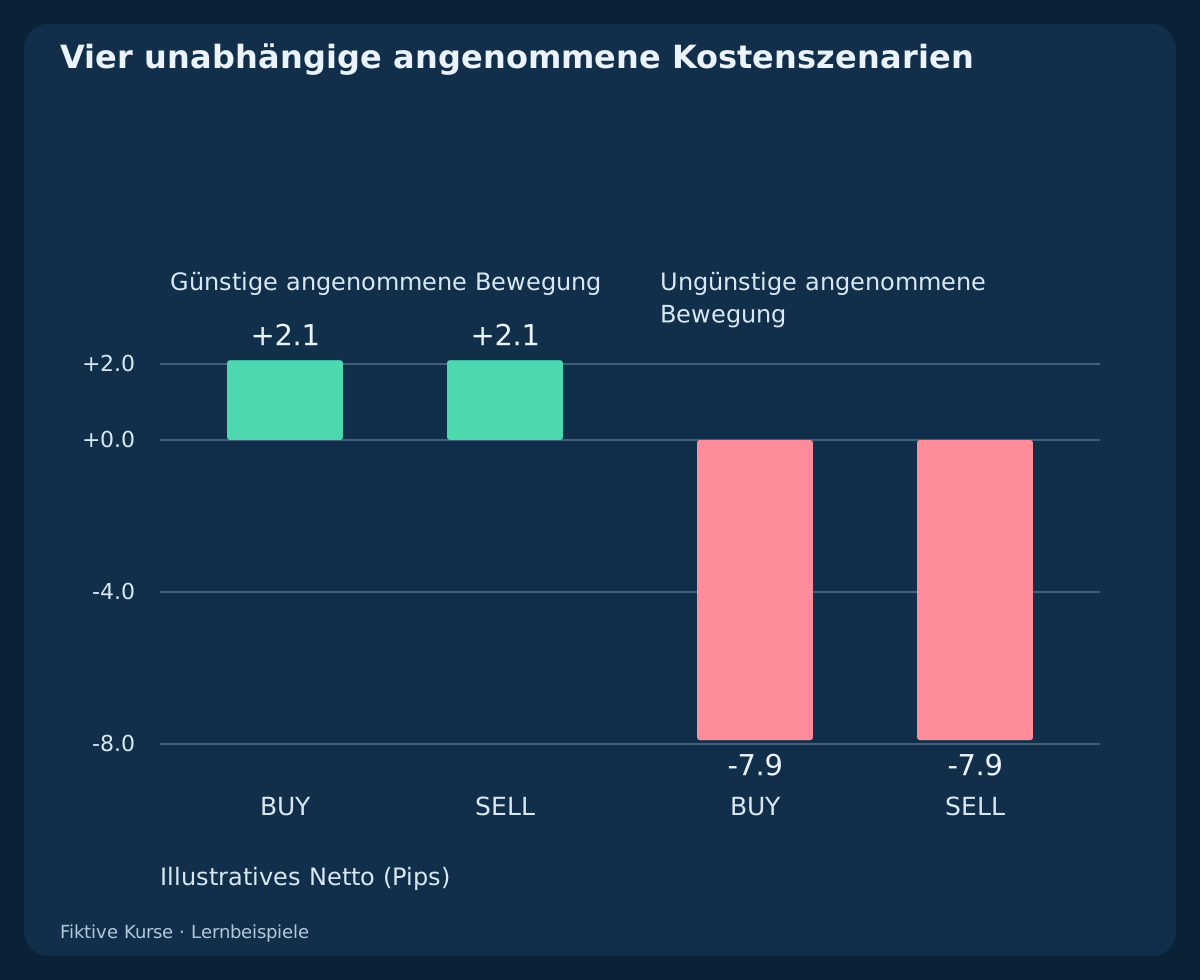
Vier unabhängige angenommene Szenarien verwenden 1.2 pip Spread und anfänglich Bid/Ask 1.10000/1.10012. Eine günstige gerichtete Bid-Bewegung von 5 pips ergibt bei BUY und SELL brutto 3.8 pips, eine ungünstige Bewegung um fünf Pips −6.2 pips.
BUY eröffnet zum Ask und schließt zum Bid; SELL eröffnet zum Bid und schließt zum Ask. Die angenommenen Kurszeitpunkte sind 2026-10-20 07:00:05 UTC und 08:00:05 UTC. Sie sind von den Indikatorverläufen unabhängig, keine beobachteten Ausführungen oder Kreuzungsergebnisse.
14. Kostenannahmen von Ergebnissen trennen
Ziehe 0.7 pip Rundlaufkommission und 1 pip Slippage-Reserve bei angenommener Finanzierung null ab. Illustrativ bleiben +2.1 pips im günstigen und −7.9 pips im ungünstigen Fall. Die Reserve ist keine gemessene Slippage.
Bei 0.10 lot und angenommenen 10 USD per pip per lot im USD-Konto entspricht das +2.10 USD beziehungsweise −7.90 USD. Andere Instrumente, Kontowährungen und Haltedauern erfordern andere Rechnungen. Ein positives konstruiertes Beispiel ist kein erwarteter Ertrag.
15. Mit CSV nachrechnen
Die erste CSV enthält 408 fiktive Kerzen, vier Referenzmittel, die alternative Initialisierung und Ereigniskennzeichen. Leere Felder bedeuten nicht verfügbar. Die Tabelle isoliert den konstanten Kurs; sichtbare Rundung entscheidet keine Kreuzung.
Die zweite CSV trennt zwanzig jüngste Einzelgewichte und das Gesamtgewicht des Startmittels. Die dritte enthält nur die vier unabhängigen Annahmen zu Notierungen. Rechne mit voller Präzision und getrennten Verläufen. Konstante Kurse müssen gleiche gültige Mittel und keine erfundenen Ereignisse ergeben.
Sechs fiktive H1-OHLC-Verläufe und SMA/EMA-Rechnungen herunterladen (CSV)
Endliche SMA/EMA-Gewichte samt Startmittel herunterladen (CSV)
Vier unabhängige Notierung- und Kostenszenarien herunterladen (CSV)
| Index | UTC-Schlussgrenze | Bid-Schluss | EMA20 | SMA20 | Close−EMA (Pips) |
|---|---|---|---|---|---|
| 19 | 2026-10-19 20:00:00 UTC | 1.10005 | 1.10010250 | 1.10010250 | -0.525000 |
| 20 | 2026-10-19 21:00:00 UTC | 1.10005 | 1.10009750 | 1.10010500 | -0.475000 |
| 21 | 2026-10-19 22:00:00 UTC | 1.10005 | 1.10009298 | 1.10000750 | -0.429762 |
| 22 | 2026-10-19 23:00:00 UTC | 1.10005 | 1.10008888 | 1.10001000 | -0.388832 |
| 23 | 2026-10-20 00:00:00 UTC | 1.10005 | 1.10008518 | 1.10001250 | -0.351801 |
16. Eine vollständige Strategie getrennt bewerten
Lege vor Ausführungstests Eingabe, Methode, Perioden, Startwert, Toleranz, Ereignis und Lückenbehandlung fest. Trenne spätere Bewertung und Parameterwahl, berücksichtige realistische Kosten und untersuche abgelehnte Signale ebenso wie angenommene.
Die bestehende Trend-Pullback-Strategie mit gleitenden Durchschnitten hat eigene Kurs- und Risikoregeln. Ein Modell für neue Kreuzungen braucht eine weitere vollständige Spezifikation. Diese Beispiele erklären Rechnung und Grenzfälle, ohne Trefferquote, Drawdown oder handelbaren Vorteil zu schätzen.
Häufige Fragen
Ist EMA im Forex besser als SMA?
Keine Formel belegt einen profitablen Vorteil. EMA gewichtet den jüngsten Kurs stärker, SMA nutzt gleiche Gewichte im endlichen Fenster. Bewerte die gesamte Strategie unabhängig.
Kann der Kurs SMA ohne Bewegung kreuzen?
Ja. Ein alter Schlusskurs kann herausfallen und SMA über den unveränderten aktuellen Kurs bewegen. Das Fensterwechsel-Beispiel zeigt es.
Verwendet EMA20 nur zwanzig Schlusskurse?
Nein. Nach der Initialisierung bleiben ältere Informationen rekursiv enthalten. Das Gewicht des Startmittels ist im Diagramm sichtbar.
Wie viele Aufwärmkerzen reichen?
Keine allgemeine Zahl garantiert jede Toleranz. Definiere Startwert und Historie und prüfe den verbleibenden Fehler.
Ist jede Kerze oberhalb ein neues Ereignis?
Nein. Oberhalb ist ein Zustand. Ein Ereignis braucht zwei verfügbare Beobachtungen und die festgelegten Ungleichungen.
Sind die Grafiken Backtestergebnisse?
Nein. Die Verläufe sind fiktiv, die Notierungen getrennte Annahmen. Es gibt keine beobachteten Trades oder gemessene Profitabilität.
Quellen und Untersuchungshinweise
Die Primärquellen beschreiben Durchschnitte und iMA-Parameter. Sechs fiktive Verläufe, SMA-Startwerte, endliche Gewichte und angenommene Notierungen sind eigene Lernkonstruktionen. Sie belegen weder identische Terminalinitialisierung noch Profitabilität.
Lernleitfaden mit fiktiven Kursen und unabhängigen Annahmen zu Notierungen; keine beobachteten Orders, historischen Backtests, gemessenen Vorteile oder Garantien.