

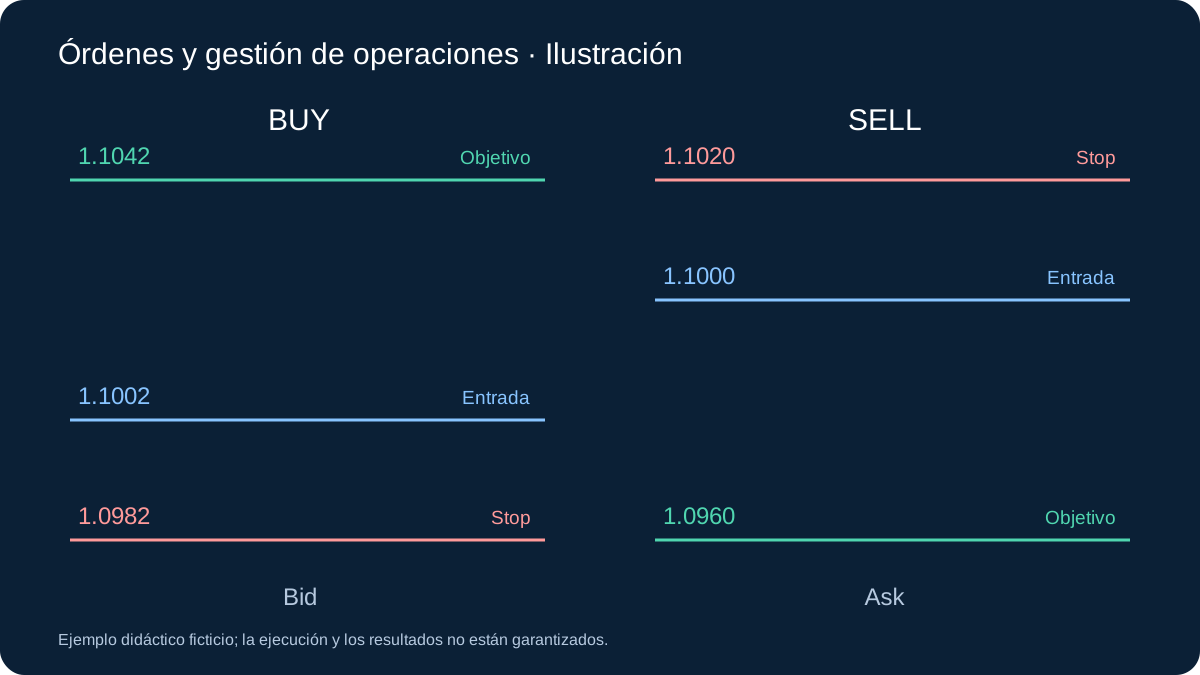
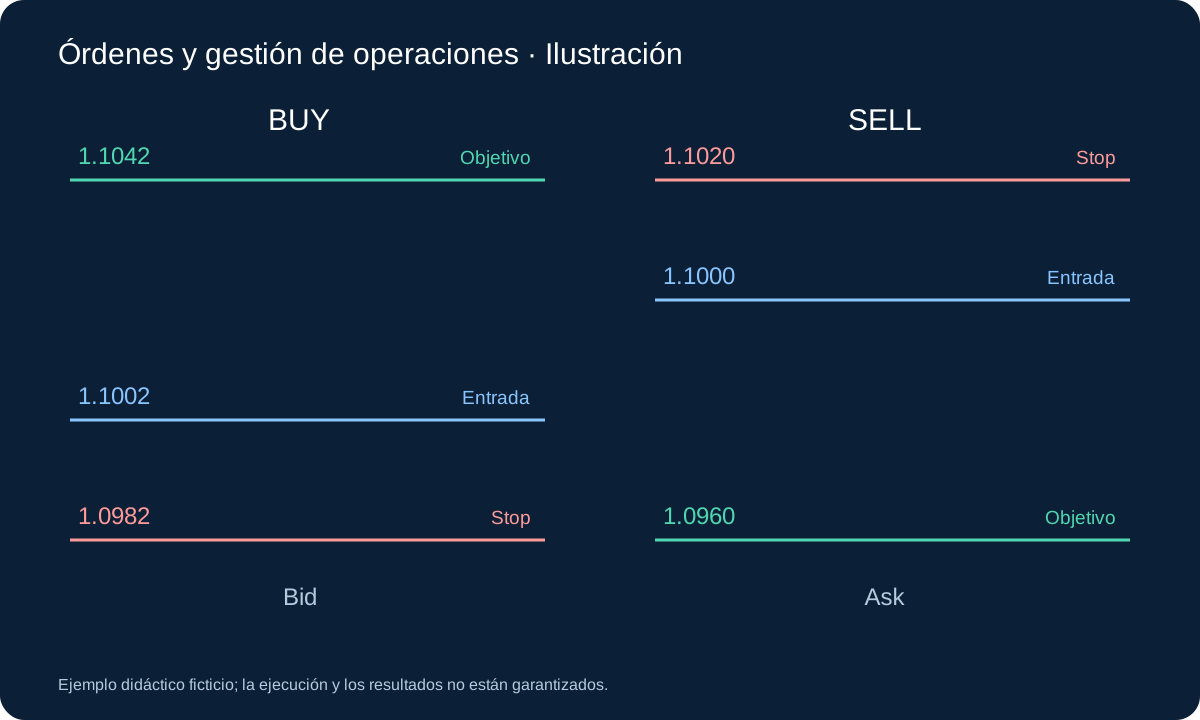
Un stop fija una condición de salida, no una pérdida máxima garantizada. El objetivo tampoco indica la probabilidad de alcanzarlo. Conectamos ambos niveles con precios ejecutables, lotes y costes; todas las cifras son supuestos didácticos ficticios.
1. Primero la invalidación, después el volumen
Define qué invalida la idea: nivel estructural, distancia de volatilidad o regla fija. Distingue un Stop Loss aceptado por el servidor de una salida del EA tras cierre de vela; esta última puede actuar bastante más allá del nivel.
Elige el objetivo por separado mediante una referencia o múltiplo declarado. Si falta recorrido, omite la entrada en vez de estrechar el stop solo para mejorar la ratio. Fija niveles iniciales y registra cada modificación posterior como otra decisión.
2. Usa el lado ejecutable de la cotización
BUY entra en Ask y sale en Bid; su stop inicial suele quedar debajo y el objetivo encima. SELL entra en Bid y sale en Ask, con stop inicial arriba y objetivo abajo. Un stop protector posterior puede superar el precio de entrada.
BUY ejecutada en Ask 1.1002, stop Bid 1.0982 y objetivo Bid 1.1042: riesgo de 20 pips y beneficio potencial de 40 pips. Las distancias parten de la entrada ejecutable e incluyen ya el spread de apertura. Medir solo desde el Bid inicial daría otra distancia.
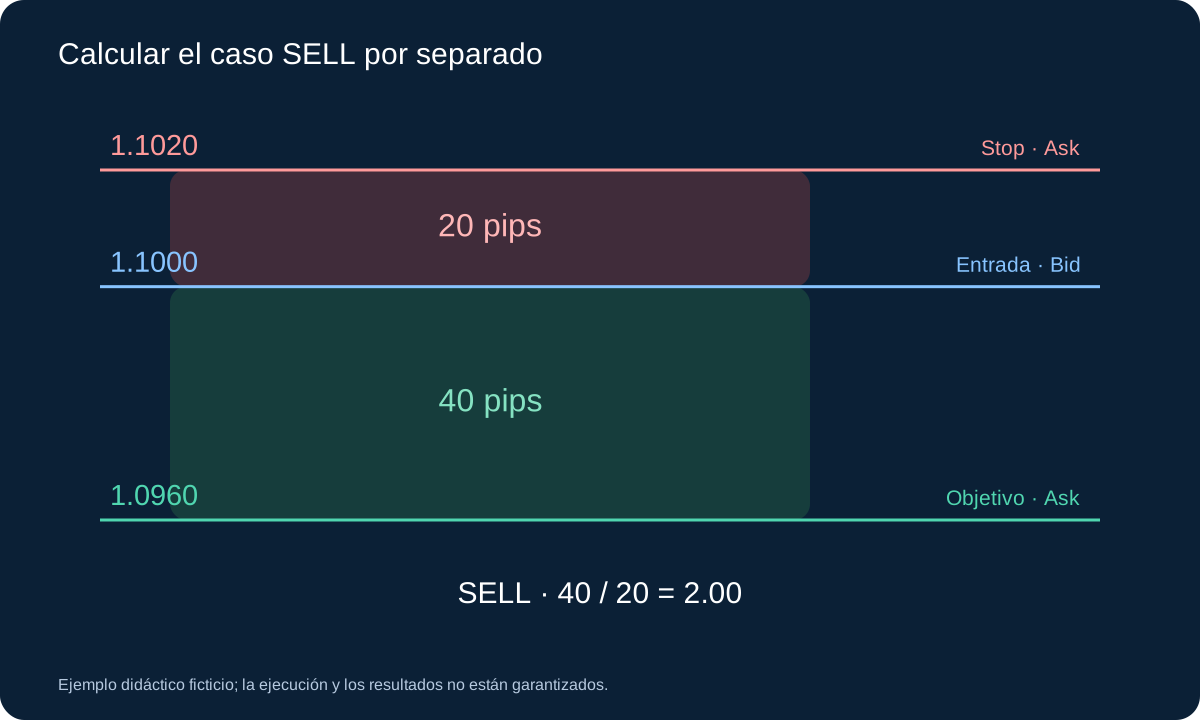
3. Calcular el caso SELL por separado
Supón SELL ejecutado en Bid 1.1000 con Ask 1.1002, stop Ask 1.1020 y objetivo Ask 1.0960. El riesgo ejecutable es (1.1020 − 1.1000) / 0.0001 = 20 pips; el recorrido objetivo es (1.1000 − 1.0960) / 0.0001 = 40 pips. El stop está arriba y el beneficio potencial abajo. Cerrar inmediatamente en Ask ya perjudica en 2 pips.
Con spread constante de 2 pips, Bid 1.0960 no alcanza el objetivo Ask: Ask sería 1.0962. Ask 1.0960 correspondería a Bid 1.0958. Con las mismas hipótesis de ejecución exacta y costes, la aritmética monetaria coincide con la del BUY. Otro recorrido Ask o precio de ejecución cambia el resultado; la simetría del gráfico no demuestra ejecución histórica.
4. Calcula lotes con el presupuesto de pérdida
Supón EURUSD, cuenta USD, contrato de 100,000 EUR por lote, USD 10 por pip y lote, patrimonio USD 10,000 y presupuesto ilustrativo del 1%, USD 100. En otra moneda de cuenta convierte el valor del pip con un tipo contemporáneo adecuado y verifica el contrato.
Añade USD 7 de comisión de ida y vuelta por lote y 2 pips de deslizamiento adverso al stop, USD 20 por lote. La pérdida estimada es 20 × 10 + 7 + 20 = USD 227 por lote. Con paso 0.01, redondea 100 / 227 hacia abajo: 0.44 lotes arriesgan USD 99.88; 0.45, USD 102.15.
Consulta la guía de tamaño de posición y conversión de divisas.
loss_per_lot = 20 × 10 + 7 + 2 × 10 = 227 USD; lots = floor((100 / 227) / 0.01) × 0.01 = 0.44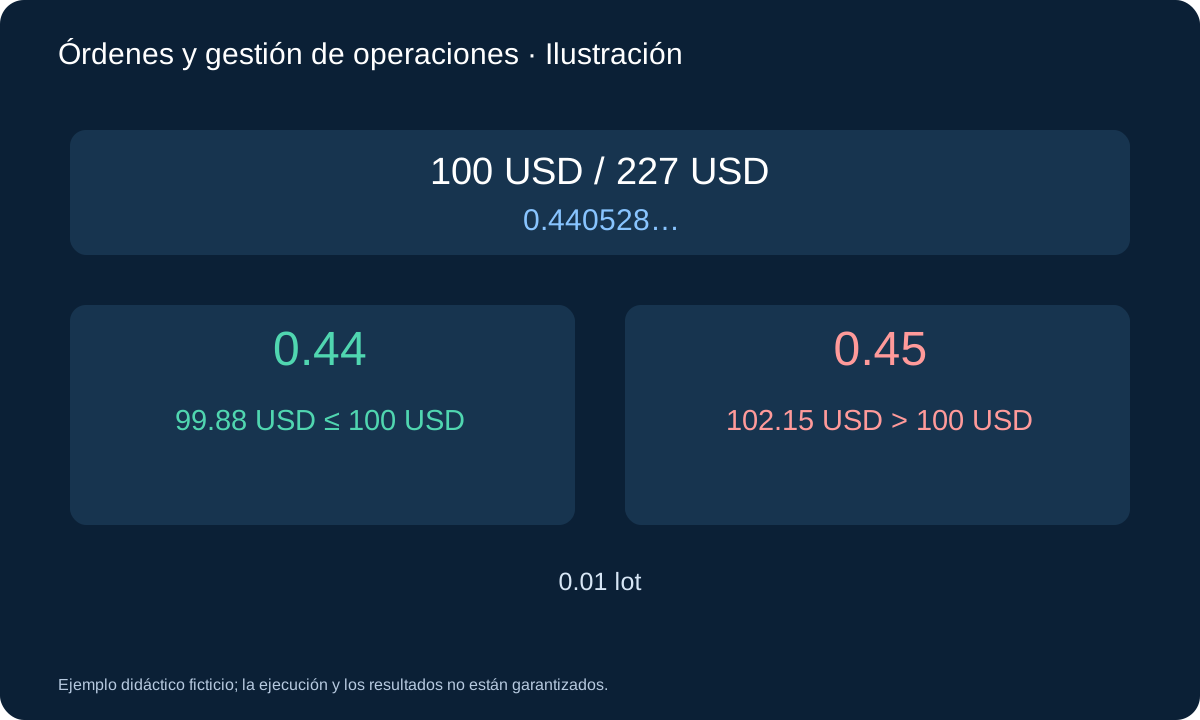
5. Separar contrato, pip y moneda de la cuenta
En EURUSD, EUR es la divisa base y USD la cotizada. Un contrato de 100,000 unidades con pip de 0.0001 da 100,000 × 0.0001 = USD 10 por pip y lote. Este valor depende del contrato y la divisa cotizada. Con cinco decimales, un point suele ser 0.00001: el pip equivale a 10 points. El tick mínimo ejecutable debe verificarse aparte.
Si la cuenta está en EUR y EURUSD vale 1.1000, USD 10 equivalen aproximadamente a EUR 9.09 por pip y lote con esa conversión ilustrativa. En una cuenta real usa el lado y tipo aplicables; pueden cambiar entre el cálculo y la salida. Para otros instrumentos consulta contrato o valor del tick en moneda de la cuenta. No copies USD 10 a un par con yen, al oro o a un índice.
6. Una distancia bruta 2:1 produce menos en neto
Con 0.44 lotes, la pérdida bruta de 20 pips es USD 88.00 y el objetivo de 40 pips gana USD 176.00. Comisión: USD 3.08; colchón por deslizamiento del stop: USD 8.80. Resultado supuesto: pérdida neta USD 99.88 o ganancia neta USD 172.92, sin swap ni deslizamiento del objetivo.
La ratio neta es aproximadamente 1.73:1, aunque las distancias siguen en 2:1. Es una estimación, no un límite de pérdida real. Gaps, conversión monetaria, financiación, cargos y mayor deslizamiento pueden cambiar el resultado. Recalcula con las ejecuciones reales.
net_win / net_loss = 172.92 / 99.88 ≈ 1.73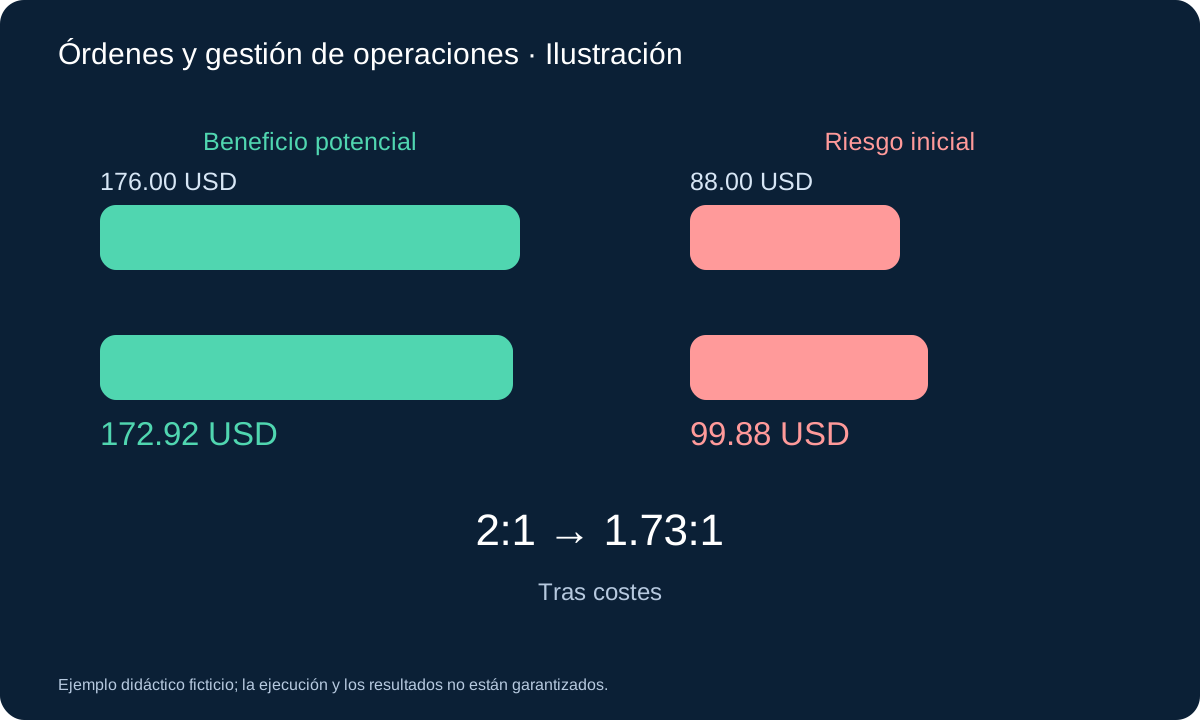
7. Someter la pérdida estimada a escenarios adversos
Mantén entrada, stop de 20 pips, USD 10 por pip y comisión de ida y vuelta de USD 7 por lote. Cambia solo el deslizamiento adverso del stop. Son escenarios alternativos, no tres resultados realizados. El margen de 2 pips es una hipótesis de cálculo, no un límite que deba respetar el bróker.
| Deslizamiento adverso del stop | Pérdida neta con 0.44 lotes | Frente al presupuesto de USD 100 |
|---|---|---|
| 0 pips | 91.08 USD | Dentro del presupuesto |
| 2 pips | 99.88 USD | Dentro del presupuesto |
| 8 pips | 126.28 USD | Supera el presupuesto |
Con margen de 8 pips, la pérdida estimada por lote sería USD 287. Recalcular antes de entrar da 0.34 lotes y USD 97.58. No justifica ampliar el stop después de entrar. Si el lote mínimo resulta excesivo, la operación no cabe en el presupuesto. Más margen libre no corrige un riesgo de pérdida sobredimensionado.
8. La ratio no proporciona probabilidad de acierto
Con ganancias constantes W y pérdidas L, el equilibrio exige p = L / (W + L). +2R/−1R da 33.3% antes de costes; USD 172.92 frente a USD 99.88 da aproximadamente 36.6%. Ninguno estima la tasa de acierto futura de esta estrategia.
Las salidas y los costes reales varían. Usa la distribución de resultados netos y define R de forma estable: riesgo de precio, pérdida neta estimada y presupuesto no son el mismo denominador. No reduzcas retrospectivamente R después de un cierre parcial para mejorar la rentabilidad publicada.
p_break_even = 99.88 / (172.92 + 99.88) ≈ 36.6%9. Contrastar el pago con una distribución explícita
Imagina 50 resultados con ganancia neta hipotética de USD 172.92 y pérdida de USD 99.88. Veinte ganancias y treinta pérdidas dan 20 × 172.92 − 30 × 99.88 = USD 462.00. Quince ganancias y treinta y cinco pérdidas dan 15 × 172.92 − 35 × 99.88 = −USD 902.00. Los niveles son iguales; cambia la distribución, que el ratio no proporciona.
Es una comparación didáctica, no una estimación de dependencia, confianza o beneficio futuro. En la práctica hay salidas variables y pérdidas excepcionales. Antes de enviar confirma cotización, costes, volumen redondeado hacia abajo y protección aceptada. Después concilia el resultado neto con la estimación y conserva el denominador original. Evalúa una serie completa y datos de validación intactos.
10. Establece qué hacer si falla la protección
Comprueba distancias, tick, escalón de lotes, mercado disponible y respuesta del servidor. Enviar no demuestra que el stop esté colocado. Si se rechaza tras abrir, define antes la respuesta, por ejemplo intentar cerrar inmediatamente y emitir una alerta; reintentos ilimitados no son una política de riesgo.
Un Stop Loss ordinario puede ejecutarse más allá por un gap. La salida local también depende de conexión y ejecución disponible. Alejar el stop aumenta la exposición y exige revisar todo el riesgo abierto. Margen y apalancamiento no sustituyen este cálculo.
11. Valida stop y objetivo como una regla completa
Compara reglas completas en los mismos datos separados cronológicamente, incluyendo spread, comisión, financiación y ejecuciones realistas. Registra stops, objetivos, salidas temporales, protección rechazada y velas ambiguas. OHLC no indica el orden si una vela toca stop y objetivo.
Examina esperanza neta, drawdown, pérdidas extremas, muestra y sensibilidad a parámetros cercanos. Un objetivo lejano puede reducir aciertos y alargar la operación; un stop estrecho eleva costes relativos. Confirma en datos intactos y realiza prueba forward sin reajustar tras cada pérdida.
Preguntas
¿El stop garantiza el presupuesto de pérdida?
No. Es una instrucción de salida. Gaps, deslizamiento, falta de mercado o protección rechazada pueden causar una pérdida mayor. Los colchones del cálculo son supuestos, no garantías.
¿Debo mover el objetivo para mantener 2:1?
Define esa política antes de probar. Mover el objetivo crea otra regla de salida y puede cambiar duración y resultados. No es necesario restablecer continuamente la ratio inicial.
Fuentes y alcance
MetaQuotes documenta las salidas y restricciones de distancia. La aritmética, los costes y el método de validación son ejemplos propios. No establecen un porcentaje personal adecuado ni parámetros rentables.
Ejemplo didáctico ficticio; la ejecución y los resultados no están garantizados.