

Alligator réunit trois moyennes lissées du milieu de chaque bougie. Son décalage horizontal prête facilement à confusion : une valeur calculée sur une bougie est tracée plusieurs emplacements à droite. Nous distinguons calcul, position graphique et disponibilité des données à partir de cotations Bid historiques EUR/USD.
1. Ce que mesure Alligator
La mâchoire bleue est la ligne lente, les dents rouges la ligne intermédiaire et les lèvres vertes la ligne rapide. Toutes appliquent SMMA à (High+Low)/2. Elles décrivent un contexte de prix lissé, pas les transactions, le flux d’ordres ou le nombre d’acheteurs et de vendeurs.
Sommeil, réveil et alimentation sont des métaphores visuelles. Affirmer qu’une longue phase calme entraîne une tendance rentable demande une autre étude. Nous utilisons des comparaisons explicites entre lignes.
2. Distinguer périodes et décalages
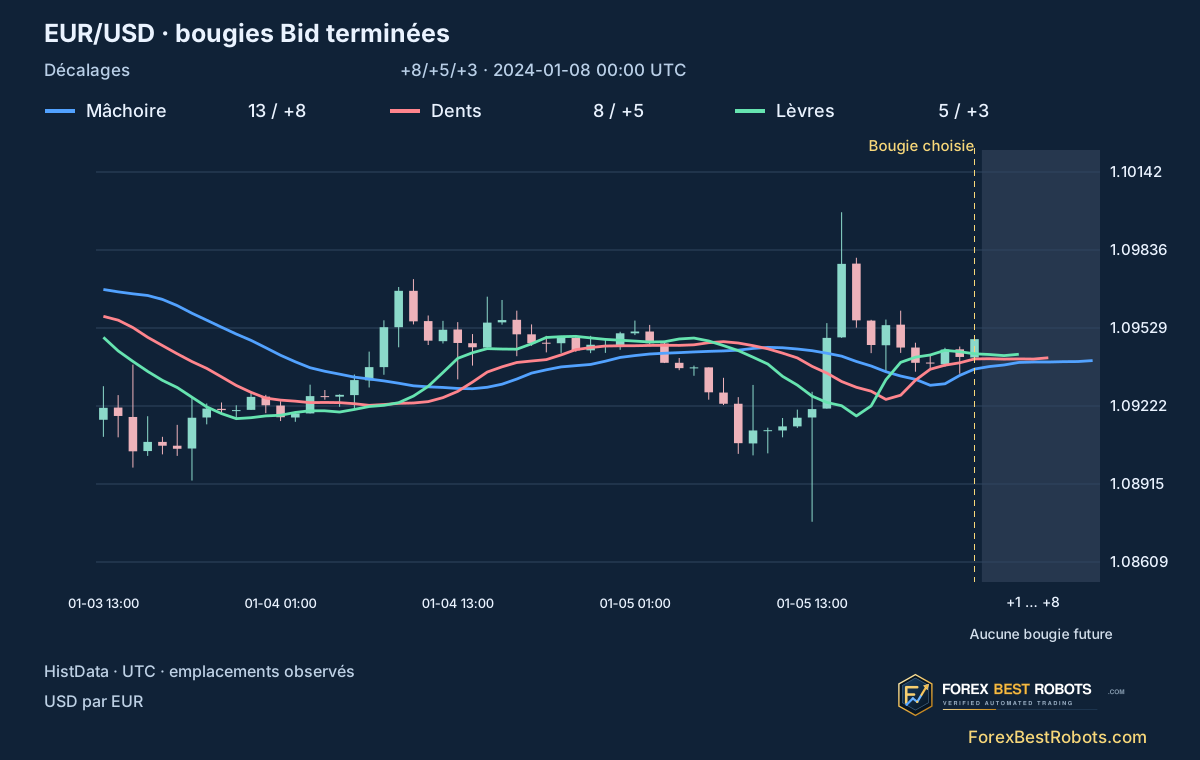
La mâchoire utilise une période de 13 et un décalage de +8 ; les dents, 8 et +5 ; les lèvres, 5 et +3. La période compte les bougies utilisées. Le décalage modifie la position du tracé ; il ne prévoit pas le prix à cet horizon.
H1 et H4 appliquent les mêmes réglages à des séries différentes. Les lignes H4 sont recalculées sur les plus hauts et plus bas H4, et non prélevées dans les lignes H1. Le mode sans décalage sert de comparaison pédagogique.
Jaw: N=13, s=+8
Teeth: N=8, s=+5
Lips: N=5, s=+3
3. Calculer le milieu, l’amorce et SMMA
Pour chaque bougie observée, M=(High+Low)/2. La première SMMA de période N est la moyenne arithmétique des N premiers milieux. Ensuite : ((N−1)×SMMA précédente+M actuel)/N. Avant N observations, la valeur est indisponible et n’est pas remplacée par zéro.
Cette reproduction commence le 2024-01-02 à 00:00 UTC. Un terminal MT4 disposant de davantage d’historique peut avoir une autre amorce et d’autres valeurs initiales. L’initialisation fait partie de la méthode. Les calculs précèdent l’arrondi d’affichage.
M[i] = (High[i] + Low[i]) / 2
SMMA[N−1] = Σ(M[0..N−1]) / N
SMMA[i] = ((N−1) × SMMA[i−1] + M[i]) / N
Displayed[i] = SMMA[i−s]
4. Retrouver la bougie à l’origine du tracé
Pour une position sélectionnée i et un décalage positif s, la valeur affichée au-dessus de i est SMMA[i−s]. Le nouveau calcul SMMA[i] est tracé en i+s. Un calcul actuel peut donc exister alors que la valeur antérieure nécessaire au tracé est encore indisponible.
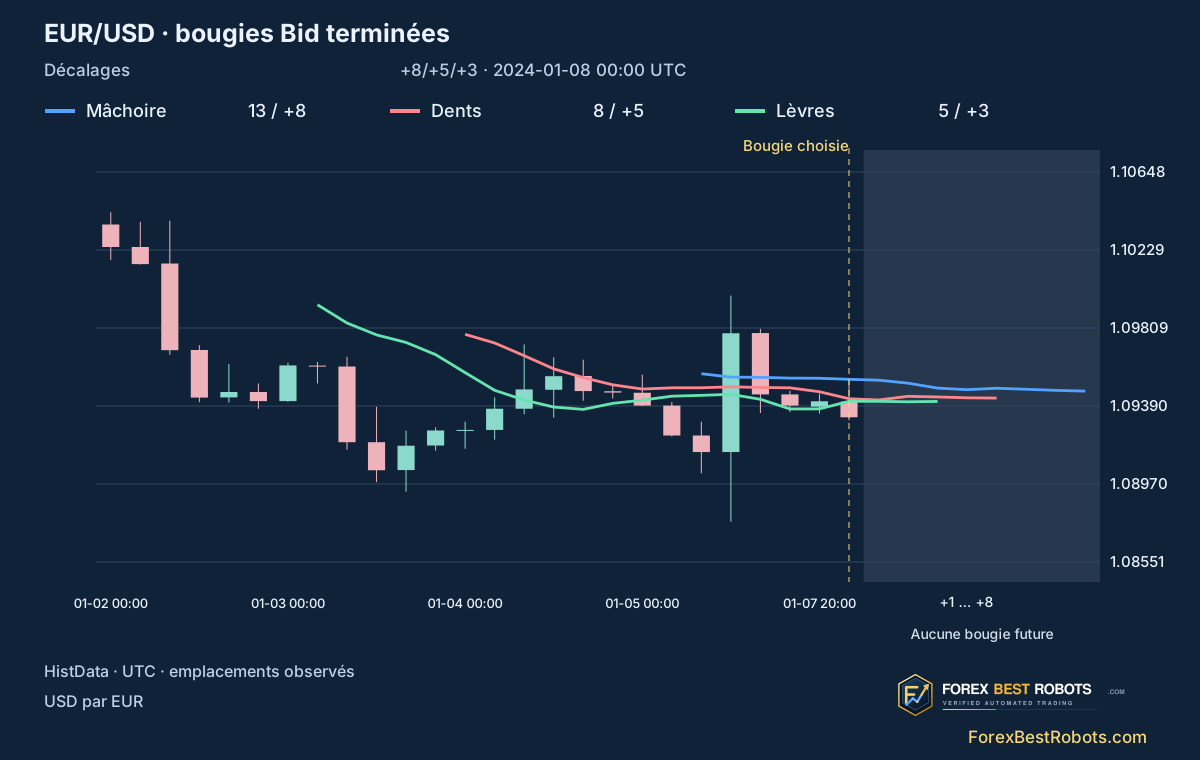
Le premier calcul de la mâchoire existe à l’indice 12, mais son premier tracé apparaît à l’indice 20. Les premiers indices tracés des dents et des lèvres sont 12 et 7, avec une numérotation depuis 0. Il s’agit d’emplacements de bougies observées : aucun remplissage artificiel des week-ends ou intervalles vides.
5. Lire l’ordre et l’écartement des lignes
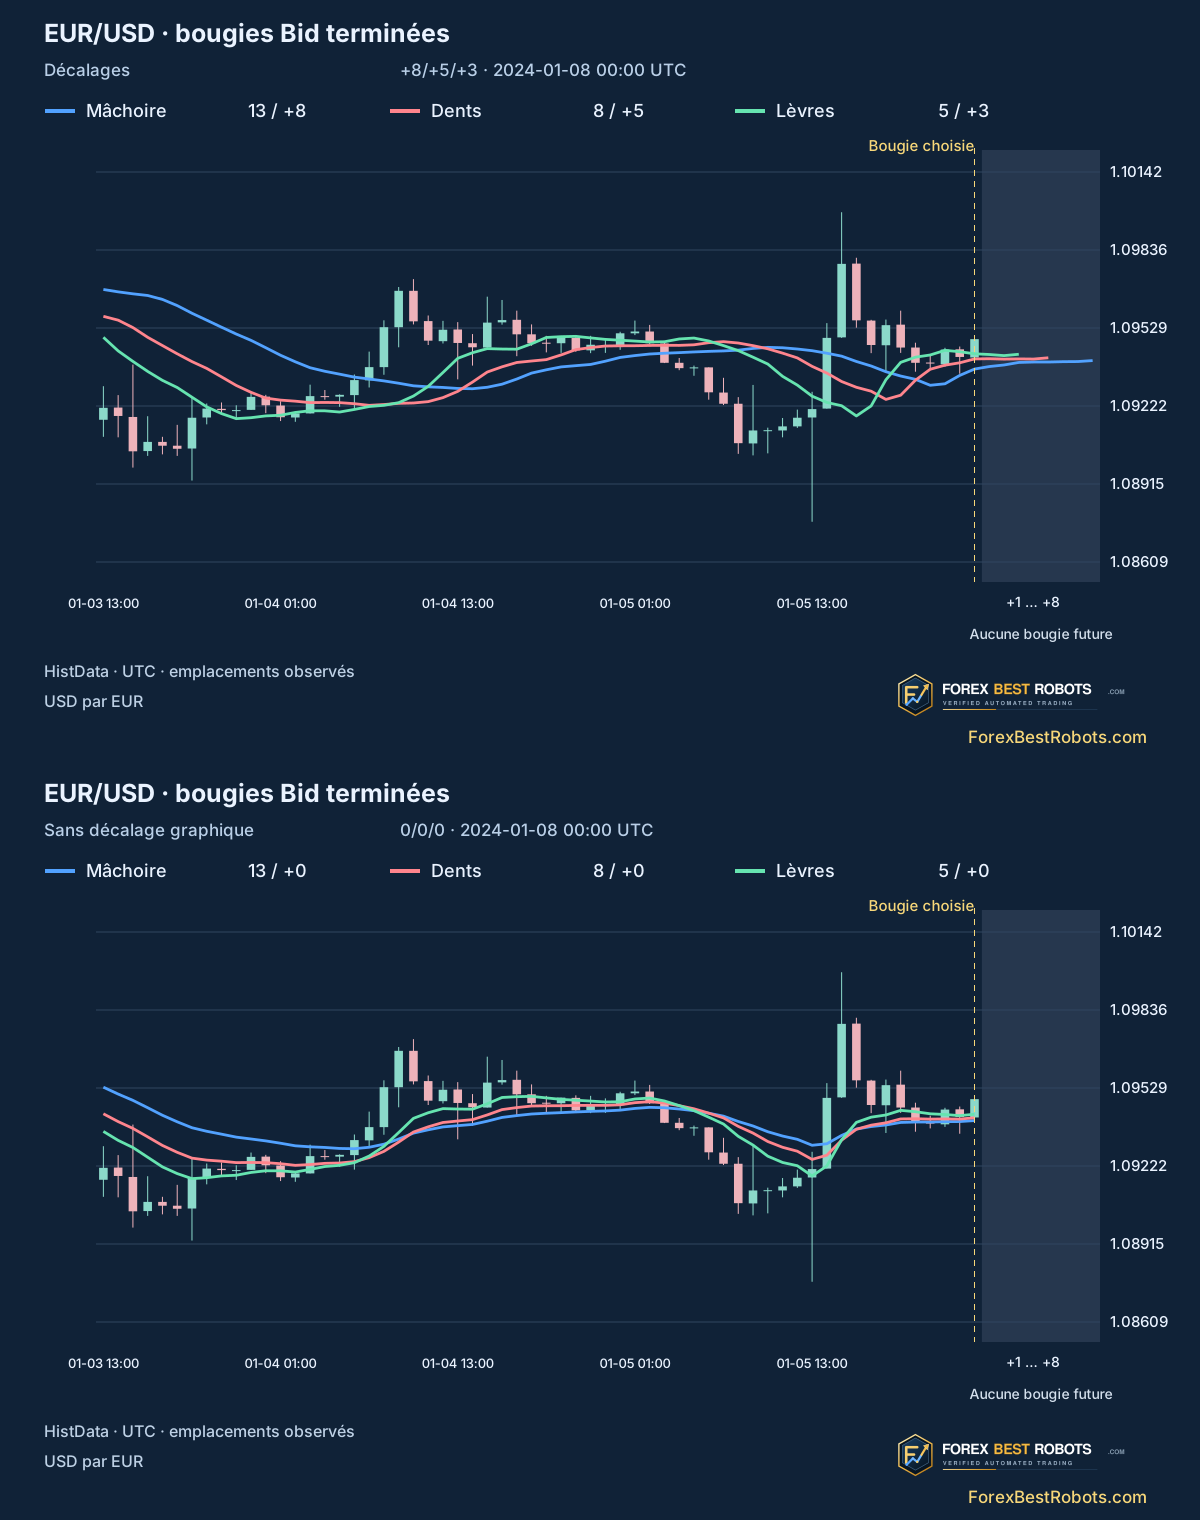
Nous appelons haussier l’ordre lèvres>dents>mâchoire au même emplacement tracé, et baissier l’ordre lèvres<dents<mâchoire. Toute autre disposition disponible, égalité comprise, est mixte. Cela ne démontre ni marché latéral ni poursuite du mouvement.
La largeur vaut max(mâchoire,dents,lèvres)−min(mâchoire,dents,lèvres), en pips. Ce n’est ni ATR, ni spread, ni objectif. Un nouvel ordre peut résulter de l’avancement d’anciennes valeurs sources, sans grand mouvement de prix actuel.
6. Utiliser des bougies terminées et comparer H1/H4
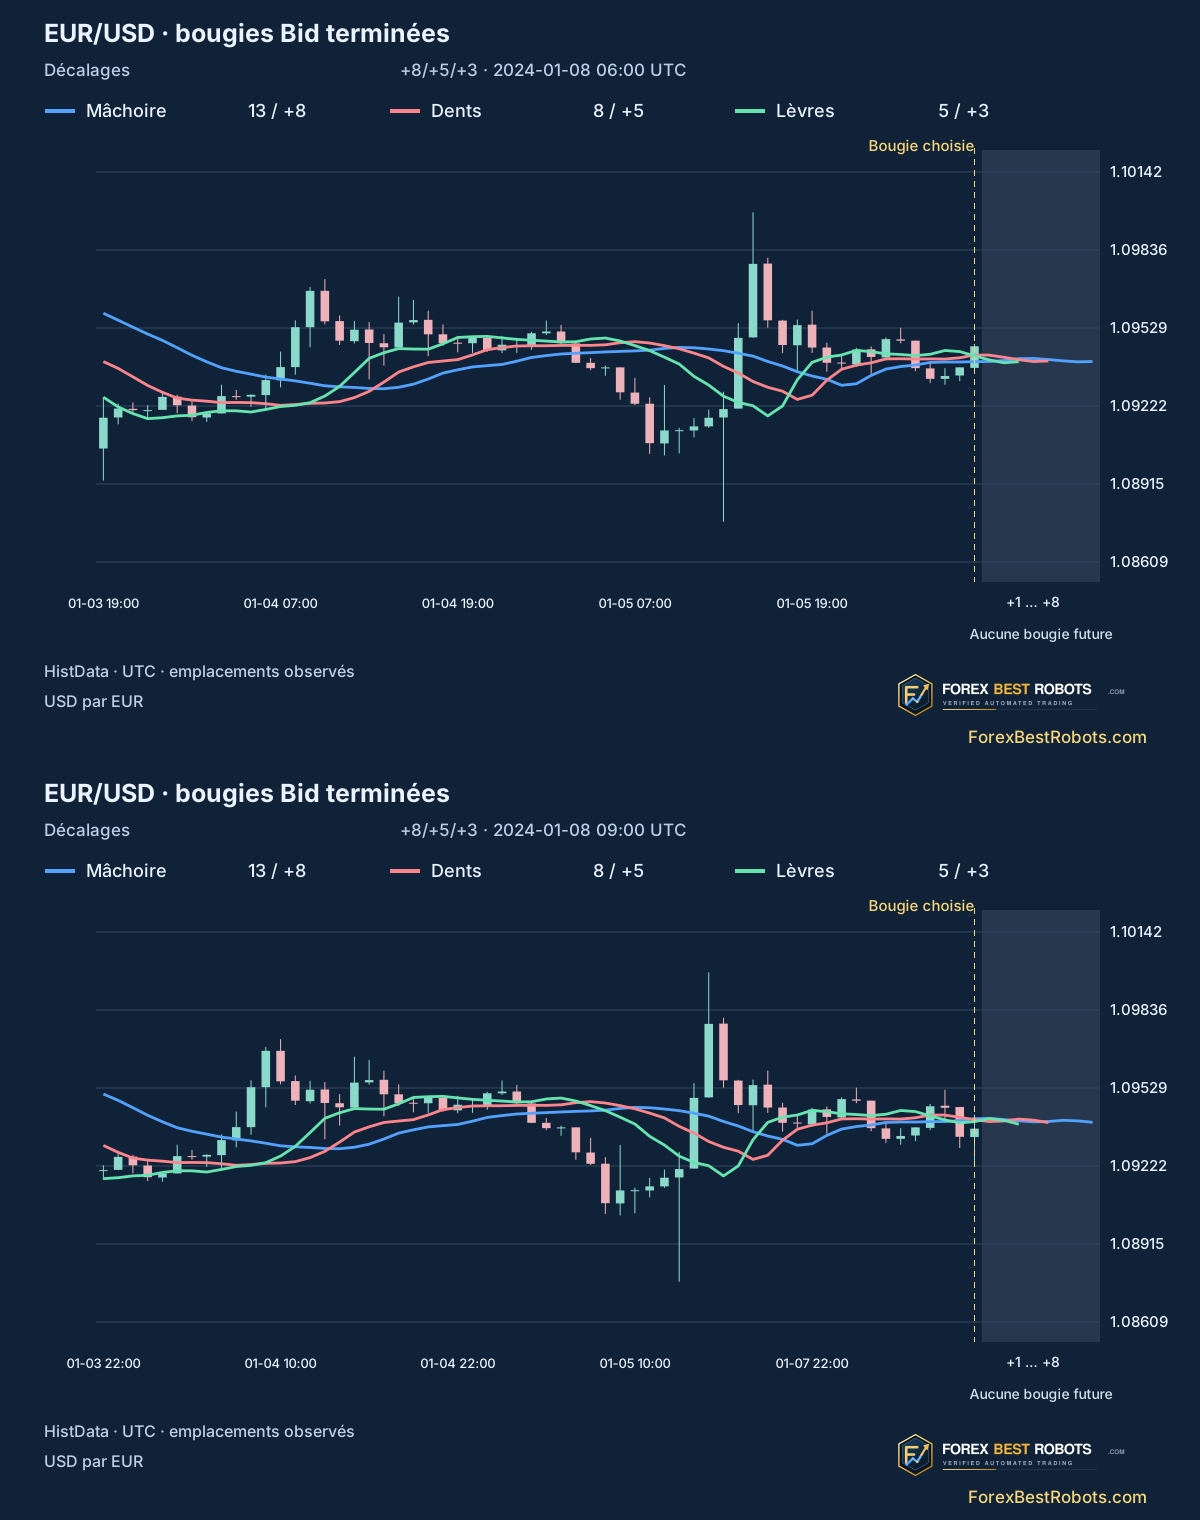
L’étiquette indique le début UTC ; la bougie est complète à la fin de son intervalle, borne finale exclue. La bougie H1 de 10:00 utilise les observations de 10:00 jusqu’avant 11:00. Ses extrêmes définitifs sont inconnus à 10:00. Le lecteur ne montre que les bougies jusqu’à l’intervalle terminé choisi.
L’archive est en EST fixe, UTC−05:00, sans changement saisonnier ; nous ajoutons cinq heures. Les bougies H4 commencent à 00:00, 04:00, puis toutes les quatre heures UTC. Les limites du courtier peuvent différer. Les intervalles vides sont omis ; le nombre d’observations ou de minutes ne garantit pas une couverture complète.
7. Examiner chaque bougie et la source des lignes
Choisissez une bougie terminée puis changez le mode de tracé : la sélection reste identique. Le tableau distingue la nouvelle SMMA de l’ancienne valeur tracée au-dessus de cette bougie.
Accéder à un exemple documenté :
Seules les bougies terminées jusqu’à la sélection apparaissent. À droite, aucune bougie future observée.
Sur un écran étroit, faites défiler le graphique horizontalement pour lire toutes les étiquettes.
Bougie choisie et contexte tracé
- Intervalle des données — UTC
- —
- Valeurs complètes disponibles à
- —
- Bid : ouverture / plus haut / plus bas / clôture
- —
- Milieu (High+Low)/2
- —
- Ordre des lignes tracées
- —
- Largeur de l’enveloppe — pips
- —
- Observations / minutes observées (durée en minutes)
- —
Retrouver calcul et position graphique
| Ligne | Période | Décalage — bougies | Nouvelle SMMA de la bougie choisie | Valeur tracée à la position choisie | Bougie source — début UTC |
|---|
Prix affichés avec cinq décimales ; calculs et comparaisons sans arrondi. Cotation : USD pour un EUR.
8. Vérifier les réglages dans MT4
Ouvrez Alligator dans le groupe Bill Williams. Vérifiez les périodes et décalages, la méthode Smoothed et Median Price (HL/2). Conservez suffisamment d’historique et comparez symbole, découpage des bougies et données antérieures.
Dans iAlligator, les paramètres de décalage graphique des lignes et le dernier paramètre shift, qui choisit une position du tampon par rapport à la bougie actuelle, sont distincts. Nous ne revendiquons aucun essai MT4 en direct ni correspondance exacte avec un flux non précisé. Un EA doit vérifier son propre alignement tampon/graphique.
9. Définir un plan de transaction complet
L’ordre des lignes ne précise ni entrée, ni expiration, ni stop, ni sortie. Une stratégie doit choisir valeurs tracées ou calculs non décalés, moment d’acceptation du signal terminé et première cotation admissible. Ces choix précèdent l’examen des résultats.
Les bougies utilisent Bid. Un achat entre à Ask et sort à Bid ; une vente entre à Bid et sort à Ask. Spread, commission, glissement et financement nocturne éventuel appartiennent au test. Un contact sur un graphique Bid ne démontre pas une exécution.
10. Comprendre la portée des exemples
Les exemples sont les premières dispositions tracées haussière, baissière et mixte en H1 à partir du 2024-01-08 à 00:00 UTC, et la première disposition H4 disponible depuis cet instant. La sélection dépend de l’indicateur, pas des rendements ultérieurs. Les données dérivées retenues sont téléchargeables.
Une paire et une archive illustrent calcul et chronologie. Elles n’établissent ni taux de réussite ni avantage de trading. Aucune transaction ni performance de compte simulée n’est présentée ; les stratégies nécessiteront leurs règles fixées et une évaluation avec frais.
Questions fréquentes
Alligator prévoit-il les prix huit bougies à l’avance ?
Non. La valeur de mâchoire calculée sur une bougie terminée est tracée huit emplacements à droite. Aucun prix futur n’est fourni.
Pourquoi les valeurs diffèrent-elles entre terminaux ?
Historique, initialisation, cotations Bid, limites des bougies et réglages peuvent différer. Comparez ces entrées avant les chiffres arrondis.
13/8/5 désigne-t-il les décalages ?
Non. Ce sont les périodes de mâchoire, dents et lèvres. Leurs décalages positifs standard sont 8/5/3 bougies.
Une valeur de bougie terminée peut-elle changer ?
À données terminées, réglages et initialisation fixes, le calcul est déterministe. Une bougie en formation peut évoluer ; un historique révisé ou étendu peut modifier la reconstruction.
Un ordre haussier impose-t-il un achat immédiat ?
Non. Il décrit trois valeurs tracées, sans définir entrée, risque, frais ni espérance positive.
Alligator est-il meilleur en H1 ou H4 ?
Ce guide explique les deux calculs sans classer leur rentabilité. Il faudrait des règles précises, des frais cohérents et des périodes d’évaluation séparées.
Données, horaires et reproductibilité
Données : archive HistData EUR/USD Generic ASCII de cotations tick Bid/Ask de janvier 2024, convertie d’EST fixe en UTC. Intervalles retenus : 2024-01-02 00:00 ≤ temps < 2024-02-01 04:00 UTC. H1 et H4 utilisent les observations Bid ; les intervalles vides sont omis. Les prix CSV sont en millionièmes entiers ; un pip EUR/USD vaut 100 unités.
Téléchargez les données dérivées et le calcul reproductible. Le fichier de méthode identifie l’archive d’origine par SHA-256 et sa page source ; cette archive n’est pas incluse dans le téléchargement public. Aucune transaction exécutée ou simulée.
- Données H1 et valeurs Alligator EUR/USD — CSV
- Données H4 et valeurs Alligator EUR/USD — CSV
- Données, calcul et méthode — ZIP