

Des lignes Alligator ordonnées décrivent une tendance, sans constituer une entrée. Nous attendons trois bougies H4 clôturées dans le même ordre, puis examinons uniquement le premier contact ultérieur avec Lips. Après coûts de base, le résultat historique est proche de zéro sur seulement 17 opérations.
1. Distinguer tendance et règle d’entrée
Il faut trois bougies H4 clôturées consécutives avec Lips > Teeth > Jaw à l’achat, ou Lips < Teeth < Jaw à la vente. La troisième clôture active la séquence ; cette bougie ne peut pas servir de signal de repli.
Un ordre mixte, égal ou opposé réinitialise la séquence. Le premier contact ultérieur avec Lips consomme l’occasion, même sans confirmation. Aucun deuxième repli plus avantageux n’est choisi après coup.
2. Utiliser les lignes affichées sans prix futurs
Les lignes lissent (High + Low) / 2 : Jaw utilise SMMA 13, décalage 8 ; Teeth 8 et 5 ; Lips 5 et 3. Chaque SMMA commence par la moyenne simple de ses n premières valeurs.
À la bougie t, utiliser SMMA[t − décalage]. Un tracé vers la droite n’apporte pas de prix futurs. L’heure EST fixe de la source est convertie en UTC avant de former les H4 à 00, 04, 08, 12, 16 et 20 UTC.
Median[t] = (High[t] + Low[t]) / 2
SMMA[n−1] = SMA(first n medians)
SMMA[t] = (SMMA[t−1] × (n−1) + Median[t]) / n
Displayed[t] = SMMA[t−shift]
3. Confirmer le premier contact à la clôture
Achat : clôture précédente au-dessus de Lips précédent ; premier contact avec Low ≤ Lips actuel ; clôture au-dessus de Lips et de l’ouverture. L’ordre haussier doit subsister.
Vente : clôture précédente sous Lips précédent ; High ≥ Lips actuel ; clôture sous Lips et sous l’ouverture, avec ordre baissier. Un doji ou une clôture non confirmée consomme l’occasion. Aucun signal sur bougie inachevée.
4. Entrer à la minute suivante observée
Après la fin de l’intervalle du signal, utiliser la première ouverture Bid M1 enregistrée, avec un retard maximal de quatre heures. Ignorer les cotations absentes ou plus tardives et les ouvertures déjà au-delà du stop ou sur celui-ci. Une seule position à la fois.
Ignorer un signal connu pendant l’intervalle de sortie précédent ou avant. Pas d’entrée en attente, de pyramide, de moyennage ni de martingale. L’horodatage désigne un intervalle d’une minute, pas un tick exécutable exact.
5. Fixer stop, objectif et sortie temporelle
Stop : plus bas du signal moins 1 pip à l’achat, plus haut plus 1 pip à la vente. Objectif : deux fois la distance initiale Bid–stop depuis l’entrée. Niveaux fixes. Sortie à la première ouverture M1 de la 13e bougie H4 observée depuis l’entrée, la bougie d’entrée comptant comme première.
Rejouer les plages M1 disponibles. Un saut défavorable du stop est exécuté à l’ouverture ; un saut favorable de l’objectif reste plafonné à l’objectif. Si les deux niveaux figurent dans la même minute avec ouverture entre eux, choisir le stop en premier. À l’échéance, seule l’ouverture est examinée, avec priorité aux sauts des niveaux.
6. Distinguer coût supposé et spread mesuré
Base : 1,5 pip par opération complète plus 0,2 pip par minuit UTC franchi. Coûts majorés : 3,0 et 0,5 ; sans coûts : 0 et 0. Ce sont des hypothèses, pas des spreads ou swaps mesurés. Aucun crédit de swap ni calendrier de triple rollover.
1R est la distance initiale Bid–stop. Le R net déduit le coût total en pips divisé par le risque en pips. Un stop peut donc perdre plus de 1R. La somme des R n’est pas un rendement de compte en pourcentage ; lots, levier et marge ne sont pas modélisés.
risk_pips = |entry_Bid − stop| / 0.0001
net_R = gross_R − (round_trip_pips + UTC_midnights × night_pips) / risk_pips
7. Garder visible le faible résultat global
Sur 189 premiers contacts, 172 échouent à la confirmation et 17 produisent une opération : huit stops, quatre objectifs et cinq échéances. Aucune opération exécutée n’a rencontré les deux niveaux dans la même minute enregistrée.
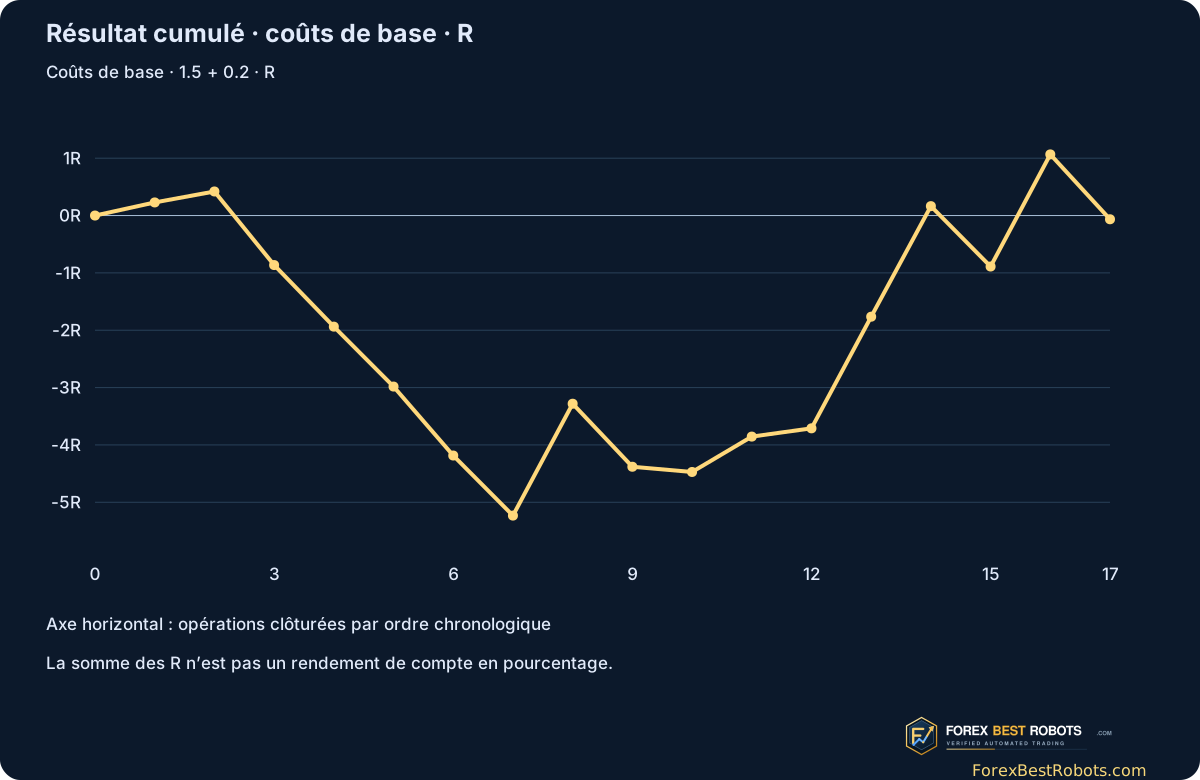
Base : −0,06R ; 47,06 % d’opérations gagnantes ; facteur de profit 0,99 ; baisse maximale 5,65R. Avec si peu d’opérations, un résultat proche de zéro apporte peu de preuves. Les trois coûts conservent les mêmes entrées et sorties.
| Hypothèse de coûts | Opérations | Somme des R nets | R net moyen | Baisse maximale · R |
|---|---|---|---|---|
| Sans coûts | 17 | +1.29R | +0.0761R | 5.00R |
| Coûts de base | 17 | -0.06R | -0.0038R | 5.65R |
| Coûts majorés | 17 | -1.48R | -0.0871R | 6.30R |
8. Comparer les années sans en faire une prévision
Coûts de base : 2023, −2,98R sur cinq opérations ; 2024, −1,40R sur quatre ; 2025, +4,32R sur huit. Les deux premières années totalisent −4,38R. L’année retenue est celle de l’entrée, même en cas de sortie ultérieure.
2025 est postérieur, mais l’étude reste rétrospective : ni test aveugle hors échantillon, ni suivi réel. Les paramètres ont été figés avant le calcul et non ajustés pour rendre 2025 positif.
| Année d’entrée | Opérations | Somme des R nets | Baisse maximale · R |
|---|---|---|---|
| 2023 | 5 | -2.98R | 3.40R |
| 2024 | 4 | -1.40R | 2.25R |
| 2025 | 8 | +4.32R | 1.13R |
9. Examiner le premier achat et la première vente
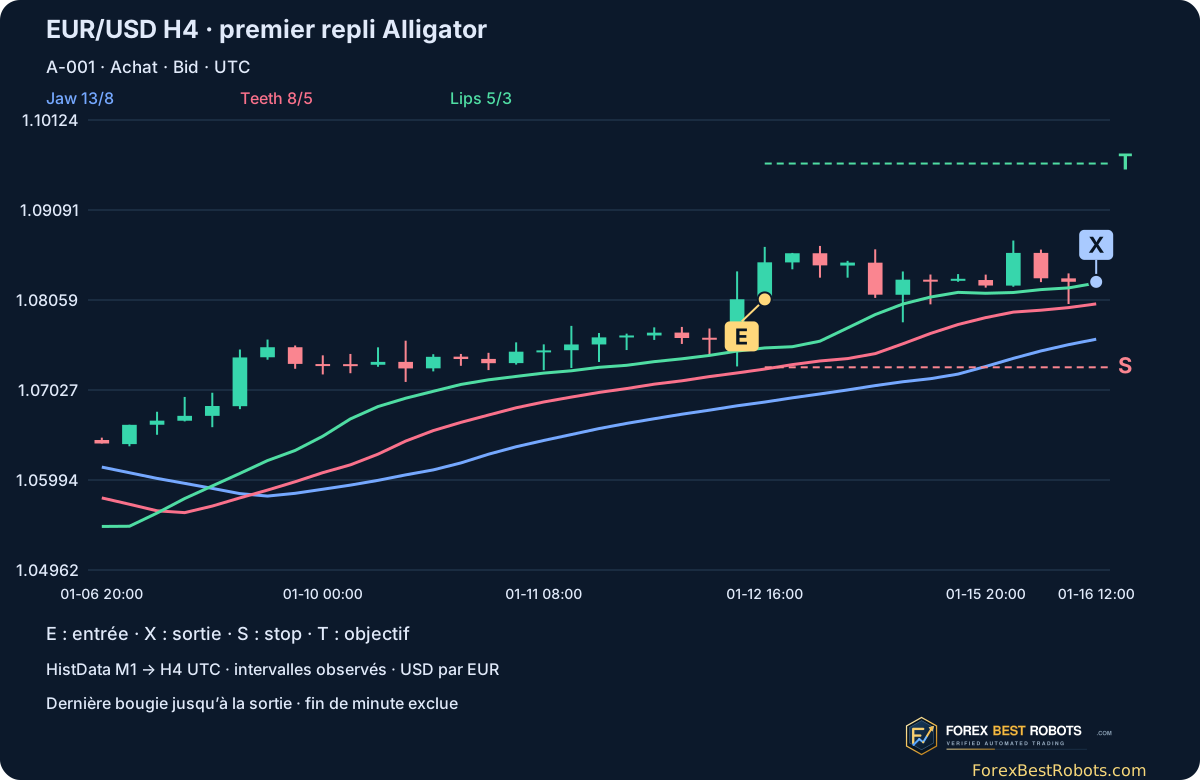
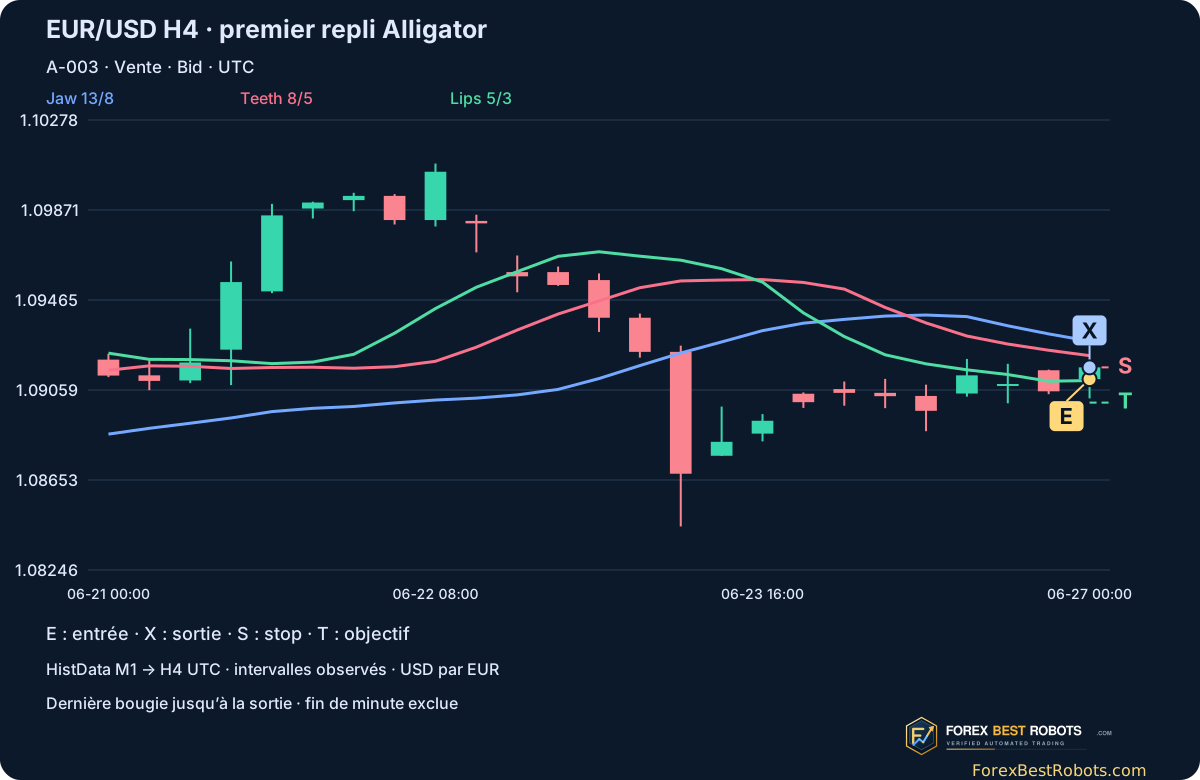
A-001 et A-003 sont les premières opérations acheteuse et vendeuse exécutées dans l’ordre chronologique, sans sélection selon leur résultat. E : entrée ; X : sortie ; S : stop ; T : objectif.
La dernière bougie s’arrête à l’observation de sortie. Sa plage utilise uniquement les minutes antérieures et le prix de sortie simulé ; le reste de la minute de sortie est exclu. L’espacement horizontal compte les H4 observées sans combler week-ends et lacunes.
10. Choisir une opération puis modifier ses coûts
Choisir l’une des 17 opérations. Précédente/Suivante change l’opération ; les deux boutons d’exemple ouvrent le premier achat ou la première vente. La table indique disponibilité du signal, intervalles, prix, risque et plus grande lacune observée pendant la position.
Modifier les coûts recalcule R net de l’opération, somme globale et baisse maximale. Les entrées, sorties, stops et objectifs restent fixes. Comparer les trois préréglages ; le journal statique complet reste affiché dessous.
Activer JavaScript pour changer opérations et coûts. Figures, résultats et téléchargements restent disponibles.
Faire défiler les graphiques larges sur petit écran ou ouvrir la figure en taille réelle.
| Opération | Sens | Intervalle d’entrée · UTC | Intervalle de sortie · UTC | R net · base |
|---|---|---|---|---|
| A-001 | Achat | 2023-01-12T16:00Z | 2023-01-16T12:00Z | +0.23R |
| A-002 | Achat | 2023-03-29T12:00Z | 2023-03-31T13:00Z | +0.19R |
| A-003 | Vente | 2023-06-27T00:00Z | 2023-06-27T02:40Z | -1.28R |
| A-004 | Vente | 2023-09-18T08:00Z | 2023-09-18T16:08Z | -1.07R |
| A-005 | Vente | 2023-09-22T12:00Z | 2023-09-22T15:31Z | -1.05R |
| A-006 | Achat | 2024-03-14T12:00Z | 2024-03-14T12:24Z | -1.20R |
| A-007 | Achat | 2024-09-30T12:00Z | 2024-09-30T15:25Z | -1.05R |
| A-008 | Vente | 2024-12-18T16:00Z | 2024-12-18T19:10Z | +1.95R |
| A-009 | Vente | 2024-12-24T16:00Z | 2024-12-26T15:27Z | -1.10R |
| A-010 | Achat | 2025-01-21T16:00Z | 2025-01-23T16:00Z | -0.09R |
| A-011 | Achat | 2025-02-13T20:00Z | 2025-02-17T16:00Z | +0.62R |
| A-012 | Achat | 2025-03-17T12:00Z | 2025-03-19T12:00Z | +0.14R |
| A-013 | Achat | 2025-06-25T16:00Z | 2025-06-26T00:56Z | +1.95R |
| A-014 | Achat | 2025-07-23T16:00Z | 2025-07-24T15:02Z | +1.93R |
| A-015 | Achat | 2025-08-14T12:00Z | 2025-08-14T13:30Z | -1.05R |
| A-016 | Vente | 2025-10-09T08:00Z | 2025-10-09T16:41Z | +1.96R |
| A-017 | Vente | 2025-10-22T20:00Z | 2025-10-24T08:31Z | -1.13R |
Les minutes désignent des intervalles source, pas des ticks exacts d’exécution. Prix en USD par EUR ; 1 pip = 0,0001.
11. Présenter les limites des données avec le résultat
Les M1 sont des OHLC Bid, pas une suite Bid/Ask complète et exécutable. Des cotations manquantes peuvent cacher des franchissements. 2023 contient nettement moins de minutes que 2024–2025 ; les lacunes ne sont pas comblées. Une grande lacune peut comprendre un week-end.
Nous avons retiré 60 minutes dupliquées à l’identique dans chacun des fichiers 2022, 2023 et 2025. Ni volume, ni interpolation, ni exécution exacte par tick revendiquée. Avec 17 opérations et ces limites, on ne peut démontrer une rentabilité fiable.
Questions fréquentes
Est-ce le système Alligator standard ?
Les réglages de l’indicateur sont standards ; formation de trois bougies, premier contact, confirmation, sorties et coûts sont les règles explicites de cette étude, pas un système complet prescrit par la plateforme.
Les lignes décalées utilisent-elles des prix futurs ?
Non. La valeur affichée en t provient de SMMA à t moins le décalage. Les signaux sont évalués après la clôture.
Pourquoi seulement 17 opérations ?
Les conditions sont restrictives. Un premier contact non confirmé consomme la séquence ; les replis ultérieurs ne le remplacent pas. Les preuves statistiques sont donc limitées.
2025 positif suffit-il pour trader en réel ?
Non. Huit opérations ultérieures ne prouvent pas un avantage stable ; le total est légèrement négatif après coûts de base. Un suivi chez un courtier serait une autre étude.
Les coûts et heures sont-ils des mesures exactes ?
Non. Les coûts sont supposés ; la source fournit des OHLC par minute sans chemin Bid/Ask exécutable complet. L’ordre intraminute et le tick exact restent inconnus.
Données, horaires et reproductibilité
Source : quatre archives annuelles HistData EUR/USD ASCII M1 2022–2025 inchangées et janvier 2026 uniquement pour terminer les sorties. Après suppression de 180 minutes dupliquées à l’identique : 1 469 935 minutes observées et 6 568 bougies H4. EST fixe converti en UTC par ajout de cinq heures, sans heure d’été.
Entrées du 2023-01-01 00:00 UTC inclus au 2026-01-01 00:00 UTC exclu. Janvier 2026 autorise seulement des sorties ; dernières entrée et sortie de cet échantillon en 2025. Le téléchargement contient empreintes, protocole figé, doublons, décisions, opérations, lacunes et scripts reproductibles. Une réagrégation indépendante des fichiers et une simulation par événements concordent ; même fournisseur dans les deux cas.
- Bougies H4, indicateurs et toutes les opérations (ZIP)
- Fichiers source, protocole figé et méthode (ZIP)