

ADXの上昇は買いの指示ではありません。ADXは2つの方向指標の最近の隔たりを平滑化し、+DIと−DIはどちらの成分が優勢かを示します。このガイドでは実際のUSD/JPYレートを使い、生の方向性の動きからWilder平滑化、最初に計算できるADXまでを確認します。ビューアーは別の足を選んでも計算履歴の起点を維持します。
1. +DI、−DI、ADXが表すもの
DMIはプラス・マイナス両方向の動きをトゥルーレンジで尺度化します。+DIが−DIより上なら平滑化したプラス方向成分の方が大きく、逆ならマイナス方向成分が優勢です。DXは両者の相対的な隔たりを測り、ADXはDXを平滑化します。これらは尺度化した指標値であり、確率や口座収益率ではありません。ADXは価格の上昇時にも下落時にも上がることがあります。
2. 実際のUSD/JPYレートとH4の区切り
元データは2024年1~2月のForexiteの1分足記録で、USD/JPYのOHLCは元の小数2桁です。冬時間のCETから1時間を引いてUTCへ変換します。記録時刻を(終了時刻−4時間、終了時刻]に集計し、00:00、04:00、08:00、12:00、16:00、20:00 UTCで区切ります。ラベルは区間終了時刻です。市場の開始・終了時の短い区間は残し、欠けた価格は補完しません。ブローカーのH4足は異なる時刻で区切る場合があります。
3. 生の方向性の動きとトゥルーレンジを計算する
Up = 現在のHigh − 前のHigh、Down = 前のLow − 現在のLowとします。+DMはUp > 0かつUp > Downの場合だけUp、それ以外はゼロです。−DMはDown > 0かつDown > Upの場合だけDown、それ以外はゼロです。正の拡張幅が等しければ両方ゼロとなり、前の範囲内にある区間も方向性の動きはゼロです。比べるのは連続する値幅であり、同じ足のCloseとOpenではありません。
TRはHigh−Low、|High−前のClose|、|Low−前のClose|の最大値です。前の終値が現在の値幅の外にあっても、その価格との差を含めます。前の区間がない最初のTRとDMは未取得とし、架空の変化を作りません。
Up = High[t] − High[t−1]; Down = Low[t−1] − Low[t]
+DM = Up if Up > 0 and Up > Down; otherwise 0
−DM = Down if Down > 0 and Down > Up; otherwise 0
TR = max(High − Low, |High − previous Close|, |Low − previous Close|)
4. Wilder平滑化の後にDIとDXを計算する
N期間では、最初のN個の実際の変化の合計を平滑合計の初期値にします。その後はS = 前のS − 前のS/N + 現在の生の値で更新します。TR、+DM、−DMに同じ処理を行い、+DI = 100 × S_+DM/S_TR、−DI = 100 × S_−DM/S_TRを求めます。DXは両者の差の絶対値を両者の合計で割り、100を掛けた値です。
平滑合計は直近N個だけの単純な合計ではありません。対応する平滑平均はS/Nです。この実装ではS_TRがゼロなら両方のDIを明示的にゼロとし、両DIの合計がゼロならDXをゼロとします。ADXはそのDXを引き続き平滑化します。これは分母ゼロに対して宣言した処理規約です。
S[t] = S[t−1] − S[t−1]/N + raw[t]
+DI = 100 × S_+DM / S_TR; −DI = 100 × S_−DM / S_TR
DX = 100 × |+DI − (−DI)| / (+DI + (−DI))
5. 最初のADXと再帰計算の履歴を特定する
最初の価格区間はインデックス0、最初の変化はインデックス1です。N = 14では変化1~14からTRとDMの初期値を作ります。したがってDIとDXの最初の値はインデックス14で、価格区間が15個必要です。インデックス14~27の14個のDXを平均し、インデックス27の最初のADXとします。その後はADX = (前のADX × 13 + 現在のDX)/14です。
これは重み1/NのWilder平滑化であり、通常のEMAの重み2/(N+1)ではありません。開始する足や初期値が違うと、最初の出力から長く経った後も差が残る場合があります。ビューアーは常に最初の収録区間、2024-01-02 00:00 UTCから計算します。表示範囲の端を動かしても再初期化しません。最初に値が出たことは、すべてのプラットフォームの値が一致したことを意味しません。
S[N] = sum(raw[1] … raw[N])
ADX[2N−1] = mean(DX[N] … DX[2N−1])
ADX[t] = (ADX[t−1] × (N−1) + DX[t]) / N
6. 実際のWilder更新を追う
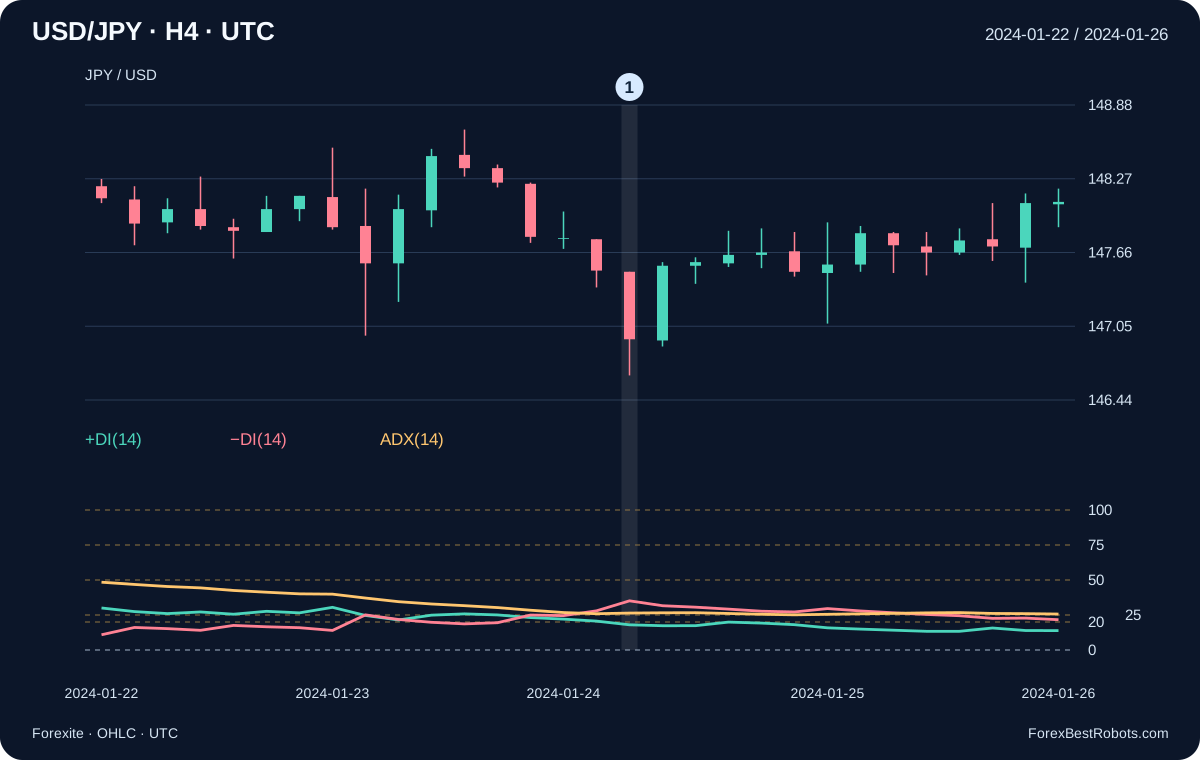
2024-01-24 16:00 UTCではHighが147.50、Lowが146.64、Closeが146.94です。前のHigh、Low、Closeは147.77、147.37、147.51です。Upは−0.27、Downは0.73なので、+DM = 0.00、−DM = 0.73となります。TRは0.87で、現在のHigh−Lowの値幅0.86よりわずかに大きい値です。
宣言した完全な履歴を使うと、平滑TRは6.809863、平滑+DMは1.225661、平滑−DMは2.391871です。単位は1 USD当たりのJPYで、いずれも平滑合計です。+DI(14)は17.998323、−DI(14)は35.123631、DXは32.237723です。ADXは25.924206から26.375171へ上がります。表示中の途中の値は丸めていますが、更新では元の精度を維持します。
7. ADXは価格下落中にも上昇する
印を付けた1月の区間は147.50で始まり、146.94で終わります。−DI(14)は+DI(14)より大きく、ADXは26.375171へ上がっています。これはインデックス55の後、1月で最初に下落足、マイナス方向DIの優勢、ADX上昇がそろった区間です。ADXの上昇は隔たりの拡大を表し、価格の上向きや買い指示を意味しません。同様にADXの低下だけで価格下落とも判断できません。
8. 新たなDIクロスとADXのイベントを分ける
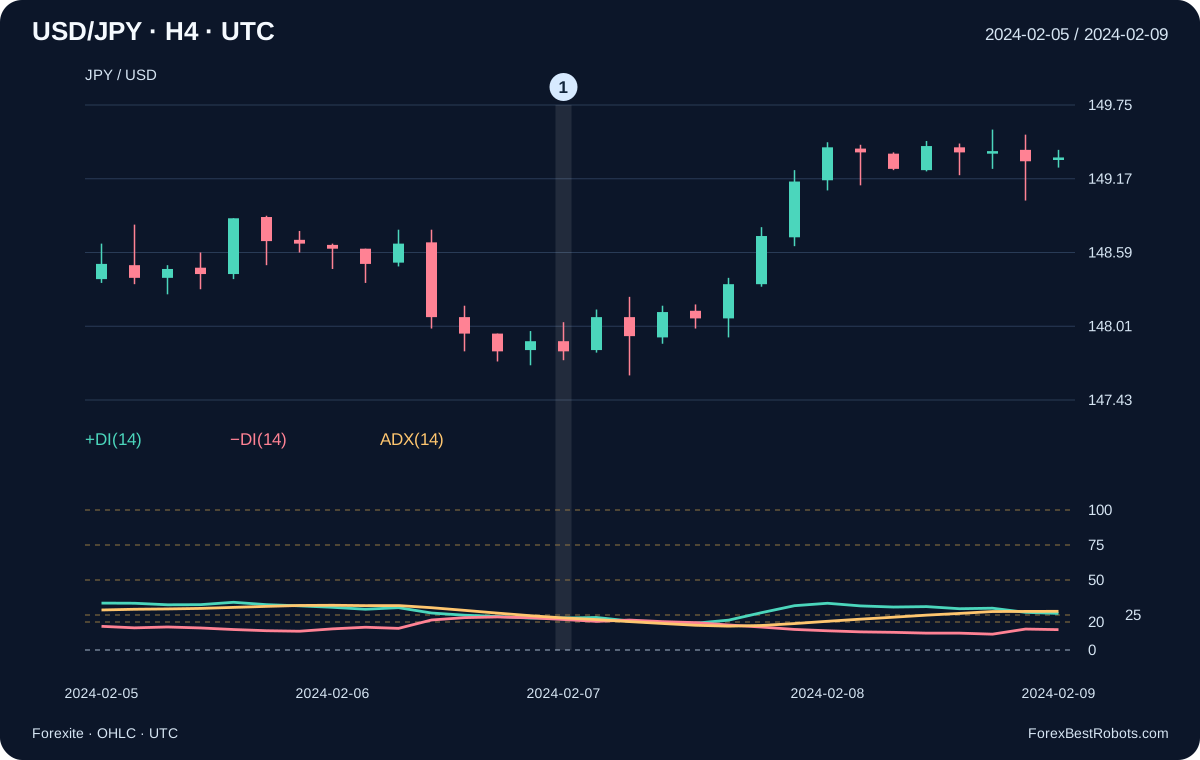
2024-02-07 08:00 UTCに、+DI(14)は22.801744から22.830116へ、−DI(14)は23.022586から21.793831へ変わります。+DIは−DIを上抜けますが、ADXは24.494596から22.910858へ下がり、25未満です。これは宣言した標本の2月で最初の、ADXが25未満のDI上抜けです。足自体の終値147.81は始値147.89を下回っています。
新たなDI上抜けは、前の+DI ≤ 前の−DI、現在の+DI > 現在の−DIと定義します。ADXの25上抜けは別に、前のADX ≤ 25、現在のADX > 25を要求します。前後両方の値が必要です。この厳密な定義では現在の値が等しいだけでは通過が完成せず、同じ側に残ることも毎区間の新しいイベントではありません。
9. 20と25を宣言した参照水準として使う
グラフの20と25は一般的な強さの参照水準であり、利益が出る取引と出ない取引を普遍的に分ける線ではありません。ADXは動きの初期に水準未満で、方向のバランスが変わった後も高いままの場合があります。閾値を高くすれば、そのルールに該当する観測は減りますが、残るエントリーがコスト控除後に良くなる証明にはなりません。閾値の選択は別途検証が必要です。
10. 初期値をリセットせず7、14、28期間を比較する
2024-02-07 08:00 UTCのADX(7)は33.504088、ADX(14)は22.910858、ADX(28)は15.297700です。N = 7では−DIが+DIより上、N = 14と28では+DIが−DIより上です。同じ足でも期間によって方向のバランスと平滑化した強さが異なります。最初のADXのインデックスは13、27、55です。
有限の窓を持つオシレーターと異なり、この再帰計算は初期化履歴を引き継ぎます。N = 14を元のインデックス50から開始すると、同じ2月の日時のADXは22.959196となり、収録履歴全体からの22.910858と異なります。ビューアーは履歴を黙って切り詰めません。Nを変えてもADXが計算可能なら日時を保ち、不足する場合は最初の有効ADX区間へ移動します。
11. 足、方向のバランス、Wilder更新を確認する
Nと確定済みUTC区間を選びます。前へ/次へで観測区間を1つ移動し、グラフは選択した区間で終わります。方向と強さは別々に表示し、計算欄を開くと生の変化、平滑合計、固定した履歴起点を確認できます。
観測区間の番号で移動
日時とOHLCで足を特定してください。Nを変えると同じ最初の収録区間から再計算します。画面が狭い場合はグラフを横にスクロールしてラベルを読めます。任意の番号スライダーは表示区間を変えるもので、売買のエントリーを変えるものではありません。
- 確定済みH4区間の終了時刻(UTC)
- —
- 始値
- —
- 高値
- —
- 安値
- —
- 終値
- —
- プラス方向指標:+DI
- —
- マイナス方向指標:−DI
- —
- 平滑化した強さ:ADX
- —
- 現在の方向成分の隔たり:DX
- —
- 前のADX
- —
- ADXの変化
- —
生の変化とWilder計算を表示
- Highから前のHighを引いた値:Up
- —
- 前のLowからLowを引いた値:Down
- —
- 現在のトゥルーレンジ:TR
- —
- 現在のプラス方向の動き:+DM
- —
- 現在のマイナス方向の動き:−DM
- —
- TRの平滑合計:S_TR
- —
- +DMの平滑合計:S_+DM
- —
- −DMの平滑合計:S_−DM
- —
- 最初の収録価格区間の終了時刻(UTC)
- —
- 選択した区間までに含めた価格区間数
- —
- このNの最初のDI / DX区間終了時刻(UTC)
- —
- このNの最初のADX区間終了時刻(UTC)
- —
- 選択した区間の1分足記録数
- —
12. 指標の種類とMetaTraderの引数をそろえる
比較前に元のOHLC、時間足の境界、確定状態、平滑化、初期値をそろえてください。指標名と14期間という指定だけでは不十分です。このガイドはWilder計算を明示しており、ADXという名前のすべての指標が同じ値になるとは約束しません。
MQL4のiADXはシンボル、時間足、期間、applied_price、mode、shiftを受け取ります。MODE_MAIN、MODE_PLUSDI、MODE_MINUSDIで3本の線を選びます。例はH4、14期間、PRICE_CLOSE、shift 1で、その系列の1本前の足を要求します。形成中の足に対応するshift 0は変化することがあります。この呼び出しは線の選択例であり、内部の初期化が一致する証明ではありません。
iADX(NULL, PERIOD_H4, 14, PRICE_CLOSE, MODE_MAIN, 1)
iADX(NULL, PERIOD_H4, 14, PRICE_CLOSE, MODE_PLUSDI, 1)
iADX(NULL, PERIOD_H4, 14, PRICE_CLOSE, MODE_MINUSDI, 1)
13. 実際の売買システムとして未定義の点
これは指標のガイドであり、売買バックテストや収益性の主張ではありません。元のレートには観測済みAsk系列、過去のスプレッド、手数料、スリッページ、ティック順序がありません。足の極値から約定可能な価格や、同一足内でストップと目標に達する順序は決まりません。完全なシステムには、固定したエントリー、決済、数量、同時保有、見送りのルール、明示的なコスト、独立した評価が必要です。
よくある質問
ADXが上がると価格も上昇しているのですか?
いいえ。1月の例は下落足で、−DIが+DIより上、ADXは26.375171へ上がっています。ADXが測るのは平滑化した方向成分の隔たりであり、価格の上向きではありません。
+DI/−DIのクロスとADXの25上抜けは同じですか?
違います。2月の例では+DIが−DIを上抜ける一方、ADXは25未満の22.910858へ下がります。定義も発生時刻も別です。
14期間が同じなのにADXが違うのはなぜですか?
元の価格、足の区切り、指標の種類、平滑化、初期化履歴を確認してください。計算の再開位置で後の値も変わります。ビューアーは最初の収録区間と最初の有効インデックスを明示しています。
分母ゼロと最初のADXはどう処理しますか?
この実装では平滑TRが0なら両DIを0、DIの合計が0ならDXを0にします。最初のADXはN個の有効DXの平均で、N=14ならゼロ始まりのインデックス27に現れます。
データ、時刻、再現方法
元データは2024年1~2月のForexite MetaStock形式の日次アーカイブ60個です。このガイドの初回作成時にSHA-256ハッシュとZIP CRCを再確認しました。1分足CSVは元ファイル名、元のCET時刻、変換後UTC、変更していない小数2桁のUSD/JPY OHLCを保存しています。
抽出結果は61 972件の1分足記録と266個のH4集計区間です。最初の観測始値、Highの最大値、Lowの最小値、最後の観測終値を使います。元データの境界で切れた最後の区間は除き、17個の短い区間や疎な区間は件数付きで残します。宣言した初期化ではADX(14)の値は239個です。欠損レートや週末の足は追加していません。
ダウンロードには使用した1分足記録、集計OHLC、生のTR/DM、平滑合計、7/14/28期間のDI、DX、ADX、元URLとハッシュ、オフライン再現と独立した数値検証を含めています。指標値を再現するためのもので、売買成績を示すものではありません。