

Williams %Rは、直近の終値が移動する高値・安値の範囲のどこにあるかを示します。ゼロに近い値は終値が範囲の上端に近いという意味であり、次の足の下落を保証しません。このガイドでは実際のGBP/USDレートを使い、計算式、極値の変化、異なる2種類の水準通過を確認します。対話型ビューアーでは、各値の計算に使った確定済みの集計区間を特定できます。
1. Williams %Rが測るもの
選んだNに対し、HHは直近N個の確定済み区間のHighの最大値、LLはLowの最小値です。Williams %Rは、HHから現在のCloseまでの距離を、値幅HH−LL全体と比較します。OHLCが正常で値幅が正なら、値は−100から0の範囲です。これは範囲内の位置を換算したものであり、投資収益率や確率ではありません。
2. 実際のGBP/USDレートとH4の区切り方
元データは2024年1~2月のForexiteの1分足レート記録です。冬時間のCETから1時間を引いてUTCへ変換し、記録時刻を(終了時刻−4時間、終了時刻]に集計します。終了時刻は00:00、04:00、08:00、12:00、16:00、20:00 UTCです。ラベルは区間の終了時刻を示します。市場の開始・終了時に生じる短い区間は残し、欠けた価格は補完しません。この区切り方はブローカーのH4足と異なる場合があります。
3. 完全な計算窓から%R(14)を求める
N = 14では、現在の確定済み区間と、その前の13個の観測区間を含めます。同じ窓の中でHighの最大値とLowの最小値を求めます。HHから現在のCloseを引き、HH−LLで割り、−100を掛けます。高値・安値の平均を使ったり、現在の足だけの値幅を使ったり、この生の計算に平滑化を加えたりしません。
最初の値には14個の観測が必要で、ゼロ始まりではインデックス13です。元の小数4桁のレートを使い、途中の値は丸めません。N区間の窓が同じなら、その外側にある過去のデータはこの生の%Rに影響しません。
HH[t] = max(High[j]); LL[t] = min(Low[j])
j = t−N+1, …, t
%R[t] = −100 × (HH[t] − Close[t]) / (HH[t] − LL[t])
HH[t] = LL[t] → %R[t] = —
4. 値幅がゼロなら値を作らない
HH = LLなら分母がゼロとなり、比率は未定義です。ビューアーは0や−100ではなく、ダッシュと説明を表示します。オシレーターの点は描かず、この欠損値からの水準通過も認定しません。別のプラットフォームが異なる処理をする場合は、比較前にその規約を明示的にそろえる必要があります。
ダウンロードできる実際の標本には、7、14、28期間で値幅ゼロの窓はありません。横ばいのテストケースは計算テストで別途確認しており、市場チャートには挿入していません。
5. 実際のレートによる計算例
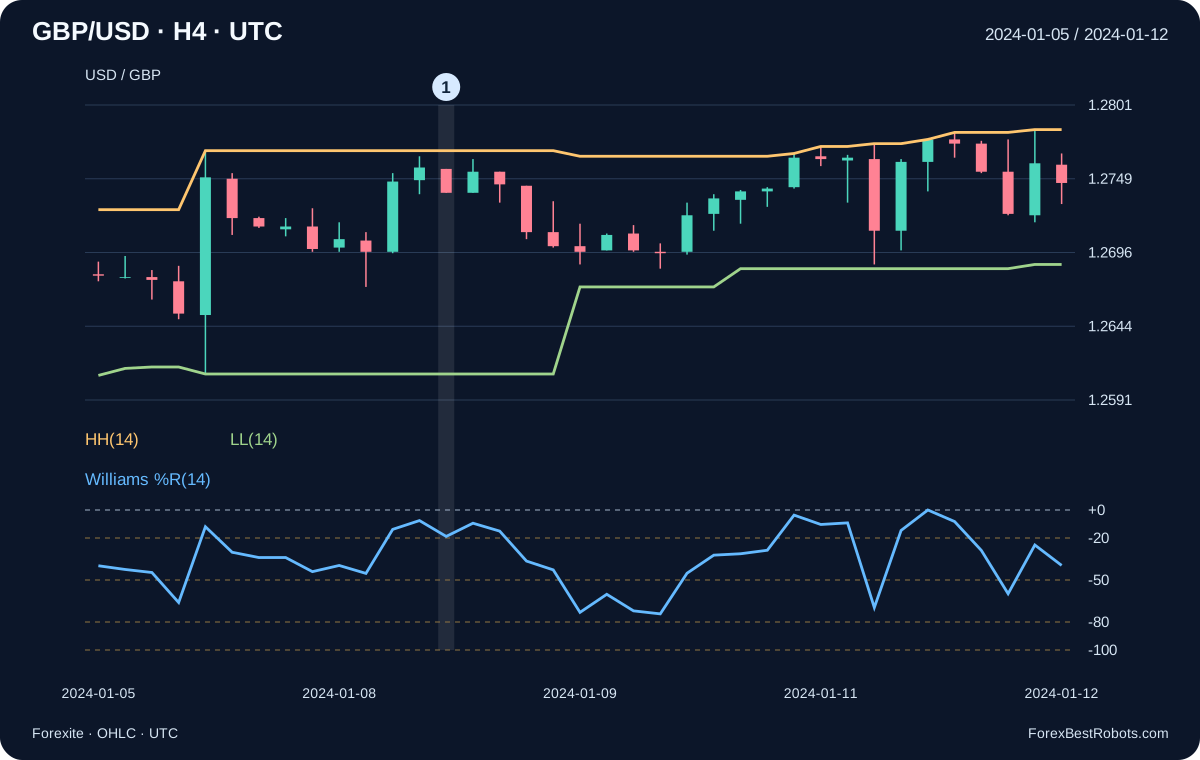
2024-01-09 00:00 UTCに終了する区間では、14区間の窓は2024-01-05 00:00 UTCから始まります。HHは1.2769、LLは1.2610、Closeは1.2739です。分子は0.0030、値幅は0.0159となり、%R(14) = −18.867925です。表示桁数が多いのは計算した比率のためであり、元の小数4桁の価格の精度が増したわけではありません。
6. −20、−50、−80を正しい単位で読む
値幅が正なら、−20は終値がHHから値幅の5分の1だけ下、−80は5分の4だけ下にあることを示します。−50では終値が(HH+LL)/2、つまり範囲の中点と一致します。移動平均ではありません。終値がHHなら0、LLなら−100です。一般的な買われ過ぎ・売られ過ぎという呼び方は位置を表し、反転時刻を示すものではありません。
7. 足の方向と範囲内の位置の変化を分ける
印を付けた1月の区間は1.2756で始まり、1.2739へ下落して終わりますが、%R(14)は−18.867925で−20より上に残ります。前の値は−7.547170です。両方の終値は、それぞれの移動する範囲の上側5分の1にあります。現在の足が下落したという比較は別のものです。これは1月で最初に、有効な%R(14)が−20より上でCloseがOpenを下回った区間です。
値幅そのものも変化します。2024-02-07の12:00と16:00 UTCでは、Closeは1.2629で同じですが、HHは1.2636から1.2640へ上がり、LLは1.2517のままです。%R(14)は−5.882353から−8.943089へ変わります。一般に、新しい極値の発生や古い極値が窓から外れることにより、Closeが同じようには動かなくても%Rが変わることがあります。
8. 新たな水準通過を定義する
−80を新たに上抜けるには、前の%R ≤ −80、現在の%R > −80が必要です。−50の新たな上抜けなら、前の%R ≤ −50、現在の%R > −50を使います。−20の新たな下抜けなら、前の%R ≥ −20、現在の%R < −20です。どちらの観測値も存在しなければなりません。この厳密な定義では、現在の値が水準と等しいだけでは通過は完成しません。水準の同じ側にとどまることは、毎区間の新たな通過ではありません。
−80 ↑: %R[t−1] ≤ −80; %R[t] > −80
−50 ↑: %R[t−1] ≤ −50; %R[t] > −50
−20 ↓: %R[t−1] ≥ −20; %R[t] < −20
9. −80を上抜けても中点より下の場合がある
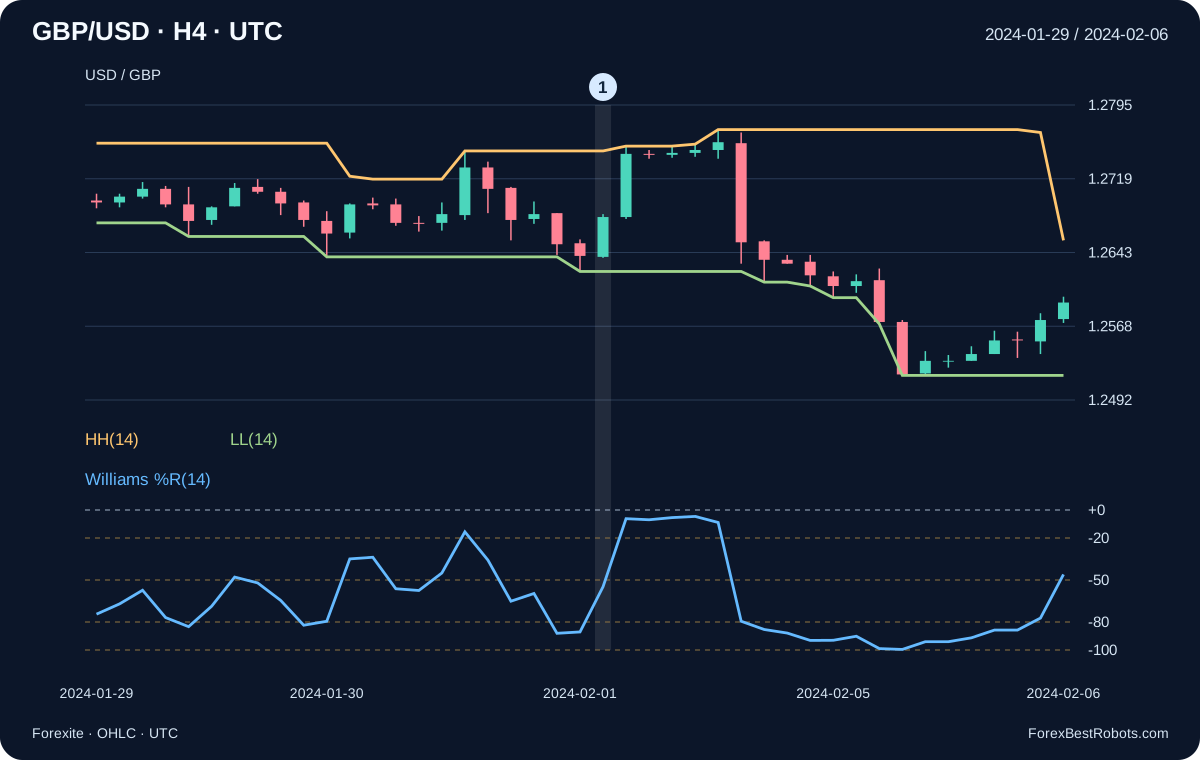
2024-02-01 16:00 UTCに、%R(14)は−87.096774から−54.838710へ上がります。−80を上抜けますが、−50より下です。HHは1.2748、LLは1.2624、Closeは1.2680、中点は1.2686です。これは2月で最初に、この新たな上抜けが起きながら−50より下に残った区間です。売買システムには、別途エントリー時刻、見送り、リスクのルールが必要です。
10. 同じ日時で7、14、28期間を比較する
2024-01-09 00:00 UTCでは、%R(7)は−27.956989、%R(14)は−18.867925、%R(28)は−18.750000です。終値は同じですが、期間ごとに参照する範囲が違います。期間を長くしても、すべての足で−50に近づくとは限りません。ゼロ始まりの最初の有効インデックスは6、13、27です。ビューアーは十分な履歴があれば日時を維持し、不足する場合は最初の有効区間へ移動します。
11. 選択した足とその移動する値幅を調べる
期間とUTCの区間終了時刻を選びます。前へ/次へで観測区間を1つ移動します。チャートは選択した区間で終わります。表示値で正確なN区間の窓、極値、生の%R計算を確認できます。
観測区間の番号で移動
UTCの終了時刻とOpen/High/Low/Closeで足を特定してください。HHとLLは移動する窓の極値であり、選択した足だけの高値・安値ではありません。画面が狭い場合は、チャートを横にスクロールしてラベルを読めます。
- 確定済みH4区間の終了時刻(UTC)
- —
- 始値
- —
- 高値
- —
- 安値
- —
- 終値
- —
- 窓内のHighの最大値:HH
- —
- 窓内のLowの最小値:LL
- —
- 窓の値幅:HH−LL
- —
- HHから現在のCloseを引いた値
- —
- Williams %R:−100~0
- —
- 平滑化なしのFast %K:0~100
- —
- 窓内の観測区間数
- —
- 窓内の最初の区間終了時刻(UTC)
- —
- 窓内の最後の区間終了時刻(UTC)
- —
- 選択した区間の1分足記録数
- —
計算を表示
12. 生のFast %KとMT4設定を慎重に比較する
同じOHLC窓では、平滑化していないFast %K = 100 × (Close−LL)/(HH−LL)なので、Williams %R = Fast %K − 100です。1月の計算例はFast %K = 81.132075に対応します。この等式を平滑化済み%Kや%Dにそのまま使うことはできません。同じ範囲内の位置を変換した2つの値が一致しても、独立した裏付けにはなりません。
MQL4のiWPRはシンボル、時間足、期間、shiftを受け取り、適用価格の引数はありません。例ではH4、14期間、shift 1、つまりそのチャート系列の1本前の足を指定します。形成中の足に対応するshift 0は変わる可能性があります。比較前に元のOHLC、時刻の区切り、確定済みかどうか、値幅ゼロの処理をそろえてください。
Fast %K = 100 × (Close − LL) / (HH − LL)
Williams %R = Fast %K − 100
iWPR(NULL, PERIOD_H4, 14, 1)
13. 売買戦略としては何を検証する必要があるか
これは指標の計算であり、売買のシミュレーションや収益性の主張ではありません。元データには、観測済みのAsk系列、過去のスプレッド、手数料、スリッページ、ティック順序はありません。足の極値だけでは約定可能な価格や、同じ足の中でストップと目標のどちらが先だったかは判断できません。完全な戦略には、固定したエントリー・決済・数量・同時保有のルール、明示的なコスト、別個の評価が必要です。
よくある質問
Williams %Rが−20より上なら売るべきですか?
Closeが選んだ値幅の上側5分の1にあるという意味です。1月の例では足が下落しても%Rは−20より上に残ります。指標だけではエントリーや反転時刻は決まりません。
−80を上抜けることと−50を上抜けることは同じですか?
違います。2月の例では%Rが−87.096774から−54.838710へ動きます。−80は上抜けていますが、範囲の中点に当たる−50より下です。
Closeが同じなのに%Rが変わるのはなぜですか?
HHとLLは移動する窓の値です。新しい極値や古い極値の窓外への移動で分母が変わり、分子も変わる場合があります。2月7日はCloseが1.2629のまま、HHが上がって%Rが変化しました。
Williams %RはMT4のストキャスティクスの線と同じですか?
同じOHLC窓で平滑化していない生のFast %Kだけが%R = Fast %K − 100を満たします。平滑化、%D、価格データ、時刻の区切り、値幅ゼロの規約によっては直接比較できません。
データ、時刻、再現方法
元データは2024年1~2月のForexite MetaStock形式の日次アーカイブ60個です。このガイドの初回作成時にSHA-256ハッシュとZIP CRCを再確認しました。1分足CSVには、元ファイル名、元のCET時刻、変換後UTC、変更していない小数4桁のGBP/USD OHLCを保存しています。
抽出結果は61 972件の1分足記録と266個のH4集計区間です。各区間には最初に観測した始値、Highの最大値、Lowの最小値、最後に観測した終値を使います。データ末端で切れた最後の区間は除外し、17個の短い区間や疎な区間は件数付きで残しています。%R(14)の有効値は253個です。欠けたレートや週末の足は挿入していません。
ダウンロードには使用した1分足記録、H4レート、期間内の極値、7/14/28期間の%R、元URLとハッシュ、オフラインの計算・検証スクリプトを含めています。指標の値を再現するためのものであり、売買成績を証明するものではありません。