

ADXの強さを条件にすると、新たなDI交差は改善するでしょうか。2024年1~2月のUSD/JPYを再生する前にルールを固定しました。仮定コスト1.2ピップではADX≥25が7取引で−3.616221R、対照が13取引で−7.182880Rです。この標本では損失が縮小しましたが、どちらも優位性を示していません。
1. 今回検証する問い
新たなDI交差のみと、同じ交差にADX(14)≥25を加えた方式を比較します。独立した両方式はインデックス27から開始し、同じリスク・決済条件で同時に1ポジションまでです。期間、閾値、リスク、保有上限、コストは初回実行前に固定し、パラメーター探索は行っていません。
2. 実際の価格・足の区切り・初期化
元データはForexiteの日次60アーカイブに由来する、小数2桁のUSD/JPY分足61 972件です。冬時間CETをUTCへ変換し、(終端−4h,終端]で集計します。終端は00:00、04:00、08:00、12:00、16:00、20:00 UTCです。H4は266区間、うち17区間は短いか疎で、欠損価格は補完しません。
再生対象は2024-02-29 20:00 UTCまでの61 792分足です。それ以後のデータ境界の断片は除きます。DIはインデックス14、ADXは27で初めて算出されます。対照も強さの条件は使いませんが27まで待ちます。ブローカーのH4区切りは異なる場合があります。
1ピップは1米ドルあたり0.01円です。元価格は小数2桁で、プラットフォームのポイントとは定義が異なる場合があります。
3. DMIの計算と新たな交差
Up=現在High−前High、Down=前Low−現在Lowです。Up>0かつUp>Downの場合だけ+DM=Up、Down>0かつDown>Upの場合だけ−DM=Downとし、他はゼロです。同じ正の拡張なら両DMはゼロ。TR=max(High−Low, |High−前Close|, |Low−前Close|)です。
インデックス14で、遷移1~14の合計をTR・DM平滑化和の初期値にします。その後S=前S−前S/14+新値。+DI=100×平滑化+DM/平滑化TR、−DIも同様です。TR和がゼロなら両DIもゼロ。買いは前+DI≤前−DIかつ現在+DI>現在−DI、売りは逆の不等号です。現在の等値は交差成立ではありません。
+DI = 100 × WilderSum(+DM) / WilderSum(TR)
−DI = 100 × WilderSum(−DM) / WilderSum(TR)
Long: previous +DI ≤ −DI; current +DI > −DI
Short: previous +DI ≥ −DI; current +DI < −DI
Filter: current ADX(14) ≥ 25
4. 交差した足でADXを判定
DX=100×|+DI−−DI|/(+DI+−DI)で、分母ゼロならゼロです。ADXはインデックス27でDX[14..27]の平均から始め、その後(前ADX×13+現在DX)/14です。内部計算は丸めず、表示は小数6桁です。スクロールしても平滑化は再開始しません。プラットフォームで初期化方式が違う場合があります。
条件付き方式は方向に関係なく現在ADX≥25を要求し、等値は合格です。ADXの上昇や、その足での25突破は不要です。DI交差時に不合格なら破棄し、後からADXが25を超えても遅れて入りません。EMA、押し戻り、価格パターン、極値突破条件は追加していません。
ADXは平滑化した方向の偏りで、上昇方向そのものではありません。DIが入れ替わっても高いままの場合があります。両方式は独立した保有スケジュールなので、条件付き取引が対照の部分集合とは限りません。行番号ではなくシグナル時刻で照合します。
5. 次の観測分足で入り、リスクを固定する
シグナル区間の終了時点でポジションがないことが必要です。その時刻より後で最初に観測した分足のOpenで入り、待ち時間は最大5分です。古いシグナルは捨て、次の区間に持ち越しません。保有中に出たシグナルは、そのポジションが次の分足で決済されても見送ります。
Wilder ATR(14)はインデックス14でTR[1..14]の平均から開始し、以後(前ATR×13+現在TR)/14です。初期リスク=ceil(1.5×ATRのピップ値)とし、元の小数2桁価格に合わせ1ピップ単位で切り上げます。シグナル終端で固定し、次分足Openからストップ1R、目標2Rを置きます。トレーリングや建値移動はありません。
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. ギャップ、分足内の到達、保有期限を処理する
各分足でOpenがストップを越えていればそのOpenで決済し、目標を越えていれば有利なギャップ改善を加えず目標値で決済します。次に保有期限を過ぎていればOpenで決済します。それ以外はHighとLowを調べ、ちょうど触れた場合も到達とします。同じ分足で両方に達したらストップが先と仮定します。エントリー分足も対象です。ストップ・目標の時刻は分足記録を指し、観測した約定秒ではありません。
期限はシグナル後6つ目のH4終了時刻より後で最初に観測した分足です。休場を挟むと6区間は実時間24時間を超える場合があります。検証末尾に残ったポジションは最後の収録分足Closeで決済し、sample_endと表示します。この標本にはその決済も両レベル到達分足もありません。シグナル決済、分割、同じモデル内の同時保有はありません。
7. 仮定の取引コストと観測コストを分ける
決済した取引ごとに往復の仮定コスト0.0、1.2、2.4 pipsを1回差し引きます。控除後R = (総pips − コストpips)/初期リスクpipsです。ジャーナルでは0.0~5.0 pipsを0.1刻みでも選べます。変更するのは控除後の計算だけで、取引、エントリーレート、ストップ、目標は固定です。
これはスプレッドや手数料の復元ではありません。過去のAsk、スプレッド、スリッページ、ブローカー約定はなく、保有金利も含みません。週末保有にはモデル外の費用が生じ得ます。実運用の評価には独自の約定・保有金利データが必要です。表示結果は選択した取引コスト控除後であり、あらゆる取引費用の控除後ではありません。
8. 全結果の読み方
1.2ピップで、対照は13取引・純利益3件、純ピップ−394.6、合計−7.182880Rです。ADX条件付きは7取引・純利益2件、−247.4ピップ、−3.616221Rです。損失縮小はこの標本の記述であり、どちらの平均純Rも正ではありません。
条件付きのプロフィットファクターは0.288799、確定取引による最大ドローダウンは3.914056Rです。コストゼロでも−3.503964R、2.4ピップでは−3.728478R。両方式とも目標到達ゼロで、対照はストップ8件・保有上限5件、条件付きはストップ5件・上限2件です。
| ルール | 取引ごとの往復の仮定取引コスト(pips) | 決済済み取引数 | 控除後Rがプラスの取引数 | コスト控除後pips | 控除後Rの合計 | 控除後Rのプロフィットファクター | 決済済み取引の最大ドローダウン(R) |
|---|---|---|---|---|---|---|---|
| 新たなDI交差のみ | 0.0 | 13 | 3 | -379.0 | -6.886633 | 0.238990 | 7.212215 |
| 新たなDI交差のみ | 1.2 | 13 | 3 | -394.6 | -7.182880 | 0.226585 | 7.480715 |
| 新たなDI交差のみ | 2.4 | 13 | 3 | -410.2 | -7.479127 | 0.214799 | 7.749215 |
| 新たなDI交差 + ADX≥25 | 0.0 | 7 | 2 | -239.0 | -3.503964 | 0.299207 | 3.829545 |
| 新たなDI交差 + ADX≥25 | 1.2 | 7 | 2 | -247.4 | -3.616221 | 0.288799 | 3.914056 |
| 新たなDI交差 + ADX≥25 | 2.4 | 7 | 2 | -255.8 | -3.728478 | 0.278731 | 3.998567 |
9. 損失縮小を正しく解釈
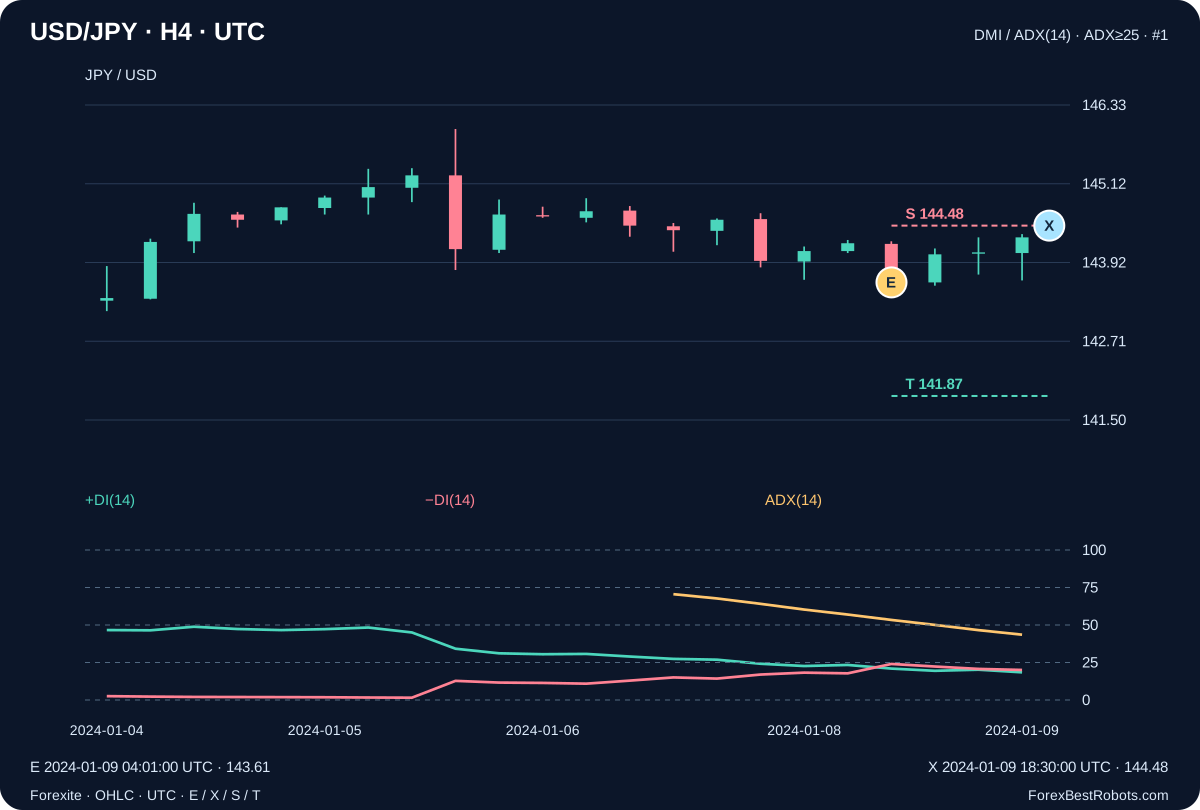
条件を加えると機会が減り、ポジション保有中の時間帯も変わります。全履歴では損失が縮小していますが、ADXが利益取引を予測する証拠ではありません。ADX≥25でもすぐ損切りになることがあり、最初の条件付き例がそれを示します。
Rは各取引の初期ストップ距離で結果を割った値です。表は複利なしで確定Rを加算します。プロフィットファクターは正負の純Rから、ドローダウンはゼロから始まる累積確定Rのピークから計算します。口座の収益率ではありません。
10. 月別と却下理由を確認
1.2ピップで、1月に入った条件付き5取引は−2.749510R、2月の2取引は−0.866711Rです。同じ標本の内訳であり、未使用データでの検証ではありません。
各方式に新たな交差23件があります。条件付きは7件採用、強さ不足13件、保有中3件を却下。対照は13件採用、保有中10件却下です。保有中判定を強さより先に行うため二重計上しません。観測された交差に初期化待ちや遅い価格による却下はありません。
| エントリー月 | 決済済み取引数 | 控除後Rの合計 |
|---|---|---|
| 2024-01 | 5 | -2.749510 |
| 2024-02 | 2 | -0.866711 |
11. 時系列で選んだ2例
最初の条件付き売りシグナルは2024-01-09 04:00 UTCです。+DI=20.947929、−DI=24.017192、ADX=53.382941。04:01 UTCに143.61で入り、ATR=57.446338ピップからリスク87、ストップ144.48、目標141.87。2024-01-09 18:30 UTCの分足でストップに達し、総−87ピップ、1.2ピップ控除後−1.013793Rです。高いADXでも損失を防げませんでした。
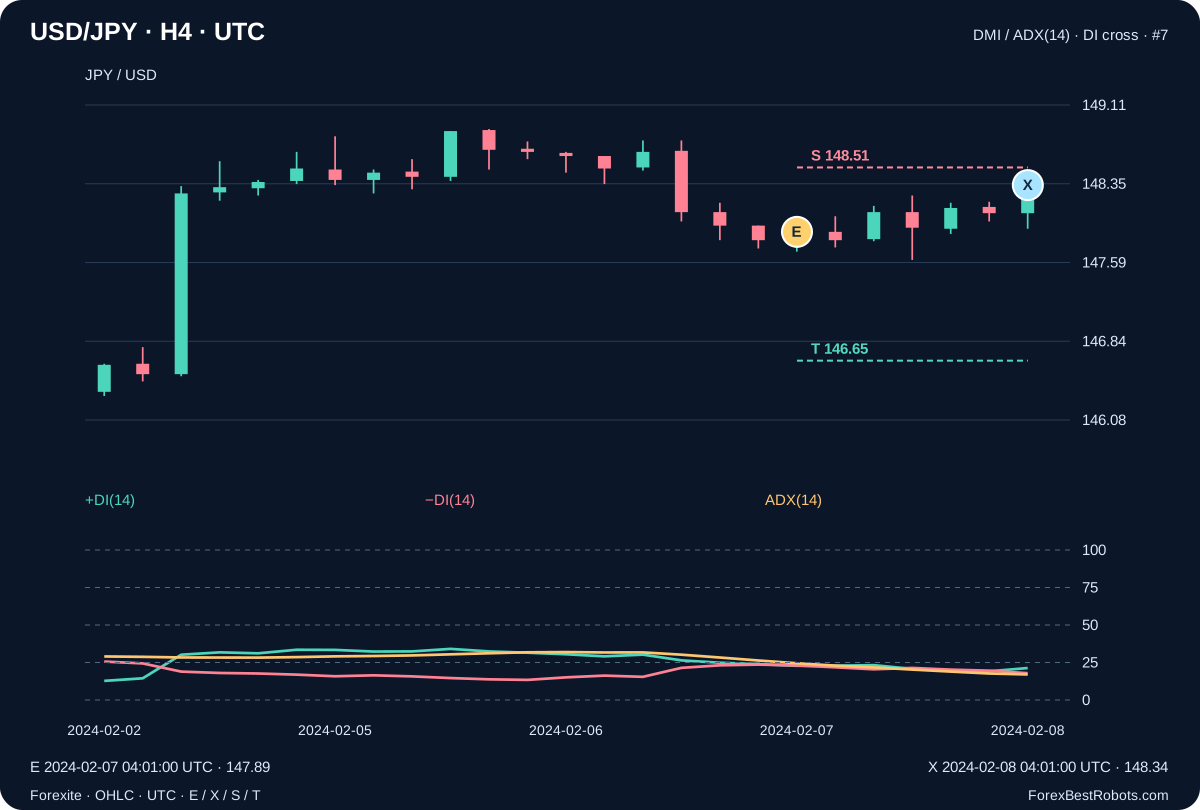
第2図は、対応する条件付きイベントが強さ不足だった、最初の採用済み対照取引です。2024-02-07 04:00 UTCのADX=24.494596。対照は04:01 UTCに147.89で売り、リスク62、ストップ148.51、目標146.65。2024-02-08 04:01 UTCに保有期限に達し148.34で決済、総−45ピップ、1.2ピップ控除後−0.745161R。このイベントで条件付き方式は入りません。
12. 全取引を確認し、取引コストの仮定を変える
ルールとコストを選びます。集計はそのモデル全体を表し、取引選択と前へ/次へはジャーナルの1行を選びます。図はその固定E、X、S、Tを表示します。コストを変えると控除後の値だけを再計算し、取引やモデル約定は変えません。
数値欄は仮定の取引コストをpips単位で変更します。エントリーやストップは動きません。日時で取引を確認してください。狭い画面では図やジャーナルを横にスクロールできます。ページ全体は画面内に収まります。
選択したモデル全体
- 決済済み取引数
- —
- 控除後Rがプラスの取引数
- —
- コスト控除後pips
- —
- 控除後Rの合計
- —
- 控除後Rのプロフィットファクター
- —
- 決済済み取引の最大ドローダウン(R)
- —
選択した取引の詳細
- エントリー分足記録(UTC)
- —
- 決済分足記録(UTC)
- —
- 方向
- —
- エントリーレート
- —
- 決済レート
- —
- 固定ストップ:S
- —
- 固定目標:T
- —
- 初期リスク(pips)
- —
- 決済ルール
- —
- 控除前pips
- —
- 選択した取引の控除後R
- —
シグナル、分足記録、控除後Rの計算を表示
- 確定したシグナル区間の終了時刻(UTC)
- —
- 前の+DI(14)
- —
- 前の−DI(14)
- —
- シグナル+DI(14)
- —
- シグナル−DI(14)
- —
- シグナルDX(14)
- —
- シグナルADX(14)
- —
- シグナル区間の終値
- —
- シグナルのATR(14)、pips
- —
- 上方向変化(ピップ)
- —
- 下方向変化(ピップ)
- —
- シグナルTR(ピップ)
- —
- シグナル+DM(ピップ)
- —
- シグナル−DM(ピップ)
- —
- Wilder TR和(ピップ)
- —
- Wilder +DM和(ピップ)
- —
- Wilder −DM和(ピップ)
- —
- シグナル後6つ目のH4終了時刻(UTC)
- —
- 決済分足のOHLC
- —
控除後Rの計算
このモデルの全取引を表示
| 取引番号 | 方向 | エントリー分足記録(UTC) | 決済分足記録(UTC) | 決済ルール | 控除前pips | 選択した取引の控除後R |
|---|
13. まだ確認できていないこと
別のDecimal70計算と因果的な分単位台帳は、全判断と両方式20取引で一致しました。これは実装の検証であり、取引の有効性ではありません。他期間・他価格源、実測執行費と資金調達費、現実的な数量、別のフォワードテストが必要です。同じ標本への再調整を独立検証と呼ぶことはできません。
よくある質問
ADX≥25でこの戦略は利益になりましたか?
いいえ。1.2ピップで条件付き7取引は−3.616221R、対照13取引は−7.182880Rです。1標本での損失縮小は優位性を示しません。
後からADXが25を超えたら入れますか?
この固定ルールでは入りません。ADXは新たなDI交差でのみ判定します。不合格イベントは破棄し、後のADX上昇だけで入ることはありません。
コストを変えるとエントリーを再計算しますか?
いいえ。同じ記録済み取引の控除後計算だけを変えます。基本比較は0.0、1.2、2.4 pipsで、過去のスプレッドや保有金利を復元したものではありません。
表示された決済時刻は正確なブローカー約定ですか?
いいえ。ストップ・目標の時刻は元の分足記録です。ギャップを処理し、同一分足で両水準に達したらストップを先と仮定します。レートだけではティック順序や実際の約定は分かりません。
データ、時刻、再現方法
元の小数2桁USD/JPY分足61 972件と、Forexite60アーカイブのURL・元ハッシュを保存しています。保存済みデータキットの13ハッシュを検証し、未変更CSVを再生しました。元の日次ZIP60件は再ダウンロードしていません。
2024-02-29 20:00 UTCまでの61 792分足を使用し、H4は266区間、うち17区間は短いか疎です。シグナル、却下理由、両台帳、固定プロトコル、指標履歴を収録しています。過去Askやスプレッドを観測したとは主張しません。
初回実行前にルールを固定しました。ZIPにはオフライン再現と別のDecimal70分単位検証、CSVには独立した両方式20取引が含まれます。合成ポートフォリオやブローカー明細ではありません。