

Money Flow Indexは、典型価格の上昇・下落に応じて分類した「典型価格×重み」の合計を比較します。現物FXで使える重みは、気配値の記録活動を表すことが多いものです。実際のEUR/USDからMFIを再計算し、各値を構成する足を確認します。20を上回る復帰や80を下回る復帰は、確認時刻を定めた観測事象として扱い、売買戦略では別途検証します。
1. このFX例でMoney Flow Indexが測るもの
MFIは0〜100の範囲で、典型価格の方向で分類した価格×重みの寄与を比較します。ここでは明示した気配値件数を重みに使います。結果はこのEUR/USD配信と足の作成方法を表します。約定数量を含まないため、市場全体の資金流入・流出額は測れません。
ティック件数は記録活動、VWAP近似値は起点からの代表価格の加重平均、MFIは方向別の移動合計を示します。定義を分けることで、このクラスターの3本のガイドを関連付けて使えます。
2. 同じ実データとUTC時刻を使う
HistDataの2024年1月EUR/USD Generic ASCIIアーカイブにはBid/Askが2,176,113件あり、SHA-256で識別しています。対象は2024-01-08 00:00〜17:00 UTCの71,261件で、うち70,929件がBidまたはAskの変化です。元時刻は固定EST、UTC−05:00のため、夏時間補正をせず5時間加えます。
元のVolume欄は0です。Nは全件、Qはアーカイブの直前レコードからBidかAskが変化した件数を数え、足の境界でリセットしません。再構成した重みであり、業者のMT4固有の出来高と同じとは仮定しません。選択範囲は07:00〜17:00 UTCで、それ以前の履歴も計算用に保持します。
3. 足の色より先に典型価格を比べる
BidのOHLCからTP = (High + Low + Close)/3を求め、同じ時間足の直前TPと比較します。上昇は正、下落は負、同値は中立です。表示値を先に丸めると偽の同値が生じるため、比較には完全精度を使います。
自分のOpenより安く引けた足でも、TPは前の足より高い場合があります。実体色はMFIの分類を決めません。またTPの変化幅は符号だけに使い、寄与は現在TP×重みです。TP変化幅×重みではありません。
4. 2つの合計とゼロの場合を定義する
直近L本それぞれでTP×NまたはQを求め、TP上昇ならF+、下落ならF−へ加算し、同値ならどちらにも加えません。F−も正の大きさとして保持します。MFI = 100×F+/(F+ + F−)で、合計が非ゼロなら通常の比率式と同じです。
正の寄与だけなら100、負だけなら0です。両方の合計が0なら分母がないため利用不可とし、任意の中間値を挿入しません。重み0の寄与は0です。TP×件数は計算単位であり、投資された金額ではありません。
TP = (H + L + C) / 3
F+ = Σ(TP × W | TP[t] > TP[t−1])
F− = Σ(TP × W | TP[t] < TP[t−1])
MFI = 100 × F+ / (F+ + F−)
L ∈ {7, 14, 28}; W ∈ {N, Q}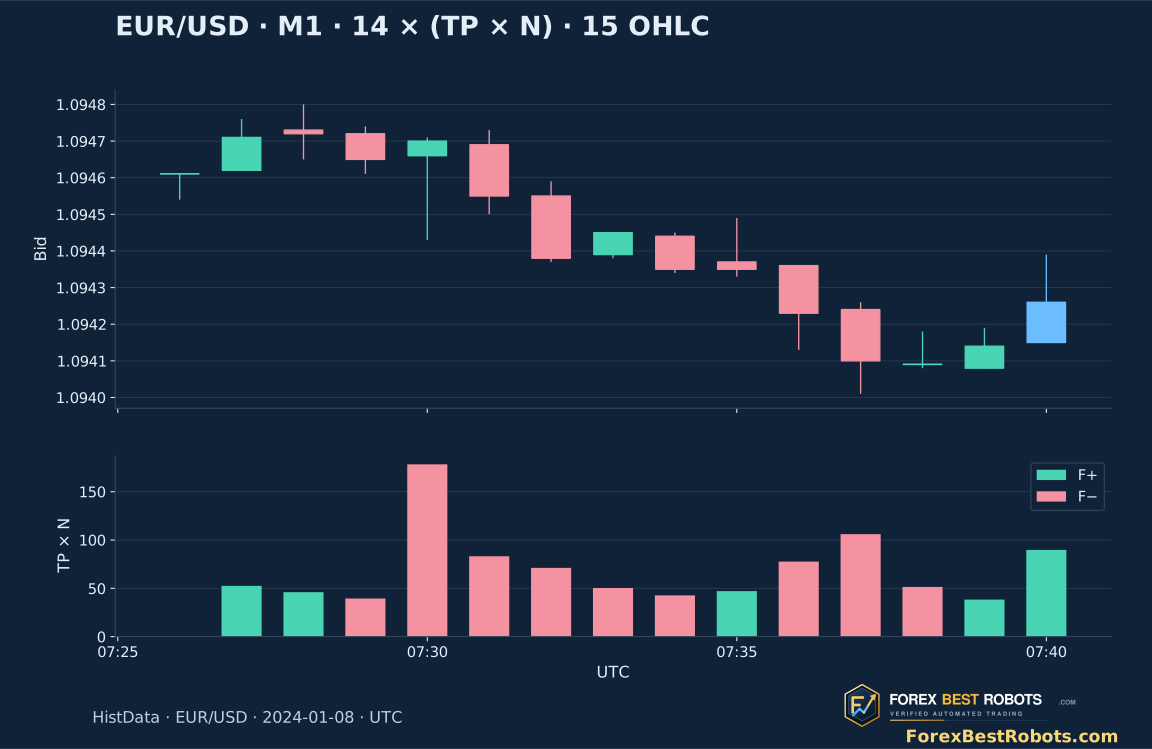
5. L本の寄与、L+1本の足、欠損を整合させる
14本の寄与には、最初の比較用の足を含む連続した完全な15本が必要です。隣接する2つのMFIで交差を判定するには16本が必要です。選択した確定足を含めます。必要な窓全体が欠損より後に移ると、その古い欠損は影響しなくなります。
対象にはM1が1,017本、M5が204組あります。04:33、05:29、06:19 UTCの分には記録がなく、3組のM5は5分未満の観測です。必要な全区間とM5内の各分を要求します。選択可能な最初の有効M5(14)は07:30開始・07:35終了です。分単位の網羅は全市場更新の取得を保証しません。
6. 20・80は滞在し得る領域として読む
20未満は下側、80超は上側の領域とし、境界と完全一致する値は中間に分類します。10・90への切替は領域と交差表示を変えますが、MFI自体は変えません。判定は丸め前に行います。
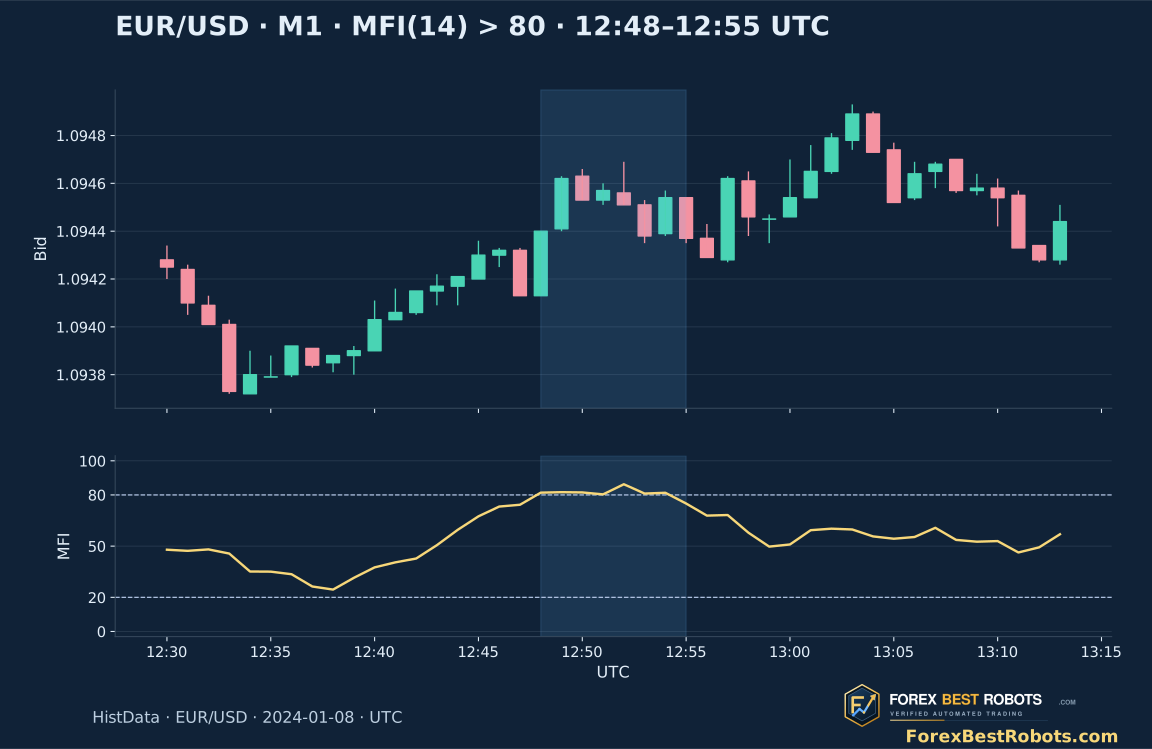
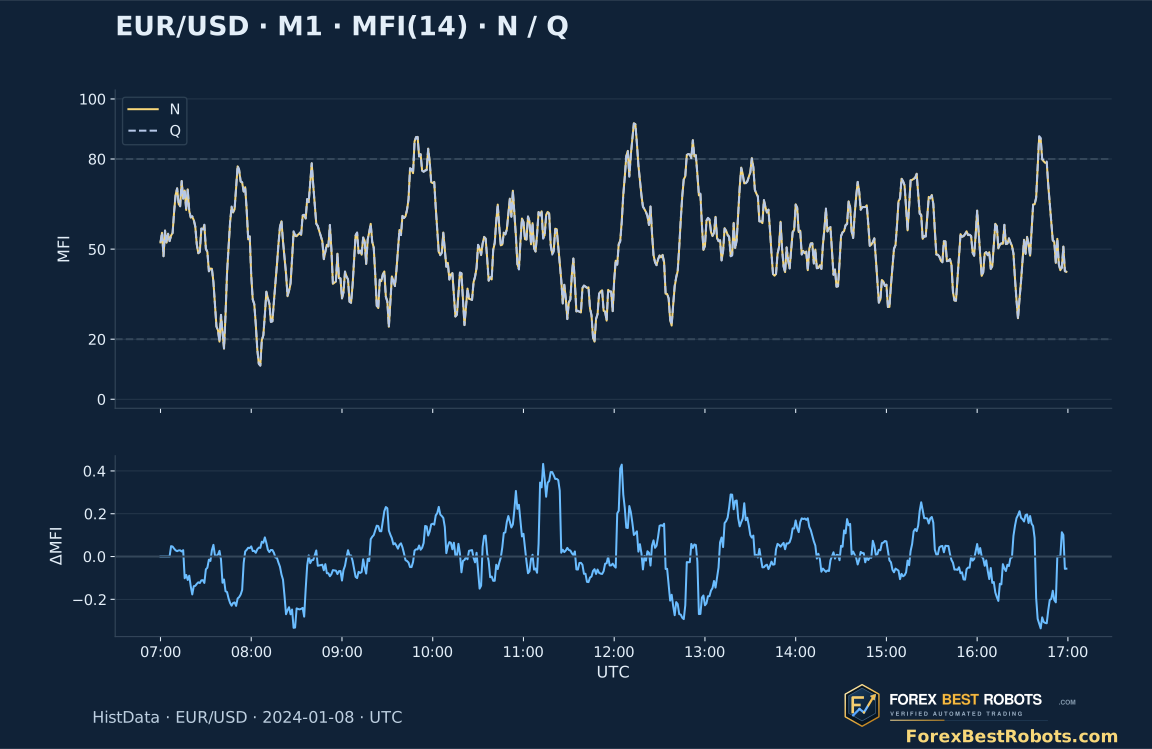
固定したM1の600本では、Nを使うMFI(14)が12:48〜12:54 UTC開始の7本連続で80超となり、最後は12:55に終了します。持続性を示すため事後に最長列を選び、取引成績では選んでいません。極端な値は価格反転の期限を意味しません。
7. 水準への到達と確定した復帰を区別する
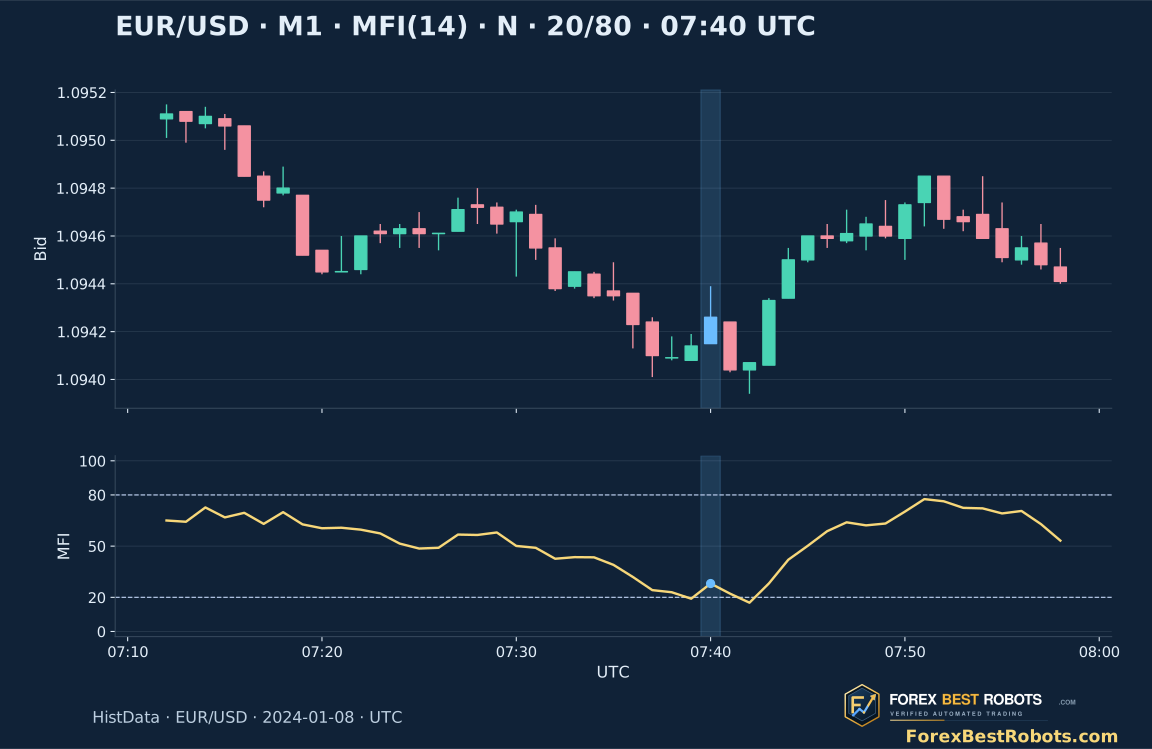
下側水準から上への復帰は、利用可能な前MFIが水準以下、現在値が水準超であることが条件です。上側から下への復帰は前値が水準以上、現在値が水準未満です。両方の値が必要で、大きな跳躍で複数条件が成立した場合は全事象を表示します。
最初の20超への復帰は07:40 UTC開始足で、19.2011 → 28.0901となり07:41以降に判明します。最初の80未満への復帰は09:53開始、81.6082 → 76.1594で09:54以降です。ともにL=14、Nで、時系列で最初の例を選んでいます。
8. 期間の変更を最適化と呼ばない
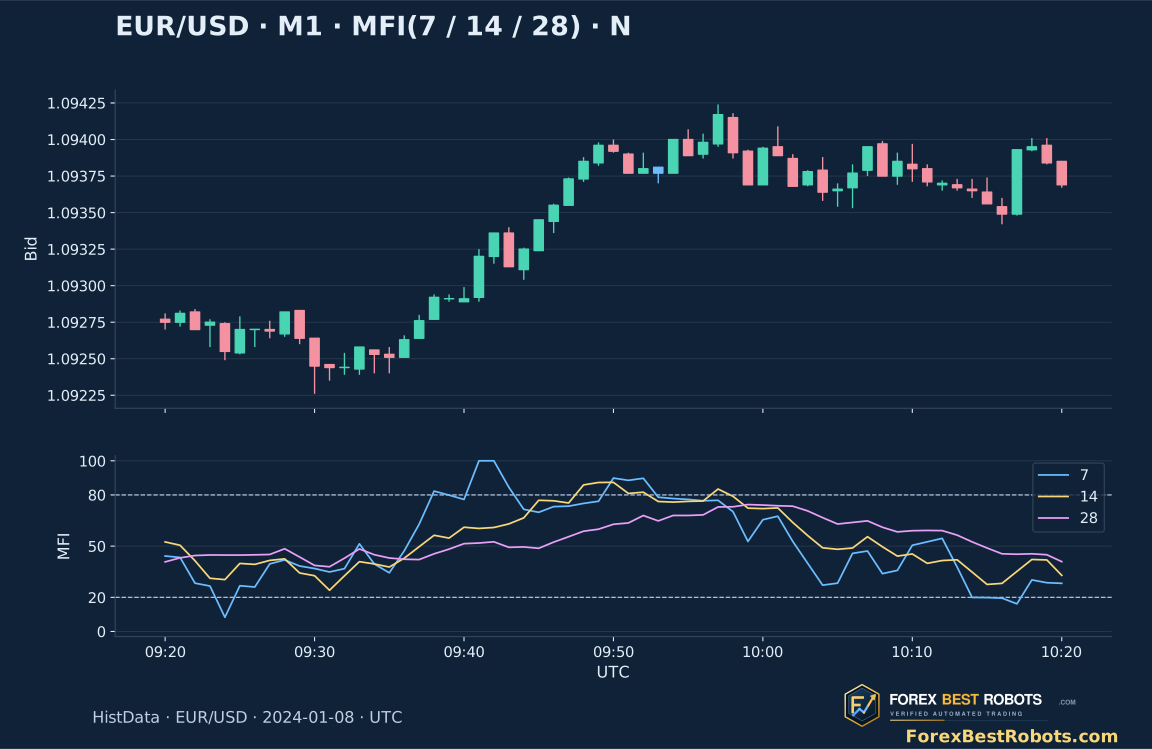
7・14・28本を選べます。短い窓は古い寄与を早く入れ替え、反応が大きくなる場合があります。長い窓は異なる過去の正負の組合せを保持します。図では配信、時間足、Nの重みを固定しています。
感度の比較であり、利益の出る設定の選定ではありません。後の戦略検証では事前に定めた同じ機会とコストを比べます。MFIはWilder平滑化のない移動合計の比です。RSIへ単にティック出来高を付けた計算とは異なります。
9. NとQは指標ポイントで比較する
NからQに変えてもOHLCとTP方向は同じで、寄与の重みが変わります。NはBid/Askが不変の記録も含み、Qは連続記録の定義に従って除きます。日次合計だけでなく、正負の窓内の位置が影響します。
差はMFIの指標ポイントであり、pipsや利益ではありません。水準の近くでは小差でも交差が変わるため、それぞれを丸めずに判定します。この1日と1配信だけで取引に有用な件数を決めることはできません。
10. M1とM5を同じ情報確定時点で比較する
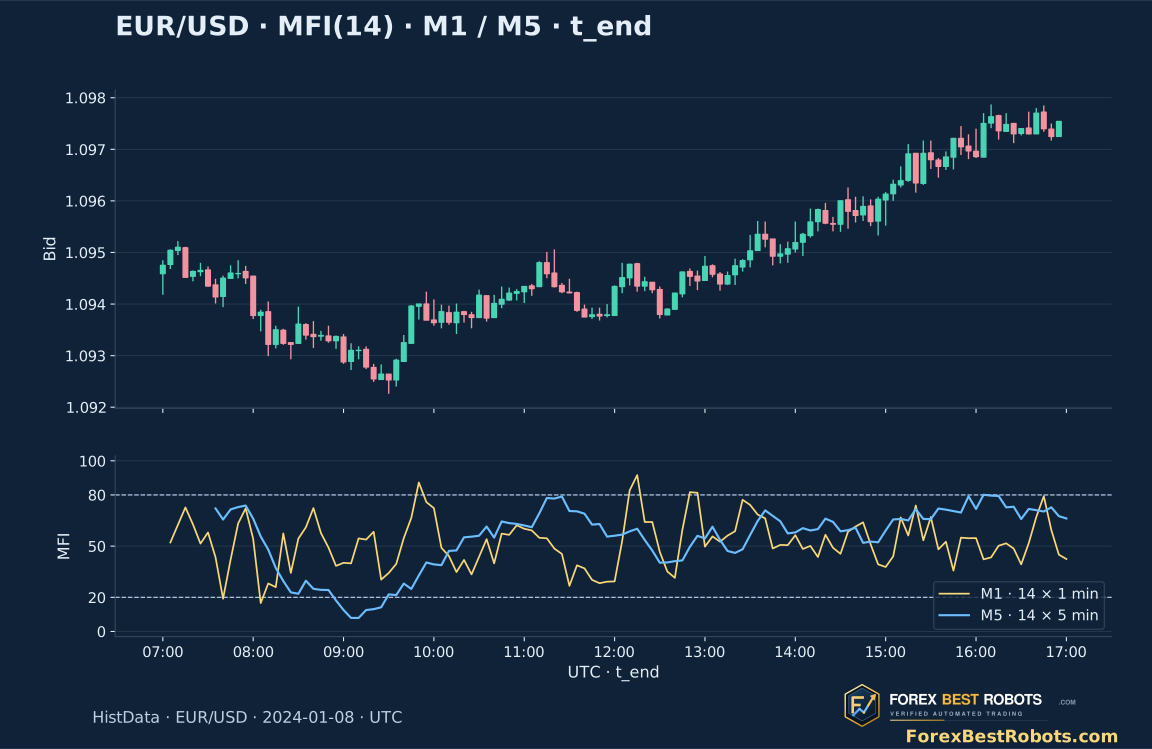
M1のMFI(14)は1分の寄与14本、M5は5分の寄与14本を分類します。経過時間も集約TPの並びも異なります。件数を足せることは、MFI値も足せる、交換できることを意味しません。
09:50と表示されたM5は09:55に確定します。M1の09:54開始足までと比べます。同じ09:50開始表示同士では情報時点が異なります。確定後のシグナルには、その後の約定可能な気配値が必要で、過去のBid Closeで約定できる保証はありません。
11. 確定MFIと分類した足を確認する
M1・M5、期間、N・Q、水準を選び、足を指定するか1本ずつ進めます。状態表示に設定を繰り返し、値と明細表で確定足の計算を示します。
計算例を開く · 設定を自動適用
青は選択足、価格欄の淡色は分類するL本、金色はMFI、破線は水準です。選択足までの履歴だけを表示します。
画面が狭い場合はチャートを横にスクロールしてラベルを読めます。
選択した確定値の詳細
- UTC区間 · 終了時刻は含めない
- —
- Bid Open / High / Low / Close
- —
- 選択足の典型価格 · TP
- —
- 選択足の重み
- —
- 正の合計 · F+ · TP×件数
- —
- 負の合計 · F− · TP×件数
- —
- TPが上昇した足
- —
- TPが下落した足
- —
- TPが同じ足
- —
- L本の記録件数合計
- —
- 現在のMFI · 0〜100
- —
- 直前の確定MFI
- —
- 現在の領域 · 丸め前
- —
- 確認された水準交差
- —
- 選択足のスプレッド中央値 · pips
- —
- 分類窓 · UTC開始時刻
- —
計算と水準判定は丸め前の値を使います。TP×件数は計算単位で、約定数量ではありません。
選択値の式を表示
分類したL本を確認
| UTC開始 | 典型価格 | 直前の典型価格 | TPの変化 | 重み | 正の寄与 | 負の寄与 |
|---|
12. MT4の項目、時点、例外規則を合わせる
MQL4のiMFI(NULL, PERIOD_M1, 14, 1)は、現在シンボルの前のM1足のMFIを取得します。Shift 0は形成中の足です。シンボル、配信、時間足、履歴網羅、重みを合わせ、同値TPと合計0の処理も確認します。
Money Flow Indexと、iBWMFIで取得するMarket Facilitation Indexは別の計算です。略称の類似に注意します。ダイバージェンスでは価格と指標のピボット、および確認遅延も定義します。後続足が必要なピボットは中央足の時点では認識できません。
13. 正確な観測を別の戦略検証へ渡す
07:40の14本はTP上昇5本、下落9本で、Nの総重みは890です。TP×件数単位でF+ = 273.6072、F− = 700.4270となり、MFIは28.0901です。基準足は07:26、寄与窓は07:27〜07:40で、展開表で各寄与を確認できます。
後の期間を見る前に、事象、価格状況、認識時刻、注文、ストップ、決済を戦略として定められます。該当する全事象を残し、Bid/Ask、手数料、注文拒否、スリッページを含めます。これで3本の測定ガイドが完結します。売買バックテストや収益性推定は含みません。
よくある質問
MFIはFXに実際に入る資金を測りますか?
気配値件数を重みにした場合、1配信の価格と活動の関係を測ります。約定数量や取引方向がないため、市場全体の資金流出入は分かりません。
MFI(14)に15本必要なのはなぜですか?
14本の寄与ごとに前のTPと比較します。最初の比較には追加の基準足が必要です。交差には隣接する2つの利用可能な値が必要です。
典型価格が同じ場合は?
F+にもF−にも寄与せず、同値の足として数えます。窓全体の両合計が0なら、ここで定めた規則では利用不可です。
MFIが80超なら直ちに売りますか?
上側領域を示すだけで、確定足数本にわたり続く場合があります。取引には状況、認識、執行、リスクの別規則が必要です。ここに売買成績はありません。
20・80から10・90への変更でMFIを再計算しますか?
いいえ。価格、期間、重みがMFIを決めます。水準は丸め前の領域・交差判定だけを変えます。
M1とM5が異なるのはなぜですか?
足の並び、TP方向、時間幅が異なります。14本はM1で14分、M5で70分です。同じ情報時点で比較し、欠損規則を維持します。
データ、時刻、再現方法
ダウンロードには観測M1・M5 Bid OHLC、N・Q、スプレッド、分単位網羅、出典とPython標準ライブラリだけの再計算スクリプトを含みます。整数価格は百万分の1で、EUR/USDの1 pipは100単位です。High+Low+Closeの整数和を丸め前に比較します。月次原本は配布ページとSHA-256で識別し、再配布しません。
対象は2024-01-08 00:00〜17:00 UTC、選択は07:00〜17:00です。欠損分は補いません。復帰例は固定窓内の最初の該当事象で、80超の列は事後の最長列です。静的図は前後関係を示し、対話式は選択足で止まります。全図にForexBestRobotsのロゴとドメインを付けています。