

M1終値が気配値件数で重み付けしたVWAPを再び越える事象に、MFIと活動フィルターを加える効果を検証します。2024年1月のEUR/USDでは、完全ルールは99取引でコスト後177.4 pipsの損失でした。取引減少により総損失は小さくなりますが、平均損益とプロフィットファクターは悪化します。ルール、見送り理由、個別取引を確認できます。
1. VWAP回復を検証可能なルールにする
本例の上方向回復は、確定Bid Closeが起点付きVWAP近似値を再び上回ることです。下方向は対称な売り条件です。利益を前提としません。VWAP、MFI、ティック出来高の各ガイドが起点、移動合計、件数の重みを説明します。
MFIの確認には50と変化方向を用い、20・80からの復帰を要求しません。活動条件は現在件数を過去足と比較します。異なる条件を組み合わせても、執行とコストを含めた検証が必要です。
2. 実データ、時刻、対象範囲を統一する
HistData Generic ASCII EUR/USDの2024年1月原本にはBid/Askが2,176,113件あり、SHA-256で識別します。固定EST、UTC−05:00に5時間加算し、夏時間補正はしません。対象は2024-01-02〜2024-01-31のUTC平日22日です。
各日の07:00〜17:00 UTCには600本すべてのM1区間が観測されています。Volumeは0です。Nは不変の記録も含む件数で、約定ロット数ではありません。MFIと活動用に以前の履歴も保持します。1月8日は既存ガイドに登場済みで、未知データによる検証とは呼びません。
3. 07:00 UTC起点と確定入力を固定する
Bid OHLCからTP=(High+Low+Close)/3。07:00以降のVWAP近似値は合計(TP×N)/合計(N)で、信号足を含めます。起点から全M1区間を要求し、欠損を補いません。固定UTCは研究上の設定で、常に現地市場の開始時刻を意味するわけではありません。
MFI(14)はTP変化でTP×Nを分類します。同値はどちらにも加算せず、両合計0は利用不可です。連続した完全な15本、隣接2読値には16本が必要です。価格や閾値の比較は丸め前に行います。
4. 将来情報を使わず買い・売り条件を定義する
買いは前Close ≤ 前VWAP、現在Close > 現在VWAPです。MFI条件は現在 >50かつ前値より上昇。売りは前Close ≥ 前VWAP、現在Close < 現在VWAPで、MFI <50かつ低下です。MFI条件を用いる場合、両読値が利用可能である必要があります。
活動条件は現在N ≥ 直前の連続した完全M1足20本のN中央値です。現在足を除き、同値は通過します。新規時刻は07:20以上17:00未満UTCで、最初の信号開始は07:19、最後は16:58。結果を見て設定を変更しません。
5. 3種類のルールと全判断を比較する
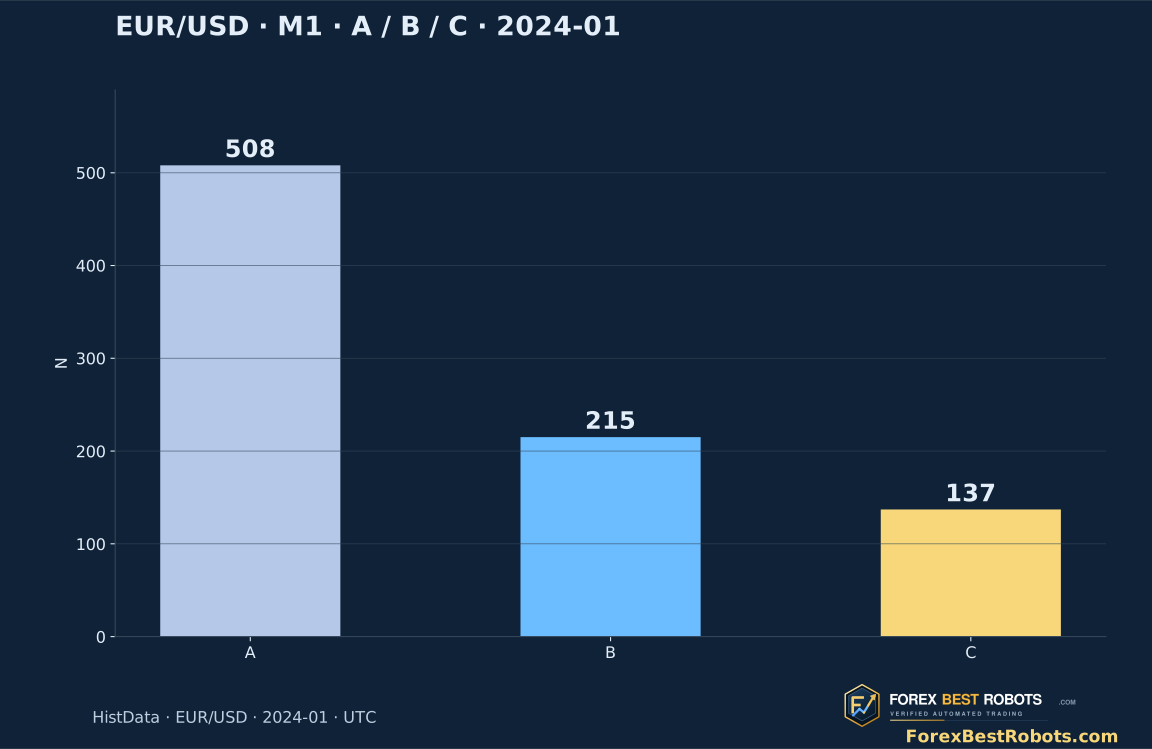
Aは価格交差のみ、BはMFI追加、Cは活動も追加です。共通の508交差のうち215件がMFI、137件が両条件を通過します。これは保有状態と最初の気配値確認前です。各方式で独立した1ポジションを運用するため、取引一覧は単純な包含関係ではありません。
取引数はAが158、Bが130、Cが99です。Cでは293件がMFI、78件が活動で不通過、35件が保有中、2件が時間制限、1件が初回スプレッドで見送りです。保有中の信号を後から発注する待ち行列には入れません。全1,524判断を保持します。
6. 足の確定後、最初の気配値を確認する
信号終了時刻以降の最初の記録を使います。遅延は厳密に5,000ミリ秒未満、17:00 UTCより前、Ask−Bidは1.0 pip以下です。最初の記録が不適格なら、その事象を終了し、狭いスプレッドになるまで待ちません。
買いは観測Ask、売りはBidで開始します。方式ごとに1ポジションとし、決済に使った同じ記録で再エントリーしません。原本順と時刻は履歴順序を決めますが、実注文が同価格・同遅延で約定した証拠ではありません。
7. 開始時に6・9 pipsの閾値を固定する
開始価格からストップ6 pips、目標9 pipsを固定します。買いはBid、売りはAskで判定・決済します。開始の次の記録から、最初に閾値を越えた観測決済側価格で終了し、ストップを越える場合もあります。これは気配値に基づくモデルで、業者の約定保証ではありません。
未到達なら開始+20分と17:00 UTCの早い方以降の最初の記録で決済します。同じ記録ではストップ、目標、時間・セッション終了の順です。保有中に60秒超の記録間隔があれば未解決として、保有枠は維持し損益集計から除きます。今回は0件ですが、全市場更新の記録保証ではありません。
8. 記録スプレッドと追加往復コストを分ける
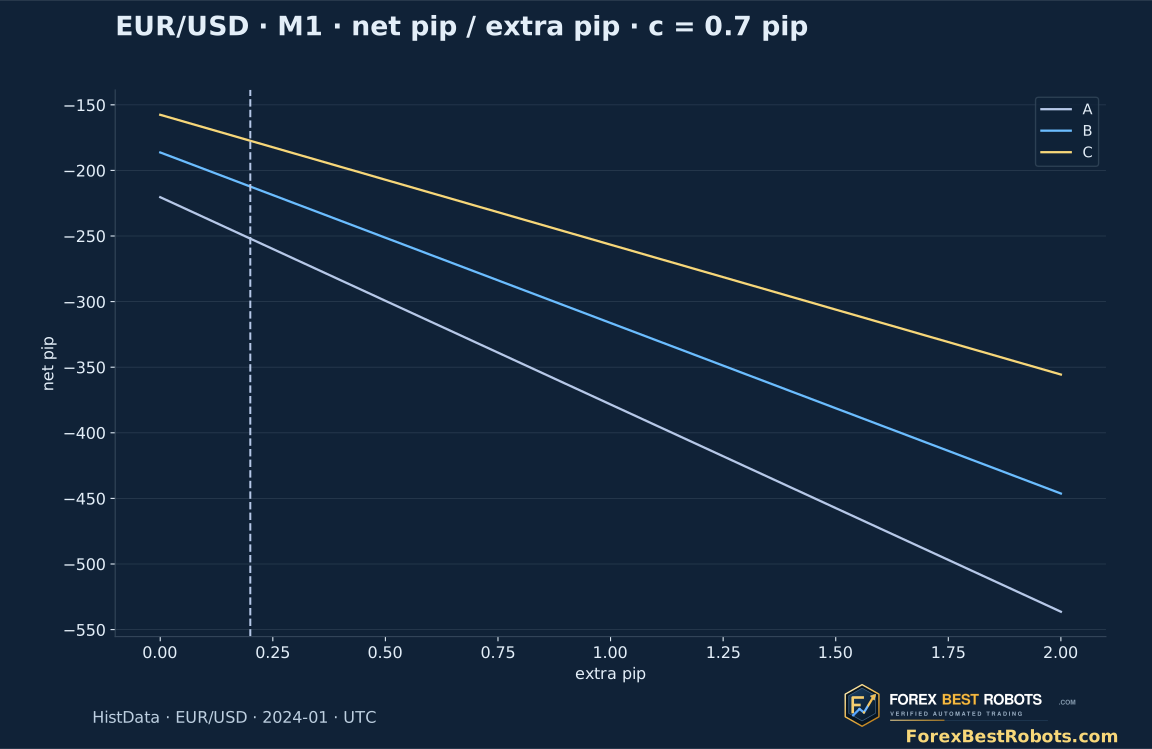
気配値損益は買いで決済Bid−開始Ask、売りで開始Bid−決済Askをpips換算します。スプレッドは既に含まれます。純損益では往復手数料の仮定0.7 pipと初期追加控除0.2 pipを差し引きます。実際の業者料金や測定スリッページではありません。
追加控除は0、0.2、0.5、1.0、2.0 pipsを選択できます。損益計算だけが変わり、開始・終了、適格性、取引IDは固定です。遅延、拒否、ストップ価格を再現し直す機能ではありません。数量、現金収益率、資金調達、証拠金はモデル化していません。
9. チャートより先に損失結果を読む
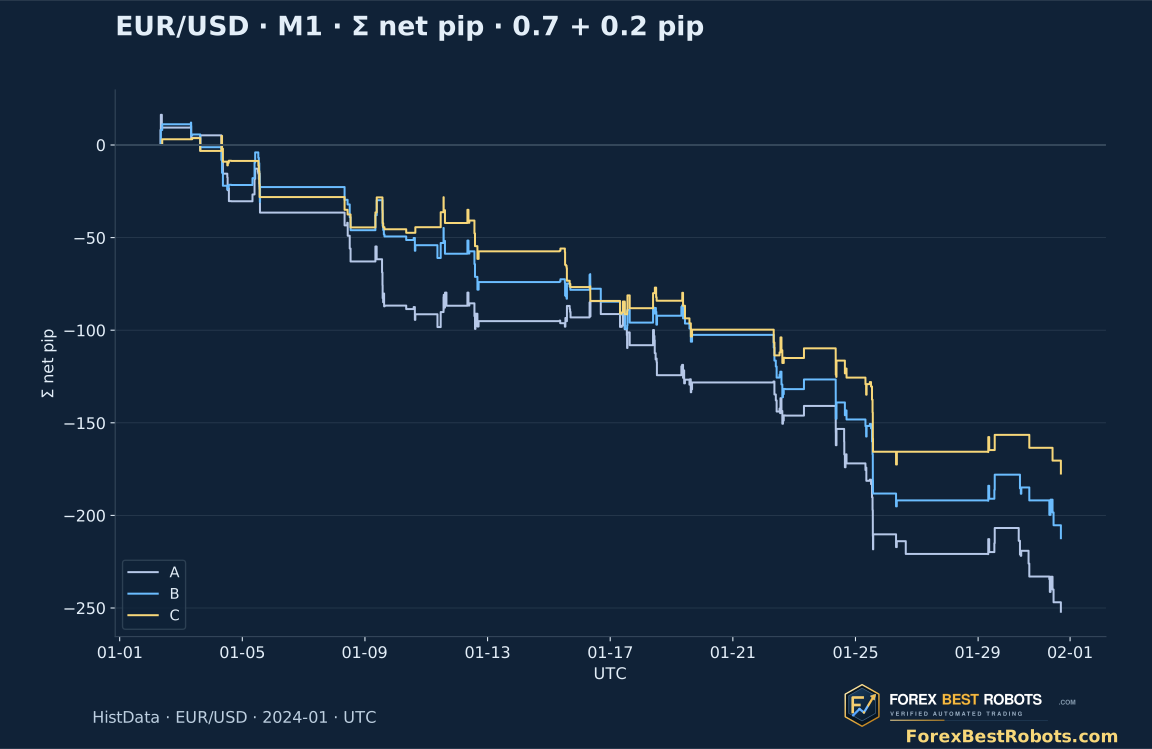
追加コスト0.7+0.2で、Aは252.0、Bは212.3、Cは177.4 pipsの損失です。Cは追加控除前の気配値損益でも−88.3 pipsです。35勝64敗、勝率35.35%、平均−1.7919 pips、プロフィットファクター0.4727、確定累積最大下落182.3 pipsでした。
Cの総損失減少には取引減少を伴い、平均と利益係数はAより悪化しています。合計だけで取引の質が改善したとはいえません。下落は初期0からの確定取引累積pipsで、保有中の口座評価額や率ではありません。損失日も残します。
| ルール方式 | 解決済み取引数 | 気配値損益合計 · スプレッド込み · pips | 純損益合計 · pips | 平均純損益 · pips/取引 | 純プロフィットファクター | 確定累積最大下落 · pips |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. 2期間を独立検証と呼ばず表示する
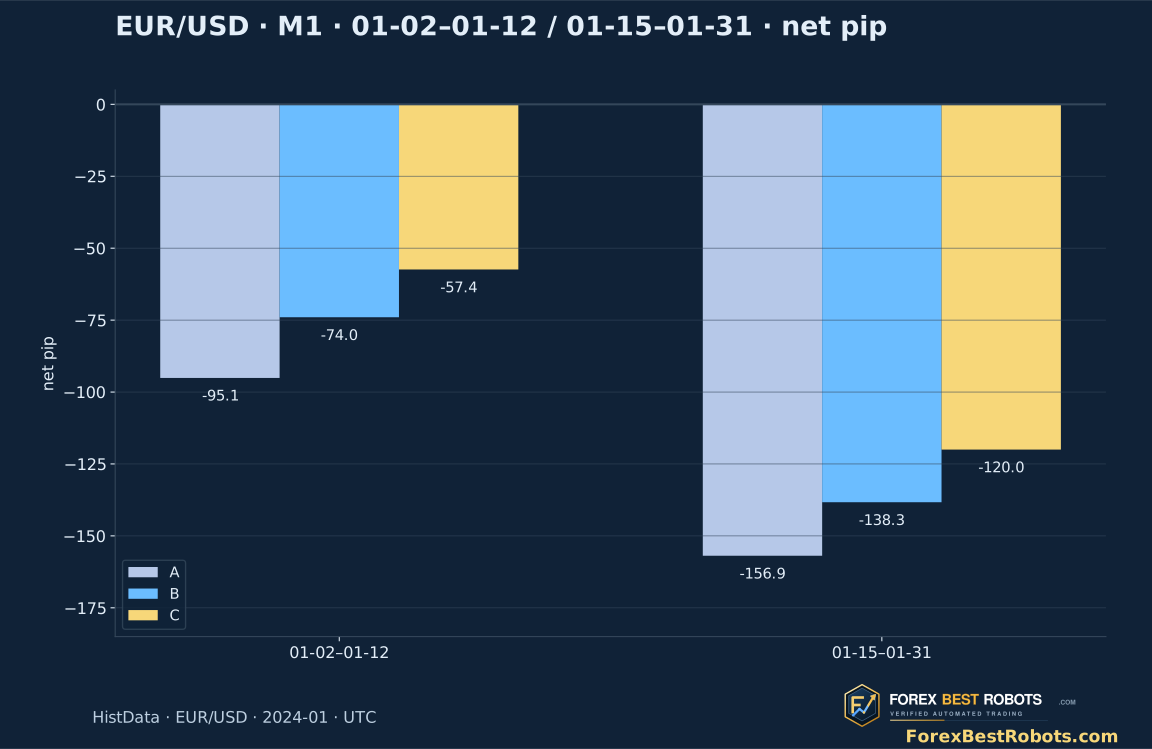
前半2024-01-02〜2024-01-12は9日、後半2024-01-15〜2024-01-31は13日です。同じコストでCは前半36取引、−57.4 pips、後半63取引、−120.0でした。両方とも同じルールで損失です。
1か月の事後的な期間比較であり、後半を未観測のアウトオブサンプル検証とは称しません。次はルールを保って他期間・配信で調べ、実際の執行差を記録する必要があります。
11. 最初の取引と最初の損失を確認する
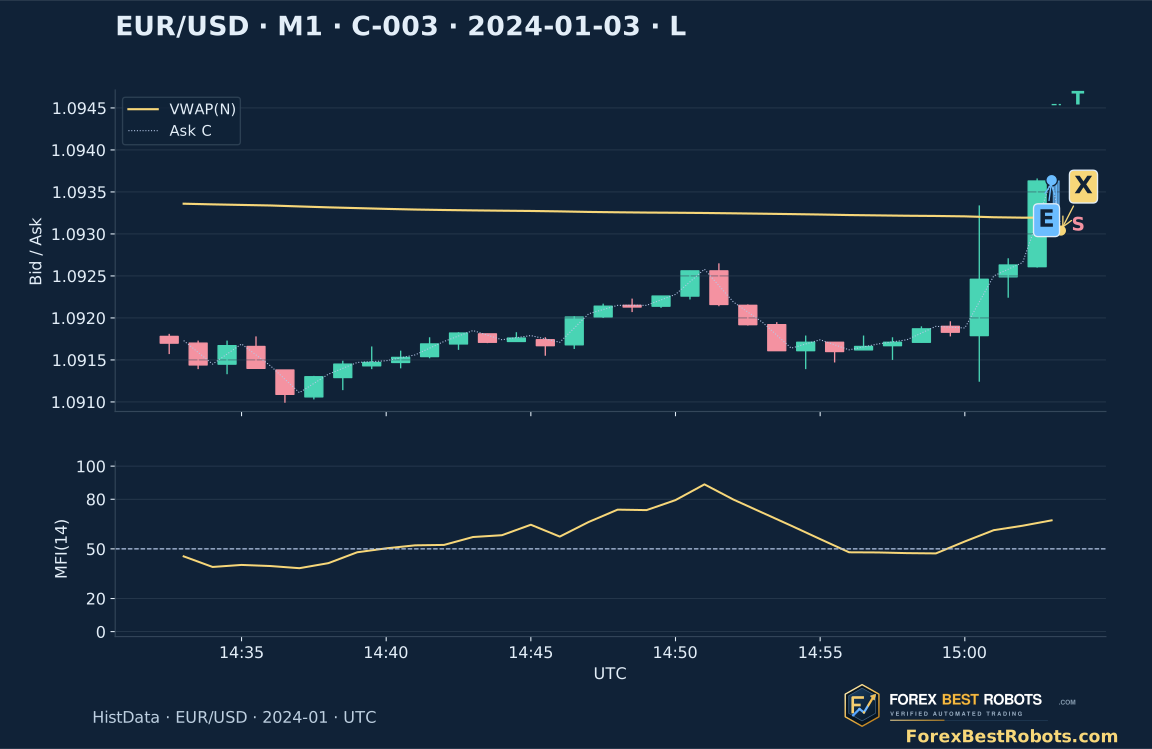
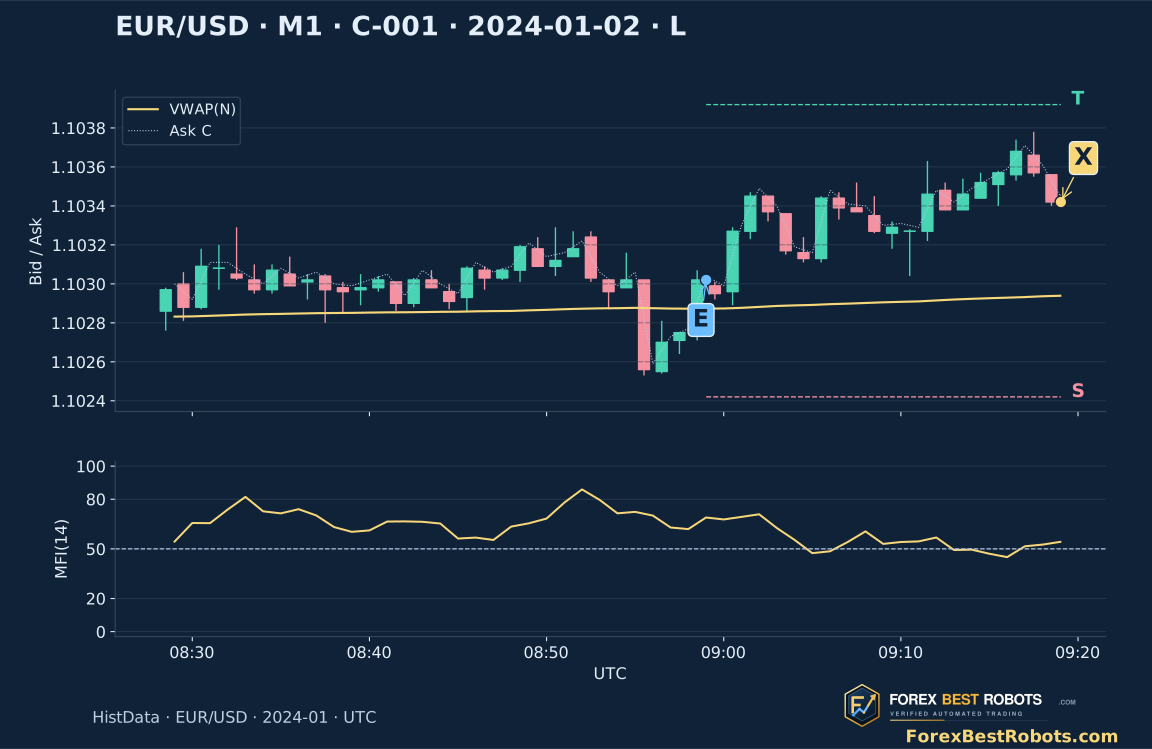
C-001は2024-01-02の最初の解決済み完全ルール買いです。08:58足が08:59 UTCに確定。08:59:00.505にAsk 1.103020で開始し、09:19:01.963にBid 1.103420で時間決済します。気配値+4.00 pips、0.70+0.20控除後+3.10。N=105は直前中央値104を満たし、MFIは61.9545→68.9697です。
C-003は初期コストで最初のC損失という明示ルールで選びました。2024-01-03 15:03:00.092にAsk 1.093640で買い、15:03:19.241にBid 1.093040でストップ決済。気配値−6.00、純損益−6.90 pipsです。E/Xはモデル気配値、S/Tは固定閾値です。最後の青い足は決済記録で打ち切り、確定指標を描きません。
12. 全取引と明確なコスト設定を確認する
A/B/C、期間、追加往復控除を選び、取引を指定するか1件ずつ進めます。集計と純損益を連動更新し、記録された開始・終了は固定します。
固定手数料の仮定は往復0.70 pipです。選択分をさらに控除します。記録スプレッドは気配値損益に含まれ、変わるのは損益計算のみです。
計算例 · Cと全期間に切替え、追加控除は保持
選択方式・期間の全解決済み取引
- 解決済み取引数
- —
- 未解決 · 集計除外
- —
- 気配値損益合計 · スプレッド込み · pips
- —
- 手数料仮定合計 · pips
- —
- 追加控除合計 · pips
- —
- 純損益合計 · pips
- —
- 平均純損益 · pips/取引
- —
- 純利益の取引割合 · %
- —
- 純プロフィットファクター
- —
- 確定累積最大下落 · pips
- —
選択取引 · 正確な気配値履歴
この取引のコスト計算Bid足、点線Ask Close、金色VWAP。E/Xは正確なモデル気配値、S/Tは固定閾値です。最後の青い足は決済記録で終わり、MFIは確定足の終了時点だけ描きます。
狭い画面では図や表の枠内を横にスクロールできます。
- 方向
- —
- 終了理由
- —
- 信号足 · UTC開始 → 確認
- —
- 開始気配値時刻 · UTC
- —
- 決済気配値時刻 · UTC
- —
- 開始価格
- —
- 決済価格
- —
- 固定ストップ閾値
- —
- 固定目標閾値
- —
- 時間・セッション期限 · UTC
- —
- 保有時間 · 分
- —
- 最初の気配値遅延 · ミリ秒
- —
- 開始スプレッド · pips
- —
- 気配値損益 · スプレッド込み · pips
- —
- 往復手数料の仮定 · pips
- —
- 選択した追加往復控除 · pips
- —
- 両控除後の純損益 · pips
- —
- 前 → 信号VWAP近似値
- —
- 前 → 信号MFI(14)
- —
- 信号N / 直前20本の中央値
- —
- MFI条件 · B/Cで使用
- —
- 活動条件 · Cで使用
- —
選択範囲の全取引を確認
| 取引 | 信号足 · UTC開始 → 確認 | 方向 | 開始気配値時刻 · UTC | 決済気配値時刻 · UTC | 終了理由 | 気配値損益 · スプレッド込み · pips | 往復手数料の仮定 · pips | 選択した追加往復控除 · pips | 両控除後の純損益 · pips |
|---|
13. 再現計算の限界を明確にする
1通貨ペア、1月の1か月、1原本だけでは頑健性を証明できません。分の観測は全更新の取得を意味せず、気配値は板の厚み、待ち行列、遅延、約定可能数量を再現しません。スプレッド上限と期限は機会を除く条件で、悪い価格を後から修正しません。
結論は限定的です。このVWAP/MFI/活動ルールは、明示したデータと執行・コストモデルで利益優位性を示しませんでした。全事象と損失結果を次の検証にも保持します。明瞭な指標事象は売買仮説の出発点にすぎません。
よくある質問
完全ルールはこのテストで利益を出しましたか?
いいえ。Cは99取引、気配値−88.3 pips、往復0.70+0.20控除後−177.4で、両期間とも損失です。明示した標本とモデルについての結果です。
MFIは20か80を越える必要がありますか?
本戦略は買いで50超かつ上昇、売りで50未満かつ低下を要求します。ガイドの20/80復帰とは別の観測です。確定足の丸め前の値を使います。
137件の通過が99取引になる理由は?
35件は保有中、2件は期限、1件はスプレッドで見送りです。残る99件が開始し、見送り事象を再試行しません。
スプレッドを二重に引きますか?
いいえ。Bid/Ask価格差に含まれています。手数料と追加控除は別の往復仮定コストで、選択操作は損益計算だけを変えます。
ストップで6 pips以上を失うことはありますか?
あります。6 pipsは閾値で、最初に越えた観測決済側価格で終了します。価格跳躍で損失が広がり、実執行はさらに異なり得ます。
後半は独立したアウトオブサンプル検証ですか?
1か月・1配信の事後比較です。1月8日はガイドで既に見られています。未知の検証期間とは称さず、損失と全記録を保持します。
データ、時刻、再現方法
全方式の387取引、508候補、1,524判断、観測M1 Bid/Ask、日次網羅、固定プロトコルを配布します。整数価格は百万分の1で、EUR/USDの1 pipは100単位です。コスト再計算はPython標準ライブラリ、任意の気配値再現はNumPyと識別済み原本を使います。
月次原本は配布ページとSHA-256で識別し、再配布しません。図は履歴観測で、最後の足を決済気配値までに再構成します。実約定画面や実口座成績を示すものではありません。