

Le Money Flow Index compare des sommes prix typique × poids, réparties selon la hausse ou la baisse du prix typique. Sur le Forex au comptant, le poids disponible représente souvent une activité de cotation. Nous reconstruisons le MFI à partir de données EUR/USD réelles et exposons les bougies de chaque calcul. Un retour à travers 20 ou 80 constitue une observation précisément datée à tester ensuite dans une stratégie.
1. Ce que mesure le Money Flow Index dans cet exemple Forex
Le MFI, compris entre 0 et 100, compare des contributions prix × poids classées par direction du prix typique. Ici, le poids est un décompte de cotations explicitement défini. Le résultat décrit cette source EUR/USD et ces bougies ; sans tailles de transactions exécutées, il ne mesure pas les entrées et sorties monétaires de tout le marché.
Le décompte de ticks mesure une activité enregistrée, le VWAP approximatif moyenne des prix représentatifs depuis un ancrage et le MFI compare deux sommes glissantes classées. Ces définitions permettent de relier les trois guides du groupe.
2. Conserver les mêmes cotations réelles et une horloge UTC
L’archive HistData Generic ASCII EUR/USD de janvier 2024, identifiée par SHA-256, contient 2 176 113 enregistrements Bid/Ask. La tranche du 2024-01-08 00:00–17:00 UTC compte 71 261 enregistrements, dont 70 929 avec changement de Bid ou Ask. L’heure source est EST fixe, UTC−05:00 : nous ajoutons cinq heures sans ajustement saisonnier.
Le champ Volume vaut zéro. N compte tous les enregistrements ; Q compte les changements de Bid ou Ask par rapport à l’enregistrement précédent de l’archive, sans remise à zéro entre bougies. Ces poids reconstruits ne sont pas supposés reproduire le volume natif MT4 d’un courtier. Le sélecteur couvre 07:00–17:00 UTC et conserve l’historique antérieur.
3. Comparer les prix typiques avant les couleurs des bougies
TP = (High + Low + Close)/3, à partir des OHLC Bid. Comparer au TP de la bougie immédiatement précédente du même intervalle : hausse positive, baisse négative, égalité neutre. La précision complète évite les fausses égalités dues à l’arrondi.
Une bougie clôturant sous son Open peut avoir un TP supérieur au précédent. Sa couleur ne fixe donc pas sa classe MFI. La variation de TP fournit uniquement le signe ; la contribution utilise TP actuel × poids, pas variation de TP × poids.
4. Construire les deux sommes et expliciter les cas nuls
Pour chacune des L dernières bougies, calculer TP × N ou Q. Ajouter à F+ si TP monte, à F− s’il baisse, à aucune somme s’il est inchangé. F− conserve une grandeur positive. MFI = 100×F+/(F+ + F−), équivalent à la formule usuelle pour un total non nul.
Des contributions uniquement positives donnent 100 ; uniquement négatives, 0. Si les deux sommes sont nulles, la lecture est indisponible faute de dénominateur, sans milieu arbitraire. Un poids nul contribue zéro. TP×décompte est une unité de calcul, pas une somme d’argent investie.
TP = (H + L + C) / 3
F+ = Σ(TP × W | TP[t] > TP[t−1])
F− = Σ(TP × W | TP[t] < TP[t−1])
MFI = 100 × F+ / (F+ + F−)
L ∈ {7, 14, 28}; W ∈ {N, Q}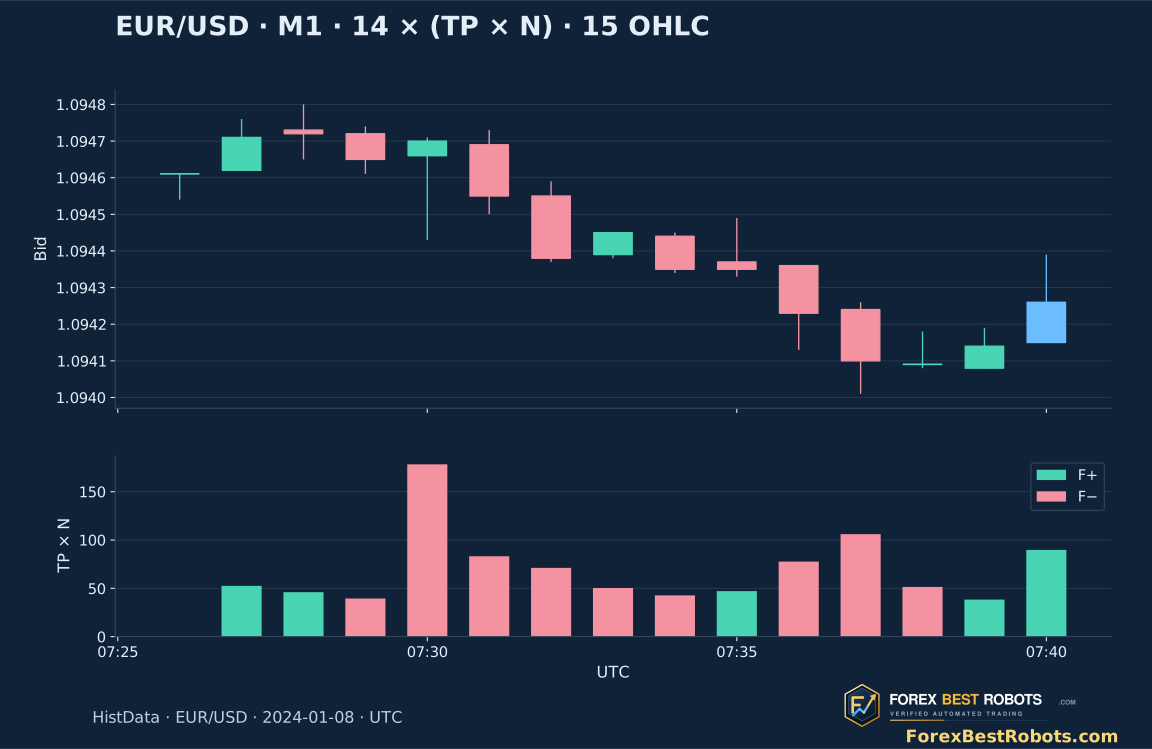
5. Respecter L flux, L+1 bougies et les lacunes
Quatorze flux nécessitent 15 bougies complètes consécutives, car le premier requiert un TP antérieur. Deux lectures voisines pour un franchissement en nécessitent 16. La bougie sélectionnée est incluse. Une lacune ancienne cesse d’affecter le calcul lorsque toute la fenêtre requise est passée au-delà.
La tranche contient 1 017 bougies M1 et 204 groupes M5. Les minutes 04:33, 05:29 et 06:19 UTC sont absentes ; trois groupes M5 ont moins de cinq minutes observées. Chaque intervalle nécessaire et chaque minute de M5 sont exigés. La première bougie M5(14) disponible à sélectionner commence à 07:30 et clôture à 07:35. Cette couverture ne garantit pas toutes les mises à jour du marché.
6. Lire 20/80 comme des zones pouvant persister
Les valeurs strictement sous 20 sont dans la zone basse, celles strictement au-dessus de 80 dans la zone haute ; les bornes exactes appartiennent ici à la catégorie intermédiaire. Passer à 10/90 modifie zones et événements, sans modifier MFI. Les comparaisons précèdent l’arrondi.
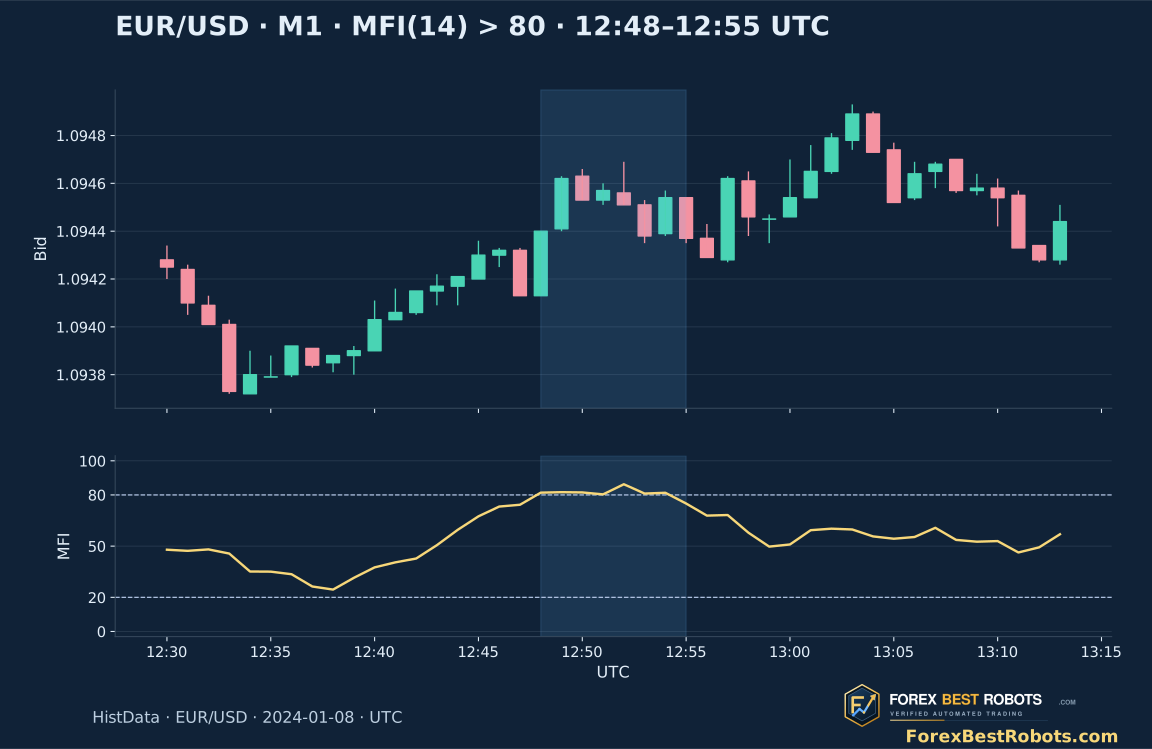
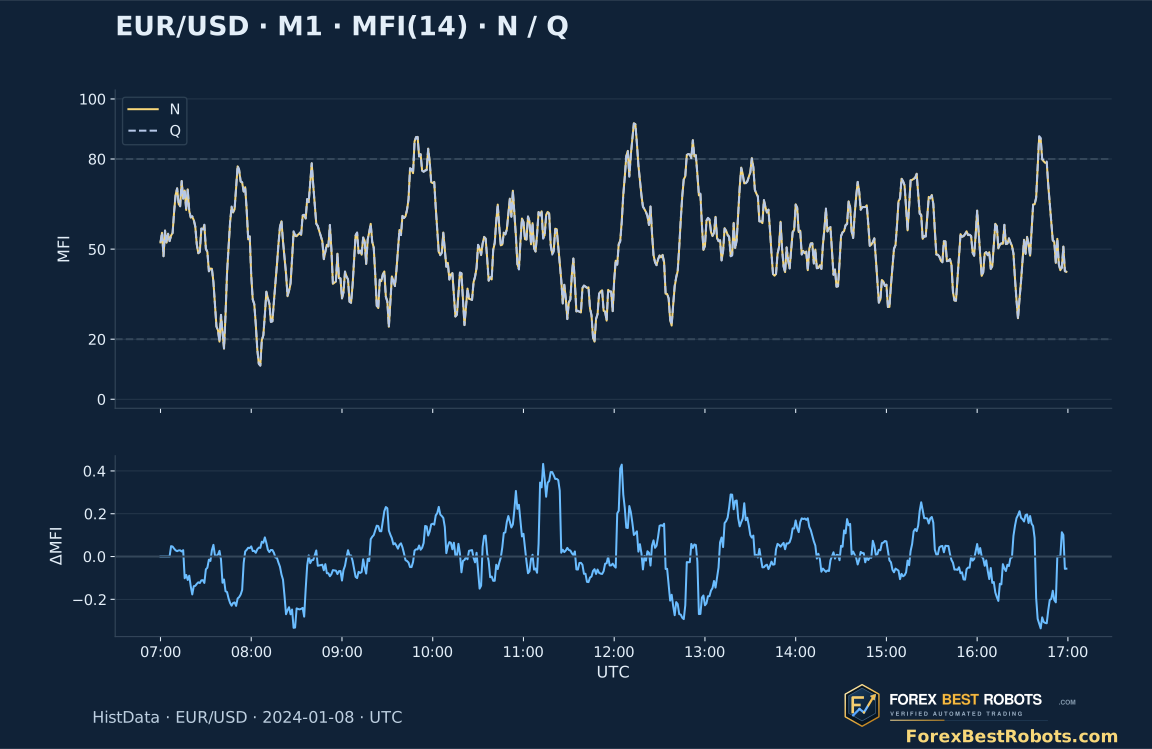
Sur les 600 bougies M1 fixes, MFI(14) avec N reste au-dessus de 80 pendant sept bougies débutant de 12:48 à 12:54 UTC ; la dernière clôture à 12:55. Cette plus longue série a été sélectionnée après coup pour illustrer la persistance, sans résultats de trades. Un extrême ne fixe aucun délai de retournement du prix.
7. Distinguer une visite du seuil d’un retour confirmé
Retour au-dessus du seuil bas : MFI précédent disponible ≤ seuil et actuel > seuil. Retour sous le seuil haut : précédent ≥ seuil et actuel < seuil. Les deux lectures doivent être disponibles. Un grand saut peut remplir plusieurs conditions ; le sélecteur affiche tous les événements correspondants.
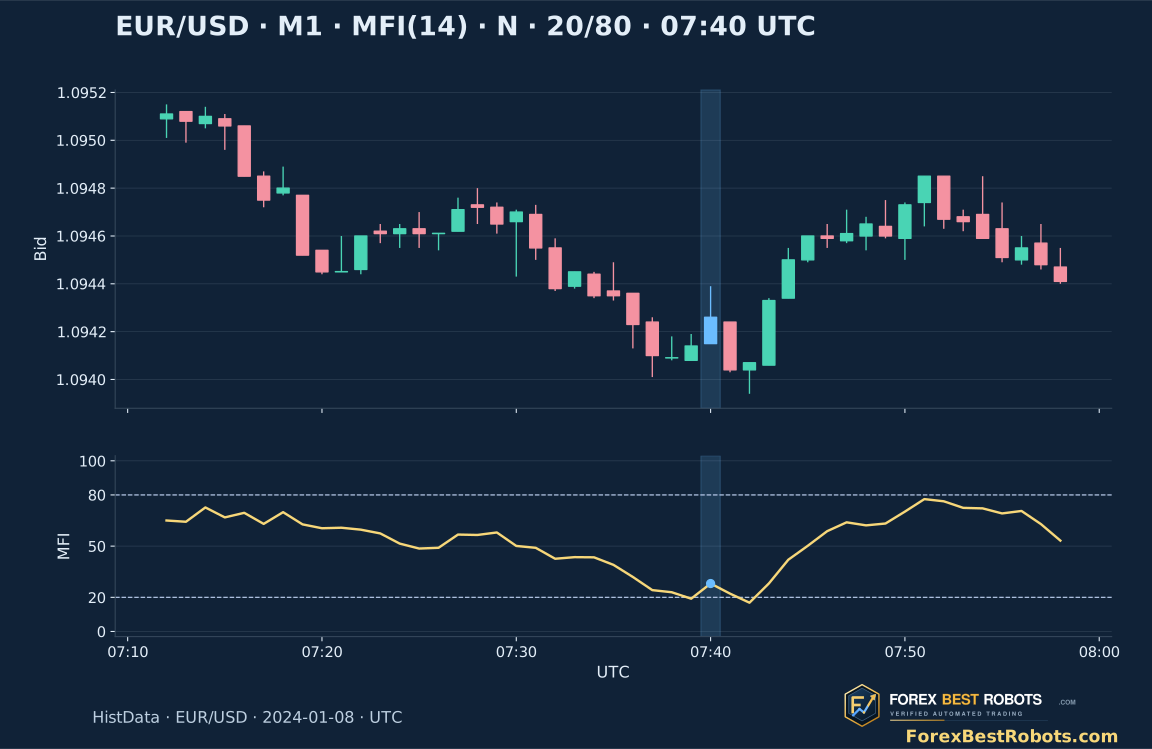
Le premier retour au-dessus de 20 débute à 07:40 UTC : 19.2011 → 28.0901, connu après 07:41. Le premier retour sous 80 débute à 09:53 : 81.6082 → 76.1594, connu après 09:54. L=14 et N dans les deux cas ; ce sont les premiers chronologiquement, sans sélection sur les gains.
8. Changer de période sans parler d’optimisation
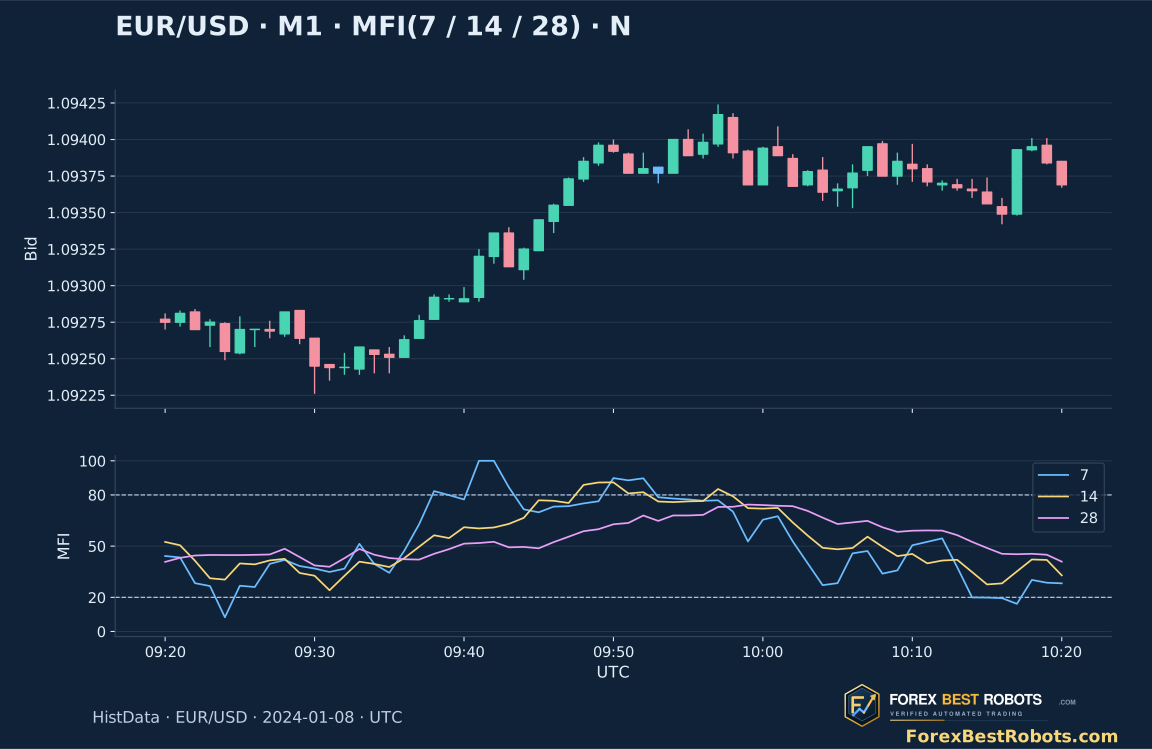
Le sélecteur propose 7, 14 et 28 flux. Une fenêtre courte remplace plus vite ses anciennes contributions ; une longue conserve un autre mélange de contributions positives et négatives. Source, intervalle et poids N restent fixes dans le graphique.
Ces choix montrent une sensibilité, pas des réglages rentables. Un futur test doit comparer les mêmes occasions et coûts prédéfinis. Le MFI est un ratio de sommes glissantes sans lissage de Wilder ; un RSI auquel on ajoute simplement le volume de ticks ne reproduit pas ce calcul.
9. Comparer N et Q en points d’indice
Passer de N à Q conserve OHLC et direction du TP, mais change les poids. N inclut les enregistrements Bid/Ask inchangés ; Q les exclut selon la définition du flux continu. Leur position dans les groupes positifs et négatifs importe, pas seulement le total journalier.
La différence est en points de MFI, ni en pips ni en bénéfice. Une petite différence peut modifier un franchissement proche du seuil : classer chaque version avant arrondi. Cette journée et cette source ne désignent pas le décompte le plus utile au trading.
10. Comparer M1 et M5 au même instant d’information
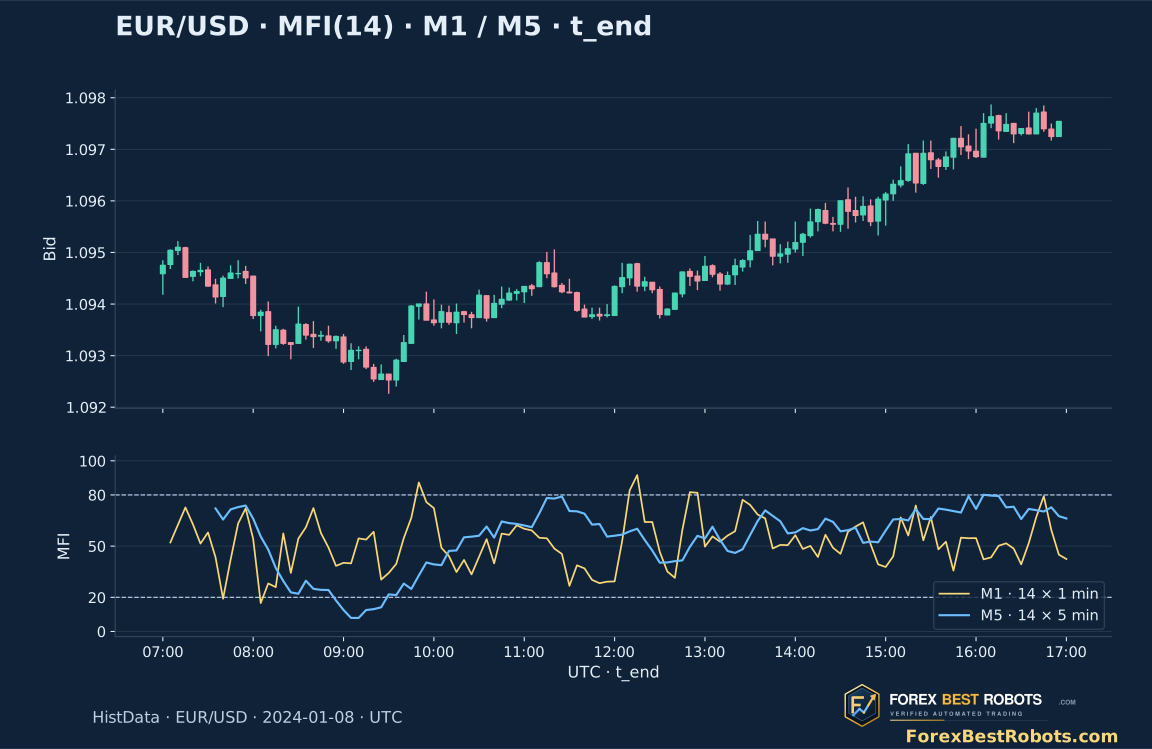
MFI(14) sur M1 classe 14 flux d’une minute ; sur M5, 14 de cinq minutes. Durée et succession des TP agrégés diffèrent. L’addition des décomptes ne rend pas les MFI additionnables ou interchangeables.
La bougie M5 étiquetée 09:50 est complète à 09:55 : la comparer à M1 jusqu’à la bougie 09:54. Comparer les mêmes étiquettes de début 09:50 mélangerait deux informations différentes. Après confirmation, il faut une cotation exécutable ultérieure ; le Bid Close historique ne garantit pas un prix d’exécution.
11. Examiner une lecture MFI clôturée et ses bougies classées
Choisissez M1/M5, période, poids N/Q et seuils. Sélectionnez une bougie ou avancez pas à pas. Le statut rappelle les réglages ; valeurs et tableau détaillent le calcul clôturé.
Ouvrir un exemple · réglages appliqués automatiquement
Bleu : bougie sélectionnée. Zone claire : ses L bougies classées. Or : MFI. Pointillés : seuils. Le graphique s’arrête à la bougie sélectionnée.
Sur un écran étroit, faites défiler le graphique horizontalement pour lire toutes les étiquettes.
Valeurs de la lecture clôturée sélectionnée
- Intervalle UTC · fin exclue
- —
- Bid Open / High / Low / Close
- —
- Prix typique sélectionné · TP
- —
- Poids de la bougie sélectionnée
- —
- Somme positive · F+ · TP×décompte
- —
- Somme négative · F− · TP×décompte
- —
- Bougies à TP montant
- —
- Bougies à TP descendant
- —
- Bougies à TP inchangé
- —
- Décompte total des L flux
- —
- MFI actuel · 0–100
- —
- MFI clôturé précédent
- —
- Zone actuelle · avant arrondi
- —
- Franchissements confirmés
- —
- Spread médian de la bougie · pips
- —
- Fenêtre classée · débuts UTC
- —
Calculs et seuils utilisent les valeurs non arrondies. TP×décompte est une unité de calcul ; les tailles exécutées sont absentes.
Afficher la formule sélectionnée
Examiner les L bougies classées
| Début UTC | Prix typique | Prix typique précédent | Variation de TP | Poids | Contribution positive | Contribution négative |
|---|
12. Aligner les champs MT4, les temps et les cas limites
iMFI(NULL, PERIOD_M1, 14, 1) demande en MQL4 le MFI de la bougie M1 précédente du symbole courant. Shift 0 désigne la bougie en formation. Pour comparer, aligner symbole, source, intervalle, historique et poids ; vérifier le traitement des TP identiques et des sommes nulles.
Money Flow Index diffère de Market Facilitation Index, appelé via iBWMFI. Les abréviations se ressemblent, pas les calculs. Pour une divergence, définir aussi les pivots du prix et du MFI et leur retard de confirmation : un pivot nécessitant des bougies futures n’est pas connu sur sa bougie centrale.
13. Transférer une observation précise dans un test séparé
À 07:40, les 14 flux comprennent cinq bougies à TP montant et neuf à TP descendant, pour un poids N total de 890. F+ = 273.6072 et F− = 700.4270 en TP×décompte, soit MFI 28.0901. La référence est 07:26 et la fenêtre 07:27–07:40. Le tableau dépliable expose chaque contribution.
Une stratégie peut fixer événement, contexte, heure de reconnaissance, ordre, stop et sortie avant d’étudier une période ultérieure. Conserver tous les événements admissibles et intégrer Bid/Ask, commissions, rejets et glissement. Ce dernier guide clôt les trois guides de mesure du groupe ; il ne contient ni backtest de transactions ni estimation de rentabilité.
Questions fréquentes
Le MFI mesure-t-il l’argent entrant réellement sur le Forex ?
Avec des décomptes de cotations, il mesure une relation prix–activité définie sur une source. Sans tailles exécutées ni transactions signées, on ne peut en déduire les flux monétaires du marché entier.
Pourquoi MFI(14) exige-t-il 15 bougies ?
Chacun des 14 flux compare TP au TP précédent. Le premier nécessite une référence supplémentaire. Un franchissement exige deux lectures adjacentes disponibles.
Que faire si le prix typique reste identique ?
La bougie ne contribue ni à F+ ni à F−, mais compte parmi les TP inchangés. Si les deux sommes sont nulles sur toute la fenêtre, la lecture est indisponible selon notre règle.
Faut-il vendre immédiatement quand MFI dépasse 80 ?
Cela décrit la zone haute, où plusieurs bougies clôturées peuvent rester. Contexte, reconnaissance, exécution et risque doivent être définis séparément. Aucun résultat de trades n’est présenté ici.
Passer de 20/80 à 10/90 recalcule-t-il MFI ?
Non. Prix, période et poids déterminent MFI. Les seuils ne changent que zones et franchissements, testés avant arrondi.
Pourquoi MFI M1 et M5 peuvent-ils diverger ?
Les bougies, les directions de TP et les durées diffèrent : 14 flux M1 couvrent 14 minutes, M5 70. Comparer au même instant d’information et respecter les lacunes.
Données, horaires et reproductibilité
Téléchargements : OHLC Bid M1/M5 observés, N/Q, spreads, couverture minute, identification de la source et script Python utilisant la bibliothèque standard. Prix entiers en millionièmes ; un pip EUR/USD vaut 100 unités. High+Low+Close est comparé avant arrondi. L’archive mensuelle est identifiée par sa page et son SHA-256, sans redistribution.
Données du 2024-01-08 00:00–17:00 UTC ; sélection 07:00–17:00. Les minutes manquantes restent absentes. Les retours sont les premiers événements admissibles de la fenêtre ; la série au-dessus de 80 est la plus longue, choisie après coup. Les graphiques fixes montrent le contexte, l’interactif s’arrête à la sélection. Tous portent logo et domaine ForexBestRobots.
- OHLC M1, décomptes et couverture (CSV)
- OHLC M5, décomptes et couverture (CSV)
- Données, source et méthode de recalcul MFI (ZIP)