
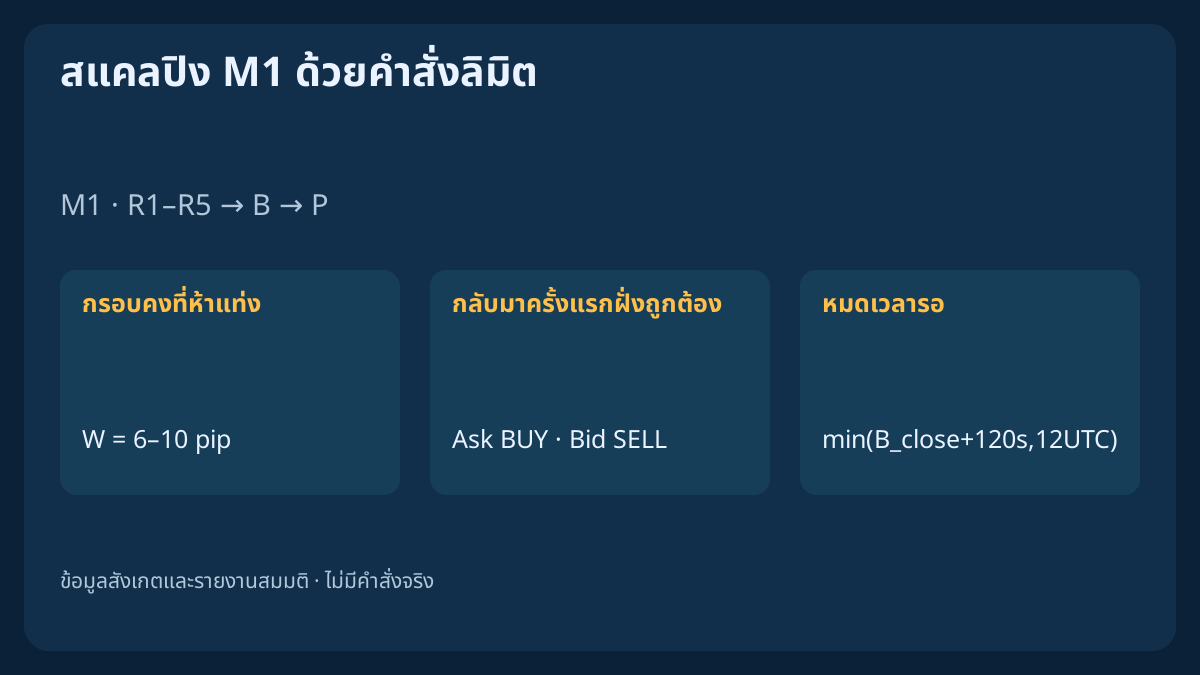
การแตะราคาลิมิตบนกราฟไม่ได้ยืนยันว่าคำสั่งเปิดสถานะแล้ว โมเดล M1 เพื่อการศึกษานี้ตรึงกรอบ รับเฉพาะราคาปิดทะลุกรอบของแท่งถัดไปทันที และวางคำสั่งรอการกลับมาครั้งแรก คำสั่งมีอายุจำกัด แต่สถานะบัญชีต้องอ้างอิงรายงานโบรกเกอร์ที่ตรวจสอบแล้ว ตัวอย่างแยกการแตะเฉพาะ Bid การกลับมาทดสอบแต่ไม่เปิดสถานะ การหมดอายุที่ยืนยันแล้ว และการเปิดสถานะระหว่างยกเลิก
1. กำหนดสมมติฐานการกลับมาทดสอบครั้งแรกให้ครบ
กลยุทธ์นี้ศึกษาการกลับมาครั้งแรกหลังกรอบเล็กที่ปิดครบและการทะลุทันที ประเด็นหลักคือคำสั่งรอได้รับการยอมรับ เปิดสถานะ หมดอายุ หรือถูกยกเลิกแล้วหรือยัง ลำดับนี้ต่างจากการเข้าตลาดหลังพักตัวสองระลอกหรือกลับเข้าเมื่อเกิดการทะลุหลอก โมเดลไม่ใช้ EMA, RSI, SAR, ADX, ATR หรือจุดกลับตัวที่ต้องรอแท่งในอนาคตมายืนยัน
นี่เป็นข้อกำหนดเพื่อการศึกษาที่ทำซ้ำได้ ไม่ใช่ EA พร้อมติดตั้งหรือระบบที่ผ่านการยืนยันในบัญชีจริง จำนวนแท่ง ระยะ และเวลาเป็นสมมติฐานที่ประกาศไว้ คู่ราคาและรายงานโบรกเกอร์ทั้งหมดเป็นข้อมูลสมมติ การจำกัดความตั้งใจที่จะรอไม่ได้รับประกันว่าบัญชีจะไม่มีสถานะหรือคำสั่งค้างตรงเวลานั้นพอดี
2. กำหนดสัญญา นาฬิกา UTC และตัวบล็อกบัญชี
ใช้ OHLC ฝั่ง Bid ของ EURUSD M1 ที่ปิดแล้ว โดยกำหนด pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot สำหรับบัญชี USD เวลาเปิดและปิดของทุกแท่งที่ใช้สร้างรูปแบบ รวมทั้งเวลาวางคำสั่ง ต้องเป็นไปตาม 09:00<=UTC<12:00 ก่อนค้นหา ต้องยืนยันว่าทั้งบัญชีไม่มีสถานะ คำสั่งรอ ความเสี่ยงอื่น หรือคำขอที่ยังไม่ทราบผล ต้องทราบสัญญา มาร์จิน และการรองรับการป้องกันที่แนบตั้งแต่ต้นกับเวลาหมดอายุบนเซิร์ฟเวอร์
ตรวจสอบการแปลง UTC เป็นเวลาของเซิร์ฟเวอร์โบรกเกอร์ รวมถึงการเปลี่ยนส่วนต่างเวลา ตัวอย่างสมมติระบุชัดว่า server_UTC_offset=0; known_event_list=[] รายการข่าวที่ทราบล่วงหน้าบล็อกการวางคำสั่งในช่วง [event−15 min,event+15 min] ช่วงนี้เป็นนโยบายวิจัยที่สมมติขึ้น หากนาฬิกา ปฏิทิน หรือข้อมูลไม่ทราบแน่ชัด ห้ามส่งคำสั่งใหม่ คำสั่งรอที่ยังอยู่หรือคำตอบที่ยังไม่ยุติต้องคงการบล็อกบัญชี
3. ตรึงกรอบห้าแท่งแรกโดยไม่ใช้แท่งซ้ำ
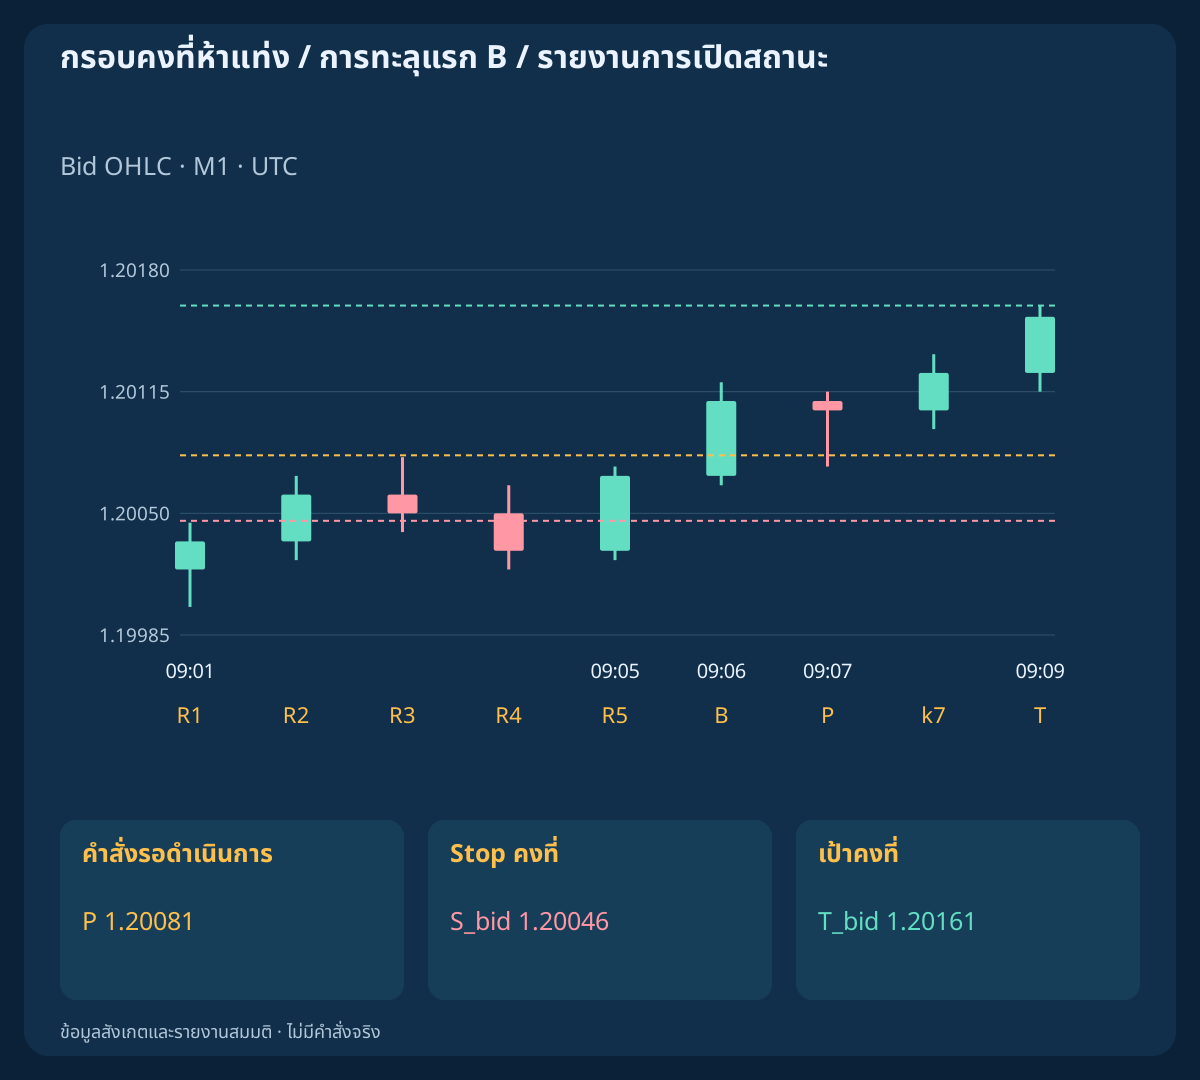
หลังยืนยันการปลดบล็อก ให้ใช้ห้าช่วง M1 ต่อเนื่องแรกที่ปิดจริงและมีเวลาเปิดไม่ก่อนจุดปลดบล็อก ตรึง H=max(High1..High5); L=min(Low1..Low5); 6<=(H−L)/pip<=10 ถือว่าบล็อกนี้ถูกใช้แล้วก่อนตรวจความกว้าง อย่าเลื่อนบล็อกที่ใช้แล้วเพื่อหากรอบที่ดีกว่า หากช่วงข้อมูลหายหรือบล็อกไม่ผ่าน ต้องเริ่มใหม่หลังสังเกตพบความล้มเหลวจริง
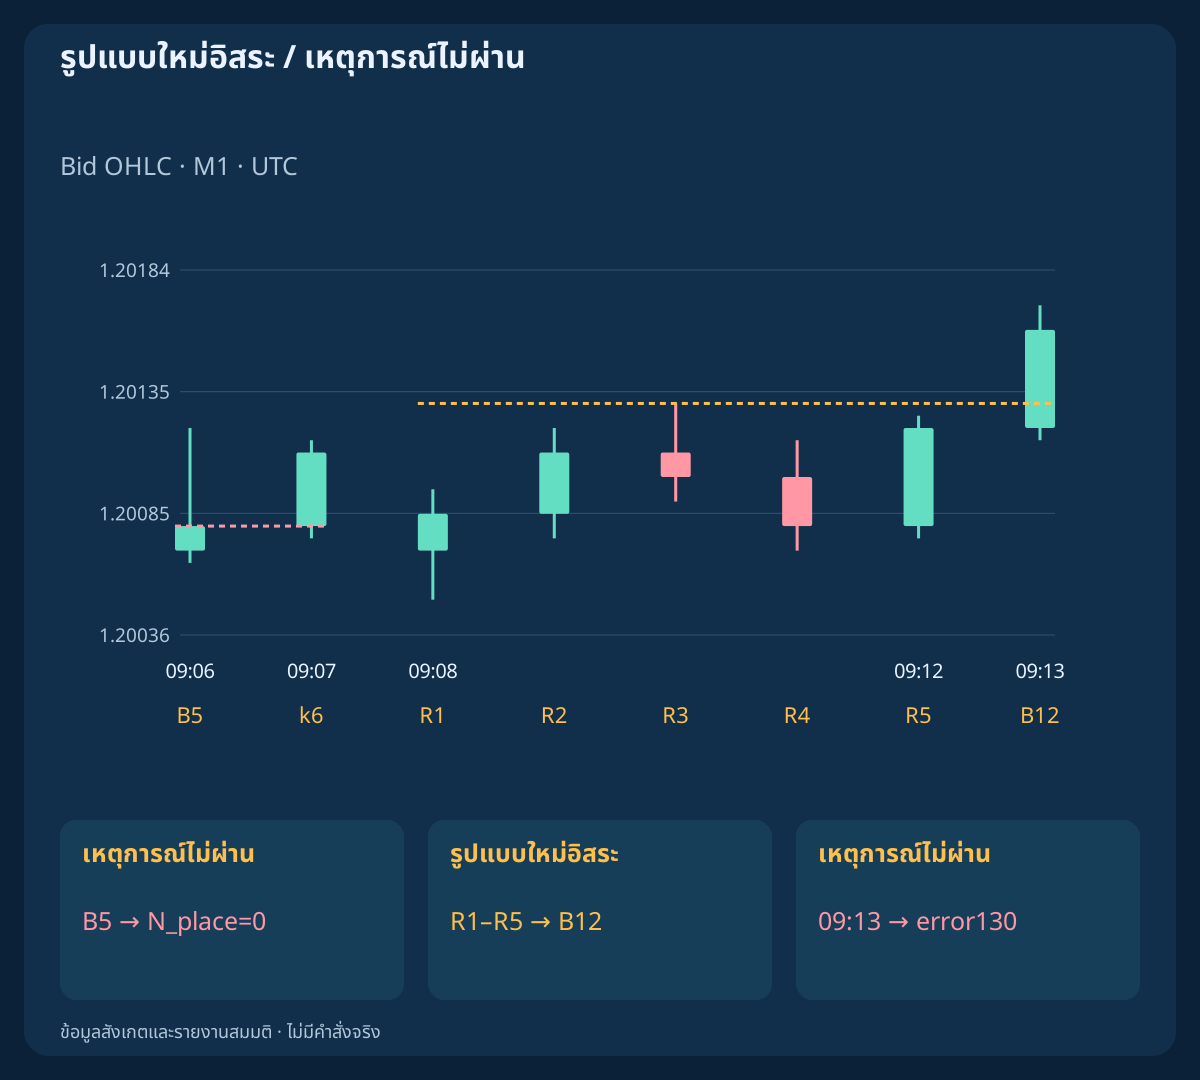
แท่งที่หกเป็นตำแหน่ง B เพียงตำแหน่งเดียว ตัวอย่างหลักมีกรอบ 09:00–09:05 UTC; H=1.20080; L=1.20000; width=8 pip ค่าสูงสุดและต่ำสุดนี้ทราบอยู่แล้ว ไม่ใช่เลือก pivot ภายหลัง การเปลี่ยนนาทีอย่างเดียวไม่พิสูจน์ว่าแท่งปิด ต้องตรวจช่วงเมื่อเทอร์มินัลรับข้อมูลแท่งถัดไป หลังถูกปฏิเสธ ปิดสถานะยืนยันแล้ว สิ้นสุดช่วงงด หรือข้อมูลกลับมา ให้ล้างกรอบเดิมและกำหนดให้แท่งชุดใหม่เปิดหลังจุดปล่อยใหม่ทั้งหมด
4. รับเฉพาะราคาปิดทะลุของแท่งถัดไปทันที
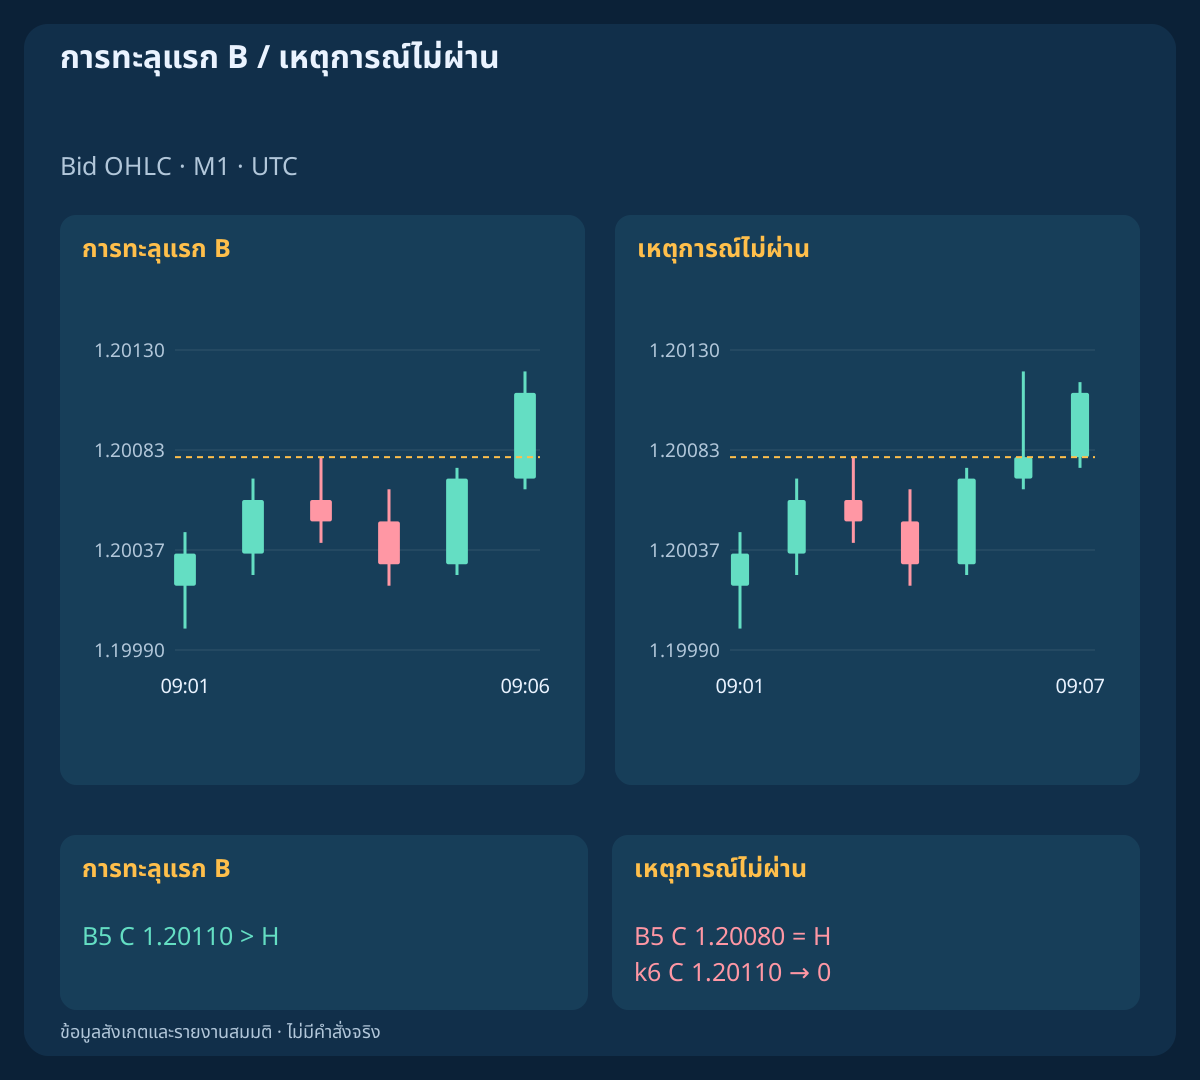
BUY ต้องผ่าน Close(B)>Open(B); 0.5<=(Close(B)−H)/pip<=4.0 ส่วนเงื่อนไขสะท้อนของ SELL คือ Close(B)<Open(B); 0.5<=(L−Close(B))/pip<=4.0 B ต้องเป็นช่วงถัดไปพอดี ไม่รอราคาปิดที่มาทีหลัง การปิดเท่าขอบกรอบ doji ตัวแท่งสวนทาง หรือระยะมากเกินไป ล้วนทำให้รอบนี้สิ้นสุดโดยไม่วางคำสั่ง
BUY หลักมี B=k5; close_time=09:06 UTC; Close=1.20110; distance=3.0 pip อีกกรณีปิดที่ 1.20080=H จึงไม่ผ่าน แม้แท่งถัดไปปิดที่ 1.20110 ก็ใช้แทน B ไม่ได้ กรอบใหม่จริงที่เกิดภายหลังอาจสร้างรอบอิสระ แต่ไม่ช่วยกู้เหตุการณ์เดิมย้อนหลัง
| เวลา UTC | บทบาท | เปิด | สูงสุด | ต่ำสุด | ปิด |
|---|---|---|---|---|---|
| 09:01 UTC | R1 | 1.20020 | 1.20045 | 1.20000 | 1.20035 |
| 09:02 UTC | R2 | 1.20035 | 1.20070 | 1.20025 | 1.20060 |
| 09:03 UTC | R3 | 1.20060 | 1.20080 | 1.20040 | 1.20050 |
| 09:04 UTC | R4 | 1.20050 | 1.20065 | 1.20020 | 1.20030 |
| 09:05 UTC | R5 | 1.20030 | 1.20075 | 1.20025 | 1.20070 |
| 09:06 UTC | B | 1.20070 | 1.20120 | 1.20065 | 1.20110 |
5. กำหนดราคาคำสั่งรอและระดับป้องกันคงที่
เมื่อ B ที่ผ่านเงื่อนไขปิด ให้เลือก P_buy=H+0.1 pip; P_sell=L−0.1 pip BUY ตรึง S_bid=P_buy−3.5 pip; T_bid=P_buy+8.0 pip ส่วน SELL ตรึง S_ask=P_sell+3.5 pip; T_ask=P_sell−8.0 pip ทุกราคาต้องตรงกับ tick ที่ประกาศ ระยะชดเชยเป็นสมมติฐานโมเดล ไม่ใช่ค่าที่ปรับจนดีที่สุดหรือแท่ง Ask ในอดีตที่สร้างคืนมา
BUY หลักใช้ P=1.20081; S_bid=1.20046; T_bid=1.20161 ส่วน SELL ใช้ P=1.19919; S_ask=1.19954; T_ask=1.19839 คงระดับราคาสัมบูรณ์นี้หลังวางและเปิดสถานะ ไม่ใช้ trailing ย้ายสู่จุดคุ้มทุน ถัวเฉลี่ย ปิดบางส่วน เปิดสวน หรือเปลี่ยนไปใช้คำสั่งตลาด หากโบรกเกอร์ไม่รองรับทั้งสองระดับป้องกันเริ่มต้นและวันหมดอายุที่กำหนด ให้ข้ามเหตุการณ์
6. ใช้คู่ราคาแรกหลัง B เพียงครั้งเดียว
ตรวจเฉพาะคู่ราคาแรกที่ได้รับหลังเวลาปิดตามกำหนดของ B และยืนยันด้วยว่า B ปิดจริง ต้องผ่าน arrival<=B_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip ราคาเป็นบวก ไม่ไขว้กัน และตรง tick ต้องมี Ask>P_buy for BUY; Bid<P_sell for SELL เพื่อให้การกลับมาครั้งแรกของฝั่งที่ใช้ตรวจยังไม่ผ่านไป ตรวจซ้ำเรื่องช่วง UTC บัญชีว่าง บริบท ระยะจำกัดปัจจุบันของโบรกเกอร์ ปริมาณ มาร์จินที่ใช้ได้ นาฬิกา การป้องกัน และการรองรับหมดอายุ
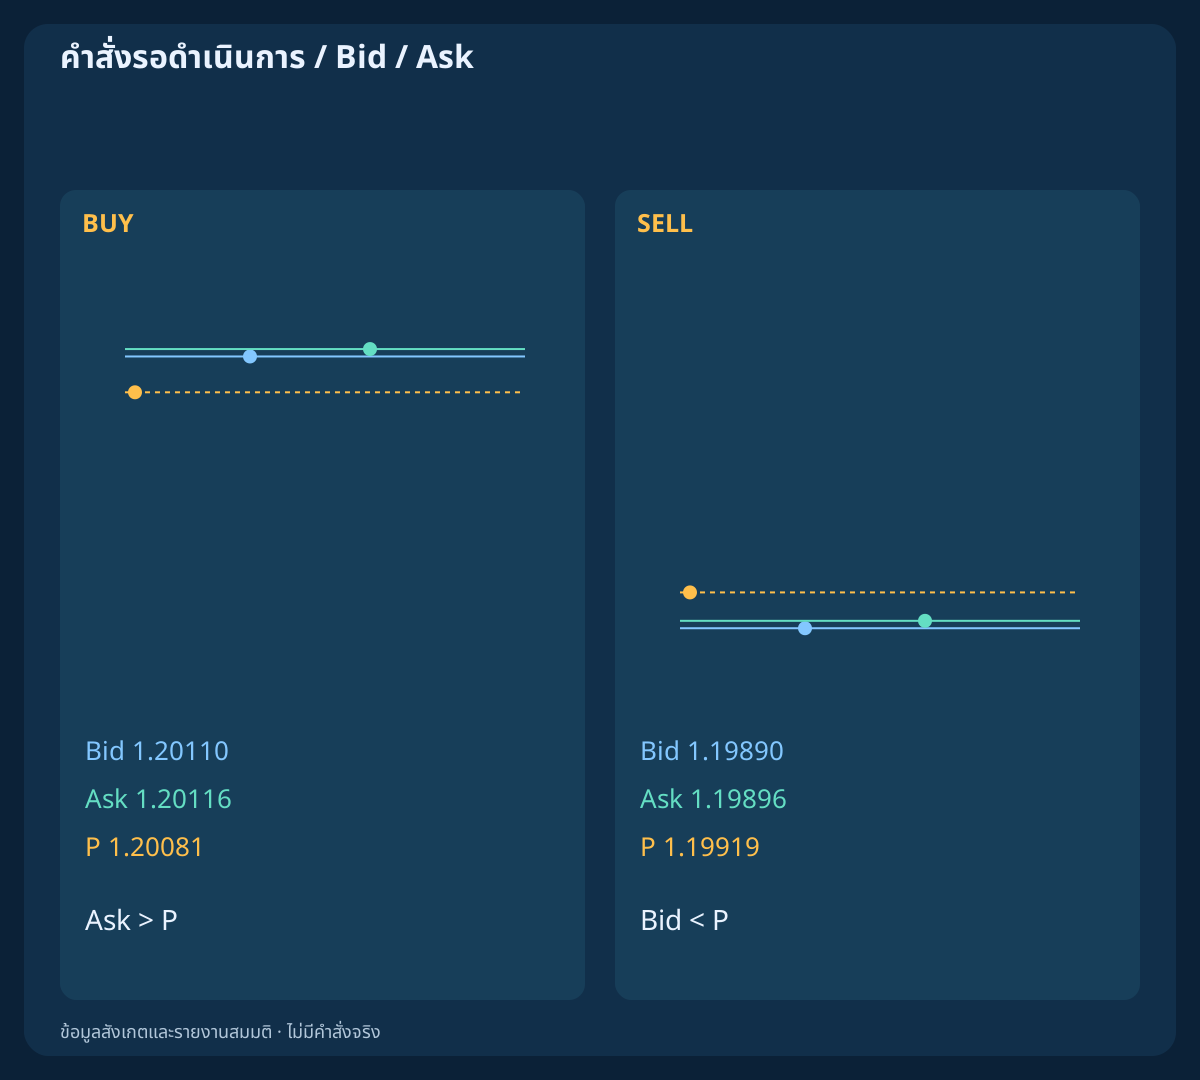
คู่ราคาหลักคือ 09:06:00.100 quote; 09:06:00.120 arrival; Bid/Ask=1.20110/1.20116 หากทุกด่านผ่าน จึงอนุญาตคำขอวางคำสั่งครั้งเดียวพร้อมระดับและวันหมดอายุคงที่ คู่ราคาแรกที่ไม่ดี เก่า หรือมาช้าใช้สิทธิ์นั้นหมดแล้ว ห้ามเปลี่ยนไปใช้คู่ถัดมา ค่า stop level ที่เครื่องรายงานเป็นศูนย์ไม่รับประกันการยอมรับ และพารามิเตอร์ slippage ของเทอร์มินัลไม่รับประกันราคาเปิดของคำสั่งรอ
7. รักษาเงื่อนไข SELL และฝั่งราคาให้ครบ
SELL ตรึงขอบล่าง รอแท่งถัดไปทันทีปิดลงต่ำกว่า แล้ววาง Sell Limit ใต้ขอบนั้นขณะที่ Bid ยังต่ำกว่า P การกลับมาครั้งแรกของฝั่งที่ถูกต้องคือ Bid>=P_sell ส่วน BUY ใช้ Ask<=P_buy เมื่อยืนยันเปิดสถานะแล้ว BUY ตรวจทางออกด้วย Bid และ SELL ด้วย Ask OHLC Bid อย่างเดียวไม่เปิดเผยการแตะ Ask ในอดีตหรือลำดับความสำคัญในการดำเนินการ
ตัวอย่าง SELL เปิดที่ 1.19919 ต่อมาคู่ราคา Bid/Ask=1.19948/1.19954 ถึง stop ฝั่ง Ask แม้ Bid ยังต่ำกว่า ระดับออกที่แย่กว่าตามรายงานคือ Ask=1.19964; net=−$28.56 ซึ่งเกินงบที่วางแผนไว้ ผลเงินในตัวอย่างต้องยึดรายงาน ไม่เลือกจุดราคาบนกราฟตามสะดวก ระดับกระตุ้น Ask ที่เลือกจากรูปทรง Bid ไม่ใช่ OHLC Ask ในอดีต
8. แยกหมดเวลารอออกจากยืนยันบัญชีว่าง
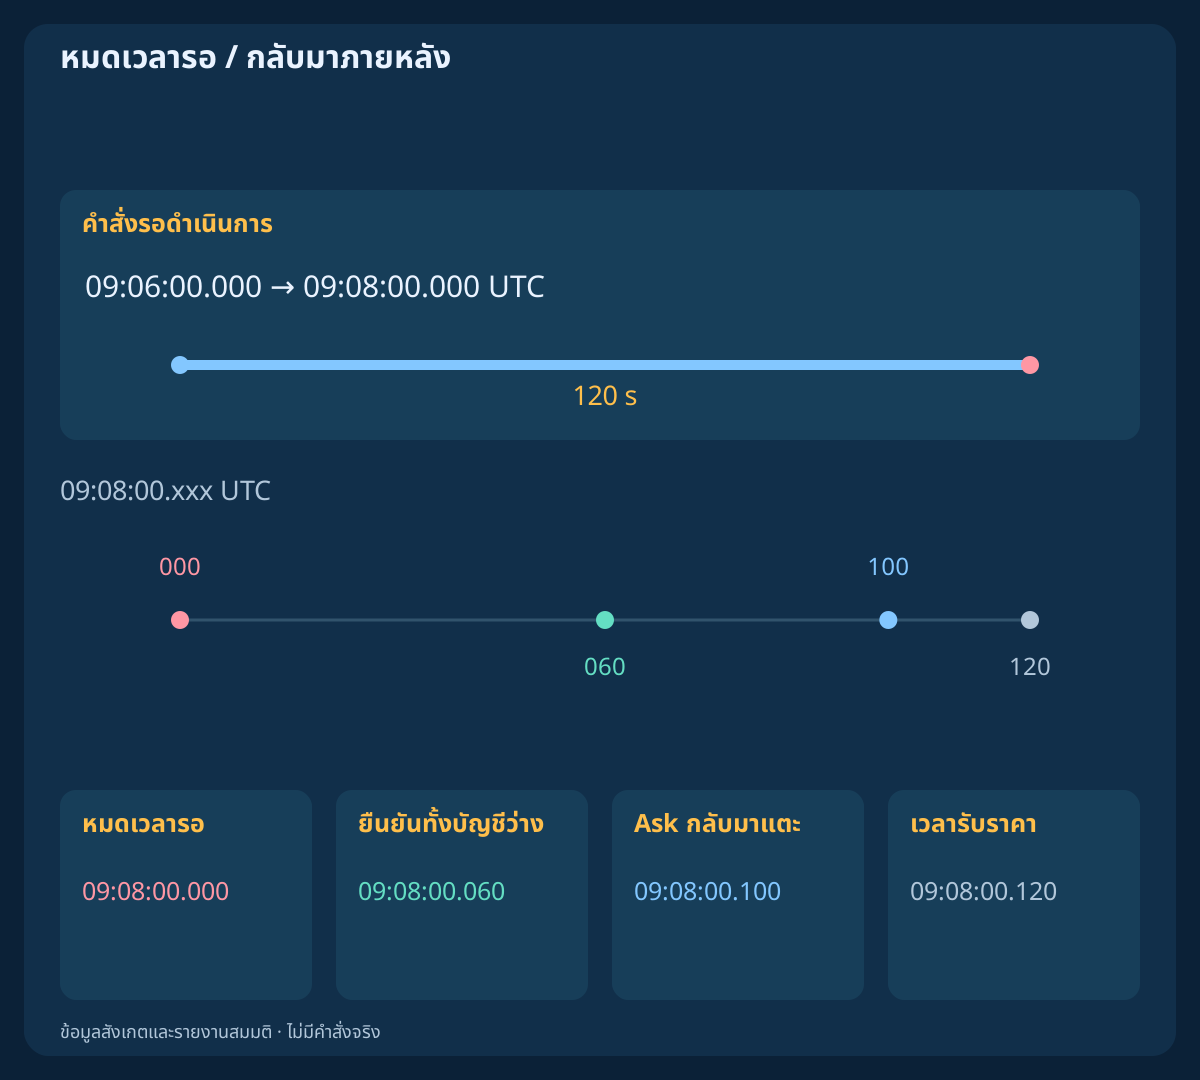
เส้นตายคำสั่งรอคือ D_wait=min(B_close+120 s,12:00 UTC) ขอเวลาหมดอายุบนเซิร์ฟเวอร์อย่างชัดเจนด้วยการแปลง UTC ที่ตรวจแล้ว และตรวจในรายงานยอมรับ ให้ถอนความตั้งใจรอเมื่อถึง D_wait ด้วย timer ที่เชื่อมต่อและเทียบเวลาถูกต้องด้วย เวลาเลยกำหนดหรือส่งคำขอลบไม่พิสูจน์ว่าไม่มีการเปิดสถานะก่อนหน้านั้น ต้องกระทบยอด ticket สถานะ และประวัติก่อนปลดบล็อก
ในรอบหลัก B_close=09:06; D_wait=09:08 UTC กรณีกลับมาทดสอบช้าระบุ server_expired=09:08:00.000; verified_flat_observed=09:08:00.060 และ Ask กลับมาครั้งแรกที่ 09:08:00.100 ห้ามวางทดแทน หากวันหมดอายุไม่ทราบหรือไม่รองรับ ให้บล็อกการวาง คำตอบปฏิเสธหมดอายุที่ชัดเจน error=147 ทำให้รอบนี้จบ ห้ามตัดวันหมดอายุออกแล้วส่งเหตุการณ์เดิมอีกครั้ง
9. คำนวณปริมาณจากระยะสุทธิโดยใช้ P เป็นราคาแผน
แผนใช้ P ไม่ใช่ราคาเปิดที่เดาจากการแตะ เมื่อ c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip BUY มี L=(P−S_bid)/pip+c; W=(T_bid−P)/pip−c และ SELL มี L=(S_ask−P)/pip+c; W=(P−T_ask)/pip−c L กับ W ต้องเป็นบวกและผ่าน W/L>=1.50 ฝั่งราคาเข้าและออกที่ถูกต้องรวม spread อยู่แล้ว อย่านับซ้ำ ไม่ได้สมมติค่าการเงินข้ามคืนหรือค่าธรรมเนียมอื่น
ใช้ equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00 และ lots=floor_step(25/(L×10),0.01) แผนหลักให้ L=4.4; W=7.1; W/L=1.6136364; lots=0.56; planned_loss=$24.64; planned_net_target=$39.76 ปฏิเสธหากปริมาณไม่เข้ากฎหรือมาร์จินไม่พร้อม P เป็นสมมติฐานวางแผน ไม่ใช่ราคาที่รับประกันว่าจะเปิดได้ ลดขนาดไม่ได้ทำให้อัตราส่วนสุทธิแบบเชิงเส้นที่ไม่พอดีกลับมาผ่าน gap และเงื่อนไขการดำเนินการอื่นอาจทำให้ขาดทุนเกินงบแผน
| การสังเกต | ราคาคำสั่งรอ | Stop | เป้าหมาย | ขาดทุน, pip | เป้าสุทธิ, pip | W/L สุทธิ | ล็อตตามแผน | ขาดทุนตามแผน, USD | เป้าสุทธิตามแผน, USD |
|---|---|---|---|---|---|---|---|---|---|
| BUY | 1.20081 | 1.20046 | 1.20161 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
| SELL | 1.19919 | 1.19954 | 1.19839 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
| รูปแบบใหม่อิสระ / BUY | 1.20131 | 1.20096 | 1.20211 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
10. แยกการแตะ Bid การกลับมาฝั่งถูกต้อง และการเปิดสถานะ
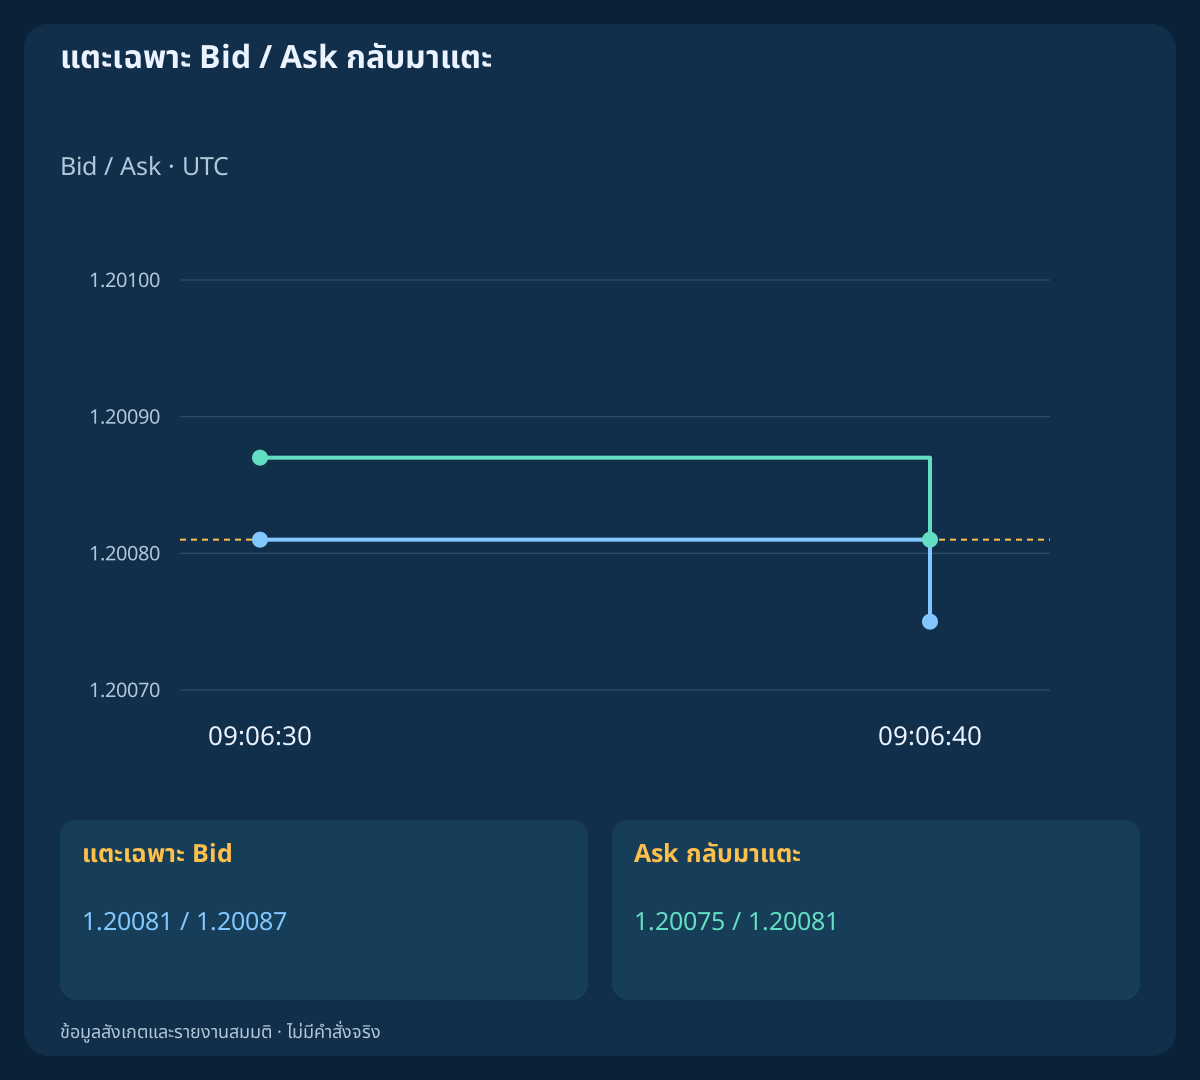
สำหรับ BUY คู่ราคา 09:06:30.000; Bid/Ask=1.20081/1.20087 แตะ P เฉพาะ Bid การกลับมาจริงของ Ask คือ 09:06:40.000; Bid/Ask=1.20075/1.20081 ทั้งสองเป็นการสังเกตคู่ราคาคนละจุด ในตัวอย่างหลัก ทราบรายงานเปิดที่ P แล้วใน 09:06:40.010 ก่อนรับราคาการกลับมาใน 09:06:40.020 จึงจัดการเป็นสถานะที่เปิดแล้วโดยไม่ส่งคำขอลบ
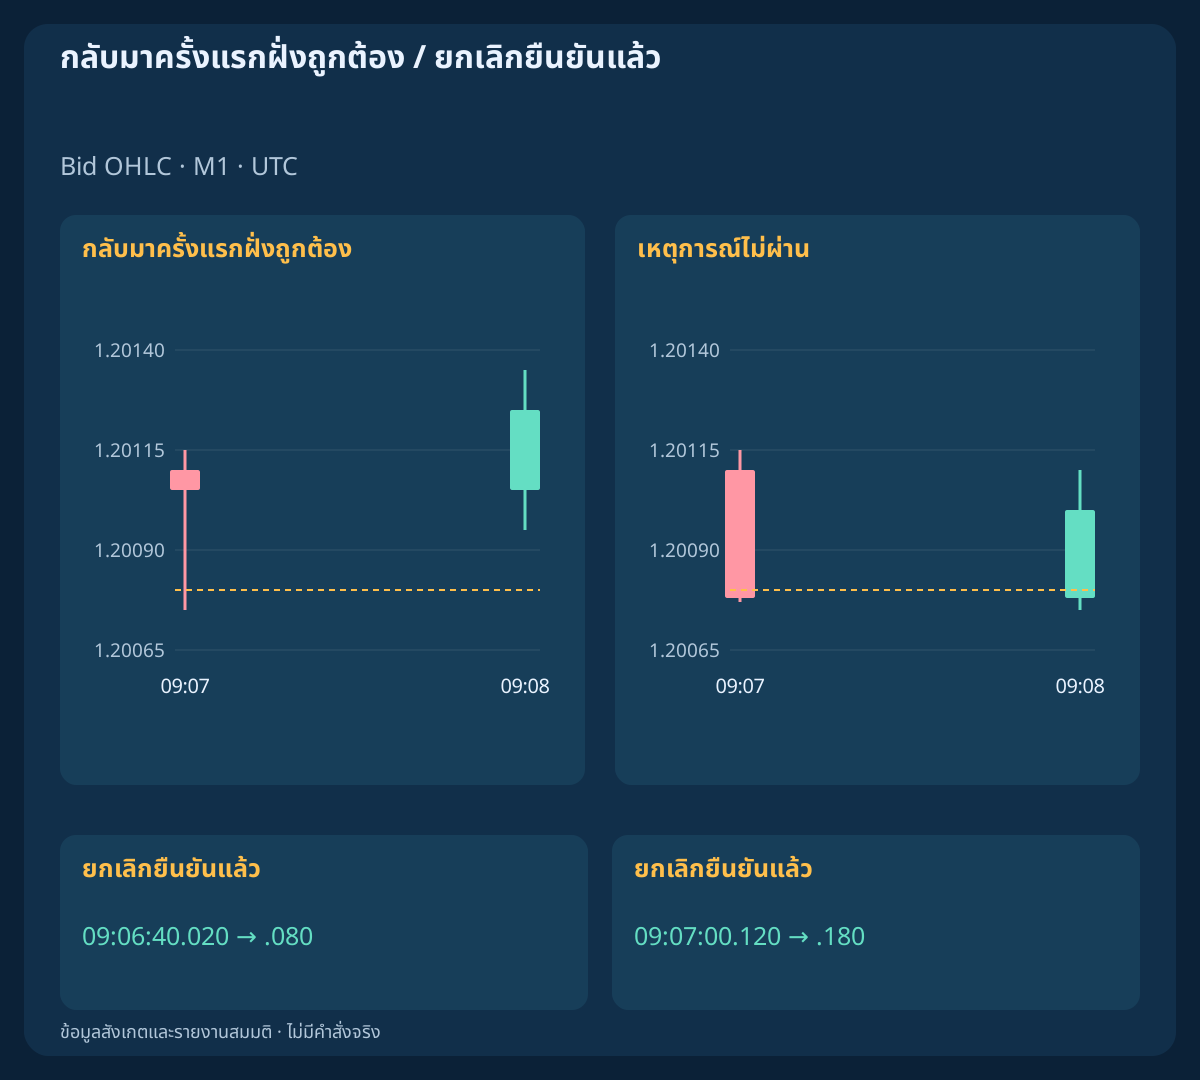
ตรวจรายงานที่มีอยู่ก่อนทำงานกับทุกการสังเกต หากการแตะครั้งแรกของฝั่งถูกต้องมาถึง แต่สถานะล่าสุดที่ยืนยันยังเป็นคำสั่งรอ ให้ถอนเหตุการณ์และขอยกเลิกครั้งเดียว ไม่ปล่อยรอการแตะครั้งที่สอง กรณีไม่เปิดสถานะขอลบที่ 09:06:40.020 และให้การยกเลิกกับบัญชีว่างที่ยืนยันแล้วใน 09:06:40.080 หากกลับมาก่อนคำตอบรับการวาง ให้บันทึกความตั้งใจถอนและกระทบยอดก่อน ขอยกเลิกได้ครั้งเดียวเมื่อทราบ ticket คำสั่งรอแล้ว การเปิดที่ยืนยันภายหลังการถอนต้องใช้กติกาฉุกเฉิน
| เวลา UTC | Bid / Ask | ราคาคำสั่งรอ | สถานะ |
|---|---|---|---|
| 09:06:30.000 UTC | 1.20081 / 1.20087 | 1.20081 | แตะเฉพาะ Bid |
| 09:06:40.000 UTC | 1.20075 / 1.20081 | 1.20081 | Ask กลับมาแตะ |
11. ยกเลิกแนวคิดคำสั่งรอที่หมดเงื่อนไขเพียงครั้งเดียว
ขณะยืนยันว่าคำสั่งยังรออยู่ ให้ถอนเมื่อหมดอายุ ข้อมูลหรือปฏิทินไม่พร้อม ช่วงงดข่าวที่กำหนด คู่ราคาไม่ถูกต้อง หรือ spread>0.8 pip ถอนด้วยหากราคาฝั่งออกถึงเป้าก่อนเปิด หรือแท่ง M1 ที่ปิดจริงและสังเกตแล้วปิดกลับผ่านขอบกรอบ คือ Close<=H for BUY; Close>=L for SELL นี่เป็นนโยบายยกเลิก ไม่รับประกันว่าคำขอจะถึงก่อนการดำเนินการครั้งถัดไปบนเซิร์ฟเวอร์
กรณีหมดเงื่อนไขมี k6 Close=1.20078<H=1.20080 ซึ่งสังเกตหลังช่วงถัดไปเริ่ม ขอยกเลิกที่ 09:07:00.120 และยืนยันบัญชีว่างที่ 09:07:00.180 การกลับมาที่ถูกต้องภายหลังใน 09:07:20.000 ไม่สร้างคำสั่งใหม่ ส่งคำขอยกเลิกได้มากสุดหนึ่งครั้งต่อ ticket ที่ทราบ การปฏิเสธ ข้อจำกัด Freeze ปัญหาการเชื่อมต่อ หรือ timeout ต้องคงตัวบล็อก ให้กระทบยอดแทนการลบซ้ำ วางทดแทน หรือขยายระดับ
12. รับมือการเปิดสถานะระหว่างกระบวนการยกเลิก
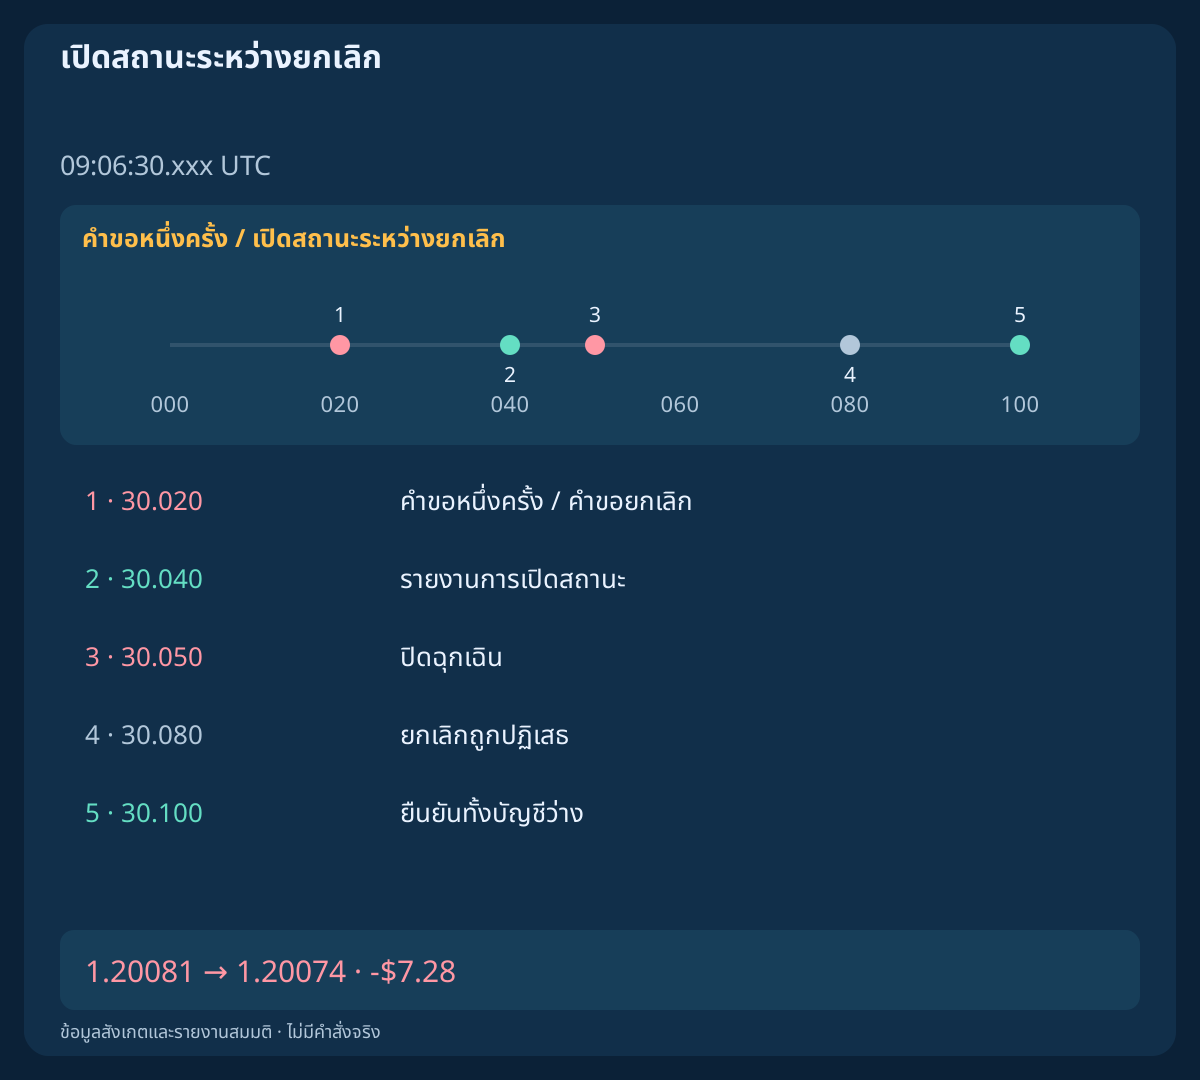
ในกรณีที่เกิดแข่งกัน คู่ราคา spread กว้างทำให้ขอลบที่ 09:06:30.020 ต่อมาเซิร์ฟเวอร์เปิดสถานะที่ 09:06:30.030; P=1.20081 และทราบใน 09:06:30.040 ความพยายามลบไม่ได้ทำให้สถานะนี้หายไป ทราบการปฏิเสธลบใน 09:06:30.080 ข้อจำกัด Freeze และเวลาข้อความอาจขัดขวางการยกเลิกที่ตั้งใจไว้ ตัวอย่างนี้ยืนยันสถานะได้จากรายงานที่ให้เท่านั้น
เมื่อยืนยันการเปิดหลังตั้งใจถอน ให้คงการป้องกันที่แนบไว้และขอปิดฉุกเฉินหนึ่งครั้งด้วยราคาฝั่งถูกต้องที่เชื่อถือได้ครั้งแรกหลังยืนยัน ที่นี่ขอใน 09:06:30.050 และรายงานออกคือ Bid=1.20074; net=−$7.28 คงการบล็อกจนตรวจยืนยันปิด คำตอบที่ไม่แน่ชัดยังไม่จบ หากเปิดแล้วพบว่าการป้องกันเริ่มต้นหายไปโดยไม่คาดหมาย ให้ใช้การจัดการฉุกเฉินเดียวกัน ห้ามย้ายระดับเพื่อฝืนให้ยอมรับ และอย่านับความตั้งใจยกเลิกเป็นธุรกรรมผลลัพธ์ศูนย์
13. จัดการสถานะที่เปิดตามปกติจนถึงเวลาสูงสุดคงที่
เมื่อยอมรับและเปิดตามปกติในการกลับมาครั้งแรก ให้คงการป้องกันเดิมและใช้ D_position=min(B_close+10 min,12:00 UTC) จุดอ้างอิงคือ B ไม่ใช่เวลาเปิดที่มาทีหลังหรือเวลาหมดรอ หากยังไม่มีการออกด้วยการป้องกัน ให้ส่งคำขอปิดครั้งเดียวด้วยราคาฝั่งถูกต้องที่พร้อมและเชื่อถือได้ครั้งแรกเมื่อถึงหรือหลังเส้นตาย เงื่อนไขป้องกันมีลำดับก่อนในราคาจุดเดียวกัน และยังทำงานขณะรอคำตอบปิด
กรณีออกตามเวลาใช้ D_position=09:16 UTC; first_quote=09:16:00.100; arrival=09:16:00.120 ราคาออก BUY ตามรายงานคือ Bid=1.20076; net=−$6.16 การไม่มีราคาตรงเส้นตายไม่ได้แปลว่าบัญชีว่าง และราคาล่าสุดที่เก่าไม่ใช่ราคาออกสมมติตรงขอบเวลา ตรวจสถานะบัญชีจริงหลังปิด timeout ของการปิดไม่อนุญาตเปิดใหม่หรือส่งคำขอปิดซ้ำโดยอาศัยเพียงการคาดเดา
14. คงคำตอบที่ไม่ทราบผลและเริ่มใหม่จากแท่งใหม่
แยก placement_permission=B_close+1 s; pending_expiry=B_close+120 s; ack_timeout=request_time+2 s หากไม่มีคำตอบการวาง ยังไม่ทราบว่าได้รับหรือเปิดแล้วหรือไม่ หากไม่มีคำตอบยกเลิก สถานะรอหรือเปิดยังไม่ยุติ ราคาอ้างอิงที่ถึงเป้าทีหลังไม่พิสูจน์การเปิดหรือกำไร เว้นราคาเปิด ราคาออก และ P&L ไว้จนหลักฐานที่เชื่อถือได้ยุติสถานะ ห้ามส่งเหตุการณ์เดิมซ้ำ
หลังปฏิเสธชัดเจนหรือยืนยันบัญชีว่าง ให้ล้างรูปแบบเก่า ในตัวอย่างเริ่มใหม่อิสระ สังเกต B ที่ล้มเหลวใน 09:06:00.120 มีเพียงแท่งที่เริ่มใหม่ตั้งแต่ 09:07 ที่ใช้ทำกรอบห้าแท่งถัดไป B ของรอบใหม่นี้คือ B=k12; close=09:13; P=1.20131; S_bid=1.20096; T_bid=1.20211 ส่งคำขอหนึ่งครั้งและถูกปฏิเสธชัดเจนด้วย error=130 B เก่ากับแท่งที่ดูดีทีหลังยังคงไม่ผ่าน หากสถานะบัญชีไม่แน่ชัด การผ่านไปหลายนาทีไม่ใช่เหตุให้ปล่อยการค้นหาใหม่
15. ทำซ้ำข้อมูลสังเกตและรายงานสมมติ
ไฟล์ดาวน์โหลดมี 14 independent cases; 24 closed bars/case; 336 Bid bars; 15 declared formation windows; 1,375 paired quotes; 1,419 ledger rows แต่ละกรณีสังเกตรอบที่ประกาศหนึ่งรอบ ยกเว้นกรณีเริ่มใหม่ที่มีสองรอบ ราคาภายหลังเป็นบริบทของรอบนั้น ไม่ใช่การค้นหาใหม่ทั้งหมด บัญชีรายการแยก 12 simulated placements; 4 cancel requests; 2 close requests; 4 supplied fills; 0 live orders เวลาราคาเกิดกับเวลารับราคาแยกกัน ราคาของแท่งถัดไปที่กำลังก่อตัวยืนยันช่วงปิดสุดท้ายโดยไม่เพิ่มแท่งปิดอีกแท่ง
ฟีดสมมติมีค่าคงที่ระหว่างอัปเดตที่ระบุ คู่ราคาสร้าง OHLC Bid ที่ส่งออกได้ แต่ไม่ได้กู้เส้นทาง Ask ในอดีต คิว หรือลำดับความสำคัญ ผลปิดที่ให้หลังหักคอมมิชชันตามกำหนดคือ target +$41.44; gap stop −$28.56; time exit −$6.16; cancellation race −$7.28 กรณีไม่เปิดและกรณีไม่ทราบผลเว้นผลการดำเนินการว่างไว้ คำนวณซ้ำทั้งหน้าต่าง การแตะครั้งแรกฝั่งถูกต้อง การเปลี่ยนสถานะตามรายงาน ปริมาณ และเงิน ผลปิดสี่รายการนี้ไม่ใช่สถิติประสิทธิภาพ
ดาวน์โหลดข้อมูล Bid M1 สมมติ (CSV)
ดาวน์โหลดช่วงรูปแบบที่ประกาศและผลลัพธ์ (CSV)
ดาวน์โหลดคู่ราคา คำขอ และรายงาน (CSV)
| สถานะ | คำขอวางคำสั่ง | ราคาเปิดตามรายงาน | ราคาออกตามรายงาน | P&L สุทธิสมมติ, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20081 | 1.20161 | +41.44 USD |
| CLOSED_STOP | 1 | 1.19919 | 1.19964 | -28.56 USD |
| CLOSED_TIME | 1 | 1.20081 | 1.20076 | -6.16 USD |
| CLOSED_CANCEL_RACE | 1 | 1.20081 | 1.20074 | -7.28 USD |
| CANCELLED_NO_FILL | 1 | — | — | — |
| PLACEMENT_UNCERTAIN | 1 | — | — | — |
| CANCELLATION_UNCERTAIN | 1 | — | — | — |
16. ทดสอบกระบวนการครบชุดด้วยข้อมูลตามเวลาที่ยังไม่เคยใช้
ตรึงนิยามกรอบ ตำแหน่ง B ฝั่งราคา ต้นทุน เวลา และการยกเลิกก่อนวิจัย เก็บทุกช่วงที่เข้าเกณฑ์และคู่ราคาแรกที่ไม่ผ่าน ไม่ใช่เฉพาะรายการที่เปิด ต้องมีคู่ Bid/Ask ที่เชื่อถือได้เพื่อแยกการแตะเฉพาะ Bid จาก Ask กลับมา การวัดผลคำสั่งต้องมีหลักฐานจริงของการยอมรับ ปฏิเสธ ยกเลิก และเปิดสถานะ OHLC อย่างเดียวไม่ให้โมเดลการดำเนินการคำสั่งรอ
ประเมินช่วงงดข่าว spread เปลี่ยน ราคาหาย หมดอายุเซิร์ฟเวอร์ Freeze คำตอบช้า และการเปิดระหว่างลบ ภายใต้สมมติฐานบัญชีเดียวกัน เมื่อแก้กติกาแล้วทำให้ชุดเหตุการณ์ที่เข้าเกณฑ์เปลี่ยน ต้องบันทึกผลนั้น ใช้ช่วงข้อมูลต่อเนื่องที่ยังไม่เคยเห็นและข้อกำหนดโบรกเกอร์สมจริง เป้าคือสมมติฐานการกลับมาครั้งแรกที่มีขอบเขตและตรวจสอบได้ กลไกสมมติไม่ได้ยืนยันความได้เปรียบหรือความเหมาะสมต่อบัญชีจริง
คำถามที่พบบ่อย
แท่ง Bid แตะ P พิสูจน์ว่า Buy Limit เปิดสถานะแล้วหรือไม่?
ไม่ใช่ Buy Limit ใช้ Ask สำหรับการกลับมาฝั่งถูกต้อง แต่กราฟปกติเป็น Bid แม้ Ask แตะก็เป็นเพียงการสังเกต ต้องมีรายงานโบรกเกอร์ยืนยันการเปิด
วางแทนคำสั่งหมดอายุหรือไล่ราคาด้วยคำสั่งตลาดได้หรือไม่?
ไม่ได้ โมเดลอนุญาตวางครั้งเดียวต่อรอบ ต้องยืนยันหมดอายุหรือยกเลิกและทั้งบัญชีไม่มีความเสี่ยงค้าง จากนั้นรอกรอบใหม่ทั้งหมดกับการทะลุทันทีของรอบนั้น
ควรเอาวันหมดอายุออกเมื่อเซิร์ฟเวอร์ตอบ error 147 หรือไม่?
ไม่ควร วันหมดอายุบนเซิร์ฟเวอร์เป็นส่วนหนึ่งของโมเดล คำตอบปฏิเสธชัดเจนใช้รอบนั้นหมดแล้ว หากไม่ทราบหรือไม่รองรับก็ห้ามวาง
ส่งคำขอยกเลิกแปลว่าบัญชีว่างแล้วหรือไม่?
ไม่ใช่ อาจเปิดสถานะระหว่างส่งคำขอ และข้อจำกัด Freeze หรือคำตอบช้าอาจทำให้ลบไม่ได้ ตรวจ ticket สถานะ และประวัติ หากยืนยันเปิดหลังถอน ต้องใช้การปิดฉุกเฉินพร้อมคงการป้องกัน
คำตอบการวางหรือการยกเลิกที่ไม่ทราบผลหมายถึงอะไร?
หมายถึงสถานะคำสั่งยังไม่ยุติ ต้องคงการบล็อกและเว้นผลว่าง timeout หรือราคาอ้างอิงถึงเป้าทีหลังไม่พิสูจน์การปฏิเสธ ยกเลิก หรือกำไร และไม่อนุญาตคำสั่งใหม่
ตัวอย่างพิสูจน์ว่าสแคลปิงด้วยคำสั่งลิมิตทำกำไรหรือไม่?
ไม่ใช่ คู่ราคาสมมติกับรายงานที่ให้ใช้ตรวจกลไก ผลเงินจากการปิดสี่รายการไม่ยืนยันอัตราชนะ ค่าคาดหวัง หรือความได้เปรียบที่ทนทาน
แหล่งอ้างอิงและบันทึกวิจัย
เอกสารทางการอธิบายฝั่งราคา อายุคำสั่ง การลบคำสั่งรอ และข้อจำกัดของโบรกเกอร์ กรอบ เกณฑ์ เวลา และรายงานสมมติในบทนี้เป็นสมมติฐานเพื่อการศึกษา ไม่ยืนยันค่าที่เหมาะที่สุด การดำเนินการในอดีต หรือความสามารถทำกำไร ข้อกำหนดนี้ไม่เรียกใช้ API ซื้อขาย
- MetaTrader4: order types and Bid/Ask triggers
- MQL4: OrderSend and pending expiry restrictions
- MQL4: OrderDelete
- MQL4: broker contract, stop and freeze properties
ข้อกำหนดคำสั่งลิมิตเพื่อการศึกษา คู่ราคาและรายงานสมมติ ไม่มีคำสั่งจริง การทดสอบย้อนหลังจริง หรือผลกำไรที่วัดได้