

指値価格にチャートが触れても、取引の約定が確認されたことにはなりません。この学習用M1モデルはレンジを固定し、直後のブレイク終値だけを認め、最初の戻りに対して未約定注文を1回置きます。注文の待機時間を制限しつつ、口座状態は検証済みの業者報告で判断します。Bidだけの接触、未約定のリテスト、確認済みの失効、取消処理中の約定を別々に示します。
1. 初回リテストの仮説を完全に定義する
この戦略は、小さな確定レンジとその直後のブレイクを経た最初の戻りを調べます。中心となるのは、未約定注文が受理、約定、失効、取消のどの状態になったかという執行の問題です。2つの押し・戻しの波の後で成行参入するモデルや、だましのブレイク後の再参入とは異なります。EMA、RSI、SAR、ADX、ATRや、将来の足で確定するスイングは使いません。
再現可能な学習用仕様であり、インストールできるEAや実取引で検証済みのシステムではありません。足の本数、距離、時間制限は明示した仮説です。すべての気配値ペアと業者報告は架空です。待つ意思を有限にしても、その瞬間に口座の建玉や注文が必ずなくなるわけではありません。
2. 契約、UTC時計、口座の制限を固定する
USD口座で、確定したEURUSD M1のBid OHLCとpip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lotを使います。形成に使う全足の開始・終了時刻と発注時刻は09:00<=UTC<12:00を満たす必要があります。探索前に、口座全体でポジション、未約定注文、その他のエクスポージャー、未解決の要求がないことを確認します。契約仕様、証拠金、初回から付ける保護注文とサーバー有効期限への対応も既知である必要があります。
UTCと業者サーバー時刻の対応を、時差変更も含めて検証します。架空例の明示的な仮定はserver_UTC_offset=0; known_event_list=[]です。事前に把握したイベントは[event−15 min,event+15 min]の間、新規発注を禁止します。この幅は研究用の仮定です。時計、カレンダー、データが不明なら新規注文を出しません。既存の未約定注文や未解決の応答があれば、口座の制限を維持します。
3. 重複しない最初の5本でレンジを固定する
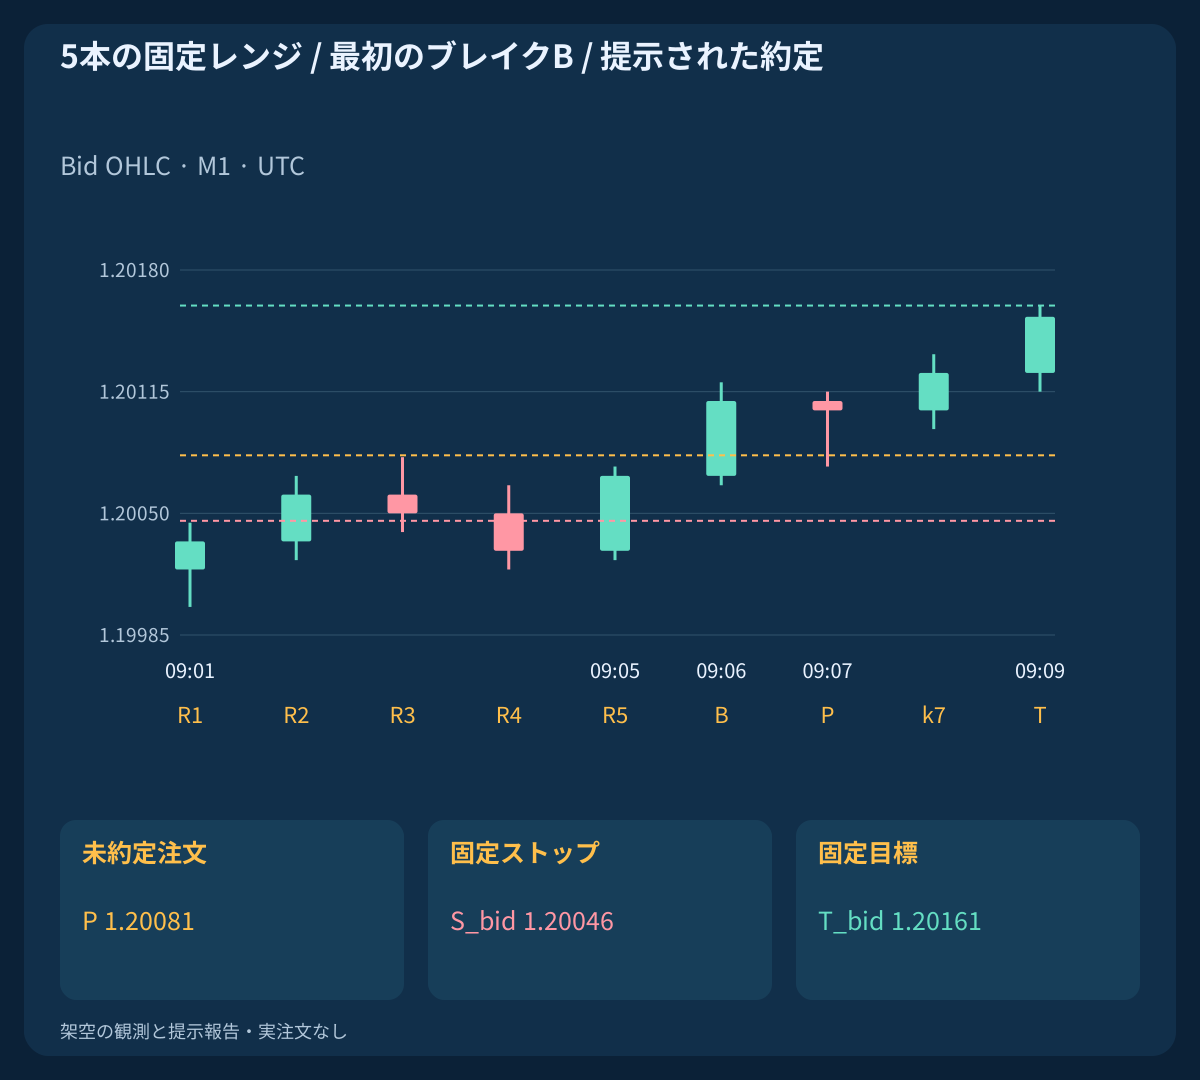
制限解除を確認した後、開始時刻がその解除以降となる、実際に確定した連続M1区間の最初の5本を取ります。H=max(High1..High5); L=min(Low1..Low5); 6<=(H−L)/pip<=10を固定します。幅を判定する前に、このブロックを消費済みにします。消費済みの足をずらして有利なレンジを探してはいけません。欠損区間や無効なブロックがあれば、失敗を観測した後から新しく始めます。
6本目だけがブレイク足Bの候補です。主例のレンジは09:00–09:05 UTC; H=1.20080; L=1.20000; width=8 pipです。これらはすでに把握済みの高値・安値で、後から選ぶピボットではありません。分が切り替わっただけでは確定の証明になりません。次足のデータを受信して区間を確認します。拒否、確認済み決済、待機制限の解除、データ復旧の後は古いレンジを消去し、完全に新しい開始時刻の足を要求します。
4. 直後の1本のブレイク終値だけを認める
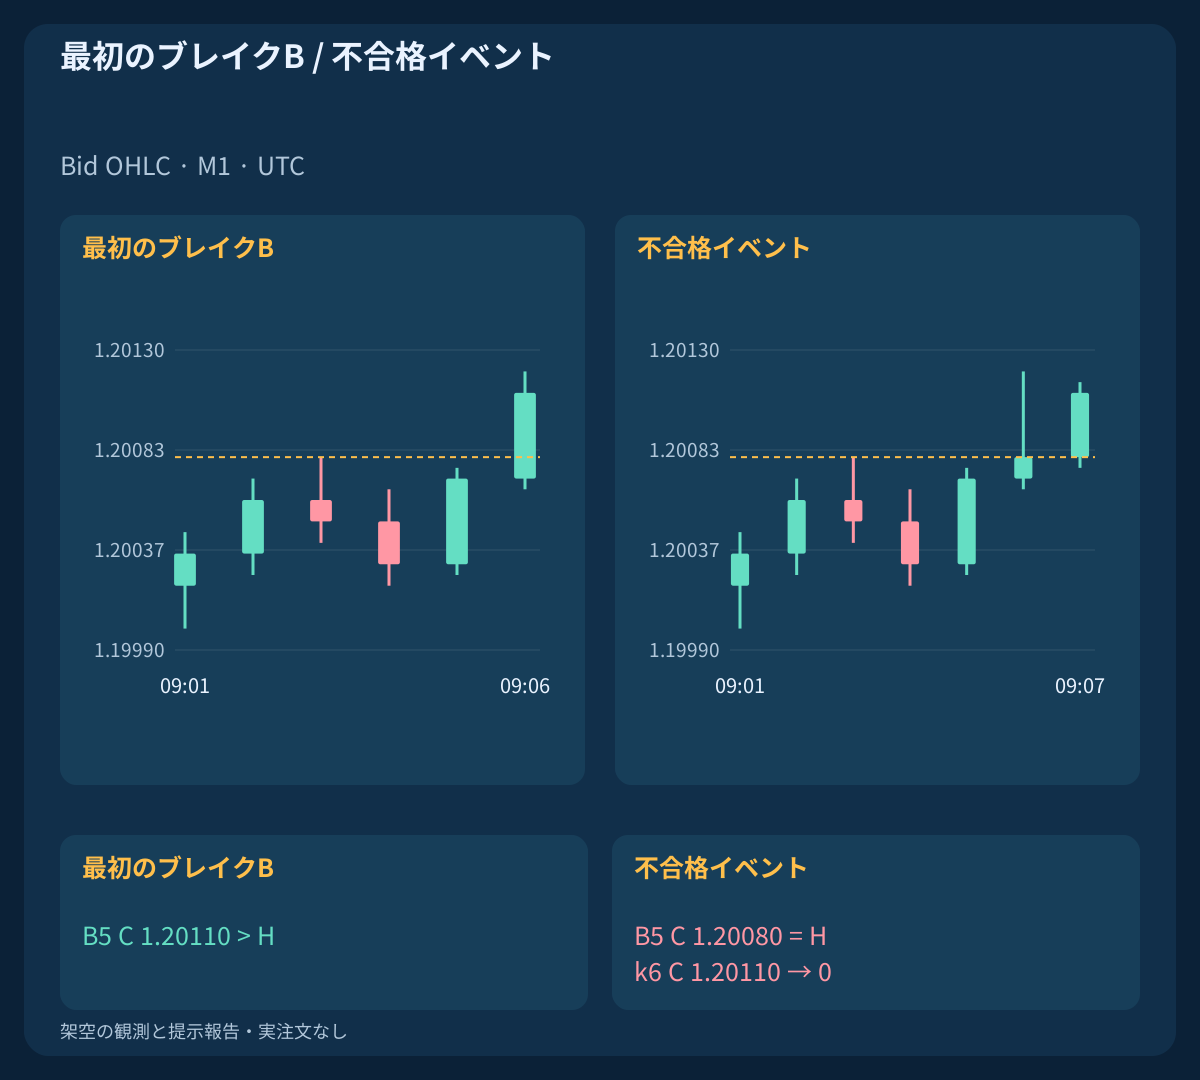
BUYにはClose(B)>Open(B); 0.5<=(Close(B)−H)/pip<=4.0を要求します。SELLの鏡像条件はClose(B)<Open(B); 0.5<=(L−Close(B))/pip<=4.0です。Bは必ず直後の区間で、さらに後の終値を待ちません。レンジ端との等値、同時線、逆方向の実体、過大な距離は、このサイクルを注文なしで終了させます。
主BUY例はB=k5; close_time=09:06 UTC; Close=1.20110; distance=3.0 pipです。別の例は1.20080=Hで終わるため不合格です。その次の足は1.20110で終わりますが、Bの代わりにはなりません。後に本当に新しいレンジができれば独立したサイクルを作れますが、以前の失敗をさかのぼって救済しません。
| UTC時刻 | 役割 | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|
| 09:01 UTC | R1 | 1.20020 | 1.20045 | 1.20000 | 1.20035 |
| 09:02 UTC | R2 | 1.20035 | 1.20070 | 1.20025 | 1.20060 |
| 09:03 UTC | R3 | 1.20060 | 1.20080 | 1.20040 | 1.20050 |
| 09:04 UTC | R4 | 1.20050 | 1.20065 | 1.20020 | 1.20030 |
| 09:05 UTC | R5 | 1.20030 | 1.20075 | 1.20025 | 1.20070 |
| 09:06 UTC | B | 1.20070 | 1.20120 | 1.20065 | 1.20110 |
5. 指値価格と固定保護水準を決める
有効なBが確定した時点でP_buy=H+0.1 pip; P_sell=L−0.1 pipを選びます。BUYはS_bid=P_buy−3.5 pip; T_bid=P_buy+8.0 pip、SELLはS_ask=P_sell+3.5 pip; T_ask=P_sell−8.0 pipを固定します。すべての価格を宣言したティックにそろえます。オフセットはモデルの明示的な仮定で、最適化済みの距離でも、復元した過去のAsk足でもありません。
主BUYはP=1.20081; S_bid=1.20046; T_bid=1.20161、SELLはP=1.19919; S_ask=1.19954; T_ask=1.19839です。発注後も約定後も、これらの絶対価格を動かしません。トレーリング、建値移動、ナンピン、部分決済、反対ポジション、成行注文への切り替えはありません。業者が初回の両方の保護水準と必要な有効期限を扱えない場合、そのイベントを見送ります。
6. Bの後の最初の気配値ペアを1回だけ判定する
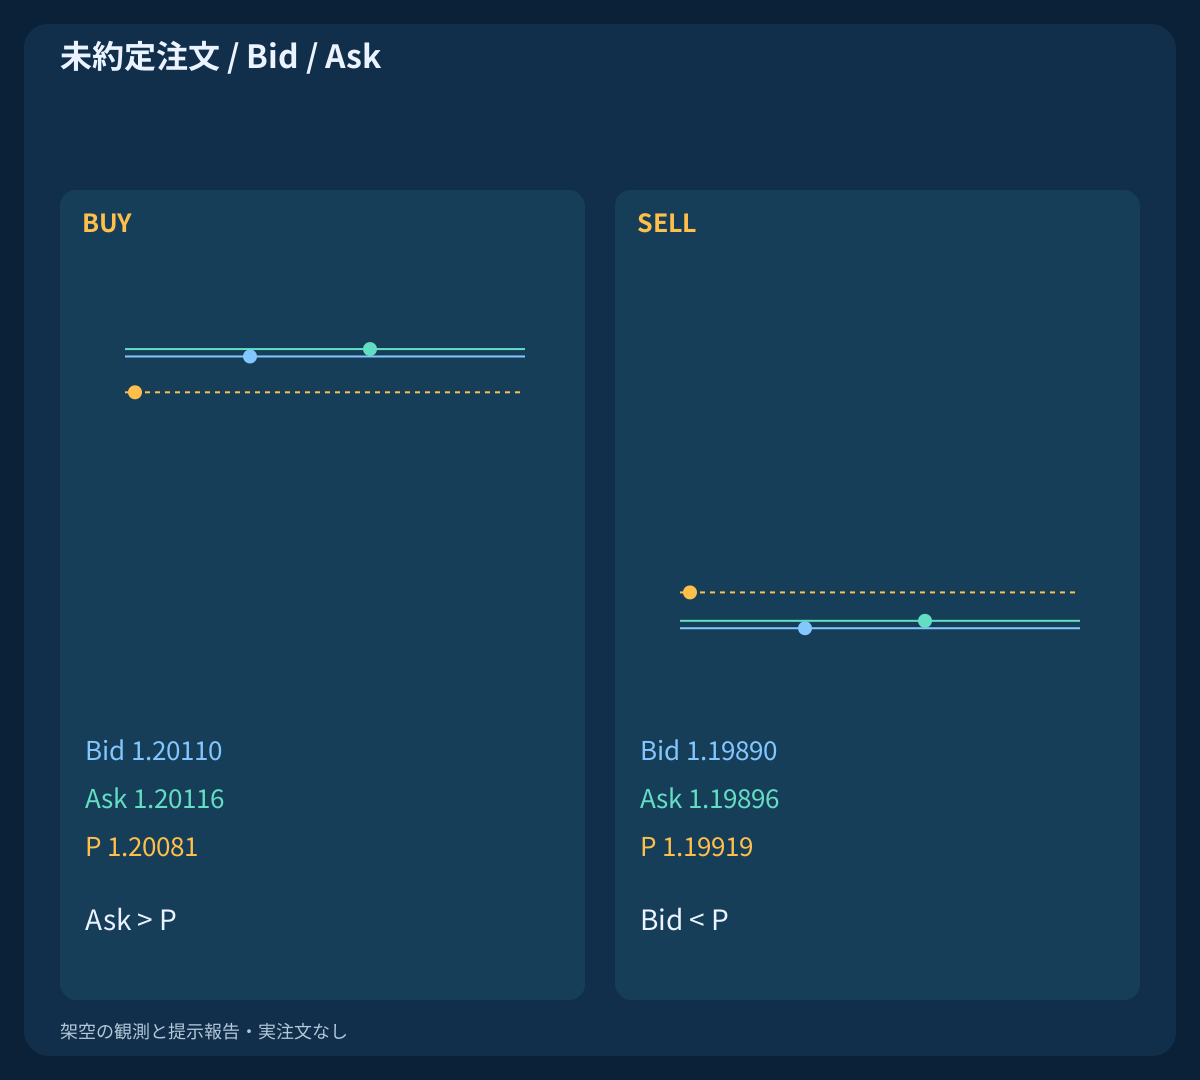
Bの予定終了時刻の後に最初に受け取るペアだけを調べ、Bが実際に確定していることも確認します。arrival<=B_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pipを要求します。価格は正、非交差、ティック整合でなければなりません。Ask>P_buy for BUY; Bid<P_sell for SELLを満たし、判定対象側での初回リテストがまだ過ぎていないことが必要です。UTC時間帯、口座の無保有状態、状況、業者の現在の距離制限、数量、利用可能証拠金、時計、保護と有効期限の対応を再確認します。
主例のペアは09:06:00.100 quote; 09:06:00.120 arrival; Bid/Ask=1.20110/1.20116です。全条件に合格した場合だけ、固定水準と期限を付けた発注要求を1回許可します。不適切、古い、期限後の最初のペアは許可を消費し、後のペアで置き換えません。ローカルでストップレベルがゼロでも、受理は保証されません。端末のスリッページ引数も未約定注文の約定価格を保証しません。
7. SELLの完全な鏡像と価格側を守る
SELLはレンジ下端を固定し、その直後の陰線終値が下に抜けることを要求します。現在のBidがPより下にある間に、その端より下へSell Limitを置きます。最初の判定対象の戻りはBid>=P_sellで、BUYはAsk<=P_buyを使います。約定確認後の保護出口はBUYがBid、SELLがAskで判定されます。Bid OHLCだけで過去のAsk接触や約定優先順位は分かりません。
SELL例の約定は1.19919です。その後のペアBid/Ask=1.19948/1.19954は、Bidが下に残っていてもAskストップに達します。提示された、より不利な決済はAsk=1.19964; net=−$28.56で、計画予算を超えます。例の金銭結果を決めるのは報告であり、都合のよいチャート価格ではありません。Bidの形状から選んだAskトリガーは、過去のAsk OHLCではありません。
8. 待機期限と口座フラットの確認を分ける
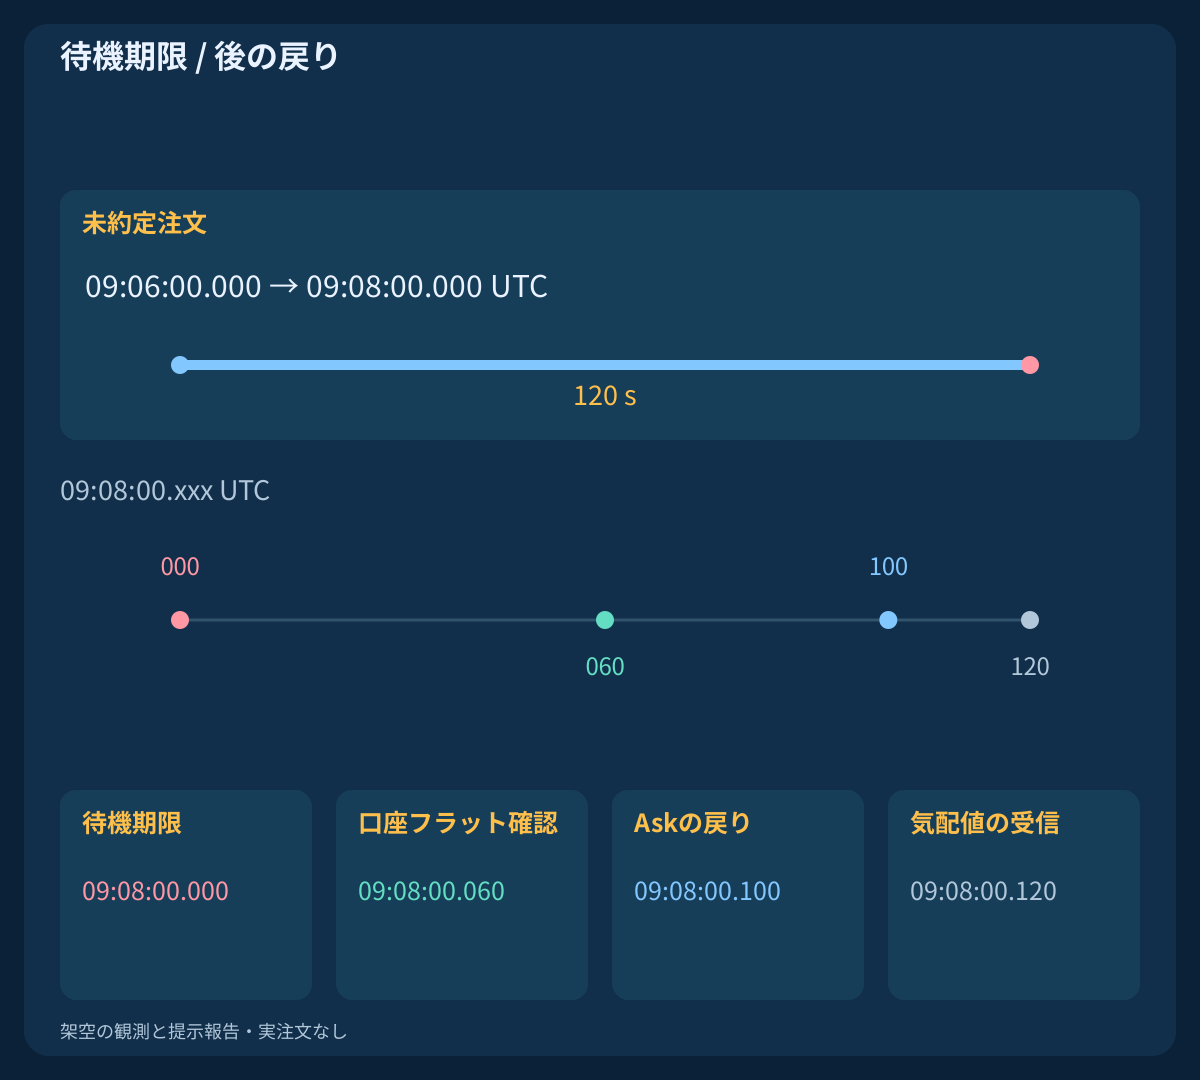
未約定注文の待機期限はD_wait=min(B_close+120 s,12:00 UTC)です。検証済みのUTC換算でこのサーバー失効時刻を明示して要求し、受理報告でも確認します。接続を維持し時計を検証したタイマーで、D_waitに待機方針も撤回します。期限や削除要求だけでは、その直前に約定しなかったことを証明できません。制限解除前にチケット、ポジション、履歴を照合します。
主サイクルはB_close=09:06; D_wait=09:08 UTCです。遅いリテストの例ではserver_expired=09:08:00.000; verified_flat_observed=09:08:00.060が提示され、初回Ask到達は09:08:00.100です。置き直しは許可しません。有効期限が不明、または未対応なら発注を禁止します。期限拒否の確定応答error=147はこのサイクルを終了させます。期限を外して同じイベントを再発注してはいけません。
9. Pを計画価格としてコスト控除後の余地で数量を決める
計画ではPを使い、接触から架空の約定を推定しません。c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pipのときBUYはL=(P−S_bid)/pip+c; W=(T_bid−P)/pip−c、SELLはL=(S_ask−P)/pip+c; W=(P−T_ask)/pip−cです。LとWが正で、W/L>=1.50を満たすことを要求します。正しい入口・出口の価格側にはすでにスプレッドが含まれるため、二重に加算しません。金利や他の手数料は仮定していません。
equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00とlots=floor_step(25/(L×10),0.01)を使います。主計画の値はL=4.4; W=7.1; W/L=1.6136364; lots=0.56; planned_loss=$24.64; planned_net_target=$39.76です。数量規則に合わない場合や証拠金が使えない場合は拒否します。Pは計画上の仮定で、約定の約束ではありません。数量を減らしても不十分な線形の純比率は直りません。ギャップや他の執行条件により計画予算を超えることがあります。
| 観測 | 指値価格 | ストップ | 目標 | 損失、pip | 純目標、pip | 純W/L | 計画ロット | 計画損失、USD | 計画純目標、USD |
|---|---|---|---|---|---|---|---|---|---|
| BUY | 1.20081 | 1.20046 | 1.20161 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
| SELL | 1.19919 | 1.19954 | 1.19839 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
| 新しい独立セットアップ / BUY | 1.20131 | 1.20096 | 1.20211 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
10. Bid接触、対象側のリテスト、約定を区別する
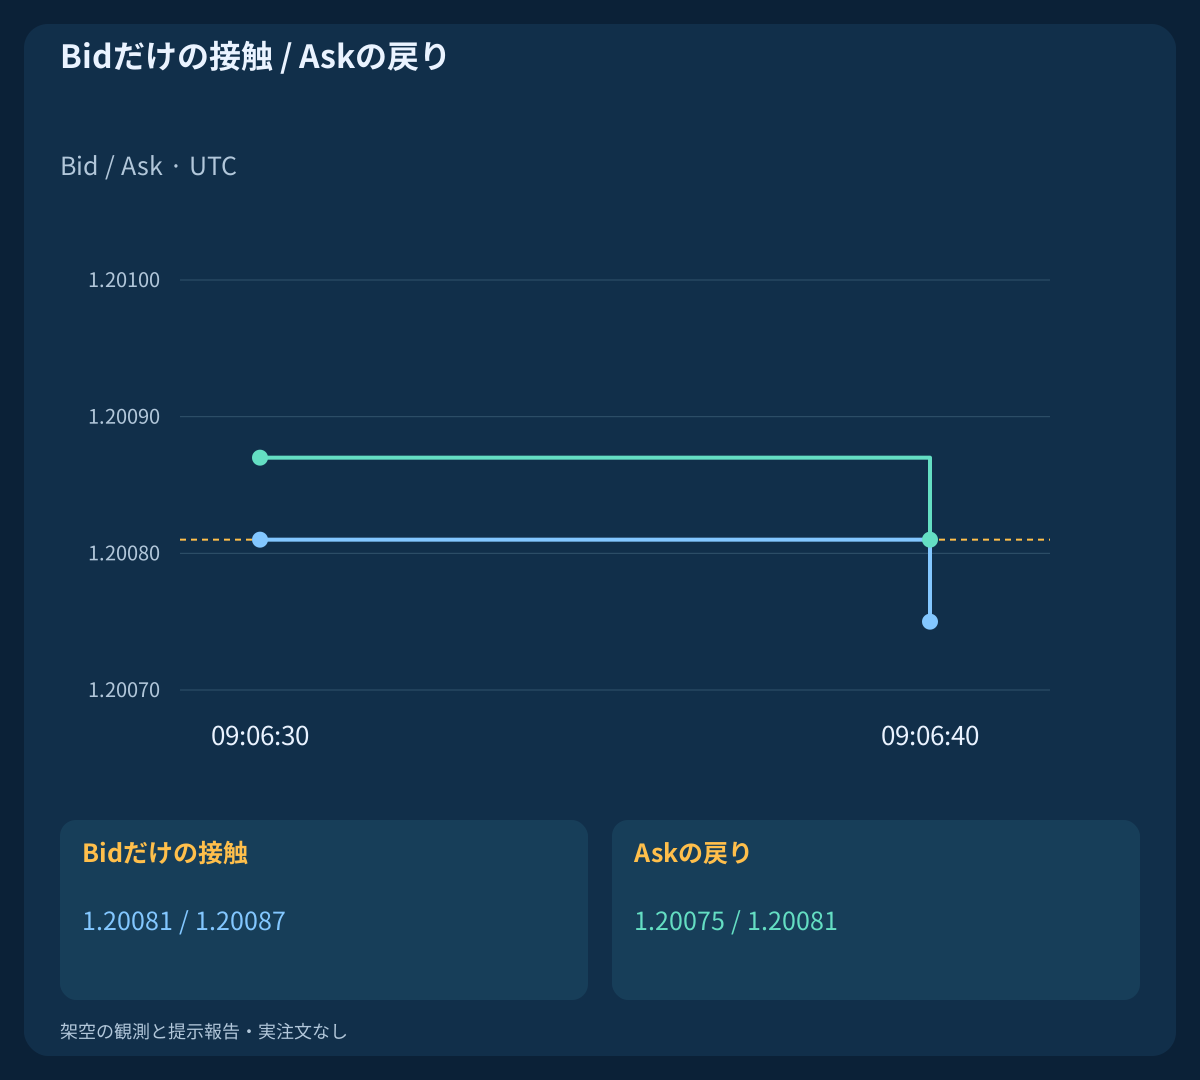
BUYではペア09:06:30.000; Bid/Ask=1.20081/1.20087がPに触れるのはBidだけです。実際のAsk到達は09:06:40.000; Bid/Ask=1.20075/1.20081です。これは別々の気配値ペアの観測です。主例ではPでの約定報告が09:06:40.010に分かり、戻りの気配値が09:06:40.020に届く前に確認されています。そのため、削除要求は出さず、約定済みポジションとして管理します。
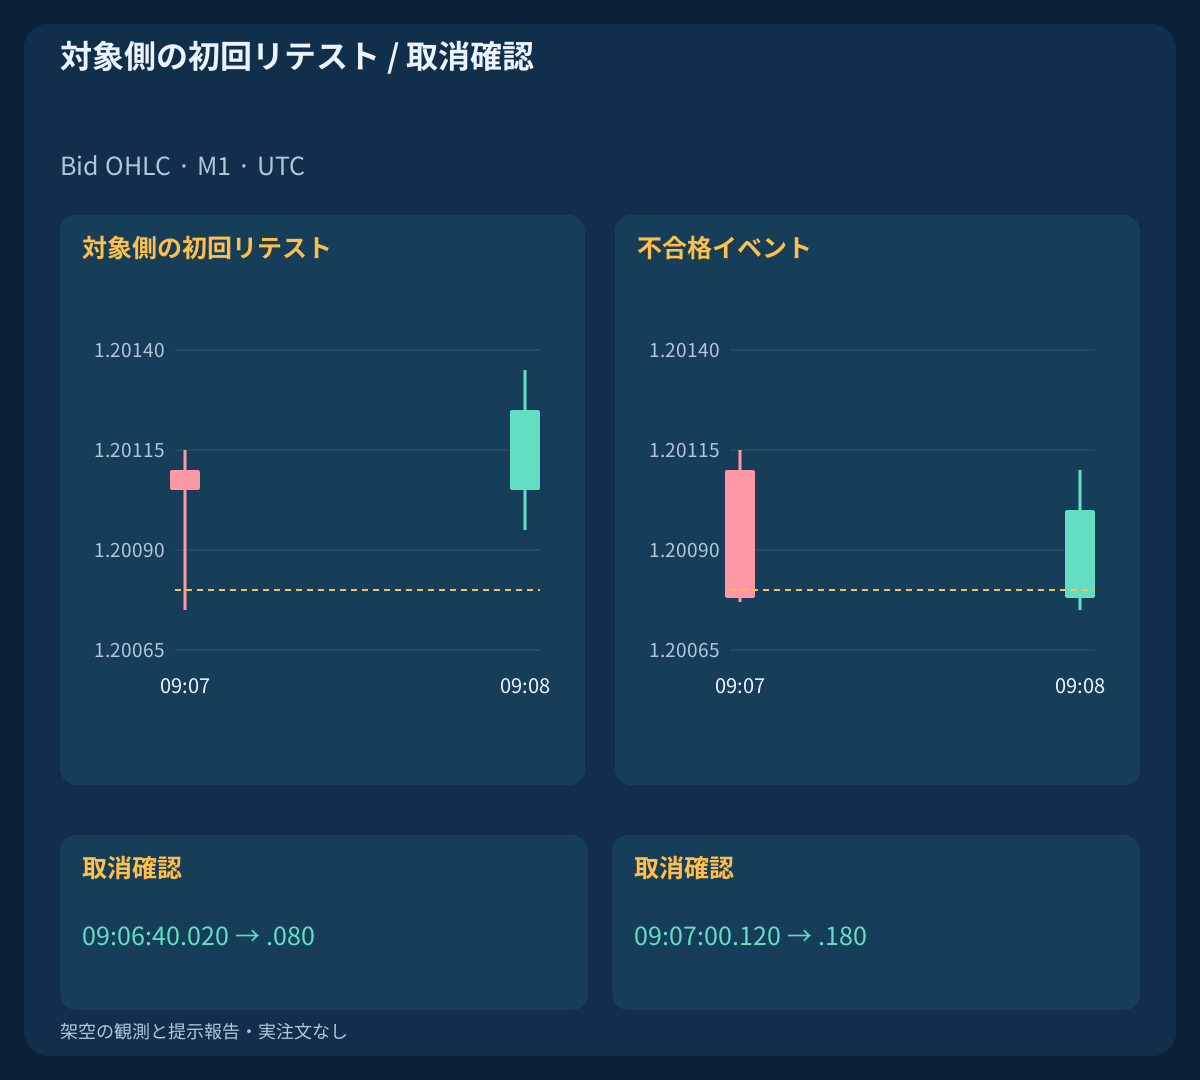
各観測で行動する前に利用可能な報告を照合します。対象側の最初の接触が届いても、最後の検証済み状態がまだ未約定なら、このイベントを撤回して取消を1回要求します。2回目の接触を待ちません。未約定例では09:06:40.020に削除を要求し、09:06:40.080に取消と口座フラットの確認が提示されます。発注応答より先に戻りが生じたら撤回方針を記録し、まず状態を照合します。未約定チケットが判明してから1回だけ取消を要求し、その後の約定確認には緊急ルールを適用します。
| UTC時刻 | Bid / Ask | 指値価格 | 状態 |
|---|---|---|---|
| 09:06:30.000 UTC | 1.20081 / 1.20087 | 1.20081 | Bidだけの接触 |
| 09:06:40.000 UTC | 1.20075 / 1.20081 | 1.20081 | Askの戻り |
11. 無効になった未約定の案を1回だけ取り消す
注文が未約定と確認されている間は、期限、データやカレンダーの不明化、指定ニュース制限、無効なペア、spread>0.8 pipで撤回します。約定前に出口判定側の価格が目標に達した場合、または実際に確定を観測したM1足がレンジ端へ戻ってClose<=H for BUY; Close>=L for SELLとなった場合も同じです。これは取消方針であり、要求が次のサーバー約定に必ず先行する保証ではありません。
無効化の例はk6 Close=1.20078<H=1.20080で、次区間の開始後に観測します。09:07:00.120に取消を要求し、09:07:00.180に口座フラットの確認が提示されます。後の対象側リテスト09:07:20.000は新規注文を作りません。既知のチケットへの取消要求は最大1回です。拒否、凍結制限、通信障害、タイムアウトでは制限を維持します。削除の連打、置き直し、水準の拡大ではなく、状態照合を行います。
12. 取消処理中に起きる約定を処理する
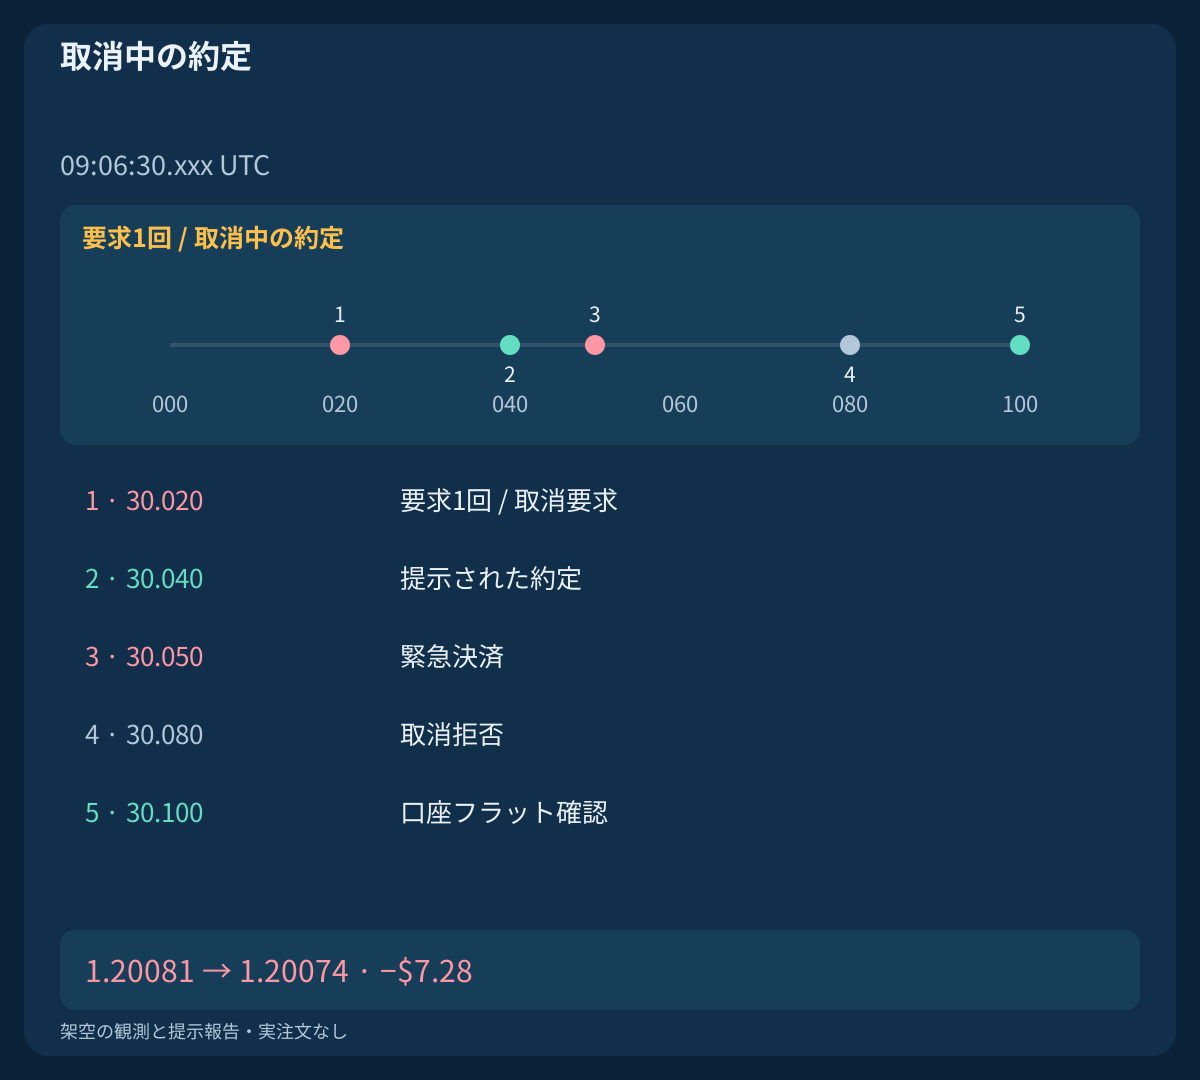
競合例ではスプレッドの広い気配値により09:06:30.020に削除要求を出します。その後サーバーで09:06:30.030; P=1.20081の約定が起き、09:06:30.040に分かります。取消の試行はポジションを消していません。削除拒否の受信は09:06:30.080です。業者の凍結制限やメッセージの順序により、意図した取消ができないことがあります。この例の状態を確定するのは提示された報告だけです。
撤回方針の後で約定が確認された場合、付属の保護を維持し、確認後の最初の信頼できる対象側気配値で緊急決済を1回要求します。ここでは要求が09:06:30.050、提示された決済がBid=1.20074; net=−$7.28です。決済を検証するまで制限を維持し、不明な応答は未解決のままにします。初期保護が予期せず欠けた約定も同じ緊急処理です。受理のために固定水準を動かしたり、取消意思を損益ゼロの取引として扱ったりしません。
13. 通常の約定後は固定の保有期限まで管理する
初回リテストで通常どおり受理・約定された場合、当初の保護を維持してD_position=min(B_close+10 min,12:00 UTC)を使います。基準はBであり、後の約定時刻や待機期限ではありません。保護による決済がまだなければ、その期限以降の最初の利用可能で信頼できる対象側気配値で、決済要求を1回出します。同じ気配値で重なる場合は保護条件を優先し、決済応答待ちの間も保護を維持します。
時間決済例はD_position=09:16 UTC; first_quote=09:16:00.100; arrival=09:16:00.120を使い、提示されたBUY決済はBid=1.20076; net=−$6.16です。期限時点に気配値がないことは、口座フラットを意味しません。古い最後の価格を期限ちょうどの約定にしてはいけません。決済後は実際の口座状態を検証します。決済タイムアウトは、推測だけによる別ポジションや2回目の決済要求を許可しません。
14. 不明な応答は不明のままにし、新しい足から再開する
placement_permission=B_close+1 s; pending_expiry=B_close+120 s; ack_timeout=request_time+2 sを区別します。発注応答がなければ、受理と約定は不明です。取消応答がなければ、未約定か約定済みかは未解決です。後の参照価格が目標に達しても、約定や利益の証明にはなりません。根拠ある報告で解決するまで約定価格、出口、P&Lは空欄にし、同じイベントを再試行しません。
確定拒否または口座フラットの確認後は古いセットアップを消去します。独立再開例ではBの失敗を09:06:00.120に観測し、09:07以降に始まる新しい足だけで次の5本レンジを作ります。独自のB=k12; close=09:13; P=1.20131; S_bid=1.20096; T_bid=1.20211が要求を1回作り、error=130で確定拒否されます。古い失敗Bと、その後の魅力的に見える足は不合格のままです。口座状態が不明なら、時間が十分経っただけで探索を解放しません。
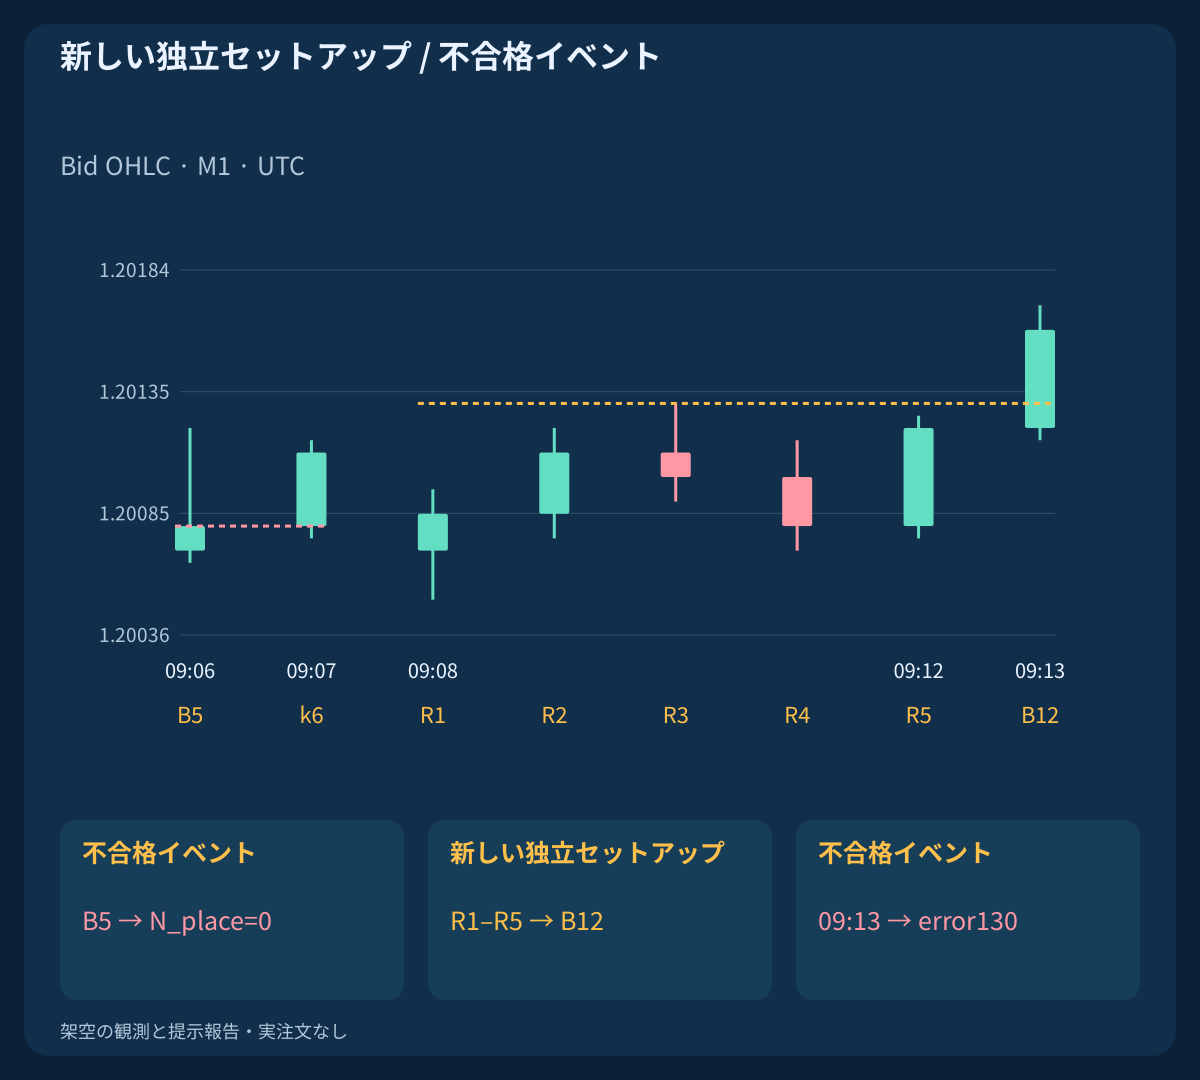
15. 架空の観測と提示された結果を再現する
ダウンロードには14 independent cases; 24 closed bars/case; 336 Bid bars; 15 declared formation windows; 1,375 paired quotes; 1,419 ledger rowsが含まれます。各例は宣言した1サイクルだけを観測し、再開例のみ2サイクルです。後の気配値はそのサイクルの文脈で、新たな網羅的探索ではありません。台帳は12 simulated placements; 4 cancel requests; 2 close requests; 4 supplied fills; 0 live ordersを区別します。気配値時刻と受信時刻は別です。次の形成中の足の気配値で最後の確定区間を確認し、余分な確定足は追加しません。
架空の配信は列挙した更新間で一定です。そのペアから出力済みBid OHLCを再現できますが、過去のAsk経路、注文待ち行列、執行優先順位を復元するものではありません。明記した手数料控除後の提示決済結果はtarget +$41.44; gap stop −$28.56; time exit −$6.16; cancellation race −$7.28です。未約定例と未解決例の執行結果は空欄です。全観測区間、最初の対象側接触、報告された状態遷移、数量、金額を再計算してください。この4決済は運用成績統計ではありません。
| 状態 | 発注要求 | 報告された約定 | 報告された出口 | 架空の純損益、USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20081 | 1.20161 | +41.44 USD |
| CLOSED_STOP | 1 | 1.19919 | 1.19964 | -28.56 USD |
| CLOSED_TIME | 1 | 1.20081 | 1.20076 | -6.16 USD |
| CLOSED_CANCEL_RACE | 1 | 1.20081 | 1.20074 | -7.28 USD |
| CANCELLED_NO_FILL | 1 | — | — | — |
| PLACEMENT_UNCERTAIN | 1 | — | — | — |
| CANCELLATION_UNCERTAIN | 1 | — | — | — |
16. 未使用の時系列データで手順全体を検証する
レンジ定義、ブレイクの対象足、価格側、コスト、期限、取消方針を研究前に固定します。約定だけでなく、すべての適格区間と不合格の最初のペアを保持します。Bidだけの接触とAsk到達を区別するには信頼できる気配値ペアが必要です。注文結果の測定には受理、拒否、取消、約定の実証が必要で、OHLCだけでは未約定注文の執行モデルを作れません。
同じ口座仮定で、ニュース制限、スプレッド変化、欠損気配値、サーバー期限、凍結制限、遅い応答、取消中の約定を評価します。ルール変更で適格イベントの時系列が変われば記録します。未使用の連続期間と現実的な業者条件を使ってください。目的は範囲を限定した検証可能な初回リテスト仮説であり、架空の仕組みは優位性や実運用への適性を示しません。
よくある質問
Bid足がPに触れればBuy Limitの約定が証明されますか?
いいえ。Buy Limitの対象側はAskですが、通常のチャートはBidです。Askの接触さえ観測にすぎず、約定には業者の報告が必要です。
失効した注文を置き直したり、成行で戻りを追ったりできますか?
できません。この初回リテストのサイクルでは発注は1回です。失効または取消と口座全体のフラットを確認してから、完全に新しいレンジと直後のブレイクを要求します。
エラー147なら有効期限を外すべきですか?
いいえ。サーバー有効期限はモデルの一部です。確定した期限拒否はサイクルを消費し、期限対応が不明または非対応なら発注しません。
取消要求を送れば口座はフラットですか?
いいえ。取消中に約定する場合があり、凍結制限や遅い応答で削除できないこともあります。チケット、ポジション、履歴を確認します。撤回後に確認された約定には保護を維持した緊急決済を適用します。
発注や取消の応答が不明とは何ですか?
注文状態が未解決という意味です。口座の制限を維持し、執行結果は空欄にします。タイムアウトや後の目標到達は拒否、取消、利益を証明せず、別注文も許可しません。
この例で指値スキャルピングの収益性は証明できますか?
いいえ。架空の気配値ペアと提示報告で仕組みを監査しています。4つの決済金額だけでは、勝率、期待値、安定した優位性を証明できません。
出典と研究上の注記
公式資料は注文の価格側、未約定注文の有効期限、削除、業者の制約を説明しています。本稿のレンジ、閾値、期限、架空報告は学習用の仮定であり、最適な設定、過去の執行、収益性を証明しません。この仕様は取引APIを呼び出しません。
- MetaTrader4: order types and Bid/Ask triggers
- MQL4: OrderSend and pending expiry restrictions
- MQL4: OrderDelete
- MQL4: broker contract, stop and freeze properties
学習用の指値注文仕様。気配値ペアと報告は架空です。実注文、過去のバックテスト、測定された収益性ではありません。