

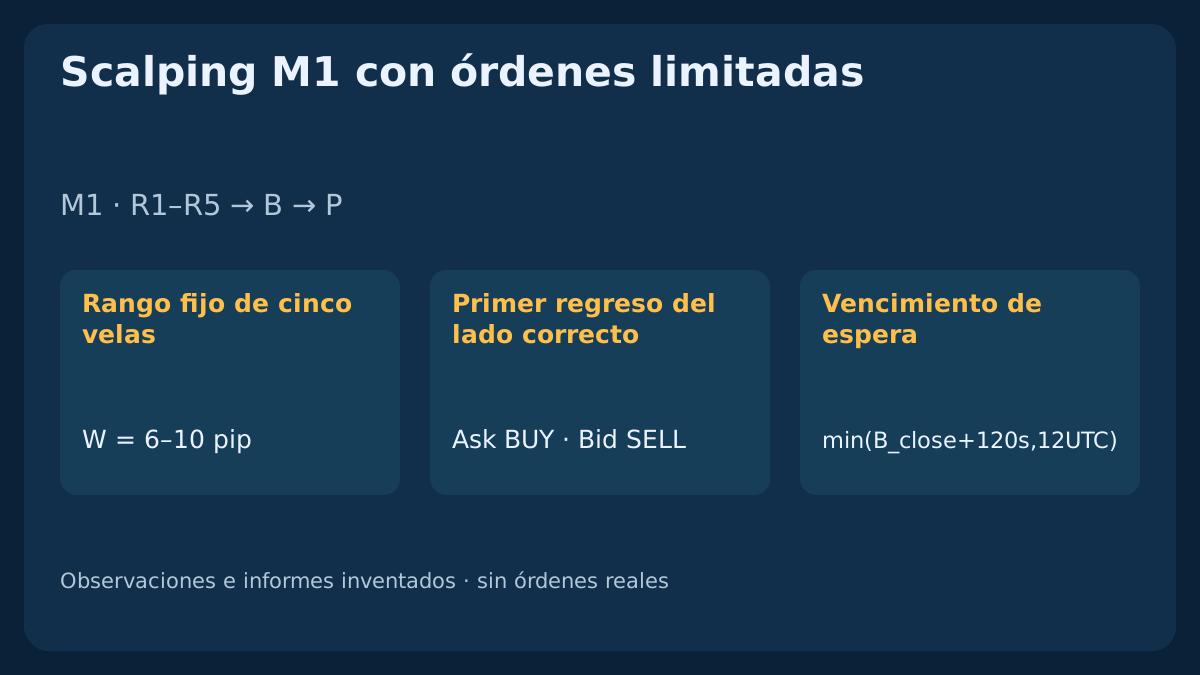
Un precio límite no convierte un toque del gráfico en una operación confirmada. Este modelo educativo M1 fija un rango, admite únicamente el cierre de ruptura inmediatamente posterior y coloca una orden pendiente para el primer regreso. La orden tiene una vigencia limitada; el estado de la cuenta se determina mediante informes verificados del bróker. Los ejemplos distinguen un toque solo en Bid, un retesteo sin ejecución, un vencimiento confirmado y una ejecución que se cruza con la cancelación.
1. Definir una hipótesis completa de primer retesteo
Esta estrategia estudia el primer regreso tras un pequeño rango cerrado y su ruptura inmediata. La cuestión principal es la ejecución: si la orden pendiente fue aceptada, ejecutada, vencida o cancelada. Es una secuencia distinta de entrar a mercado tras dos tramos de retroceso o después de una falsa ruptura. El modelo no utiliza EMA, RSI, SAR, ADX, ATR ni extremos que necesiten velas futuras para confirmarse.
Se trata de una especificación educativa reproducible, no de un EA instalable ni de un sistema validado en real. Los números de velas, las distancias y los plazos son hipótesis declaradas. Todas las cotizaciones Bid/Ask y los informes son inventados. Limitar la intención de espera no garantiza que la cuenta quede sin exposición exactamente al vencer el plazo.
2. Fijar contrato, reloj UTC y bloqueo de la cuenta
Usa OHLC Bid de EURUSD M1 ya cerrados con pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot y cuenta en USD. Todas las aperturas y los cierres de formación, además de la colocación, deben cumplir 09:00<=UTC<12:00. Antes de buscar, verifica que toda la cuenta esté libre: sin posiciones, pendientes, otra exposición ni solicitudes sin resolver. Deben conocerse el contrato y el margen, y ser compatibles la protección inicial adjunta y el vencimiento del servidor.
Verifica la correspondencia entre UTC y el reloj del servidor del bróker, incluidos los cambios de desfase. Los ejemplos suponen explícitamente server_UTC_offset=0; known_event_list=[]. Una lista conocida de eventos impide colocar durante [event−15 min,event+15 min]; este intervalo es una política de investigación asumida. Un reloj, calendario o datos desconocidos bloquean una nueva orden. Una pendiente existente o una respuesta sin resolver mantiene bloqueada la cuenta.
3. Fijar el primer rango independiente de cinco velas
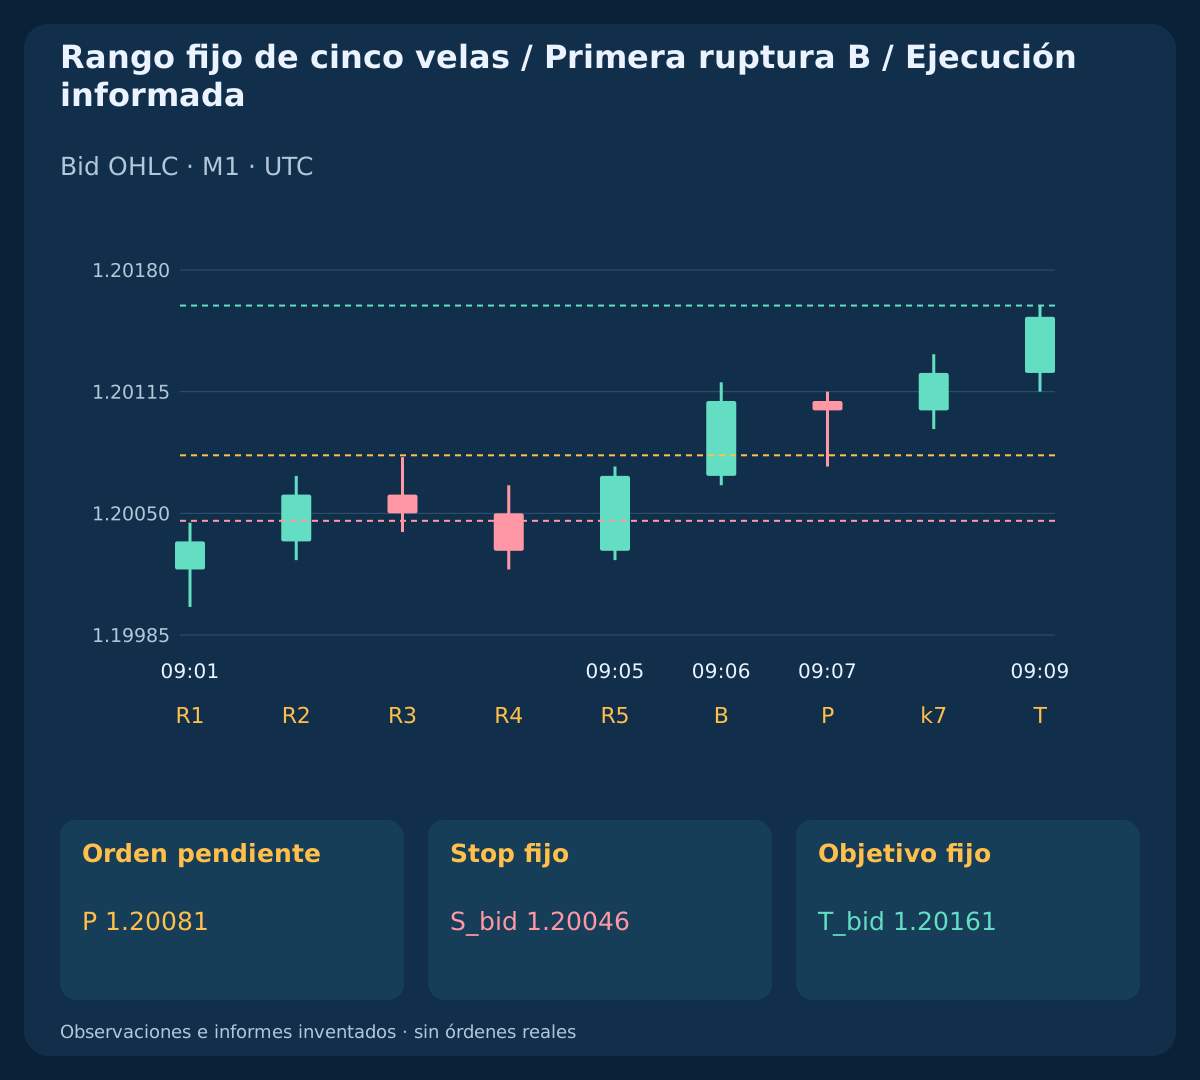
Tras una liberación verificada, toma los primeros cinco intervalos M1 consecutivos realmente cerrados cuyas aperturas sean iguales o posteriores a esa liberación. Fija H=max(High1..High5); L=min(Low1..Low5); 6<=(H−L)/pip<=10. Consume el bloque antes de comprobar su anchura. No desplaces un bloque ya consumido para mejorar el rango; un intervalo ausente o un bloque inválido exige empezar de nuevo después de observar el fallo.
La sexta vela es la única candidata a ruptura B. En el caso principal, el rango es 09:00–09:05 UTC; H=1.20080; L=1.20000; width=8 pip. Sus extremos ya eran conocidos; no son pivotes seleccionados después. El cambio de minuto no demuestra por sí solo el cierre: verifica el intervalo al recibir datos de la siguiente vela. Tras rechazo, salida verificada, fin del bloqueo o recuperación de datos, borra el rango anterior y exige aperturas completamente nuevas.
4. Admitir solo el cierre de ruptura inmediatamente siguiente
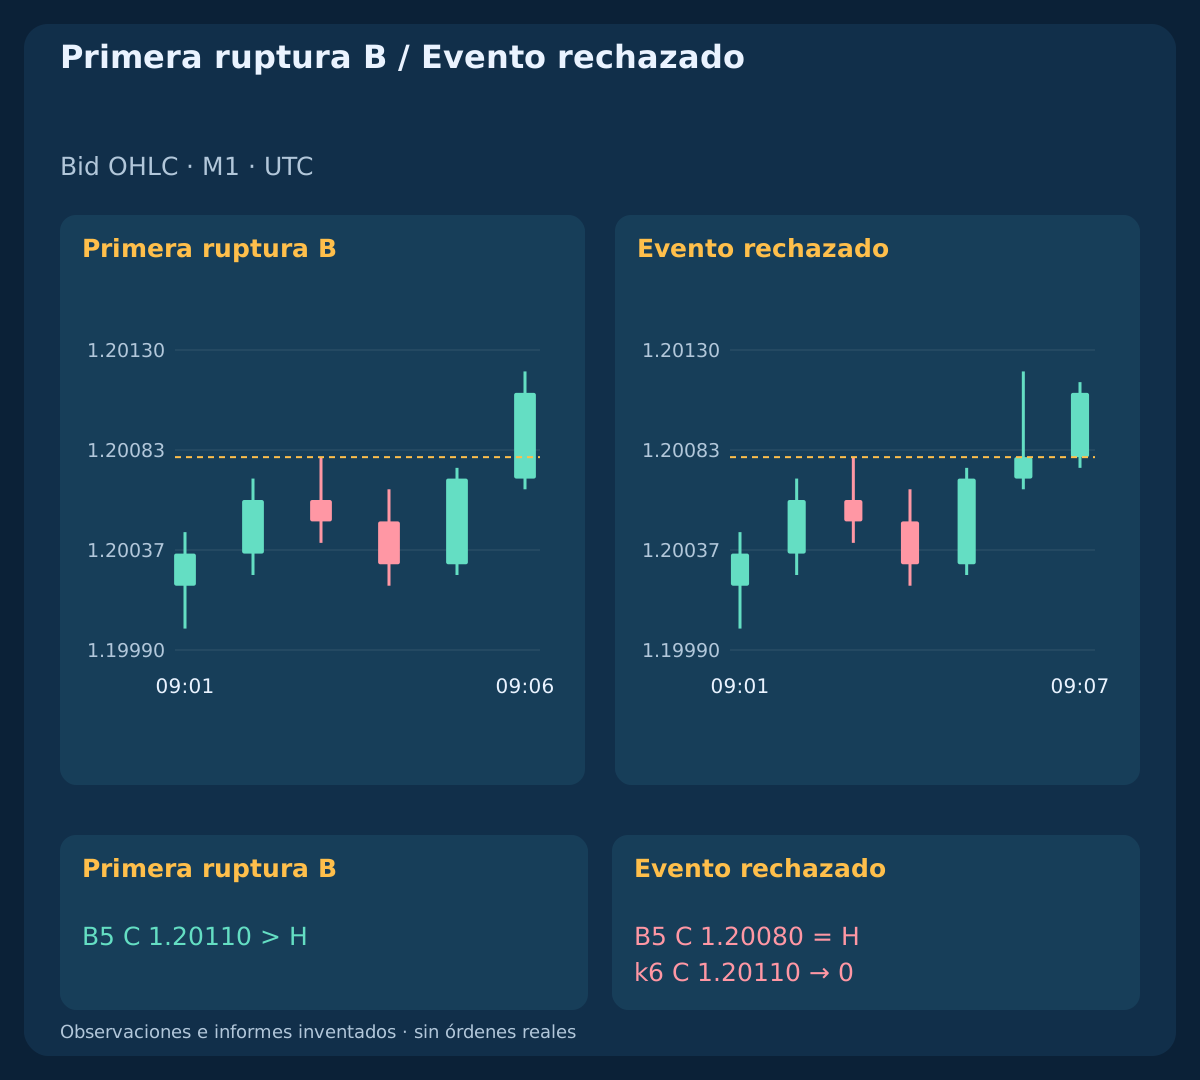
Para BUY exige Close(B)>Open(B); 0.5<=(Close(B)−H)/pip<=4.0. El reflejo SELL requiere Close(B)<Open(B); 0.5<=(L−Close(B))/pip<=4.0. B debe ser el intervalo inmediatamente posterior; no esperes otro cierre. La igualdad en el borde, un doji, un cuerpo contrario o una distancia excesiva consumen el ciclo sin colocar orden.
El BUY principal tiene B=k5; close_time=09:06 UTC; Close=1.20110; distance=3.0 pip. Otro caso cierra en 1.20080=H y falla. La vela siguiente cierra en 1.20110, pero no puede sustituir a B. Más adelante, un rango verdaderamente nuevo puede crear otro ciclo; no puede rescatar retrospectivamente el anterior.
| Hora UTC | Función | Apertura | Máximo | Mínimo | Cierre |
|---|---|---|---|---|---|
| 09:01 UTC | R1 | 1.20020 | 1.20045 | 1.20000 | 1.20035 |
| 09:02 UTC | R2 | 1.20035 | 1.20070 | 1.20025 | 1.20060 |
| 09:03 UTC | R3 | 1.20060 | 1.20080 | 1.20040 | 1.20050 |
| 09:04 UTC | R4 | 1.20050 | 1.20065 | 1.20020 | 1.20030 |
| 09:05 UTC | R5 | 1.20030 | 1.20075 | 1.20025 | 1.20070 |
| 09:06 UTC | B | 1.20070 | 1.20120 | 1.20065 | 1.20110 |
5. Fijar precio pendiente y protección
En el cierre B válido elige P_buy=H+0.1 pip; P_sell=L−0.1 pip. BUY fija S_bid=P_buy−3.5 pip; T_bid=P_buy+8.0 pip; SELL fija S_ask=P_sell+3.5 pip; T_ask=P_sell−8.0 pip. Todos los precios deben ajustarse al tick declarado. Los desplazamientos son supuestos explícitos del modelo, no distancias optimizadas ni velas Ask históricas reconstruidas.
El BUY principal usa P=1.20081; S_bid=1.20046; T_bid=1.20161. SELL usa P=1.19919; S_ask=1.19954; T_ask=1.19839. Conserva estos niveles absolutos tras colocar y ejecutar. No hay trailing, traslado a equilibrio, promediado, salida parcial, posición opuesta ni sustitución por una entrada a mercado. Si el bróker no admite ambas salidas iniciales y el vencimiento requerido, descarta el evento.
6. Consumir una única primera cotización tras B
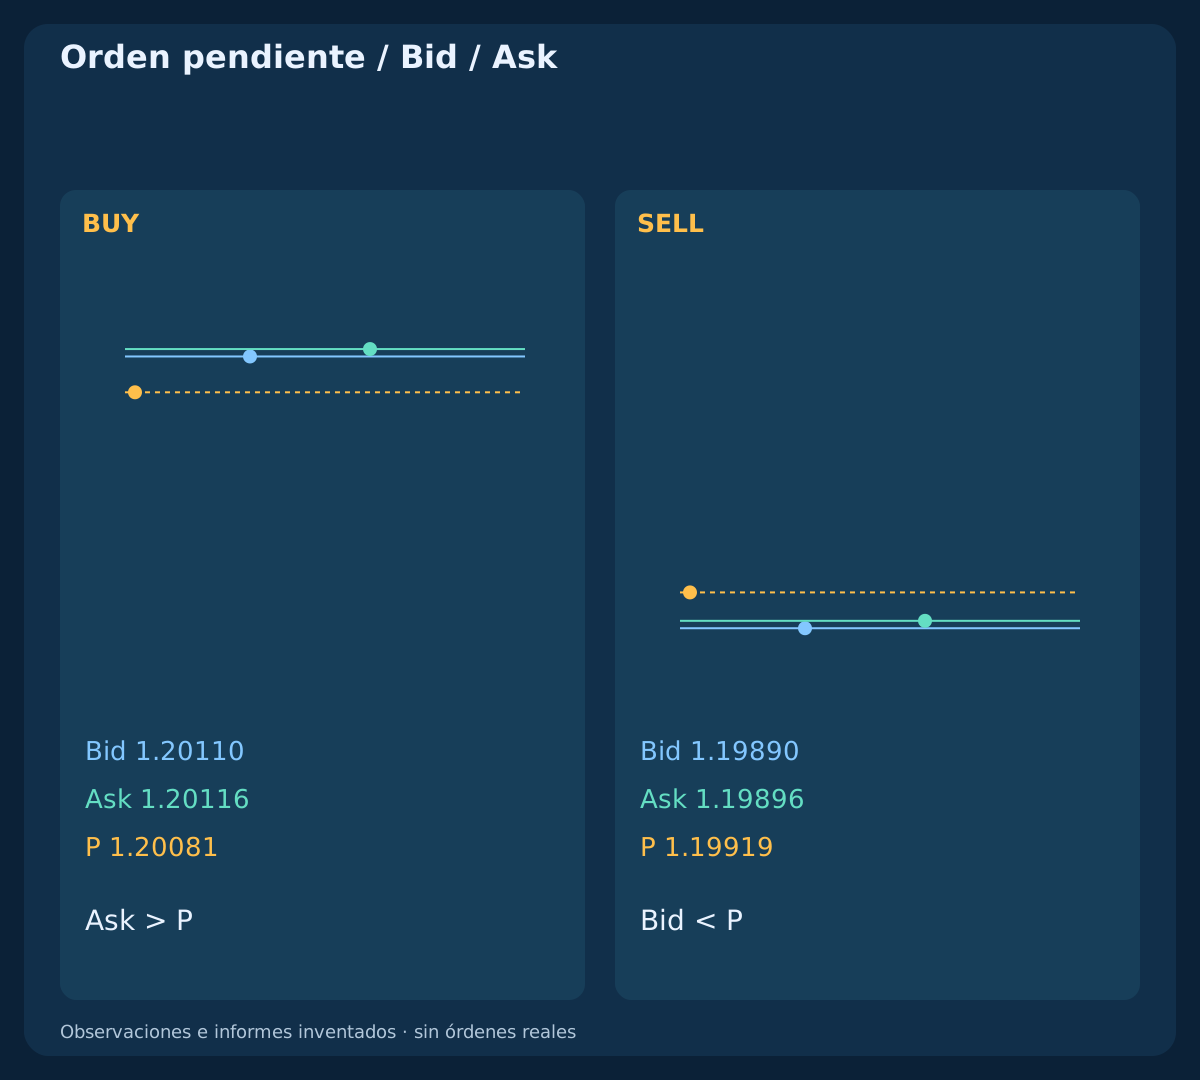
Examina solo el primer par recibido después del cierre programado de B y verifica también que B haya cerrado realmente. Exige arrival<=B_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip. El par debe ser positivo, no cruzado y ajustado al tick. Exige Ask>P_buy for BUY; Bid<P_sell for SELL: el primer regreso por el lado correcto aún no debe haber pasado. Revisa ventana UTC, cuenta libre, contexto, distancias actuales del bróker, volumen, margen disponible, reloj y compatibilidad con protección y vencimiento.
El par principal es 09:06:00.100 quote; 09:06:00.120 arrival; Bid/Ask=1.20110/1.20116. Si supera todos los filtros, permite una sola solicitud de colocación con niveles y vencimiento fijos. Un primer par inválido, antiguo o fuera de plazo consume el permiso; no lo sustituyas por otro posterior. Un stop level local de cero no garantiza aceptación. El argumento de deslizamiento del terminal no garantiza el precio de ejecución de una pendiente.
7. Mantener el reflejo SELL con el lado correcto
SELL fija el borde inferior del rango, exige el cierre bajista inmediatamente posterior y coloca Sell Limit debajo de ese borde mientras Bid siga por debajo de P. Su primer regreso válido es Bid>=P_sell; BUY utiliza Ask<=P_buy. Tras confirmar una ejecución, las salidas BUY se comprueban en Bid y las SELL en Ask. El OHLC Bid por sí solo no revela antiguos toques de Ask ni la prioridad de ejecución.
El ejemplo SELL se ejecuta en 1.19919. Más tarde, el par Bid/Ask=1.19948/1.19954 alcanza el stop Ask aunque Bid siga por debajo. La salida peor indicada por el informe es Ask=1.19964; net=−$28.56, y supera el presupuesto de riesgo previsto. El resultado ilustrado procede del informe, no de un precio conveniente del gráfico. Los niveles Ask elegidos a partir de geometría Bid no son OHLC Ask históricos.
8. Separar vencimiento de espera y cuenta libre confirmada
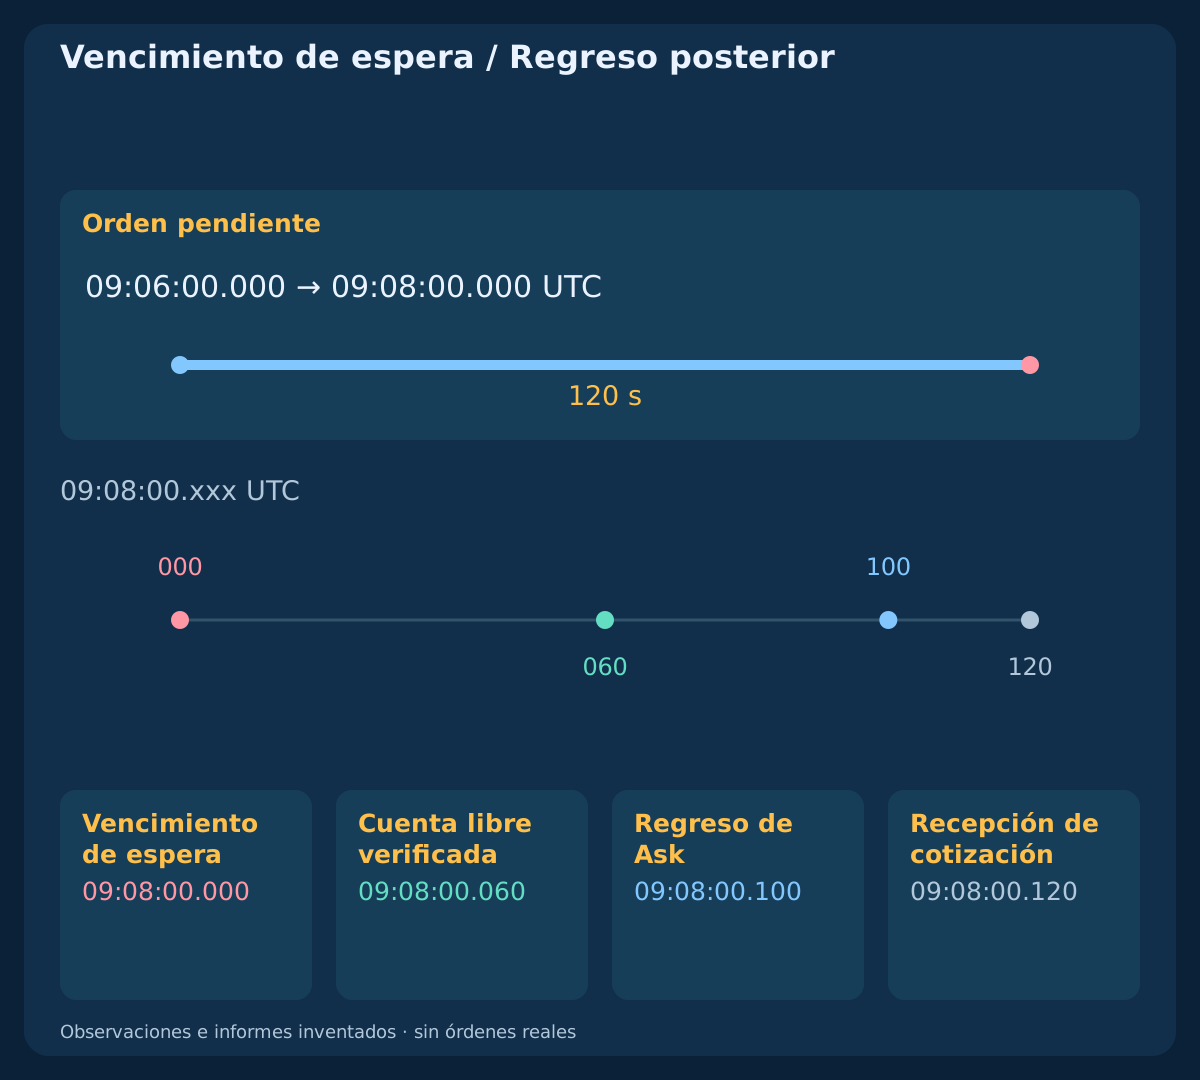
El plazo de la pendiente es D_wait=min(B_close+120 s,12:00 UTC). Solicita ese vencimiento explícito del servidor usando la conversión UTC verificada y compruébalo en la aceptación. Retira también la intención de espera al llegar D_wait mediante un temporizador calibrado y conectado. Un plazo o una solicitud de borrado no demuestran que no hubiese una ejecución justo antes. Revisa ticket, posiciones e historial antes de liberar el bloqueo.
En el ciclo principal B_close=09:06; D_wait=09:08 UTC. El caso de retesteo tardío aporta server_expired=09:08:00.000; verified_flat_observed=09:08:00.060; el primer regreso de Ask ocurre en 09:08:00.100. No se permite reemplazar la orden. Un vencimiento desconocido o incompatible bloquea la colocación. Una respuesta definitiva de vencimiento denegado error=147 termina este ciclo; nunca elimines el vencimiento para reintentarlo.
9. Dimensionar por recorrido neto usando P como precio previsto
El plan usa P, no una ejecución deducida de un toque. Con c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip, BUY tiene L=(P−S_bid)/pip+c; W=(T_bid−P)/pip−c y SELL L=(S_ask−P)/pip+c; W=(P−T_ask)/pip−c. Exige L y W positivos y W/L>=1.50. Los lados correctos de entrada y salida ya incorporan el spread; no lo sumes dos veces. No se suponen financiación ni otras comisiones.
Usa equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00 y lots=floor_step(25/(L×10),0.01). El plan principal da L=4.4; W=7.1; W/L=1.6136364; lots=0.56; planned_loss=$24.64; planned_net_target=$39.76. Rechaza volumen incompatible o margen insuficiente. P es un supuesto de planificación, no una ejecución prometida; reducir el volumen no corrige una relación neta lineal insuficiente. Un salto de precio u otras condiciones de ejecución pueden superar el presupuesto previsto.
| Observación | Precio pendiente | Stop | Objetivo | Pérdida, pips | Objetivo neto, pips | W/L neto | Lotes previstos | Pérdida prevista, USD | Objetivo neto previsto, USD |
|---|---|---|---|---|---|---|---|---|---|
| BUY | 1.20081 | 1.20046 | 1.20161 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
| SELL | 1.19919 | 1.19954 | 1.19839 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
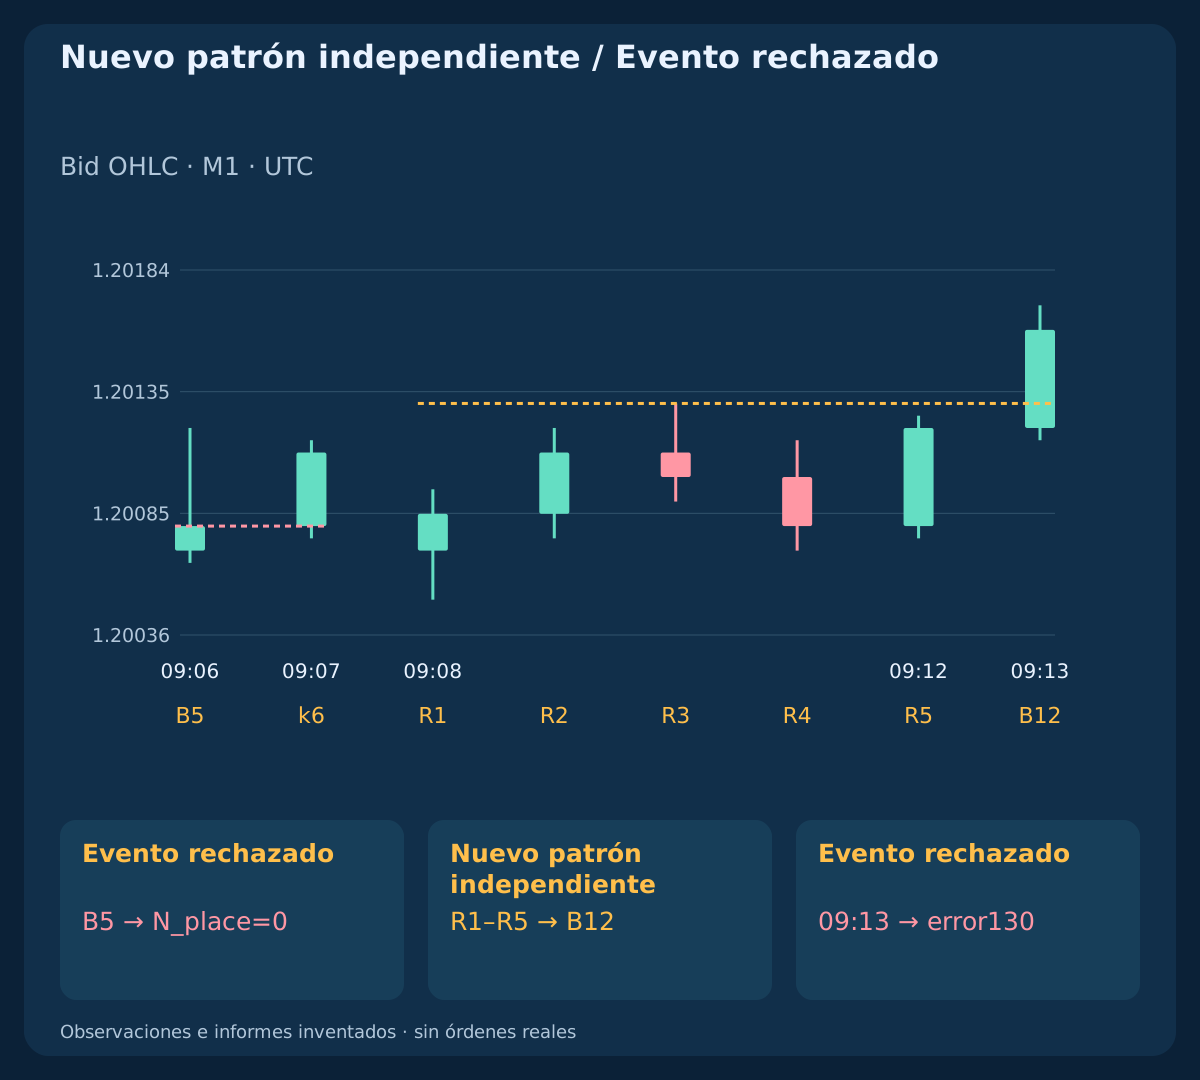
| Nuevo patrón independiente / BUY | 1.20131 | 1.20096 | 1.20211 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
10. Distinguir toque Bid, retesteo correcto y ejecución
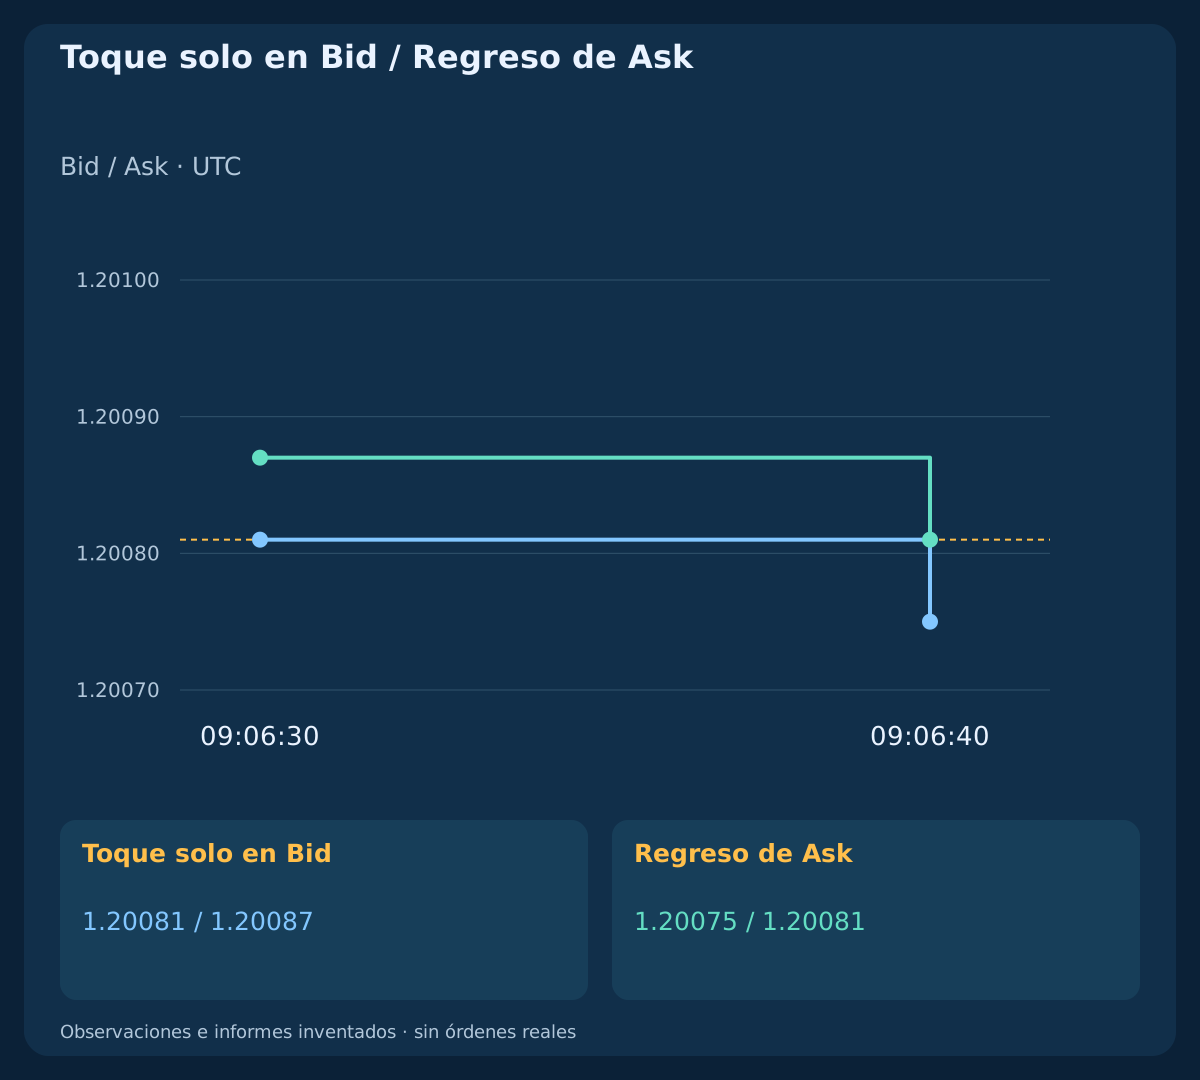
Para BUY, el par 09:06:30.000; Bid/Ask=1.20081/1.20087 toca P únicamente en Bid. El regreso real de Ask es 09:06:40.000; Bid/Ask=1.20075/1.20081. Son dos observaciones distintas del par. En el ejemplo principal, la ejecución informada en P ya se conoce en 09:06:40.010, antes de recibir la cotización del regreso en 09:06:40.020; por ello se gestiona la posición ejecutada sin solicitar borrado.
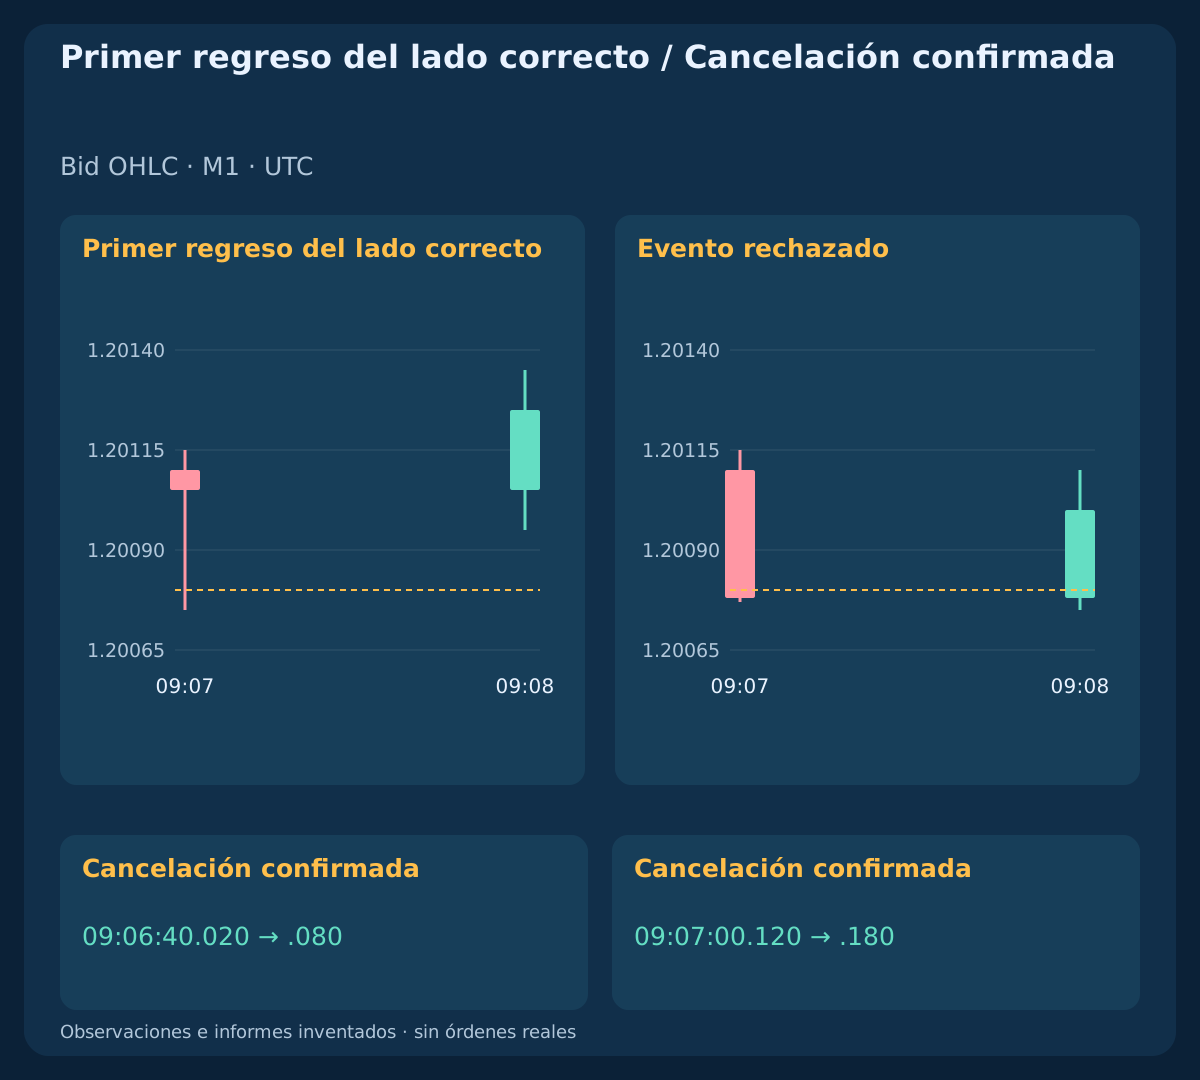
Revisa los informes disponibles antes de actuar en cada observación. Si el primer toque del lado correcto llega cuando el último estado verificado sigue siendo pendiente, retira el evento y solicita cancelar una vez; no lo dejes esperando un segundo toque. El ejemplo sin ejecución solicita borrar en 09:06:40.020 y aporta cancelación y cuenta libre confirmadas en 09:06:40.080. Si el regreso precede al acuse de colocación, registra la intención de retirada y concilia primero; cancela solo al conocer el ticket pendiente. Una ejecución confirmada después exige la regla de emergencia.
| Hora UTC | Bid / Ask | Precio pendiente | Estado |
|---|---|---|---|
| 09:06:30.000 UTC | 1.20081 / 1.20087 | 1.20081 | Toque solo en Bid |
| 09:06:40.000 UTC | 1.20075 / 1.20081 | 1.20081 | Regreso de Ask |
11. Cancelar una idea pendiente invalidada una sola vez
Mientras la orden conste pendiente, retírala al vencer el plazo, faltar datos o calendario, entrar en el bloqueo por noticias, aparecer un par inválido o cumplirse spread>0.8 pip. Retírala también si el lado de salida alcanza el objetivo antes de una ejecución, o si una vela M1 realmente cerrada y observada vuelve al rango: Close<=H for BUY; Close>=L for SELL. Son políticas declaradas de cancelación, no garantías de que la solicitud llegue antes de la ejecución del servidor.
El caso de invalidación tiene k6 Close=1.20078<H=1.20080, observado tras comenzar el siguiente intervalo. Solicita cancelar en 09:07:00.120 y aporta cuenta libre verificada en 09:07:00.180. Un retesteo válido posterior en 09:07:20.000 no genera otra orden. Envía como máximo una solicitud de cancelación por ticket conocido. Una negativa, restricción de congelación, desconexión o timeout mantiene el bloqueo; concilia el estado sin borrar repetidamente, reemplazar ni ampliar los niveles.
12. Resolver una ejecución que se cruza con la cancelación
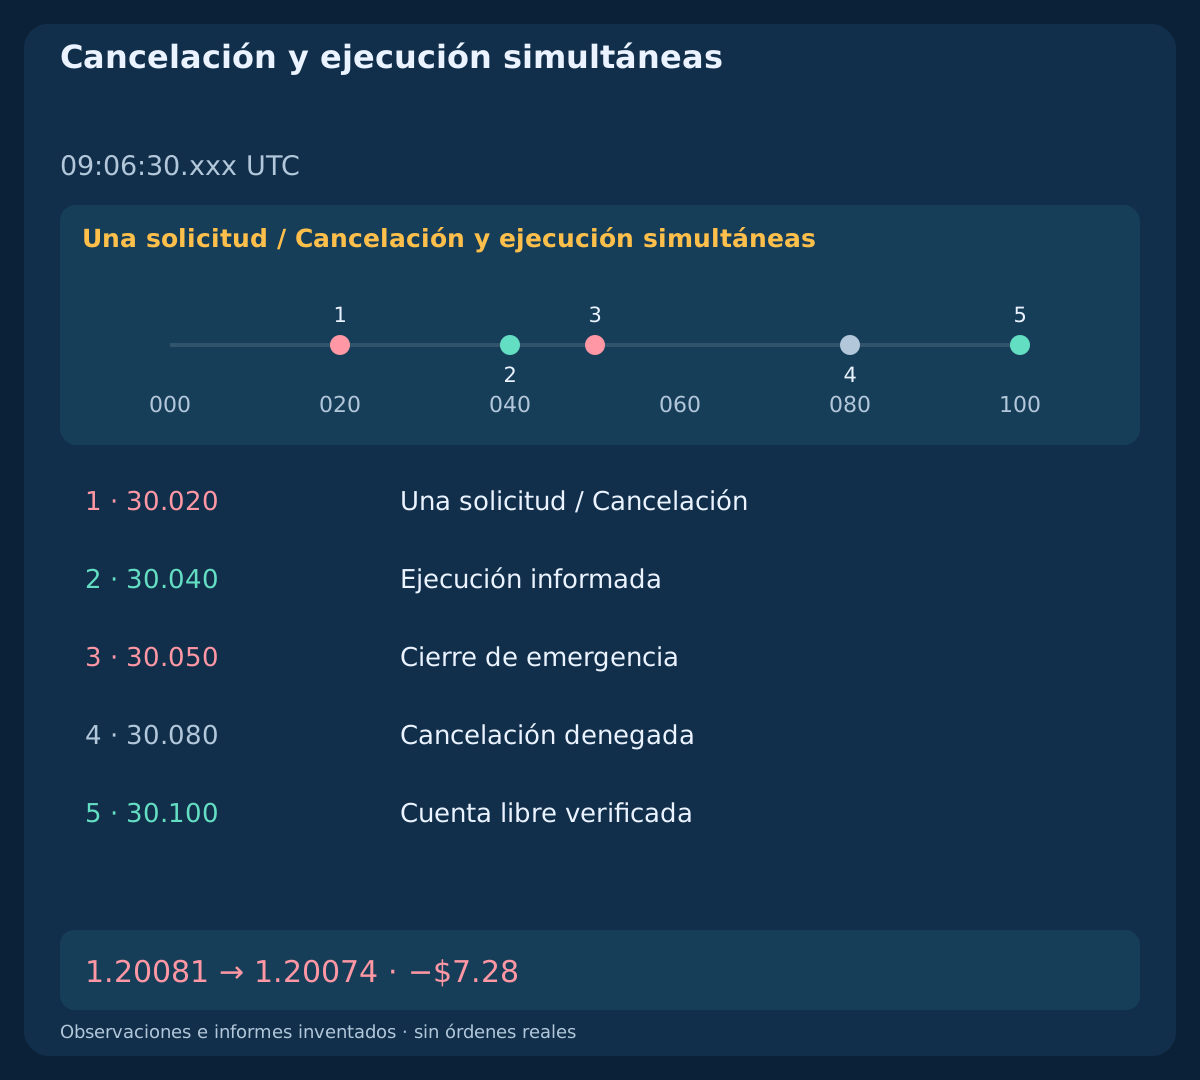
En este caso, una cotización con spread amplio genera la solicitud de borrado en 09:06:30.020. Después el servidor ejecuta en 09:06:30.030; P=1.20081, y se conoce en 09:06:30.040. El intento de cancelación no ha eliminado la posición. La negativa al borrado se observa en 09:06:30.080. Las restricciones de congelación y los tiempos de mensajes pueden impedir la cancelación prevista; aquí el estado lo establece únicamente el informe aportado.
Una ejecución confirmada después de la intención de retirada conserva su protección adjunta y permite un cierre de emergencia único con la primera cotización fiable del lado correcto tras confirmarse. Aquí se solicita en 09:06:30.050, con salida informada Bid=1.20074; net=−$7.28. Mantén el bloqueo hasta verificar el cierre; una respuesta incierta sigue sin resolver. La ausencia inesperada de protección inicial exige la misma gestión de emergencia. Nunca muevas los niveles para forzar aceptación ni registres la intención de cancelar como una operación de resultado cero.
13. Gestionar la posición normal hasta un límite temporal fijo
Tras aceptar y ejecutar normalmente el primer retesteo, conserva la protección y utiliza D_position=min(B_close+10 min,12:00 UTC). El anclaje es B, no una ejecución posterior ni el vencimiento de espera. Si no hubo salida protectora, solicita cerrar una vez con la primera cotización disponible y fiable del lado correcto a partir del límite. La protección tiene prioridad en la misma cotización y continúa activa mientras se espera la respuesta al cierre.
El caso temporal utiliza D_position=09:16 UTC; first_quote=09:16:00.100; arrival=09:16:00.120. Su salida BUY informada es Bid=1.20076; net=−$6.16. La falta de cotización en el límite no significa cuenta libre, ni una cotización antigua es una ejecución en ese instante. Verifica el estado real tras cerrar. Un timeout de cierre no autoriza otra posición ni una segunda solicitud basada solo en una suposición.
14. Mantener desconocidas las respuestas desconocidas y reiniciar con velas nuevas
Distingue placement_permission=B_close+1 s; pending_expiry=B_close+120 s; ack_timeout=request_time+2 s. Sin respuesta a la colocación, se desconocen aceptación y ejecución. Sin respuesta a la cancelación, sigue sin resolverse si hay pendiente o posición. Que un precio de referencia alcance después el objetivo no demuestra ejecución ni beneficio. Deja vacíos ejecución, salida y P&L hasta contar con evidencia autorizada; nunca reintentes el mismo evento.
Tras rechazo definitivo o cuenta libre confirmada, elimina el patrón anterior. En el reinicio independiente, el fallo B se observa en 09:06:00.120; solo aperturas nuevas desde 09:07 forman las siguientes cinco velas del rango. Su propio B=k12; close=09:13; P=1.20131; S_bid=1.20096; T_bid=1.20211 produce una solicitud, rechazada definitivamente con error=130. El B antiguo y la atractiva vela posterior permanecen rechazados. Un estado de cuenta incierto no libera la búsqueda por el mero paso del tiempo.
15. Reproducir observaciones e informes ficticios
Las descargas contienen 14 independent cases; 24 closed bars/case; 336 Bid bars; 15 declared formation windows; 1,375 paired quotes; 1,419 ledger rows. Cada caso observa un ciclo declarado, salvo el reinicio con dos. Las cotizaciones posteriores describen el contexto de ese ciclo, no una búsqueda exhaustiva nueva. El registro separa 12 simulated placements; 4 cancel requests; 2 close requests; 4 supplied fills; 0 live orders. Las horas de cotización y recepción son distintas; una cotización de la vela en formación confirma el último intervalo cerrado sin añadir otra vela cerrada.
El flujo inventado es constante entre actualizaciones enumeradas. Sus pares reproducen el OHLC Bid exportado; no recuperan Ask histórico, cola de órdenes ni prioridad. Los resultados de cierre aportados, descontada la comisión declarada, son target +$41.44; gap stop −$28.56; time exit −$6.16; cancellation race −$7.28. Los casos sin ejecución o sin resolver dejan vacíos los resultados. Recalcula ventanas completas, primeros toques correctos, transiciones informadas, volumen y efectivo; estos cuatro cierres no son estadísticas de rendimiento.
Descargar observaciones ficticias Bid M1 (CSV)
Descargar ventanas declaradas y resultados (CSV)
Descargar pares Bid/Ask, solicitudes e informes (CSV)
| Estado | Solicitudes de colocación | Ejecución informada | Salida informada | P&L neto ficticio, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20081 | 1.20161 | +41.44 USD |
| CLOSED_STOP | 1 | 1.19919 | 1.19964 | -28.56 USD |
| CLOSED_TIME | 1 | 1.20081 | 1.20076 | -6.16 USD |
| CLOSED_CANCEL_RACE | 1 | 1.20081 | 1.20074 | -7.28 USD |
| CANCELLED_NO_FILL | 1 | — | — | — |
| PLACEMENT_UNCERTAIN | 1 | — | — | — |
| CANCELLATION_UNCERTAIN | 1 | — | — | — |
16. Probar todo el protocolo con datos cronológicos no usados
Fija definición del rango, vela de ruptura, lados del precio, costes, plazos y cancelación antes de investigar. Conserva todas las ventanas elegibles y los primeros pares fallidos, además de las ejecuciones. Se necesitan cotizaciones Bid/Ask fiables para distinguir un toque Bid de un regreso Ask. Para medir resultados de órdenes se necesita evidencia real de aceptación, rechazo, cancelación y ejecución; el OHLC no proporciona por sí mismo un modelo de ejecución de pendientes.
Evalúa noticias, cambios de spread, cotizaciones ausentes, vencimiento del servidor, congelaciones, respuestas tardías y ejecuciones durante la cancelación bajo los mismos supuestos de cuenta. Registra cómo cambia el calendario de eventos al modificar reglas. Usa periodos cronológicos no utilizados y condiciones realistas del bróker. El objetivo es una hipótesis acotada y comprobable; la mecánica inventada no demuestra ventaja ni idoneidad para operar en real.
Preguntas frecuentes
¿Un toque de una vela Bid en P demuestra que Buy Limit se ejecutó?
No. El regreso válido de Buy Limit se observa en Ask; el gráfico normal contiene Bid. Incluso un toque Ask es una observación: la ejecución exige un informe del bróker.
¿Puedo sustituir una orden vencida o perseguir el regreso con una entrada a mercado?
No. El modelo permite una colocación en este ciclo. Confirma vencimiento o cancelación y cuenta libre; después exige un rango completamente nuevo y su ruptura inmediata.
¿Debo quitar el vencimiento si el servidor devuelve el error 147?
No. El vencimiento del servidor forma parte del modelo. Una negativa definitiva consume el ciclo; si el vencimiento es desconocido o incompatible, no se coloca.
¿Enviar una cancelación significa que la cuenta está libre?
No. Puede ejecutarse mientras se cancela, y las restricciones o los mensajes tardíos pueden impedir el borrado. Verifica ticket, posiciones e historial. Una ejecución confirmada tras retirar la intención utiliza el cierre de emergencia protegido.
¿Qué significa una respuesta de colocación o cancelación desconocida?
Que el estado de la orden sigue sin resolver. Mantén el bloqueo y deja vacíos los resultados de ejecución. Un timeout o un objetivo alcanzado después no demuestran rechazo, cancelación ni beneficio, ni autorizan otra orden.
¿Los ejemplos demuestran que el scalping con órdenes limitadas es rentable?
No. Son observaciones inventadas e informes aportados para revisar la mecánica. Cuatro resultados de cierre no demuestran tasa de acierto, esperanza matemática ni una ventaja robusta.
Fuentes y notas de investigación
Las referencias oficiales describen los lados del precio, el vencimiento, la eliminación de pendientes y las restricciones del bróker. El rango, los umbrales, los plazos y los informes ficticios son supuestos educativos. No demuestran parámetros óptimos, ejecución histórica ni rentabilidad. Esta especificación no llama a una API de negociación.
- MetaTrader4: order types and Bid/Ask triggers
- MQL4: OrderSend and pending expiry restrictions
- MQL4: OrderDelete
- MQL4: broker contract, stop and freeze properties
Especificación educativa de órdenes limitadas. Cotizaciones e informes ficticios; sin órdenes reales, backtest histórico ni rentabilidad medida.