

Ein Limitpreis macht aus einer Chartberührung noch keinen bestätigten Trade. Dieses M1-Lehrmodell fixiert eine Spanne, erlaubt nur den unmittelbar folgenden Ausbruchsschluss und platziert eine Pendingorder für den ersten Rücklauf. Die Order gilt nur begrenzt; der Kontostatus ergibt sich aus überprüften Brokerberichten. Die Beispiele trennen eine reine Bid-Berührung, einen Rücklauf ohne Ausführung, bestätigten Ablauf und eine Ausführung während der Stornierung.
1. Eine vollständige Hypothese für den ersten Rücklauf festlegen
Die Strategie untersucht den ersten Rücklauf nach einer kleinen abgeschlossenen Spanne und ihrem unmittelbaren Ausbruch. Im Mittelpunkt steht die Ausführung: Wurde die Pendingorder angenommen, ausgeführt, durch Ablauf beendet oder storniert? Das unterscheidet sich vom Markteinstieg nach zwei Rücklaufwellen oder nach einem Fehlausbruch. EMA, RSI, SAR, ADX, ATR und erst durch spätere Kerzen bestätigte Wendepunkte gehören nicht dazu.
Dies ist eine reproduzierbare Lehrspezifikation, kein installierbarer EA und kein im Livehandel validiertes System. Kerzenzahlen, Abstände und Fristen sind ausdrücklich Hypothesen. Sämtliche Bid/Ask-Paare und Brokerberichte sind erfunden. Eine begrenzte Warteabsicht garantiert nicht, dass das Konto im selben Augenblick frei von offenen Positionen und Orders ist.
2. Kontrakt, UTC-Uhr und Kontosperre festlegen
Verwende abgeschlossene EURUSD-M1-Bid-OHLC mit pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot auf einem USD-Konto. Alle Eröffnungen und Schlüsse der Formation sowie die Platzierung müssen 09:00<=UTC<12:00 erfüllen. Vor der Suche muss das gesamte Konto überprüft frei sein: keine Position, Pendingorder, sonstige Exponierung oder ungeklärte Anfrage. Kontrakt und Margin müssen bekannt sein; anfänglich angehängte Schutzorders und Serverablauf müssen unterstützt werden.
Prüfe die Umrechnung zwischen UTC und Brokerserverzeit einschließlich Änderungen des Zeitversatzes. Die Beispiele setzen ausdrücklich server_UTC_offset=0; known_event_list=[] voraus. Eine vorab bekannte Ereignisliste sperrt Platzierungen innerhalb [event−15 min,event+15 min]; dieses Intervall ist eine angenommene Forschungsregel. Unbekannte Uhrzuordnung, Kalender oder Daten verhindern eine neue Order. Eine bestehende Pendingorder oder ungeklärte Antwort hält die Kontosperre aufrecht.
3. Den ersten unabhängigen Fünfkerzenbereich fixieren
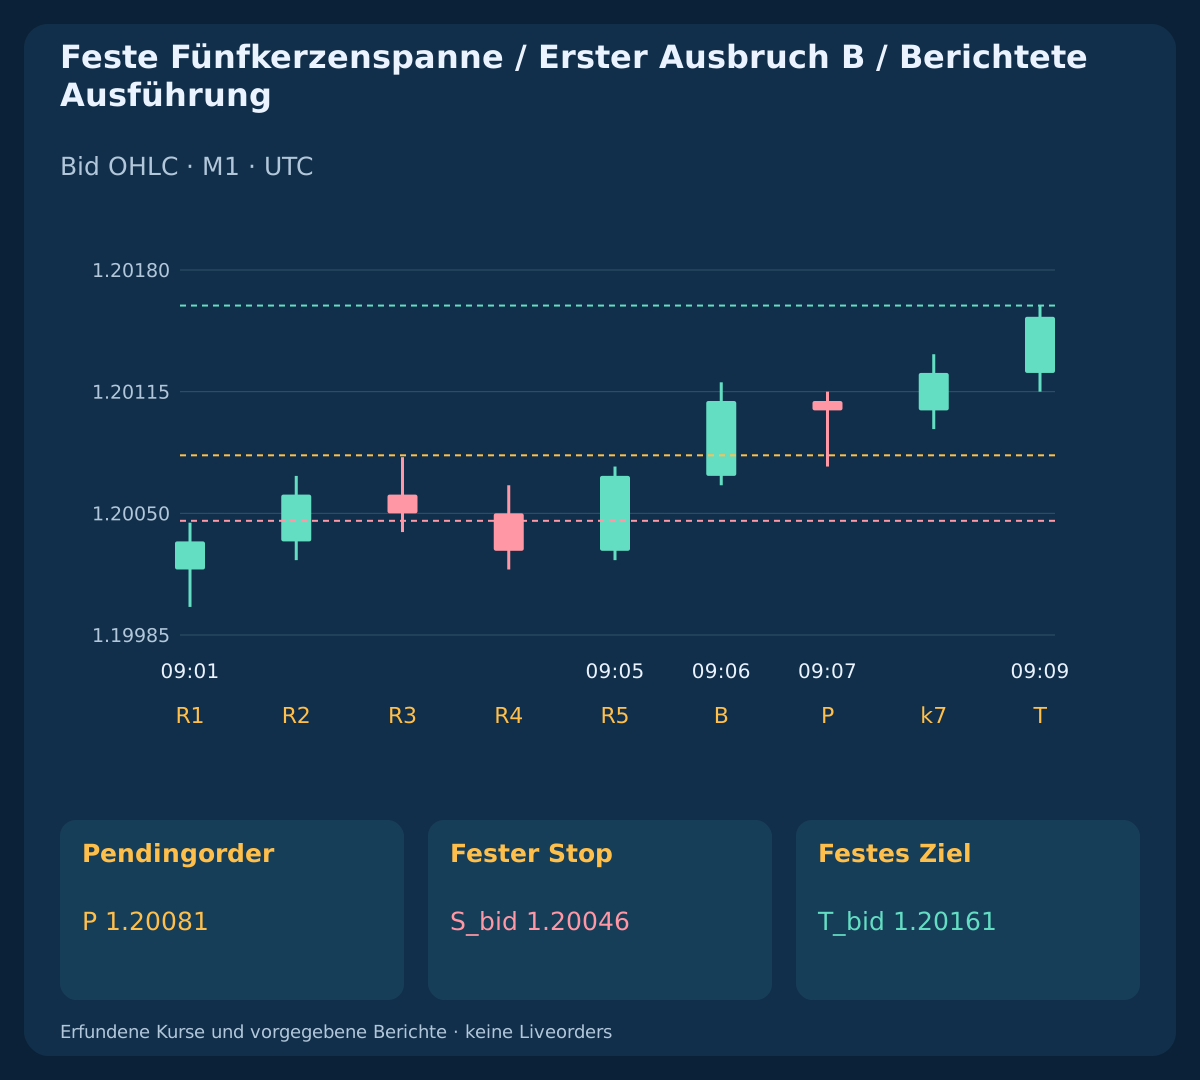
Nach einer bestätigten Freigabe verwende die ersten fünf aufeinanderfolgenden, tatsächlich abgeschlossenen M1-Intervalle, deren Eröffnung nicht vor dieser Freigabe liegt. Fixiere H=max(High1..High5); L=min(Low1..Low5); 6<=(H−L)/pip<=10. Verbrauche den Block vor der Breitenprüfung. Verschiebe einen bereits verbrauchten Block nicht, um eine günstigere Spanne zu finden. Fehlende Intervalle oder ein ungültiger Block verlangen einen Neustart nach Beobachtung des Fehlers.
Die sechste Kerze ist der einzige Ausbruchskandidat B. Im Hauptbeispiel gilt 09:00–09:05 UTC; H=1.20080; L=1.20000; width=8 pip. Die Extremwerte waren bereits bekannt und werden nicht nachträglich als Pivots gewählt. Ein Minutenwechsel allein beweist keinen Abschluss; prüfe das Intervall beim Empfang der nächsten Kerzendaten. Nach Ablehnung, bestätigtem Ausstieg, Ende einer Sperre oder Datenwiederherstellung wird der alte Bereich gelöscht; neue Kerzen müssen vollständig nach der Freigabe beginnen.
4. Nur den unmittelbar folgenden Ausbruchsschluss zulassen
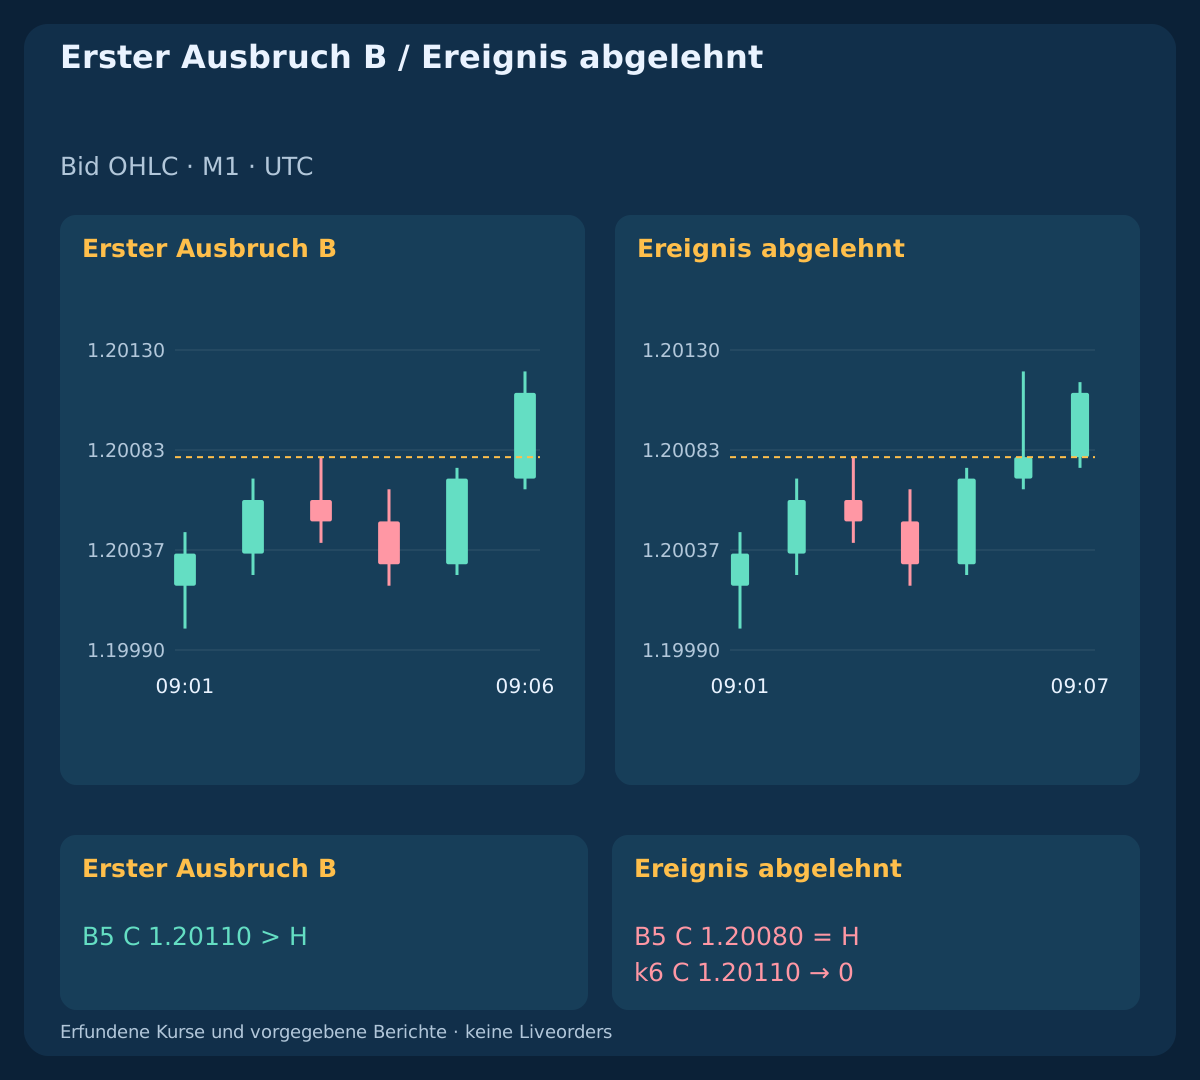
Für BUY gilt Close(B)>Open(B); 0.5<=(Close(B)−H)/pip<=4.0. Die SELL-Spiegelung verlangt Close(B)<Open(B); 0.5<=(L−Close(B))/pip<=4.0. B ist genau das nächste Intervall; auf einen späteren Schluss wird nicht gewartet. Gleichheit am Rand, Doji, entgegengesetzter Kerzenkörper oder zu großer Abstand verbrauchen den Zyklus ohne Order.
Der Haupt-BUY hat B=k5; close_time=09:06 UTC; Close=1.20110; distance=3.0 pip. Ein anderer Fall schließt bei 1.20080=H und scheitert. Die nächste Kerze schließt bei 1.20110, darf B aber nicht ersetzen. Später kann ein vollständig neuer Bereich einen eigenen Zyklus bilden; er rettet den alten nicht rückwirkend.
| UTC-Zeit | Rolle | Eröffnung | Hoch | Tief | Schluss |
|---|---|---|---|---|---|
| 09:01 UTC | R1 | 1.20020 | 1.20045 | 1.20000 | 1.20035 |
| 09:02 UTC | R2 | 1.20035 | 1.20070 | 1.20025 | 1.20060 |
| 09:03 UTC | R3 | 1.20060 | 1.20080 | 1.20040 | 1.20050 |
| 09:04 UTC | R4 | 1.20050 | 1.20065 | 1.20020 | 1.20030 |
| 09:05 UTC | R5 | 1.20030 | 1.20075 | 1.20025 | 1.20070 |
| 09:06 UTC | B | 1.20070 | 1.20120 | 1.20065 | 1.20110 |
5. Pendingpreis und unveränderliche Schutzkurse bestimmen
Wähle beim qualifizierten B-Schluss P_buy=H+0.1 pip; P_sell=L−0.1 pip. Für BUY werden S_bid=P_buy−3.5 pip; T_bid=P_buy+8.0 pip fixiert, für SELL S_ask=P_sell+3.5 pip; T_ask=P_sell−8.0 pip. Alle Kurse müssen zum angegebenen Tick passen. Die Abstände sind explizite Modellannahmen, keine optimierten Werte und keine rekonstruierten historischen Ask-Kerzen.
Der Haupt-BUY verwendet P=1.20081; S_bid=1.20046; T_bid=1.20161; SELL verwendet P=1.19919; S_ask=1.19954; T_ask=1.19839. Diese absoluten Niveaus bleiben nach Platzierung und Ausführung unverändert. Trailing, Nachziehen auf Einstand, Verbilligen, Teilausstieg, Gegenposition und Marketorder als Ersatz sind ausgeschlossen. Unterstützt der Broker nicht beide anfänglichen Ausstiege und den verlangten Ablauf, entfällt das Ereignis.
6. Genau das erste Kurspaar nach B verbrauchen
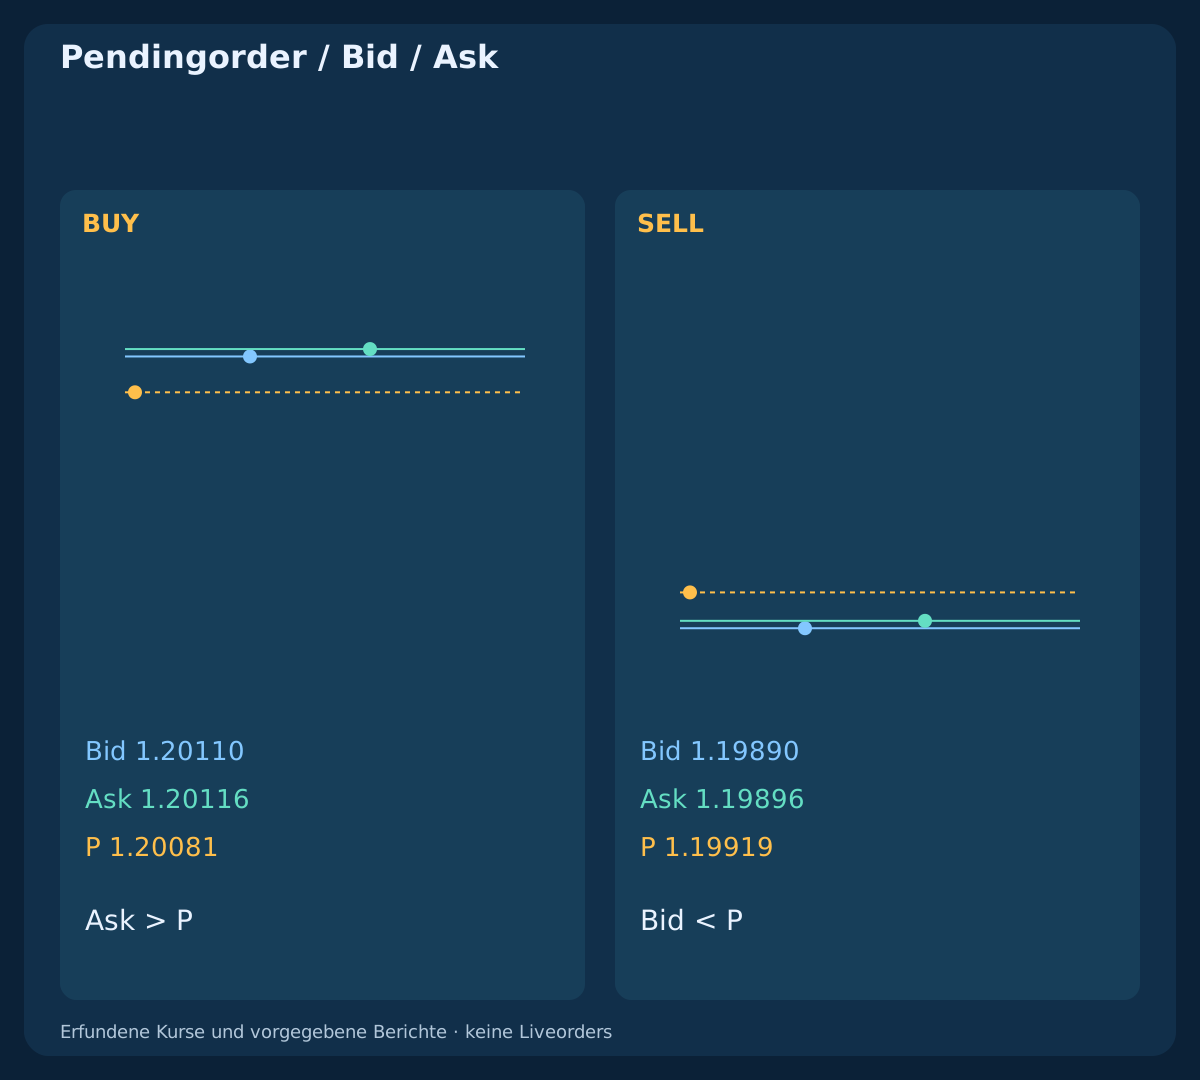
Prüfe nur das erste nach dem planmäßigen B-Schluss empfangene Bid/Ask-Paar und verifiziere zugleich den tatsächlichen Kerzenabschluss. Verlange arrival<=B_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pip. Kurse müssen positiv, ungekreuzt und tickkonform sein. Es gilt Ask>P_buy for BUY; Bid<P_sell for SELL: Der erste Rücklauf auf der richtigen Kursseite darf noch nicht vorbei sein. UTC-Fenster, Kontofreiheit, Kontext, aktuelle Brokerabstände, Volumen, freie Margin, Uhrzuordnung sowie Schutz- und Ablaufunterstützung werden erneut geprüft.
Das Hauptpaar lautet 09:06:00.100 quote; 09:06:00.120 arrival; Bid/Ask=1.20110/1.20116. Nur wenn sämtliche Bedingungen erfüllt sind, ist ein Platzierungsauftrag mit unveränderten Niveaus und Ablauf erlaubt. Ein ungeeignetes, altes oder verspätetes erstes Paar verbraucht die Erlaubnis; ein späteres ersetzt es nicht. Ein lokal gemeldeter Stop Level von null garantiert keine Annahme. Das Slippage-Argument des Terminals garantiert keinen Ausführungskurs für eine Pendingorder.
7. Die vollständige SELL-Spiegelung mit korrekter Kursseite erhalten
SELL fixiert den unteren Bereichsrand, verlangt den sofort folgenden bärischen Schluss darunter und platziert Sell Limit unterhalb des Randes, solange Bid unter P liegt. Der erste relevante Rücklauf ist Bid>=P_sell; BUY verwendet Ask<=P_buy. Nach bestätigter Ausführung werden BUY-Ausstiege auf Bid und SELL-Ausstiege auf Ask geprüft. Bid-OHLC allein zeigen weder frühere Ask-Berührungen noch die Ausführungsreihenfolge.
Im SELL-Beispiel erfolgt die vorgegebene Ausführung bei 1.19919. Das spätere Paar Bid/Ask=1.19948/1.19954 erreicht den Ask-Stop, obwohl Bid darunter bleibt. Der berichtete schlechtere Ausstieg beträgt Ask=1.19964; net=−$28.56 und überschreitet das geplante Risikobudget. Der Bericht bestimmt das illustrierte Barergebnis, nicht ein passender Chartkurs. Aus Bid-Geometrie gewählte Ask-Trigger sind keine historischen Ask-OHLC.
8. Warteablauf und bestätigte Kontofreiheit trennen
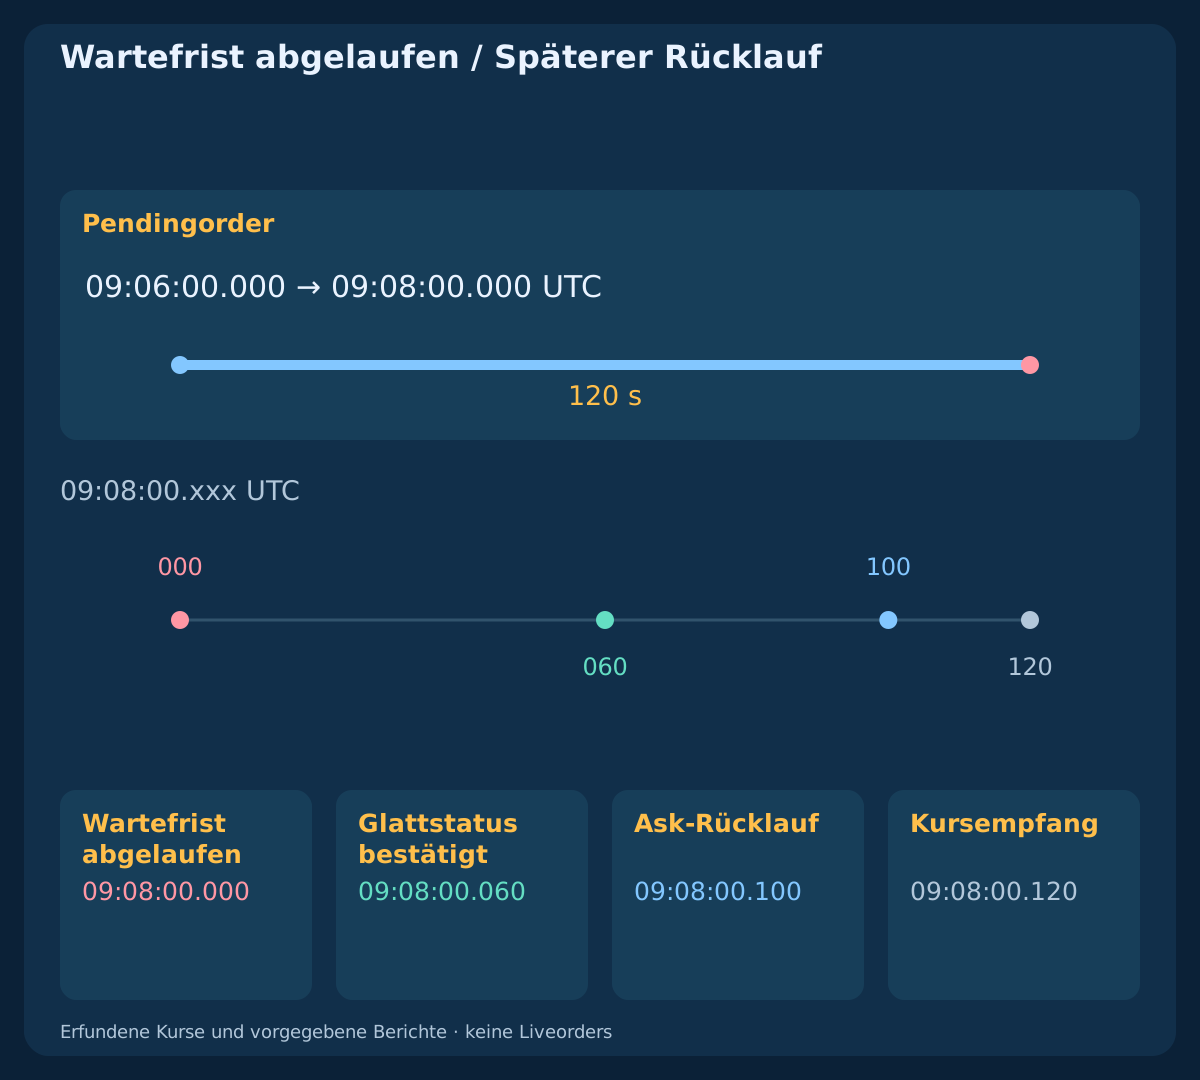
Die Pendingfrist lautet D_wait=min(B_close+120 s,12:00 UTC). Beantrage diesen ausdrücklichen Serverablauf mit geprüfter UTC-Umrechnung und kontrolliere ihn in der Annahme. Ziehe die Warteabsicht bei D_wait außerdem über einen verbundenen, kalibrierten Timer zurück. Fristende oder Löschantrag beweisen nicht, dass kurz zuvor keine Ausführung stattfand. Ticket, Positionen und Historie müssen vor Freigabe abgeglichen werden.
Im Hauptzyklus gilt B_close=09:06; D_wait=09:08 UTC. Das Beispiel des späten Rücklaufs liefert server_expired=09:08:00.000; verified_flat_observed=09:08:00.060; der erste Ask-Rücklauf erfolgt 09:08:00.100. Es gibt keine Ersatzorder. Unbekannter oder nicht unterstützter Ablauf blockiert die Platzierung. Eine eindeutige Ablehnung des Ablaufs mit error=147 beendet den Zyklus; niemals den Ablauf entfernen und dasselbe Ereignis erneut senden.
9. Nach Nettopotenzial dimensionieren und P als Planungskurs verwenden
Die Planung verwendet P, keine aus einer Berührung unterstellte Ausführung. Mit c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip gilt für BUY L=(P−S_bid)/pip+c; W=(T_bid−P)/pip−c und für SELL L=(S_ask−P)/pip+c; W=(P−T_ask)/pip−c. L und W müssen positiv sein und W/L>=1.50 erfüllen. Die richtigen Ein- und Ausstiegsseiten enthalten den Spread bereits; addiere ihn nicht erneut. Finanzierung und sonstige Gebühren werden nicht angenommen.
Verwende equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00 sowie lots=floor_step(25/(L×10),0.01). Der Hauptplan ergibt L=4.4; W=7.1; W/L=1.6136364; lots=0.56; planned_loss=$24.64; planned_net_target=$39.76. Unpassendes Volumen oder unzureichende Margin führen zur Ablehnung. P ist eine Planungsannahme und keine Ausführungszusage. Ein kleineres Volumen verbessert kein unzureichendes lineares Nettoverhältnis. Kurssprünge und andere Ausführungsbedingungen können das geplante Budget überschreiten.
| Beobachtung | Pendingpreis | Stop | Ziel | Verlust, Pips | Nettoziel, Pips | Netto-W/L | Geplante Lots | Geplanter Verlust, USD | Geplantes Nettoziel, USD |
|---|---|---|---|---|---|---|---|---|---|
| BUY | 1.20081 | 1.20046 | 1.20161 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
| SELL | 1.19919 | 1.19954 | 1.19839 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
| Neues unabhängiges Muster / BUY | 1.20131 | 1.20096 | 1.20211 | 4.4 | 7.1 | 1.6136364 | 0.56 | 24.64 | 39.76 |
10. Bid-Berührung, richtigen Rücklauf und Ausführung unterscheiden
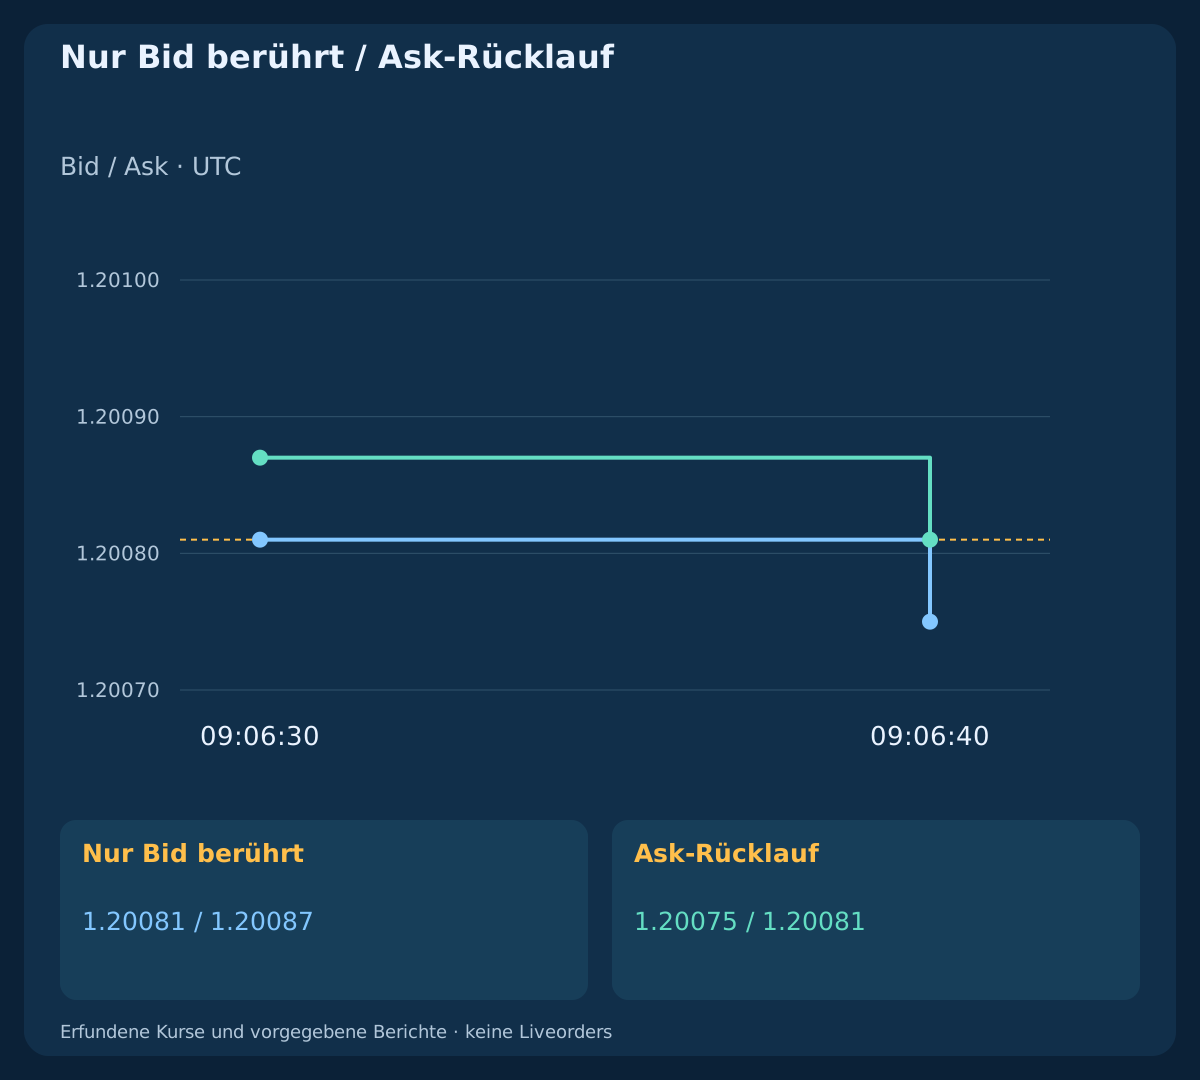
Bei BUY berührt das Paar 09:06:30.000; Bid/Ask=1.20081/1.20087 P nur auf Bid. Der tatsächliche Ask-Rücklauf ist 09:06:40.000; Bid/Ask=1.20075/1.20081. Es sind getrennte Paarbeobachtungen. Im Hauptfall ist die berichtete Ausführung bei P bereits 09:06:40.010 bekannt, bevor der Rücklaufkurs 09:06:40.020 empfangen wird. Deshalb wird die ausgeführte Position ohne Löschauftrag verwaltet.
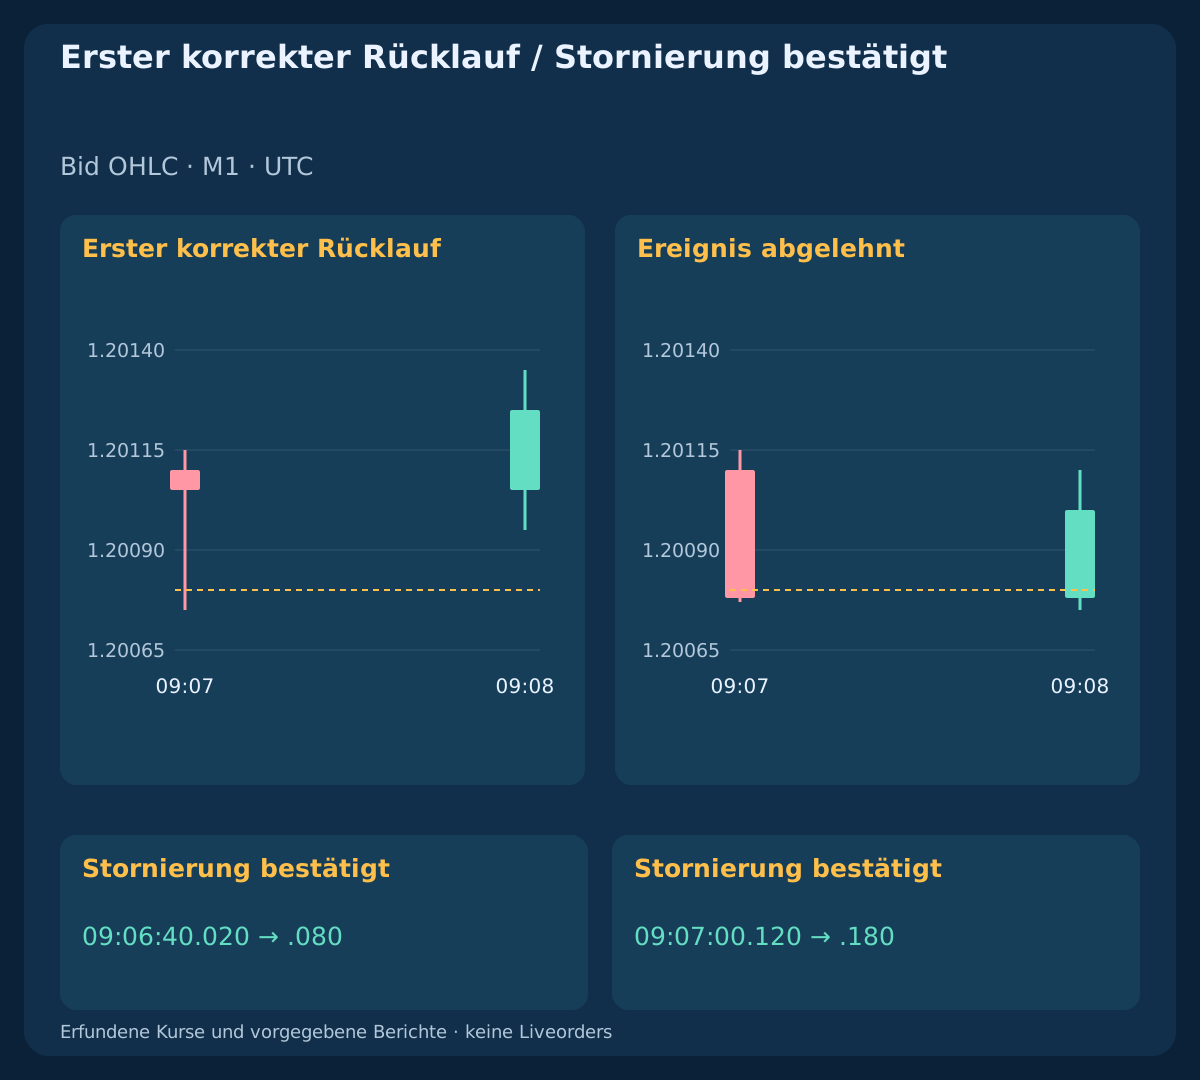
Gleiche verfügbare Berichte vor jeder Handlung ab. Trifft die erste Berührung der richtigen Seite ein, während der letzte überprüfte Status weiterhin pending ist, ziehe das Ereignis zurück und beantrage einmal die Stornierung; warte nicht auf eine zweite Berührung. Der unausgeführte Fall beantragt die Löschung 09:06:40.020 und liefert bestätigte Stornierung samt Kontofreiheit 09:06:40.080. Ein Rücklauf vor der Platzierungsbestätigung setzt zunächst die Rücknahmeabsicht; erst abgleichen und nur bei bekanntem Pendingticket einmal stornieren. Eine spätere bestätigte Ausführung benötigt die Notausstiegsregel.
| UTC-Zeit | Bid / Ask | Pendingpreis | Status |
|---|---|---|---|
| 09:06:30.000 UTC | 1.20081 / 1.20087 | 1.20081 | Nur Bid berührt |
| 09:06:40.000 UTC | 1.20075 / 1.20081 | 1.20081 | Ask-Rücklauf |
11. Eine ungültig gewordene Pendingidee einmal stornieren
Solange die Order überprüft pending ist, ziehe sie bei Fristende, fehlenden Daten oder Kalender, Nachrichtensperre, ungültigem Paar oder spread>0.8 pip zurück. Dasselbe gilt, wenn die korrekte Ausstiegsseite vor einer Ausführung das Ziel erreicht oder eine tatsächlich beobachtete abgeschlossene M1-Kerze zum Bereich zurückschließt: Close<=H for BUY; Close>=L for SELL. Diese Stornierungsregeln garantieren nicht, dass die Anfrage schneller als die nächste Serverausführung ist.
Der Invalidierungsfall hat k6 Close=1.20078<H=1.20080, beobachtet nach Beginn des nächsten Intervalls. Die Stornierung wird 09:07:00.120 angefragt, bestätigte Kontofreiheit wird 09:07:00.180 geliefert. Ein späterer richtiger Rücklauf 09:07:20.000 erzeugt keine neue Order. Höchstens ein Stornierungsantrag je bekanntem Ticket. Ablehnung, Freeze-Beschränkung, Verbindungsfehler oder Timeout halten die Sperre aufrecht; abgleichen statt wiederholt zu löschen, zu ersetzen oder die Niveaus auszuweiten.
12. Eine Ausführung während der Stornierung behandeln
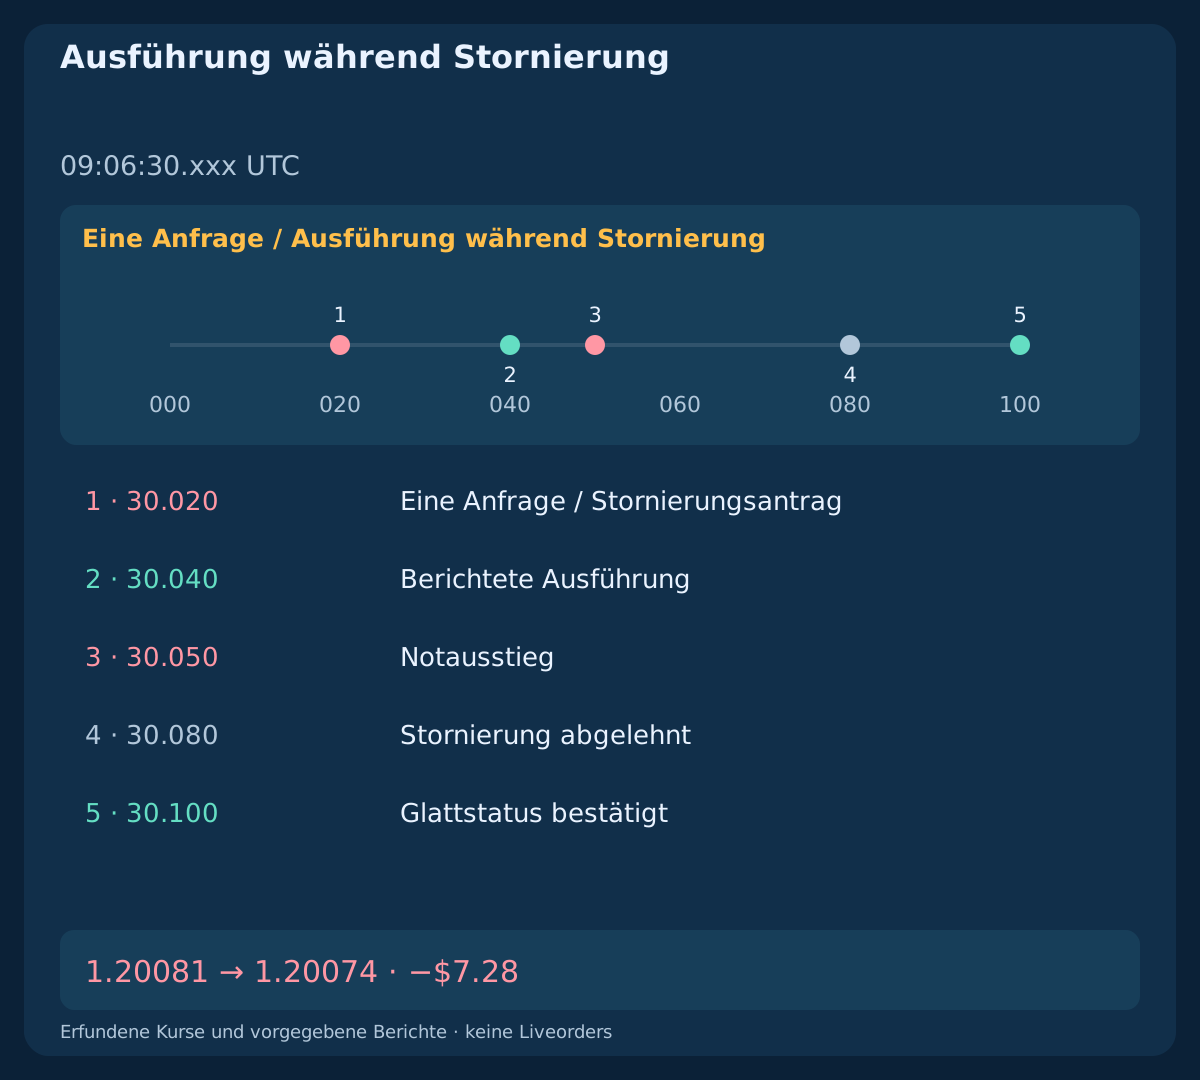
Im Konfliktbeispiel löst ein breiter Spread den Löschantrag 09:06:30.020 aus. Anschließend führt der Server 09:06:30.030; P=1.20081 aus; bekannt wird das 09:06:30.040. Die versuchte Löschung hat die Position nicht beseitigt. Die Ablehnung wird 09:06:30.080 beobachtet. Brokerseitige Freeze-Regeln und Nachrichtenlaufzeiten können die beabsichtigte Stornierung verhindern; hier belegt nur der vorgegebene Bericht den Status.
Eine nach Rücknahmeabsicht bestätigte Ausführung behält ihren angehängten Schutz und erlaubt einen einmaligen Notausstieg am ersten verlässlichen Kurs der richtigen Seite nach Bestätigung. Hier erfolgt die Anfrage 09:06:30.050, der berichtete Ausstieg ist Bid=1.20074; net=−$7.28. Bis zur bestätigten Schließung bleibt die Sperre bestehen; eine ungewisse Antwort bleibt ungeklärt. Unerwartet fehlender Anfangsschutz verlangt dieselbe Notbehandlung. Nie die festen Niveaus zur Annahmeerzwingung ändern und eine Rücknahmeabsicht nie als Trade mit Nullergebnis behandeln.
13. Eine normal ausgeführte Position bis zur festen Zeitgrenze verwalten
Nach Annahme und normaler Ausführung des ersten Rücklaufs bleibt der anfängliche Schutz bestehen; es gilt D_position=min(B_close+10 min,12:00 UTC). Der Anker ist B, nicht eine spätere Ausführung oder das Ende der Pendingwartezeit. Gab es keinen Schutzausstieg, sende am ersten verfügbaren verlässlichen Kurs der richtigen Seite ab dieser Frist genau einen Schließungsauftrag. Schutzorders haben bei derselben Kursbeobachtung Vorrang und bleiben während einer offenen Schließungsantwort aktiv.
Der Zeitausstiegsfall verwendet D_position=09:16 UTC; first_quote=09:16:00.100; arrival=09:16:00.120. Sein berichteter BUY-Ausstieg ist Bid=1.20076; net=−$6.16. Keine Kursbeobachtung zum Termin bedeutet nicht Kontofreiheit; ein alter letzter Kurs ist keine fiktive Grenzausführung. Prüfe den tatsächlichen Status nach dem Schließen. Ein Schließungstimeout erlaubt weder eine weitere Position noch eine zweite Anfrage allein aufgrund einer Annahme.
14. Unbekannte Antworten offenlassen und mit neuen Kerzen beginnen
Unterscheide placement_permission=B_close+1 s; pending_expiry=B_close+120 s; ack_timeout=request_time+2 s. Ohne Platzierungsantwort sind Annahme und Ausführung unbekannt; ohne Stornierungsantwort bleibt offen, ob eine Pendingorder oder Position besteht. Ein späteres Erreichen des Referenzziels beweist weder Ausführung noch Gewinn. Ausführung, Ausstieg und P&L bleiben ohne maßgebliche Belege leer; dasselbe Ereignis wird nie erneut gesendet.
Nach eindeutiger Ablehnung oder bestätigter Kontofreiheit wird das alte Muster gelöscht. Im unabhängigen Neustart wird der gescheiterte B 09:06:00.120 beobachtet; nur neue Eröffnungen ab 09:07 bilden die nächsten fünf Bereichskerzen. Der eigene B=k12; close=09:13; P=1.20131; S_bid=1.20096; T_bid=1.20211 erzeugt eine Anfrage, die mit error=130 eindeutig abgelehnt wird. Der alte gescheiterte B und die später attraktiv wirkende Kerze bleiben abgelehnt. Ein unklarer Kontostatus wird nicht durch bloßen Zeitablauf freigegeben.
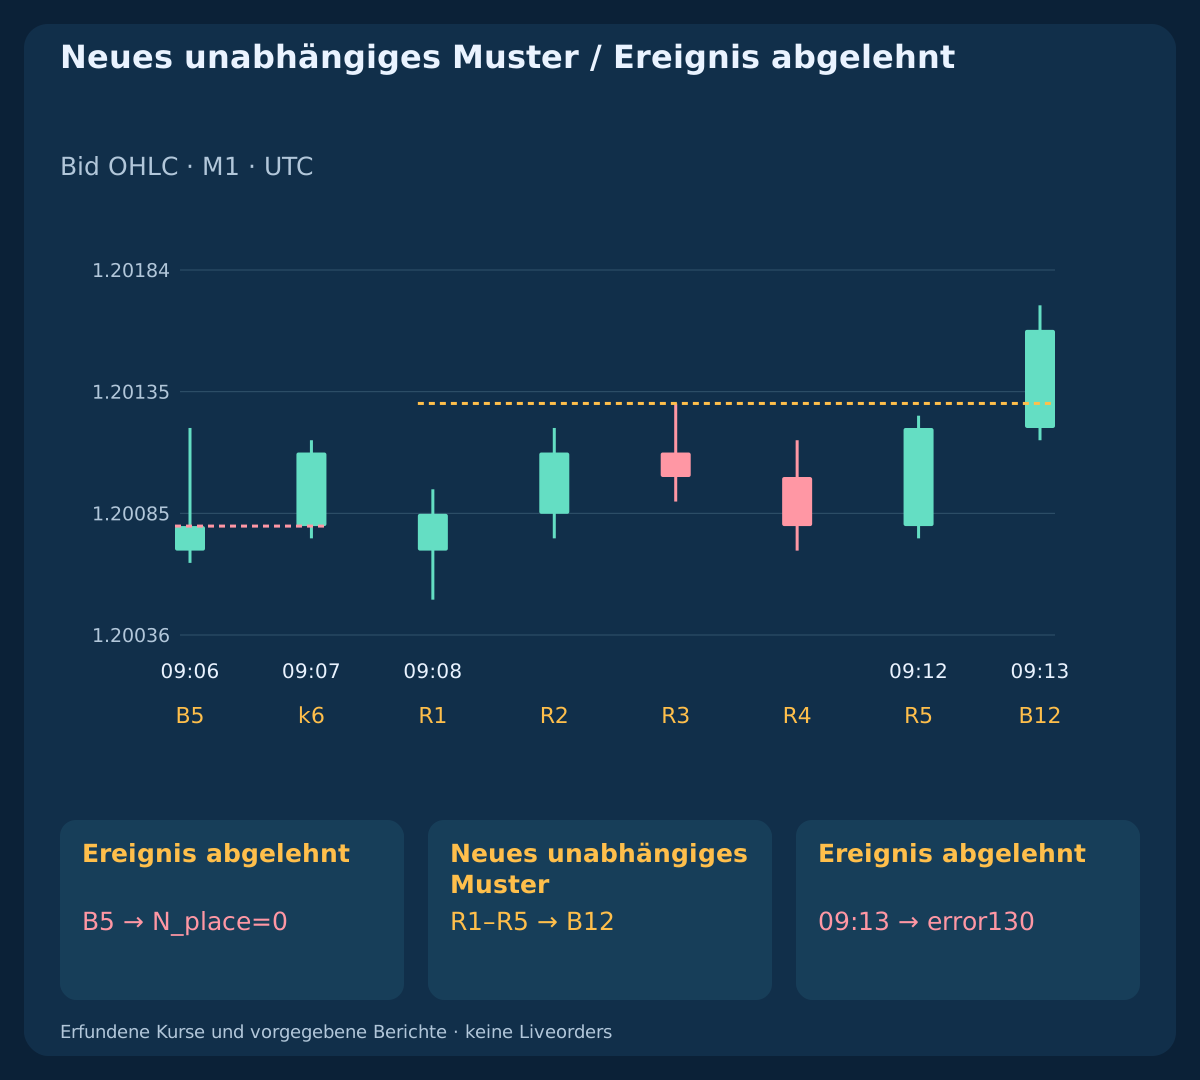
15. Erfundene Beobachtungen und vorgegebene Ergebnisse reproduzieren
Die Downloads enthalten 14 independent cases; 24 closed bars/case; 336 Bid bars; 15 declared formation windows; 1,375 paired quotes; 1,419 ledger rows. Jeder Fall beobachtet einen erklärten Zyklus, der Neustartfall zwei. Spätere Kurse gehören zum Kontext dieses Zyklus, nicht zu einer neuen vollständigen Suche. Das Protokoll trennt 12 simulated placements; 4 cancel requests; 2 close requests; 4 supplied fills; 0 live orders. Kurs- und Empfangszeit sind separat; eine Beobachtung der nächsten noch offenen Kerze bestätigt das letzte abgeschlossene Intervall, ohne eine zusätzliche geschlossene Kerze zu erfinden.
Der erfundene Kursverlauf bleibt zwischen den gelisteten Aktualisierungen konstant. Seine Paare reproduzieren die exportierten Bid-OHLC, rekonstruieren aber keine historische Ask-Reihe, Warteschlange oder Ausführungspriorität. Die gelieferten Nettoergebnisse nach deklarierter Kommission sind target +$41.44; gap stop −$28.56; time exit −$6.16; cancellation race −$7.28. Fälle ohne Ausführung oder mit ungeklärtem Status haben leere Ausführungsergebnisse. Rechne vollständige Zeitfenster, erste Berührungen der richtigen Seite, berichtete Zustandswechsel, Volumen und Geldbeträge nach; vier Schließungen sind keine Performance-Statistik.
Erfundene M1-Bid-Beobachtungen herunterladen (CSV)
Deklarierte Formationsfenster und Ergebnisse herunterladen (CSV)
Kurspaare, Anfragen und vorgegebene Berichte herunterladen (CSV)
| Status | Platzierungsanfragen | Berichteter Einstieg | Berichteter Ausstieg | Erfundenes Netto-P&L, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20081 | 1.20161 | +41.44 USD |
| CLOSED_STOP | 1 | 1.19919 | 1.19964 | -28.56 USD |
| CLOSED_TIME | 1 | 1.20081 | 1.20076 | -6.16 USD |
| CLOSED_CANCEL_RACE | 1 | 1.20081 | 1.20074 | -7.28 USD |
| CANCELLED_NO_FILL | 1 | — | — | — |
| PLACEMENT_UNCERTAIN | 1 | — | — | — |
| CANCELLATION_UNCERTAIN | 1 | — | — | — |
16. Das gesamte Protokoll mit ungenutzten chronologischen Daten prüfen
Fixiere Bereich, Ausbruchsplatz, Kursseiten, Kosten, Fristen und Stornierung vor der Untersuchung. Bewahre alle geeigneten Zeitfenster und verworfenen ersten Paare auf, nicht nur Ausführungen. Verlässliche Bid/Ask-Paare unterscheiden reine Bid-Berührungen von Ask-Rückläufen. Für Orderergebnisse sind echte Nachweise über Annahme, Ablehnung, Stornierung und Ausführung nötig; OHLC allein liefern kein Pending-Ausführungsmodell.
Prüfe Nachrichtensperren, Spreadänderungen, ausgebliebene Kurse, Serverablauf, Freeze-Regeln, späte Antworten und Ausführungen während der Löschung unter denselben Kontoannahmen. Dokumentiere Änderungen am Ereigniskalender bei jeder Regeländerung. Verwende ungesehene chronologische Abschnitte und realistische Brokerbedingungen. Ziel ist eine begrenzte prüfbare Rücklaufhypothese; die erfundene Mechanik belegt weder Vorteil noch Liveeignung.
Häufige Fragen
Beweist eine Bid-Kerzenberührung von P die Ausführung eines Buy Limit?
Nein. Buy Limit beobachtet den Rücklauf auf Ask, während der normale Chart Bid zeigt. Auch eine Ask-Berührung ist nur eine Beobachtung; die Ausführung benötigt einen Brokerbericht.
Darf ich eine abgelaufene Order ersetzen oder per Marketorder hinterherlaufen?
Nein. Pro erstem Rücklaufzyklus ist eine Platzierung erlaubt. Bestätige Ablauf oder Stornierung und kontoweite Freiheit; danach sind ein vollständig neuer Bereich und sein unmittelbarer Ausbruch nötig.
Soll ich bei Fehler 147 den Ablauf entfernen?
Nein. Der Serverablauf ist Bestandteil des Modells. Eine eindeutige Ablaufablehnung verbraucht den Zyklus; unbekannte oder fehlende Unterstützung verhindert die Platzierung.
Ist das Konto nach Absenden einer Stornierung frei?
Nicht zwingend. Eine Ausführung kann gleichzeitig erfolgen; Freeze-Regeln oder späte Antworten können das Löschen verhindern. Prüfe Ticket, Positionen und Historie. Ein bestätigter Fill nach Rücknahmeabsicht verlangt den geschützten Notausstieg.
Was bedeutet eine unbekannte Platzierungs- oder Stornierungsantwort?
Der Orderstatus ist ungeklärt. Kontosperre beibehalten und Ausführungsergebnisse leer lassen. Timeout oder späterer Zielkurs beweisen weder Ablehnung noch Stornierung oder Gewinn und erlauben keine neue Order.
Belegen die Beispiele profitables Limitorder-Scalping?
Nein. Erfundene Paarbeobachtungen und vorgegebene Berichte prüfen die Mechanik. Vier geschlossene Geldergebnisse belegen weder Trefferquote noch Erwartungswert oder belastbaren Handelsvorteil.
Quellen und Forschungsnotizen
Offizielle Referenzen beschreiben Kursseiten, Pendingablauf, Löschung und Brokerbeschränkungen. Spanne, Schwellen, Fristen und erfundene Berichte sind Lehrannahmen. Sie belegen weder optimale Einstellungen noch historische Ausführung oder Profitabilität. Die Spezifikation ruft keine Trading-API auf.
- MetaTrader4: order types and Bid/Ask triggers
- MQL4: OrderSend and pending expiry restrictions
- MQL4: OrderDelete
- MQL4: broker contract, stop and freeze properties
Lehrspezifikation für Limitorders. Erfundene Kurspaare und vorgegebene Berichte; keine Liveorders, kein historischer Backtest und keine gemessene Profitabilität.