

Dieses Setup verbindet ein neues TRIX(15)-Nulllinienkreuz mit dem Kurs auf der erforderlichen Seite der EMA(50). Die feste Simulation 2024 ergab 26 Trades und 5.523 R nach der Basiskostenannahme. Das Ergebnis ist in dieser konkreten rückblickenden Stichprobe positiv, mit erheblichen Validierungsgrenzen. Alle Trades, vollständige Regeln und die Originalkursquellen stehen unten bereit.
1. Eine feste Momentumhypothese und ihr Ergebnis
Die Hypothese lautet, dass eine neue Wende des dreifach geglätteten Momentums, unterstützt vom Kurs relativ zur EMA(50), eine Fortsetzung erkennen kann. Ein positiver Oszillator allein ist kein neuer Einstieg an jeder Kerze. Diese rückblickende USD/JPY-Studie legt Kreuz, Filter, Stop und Ausstiege vor der Berechnung fest. Es gab keine Parametersuche oder Regeländerungen nach Sichtung des Ergebnisses.
2. Echte Kurse und ein festgelegter Kerzentakt
Die Quelle enthält 405.411 USD/JPY-Minutendatensätze von Dezember 2023 bis Dezember 2024. Dezember 2023 liefert vorherige Historie. CET/CEST wird einschließlich Sommerzeit in UTC umgerechnet. H4-Gruppen enthalten Zeitstempel in (Ende − 4 Stunden, Ende] und enden um 00:00, 04:00, 08:00, 12:00, 16:00 und 20:00 UTC. Fehlende Preise werden nicht ergänzt; kurze Öffnungs- und Schlussgruppen bleiben erhalten.
3. TRIX(15) mit offengelegten EMA-Startwerten berechnen
Nutze drei aufeinanderfolgende EMA(15)-Stufen mit α = 2/16. Jede beginnt mit dem Mittel ihrer ersten 15 verfügbaren Eingaben, an den Indizes 14, 28 und 42. TRIX[t] = 100 × (EMA3[t]/EMA3[t−1] − 1), erstmals am Index 43. Volle Präzision und Vorgeschichte bleiben erhalten. TRIX ist die prozentuale Änderung der EMA3, keine Pips oder Kontorendite: 0.01 bedeutet 0.01%. Die Originalkurse haben zwei Dezimalstellen.
EMA1 = EMA15(Close)
EMA2 = EMA15(EMA1)
EMA3 = EMA15(EMA2)
TRIX[t] = 100 × (EMA3[t] / EMA3[t−1] − 1)
Long cross: TRIX[t−1] ≤ 0 and TRIX[t] > 0
Short cross: TRIX[t−1] ≥ 0 and TRIX[t] < 0
4. Ein neues Nulllinienkreuz verlangen
Long erfordert vorherigen TRIX ≤ 0 und aktuellen TRIX > 0; Short vorherigen ≥ 0 und aktuellen < 0. Beide Werte müssen aus abgeschlossenen Gruppen verfügbar sein. Ein aktueller Wert von genau null kreuzt nicht. Vergleiche ungerundete Zahlen, auch wenn die Anzeige wie null aussieht. Die EMA(9)-Signallinie unseres Indikatorleitfadens ist hier kein Einstiegsfilter.
5. Den EMA(50)-Preisfilter am Kreuzungsschluss prüfen
EMA(50) startet am Index 49 mit dem Mittel der ersten 50 Schlusskurse, danach gilt α = 2/51. Am Kreuz erfordert Long Schluss > EMA(50), Short Schluss < EMA(50); Gleichheit verwirft das Signal. Scheitert der Filter, verfällt dieses Kreuz. Ein späterer Kurswechsel über die Linie aktiviert es nicht wieder, solange TRIX sein Vorzeichen behält. Es gibt keinen zusätzlichen Steigungs- oder Efficiency-Ratio-Filter.
6. Den Stop aus fünf abgeschlossenen Gruppen fixieren
Für Long wird das tiefste Tief der Kreuzungsgruppe und ihrer vier vorherigen beobachteten Gruppen als L gespeichert. Für Short ist H das höchste Hoch desselben inklusiven Fensters. Die Niveaus werden am Kreuzungsschluss fixiert und später nicht verschoben. Zulässig ist ein vorgemerkter Einstieg oder eine Position. Neue Kreuze werden ignoriert, solange am Gruppenschluss eine Position offen bleibt. Fünf beobachtete Gruppen bedeuten nicht zwingend zwanzig ununterbrochene Stunden.
7. Zum nächsten Minuten-Eröffnungskurs einsteigen und R definieren
Nach Bestätigung dient die Eröffnung des ersten verfügbaren Minutendatensatzes der Folgegruppe als Referenzeinstieg E. Das ist eine Näherung, kein beobachteter Broker-Fill oder erster Tick. Long-Stop S = L, Short-Stop S = H. Der einzige Versuch entfällt bei weniger als 5 Pip Stopabstand oder falscher Stopseite. Anfangs-R = |E − S|; Ziel E + 2R für Long beziehungsweise E − 2R für Short. Ein Pip bedeutet hier 0.01 im USD/JPY-Kurs.
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. Feste Ausstiege und unbekannte Preisreihenfolge behandeln
Jede Minute einschließlich Einstiegsminute prüfen. Ein Gap durch den Stop führt zum Ausstieg am Minuten-Eröffnungskurs. Ein günstiges Gap über das Ziel erhält nur den Zielpreis. Werden beide Marken innerhalb derselben Minute berührt, gilt der Stop zuerst; sonst die berührte Marke. Nach 12 beobachteten H4-Schlüssen nach Bestätigung erfolgt der Ausstieg am nächsten Minuten-Eröffnungskurs, sofern noch gehalten wird. Stop-/Ziel-Gaps am Open haben Vorrang. Am Datenende verbleibende Positionen werden zum letzten verwendeten Schlusskurs geschlossen.
9. Transparente Kosten auf Referenzpreise anwenden
Der Basisansatz beträgt 1.5 Pip je vollständigem Trade plus 0.2 Pip je überschrittener UTC-Datumsgrenze. Stress verwendet 3.0 plus 0.5; ohne Kosten wird nichts abgezogen. Das sind beispielhafte Handels- und Haltekostenansätze, keine gemessenen historischen Spreads oder Broker-Swaps. Sie bewerten dieselben Trades neu. Netto-R = (Brutto-Pip − Gesamtkosten)/anfänglicher Stopabstand in Pip; ein Trade mit Stopausstieg kann daher mehr als 1R verlieren.
10. Jahresergebnis nach Kosten lesen
Die Auswertung umfasst die verfügbaren abgeschlossenen UTC-Gruppen 2024 bis 2024-12-31 20:00 UTC. Es gibt 26 Trades. Mit Basiskosten: 5.523 R, 438.8 Netto-Pip und R-basierter Profitfaktor 1.650. Der maximale Rückgang über geschlossene Trades beträgt 2.096 R. Das Ergebnis ist in dieser konkreten rückblickenden Stichprobe positiv, mit erheblichen Validierungsgrenzen. Dies sind simulierte Referenzpreisergebnisse, keine Rendite eines Livekontos.
| Szenario | Ohne Kostenansatz | Basiskosten | Stresskosten |
|---|---|---|---|
| Trades | 26 | 26 | 26 |
| Nettotrefferquote (%) | 53.8 | 53.8 | 53.8 |
| Netto-Pip | 488.0 | 438.8 | 384.5 |
| Netto-R | 6.303 | 5.523 | 4.691 |
| Profitfaktor (R) | 1.772 | 1.650 | 1.529 |
| Rückgang geschlossener Trades (R) | 2.000 | 2.096 | 2.197 |
11. Jahreshälften ohne neue Anpassung vergleichen
Die erste Hälfte enthält 12 Trades und 3.657 R nach Basiskosten; die spätere 14 Trades und 1.866 R. Entscheidend ist das Einstiegsdatum. Einstellungen und Ausstiege bleiben gleich. Es sind beschreibende Zeitabschnitte eines Rückblicktests, keine tatsächlich unbekannte oder vorausschauende Validierung. Eine annualisierte Rendite wird daraus nicht abgeleitet.
| Einstiegszeitraum | Januar–Juni | Juli–Dezember |
|---|---|---|
| Trades | 12 | 14 |
| Nettotrefferquote (%) | 58.3 | 50.0 |
| Netto-Pip | 145.2 | 293.6 |
| Netto-R | 3.657 | 1.866 |
| Profitfaktor (R) | 2.124 | 1.356 |
| Rückgang geschlossener Trades (R) | 1.491 | 2.096 |
12. Ersten Trade der ersten Hälfte prüfen
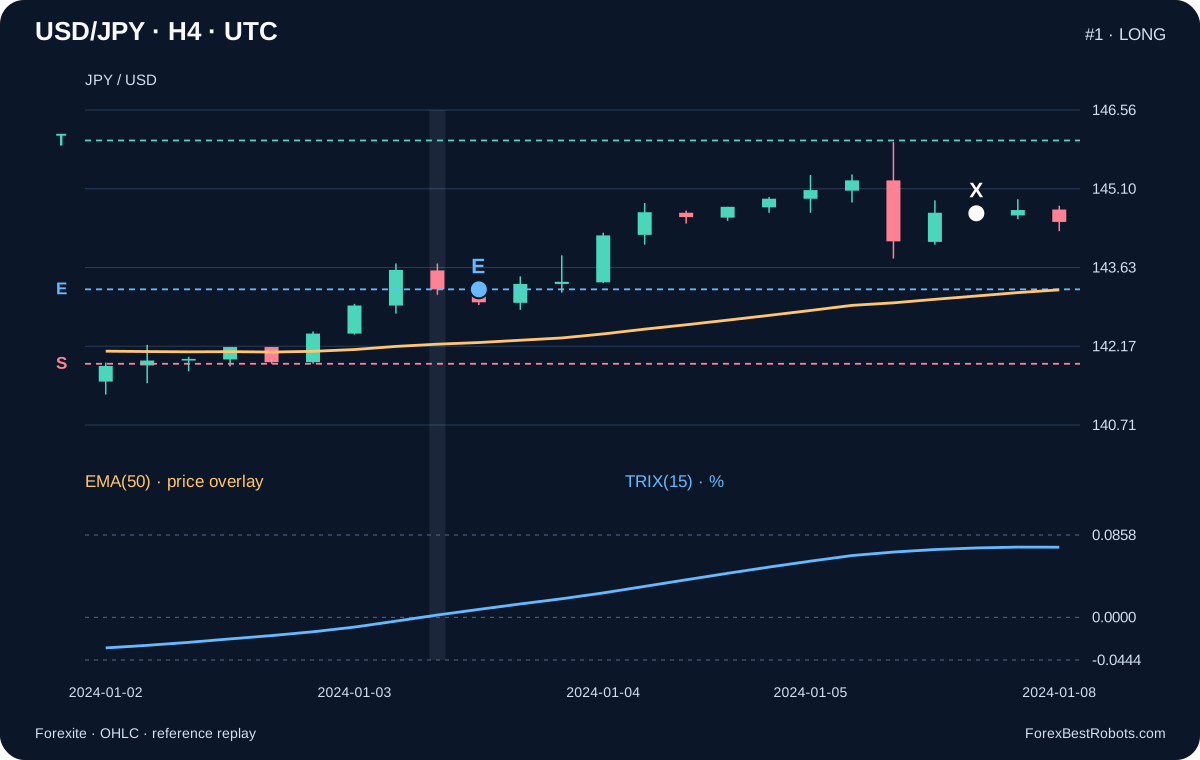
Trade 1: Long. Schluss der Setup-Gruppe 2024-01-03 20:00 UTC, Schluss der Bestätigungsgruppe 2024-01-03 20:00 UTC. Referenzeinstieg 143.23 um 2024-01-03 20:01 UTC, Stop 141.85, Ziel 145.99, anfänglicher Abstand 138 Pip. Ausstieg 144.64 um 2024-01-05 20:01 UTC; Basisnetto 1.008 R. Es ist der erste Einstieg dieser Hälfte, unabhängig vom Ergebnis ausgewählt. Zeiten bezeichnen Minutendatensätze, keine exakten Fill-Zeitpunkte.
13. Ersten Trade der späteren Hälfte prüfen
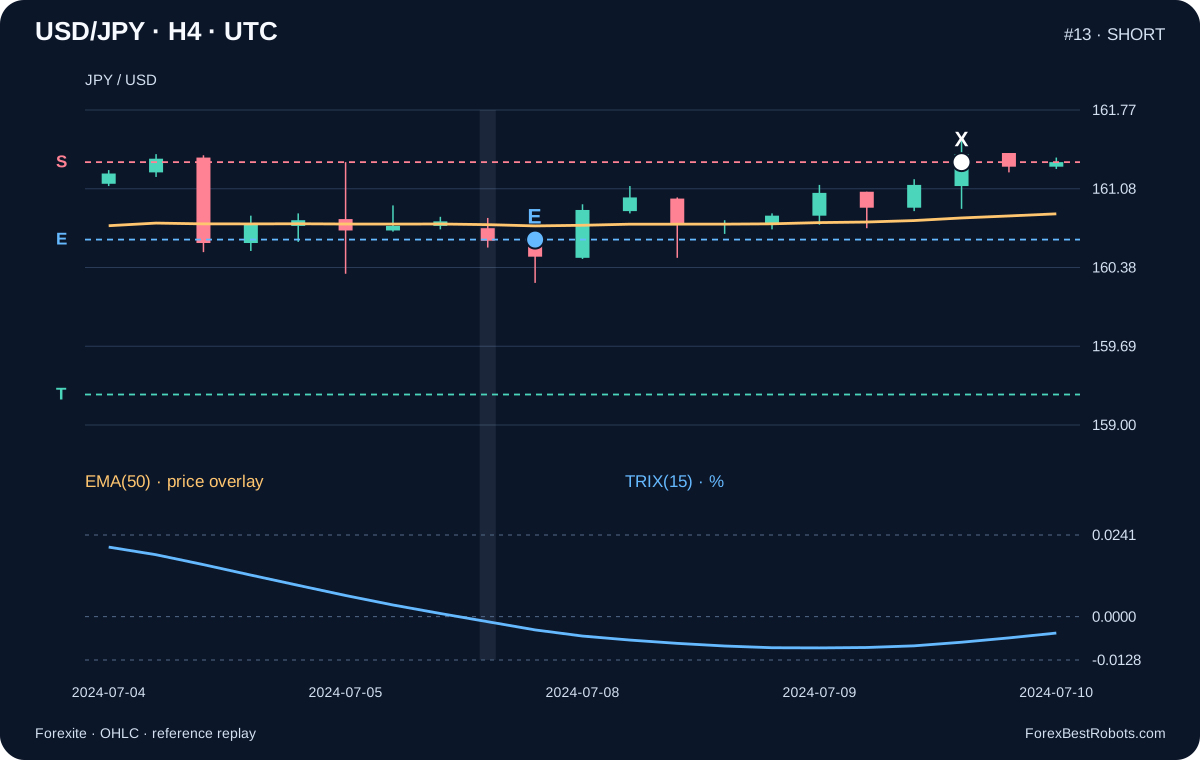
Trade 13: Short. Schluss der Setup-Gruppe 2024-07-08 00:00 UTC, Schluss der Bestätigungsgruppe 2024-07-08 00:00 UTC. Referenzeinstieg 160.63 um 2024-07-08 00:01 UTC, Stop 161.31, Ziel 159.27, anfänglicher Abstand 68 Pip. Ausstieg 161.31 um 2024-07-09 14:52 UTC; Basisnetto −1.025 R. Dieselben Regeln gelten. Die CSV enthält jeden Trade einschließlich Verlusten und zeitbedingten Ausstiegen.
14. Untersuche jeweils einen Trade
Wähle einen historischen Trade und vergleiche dann die Kostenannahmen. Chart und Kurzbilanz beziehen sich auf den ausgewählten Trade.
Nummer, Einstiegsdatum und Richtung kennzeichnen das Beispiel. Nutze die Liste oder Vorheriger / Nächster.
- Einstiegsdatensatz (UTC)
- —
- Ausstiegsdatensatz (UTC)
- —
- Referenzeinstieg E
- —
- Fester Stop S
- —
- Festes Ziel T
- —
- Simulierter Ausstieg X
- —
Nur der Kostenabzug ändert sich. Einstieg, Ausstieg und Handelsregeln bleiben gleich.
- Vor Kosten
- —
- Kosten
- —
- Nach Kosten
- —
— R
Die drei Hauptwerte sind Pips. Das Netto-R bezieht sich auf den ursprünglichen Stopabstand dieses Trades.
Berechnungsdetails anzeigen
- Richtung
- —
- Schluss der Setup-Gruppe (UTC)
- —
- Schluss der Bestätigungsgruppe (UTC)
- —
- Anfänglicher Stopabstand (Pip)
- —
- Überschrittene UTC-Datumsgrenzen
- —
- Ausstiegsgrund
- —
- Jahresnettoergebnis (R)
- —
- Jahresprofitfaktor (R)
- —
- Maximaler Rückgang geschlossener Trades (R)
- —
Ergebnisberechnung
Echte historische Kurskerzen; eine vollständige H4-Kerze kann Kurse nach einem darin simulierten Ausstieg enthalten. Es sind Referenzpreissimulationen mit beispielhaften Kosten.
15. Normiertes R vom Kontorisiko trennen
R normiert jedes Ergebnis mit dem anfänglichen Brutto-Stopabstand. Profitfaktor und Drawdown verwenden R-Ergebnisse statt ungewichteter Pip-Ergebnisse. Der Drawdown aus geschlossenen Trades erfasst keine zwischenzeitlichen Verluste offener Positionen oder Marginbelastungen. Für die Berechnung der Positionsgröße sind zusätzlich Kontraktgröße, Währungsumrechnung, Kosten und Ausführungsgrenzen nötig. Ein Referenzstop von 1R begrenzt keinen Verlust durch eine Kurslücke und garantiert keinen bestimmten Kontoprozentsatz.
16. Grenzen prüfen und vor Änderungen reproduzieren
Die Daten liefern kein geprüftes Bid/Ask-Paar, keine Tickfolge, Tiefe oder Broker-Fills. Stop zuerst behandelt gleichzeitige Minutenberührungen im Modell vorsichtig, rekonstruiert aber keinen echten Pfad. Der Kalenderkostenansatz ist kein Broker-Finanzierungsplan. Ein Jahr und ein Paar belegen keine Robustheit. Die festen Regeln reproduzieren und längere Historien, andere Quellen, variable Kosten sowie einen tatsächlich getrennten Zeitraum prüfen, bevor Änderungen erwogen werden.
Häufige Fragen
Eröffnet ein positiver TRIX-Wert einen neuen Long-Trade?
Nein. Erforderlich ist ein neues Kreuz von vorherigem TRIX ≤ 0 zu aktuellem > 0, mit dem Schluss derselben Gruppe strikt über EMA(50). Einstieg ist das nächste verfügbare Minuten-Eröffnungskurs.
Wird ein verworfenes Kreuz gültig, wenn der Kurs später EMA(50) überwindet?
Nein. Ein gescheiterter Preisfilter verwirft dieses Kreuz. Eine spätere Gruppe braucht ein eigenes neues zulässiges Nulllinienkreuz; ein anhaltend positiver oder negativer TRIX reicht nicht.
Sind dies echte historische Broker-Ausführungen?
Nein. Die Quelle besteht aus Minuten-Kurs-OHLC. Ein- und Ausstiege folgen einer festgelegten Referenzpreissimulation mit ausdrücklichen Gap- und Minutenannahmen sowie beispielhaften Kosten.
Belegt ein positives Testergebnis einen Handelsvorteil?
Nein. Feste rückblickende Ergebnisse für ein Paar und ein Jahr erfordern längere Historien, andere Quellen, realistische Kosten und tatsächlich getrennte Validierung.
Daten, Zeitangaben und Reproduzierbarkeit
Quelle: 397 tägliche Forexite-MetaStock-Archive, 2023-12-01 bis 2024-12-31. Original-SHA-256 und CRC wurden vor der Extraktion geprüft. USD/JPY-Datensätze bewahren Quellzeit, CET/CEST-Versatz und ursprüngliche OHLC mit zwei Dezimalstellen. H4 verwendet erste Eröffnung, höchstes Hoch, tiefstes Tief und letzten Schluss.
Die Extraktion umfasst 405.411 Minuten und 1.747 H4-Gruppen einschließlich Vorlauf; 1.618 Gruppen gehören zur Auswertung. Die erste quellseitig abgeschnittene Gruppe und Gruppen nach dem Endpunkt entfallen. Fehlende Minuten- und Wochenendkurse werden nicht ergänzt. Bei 0 Ausstiegen war die Stop-zuerst-Regel innerhalb derselben Minute erforderlich.
Der Download enthält verwendete Minuten, aggregierte Kerzen, jeden Trade und jedes Ereignis, festes Protokoll mit Hash, Quell-URLs und Archivhashes, Simulationscode und eine separate Prüfung. Januar–Juni und Juli–Dezember werden nach Einstiegsdatum zugeordnet. Reproduzierbarkeit eines Rechenwegs ist von einem handelbaren Vorteil zu unterscheiden.
- H4-Kurse, TRIX und EMA-Stufen einschließlich EMA(50) (CSV)
- Alle Referenztrades und Kostenszenarien (CSV)
- Minutendaten, feste Regeln und Reproduktionscode (ZIP)