
该设置将TRIX(15)新发生的零轴交叉与价格相对EMA(50)的位置结合。按固定规则重放2024年数据,共产生26笔交易,扣除基本假设费用后为5.523 R。这一特定回顾样本的结果为正,但验证仍有明显限制。下方提供全部交易、完整规则和原始报价来源。
1. 固定的动量假设及其结果
假设是:三重平滑动量发生新的转向,同时得到价格相对EMA(50)位置的支持,可能识别趋势延续。振荡指标为正,并不意味着每根K线都产生新入场。本项USD/JPY回溯研究在计算前固定了交叉、过滤、止损及出场规则。没有搜索更优参数,也没有根据结果修改设置。
2. 真实价格与明确的K线时间
来源包含2023年12月至2024年12月的405,411条美元/日元一分钟记录,其中2023年12月提供评估前历史。原始 CET/CEST 时间转换为 UTC,并处理夏令时。H4 分组包括(结束 − 4小时,结束]内的时间戳,结束于00:00、04:00、08:00、12:00、16:00和20:00 UTC。不补齐缺失价格,保留开盘或收盘附近较短的分组。
3. 按明确的EMA初始值计算TRIX(15)
连续应用三层EMA(15),α = 2/16。每层以最先获得的15个有效输入的平均值为种子,首次出现于索引14、28和42。TRIX[t] = 100 × (EMA3[t]/EMA3[t−1] − 1),首个值位于索引43。保留完整精度和此前全部历史。TRIX是EMA3的百分比变化,不是pip或账户收益率;0.01代表0.01%。原始价格保留两位小数。
EMA1 = EMA15(Close)
EMA2 = EMA15(EMA1)
EMA3 = EMA15(EMA2)
TRIX[t] = 100 × (EMA3[t] / EMA3[t−1] − 1)
Long cross: TRIX[t−1] ≤ 0 and TRIX[t] > 0
Short cross: TRIX[t−1] ≥ 0 and TRIX[t] < 0
4. 要求新发生的零轴交叉
做多要求前一TRIX ≤ 0且当前TRIX > 0;做空要求前一TRIX ≥ 0且当前TRIX < 0。两次读数必须有效且来自已完成分组。当前值恰好为零不构成交叉。即使显示值看似零,也要比较未四舍五入的数值。指标指南中的EMA(9)信号线不作为本策略的入场过滤条件。
5. 在交叉分组收盘时检查EMA(50)价格过滤
EMA(50)以最初50个收盘价的平均值在索引49处初始化,之后使用α = 2/51。交叉发生时,做多要求收盘价 > EMA(50),做空要求收盘价 < EMA(50);相等即拒绝。如果过滤不通过,就丢弃该交叉。TRIX符号持续不变时,之后价格越过均线也不会使旧交叉重新生效。不增加斜率或效率比(ER)过滤。
6. 以五个已完成分组固定止损
多头将交叉分组及此前四个观测分组的最低价记为L;空头将同一完整窗口的最高价记为H。交叉分组收盘时固定这些水平,之后的K线不再移动它们。最多保留一个待入场设置或仓位。若分组收盘时仍持仓,则忽略新交叉。五个观测分组不一定是连续20小时。
7. 以下一分钟开盘价入场并定义初始 R
确认后,以下一分组首个可用一分钟记录的开盘价作为参考入场价 E。这是分钟数据近似,不是已观察的经纪商成交或第一笔 tick。做多止损 S = L,做空 S = H。如果止损距离小于5 pip,或止损位于错误一侧,取消这次唯一尝试。初始 R = |E − S|;做多目标 E + 2R,做空目标 E − 2R。 本文1 pip为美元/日元报价的0.01,与平台最小报价单位作区分。
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. 固定退出,并处理价格先后不明的情况
检查每一分钟,包括入场分钟。若开盘跳过止损,则按该分钟开盘价退出;若有利跳过目标,仅按目标价成交,不假设价格改善。同一分钟同时触及两者时优先止损,否则采用触及的价位。确认后再出现12个观察 H4 收盘,若仍持仓则以下一个分钟开盘价退出,但开盘止损或目标跳空判定优先。数据结束时,剩余持仓以最后使用的报价平仓。
9. 对参考价格回放施加透明成本
基础假设为每次完整交易1.5 pip,加每跨越一次 UTC 日期边界0.2 pip;压力情景为3.0加0.5,无成本情景不扣除。这是交易与持有费用的示例假设,不是测得的历史点差或经纪商隔夜费。各情景重新计价同一批交易,不改变选择。净 R =(毛 pip − 总费用)/初始止损距离(pip),因此止损交易也可能损失超过1R。
10. 阅读扣除成本后的全年结果
评估覆盖2024年可用的已完成 UTC 分组,截止2024-12-31 20:00 UTC,共26笔交易。基础成本后净结果5.523 R、净损益438.8 pip,按 R 计算的盈利因子1.650。已平仓交易的最大回撤为2.096 R。这一特定回顾样本的结果为正,但验证仍有明显限制。 这些是参考价格模拟结果,不是实盘账户收益率。
| 情景 | 不扣费用 | 基础费用 | 压力费用 |
|---|---|---|---|
| 交易数 | 26 | 26 | 26 |
| 净胜率(%) | 53.8 | 53.8 | 53.8 |
| 净损益(pip) | 488.0 | 438.8 | 384.5 |
| 净 R | 6.303 | 5.523 | 4.691 |
| 盈利因子(R) | 1.772 | 1.650 | 1.529 |
| 已平仓回撤(R) | 2.000 | 2.096 | 2.197 |
11. 不调参地比较前后半年
前半年有12笔交易,基础成本后3.657 R;后半年有14笔,1.866 R。按入场日期分组,参数与退出规则保持一致。它们是回顾检验的描述性时间分段,不是真正未见数据或前瞻验证,也不据此推算年化收益。
| 入场时期 | 1月至6月 | 7月至12月 |
|---|---|---|
| 交易数 | 12 | 14 |
| 净胜率(%) | 58.3 | 50.0 |
| 净损益(pip) | 145.2 | 293.6 |
| 净 R | 3.657 | 1.866 |
| 盈利因子(R) | 2.124 | 1.356 |
| 已平仓回撤(R) | 1.491 | 2.096 |
12. 检查前半年的第一笔交易
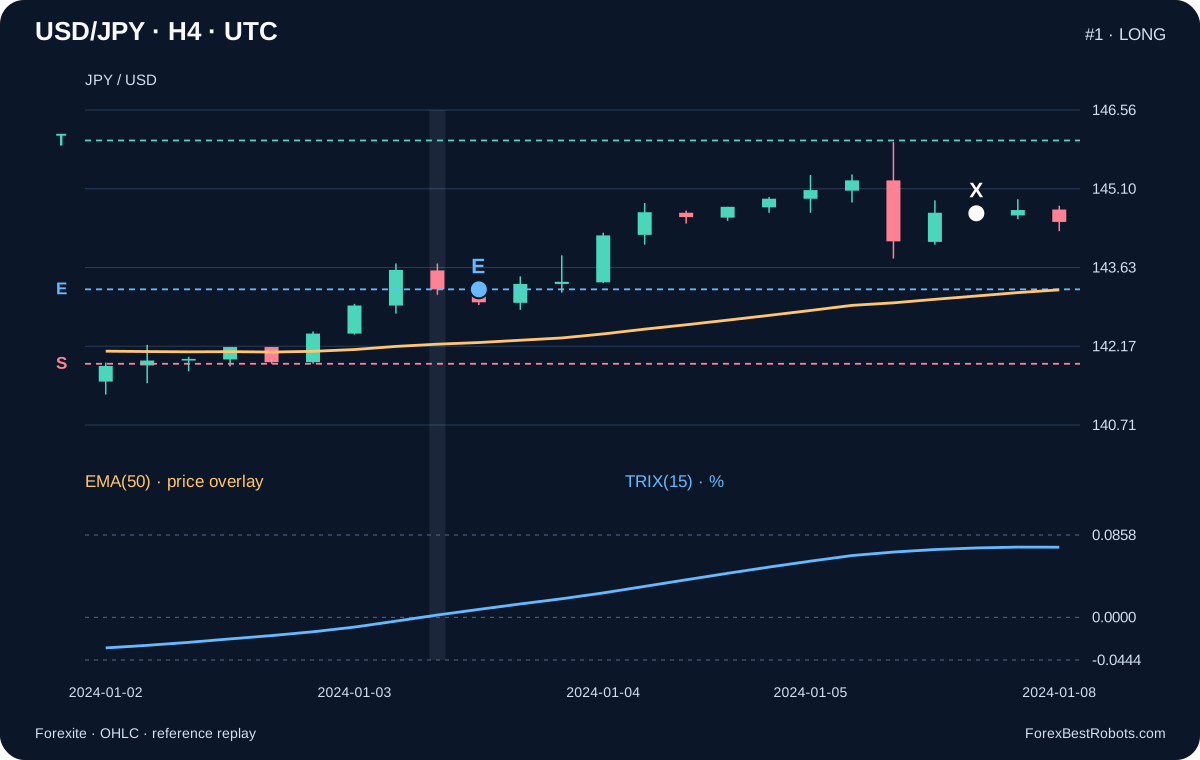
交易1:做多。设置分组结束于2024-01-03 20:00 UTC,确认结束于2024-01-03 20:00 UTC。参考入场143.23,时间2024-01-03 20:01 UTC,止损141.85,目标145.99,初始风险138 pip。退出144.64,时间2024-01-05 20:01 UTC,基础成本后1.008 R。按前半年第一笔入场选择,与结果无关。时间标记分钟记录,并非精确成交时刻。
13. 检查后半年的第一笔交易
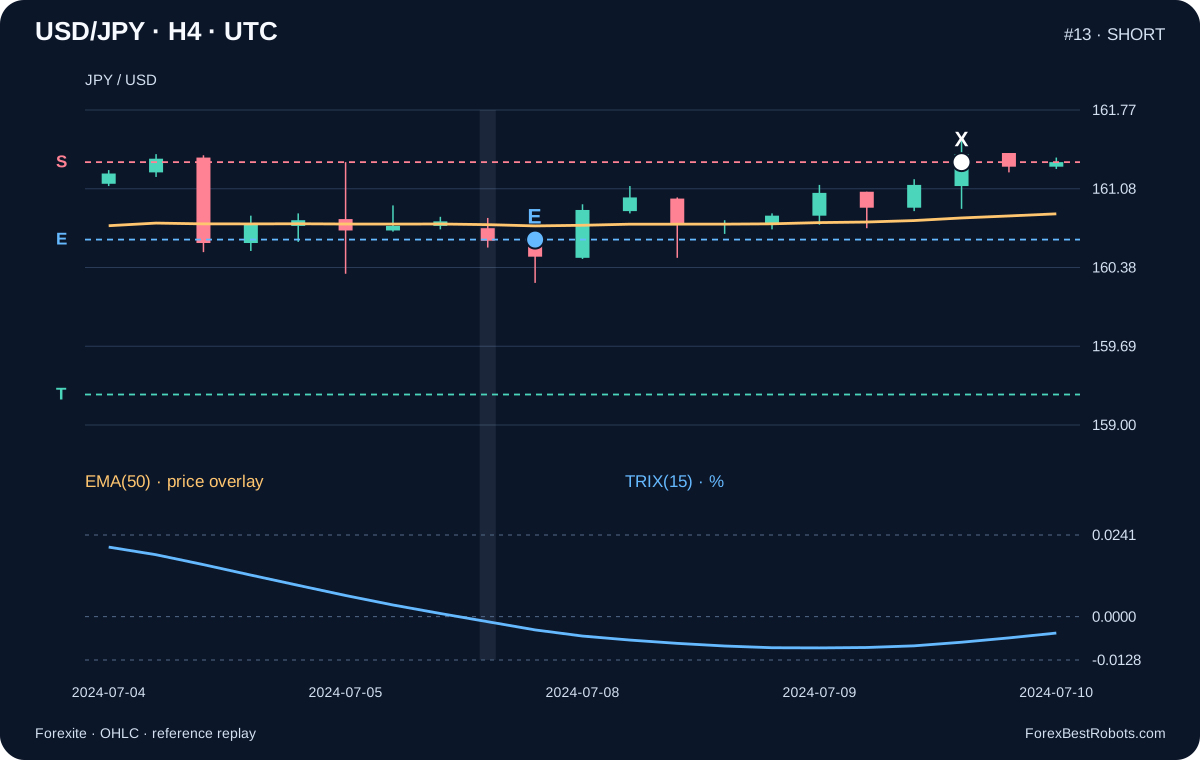
交易13:做空。设置分组结束于2024-07-08 00:00 UTC,确认结束于2024-07-08 00:00 UTC。参考入场160.63,时间2024-07-08 00:01 UTC,止损161.31,目标159.27,初始风险68 pip。退出161.31,时间2024-07-09 14:52 UTC,基础成本后−1.025 R。采用相同规则,完整 CSV 包含所有交易,包括亏损和时间退出。
14. 逐笔查看历史交易
先选择一笔历史交易,再比较费用假设。图表和简要结果均对应当前选中的交易。
通过编号、入场日期和方向识别示例。可使用列表或上一笔/下一笔按钮。
- 入场记录(UTC)
- —
- 退出记录(UTC)
- —
- 参考入场 E
- —
- 固定止损 S
- —
- 固定目标 T
- —
- 模拟出场 X
- —
只有扣除的费用发生变化,入场、出场和交易规则保持不变。
- 扣费前
- —
- 费用
- —
- 扣费后
- —
— R
三个主要数值的单位为pip。净R以该笔交易的初始止损距离为基准。
显示计算详情
- 方向
- —
- 设置分组结束(UTC)
- —
- 确认分组结束(UTC)
- —
- 初始止损距离(pip)
- —
- 跨越 UTC 日期次数
- —
- 退出原因
- —
- 全年净结果(R)
- —
- 全年盈利因子(R)
- —
- 已平仓最大回撤(R)
- —
结果计算
K线图来自真实历史报价。完整H4K线可能包含该K线内模拟出场之后的价格。本例采用参考价格和示意性费用进行模拟。
15. 区分标准化 R 与账户风险
R 将每笔盈亏除以扣费前的初始止损距离,以便比较。这里盈利因子与回撤按 R 结果计算,而非原始点数。已平仓回撤不包含浮动盈亏和保证金压力。计算仓位大小时,还需要考虑合约大小、货币换算、成本与执行限制。参考止损1R不能限制跳空损失,也不保证某个账户百分比。
16. 先核对限制并复算,再考虑改动
记录没有经核验的 Bid/Ask 配对、tick 顺序、深度或经纪商成交。止损优先是在本模型内保守处理同一分钟歧义,并不重建真实路径。按日期扣除的持有费用不是经纪商融资表。一个货币对和一年数据不足以证明稳健。先复算固定规则,再测试更长历史、其他来源、可变成本和真正独立的时期,然后才考虑改动。
常见问题
TRIX读数为正就会开新多仓吗?
不会。必须从前一TRIX ≤ 0新交叉到当前TRIX > 0,同时同一分组的收盘价严格高于EMA(50)。参考入场使用下一个可用分钟记录的开盘价。
如果之后价格越过EMA(50),已拒绝的交叉会生效吗?
不会。价格过滤失败即丢弃该交叉。之后的分组必须出现新的合格零轴交叉;TRIX持续为正或负都不够。
这些是经纪商真实历史成交吗?
不是。来源是分钟报价 OHLC。入场与退出采用明确的参考价格回放,对跳空与分钟内顺序作出假设,并扣除示例费用。
正收益样本能证明策略有效吗?
不能。单个货币对、一年的固定回顾结果,还需要更长历史、其他数据源、真实执行成本与真正独立的验证。
数据、时间与复现
来源为397个 Forexite 每日 MetaStock 存档,日期2023-12-01至2024-12-31。提取前检查原始 SHA-256 与 CRC。美元/日元记录保留源时间、CET/CEST 偏移和原始两位小数 OHLC。H4 取首个开盘价、最高价、最低价和最后收盘价。
提取含405,411条分钟记录,以及包括预备历史的1,747个 H4 分组;1,618组属于评估。省略被数据起点截断的第一组和指定终点之后的组,不插入缺失分钟或周末价格。0次退出需要同一分钟止损优先规则。
下载包含使用的分钟记录、聚合K线、每笔交易与事件、固定协议和哈希、来源 URL 与存档哈希、回放代码及另一套核验实现。上半年和下半年按入场日期归类。复算正确与验证可交易优势是两回事。