

Ein Stop definiert eine Ausstiegsbedingung, keine garantierte Verlustobergrenze. Ein Ziel bestimmt auch nicht seine Eintrittswahrscheinlichkeit. Dieser Leitfaden verbindet beide Niveaus mit ausführbaren Kursen, Positionsgröße und Kosten. Alle Zahlen sind fiktive Lehrannahmen.
1. Zuerst die Ungültigkeitsbedingung festlegen
Bestimmen Sie, wann die Handelsidee ungültig wird: Strukturmarke, Volatilitätsabstand oder feste Regel. Unterscheiden Sie serverseitig bestätigten Stop Loss und EA-Ausstieg nach Kerzenschluss. Letzterer kann erhebliche Bewegung über die Marke hinaus zulassen.
Wählen Sie das Ziel separat anhand einer festgelegten Referenz oder eines Risikomultiplikators. Fehlt Platz, überspringen Sie den Einstieg, statt nur für ein schönes Verhältnis den Stop zu verengen. Anfangsniveaus werden vorher festgelegt; spätere Änderungen sind eigenständige Entscheidungen.
2. Die ausführbare Kursseite verwenden
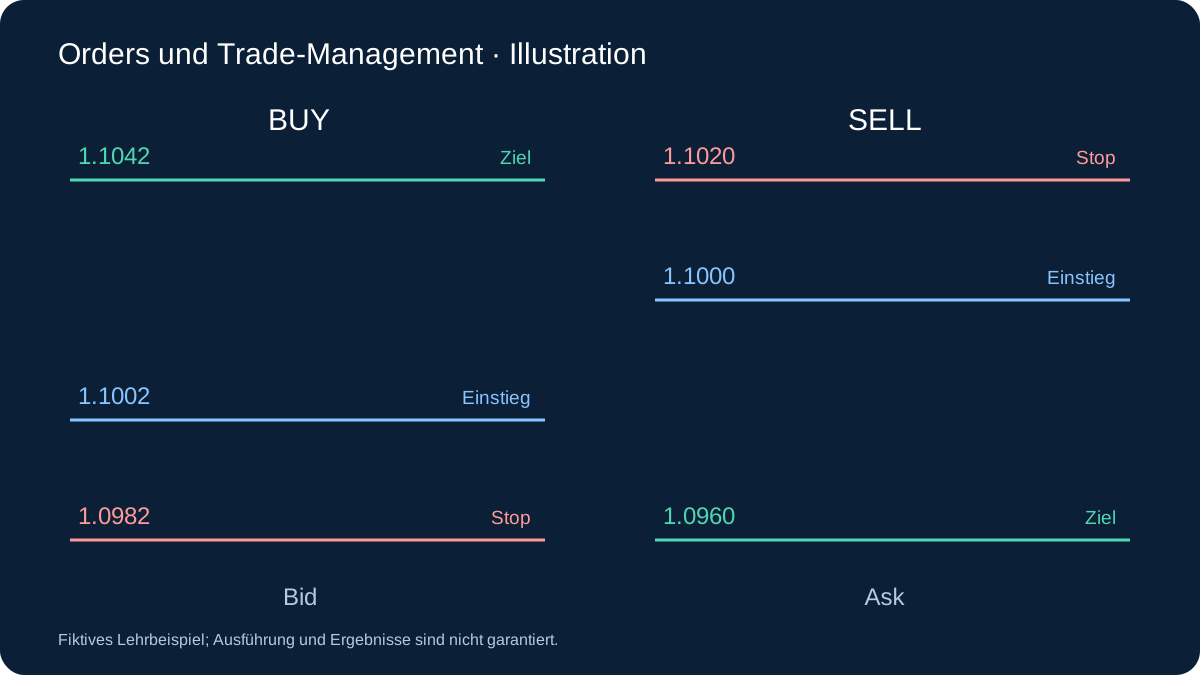
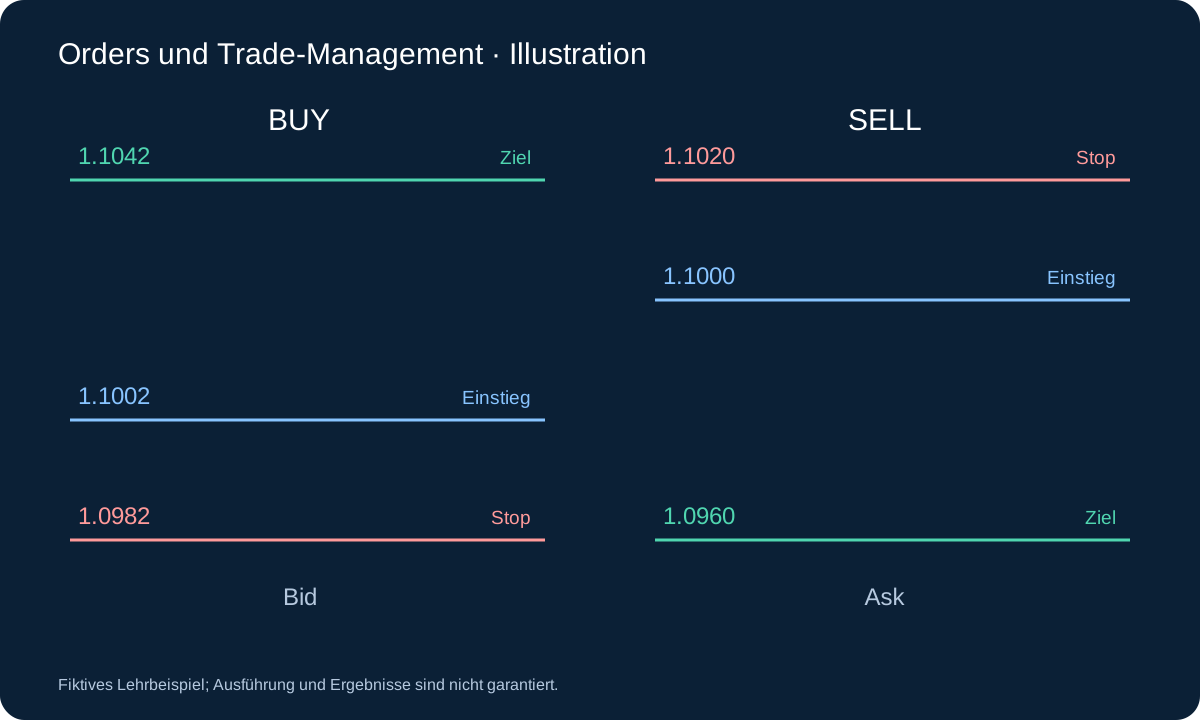
BUY eröffnet zum Ask und schließt zum Bid, anfangs gewöhnlich mit Stop darunter und Ziel darüber. SELL eröffnet zum Bid und schließt zum Ask, mit Stop oberhalb und Ziel unterhalb. Ein später nachgezogener Schutzstop kann jenseits des Einstiegskurses liegen.
BUY zum Ask 1.1002, Bid-Stop 1.0982 und Bid-Ziel 1.1042 ergeben 20 Pips Risiko und 40 Pips möglichen Gewinn. Die Abstände beginnen beim ausführbaren Einstieg; den Eröffnungsspread nicht nochmals addieren. Eine Messung nur vom anfänglichen Bid ergäbe einen anderen Abstand.
3. Den SELL-Fall separat durchrechnen
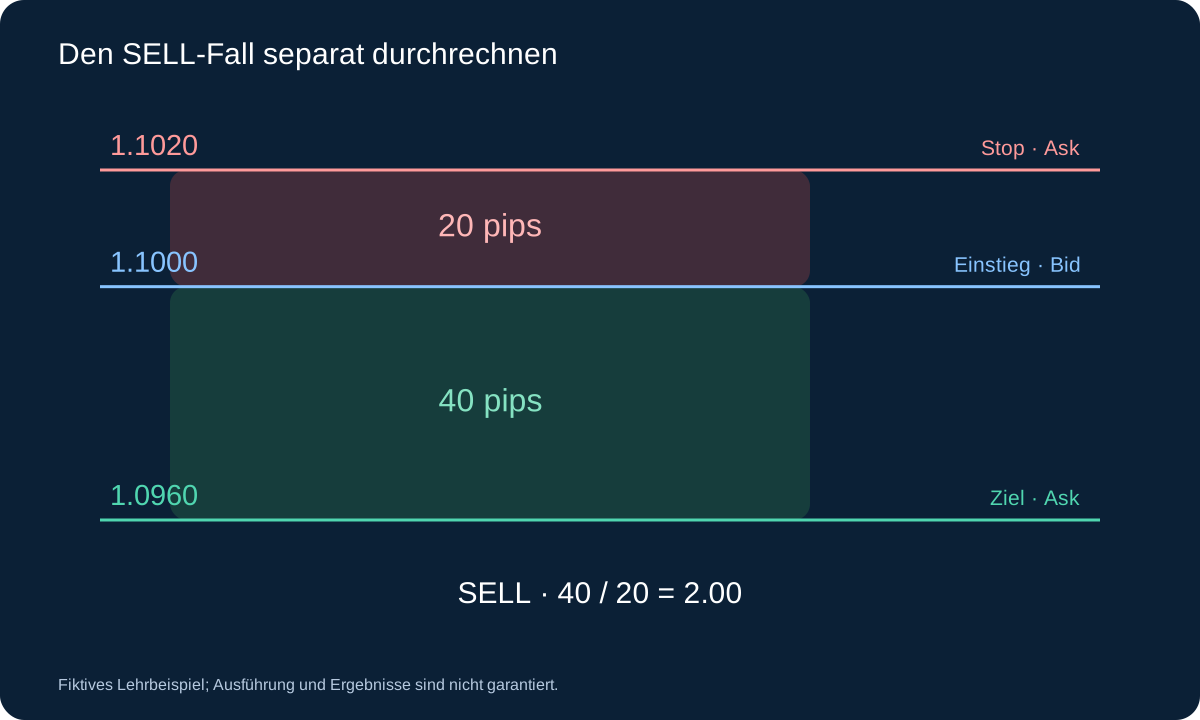
Ein SELL werde bei Bid 1.1000 ausgeführt, während Ask 1.1002 beträgt. Ask-Stop 1.1020 und Ask-Ziel 1.0960 ergeben (1.1020 − 1.1000) / 0.0001 = 20 Pips Risiko und (1.1000 − 1.0960) / 0.0001 = 40 Pips Zielabstand. Der Stop liegt oberhalb, der mögliche Gewinn unterhalb des Einstiegs. Sofortiges Schließen bei Ask wäre bereits 2 Pips nachteilig.
Bei konstant 2 Pips Spread reicht Bid 1.0960 nicht für das Ask-Ziel: Ask wäre 1.0962. Ask 1.0960 entspräche Bid 1.0958. Unter denselben exakten Ausführungs- und Kostenannahmen gilt die gleiche Geldrechnung wie beim BUY. Andere Ask-Kurse oder Fills verändern sie; eine spiegelbildliche Zeichnung belegt keine historische Ausführung.
4. Lots aus dem Verlustbudget berechnen
Angenommen: EURUSD, USD-Konto, 100,000 EUR je Lot, USD 10 je Pip und Lot, Eigenkapital USD 10,000 und beispielhaft 1% beziehungsweise USD 100 Budget. Bei anderer Kontowährung den Pipwert zu einem passenden zeitnahen Kurs umrechnen und den Kontrakt prüfen.
Je Lot kommen USD 7 Kommission für Eröffnung und Schließung sowie 2 Pips nachteilige Stop-Slippage, also USD 20, hinzu. Geschätzter Verlust: 20 × 10 + 7 + 20 = USD 227 je Lot. Bei 0.01-Lotschritt wird 100 / 227 auf 0.44 abgerundet: USD 99.88. 0.45 Lots ergäben USD 102.15.
Weiterlesen zu Positionsgröße, Kontrakt und Währungsumrechnung.
loss_per_lot = 20 × 10 + 7 + 2 × 10 = 227 USD; lots = floor((100 / 227) / 0.01) × 0.01 = 0.44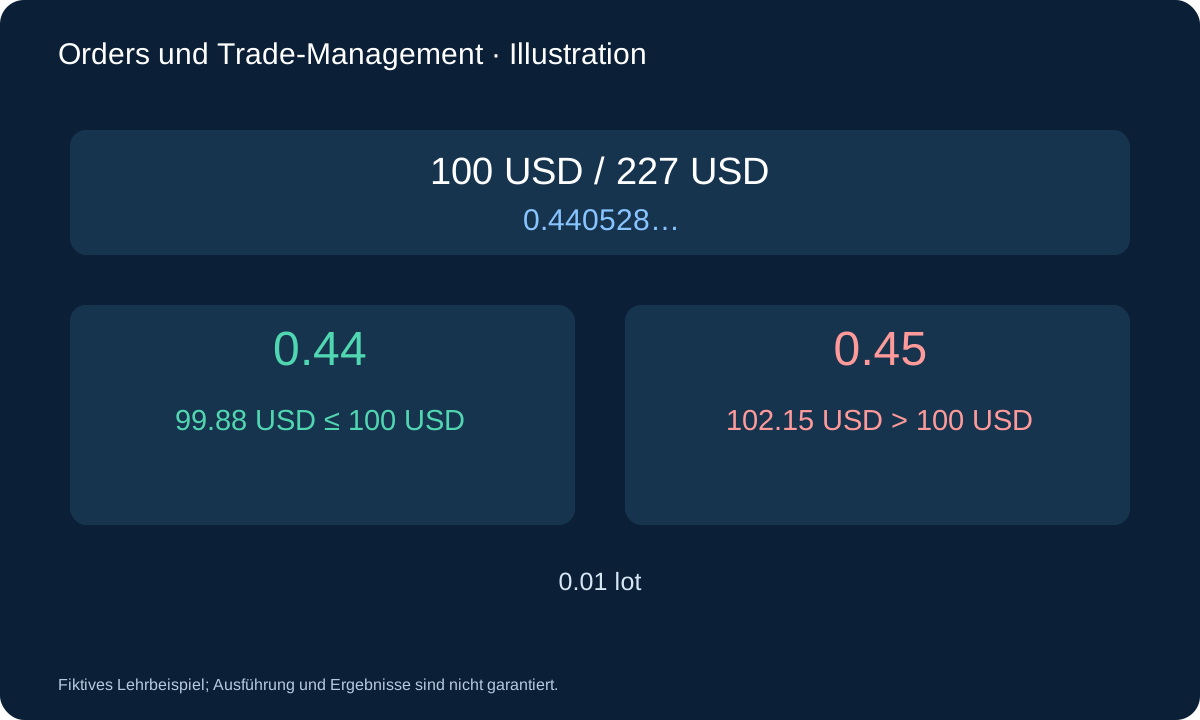
5. Kontrakt, Pip und Kontowährung auseinanderhalten
Bei EURUSD ist EUR die Basis- und USD die Kurswährung. Ein Kontrakt über 100,000 Einheiten bei Pipgröße 0.0001 ergibt 100,000 × 0.0001 = USD 10 je Pip und Lot. Das gilt aufgrund dieses Kontrakts, nicht für jedes Symbol. Bei fünf Nachkommastellen ist ein Point üblicherweise 0.00001; ein Pip entspricht dann 10 Points. Die handelbare Tickgröße ist zusätzlich zu prüfen.
Bei einem EUR-Konto und EURUSD 1.1000 entsprechen USD 10 unter dieser Beispielumrechnung etwa EUR 9.09 je Pip und Lot. Tatsächlich sind die passende Umrechnungsseite und der geltende Kurs maßgeblich; sie können sich bis zum Ausstieg ändern. Für andere Instrumente Kontrakt oder Tickwert in Kontowährung prüfen. USD 10 nicht auf Yen-Paare, Gold oder Indizes übertragen.
6. Brutto 2:1 ist netto weniger
Bei 0.44 Lots ergeben 20 Pips USD 88.00 Bruttoverlust und 40 Pips USD 176.00 Bruttogewinn. Kommission: USD 3.08; Stop-Slippage-Puffer: USD 8.80. Angenommen werden daher USD 99.88 Nettoverlust oder USD 172.92 Nettogewinn, ohne Swap und ohne Slippage am Ziel.
Das Nettoverhältnis beträgt etwa 1.73:1 bei weiterhin 2:1 Kursabstand. Dies ist eine Szenariorechnung, keine Verlustgrenze. Gaps, Währungsumrechnung, Finanzierung, Gebühren und stärkere Slippage verändern Ergebnisse. Nach dem Trade anhand tatsächlicher Ausführungen nachrechnen.
net_win / net_loss = 172.92 / 99.88 ≈ 1.73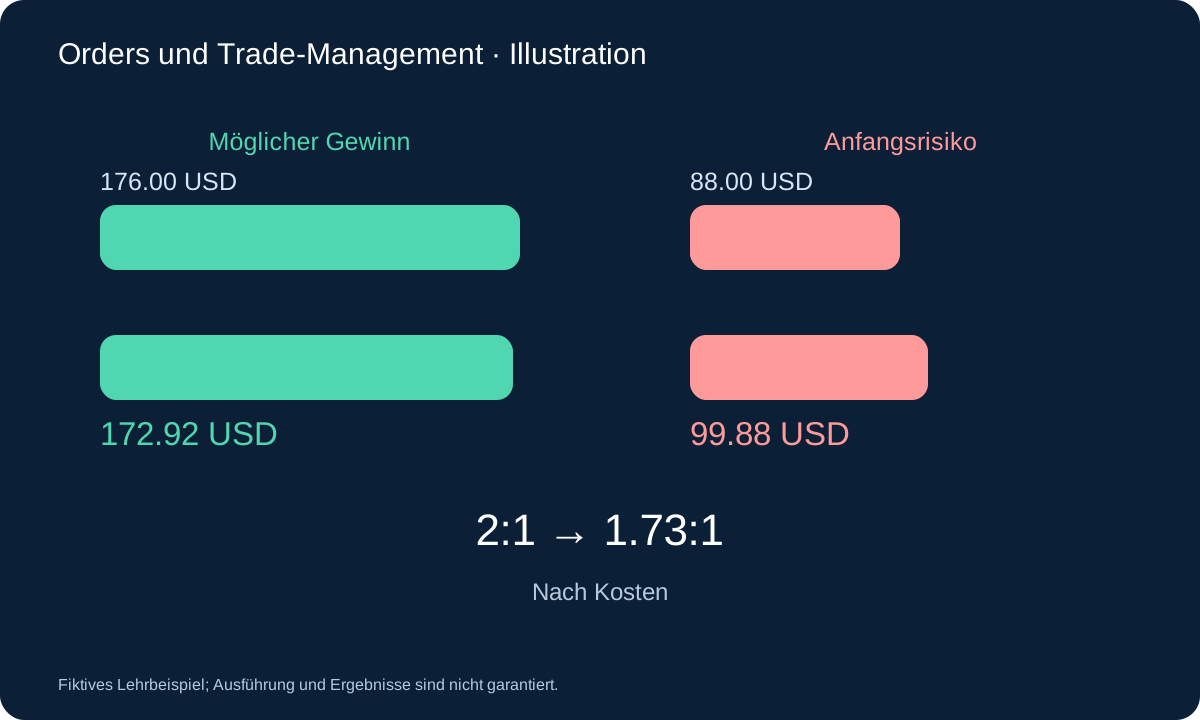
7. Die Verlustschätzung vorab belasten
Einstieg, 20-Pip-Stop, Pipwert USD 10 und Roundtrip-Provision USD 7 je Lot bleiben gleich. Nur die nachteilige Stop-Slippage verändert sich. Die Zeilen sind alternative Szenarien desselben Trades. Ein Zuschlag von 2 Pips ist eine Annahme, keine vom Broker garantierte Obergrenze.
| Nachteilige Stop-Slippage | Nettoverlust bei 0.44 Lot | Zum Budget von USD 100 |
|---|---|---|
| 0 pips | 91.08 USD | Im Budget |
| 2 pips | 99.88 USD | Im Budget |
| 8 pips | 126.28 USD | Budget überschritten |
Bei 8 Pips Zuschlag beträgt die Schätzung je Lot USD 287. Vor Einstieg neu berechnet passen 0.34 Lot mit USD 97.58 geschätztem Verlust. Das rechtfertigt kein nachträgliches Aufweiten des Stops. Ist das Mindestlot zu groß, passt der Trade nicht ins Budget. Zusätzliche freie Margin behebt keine überhöhte Verlustschätzung.
8. Das Verhältnis liefert keine Trefferwahrscheinlichkeit
Bei konstantem Gewinn W und Verlust L gilt für den Erwartungswert null: p = L / (W + L). +2R/−1R benötigt brutto 33.3%; USD 172.92 gegenüber USD 99.88 etwa 36.6%. Daraus folgt keine tatsächliche Trefferquote der Strategie.
Reale Ausstiege und Kosten schwanken. Bewerten Sie die Verteilung der Nettoergebnisse. R braucht eine feste Definition: Kursrisiko, geschätzter Nettoverlust und Budget sind verschiedene Nenner. Nach einer Teilschließung den ursprünglichen Nenner nicht nachträglich verkleinern, um Ergebnisse besser darzustellen.
p_break_even = 99.88 / (172.92 + 99.88) ≈ 36.6%9. Den Auszahlungswert mit einer Verteilung verbinden
Angenommen, 50 Ergebnisse hätten jeweils USD 172.92 Nettogewinn oder USD 99.88 Nettoverlust. Zwanzig Gewinne und dreißig Verluste ergeben 20 × 172.92 − 30 × 99.88 = USD 462.00. Fünfzehn Gewinne und fünfunddreißig Verluste ergeben 15 × 172.92 − 35 × 99.88 = −USD 902.00. Stop und Ziel sind identisch; die Ergebnisverteilung unterscheidet sich. Das Kursverhältnis liefert diese Verteilung nicht.
Dies ist Lehrarithmetik, keine Schätzung künftiger Rendite, Abhängigkeiten oder Sicherheit. Reale Ergebnisse enthalten variable Ausstiege und außergewöhnliche Verluste. Vor dem Senden Kurs, Kosten, abgerundetes Volumen und angenommenen Schutz prüfen. Danach Nettoergebnis und Schätzung abgleichen und den ursprünglichen Nenner beibehalten. Beurteilung erfordert eine ganze Serie und unberührte Validierungsdaten.
10. Fehlende Absicherung ausdrücklich behandeln
Prüfen Sie Mindestabstand, Tickraster, Volumenschritt, Handelsmöglichkeit und Serverantwort. Senden beweist keine Stop-Annahme. Bei Ablehnung nach Eröffnung braucht der EA einen vorher festgelegten Ablauf, etwa sofortiges Schließen versuchen und alarmieren. Unbegrenzte Wiederholungen ersetzen keine Risikoregel.
Ein gewöhnlicher Stop Loss kann bei einem Gap schlechter ausgeführt werden. Auch lokale Notausstiege benötigen Verbindung und Ausführungsmöglichkeit. Ein weiter entfernter Stop erhöht das Risiko; die gesamte offene Exposition ist neu zu bewerten. Margin und Hebel ersetzen diese Rechnung nicht.
11. Stop und Ziel gemeinsam validieren
Vergleichen Sie vollständige Regeln auf denselben chronologisch getrennten Daten inklusive Spread, Kommission, Finanzierung und realistischer Ausführung. Erfassen Sie Stops, Ziele, Zeitausstiege, abgelehnte Absicherung und unklare Kerzen. OHLC zeigt bei Berührung beider Niveaus nicht die Reihenfolge.
Prüfen Sie Nettoerwartungswert, Drawdown, Extremverluste, Stichprobe und benachbarte Einstellungen. Entfernte Ziele können Trefferquote senken und Haltezeit verlängern; enge Stops erhöhen relative Kosten. Auf unberührten Daten bestätigen und anschließend unverändert vorwärts testen, statt nach jedem Verlust nachzujustieren.
Fragen
Garantiert der Stop das Verlustbudget?
Nein. Gaps, Slippage, fehlende Handelsmöglichkeit oder abgelehnte Absicherung können höhere Verluste verursachen. Die Puffer sind Rechenannahmen, keine Garantien.
Muss ich das Ziel ständig auf 2:1 verschieben?
Diese Regel muss vor dem Test feststehen. Verschieben verändert Ausstieg, Haltezeit und Ergebnisse. Das Anfangsverhältnis muss nicht laufend wiederhergestellt werden.
Quellen und Geltungsbereich
MetaQuotes beschreibt Ausstiegsmechanik und Abstandsgrenzen. Berechnungen, Kostenannahmen und Validierung sind eigene Lehrbeispiele. Sie bestimmen weder einen persönlich geeigneten Risikoanteil noch profitable Einstellungen.
Fiktives Lehrbeispiel; Ausführung und Ergebnisse sind nicht garantiert.