

Cette configuration associe un nouveau passage de zéro de TRIX(15) à un prix du côté requis de l’EMA(50). La simulation fixe de 2024 a produit 26 transactions et 5.523 R après l’hypothèse de coûts de base. Le résultat est positif dans cet échantillon rétrospectif précis, avec des limites de validation substantielles. Toutes les transactions, les règles complètes et la provenance des cotations originales sont disponibles ci-dessous.
1. Une hypothèse de momentum fixe et son résultat
L’hypothèse est qu’un nouveau retournement du momentum à triple lissage, soutenu par le prix relatif à l’EMA(50), peut repérer une continuation. Un oscillateur positif ne donne pas une nouvelle entrée à chaque bougie. Cette étude rétrospective USD/JPY fixe croisement, filtre, stop et sorties avant le calcul. Aucune recherche de paramètres ni modification après observation du résultat n’a été effectuée.
2. Des prix réels et des horaires de bougies explicites
La source comprend 405 411 enregistrements USD/JPY à la minute, de décembre 2023 à décembre 2024. Décembre 2023 fournit l’historique préalable. CET/CEST est converti en UTC, décalage d’été inclus. Les groupes H4 réunissent les horodatages dans (fin − 4 heures, fin] et finissent à 00:00, 04:00, 08:00, 12:00, 16:00 et 20:00 UTC. Aucun prix absent n’est ajouté ; les groupes courts d’ouverture ou de fermeture restent présents.
3. Calculer TRIX(15) avec des initialisations EMA déclarées
Utilisez trois étages EMA(15) successifs avec α = 2/16. Chacun débute par la moyenne de ses 15 premières entrées disponibles, aux indices 14, 28 et 42. TRIX[t] = 100 × (EMA3[t]/EMA3[t−1] − 1), disponible à partir de l’indice 43. Conservez toute la précision et l’historique. TRIX est une variation en pourcentage de l’EMA3, pas des pips ni un rendement de compte : 0.01 signifie 0.01%. Les prix sources ont deux décimales.
EMA1 = EMA15(Close)
EMA2 = EMA15(EMA1)
EMA3 = EMA15(EMA2)
TRIX[t] = 100 × (EMA3[t] / EMA3[t−1] − 1)
Long cross: TRIX[t−1] ≤ 0 and TRIX[t] > 0
Short cross: TRIX[t−1] ≥ 0 and TRIX[t] < 0
4. Exiger un nouveau passage de zéro
L’achat exige TRIX précédent ≤ 0 et actuel > 0 ; la vente exige précédent ≥ 0 et actuel < 0. Les deux valeurs doivent exister sur des groupes terminés. Une valeur actuelle exactement nulle ne franchit pas zéro. Comparez les valeurs non arrondies, même si l’affichage ressemble à zéro. La ligne de signal EMA(9) de notre guide n’est pas un filtre d’entrée ici.
5. Vérifier le filtre de prix EMA(50) à la clôture du croisement
L’EMA(50) démarre à l’indice 49 avec la moyenne des 50 premières clôtures, puis utilise α = 2/51. Au croisement, l’achat exige clôture > EMA(50), la vente clôture < EMA(50) ; l’égalité rejette. Si ce filtre échoue, abandonnez ce croisement. Un déplacement ultérieur du prix au-delà de la moyenne ne le réactive pas tant que TRIX conserve son signe. Aucun filtre supplémentaire de pente ou du ratio d’efficacité n’est utilisé.
6. Fixer le stop à partir de cinq groupes terminés
À l’achat, L est le plus bas du groupe du croisement et des quatre groupes observés précédents. À la vente, H est le plus haut de cette même fenêtre inclusive. Les niveaux se figent à la clôture du croisement et ne sont plus déplacés. Une seule entrée en attente ou position est autorisée. Ignorez les nouveaux croisements tant qu’une position reste ouverte à la clôture du groupe. Cinq groupes observés ne représentent pas nécessairement vingt heures ininterrompues.
7. Entrer à la prochaine ouverture de minute et définir R
Après confirmation, utilisez l’ouverture du premier enregistrement à la minute du groupe suivant comme entrée de référence E. C’est une approximation, pas une exécution observée du courtier ni le premier tick. Stop long S = L ; stop court S = H. Annulez l’unique tentative si la distance est inférieure à 5 pips ou si le stop est du mauvais côté. R initial = |E − S| ; objectif E + 2R à l’achat ou E − 2R à la vente. Ici, un pip correspond à 0.01 sur USD/JPY.
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. Garder les sorties fixes et traiter l’ordre incertain des prix
Vérifiez chaque minute, celle de l’entrée incluse. Un gap au-delà du stop sort à l’ouverture de cette minute. Un gap favorable au-delà de l’objectif reçoit le prix de l’objectif, sans amélioration supposée. Si les deux niveaux sont touchés dans la même minute, le stop est prioritaire ; sinon utilisez le niveau touché. Après 12 clôtures H4 observées suivant la confirmation, sortez à la prochaine ouverture de minute si la position reste ouverte ; les contrôles de gap stop/objectif sont prioritaires. Les positions restantes sont closes à la dernière cotation utilisée en fin de données.
9. Appliquer des coûts explicites aux prix de référence
La provision de base vaut 1.5 pip par aller-retour plus 0.2 pip par changement de date UTC. Le scénario de stress utilise 3.0 plus 0.5 ; le scénario sans coûts ne déduit rien. Ce sont des provisions illustratives de négociation et de portage, pas des spreads historiques mesurés ni les swaps d’un courtier. Elles réévaluent les mêmes opérations. R net = (pips bruts − provision totale)/distance initiale du stop en pips : une sortie au stop peut perdre plus de 1R.
10. Lire le résultat annuel après coûts
L’évaluation couvre les groupes UTC terminés disponibles en 2024 jusqu’au 2024-12-31 20:00 UTC. Il y a 26 opérations. Avec les coûts de base : 5.523 R, 438.8 pips nets et un facteur de profit en R de 1.650. Le recul maximal sur opérations closes est 2.096 R. Le résultat est positif dans cet échantillon rétrospectif précis, avec des limites de validation substantielles. Ces résultats simulés sur prix de référence ne représentent pas le rendement d’un compte réel.
| Scénario | Sans provision | Provision de base | Provision de stress |
|---|---|---|---|
| Opérations | 26 | 26 | 26 |
| Réussite nette (%) | 53.8 | 53.8 | 53.8 |
| Pips nets | 488.0 | 438.8 | 384.5 |
| R net | 6.303 | 5.523 | 4.691 |
| Facteur de profit (R) | 1.772 | 1.650 | 1.529 |
| Recul sur opérations closes (R) | 2.000 | 2.096 | 2.197 |
11. Comparer les semestres sans réajuster
Le premier semestre compte 12 opérations et 3.657 R après coûts de base ; le second, 14 et 1.866 R. Le classement dépend de la date d’entrée. Réglages et sorties restent inchangés. Ce sont des segments descriptifs rétrospectifs, pas une validation prospective ou sur des données réellement inconnues. Aucun rendement annualisé n’en est déduit.
| Période d’entrée | Janvier–juin | Juillet–décembre |
|---|---|---|
| Opérations | 12 | 14 |
| Réussite nette (%) | 58.3 | 50.0 |
| Pips nets | 145.2 | 293.6 |
| R net | 3.657 | 1.866 |
| Facteur de profit (R) | 2.124 | 1.356 |
| Recul sur opérations closes (R) | 1.491 | 2.096 |
12. Examiner la première opération du premier semestre
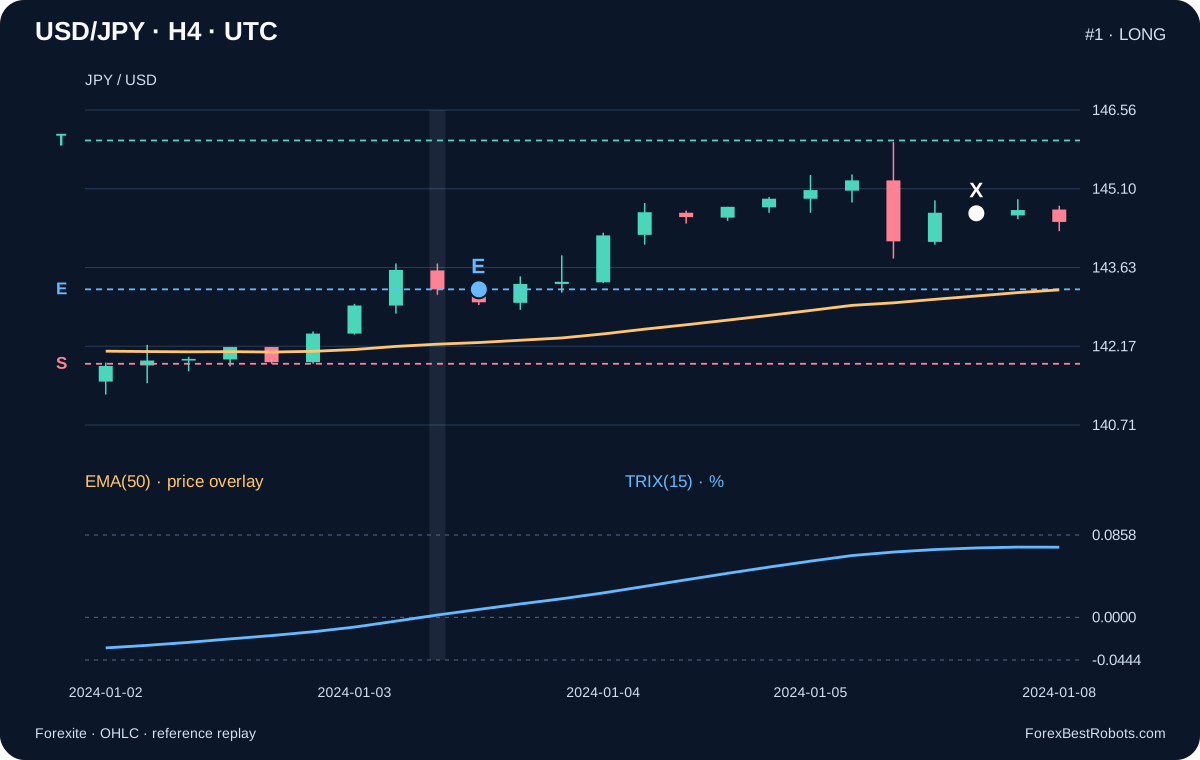
Opération 1 : Achat. Le groupe de préparation se termine à 2024-01-03 20:00 UTC, le groupe de confirmation à 2024-01-03 20:00 UTC. Entrée de référence 143.23 à 2024-01-03 20:01 UTC, stop 141.85, objectif 145.99, risque initial 138 pips. Sortie 144.64 à 2024-01-05 20:01 UTC ; résultat net de base 1.008 R. C’est la première opération du semestre, retenue indépendamment de son résultat. Les horaires identifient des enregistrements à la minute, pas des instants exacts d’exécution.
13. Examiner la première opération du second semestre
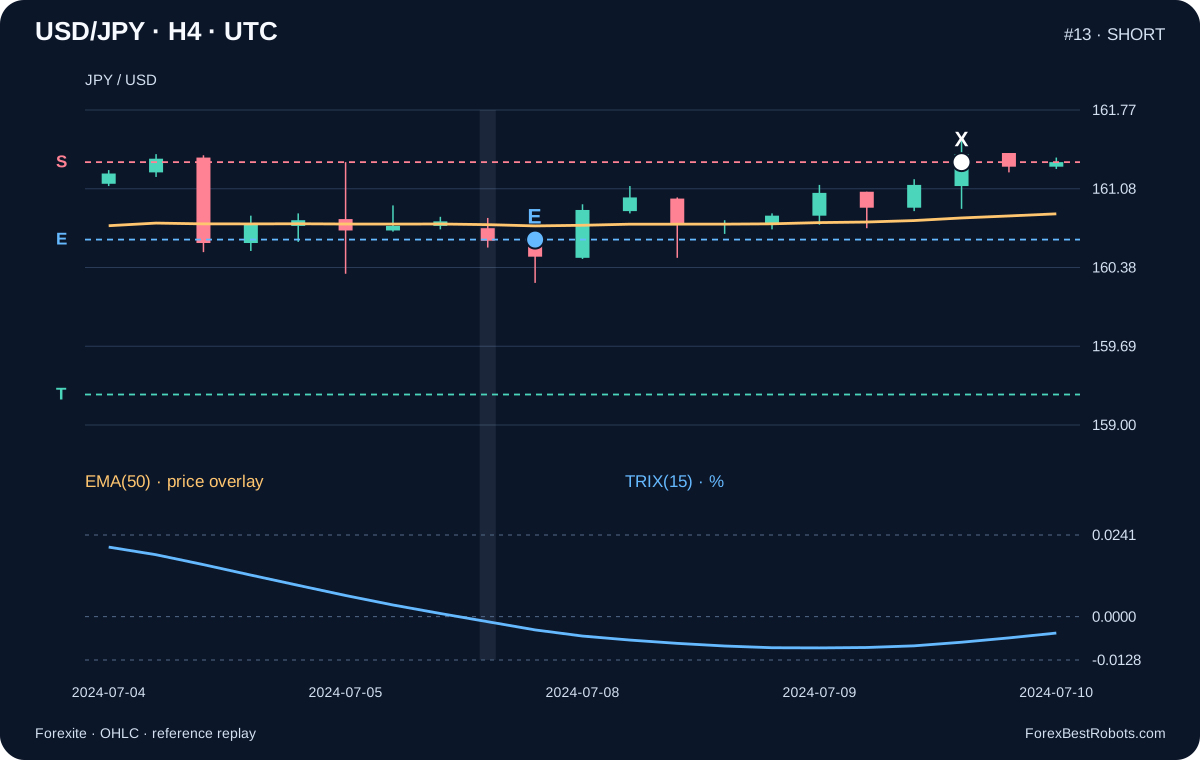
Opération 13 : Vente. Le groupe de préparation se termine à 2024-07-08 00:00 UTC, le groupe de confirmation à 2024-07-08 00:00 UTC. Entrée de référence 160.63 à 2024-07-08 00:01 UTC, stop 161.31, objectif 159.27, risque initial 68 pips. Sortie 161.31 à 2024-07-09 14:52 UTC ; résultat net de base −1.025 R. Les règles sont identiques. Le CSV contient toutes les opérations, pertes et sorties temporelles comprises.
14. Examinez une transaction à la fois
Choisissez une transaction historique, puis comparez les hypothèses de coûts. Le graphique et le résumé concernent la transaction sélectionnée.
Le numéro, la date d’entrée et le sens identifient l’exemple. Utilisez la liste ou Précédente / Suivante.
- Enregistrement d’entrée (UTC)
- —
- Enregistrement de sortie (UTC)
- —
- Entrée de référence E
- —
- Stop fixe S
- —
- Objectif fixe T
- —
- Sortie simulée X
- —
Seule la déduction des coûts change. L’entrée, la sortie et les règles restent identiques.
- Avant coûts
- —
- Coûts
- —
- Après coûts
- —
— R
Les trois valeurs principales sont en pips. Le R net utilise la distance initiale au stop de cette transaction.
Afficher le détail du calcul
- Sens
- —
- Clôture de préparation (UTC)
- —
- Clôture de confirmation (UTC)
- —
- Distance initiale du stop (pips)
- —
- Changements de date UTC
- —
- Motif de sortie
- —
- Résultat annuel net (R)
- —
- Facteur de profit annuel (R)
- —
- Recul maximal sur opérations closes (R)
- —
Calcul du résultat
Bougies de cotations historiques réelles ; une bougie H4 complète peut inclure des prix postérieurs à une sortie simulée à l’intérieur de celle-ci. Il s’agit de simulations à prix de référence avec des coûts illustratifs.
15. Séparer R normalisé du risque du compte
R normalise chaque résultat par la distance brute initiale jusqu’au stop. Le facteur de profit et le recul utilisent les résultats en R, pas les pips bruts. Le recul sur opérations closes omet les fluctuations latentes et la pression sur la marge. Le calcul de la taille d’une position nécessite aussi la taille du contrat, la conversion des devises, les coûts et les contraintes d’exécution. Un stop de référence de 1R ne plafonne pas une perte sur gap et ne garantit aucun pourcentage du compte.
16. Vérifier les limites et reproduire avant d’adapter
Les données ne fournissent ni paire Bid/Ask vérifiée, ni séquence de ticks, profondeur ou exécutions du courtier. Le stop prioritaire traite prudemment l’ambiguïté intraminute du modèle, sans reconstituer le parcours réel. La provision calendaire n’est pas le barème de financement d’un courtier. Un an et une paire ne suffisent pas pour établir la robustesse. Reproduisez les règles figées, puis testez des historiques plus longs, d’autres sources, des coûts variables et une période réellement séparée avant de modifier les paramètres.
Questions fréquentes
Une valeur TRIX positive ouvre-t-elle un nouvel achat ?
Non. Il faut un nouveau passage de TRIX précédent ≤ 0 à actuel > 0, avec la clôture du même groupe strictement au-dessus de l’EMA(50). L’entrée utilise la prochaine ouverture de minute disponible.
Un croisement rejeté devient-il valide si le prix dépasse ensuite l’EMA(50) ?
Non. L’échec du filtre de prix élimine ce croisement. Un groupe ultérieur doit produire son propre nouveau passage de zéro admissible ; conserver un TRIX positif ou négatif ne suffit pas.
S’agit-il d’exécutions historiques réelles du courtier ?
Non. La source est une série OHLC de cotations à la minute. Les entrées et sorties suivent une simulation sur prix de référence, avec hypothèses explicites sur les gaps et l’ordre intraminute, et coûts illustratifs.
Un résultat positif démontre-t-il un avantage de trading ?
Non. Des résultats rétrospectifs fixes sur une paire et un an nécessitent plus d’historique, d’autres sources, des coûts réalistes et une validation réellement séparée.
Données, horaires et reproductibilité
Source : 397 archives quotidiennes Forexite MetaStock, du 2023-12-01 au 2024-12-31. SHA-256 et CRC des originaux ont été vérifiés avant extraction. Les enregistrements USD/JPY conservent l’horaire source, le décalage CET/CEST et les OHLC originaux à deux décimales. Les groupes H4 utilisent première ouverture, plus haut, plus bas et dernière clôture.
L’extraction contient 405 411 minutes et 1 747 groupes H4, historique préalable inclus ; 1 618 groupes appartiennent à l’évaluation. Le premier groupe tronqué par la limite source et ceux après la fin déclarée sont omis. Aucun prix absent ou de week-end n’est ajouté. 0 sorties ont nécessité la règle du stop prioritaire dans une même minute.
Le téléchargement inclut les minutes utilisées, les bougies agrégées, chaque opération et événement, le protocole figé et son empreinte, les URL et empreintes sources, le code de simulation et un vérificateur séparé. Les semestres sont classés par date d’entrée. Reproduire un calcul est distinct de valider un avantage exploitable.
- Prix H4, TRIX et étages EMA, dont EMA(50) (CSV)
- Toutes les opérations de référence et scénarios de coûts (CSV)
- Minutes, règles figées et code de reproduction (ZIP)