

Esta configuração combina um novo cruzamento do zero do TRIX(15) com o preço do lado exigido da EMA(50). A simulação fixa de 2024 produziu 26 operações e 5.523 R após a hipótese de custo base. O resultado é positivo nesta amostra retrospectiva específica, com limitações relevantes de validação. Todas as operações, as regras completas e a origem das cotações estão disponíveis abaixo.
1. Uma hipótese fixa de momentum e seu resultado
A hipótese é que uma nova virada do momentum com suavização tripla, apoiada pelo preço em relação à EMA(50), possa identificar continuação. Um oscilador positivo não representa nova entrada a cada candle. Este estudo retrospectivo USD/JPY fixa cruzamento, filtro, stop e saídas antes do cálculo. Não houve busca de parâmetros melhores nem mudança após conhecer o resultado.
2. Preços reais e horários declarados dos candles
A fonte contém 405.411 registros de um minuto USD/JPY de dezembro de 2023 a dezembro de 2024. Dezembro de 2023 fornece histórico anterior. CET/CEST é convertido para UTC, incluindo o horário de verão. Os grupos H4 contêm horários em (fim − 4 horas, fim] e terminam às 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Preços ausentes não são preenchidos; grupos curtos de abertura ou fechamento permanecem.
3. Calcule TRIX(15) com inicializações EMA declaradas
Use três estágios consecutivos EMA(15) com α = 2/16. Cada estágio começa com a média dos primeiros 15 dados disponíveis, nos índices 14, 28 e 42. TRIX[t] = 100 × (EMA3[t]/EMA3[t−1] − 1), disponível a partir do índice 43. Preserve a precisão completa e todo o histórico anterior. TRIX é a variação percentual da EMA3, não pips ou retorno da conta: 0.01 significa 0.01%. Os preços originais têm duas casas decimais.
EMA1 = EMA15(Close)
EMA2 = EMA15(EMA1)
EMA3 = EMA15(EMA2)
TRIX[t] = 100 × (EMA3[t] / EMA3[t−1] − 1)
Long cross: TRIX[t−1] ≤ 0 and TRIX[t] > 0
Short cross: TRIX[t−1] ≥ 0 and TRIX[t] < 0
4. Exija um novo cruzamento do zero
Compra exige TRIX anterior ≤ 0 e atual > 0; venda exige anterior ≥ 0 e atual < 0. As duas leituras devem existir em grupos concluídos. O valor atual igual a zero não cruza. Compare números sem arredondar, mesmo quando a exibição parece zero. A linha de sinal EMA(9) do nosso guia não é um filtro de entrada nesta estratégia.
5. Verifique o filtro EMA(50) no fechamento do cruzamento
EMA(50) começa no índice 49 com a média dos primeiros 50 fechamentos; depois usa α = 2/51. No cruzamento, compra exige fechamento > EMA(50), venda fechamento < EMA(50); a igualdade rejeita. Se o filtro falhar, descarte esse cruzamento. Um movimento posterior do preço além da média não o reativa enquanto TRIX mantém seu sinal. Não se usa filtro adicional de inclinação ou razão de eficiência.
6. Fixe o stop com cinco grupos concluídos
Na compra, registre como L a menor mínima do grupo do cruzamento e dos quatro grupos observados anteriores. Na venda, H é a maior máxima da mesma janela inclusiva. Os níveis se fixam no fechamento do cruzamento e não mudam depois. Só se permite uma entrada pendente ou posição. Ignore novos cruzamentos enquanto uma posição permanecer aberta no fechamento do grupo. Cinco grupos observados não equivalem necessariamente a vinte horas contínuas.
7. Entrar na próxima abertura de minuto e definir R
Após a confirmação, use a abertura do primeiro registro de um minuto do grupo seguinte como entrada de referência E. É uma aproximação, não uma execução observada da corretora ou o primeiro tick. Stop de compra S = L; de venda S = H. Cancele a única tentativa se a distância for inferior a 5 pips ou o stop estiver do lado errado. R inicial = |E − S|; alvo E + 2R na compra ou E − 2R na venda. Aqui, um pip equivale a 0.01 em USD/JPY.
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. Manter saídas fixas e tratar a sequência incerta
Verifique cada minuto, incluindo o de entrada. Um gap além do stop sai na abertura desse minuto. Um gap favorável além do alvo recebe o preço do alvo, sem melhora presumida. Se os dois níveis forem tocados no mesmo minuto, atribua o stop primeiro; caso contrário, o nível tocado. Após 12 fechamentos H4 observados seguintes à confirmação, saia na próxima abertura de minuto se ainda houver posição; verificações de gaps de stop/alvo vêm primeiro. No fim dos dados, feche as posições restantes pela última cotação utilizada.
9. Aplicar custos transparentes aos preços de referência
A hipótese base é 1.5 pip por operação completa mais 0.2 pip por mudança de data UTC. O estresse usa 3.0 mais 0.5; o cenário sem custos não deduz nada. São hipóteses ilustrativas de negociação e manutenção, não spreads históricos medidos nem swaps da corretora. Reavaliam as mesmas operações. R líquido = (pips brutos − custo total)/distância inicial do stop em pips; uma saída pelo stop pode perder mais de 1R.
10. Ler o resultado anual após custos
A avaliação cobre os grupos UTC concluídos disponíveis de 2024 até 2024-12-31 20:00 UTC. São 26 operações. Com custos base: 5.523 R, 438.8 pips líquidos e fator de lucro baseado em R de 1.650. A queda máxima de operações encerradas é 2.096 R. O resultado é positivo nesta amostra retrospectiva específica, com limitações relevantes de validação. São resultados simulados de preços de referência, não retorno de uma conta real.
| Cenário | Sem custos hipotéticos | Custos base | Custos de estresse |
|---|---|---|---|
| Operações | 26 | 26 | 26 |
| Acertos líquidos (%) | 53.8 | 53.8 | 53.8 |
| Pips líquidos | 488.0 | 438.8 | 384.5 |
| R líquido | 6.303 | 5.523 | 4.691 |
| Fator de lucro (R) | 1.772 | 1.650 | 1.529 |
| Queda de operações encerradas (R) | 2.000 | 2.096 | 2.197 |
11. Comparar os semestres sem reajustar
O primeiro semestre tem 12 operações e 3.657 R após custos base; o segundo, 14 e 1.866 R. A classificação usa a data de entrada. Ajustes e saídas permanecem iguais. São segmentos descritivos de um teste retrospectivo, não validação prospectiva ou com dados realmente desconhecidos. Não se deduz retorno anualizado.
| Período da entrada | Janeiro–junho | Julho–dezembro |
|---|---|---|
| Operações | 12 | 14 |
| Acertos líquidos (%) | 58.3 | 50.0 |
| Pips líquidos | 145.2 | 293.6 |
| R líquido | 3.657 | 1.866 |
| Fator de lucro (R) | 2.124 | 1.356 |
| Queda de operações encerradas (R) | 1.491 | 2.096 |
12. Examinar a primeira operação do primeiro semestre
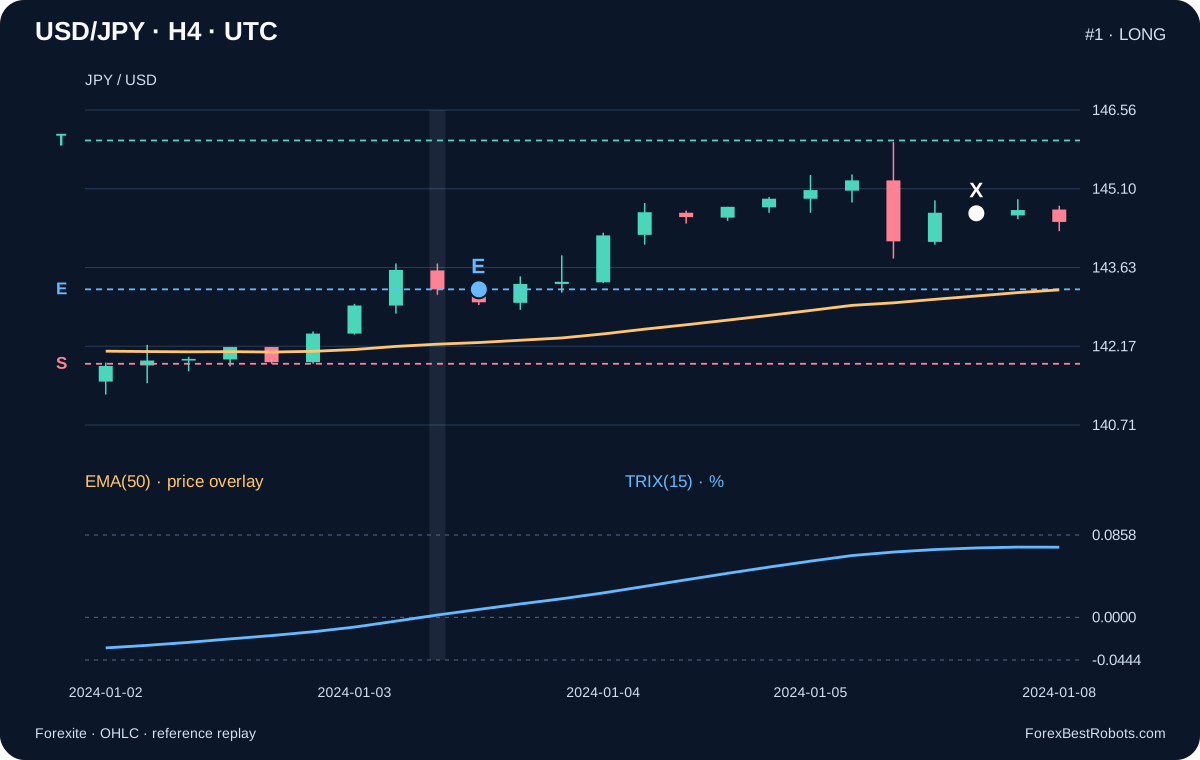
Operação 1: Compra. O grupo de preparação termina em 2024-01-03 20:00 UTC; o grupo de confirmação, em 2024-01-03 20:00 UTC. Entrada de referência 143.23 em 2024-01-03 20:01 UTC, stop 141.85, alvo 145.99, risco inicial 138 pips. Saída 144.64 em 2024-01-05 20:01 UTC; resultado líquido base 1.008 R. É a primeira entrada do semestre, escolhida independentemente do resultado. Os horários identificam registros de minuto, não instantes exatos de execução.
13. Examinar a primeira operação do segundo semestre
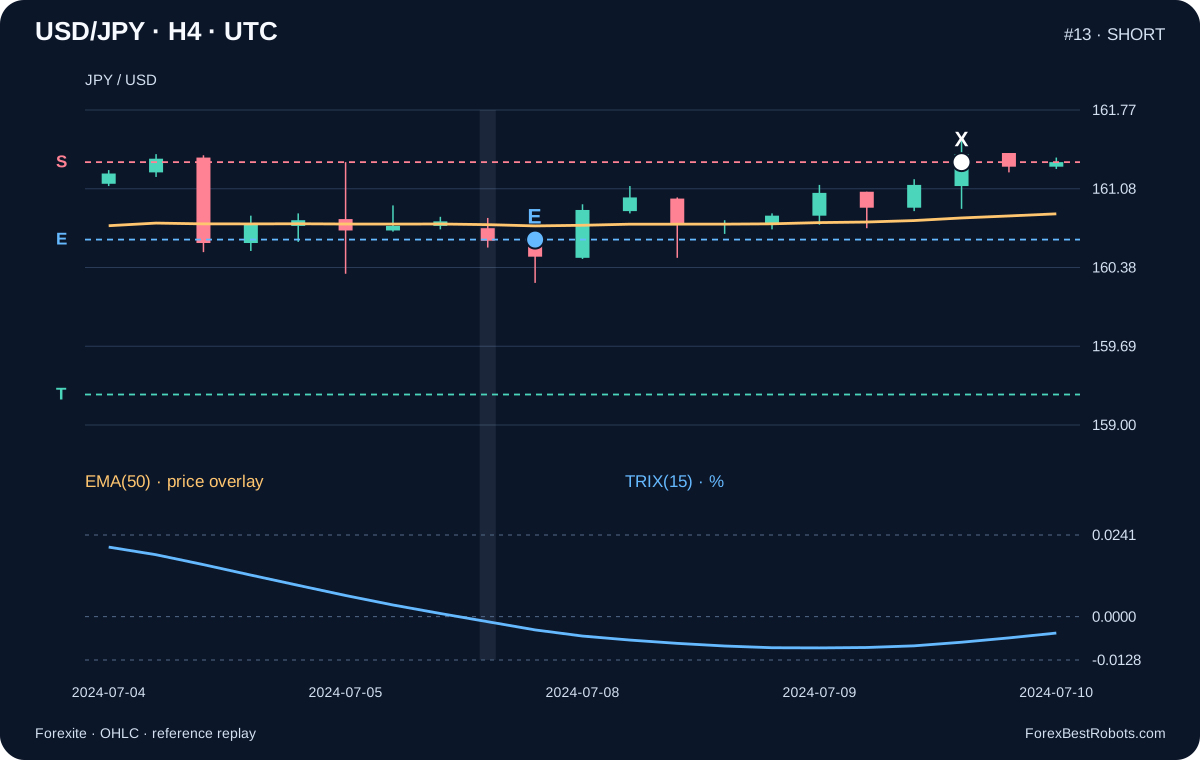
Operação 13: Venda. O grupo de preparação termina em 2024-07-08 00:00 UTC; o grupo de confirmação, em 2024-07-08 00:00 UTC. Entrada de referência 160.63 em 2024-07-08 00:01 UTC, stop 161.31, alvo 159.27, risco inicial 68 pips. Saída 161.31 em 2024-07-09 14:52 UTC; resultado líquido base −1.025 R. As regras são as mesmas. O CSV inclui todas as operações, perdas e saídas por tempo.
14. Examine uma operação por vez
Escolha uma operação histórica e depois compare as hipóteses de custos. O gráfico e o resumo correspondem à operação selecionada.
O número, a data de entrada e a direção identificam o exemplo. Use a lista ou Anterior / Próxima.
- Registro de entrada (UTC)
- —
- Registro de saída (UTC)
- —
- Entrada de referência E
- —
- Stop fixo S
- —
- Alvo fixo T
- —
- Saída simulada X
- —
Muda apenas a dedução dos custos. Entrada, saída e regras continuam iguais.
- Antes dos custos
- —
- Custos
- —
- Após os custos
- —
— R
Os três valores principais estão em pips. O R líquido usa a distância inicial até o stop desta operação.
Mostrar detalhes do cálculo
- Direção
- —
- Fechamento da preparação (UTC)
- —
- Fechamento de confirmação (UTC)
- —
- Distância inicial do stop (pips)
- —
- Mudanças de data UTC
- —
- Motivo de saída
- —
- Resultado líquido anual (R)
- —
- Fator de lucro anual (R)
- —
- Queda máxima de operações encerradas (R)
- —
Cálculo do resultado
Candles de cotações históricas reais; um candle H4 completo pode incluir preços posteriores a uma saída simulada dentro dele. São simulações a preços de referência com custos ilustrativos.
15. Separar R normalizado do risco da conta
R normaliza cada resultado pela distância bruta inicial até o stop. Fator de lucro e queda usam resultados em R, não pips brutos. A queda de operações encerradas não captura oscilações não realizadas nem pressão de margem. O cálculo do tamanho da posição também exige tamanho do contrato, conversão cambial, custos e limites de execução. Um stop de referência de 1R não limita perdas por gap nem garante um percentual da conta.
16. Verificar limites e reproduzir antes de adaptar
Os registros não fornecem Bid/Ask verificados, sequência de ticks, profundidade ou execuções da corretora. Stop primeiro trata conservadoramente a ambiguidade intraminuto do modelo, sem reconstruir o percurso real. A hipótese por data não é a tabela de financiamento da corretora. Um ano e um par não estabelecem robustez. Reproduza as regras fixas e teste históricos maiores, outras fontes, custos variáveis e um período realmente separado antes de considerar mudanças.
Perguntas frequentes
Uma leitura positiva de TRIX abre uma compra nova?
Não. É preciso um novo cruzamento de TRIX anterior ≤ 0 para atual > 0, com o fechamento do mesmo grupo estritamente acima da EMA(50). A entrada usa a próxima abertura de minuto disponível.
Um cruzamento descartado se torna válido se o preço superar EMA(50) depois?
Não. A falha do filtro descarta esse cruzamento. Um grupo posterior precisa de seu próprio novo cruzamento do zero elegível; manter TRIX positivo ou negativo não basta.
São execuções históricas reais da corretora?
Não. A fonte é OHLC de cotações de minuto. Entradas e saídas seguem uma simulação declarada de preços de referência, com hipóteses explícitas para gaps e sequência intraminuto, além de custos ilustrativos.
Uma amostra positiva comprova a estratégia?
Não. Resultados retrospectivos fixos em um par e um ano precisam de mais histórico, outras fontes, custos realistas e validação realmente separada.
Dados, horários e reprodução
Fonte: 397 arquivos diários Forexite MetaStock, de 2023-12-01 a 2024-12-31. SHA-256 e CRC originais foram verificados antes da extração. Os registros USD/JPY preservam hora original, deslocamento CET/CEST e OHLC com duas casas decimais. H4 usa primeira abertura, máxima, mínima e último fechamento.
A extração contém 405.411 registros de minuto e 1.747 grupos H4 com histórico inicial; 1.618 grupos entram na avaliação. Omitem-se o primeiro grupo cortado pelo início da fonte e grupos após o fim declarado. Não se inserem preços ausentes ou de fim de semana. 0 saídas exigiram a regra de stop primeiro no mesmo minuto.
O download contém minutos usados, candles agregados, toda operação e evento, protocolo fixo e hash, URLs e hashes de origem, simulador e verificador separado. As operações são agrupadas por semestre conforme a data de entrada. Reproduzir um cálculo é diferente de validar uma vantagem negociável.
- Preços H4, TRIX e estágios EMA incluindo EMA(50) (CSV)
- Todas as operações de referência e cenários de custos (CSV)
- Minutos, regras fixas e código de reprodução (ZIP)