

Un stop fixe une condition de sortie, pas une perte maximale garantie. Un objectif ne donne pas sa probabilité d’être atteint. Nous relions ces niveaux aux prix exécutables, au volume et aux coûts ; tous les chiffres sont des hypothèses pédagogiques fictives.
1. Définir l’invalidation avant le volume
Précisez ce qui invalide l’idée : niveau structurel, distance de volatilité ou règle fixe. Distinguez le Stop Loss accepté par le serveur d’une sortie EA après clôture de bougie. Cette dernière peut laisser le prix dépasser largement le seuil avant d’agir.
Choisissez séparément l’objectif selon une référence ou un multiple annoncé. Sans espace suffisant, écartez l’entrée plutôt que de rapprocher le stop pour afficher un beau ratio. Fixez les niveaux initiaux avant l’entrée et consignez chaque modification comme une nouvelle décision.
2. Employer le côté exécutable
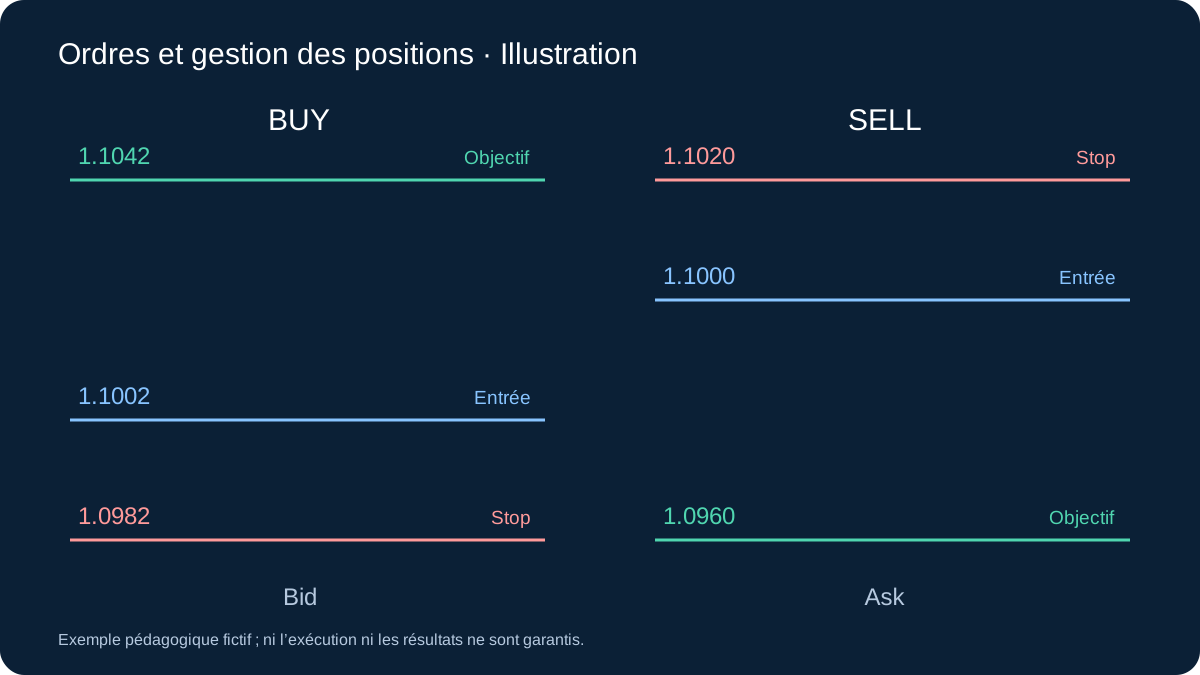
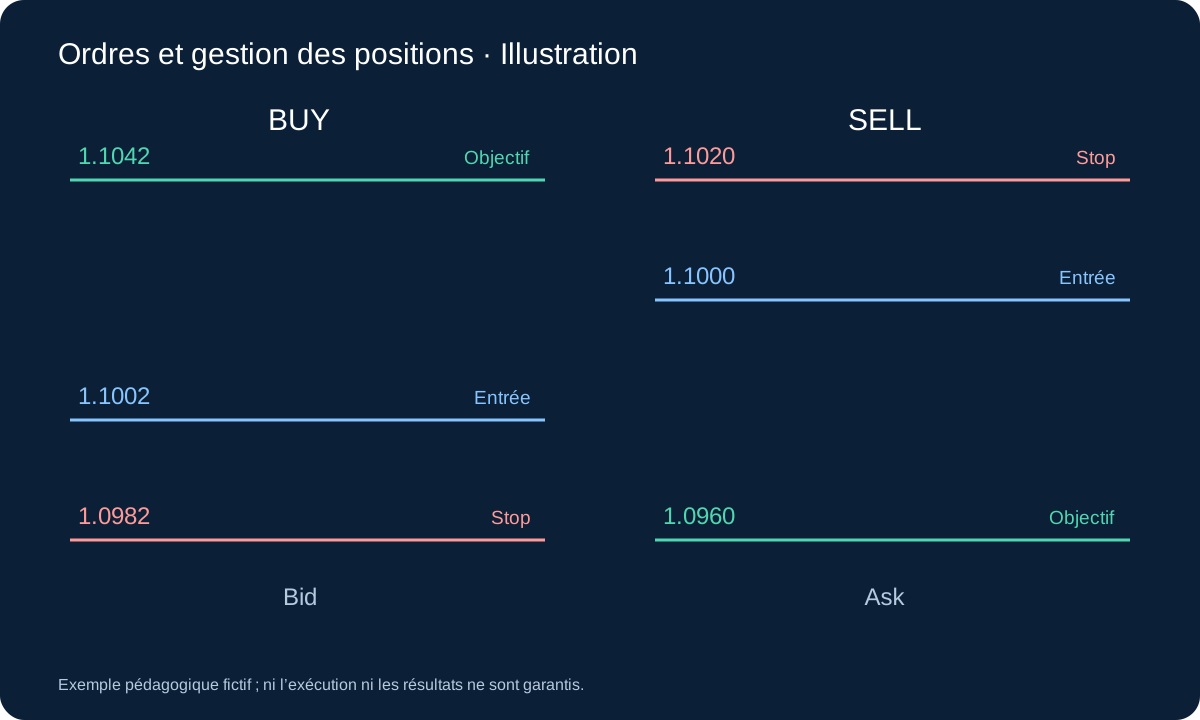
BUY entre à Ask et sort à Bid, avec stop initial généralement dessous et objectif dessus. SELL entre à Bid et sort à Ask, avec stop au-dessus et objectif dessous. Un stop protecteur ultérieur peut dépasser le prix d’entrée.
BUY exécuté à Ask 1.1002, stop Bid 1.0982 et objectif Bid 1.1042 : risque de 20 pips et gain potentiel de 40 pips. Les distances partent déjà de l’entrée exécutable ; ne rajoutez pas le spread d’ouverture. Mesurer depuis le Bid initial donnerait une autre distance.
3. Calculer séparément le cas SELL
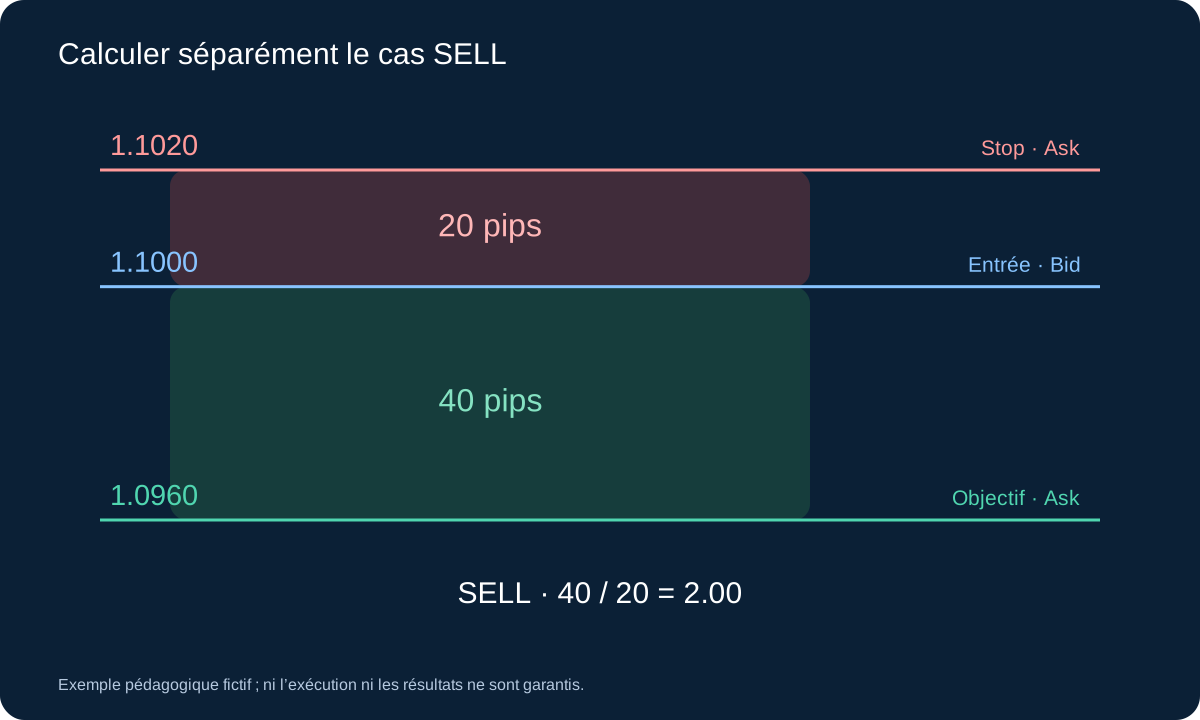
Supposons un SELL exécuté à Bid 1.1000 avec Ask 1.1002. Stop Ask 1.1020 et cible Ask 1.0960 donnent un risque de (1.1020 − 1.1000) / 0.0001 = 20 pips et un objectif distant de (1.1000 − 1.0960) / 0.0001 = 40 pips. Le stop est au-dessus, le gain potentiel en dessous. Clôturer immédiatement sur Ask coûterait déjà 2 pips avant commission.
À spread constant de 2 pips, Bid 1.0960 ne touche pas encore la cible Ask : Ask serait 1.0962. Ask 1.0960 correspondrait à Bid 1.0958. Avec les mêmes hypothèses de prix exacts et de frais, le calcul monétaire égale celui du BUY. Un autre parcours Ask ou prix exécuté change le résultat ; la symétrie visuelle ne prouve pas l’exécution historique.
4. Dimensionner à partir du budget de perte
Hypothèses : EURUSD, compte USD, 100,000 EUR par lot, USD 10 par pip et par lot, fonds propres USD 10,000, budget illustratif de 1%, soit USD 100. Pour une autre devise de compte, convertissez la valeur du pip au taux contemporain approprié et vérifiez le contrat.
Ajoutez USD 7 de commission aller-retour par lot et 2 pips de glissement défavorable au stop, soit USD 20. Perte estimée : 20 × 10 + 7 + 20 = USD 227 par lot. Avec un pas de 0.01, arrondissez 100 / 227 vers le bas : 0.44 lot donne USD 99.88, contre USD 102.15 à 0.45.
Consulter le guide du dimensionnement et de la conversion monétaire.
loss_per_lot = 20 × 10 + 7 + 2 × 10 = 227 USD; lots = floor((100 / 227) / 0.01) × 0.01 = 0.44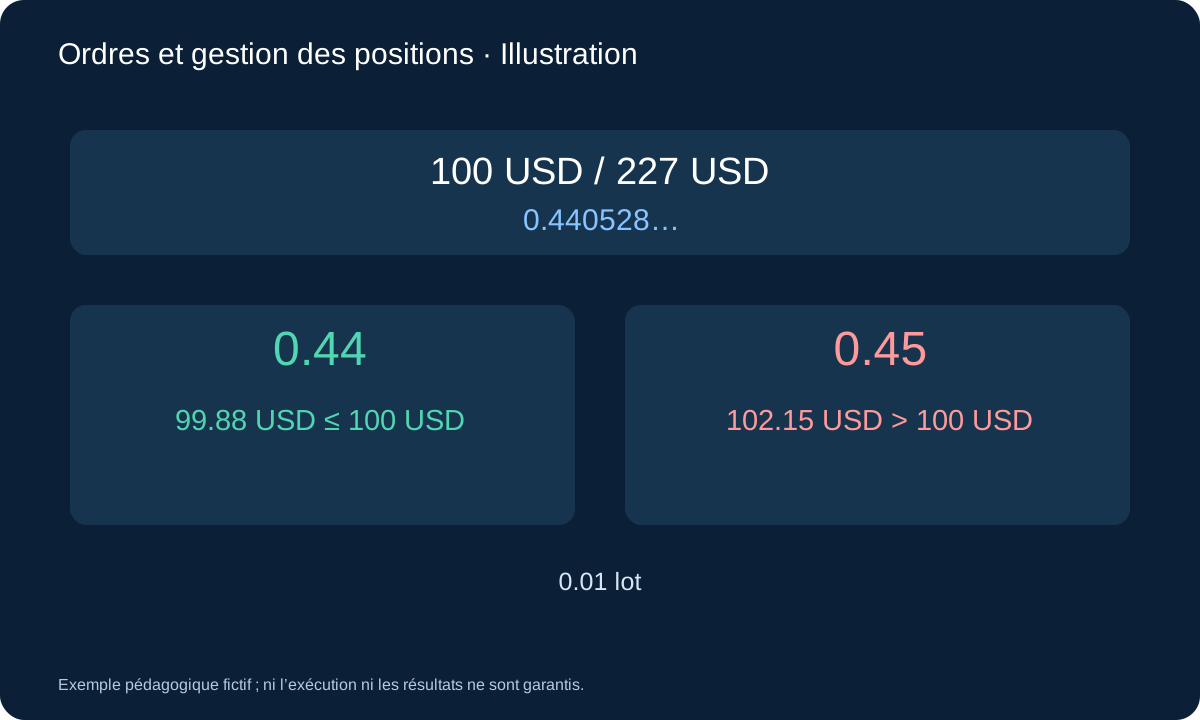
5. Séparer contrat, pip et devise du compte
Dans EURUSD, EUR est la devise de base et USD la devise de cotation. Un contrat de 100,000 unités avec un pip de 0.0001 donne 100,000 × 0.0001 = USD 10 par pip et par lot. Ce résultat dépend du contrat. Avec cinq décimales, un point vaut généralement 0.00001 : le pip représente alors 10 points. Le tick minimal exécutable doit être vérifié séparément.
Pour un compte en EUR et EURUSD à 1.1000, USD 10 représentent environ EUR 9.09 par pip et par lot selon cette conversion illustrative. En pratique, utilisez le côté et le taux applicables ; ils peuvent évoluer avant la sortie. Pour un autre instrument, vérifiez contrat ou valeur du tick en devise du compte. Ne reportez pas USD 10 sur une paire en yen, l’or ou un indice.
6. Un ratio brut de 2:1 devient plus faible en net
À 0.44 lot, 20 pips représentent USD 88.00 de perte brute et 40 pips USD 176.00 de gain brut. Commission : USD 3.08 ; provision de glissement au stop : USD 8.80. Les résultats supposés sont donc −USD 99.88 ou +USD 172.92, sans swap ni glissement à l’objectif.
Le ratio net est proche de 1.73:1, bien que les distances restent à 2:1. Il s’agit d’un scénario, pas d’un plafond de perte. Gaps, conversion, financement, frais et glissement supérieur peuvent changer le résultat. Recalculez après la transaction avec les exécutions réelles.
net_win / net_loss = 172.92 / 99.88 ≈ 1.73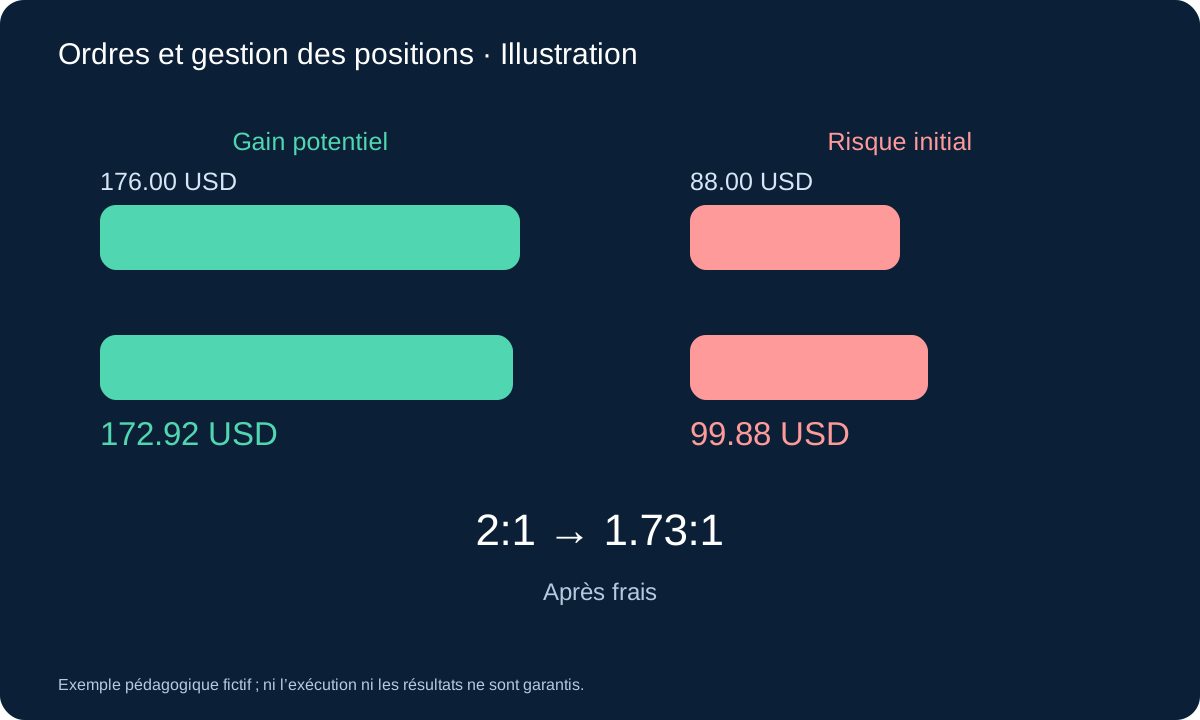
7. Éprouver la perte estimée avant l’envoi
Conservez entrée, stop de 20 pips, valeur du pip USD 10 et commission aller-retour USD 7 par lot. Seul le glissement défavorable change. Les lignes sont des scénarios alternatifs du même trade. La provision de 2 pips est une hypothèse de dimensionnement, pas une limite garantie par le courtier.
| Glissement défavorable au stop | Perte nette pour 0.44 lot | Budget de USD 100 |
|---|---|---|
| 0 pips | 91.08 USD | Budget respecté |
| 2 pips | 99.88 USD | Budget respecté |
| 8 pips | 126.28 USD | Budget dépassé |
Avec 8 pips de provision, la perte estimée par lot serait USD 287. Un nouveau calcul avant entrée donne 0.34 lot et USD 97.58. Cela ne justifie pas d’éloigner ensuite le stop. Si le lot minimal est trop grand, le trade ne respecte pas le budget. Davantage de marge disponible ne corrige pas une perte potentielle surdimensionnée.
8. Le ratio ne fournit pas la probabilité de gagner
Avec un gain constant W et une perte L, l’équilibre impose p = L / (W + L). +2R/−1R exige 33.3% avant frais ; USD 172.92 contre USD 99.88 exige environ 36.6%. Aucun chiffre n’est une estimation du taux de réussite réel.
Les sorties et coûts varient : étudiez la distribution des résultats nets. Gardez une définition stable de R, car risque de prix, perte nette estimée et budget sont trois dénominateurs différents. Ne réduisez pas rétroactivement R après une clôture partielle pour embellir la performance.
p_break_even = 99.88 / (172.92 + 99.88) ≈ 36.6%9. Relier le paiement à une distribution explicite
Imaginez 50 résultats valant chacun USD 172.92 de gain net ou USD 99.88 de perte nette. Vingt gains et trente pertes donnent 20 × 172.92 − 30 × 99.88 = USD 462.00. Quinze gains et trente-cinq pertes donnent 15 × 172.92 − 35 × 99.88 = −USD 902.00. Les distances sont identiques ; seule la distribution diffère, et le ratio ne la fournit pas.
Cette comparaison pédagogique ne modélise ni dépendance, ni confiance statistique, ni rendement futur. Les sorties réelles varient et des pertes exceptionnelles existent. Avant envoi, contrôlez cours, frais, volume arrondi vers le bas et protection acceptée. Après clôture, rapprochez le net et l’estimation sans modifier le dénominateur initial. Évaluez une série complète et une validation intacte.
10. Prévoir l’échec de la protection
Vérifiez distance minimale, pas de prix, volume, marché accessible et réponse serveur. Une demande ne prouve pas l’acceptation du stop. S’il est refusé après l’entrée, l’EA doit suivre une procédure définie, par exemple tenter de fermer immédiatement puis alerter. Des essais illimités ne constituent pas une politique de risque.
Un Stop Loss ordinaire peut subir un gap et être exécuté plus loin. Une sortie locale exige aussi connexion et possibilité d’exécution. Éloigner le stop augmente l’exposition et impose de revoir tout le risque ouvert. Marge et levier ne remplacent pas ce calcul.
11. Valider stop et objectif ensemble
Comparez des règles complètes sur les mêmes données séparées chronologiquement, avec spread, commission, financement et exécution réaliste. Consignez stops, objectifs, sorties temporelles, protection refusée et bougies ambiguës. OHLC ne donne pas l’ordre de passage si les deux niveaux sont touchés.
Examinez espérance nette, drawdown, pertes extrêmes, échantillon et paramètres voisins. Un objectif lointain peut réduire la fréquence de réussite et prolonger la détention ; un stop serré accroît le poids des coûts. Confirmez sur données intactes, puis testez en forward sans modifier après chaque perte.
Questions
Le stop garantit-il le budget de perte ?
Non. Gaps, glissement, indisponibilité du marché ou protection refusée peuvent causer une perte supérieure. Les provisions sont des hypothèses, pas des garanties.
Faut-il déplacer l’objectif pour garder 2:1 ?
Définissez cette politique avant le test. Déplacer l’objectif change la règle de sortie, la durée et les résultats. Il n’est pas nécessaire de rétablir sans cesse le ratio initial.
Sources et portée
MetaQuotes documente les sorties et distances autorisées. Calculs, coûts et validation sont nos exemples pédagogiques. Ils ne déterminent ni un risque personnel adapté ni des paramètres rentables.
Exemple pédagogique fictif ; ni l’exécution ni les résultats ne sont garantis.