

Penutupan di atas swing high dan kemampuan bertahan di atasnya merupakan dua keputusan berbeda. Model H1 orisinal ini membekukan empat pivot yang sudah terkonfirmasi pada satu waktu UTC, memilih penembusan berikutnya yang pertama melewati buffer, lalu hanya memberi candle tepat sesudahnya satu kesempatan mengonfirmasi penerimaan. Model tidak menunggu retest. Candle fiktif dan cerminan SELL dependen membuat waktu, penolakan, dan biaya dapat direproduksi; tidak ada hasil profitabilitas historis.
1. Definisikan kelanjutan sebagai hipotesis harga lokal
BOS di sini berarti penutupan selesai di luar swing tetap yang terkonfirmasi, searah struktur higher high/higher low atau lower high/lower low yang ditetapkan. Ini hipotesis kelanjutan lokal, bukan bukti tren lebih besar akan bertahan atau pesanan institusi menyebabkan pergerakan. FVG yang bersamaan bergantung pada harga yang sama, bukan suara konfirmasi independen.
Gunakan satu feed Bid EURUSD dan candle H1 biasa yang sejajar UTC. Asumsikan pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD lalu verifikasi spesifikasi aktual. Model tidak memakai EMA D1, konsolidasi enam candle, sweep, Inside Bar, atau entri retest. Keputusan khasnya adalah apakah seluruh candle tepat setelah penembusan pertama bertahan di luar level berbuffer.
2. Konfirmasikan setiap pivot sebelum memakai pusatnya
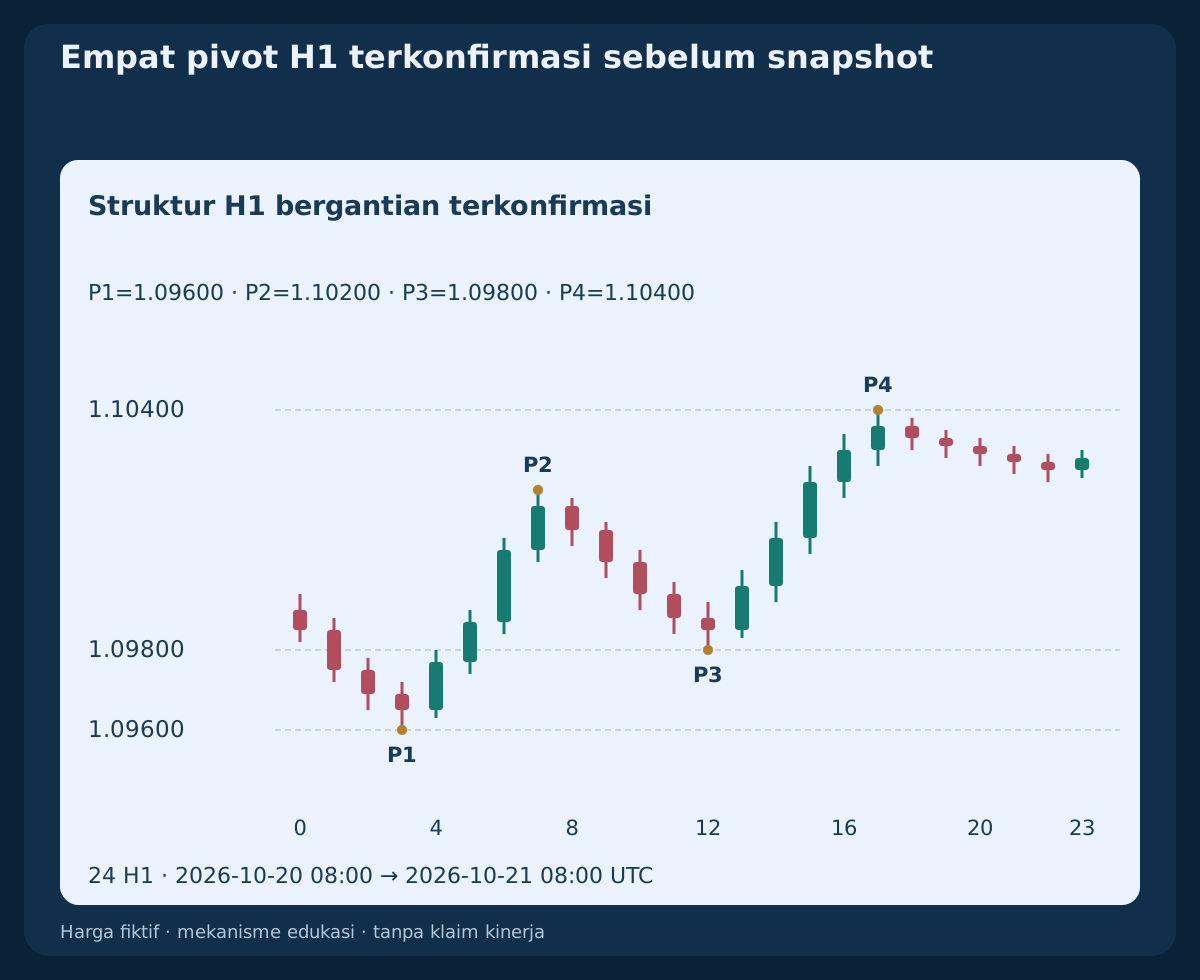
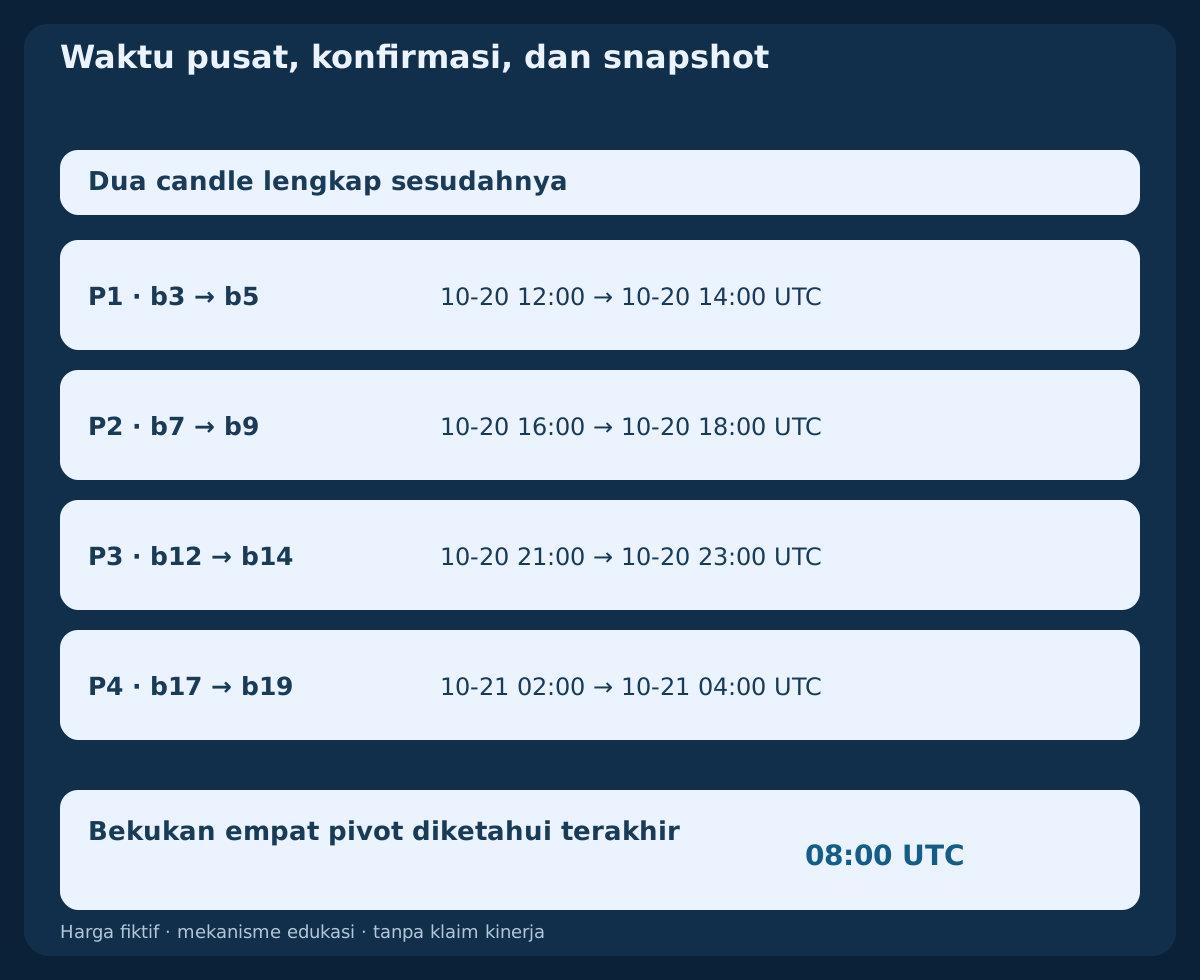
Untuk pusat k, low harus memenuhi Low[k]<min(Low[k−2],Low[k−1],Low[k+1],Low[k+2]); high memerlukan High[k]>max(High[k−2],High[k−1],High[k+1],High[k+2]). Kesamaan gagal. Keluarkan pusat yang memenuhi kedua jenis. Titik baru dapat digunakan setelah k+2 ditutup dan data yang diperlukan tersedia, bukan sejak waktu pusat.
Proses titik menurut urutan waktu konfirmasi. Tambahkan jenis berlawanan; untuk titik sejenis berturut-turut pertahankan yang lebih ekstrem, dan yang lebih awal jika harganya sama. Kompresi ini hanya boleh sebelum snapshot. Empat titik terakhir menjadi P1,P2,P3,P4. Jangan revisi identitas setelah dibekukan. Dua candle H1 lengkap di kanan berarti tunda dua jam dalam feed fiktif tanpa jeda ini.
3. Ambil satu snapshot UTC tetap dan simpan identitas
Pada setiap tanggal UTC Senin–Jumat, periksa hanya snapshot 08:00 UTC. Gunakan 24 candle H1 selesai berurutan yang berakhir saat itu; kedua tetangga kiri dan kanan pusat harus berada dalam jendela. Pengamatan pertama simbol sendiri serta seluruh riwayat harus tersedia sebelum 08:00:30 UTC, batas tidak termasuk. Data hilang atau pemetaan UTC tidak andal menonaktifkan tanggal tanpa snapshot susulan.
Pada waktu terjadwal gunakan hanya empat titik bergantian terakhir yang diketahui, dengan 0≤(T_snapshot−T_confirm_P4)/hour≤5. Simpan permanen identitas P4 berupa jenis dan waktu pusat sebagai sudah terpakai sebelum pemeriksaan kelayakan lain; P4 yang sama tidak dapat dipakai pada tanggal lain. Tolak sentuhan P3 terlindung setelah pusatnya, target proyeksi tercapai setelah pusat P4, atau penutupan pasca-P4 yang sudah melewati ambang berbuffer sampai snapshot termasuk. Candle snapshot tidak dapat menjadi penembusan sesudahnya. Seluruh akun harus bebas posisi atau pending order EURUSD.
4. Bekukan geometri tren, stop, dan target terukur
BUY membutuhkan types(P1..P4)=low,high,low,high, dengan P3−P1≥5 pip; P4−P2≥5 pip. Setiap jarak pusat bertetangga harus memenuhi 3≤gap_bars≤8. Tetapkan K=P4; X=P3; H=K−X; 30≤H/pip≤80. SELL membalik jenis dan pertidaksamaan. Ambang ini adalah pilihan riset yang dinyatakan, bukan setelan optimal atau universal.
Untuk BUY bekukan SL_Bid=X−2 pip; TP_Bid=K+2×H−2 pip. Contoh memberikan P1=1.09600; P2=1.10200; P3=1.09800; P4=1.10400, sehingga K=1.10400; X=1.09800; H=60 pip; SL_Bid=1.09780; TP_Bid=1.11580. Proyeksi dua kaki ditentukan sebelum kuotasi; bukan magnet harga atau target yang boleh digeser untuk menyelamatkan rasio lemah.
5. Pilih penutupan berikutnya pertama melewati buffer
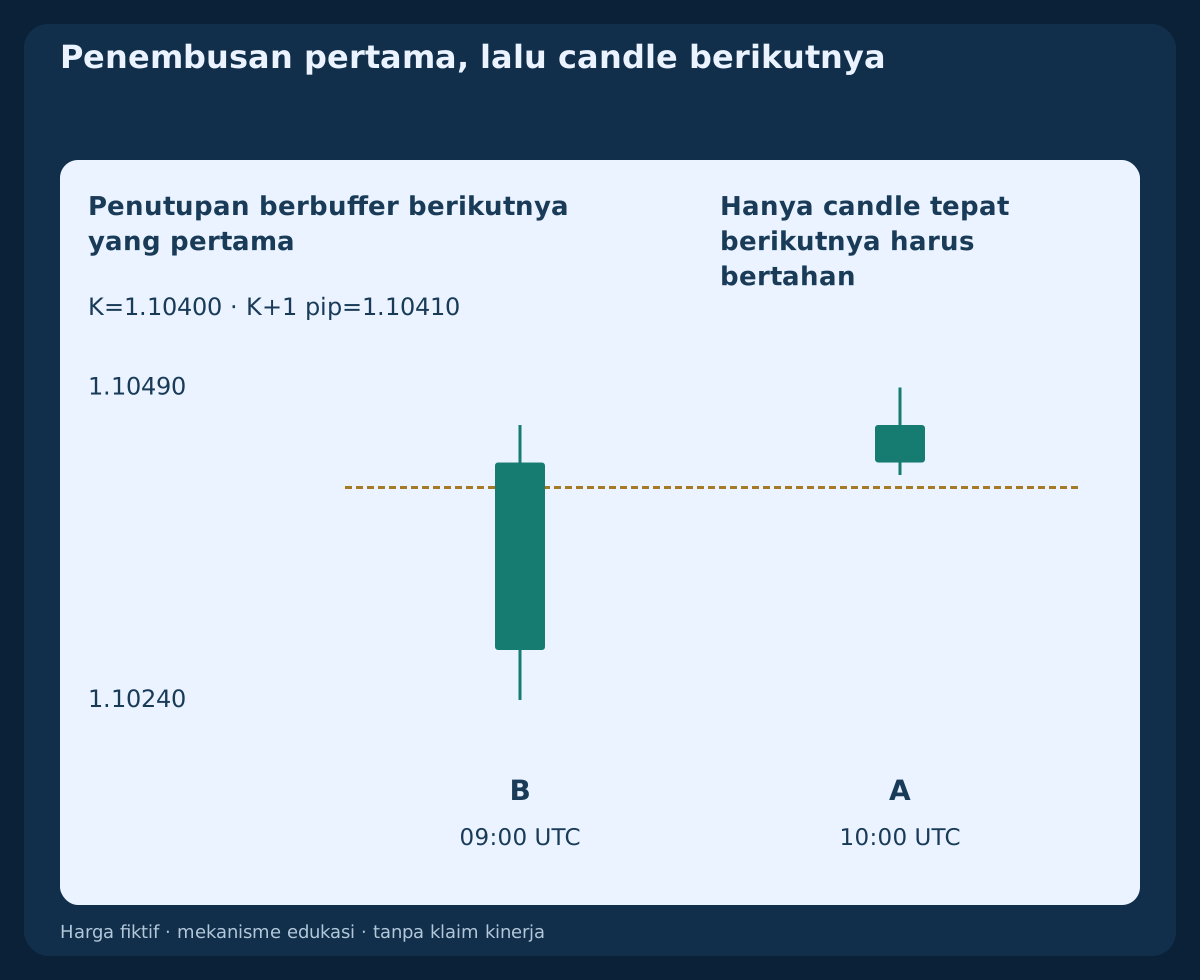
Penutupan penembusan yang diizinkan hanya 09:00,10:00,11:00 UTC. BUY memilih penutupan selesai pertama Close(B)>K+1 pip. Penembusan pertama itu harus bullish dan paling jauh enam pip di atas K: Close(B)>Open(B); Close(B)−K≤6 pip. Kesamaan pada ambang penembusan menunggu; kesamaan pada batas ekstensi lolos. Jika penembusan ketat pertama gagal syarat lain, tanggal habis terpakai permanen.
Dari snapshot hingga pengiriman, batalkan BUY bila mengamati Bid≤X or Bid≥TP_Bid, termasuk ekstrem candle selesai dan kuotasi candle berjalan yang sudah teramati. Interval wajib yang hilang membatalkan, bukan memperpanjang tiga penutupan. B pada contoh ditutup dengan 09:00 UTC; Open=1.10280; High=1.10460; Low=1.10240; Close=1.10430. Low selama pembentukannya boleh di bawah batas bawah penerimaan mendatang; batas itu mulai berlaku setelah B ditutup.
6. Beri tepat candle berikutnya satu uji penerimaan
A tepat satu candle H1 berurutan sesudah B. BUY memerlukan Low(A)>K+1 pip; Close(A)>Open(A); Close(A)>Close(B); Close(A)−K≤10 pip. Dari penutupan B hingga pengiriman, setiap Bid≤K+1 pip teramati membatalkan, termasuk low A dan pengamatan candle berjalan saat kuotasi. Kesamaan gagal; veto diperiksa sebelum syarat penutupan yang menarik. Seluruh candle harus bertahan, tanpa kewajiban menyentuh atau kembali.
Pada contoh A ditutup dengan 10:00 UTC; Open=1.10430; High=1.10490; Low=1.10420; Close=1.10460. Low tetap ketat di atas K+1 pip=1.10410 dan penutupan enam pip di atas K. Ekor menyentuh batas bawah lalu pulih tetap gagal. Jika candle tepat berikutnya gagal atau hilang, jangan menunggu candle ketiga. Penembusan pada penutupan terakhir yang diizinkan hanya memiliki penutupan penerimaan pada 12:00 UTC.
7. Cerminkan SELL dengan proteksi Ask yang jelas
SELL memerlukan types(P1..P4)=high,low,high,low; P1−P3≥5 pip; P2−P4≥5 pip. Pertahankan jarak pusat dan batas usia; tetapkan K=P4; X=P3; H=X−K; 30≤H/pip≤80. Bekukan SL_Ask=X+2 pip; TP_Ask=K−2×H+2 pip. Sebelum entri, batalkan pada Bid≥X or Bid≤TP_Ask. Ini veto hipotesis berbasis Bid, bukan bukti order Ask telah tereksekusi.
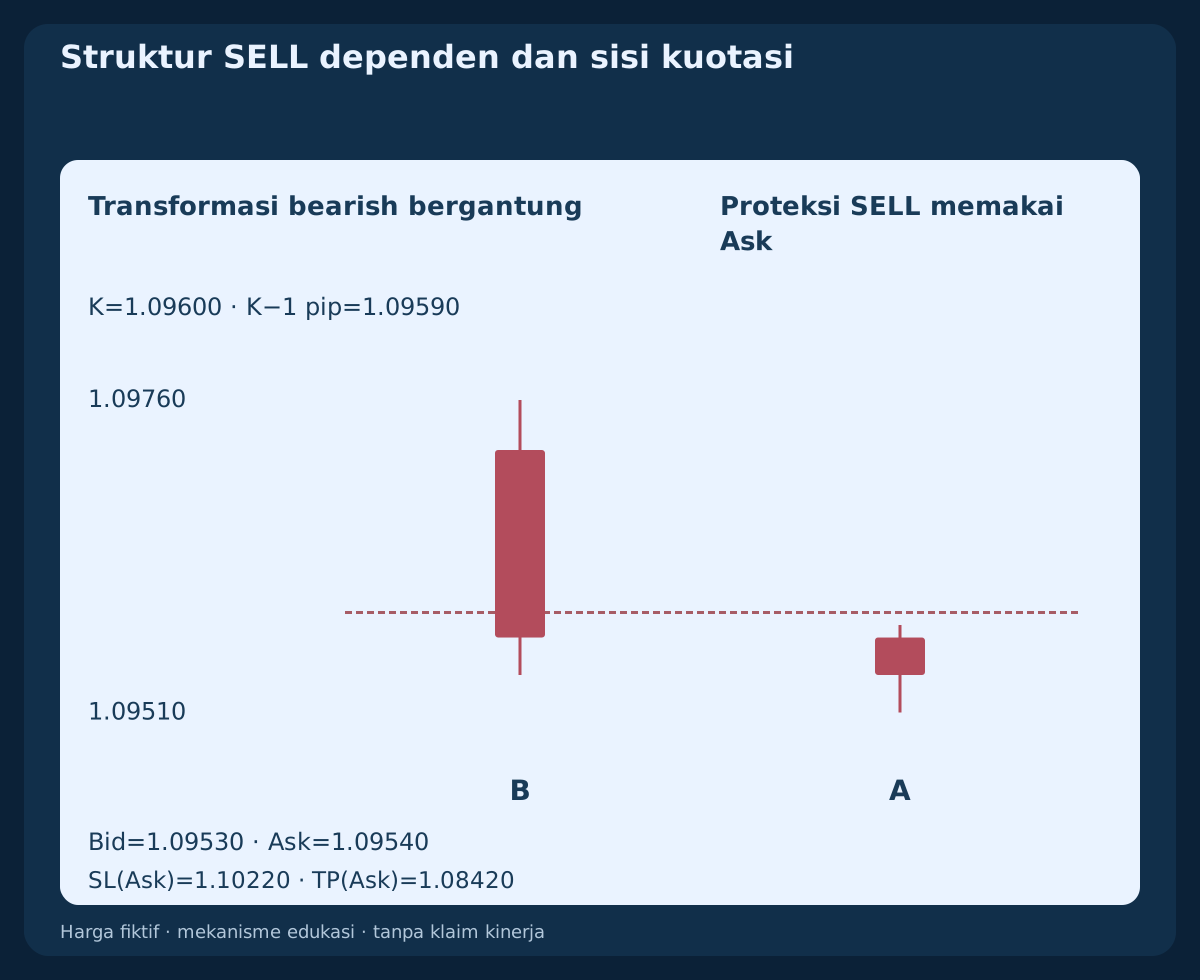
Penembusan bearish berikutnya yang pertama harus memenuhi Close(B)<K−1 pip; K−Close(B)≤6 pip. Candle sesudahnya memerlukan High(A)<K−1 pip; Close(A)<Open(A); Close(A)<Close(B); K−Close(A)≤10 pip; Bid pasca-B pada atau di atas batas atas tersebut membatalkan. SELL masuk di Bid dan keluar di Ask. Transformasi dependen p′=2.20000−p menukar high/low Bid, menghasilkan K=1.09600; X=1.10200; SL_Ask=1.10220; TP_Ask=1.08420. Untuk kuotasi berpasangan, tukar Bid dan Ask secara terpisah. Tidak ada cerminan yang merekonstruksi ekstrem Ask historis nyata.
8. Periksa kuotasi pertama setelah data A tersedia
Gunakan kuotasi berpasangan pertama simbol sendiri setelah seluruh data A tersedia, secara ketat sesudah penutupan terjadwal A. Wajibkan A_close<t_quote≤t_submit<A_close+30 seconds dan 0≤t_submit−t_quote≤2 seconds pada jam terverifikasi. Kuotasi pertama terlewat atau urutan tidak terverifikasi menolak tanggal. Harga harus positif dan dapat diperdagangkan, Bid di bawah Ask, spread≤1.5 pip; abs(Bid−Close(A))≤1 pip, serta semua veto tetap belum terpicu. Kuotasi berikutnya tidak dapat memperbaiki penolakan.
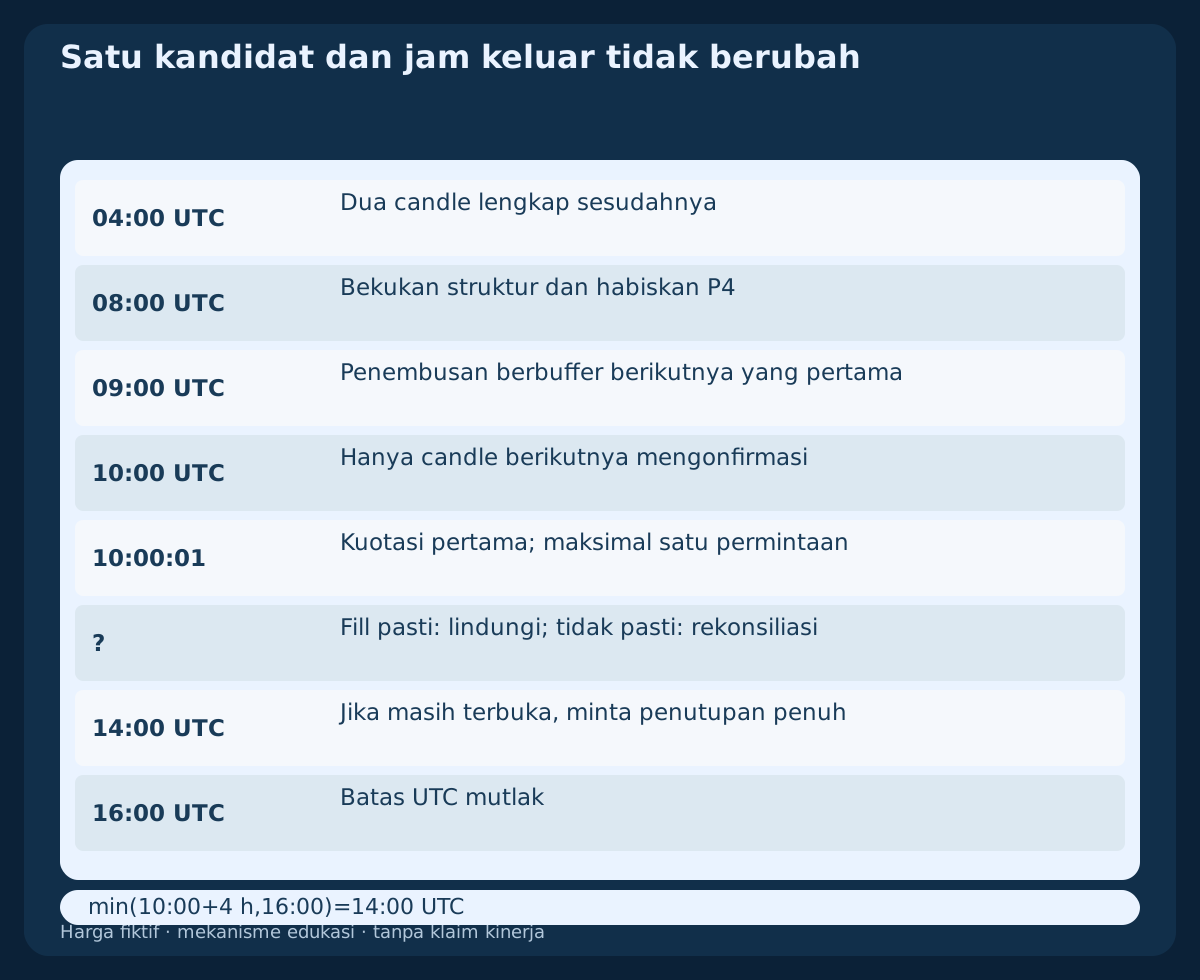
BUY memakai Ask dan SELL Bid. Kuotasi asli pertama adalah 10:00:01 UTC; Bid=1.10460; Ask=1.10470. Periksa izin simbol, grid tick, jarak stop minimum, batas volume, margin dan risiko tersedia. Stop minimum yang dilaporkan nol tidak menjamin penerimaan. Hanya permintaan pasar dengan kedua proteksi tetap terlampir dan didukung saat pembukaan diperbolehkan. Jika harus membuka tanpa perlindungan lalu memodifikasi, lewati.
9. Masukkan kedua cadangan eksekusi sebelum rasio
Untuk contoh USD ini, asumsikan pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verifikasi tarif dan biaya penyimpanan sebenarnya lalu ganti input sebelum pengujian. dSL dan dTP adalah jarak positif dalam pip dari kuotasi masuk ke stop dan target tetap, memakai sisi harga yang dapat dieksekusi. Tentukan Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 dan syaratkan estimasi positif dengan Reward1/Loss1≥1.50, menggunakan presisi penuh.
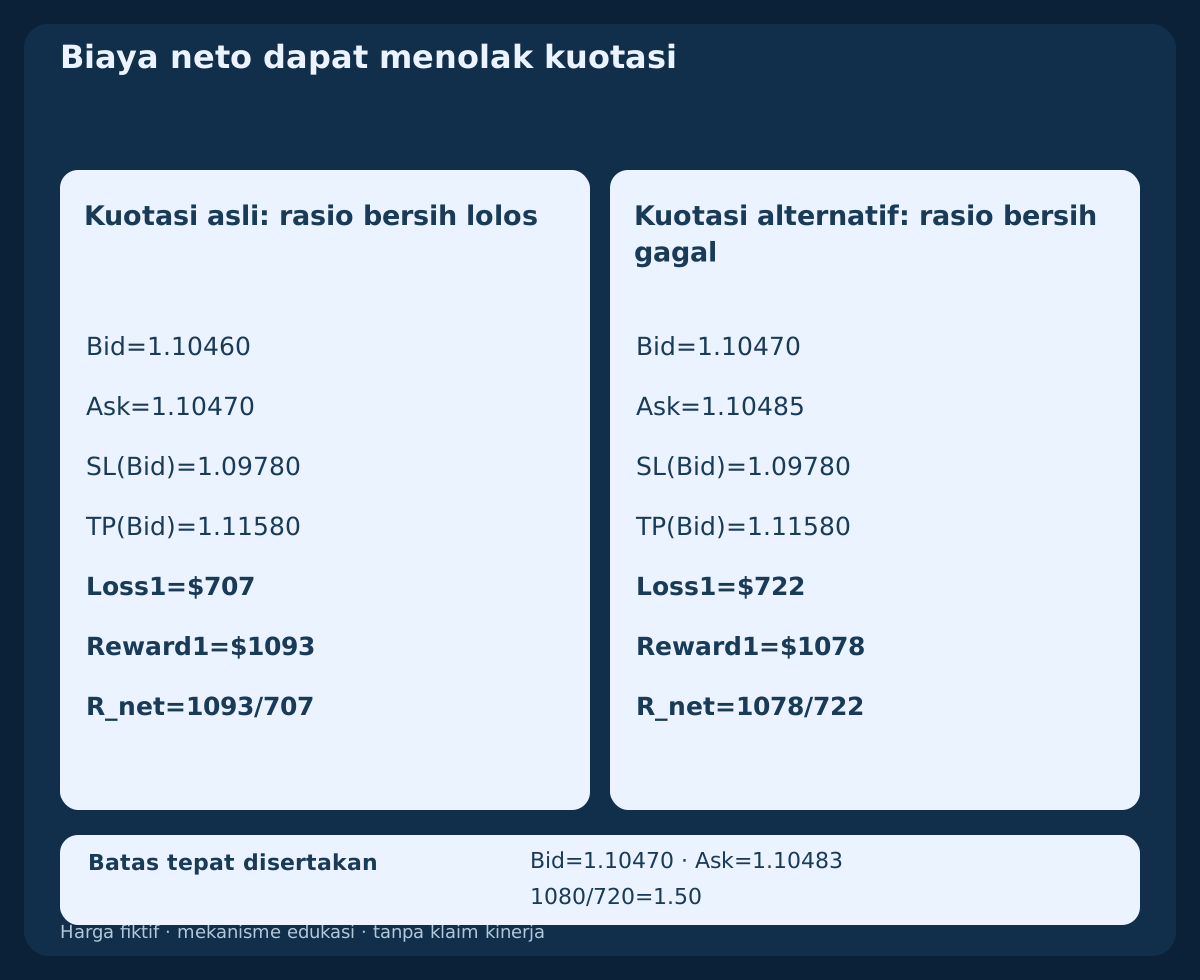
Kuotasi BUY yang diterima menghasilkan dSL=69 pip; dTP=111 pip; Loss1=$707; Reward1=$1093; R_net=1093/707≈1.5460. Jarak Ask masuk ke Bid keluar sudah mencakup pengaruh spread; jangan menambahkannya lagi. Cadangan adalah asumsi perencanaan, bukan batas slippage aktual. Rasio kotor bagus, spread kecil atau penerimaan terkonfirmasi tidak dapat mengalahkan rasio bersih yang gagal.
10. Bulatkan risiko ke bawah dan tolak kuotasi memburuk
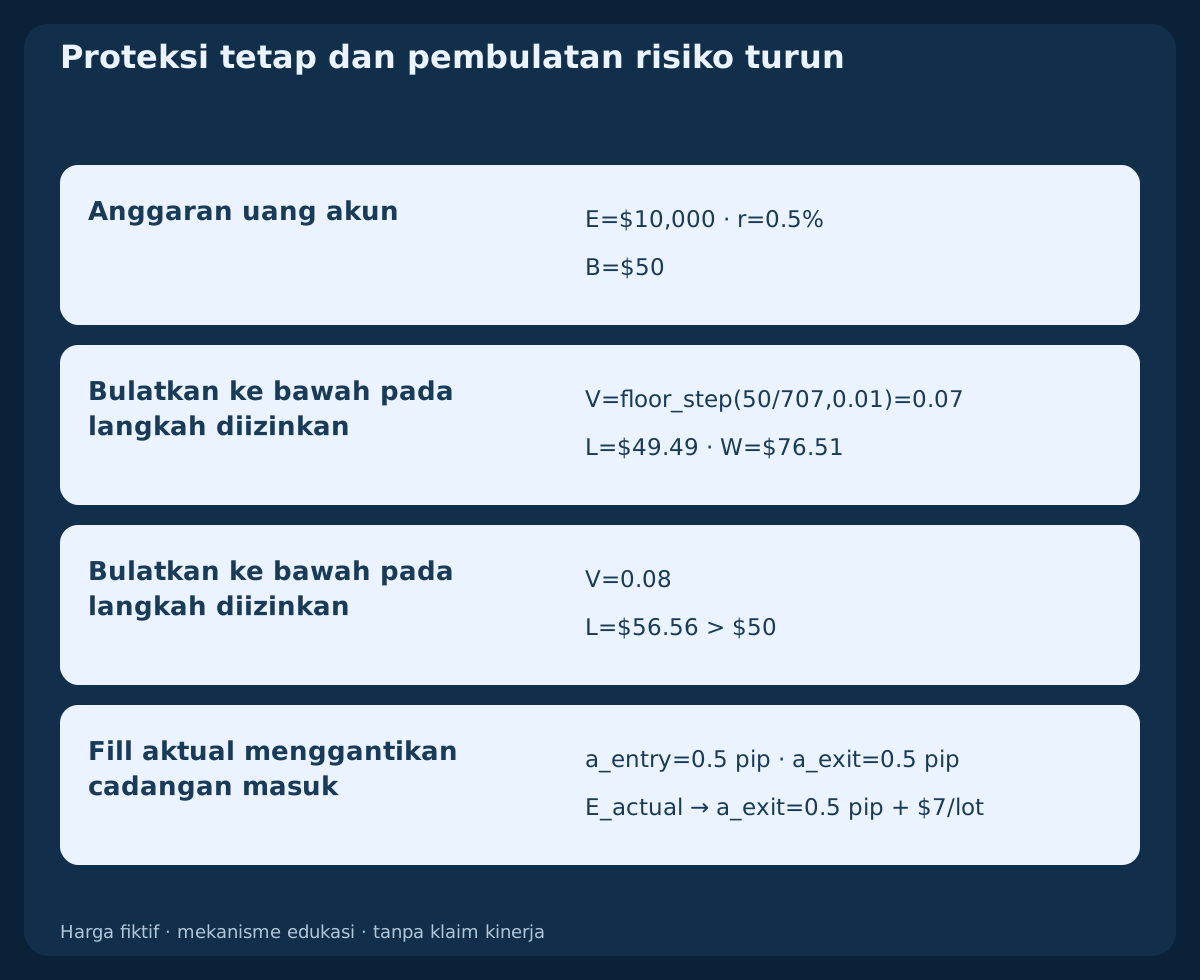
Gunakan Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Risiko akun yang tidak diketahui menghalangi entri; posisi atau pending order EURUSD tidak boleh ada. Dengan equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, bulatkan ke bawah V=floor_step(Budget/Loss1,0.01)=0.07 lot. Kerugian terencana 0.07×707=$49.49 dan imbalan target terencana 0.07×1093=$76.51. Langkah berikutnya 0.08×707=$56.56 melebihi anggaran. Volume di bawah minimum berarti lewati entri.
Alternatif kuotasi pertama Bid=1.10470; Ask=1.10485 lolos spread dan deviasi Bid, tetapi menghasilkan Loss1=$722; Reward1=$1078; 1078/722≈1.49307<1.50. Tolak hari tersebut tanpa menggeser stop atau target. Pada harga dan biaya asli, Bid=1.10470; Ask=1.10483 memberikan tepat 1080/720=1.50, sedangkan tick selanjutnya Ask=1.10484 gagal. Ini kasus hitung alternatif, bukan kuotasi berikutnya yang boleh dipilih model.
11. Kirim sekali dan rekonsiliasi hasil aktual
Simpan identitas kandidat tanggal UTC, level tetap dan jatah pengiriman yang telah dipakai sebelum satu permintaan entri terlindungi. Penolakan pasti juga menghabiskan hari. Respons tidak pasti bukan bukti gagal atau izin mengirim ulang: blokir eksposur baru, periksa order broker, transaksi dan akun, lalu selesaikan permintaan yang sama dahulu. Restart memulihkan keadaan dan tenggat, bukan memberi percobaan baru.
Setelah fill dikonfirmasi, verifikasi kedua proteksi serta ukuran aktual. Hitung ulang rugi dan imbalan dari fill aktual dengan hanya sisa exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Fill menggantikan cadangan masuk sehingga tidak dihitung dua kali. Jika pergerakan masuk merugikan melebihi 0.5 pip, risiko hasil ulang melampaui anggaran tersimpan, rasio bersih di bawah 1.50 atau proteksi tidak valid, minta penutupan penuh pada kuotasi layak pertama. Pertahankan proteksi yang diterima sampai penutupan terkonfirmasi. Catat pembatalan setelah fill dan seluruh biaya; penutupan tidak pasti juga perlu rekonsiliasi.
12. Pertahankan proteksi tetap dan jam keluar awal
Pertahankan SL/TP awal tanpa trailing, pemindahan impas, keluar sebagian, averaging, atau pembalikan otomatis. Eksekusi protektif lebih awal yang terkonfirmasi didahulukan. Jika masih terbuka, minta penutupan penuh pada kuotasi layak pertama sejak deadline=min(A_close+4 hours,16:00 UTC) di tanggal setup: Bid untuk BUY, Ask untuk SELL. A ditutup pukul sepuluh pada contoh, jadi tenggatnya 14:00 UTC; penutupan pukul dua belas memberi 16:00 UTC. Waktu kuotasi maupun gangguan tidak menggeser jam. Syarat bertahan sebelum entri bukan aturan keluar tambahan setelah fill.
Gangguan tidak menggeser tenggat. Saat kuotasi kembali, rekonsiliasi dahulu dan tutup posisi model yang tersisa segera setelah dapat dieksekusi. Jika pemantauan wajib atau pemetaan waktu menjadi tidak andal lebih awal, pertahankan proteksi dan minta penutupan saat memungkinkan. Proteksi biasa, exit waktu, cadangan dan anggaran tidak menjamin batas maksimum kerugian nyata.
13. Reproduksi seluruh urutan H1 fiktif
Tabel dan CSV pertama berisi 24 candle referensi dari pagi UTC sebelumnya hingga snapshot, ditambah B dan A. CSV juga menyediakan cerminan SELL deterministik 26 candle: 52 baris, bukan 52 observasi independen. CSV kedua berisi kuotasi diterima, alternatif ditolak, dan kuotasi cerminan dependen. Tidak disediakan jalur keluar masa depan, sampel historis atau laporan eksekusi broker.
Asumsikan BUY terisi persis pada Ask=1.10470; V=0.07 lot hanya untuk menjelaskan akuntansi. Stop terisi persis pada Bid=1.09780 memberi rugi harga $48.30 ditambah komisi $0.49, total $48.79 sebelum slippage atau biaya tambahan. Target tepat pada Bid=1.11580 sebagai alternatif memberi $77.70−$0.49=$77.21. Hasil hipotetis ini saling meniadakan, bukan estimasi dengan cadangan atau hasil aktual. Tidak ada jalur exit masa depan yang disediakan.
Unduh 26 candle H1 fiktif dan cerminan SELL dependen (CSV)
Unduh tiga kasus hitung dengan kuotasi berpasangan (CSV)
| Bar | Kerangka waktu | Buka UTC | Tutup UTC | Buka | Tertinggi | Terendah | Tutup |
|---|---|---|---|---|---|---|---|
| b0 | H1 | 2026-10-20 08:00 | 2026-10-20 09:00 | 1.09900 | 1.09940 | 1.09820 | 1.09850 |
| b1 | H1 | 2026-10-20 09:00 | 2026-10-20 10:00 | 1.09850 | 1.09880 | 1.09720 | 1.09750 |
| b2 | H1 | 2026-10-20 10:00 | 2026-10-20 11:00 | 1.09750 | 1.09780 | 1.09650 | 1.09690 |
| b3 | H1 | 2026-10-20 11:00 | 2026-10-20 12:00 | 1.09690 | 1.09720 | 1.09600 | 1.09650 |
| b4 | H1 | 2026-10-20 12:00 | 2026-10-20 13:00 | 1.09650 | 1.09800 | 1.09630 | 1.09770 |
| b5 | H1 | 2026-10-20 13:00 | 2026-10-20 14:00 | 1.09770 | 1.09900 | 1.09740 | 1.09870 |
| b6 | H1 | 2026-10-20 14:00 | 2026-10-20 15:00 | 1.09870 | 1.10080 | 1.09840 | 1.10050 |
| b7 | H1 | 2026-10-20 15:00 | 2026-10-20 16:00 | 1.10050 | 1.10200 | 1.10020 | 1.10160 |
| b8 | H1 | 2026-10-20 16:00 | 2026-10-20 17:00 | 1.10160 | 1.10180 | 1.10060 | 1.10100 |
| b9 | H1 | 2026-10-20 17:00 | 2026-10-20 18:00 | 1.10100 | 1.10120 | 1.09980 | 1.10020 |
| b10 | H1 | 2026-10-20 18:00 | 2026-10-20 19:00 | 1.10020 | 1.10050 | 1.09900 | 1.09940 |
| b11 | H1 | 2026-10-20 19:00 | 2026-10-20 20:00 | 1.09940 | 1.09970 | 1.09840 | 1.09880 |
| b12 | H1 | 2026-10-20 20:00 | 2026-10-20 21:00 | 1.09880 | 1.09920 | 1.09800 | 1.09850 |
| b13 | H1 | 2026-10-20 21:00 | 2026-10-20 22:00 | 1.09850 | 1.10000 | 1.09830 | 1.09960 |
| b14 | H1 | 2026-10-20 22:00 | 2026-10-20 23:00 | 1.09960 | 1.10120 | 1.09920 | 1.10080 |
| b15 | H1 | 2026-10-20 23:00 | 2026-10-21 00:00 | 1.10080 | 1.10260 | 1.10040 | 1.10220 |
| b16 | H1 | 2026-10-21 00:00 | 2026-10-21 01:00 | 1.10220 | 1.10340 | 1.10180 | 1.10300 |
| b17 | H1 | 2026-10-21 01:00 | 2026-10-21 02:00 | 1.10300 | 1.10400 | 1.10260 | 1.10360 |
| b18 | H1 | 2026-10-21 02:00 | 2026-10-21 03:00 | 1.10360 | 1.10380 | 1.10300 | 1.10330 |
| b19 | H1 | 2026-10-21 03:00 | 2026-10-21 04:00 | 1.10330 | 1.10350 | 1.10280 | 1.10310 |
| b20 | H1 | 2026-10-21 04:00 | 2026-10-21 05:00 | 1.10310 | 1.10330 | 1.10260 | 1.10290 |
| b21 | H1 | 2026-10-21 05:00 | 2026-10-21 06:00 | 1.10290 | 1.10310 | 1.10240 | 1.10270 |
| b22 | H1 | 2026-10-21 06:00 | 2026-10-21 07:00 | 1.10270 | 1.10290 | 1.10220 | 1.10250 |
| b23 | H1 | 2026-10-21 07:00 | 2026-10-21 08:00 | 1.10250 | 1.10300 | 1.10230 | 1.10280 |
| B | H1 | 2026-10-21 08:00 | 2026-10-21 09:00 | 1.10280 | 1.10460 | 1.10240 | 1.10430 |
| A | H1 | 2026-10-21 09:00 | 2026-10-21 10:00 | 1.10430 | 1.10490 | 1.10420 | 1.10460 |
14. Simpan kegagalan dan tolak pivot protektif yang lebih baru
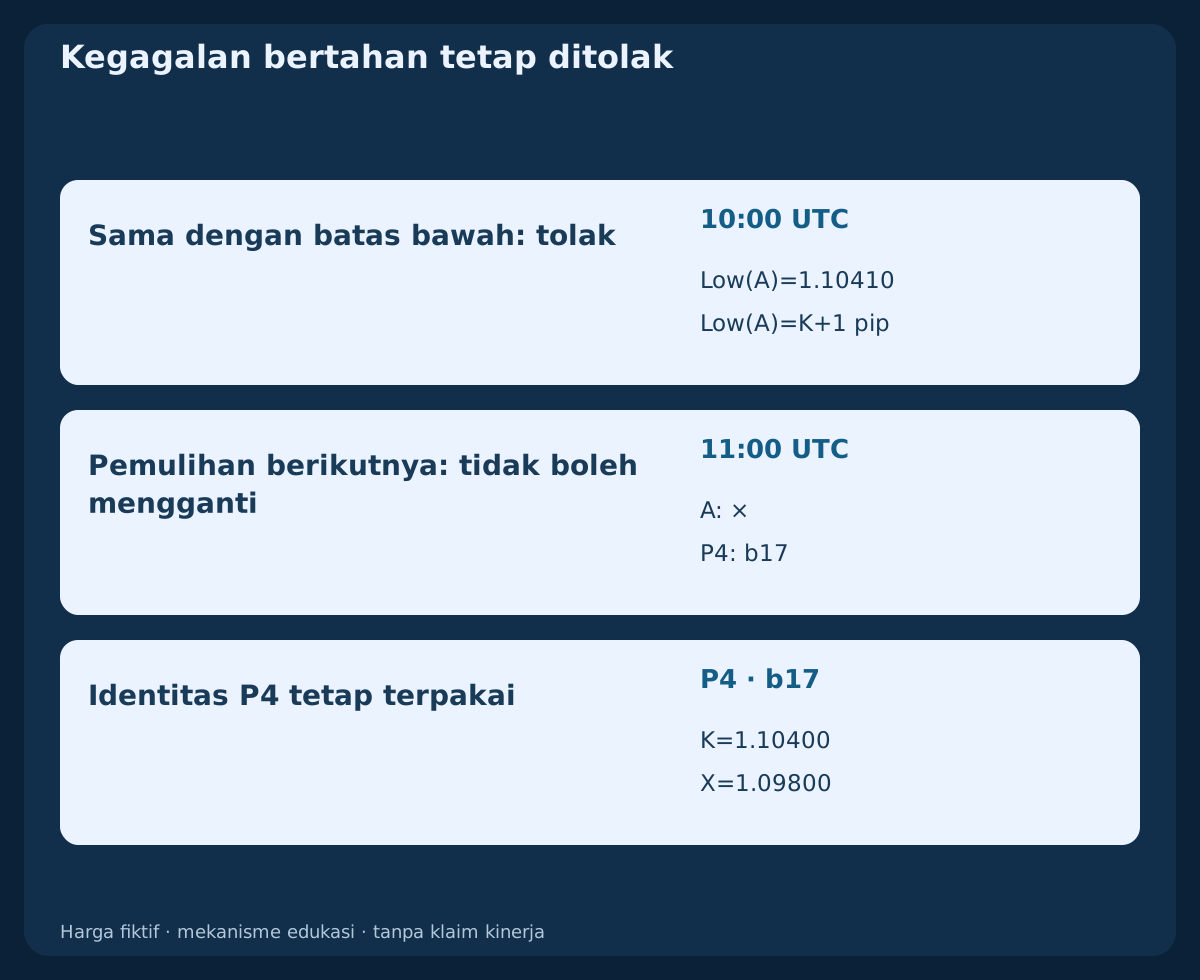
Dalam contoh tandingan terpisah, candle berikutnya memiliki Low(A)=1.10410 dengan penutupan bullish menarik. Kesamaan pada batas bawah tetap menolak tanggal. Penutupan lebih baik pada 11:00 UTC tidak boleh mengganti candle penerimaan. Penembusan yang sudah terjadi pada candle snapshot juga ditolak, bukan dilabel ulang sebagai sinyal pertama berikutnya.
Low b22 sebesar 1.10220 baru terkonfirmasi sebagai pivot setelah B ditutup pada 09:00 UTC. Titik itu belum tersedia saat snapshot dan tidak dapat mengganti P3 beku. Stop awal tetap 1.09780; memindahkannya ke 1.10200 menciptakan model berbeda dengan risiko lebih sempit. Simpan identitas P4 terpakai melewati restart dan tanggal, walaupun grafik berikutnya tampak melanjutkan lagi.
15. Putar ulang ketersediaan dan simpan semua penolakan
Catat jendela UTC, waktu pusat dan konfirmasi tiap titik, keputusan kompresi, empat identitas terakhir, pemakaian P4, kesiapan snapshot dan semua pemeriksaan penembusan terdahulu. Lalu catat B, A tepat sesudahnya, setiap veto, kuotasi pertama, waktu terima/kirim, exit tetap, volume, dan hasil permintaan aktual. Empat pivot atau beberapa timeframe bukan bukti pasar independen.
Implementasi historis harus membuktikan candle mana yang sudah lengkap pada setiap keputusan. Shift 0 MT4 masih terbentuk dan label waktu menunjukkan pembukaan; pencarian bar terdekat melewati celah tidak memperbaiki data. Rekonstruksi interval UTC yang terverifikasi dan pakai Bid/Ask historis relevan untuk mengurutkan kejadian intrabar. OHLC saja tidak menentukan urutan stop dan target dalam satu bar. Tandai ambiguitas dan jalankan sensitivitas konservatif berlabel terpisah, tanpa memilih hasil menguntungkan.
16. Evaluasi model beku sebelum menambah filter
Sebelum mempelajari hasil, tetapkan keketatan pivot, riwayat 24 candle, waktu snapshot, usia dalam enam waktu penutupan yang mungkin, kenaikan tren, jarak pusat, lebar kaki, tiga penutupan penembusan, satu candle penerimaan, buffer, proyeksi dan biaya. Bandingkan varian pada tanggal sama dan sisihkan data kronologis sesudahnya. Hitung data hilang, penolakan, kedaluwarsa, kesempatan terlewat dan abort bersama fill. Memperpendek stop setelah melihat pivot baru mengubah seleksi dan risiko.
Verifikasi implementasi dalam demo ke depan, termasuk gap, proteksi ditolak, pemulihan restart dan respons tak pasti. Laporkan ekspektasi bersih, drawdown, rentetan rugi, jumlah tanpa entri dan kegagalan eksekusi sebelum penggunaan praktis. Diagram dan hitungan membuat baseline dapat direproduksi; tidak ada backtest, tingkat kemenangan, ekspektasi terukur atau rekomendasi live. Tambahan FVG, tren atau berita menciptakan versi baru yang memerlukan evaluasi baru yang belum disentuh.
Pertanyaan umum
Kapan pivot H1 bertanda benar-benar dapat digunakan?
Setelah kedua candle di kanannya ditutup dan datanya tersedia. Waktu pusat bukan waktu konfirmasi.
Bolehkah candle snapshot menjadi penembusan pertama sesudahnya?
Tidak. Snapshot 08:00 UTC hanya membekukan struktur yang diketahui; penembusan berbuffer yang sudah teramati menolak kandidat.
Apakah penerimaan harus menguji ulang level yang ditembus?
Tidak. Seluruh candle berikutnya harus bertahan di luar buffer. Sentuhan tepat gagal walaupun penutupan pulih.
Bolehkah pivot baru memperketat stop awal?
Tidak. Konfirmasi belakangan tidak mengganti P3 terlindung yang dibekukan. Perubahan itu memerlukan model dan evaluasi sendiri.
Apakah kerugian rencana $49.49 dijamin?
Tidak. Angka itu mencakup cadangan dan biaya linear yang dinyatakan. Gap, kegagalan proteksi, slippage atau penutupan terlambat dapat melampaui anggaran.
Apakah cerminan bearish membuktikan fill SELL?
Tidak. Itu transformasi dependen. Proteksi dan exit SELL aktual memerlukan bukti Ask terkait serta catatan broker.
Sumber dan catatan penelitian
Aturan, jendela UTC, ambang, bar fiktif dan diagram adalah pilihan riset orisinal. Referensi resmi memverifikasi mekanisme kuotasi dan order, bukan mendukung strategi atau membuktikan profitabilitas.
- MetaTrader 4: jenis order, Bid/Ask dan pemicu proteksi
- MetaQuotes MQL4: permintaan pasar dan batasan broker
Spesifikasi edukasi. Bar fiktif, cermin bergantung dan akuntansi hipotetis; tanpa EA siap pakai, backtest historis atau profitabilitas terukur.