

Sumbu yang melewati batas dikenal baru mengawali hipotesis pembalikan ini. Baseline orisinal ini memisahkan sweep H1 yang sudah ditutup dari break M15 berikutnya atas level yang ditetapkan sebelum sweep, lalu mensyaratkan retest pertama sesudahnya. Tiap tahap memiliki tenggat dan alasan penolakan sendiri. Satu pagi fiktif beserta cermin bearish yang saling bergantung menjelaskan mekanisme, tanpa hasil historis atau bukti keunggulan yang menguntungkan.
1. Tentukan hipotesis tanpa menebak order tersembunyi
Sweep di sini berarti penembusan batas yang terukur, diikuti penutupan kembali di dalam rentang. Candle Bid tidak mengidentifikasi stop milik peserta tertentu, persediaan institusi atau penyebab gerakan. Break struktur dan retest menambah aturan seleksi, bukan bukti independen bahwa pembalikan pasti berhasil. Tren berkelanjutan atau sweep baru dapat menggagalkan seluruh rangkaian.
Gunakan candle EURUSD Bid biasa dari satu feed, sesuai interval UTC yang disebutkan. Asumsi satuannya adalah pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD. Verifikasi spesifikasi sebenarnya. Baseline riset ini tidak memilih entri melalui titik tengah D1, FVG, Order Block, indikator, berita atau filter sesi diskresioner. Jadwal UTC tetap merupakan pilihan eksperimen, bukan klaim tentang jam terbaik untuk trading.
2. Bekukan enam H1 dan level internal sebelum sweep
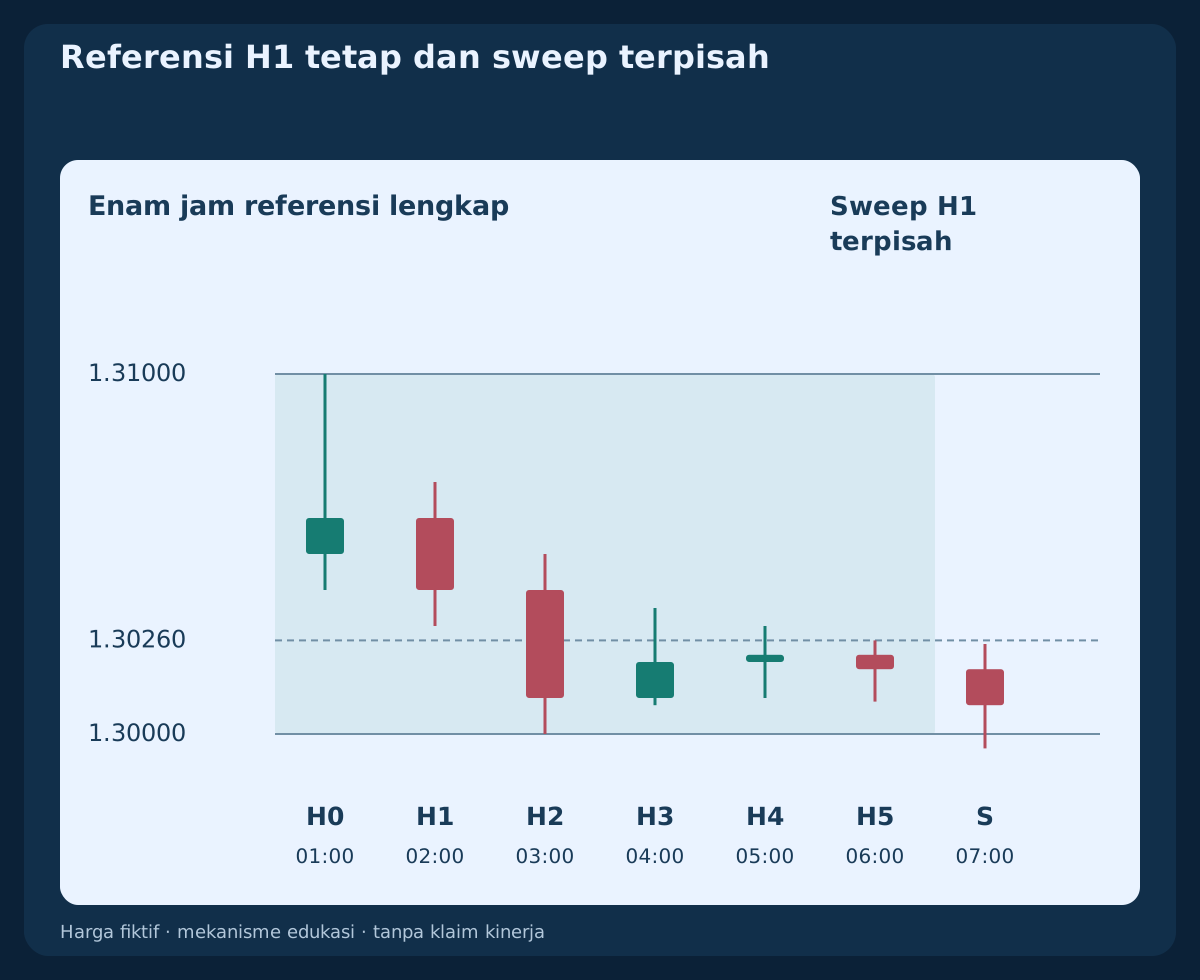
Pada setiap Senin–Jumat menurut tanggal UTC, bekukan enam interval lengkap 00:00–06:00 UTC setelah akhir yang dijadwalkan. Hitung L=min(Low); U=max(High); W=U−L atas keenam candle dan syaratkan 60≤W/pip≤160. Batas tidak berubah sepanjang tanggal itu. Interval hilang atau pemetaan UTC yang tidak andal menonaktifkan hari tersebut; jangan mengganti dengan candle terdekat atau sesi singkat.
Untuk BUY gunakan K=High(05:00–06:00 H1) dengan 0.25≤(K−L)/W≤0.50. SELL menggunakan low candle yang sama dan 0.50≤(K−L)/W≤0.75. Ini level internal yang dibekukan sebelumnya, bukan pivot swing yang dikonfirmasi belakangan. Contoh asli memberikan L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260. Label waktu broker harus tepat dipetakan ke UTC; bangun ulang candle sejajar dari data memadai atau nonaktifkan model.
3. Evaluasi hanya sweep H1 yang dijadwalkan
Satu-satunya kandidat sweep S adalah 06:00–07:00 UTC. Evaluasinya menghabiskan kesempatan harian, termasuk penolakan atau data hilang. BUY mensyaratkan 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K. Low yang ditembus direbut kembali tanpa S sudah melewati high internal. S tidak harus bullish. Candle H1 lain tidak dapat menggantikannya pada hari itu.
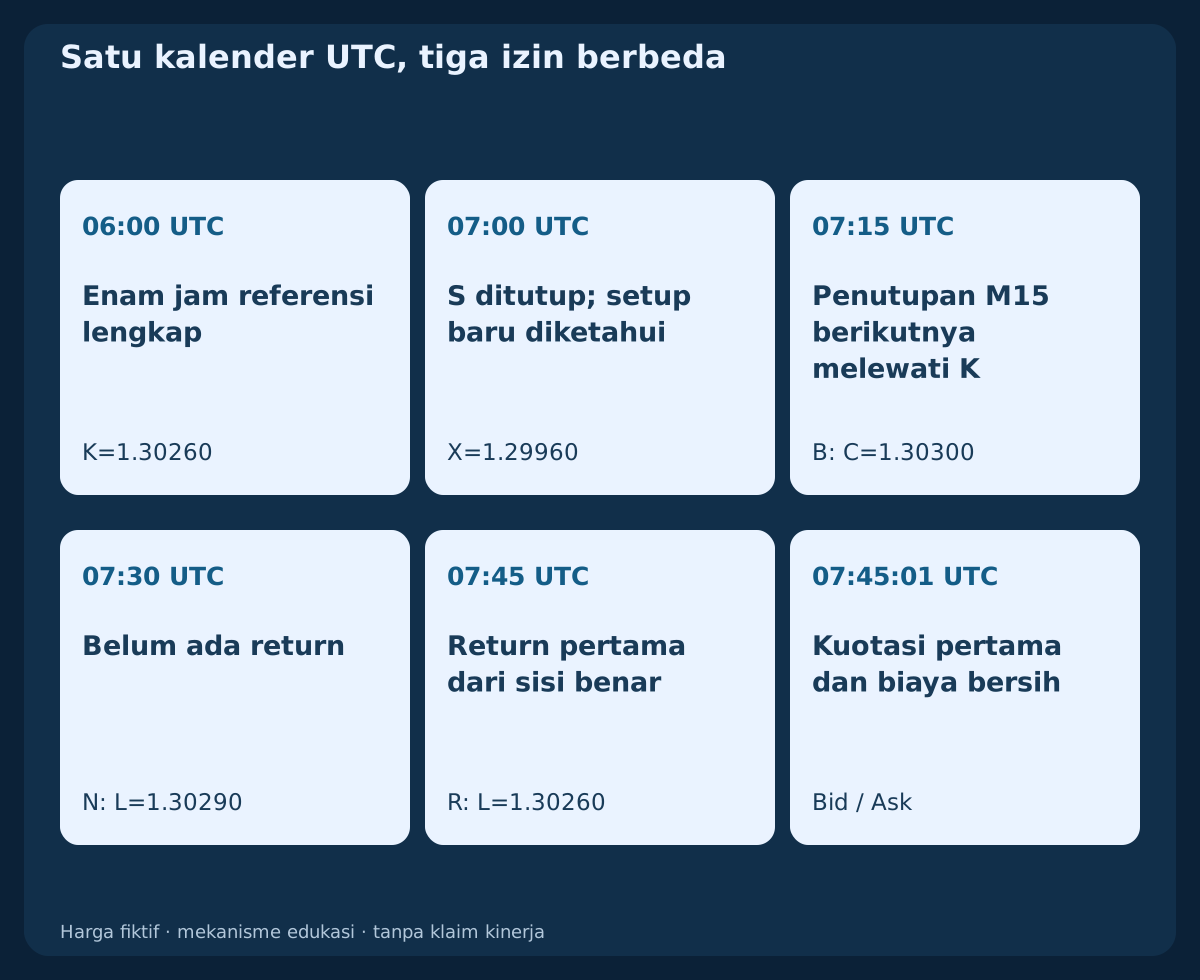
Untuk BUY bekukan X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip. Data fiktif memberi Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080, yaitu sweep sedalam empat pip. Maka X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990. Setup baru dapat dikenali setelah S ditutup pada 07:00 UTC. Sebelum pengenalan, pastikan tidak ada posisi atau pending order EURUSD di seluruh akun; jika ada, kesempatan hari itu habis.
4. Tunggu break M15 yang ditutup secara terpisah
Penutupan konfirmasi hanya 07:15,07:30,07:45 UTC. BUY memilih penutupan lengkap pertama dengan Close(B)>K+1 pip. Break pertama itu juga harus bullish, Close(B)>Open(B), dan memenuhi Close(B)−K≤8 pip. Kesamaan pada ambang satu pip tidak mengonfirmasi; kesamaan pada batas delapan pip diperbolehkan. Jika break pertama gagal syarat tambahan, tolak permanen tanpa memilih penutupan sesudahnya.
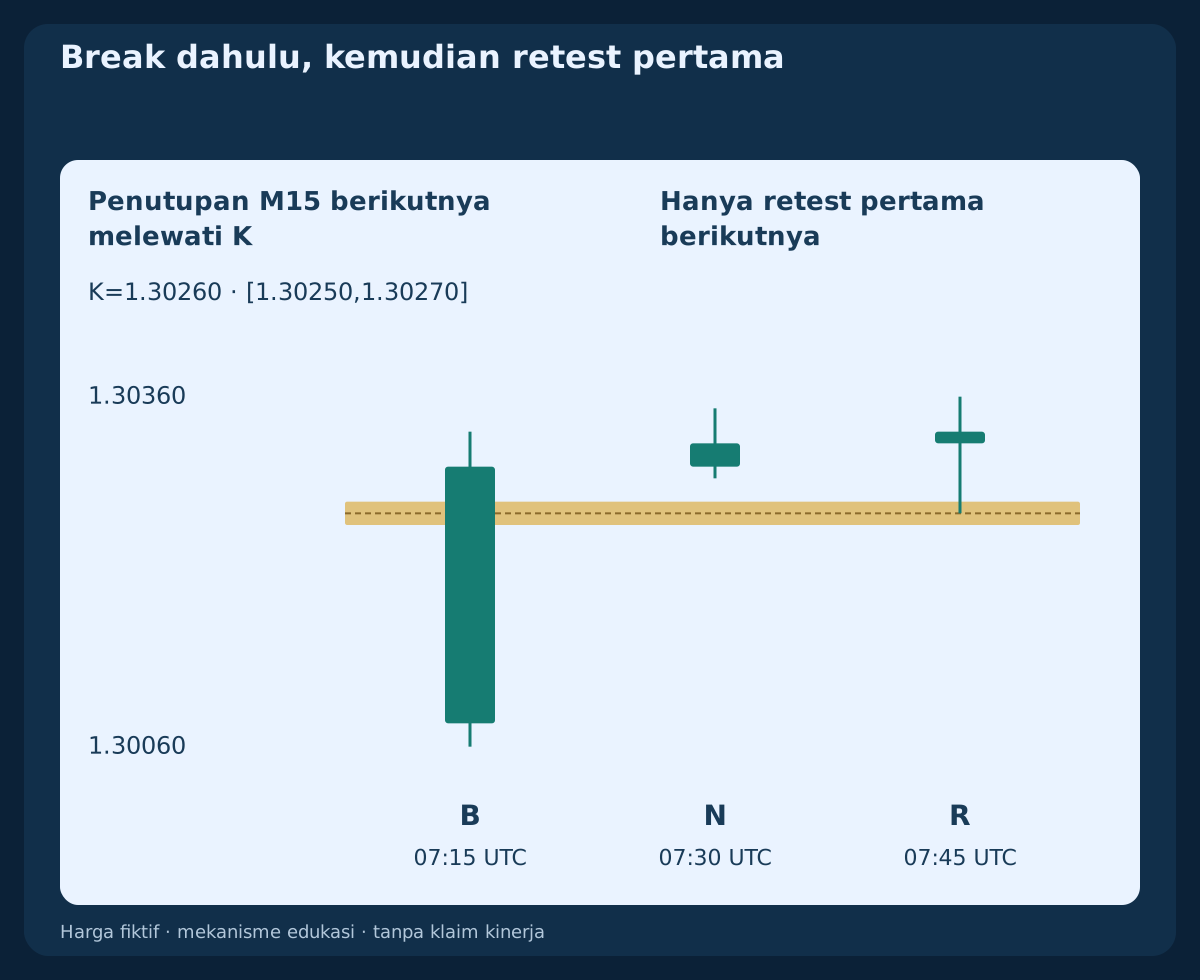
Terapkan veto praentri pada seluruh pengamatan setelah S sampai B terlebih dahulu. Jika tidak ada break pada tiga penutupan terjadwal, setup kedaluwarsa. B fiktif ditutup pada 07:15 UTC dengan Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300, empat pip di atas K. Persilangan B membentuk break itu sendiri; bukan retest berikutnya dan belum memberi izin entri langsung.
5. Gunakan hanya retest pertama sesudahnya
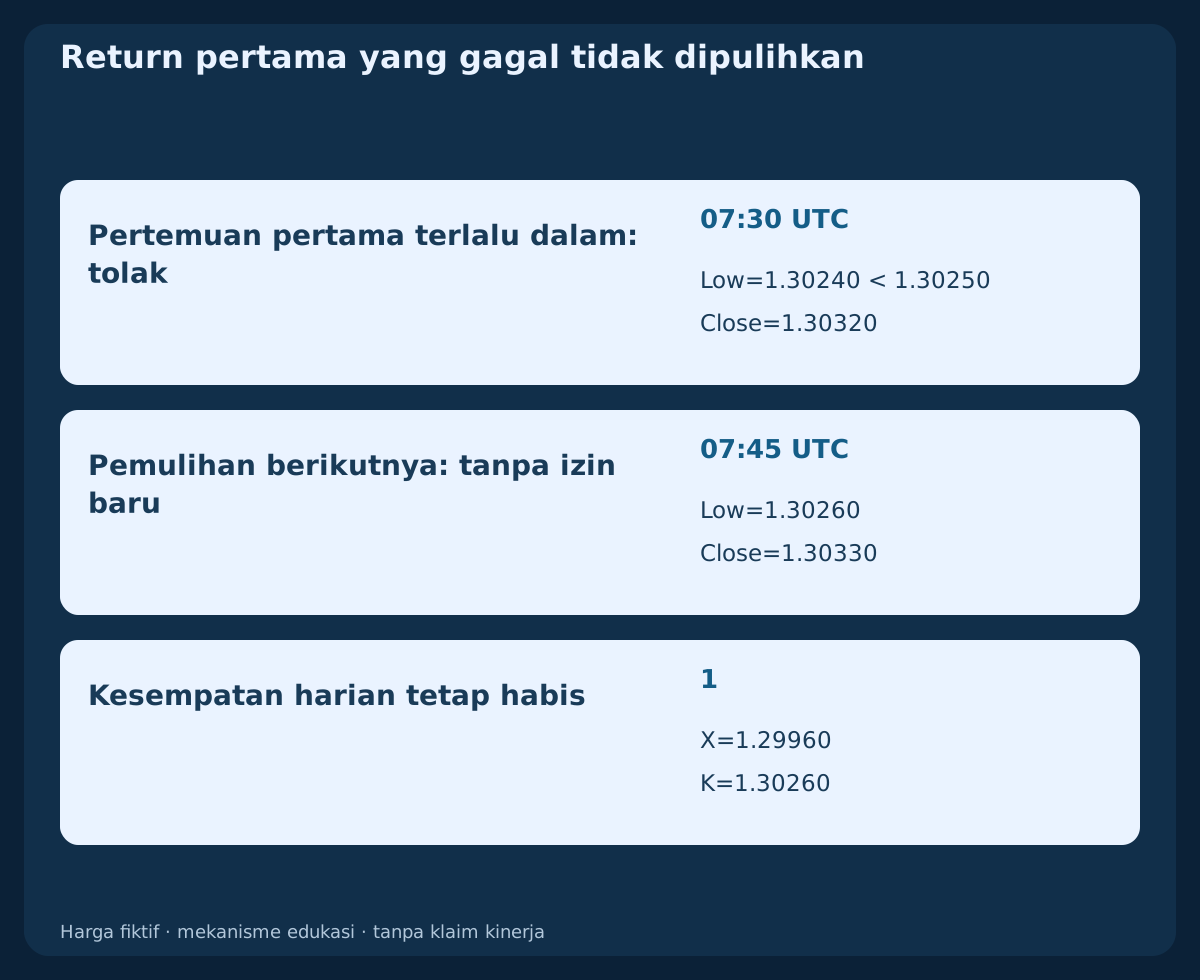
Setelah B periksa tepat tiga candle M15 berurutan berikutnya. Pita BUY tetap adalah [K−1 pip,K+1 pip]=[1.30250,1.30270]. Candle pertama dengan Open≤K+1 pip or Low≤K+1 pip merupakan pertemuan pertama, termasuk gap pembukaan di bawah pita. Syaratkan Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip, body bullish dan Close(R)−K≤8 pip. Penetrasi terlalu dalam atau pembukaan dari sisi salah menghabiskan kesempatan meskipun penutupan terlihat bagus.
N ditutup pada 07:30 UTC dengan Low(N)=1.30290, sehingga belum kembali ke pita. R ditutup pada 07:45 UTC dengan Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330, merupakan pertemuan pertama dari sisi yang benar dan memenuhi syarat penutupan. Jika B muncul pada penutupan konfirmasi terakhir, penutupan retest paling akhir adalah 08:30 UTC. Penutupan ketiga yang diizinkan termasuk; tanpa pertemuan pertama valid, setup kedaluwarsa.
6. Utamakan invalidasi daripada kedua sinyal
Dari penutupan S sampai pengiriman, BUY dibatalkan jika Bid berikutnya yang teramati mencapai Bid≤X or Bid≥TP_Bid. Terapkan batas sama pada ekstrem M15 lengkap setelah S, termasuk B, masa tunggu dan R, serta kuotasi candle berjalan yang sudah teramati saat pengiriman. Kesamaan membatalkan. Candle menyentuh X lalu ditutup di atas ambang tetap ditolak tanpa mengarang urutan intrabar yang menguntungkan.
Pembatalan, break atau retest pertama tidak valid, kuotasi pertama buruk, kedaluwarsa dan data wajib hilang adalah keadaan akhir untuk tanggal UTC itu. Pemulihan kemudian tidak menghidupkan setup lama. Jangan gambar ulang X, K, pita atau target. Tanggal baru memerlukan enam jam referensi lengkap baru dan S terjadwalnya sendiri; kandidat lama tidak dibawa. Eksposur lama atau belum pasti juga wajib direkonsiliasi sebelum trading hari berikutnya.
7. Tentukan SELL dan keluarnya melalui Ask
SELL mensyaratkan 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K, dengan K dari low H1 sebelum S. Tetapkan X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip. Pilih penutupan berikutnya pertama Close(B)<K−1 pip, body bearish dan K−Close(B)≤8 pip. Pertemuan pertama kemudian berarti Open≥K−1 pip or High≥K−1 pip; wajib membuka dari bawah pita, high di dalam pita, penutupan bearish di bawahnya dan batas delapan pip yang sama.
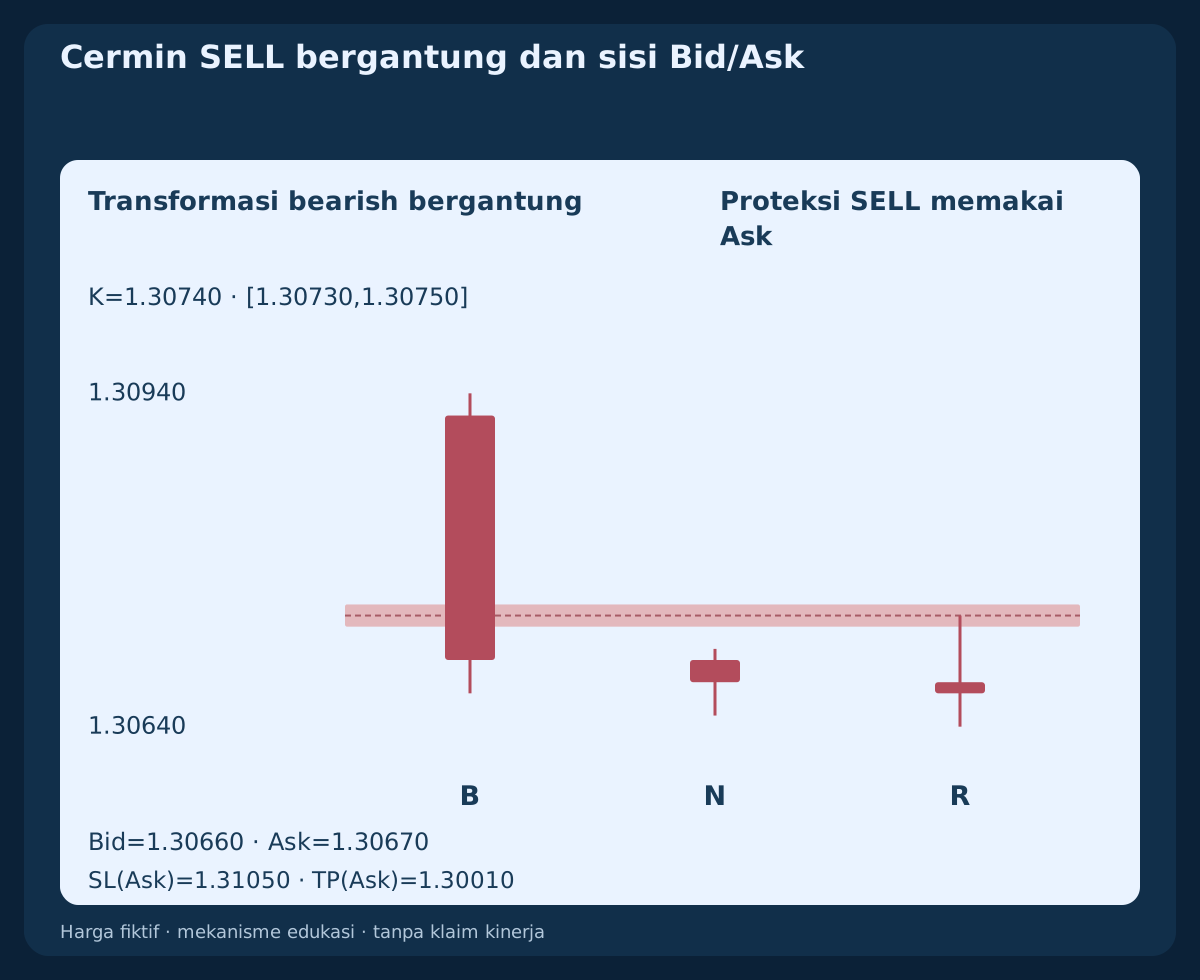
Sebelum entri, Bid≥X or Bid≤L+1 pip membatalkan SELL. Pita tetap [K−1 pip,K+1 pip]. SELL dibuka pada Bid dan ditutup pada Ask; harga proteksi numeriknya tidak merekonstruksi ekstrem Ask historis. Transformasi bergantung p′=2.61000−p menukar high/low Bid dan menghasilkan K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010. Kuotasi berpasangan dicerminkan terpisah dengan menukar Bid dan Ask. Cermin chart bukan sampel pasar independen tambahan.
8. Periksa satu kuotasi pertama setelah retest diketahui
Gunakan pasangan kuotasi simbol pertama yang diterima setelah data R lengkap tersedia, secara ketat setelah jadwal penutupannya. Saat mengirim, wajibkan R_close<t_quote≤t_submit<R_close+15 seconds dan 0≤t_submit−t_quote≤2 seconds dengan jam terverifikasi. Melewatkan kuotasi pertama, urutan tak terverifikasi atau kesiapan terlambat membatalkan; jangan mencari harga lebih baik. Wajib Bid positif dapat diperdagangkan di bawah Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip, dan tidak ada veto praentri.
BUY memakai Ask dan SELL Bid. Kuotasi asli pertama adalah 07:45:01 UTC; Bid=1.30330; Ask=1.30340. Periksa izin simbol, grid tick, jarak stop minimum, batas volume, margin dan risiko tersedia. Stop minimum yang dilaporkan nol tidak menjamin penerimaan. Hanya permintaan pasar dengan kedua proteksi tetap terlampir dan didukung saat pembukaan diperbolehkan. Jika harus membuka tanpa perlindungan lalu memodifikasi, lewati.
9. Masukkan kedua cadangan eksekusi sebelum rasio
Untuk contoh USD ini, asumsikan pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verifikasi tarif dan biaya penyimpanan sebenarnya lalu ganti input sebelum pengujian. dSL dan dTP adalah jarak positif dalam pip dari kuotasi masuk ke stop dan target tetap, memakai sisi harga yang dapat dieksekusi. Tentukan Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 dan syaratkan estimasi positif dengan Reward1/Loss1≥1.50, menggunakan presisi penuh.
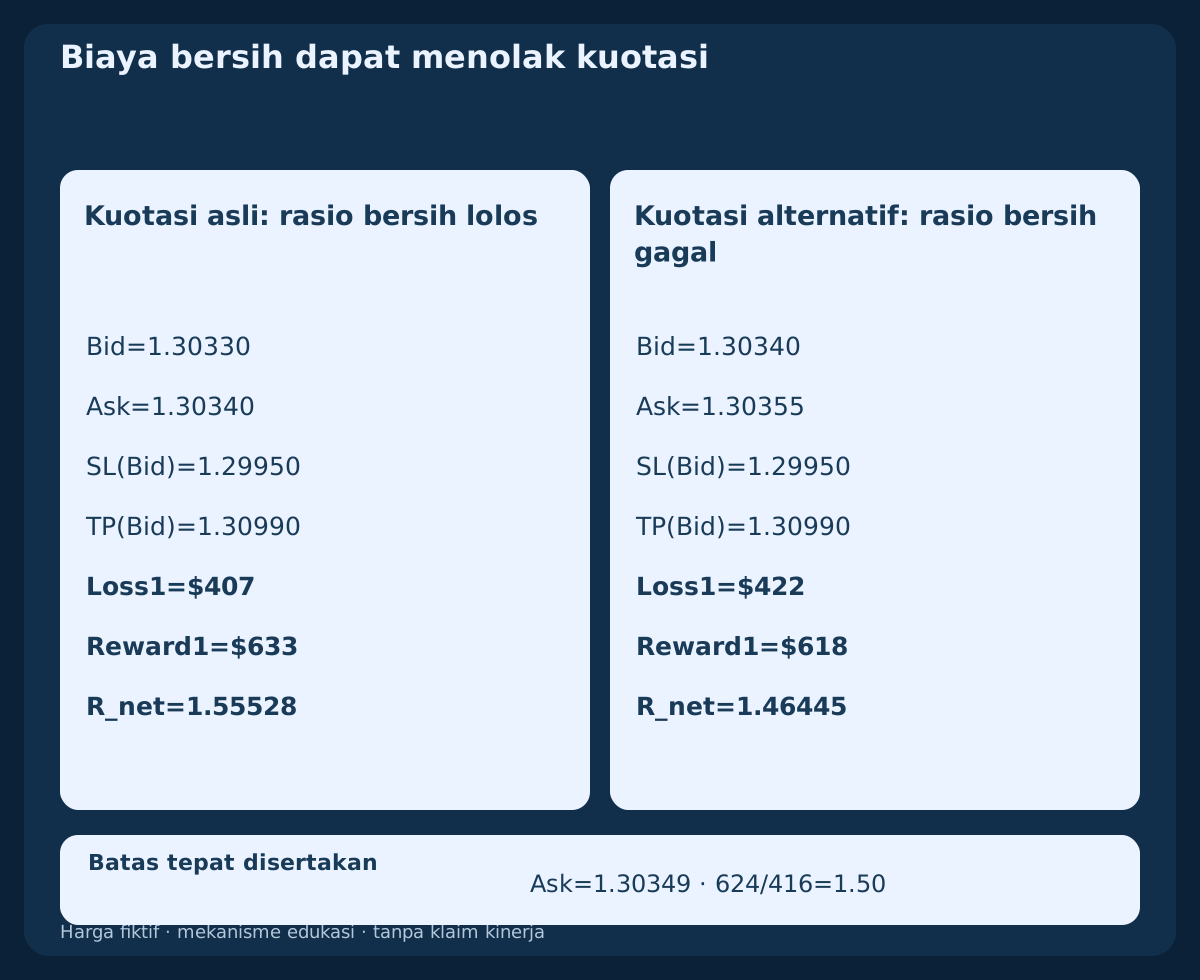
Kuotasi BUY yang diterima menghasilkan dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528. Jarak Ask masuk ke Bid keluar sudah mencakup pengaruh spread; jangan menambahkannya lagi. Cadangan adalah asumsi perencanaan, bukan batas slippage aktual. Rasio kotor bagus, spread kecil atau retest terkonfirmasi tidak dapat mengalahkan rasio bersih yang gagal.
10. Bulatkan risiko ke bawah dan tolak kuotasi memburuk
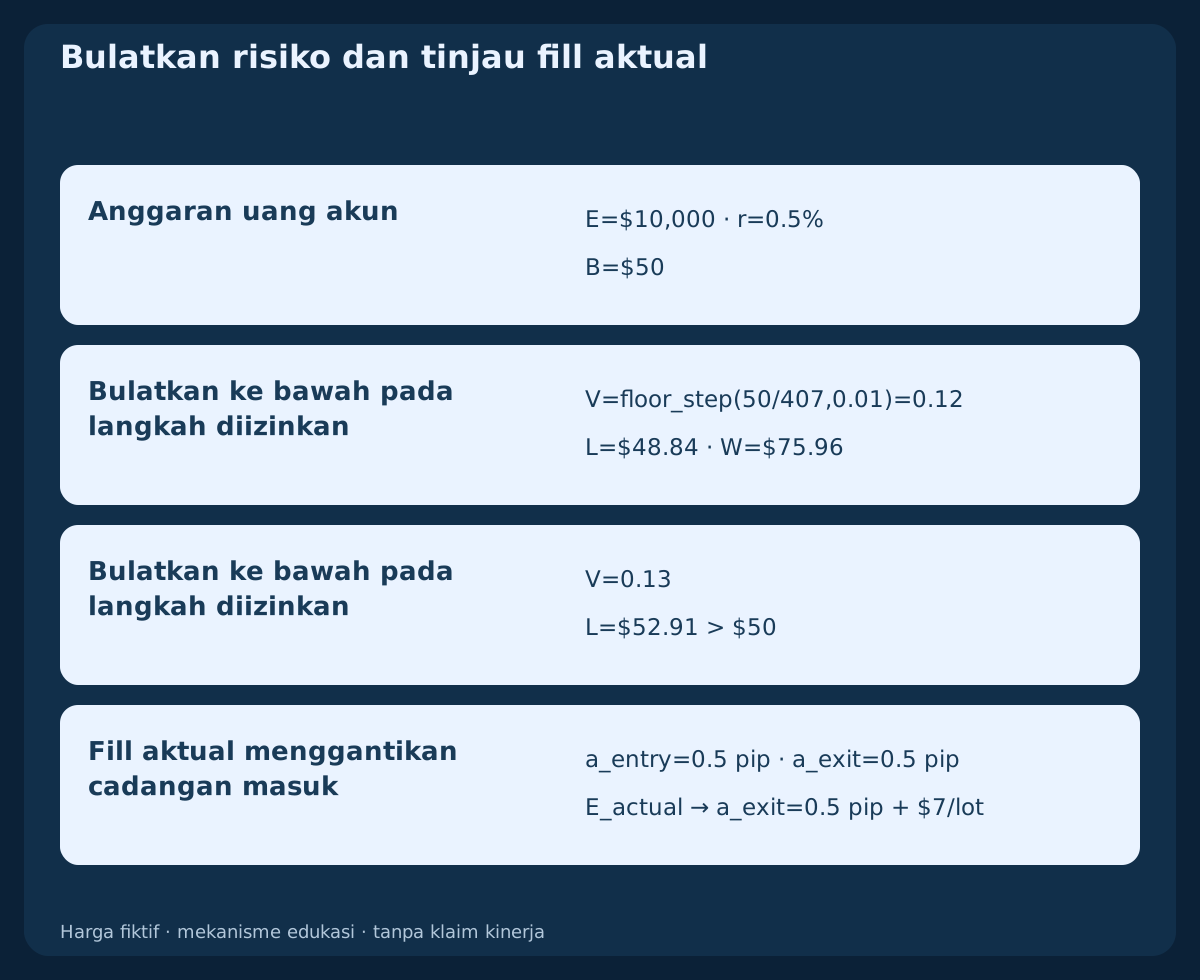
Gunakan Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Risiko akun yang tidak diketahui menghalangi entri; posisi atau pending order EURUSD tidak boleh ada. Dengan equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, bulatkan ke bawah V=floor_step(Budget/Loss1,0.01)=0.12 lot. Kerugian terencana 0.12×407=$48.84 dan imbalan target terencana 0.12×633=$75.96. Langkah berikutnya 0.13×407=$52.91 melebihi anggaran. Volume di bawah minimum berarti lewati entri.
Alternatif kuotasi pertama Bid=1.30340; Ask=1.30355 lolos spread dan deviasi Bid, tetapi menghasilkan Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50. Tolak hari tersebut tanpa menggeser stop atau target. Pada harga dan biaya asli, Ask=1.30349 memberikan tepat 624/416=1.50, sedangkan tick selanjutnya Ask=1.30350 gagal. Ini kasus hitung alternatif, bukan kuotasi berikutnya yang boleh dipilih model.
11. Kirim sekali dan rekonsiliasi hasil aktual
Simpan identitas kandidat tanggal UTC, level tetap dan jatah pengiriman yang telah dipakai sebelum satu permintaan entri terlindungi. Penolakan pasti juga menghabiskan hari. Respons tidak pasti bukan bukti gagal atau izin mengirim ulang: blokir eksposur baru, periksa order broker, transaksi dan akun, lalu selesaikan permintaan yang sama dahulu. Restart memulihkan keadaan dan tenggat, bukan memberi percobaan baru.
Setelah fill dikonfirmasi, verifikasi kedua proteksi serta ukuran aktual. Hitung ulang rugi dan imbalan dari fill aktual dengan hanya sisa exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Fill menggantikan cadangan masuk sehingga tidak dihitung dua kali. Jika pergerakan masuk merugikan melebihi 0.5 pip, risiko hasil ulang melampaui anggaran tersimpan, rasio bersih di bawah 1.50 atau proteksi tidak valid, minta penutupan penuh pada kuotasi layak pertama. Pertahankan proteksi yang diterima sampai penutupan terkonfirmasi. Catat pembatalan setelah fill dan seluruh biaya; penutupan tidak pasti juga perlu rekonsiliasi.
12. Pertahankan exit tetap dan tenggat UTC
Selain itu pertahankan SL/TP awal tanpa trailing, pemindahan impas, exit parsial, averaging atau pembalikan otomatis. Fill protektif lebih awal yang sudah dikonfirmasi mendapat prioritas. Jika masih terbuka, minta penutupan penuh pada kuotasi layak pertama pada atau setelah 10:00 UTC tanggal setup: Bid untuk BUY, Ask untuk SELL. Tidak ada exit struktur atau penutupan candle tambahan setelah entri. Veto X praentri bukan exit tambahan setelah fill.
Gangguan tidak menggeser tenggat. Saat kuotasi kembali, rekonsiliasi dahulu dan tutup posisi model yang tersisa segera setelah dapat dieksekusi. Jika pemantauan wajib atau pemetaan waktu menjadi tidak andal lebih awal, pertahankan proteksi dan minta penutupan saat memungkinkan. Proteksi biasa, exit waktu, cadangan dan anggaran tidak menjamin batas maksimum kerugian nyata.
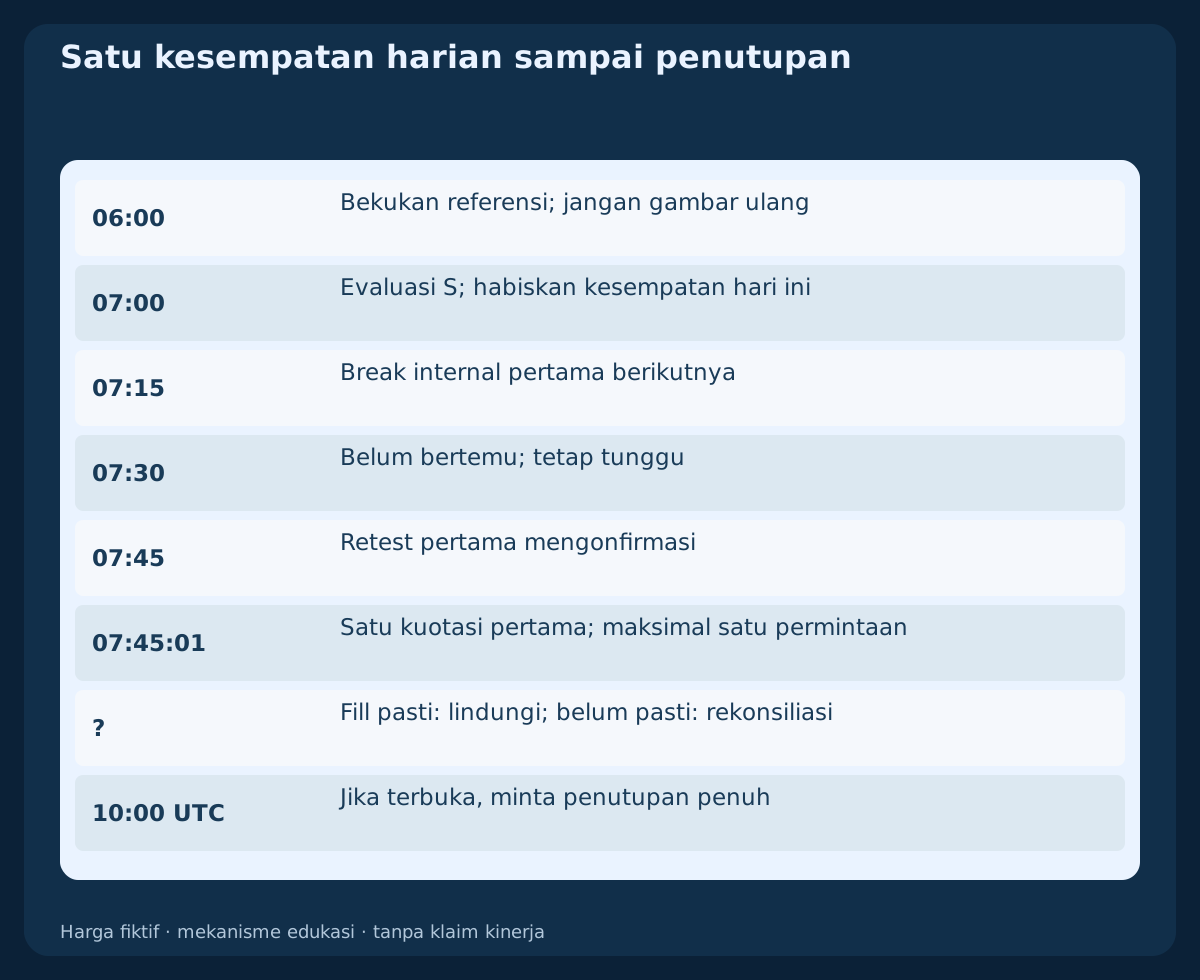
13. Telusuri pagi asli dan cermin bergantungnya
Tabel menggabungkan enam H1 referensi fiktif, S dan M15 B–N–R berikutnya. CSV pertama juga memuat empat komponen M15 dari jam referensi terakhir dan jam sweep, serta transformasi bearish deterministik. CSV kedua berisi kuotasi diterima, alternatif ditolak dan cermin berpasangan yang bergantung. Ini bukan tick historis atau laporan eksekusi broker.
Asumsikan BUY terisi persis pada Ask=1.30340; V=0.12 lot hanya untuk menjelaskan akuntansi. Stop terisi persis pada Bid=1.29950 memberi rugi harga $46.80 ditambah komisi $0.84, total $47.64 sebelum slippage atau biaya tambahan. Target tepat pada Bid=1.30990 sebagai alternatif memberi $78.00−$0.84=$77.16. Hasil hipotetis ini saling meniadakan, bukan estimasi dengan cadangan atau hasil aktual. Tidak ada jalur exit masa depan yang disediakan.
Unduh bar H1/M15 fiktif dan cermin bearish bergantung (CSV)
Unduh tiga kasus hitung dengan kuotasi berpasangan (CSV)
| Bar | Kerangka waktu | Buka UTC | Tutup UTC | Buka | Tertinggi | Terendah | Tutup |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. Pertahankan penolakan pertama dan bedakan sisi harga
Dalam contoh tandingan terpisah, ganti N dengan pertemuan pertama yang membuka pada 1.30300, mencapai Low=1.30240 dan ditutup bullish pada 1.30320. Low berada di bawah tepi bawah pita tetap 1.30250: tolak meskipun X bertahan. R berikutnya yang tampak valid hanya pengamatan riset, bukan retest pertama baru. Alternatif ini bukan kejadian tambahan pada CSV asli.
Untuk cermin, kuotasi berpasangan yang diberikan terpisah adalah Bid=1.30660; Ask=1.30670. Risiko harga SELL ke stop Ask tetap 39 pip dan potensi imbalan ke target Ask tetap 65 pip. Chart Bid tidak membuktikan proteksi Ask mana yang terpicu dahulu. Gap melompati seluruh pita bukan bukti retest dari sisi benar; urutan ambigu atau data sisi harga yang hilang tetap ditandai.
15. Putar ulang semua jam dan pertahankan denominator lengkap
Simpan tanggal UTC, bar referensi, identitas K, ketersediaan S, X/SL/TP tetap, jendela konfirmasi, break pertama, jendela retest, pertemuan pertama, alasan veto, kuotasi pertama serta waktu terima dan kirim. Tambahkan ID permintaan, fill nyata, proteksi, biaya dan konfirmasi exit hanya jika ada. Simpan kasus tidak valid, kedaluwarsa, terlewat, ditolak dan dibatalkan setelah fill bersama trade diterima; jangan pilih hanya retest menarik.
Implementasi historis harus membuktikan candle mana yang sudah lengkap pada setiap keputusan. Shift 0 MT4 masih terbentuk dan label waktu menunjukkan pembukaan; pencarian bar terdekat melewati celah tidak memperbaiki data. Rekonstruksi interval UTC yang terverifikasi dan pakai Bid/Ask historis relevan untuk mengurutkan kejadian intrabar. OHLC saja tidak menentukan urutan stop dan target dalam satu bar. Tandai ambiguitas dan jalankan sensitivitas konservatif berlabel terpisah, tanpa memilih hasil menguntungkan.
16. Uji baseline sebelum menambah filter
Bekukan jam, rentang enam jam, lebar dan fraksi K, kedalaman sweep, jendela tiga tambah tiga, pita, biaya dan jatah harian sebelum melihat hasil. Bandingkan varian pada tanggal sama dan sisihkan periode kronologis berikutnya. Uji lebar, buffer, jam dan biaya tetangga tanpa memilih hanya yang terbaik. Cermin dan kondisi harga tumpang tindih saling bergantung, bukan pengamatan ekstra atau suara konfirmasi independen.
Verifikasi implementasi dalam demo ke depan, termasuk gap, proteksi ditolak, pemulihan restart dan respons tak pasti. Laporkan ekspektasi bersih, drawdown, rentetan rugi, jumlah tanpa entri dan kegagalan eksekusi sebelum penggunaan praktis. Diagram dan hitungan membuat baseline dapat direproduksi; tidak ada backtest, tingkat kemenangan, ekspektasi terukur atau rekomendasi live. Tambahan FVG, tren atau berita menciptakan versi baru yang memerlukan evaluasi baru yang belum disentuh.
Pertanyaan umum
Apakah sweep membuktikan bank mengumpulkan stop?
Tidak. Definisi memakai kuotasi dan reclaim yang sudah ditutup. Peserta, volume eksekusi dan penyebab tidak teridentifikasi.
Bolehkah sweep H1 sekaligus menjadi konfirmasi M15?
Tidak. Setup baru diketahui setelah 07:00 UTC; konfirmasi harus M15 lengkap lain yang muncul kemudian terhadap K sebelum sweep.
Bisakah retest kedua yang lebih baik menyelamatkan yang pertama?
Tidak. Pertemuan pertama menghabiskan hari walaupun kedalaman, sisi pembukaan, penutupan atau eksekusinya gagal. Pemulihan tidak meresetnya.
Mengapa SELL membutuhkan Ask untuk exit?
SELL dibuka pada Bid dan ditutup pada Ask. OHLC Bid dan spread saat ini tidak merekonstruksi pemicu Ask historis atau membuktikan fill.
Apakah rugi terencana $48.84 dijamin sebagai batas?
Tidak. Nilai itu mencakup cadangan dan biaya linear yang dinyatakan. Gap, slippage lebih besar, proteksi gagal atau penutupan terlambat dapat melebihi anggaran.
Apa akibat respons entri tidak pasti?
Model memblokir entri lain dan merekonsiliasi permintaan semula dengan catatan broker dan akun. Tidak mengirim ulang karena respons hilang.
Sumber dan catatan penelitian
Aturan, jendela UTC, ambang, bar fiktif dan diagram adalah pilihan riset orisinal. Referensi resmi memverifikasi mekanisme kuotasi dan order, bukan mendukung strategi atau membuktikan profitabilitas.
- MetaTrader 4: jenis order, Bid/Ask dan pemicu proteksi
- MetaQuotes MQL4: permintaan pasar dan batasan broker
Spesifikasi edukasi. Bar fiktif, cermin bergantung dan akuntansi hipotetis; tanpa EA siap pakai, backtest historis atau profitabilitas terukur.