

スイング高値を終値で上抜くことと、その後も上側を維持することは別の判断です。この独自のH1継続モデルでは、既に確定した4つのピボットを1つのUTC時点で固定し、その後の最初のバッファ付きブレイクを選びます。維持を確認できるのは直後の1本だけで、リテストは待ちません。架空の足と、それに従属するSELL反転例で時刻、棄却、コストを再現できます。過去の収益性は提示していません。
1. 継続を局所的な価格仮説として定義する
ここでのBOSは、高値・安値の切り上げ、または切り下げと定義した方向へ、固定済みの確定スイングを終値で越えることです。局所的な継続仮説であり、上位トレンドの継続や機関投資家の注文が原因だと証明するものではありません。同時に現れたFVGも同じ価格に依存する観測で、独立した追加票にはなりません。
EURUSDの単一Bid配信と、UTCに整列した通常のH1足を使います。pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USDを仮定し、実際の仕様を確認します。D1 EMA、6本の持ち合い、スイープ、Inside Bar、リテストでのエントリーは使いません。最初のブレイク直後の足全体が、バッファを越えた側に留まるかが固有の判断です。
2. 中心時刻ではなく確定後にピボットを使う
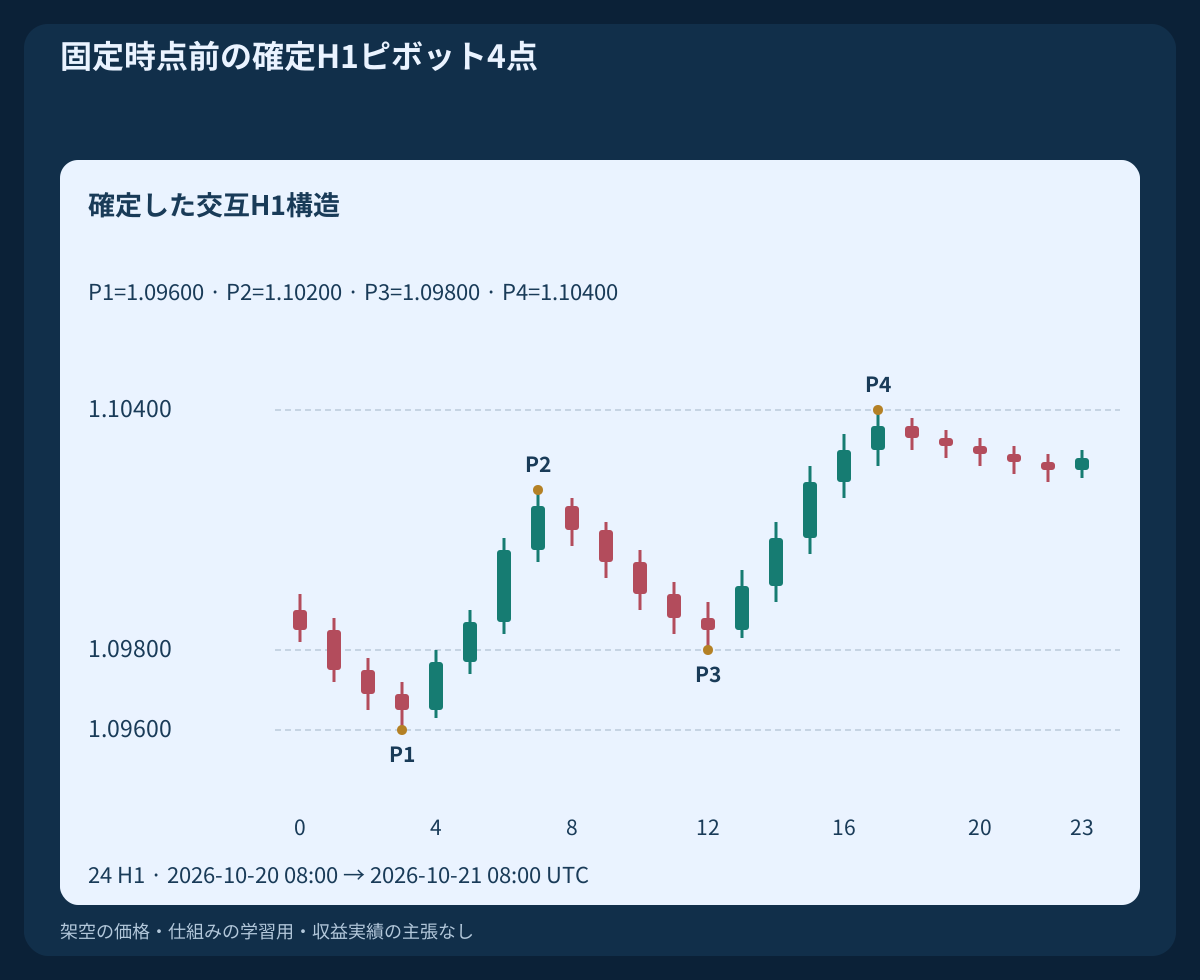
中心kの安値にはLow[k]<min(Low[k−2],Low[k−1],Low[k+1],Low[k+2])、高値にはHigh[k]>max(High[k−2],High[k−1],High[k+1],High[k+2])を要求します。同値は不成立です。両方の型に該当する中心は除外します。k+2の終値確定と必要データの取得後にだけ使えます。中心の時刻から既知だったことにはできません。
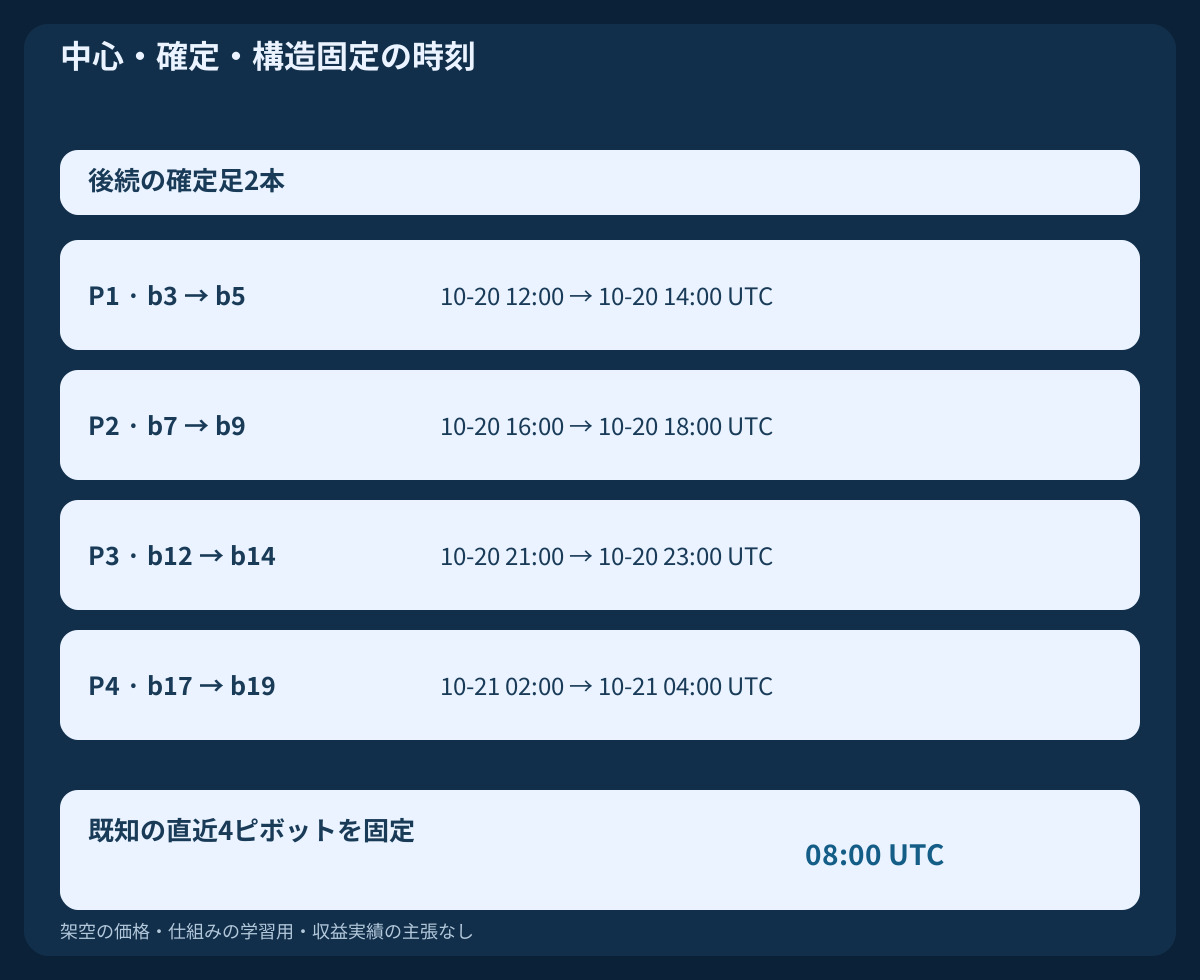
確定時刻順に処理し、反対の型なら追加します。同じ型が続いた場合はより極端な点を残し、価格が同じなら先の点を残します。この圧縮は固定前だけ認めます。最後の4点がP1,P2,P3,P4です。固定後はその識別情報を変更しません。この途切れない架空配信では、右側H1足2本の確定に2時間かかります。
3. UTCの固定時点を1回だけ観測し識別情報を保持する
月曜から金曜の各UTC日付で、08:00 UTCの時点だけを対象にします。そこで終わる連続した確定H1足24本を使い、中心の左右2本ずつも窓内に必要です。対象銘柄の最初の観測と全履歴は08:00:30 UTCより前に利用可能でなければなりません。境界時刻は除外します。欠損や不確かなUTC対応は当日を無効にし、後で取り直しません。
予定時点で既知の直近4つの交互点だけを使い、0≤(T_snapshot−T_confirm_P4)/hour≤5を要求します。追加適格性の検査前に、P4の型と中心時刻の組を消費済みとして永続化します。同じP4を別の日に再利用できません。中心後の保護P3接触、P4中心後の投影目標到達、P4後から固定時点までの既にバッファ閾値を越えた終値を棄却します。固定時点の足を後続ブレイクにはできません。口座全体にEURUSDの建玉も未約定注文もないことが必要です。
4. トレンド形状、ストップ、投影目標を固定する
BUYにはtypes(P1..P4)=low,high,low,highとP3−P1≥5 pip; P4−P2≥5 pipが必要です。隣接中心間隔はすべて3≤gap_bars≤8を満たします。K=P4; X=P3; H=K−X; 30≤H/pip≤80と定義します。SELLは型と不等号を反転します。これらは明示した研究上の選択で、最適化済みまたは普遍的な設定ではありません。
BUYではSL_Bid=X−2 pip; TP_Bid=K+2×H−2 pipを固定します。架空例ではP1=1.09600; P2=1.10200; P3=1.09800; P4=1.10400なので、K=1.10400; X=1.09800; H=60 pip; SL_Bid=1.09780; TP_Bid=1.11580です。2区間分の投影は気配を見る前に選びます。価格を引き付ける保証でも、足りない比率を救うために動かせる目標でもありません。
5. 最初の後続バッファ超え終値を選ぶ
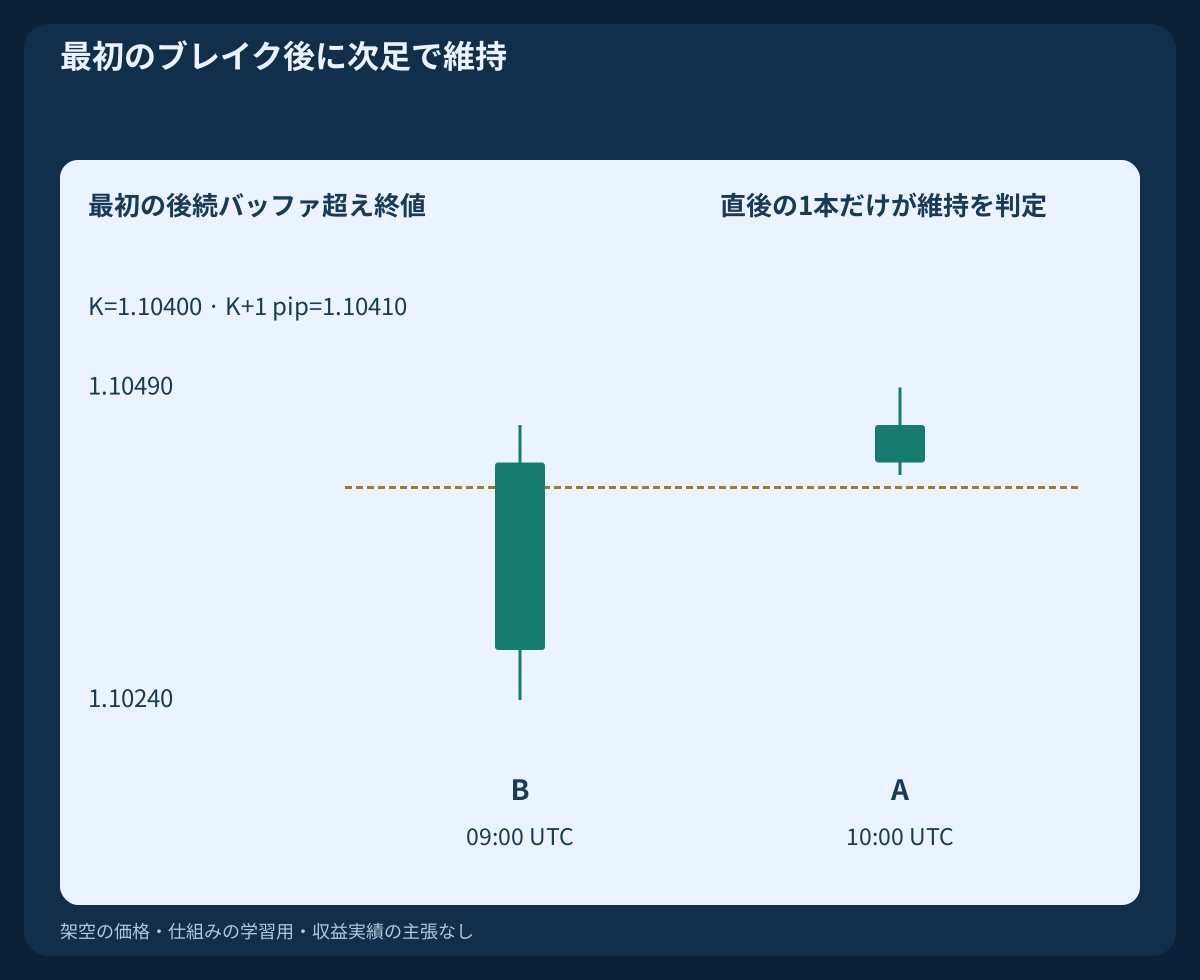
ブレイクを認める終値時刻は09:00,10:00,11:00 UTCだけです。BUYは最初の確定終値Close(B)>K+1 pipを選びます。その最初のブレイクは陽線で、Kから6pips以内に限ります:Close(B)>Open(B); Close(B)−K≤6 pip。ブレイク閾値との同値なら待機し、伸長上限との同値なら通過します。最初の厳密なブレイクが別条件に失敗すると当日を消費します。
固定時点から送信まで、Bid≤X or Bid≥TP_Bidを観測したらBUYを取り消します。確定足の高安と、形成中に既に観測した気配も含めます。必要区間の欠損は取消しで、3終値の窓を延長しません。例のBは09:00 UTC; Open=1.10280; High=1.10460; Low=1.10240; Close=1.10430で閉じます。その形成安値は将来の維持下限より下でも構いません。下限はB確定後から適用します。
6. 直後の1本だけで維持を判定する
AはBの直後に連続するH1足です。BUYにはLow(A)>K+1 pip; Close(A)>Open(A); Close(A)>Close(B); Close(A)−K≤10 pipが必要です。B確定後から送信まで、Bid≤K+1 pipの観測が1回でもあれば取消しです。Aの安値と、気配取得時の形成中足の観測も含みます。同値は失敗とし、好ましい終値条件より先に拒否条件を判定します。足全体で維持する条件であり、接触や戻りを求めません。
例のAは10:00 UTC; Open=1.10430; High=1.10490; Low=1.10420; Close=1.10460で閉じます。安値はK+1 pip=1.10410を厳密に上回り、終値はKより6pips上です。下限にヒゲが触れてから回復しても失敗です。直後の足が失敗または欠損なら3本目を待ちません。最後の許可時刻でブレイクした場合、唯一の維持確認は12:00 UTCの終値になります。
7. SELLを反転しAsk保護を明示する
SELLにはtypes(P1..P4)=high,low,high,low; P1−P3≥5 pip; P2−P4≥5 pipが必要です。中心間隔と経過時間の上限は同じで、K=P4; X=P3; H=X−K; 30≤H/pip≤80とします。SL_Ask=X+2 pip; TP_Ask=K−2×H+2 pipを固定します。エントリー前はBid≥X or Bid≤TP_Askで取消しです。これはBid側の仮説拒否条件で、Ask注文が約定した証明ではありません。
最初の後続陰線ブレイクはClose(B)<K−1 pip; K−Close(B)≤6 pipを満たします。次足にはHigh(A)<K−1 pip; Close(A)<Open(A); Close(A)<Close(B); K−Close(A)≤10 pipが必要で、B後のBidがこの上限以上なら取消しです。SELLはBidで入りAskで出ます。従属変換p′=2.20000−pはBidの高安を入れ替え、K=1.09600; X=1.10200; SL_Ask=1.10220; TP_Ask=1.08420を与えます。気配ペアの反転ではBidとAskを別途入れ替えます。いずれの反転も実際の過去Ask高安を復元しません。
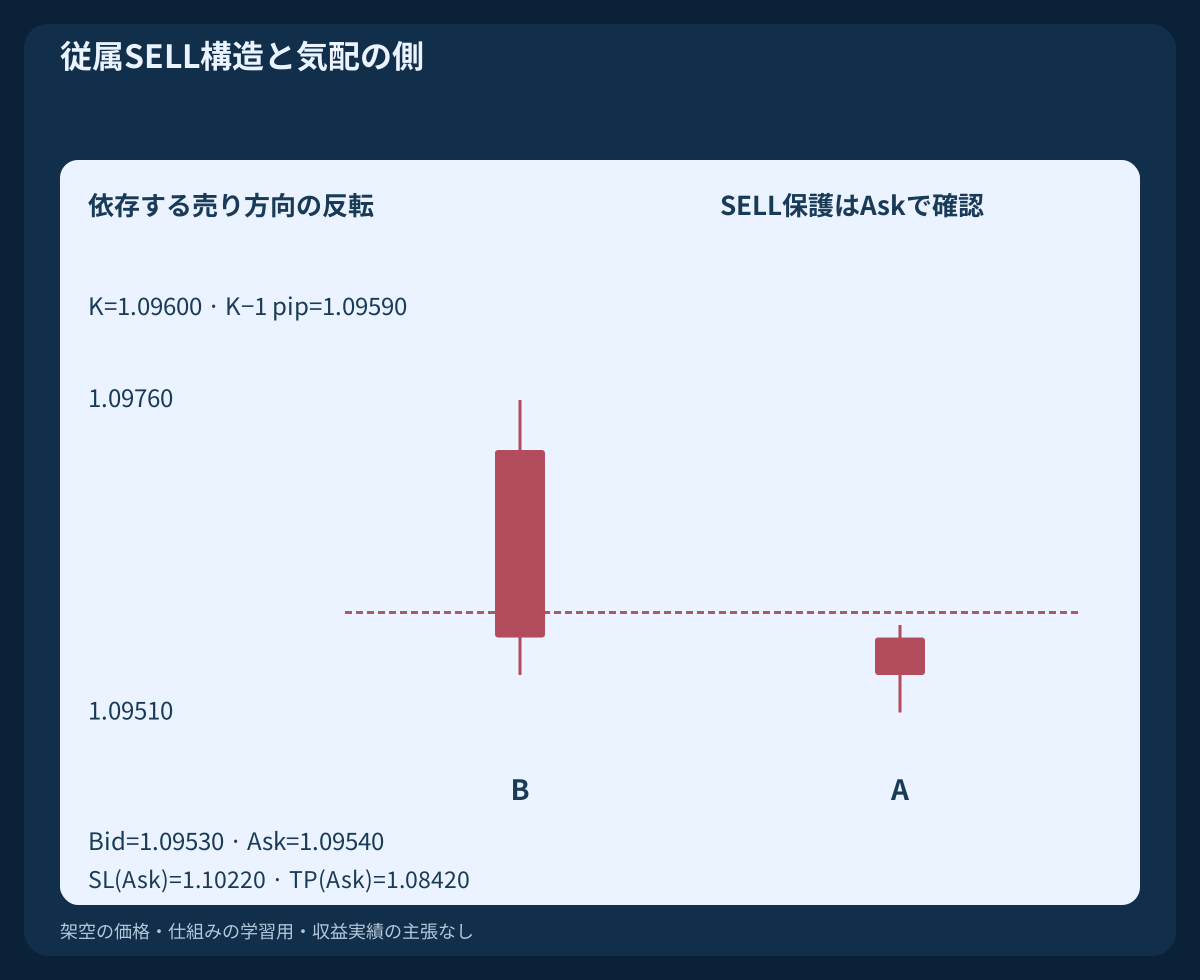
8. Aのデータ取得後の最初の気配を検査する
Aの全データが利用可能になった後、かつ予定終値時刻より厳密に後の、対象銘柄の最初のBid/Askペアを使います。検証した時計でA_close<t_quote≤t_submit<A_close+30 secondsと0≤t_submit−t_quote≤2 secondsを満たします。最初の気配を逃した場合や順序が検証できない場合は当日を棄却します。取引可能な正の価格、BidがAsk未満、spread≤1.5 pip; abs(Bid−Close(A))≤1 pip、すべての維持・目標拒否条件の未発生を要求します。後の気配で棄却を修復できません。
BUYは提示Ask、SELLは提示Bidを使います。元の最初の気配は10:00:01 UTC; Bid=1.10460; Ask=1.10470です。取引権限、tick整列、最低ストップ距離、数量制約、証拠金、利用可能なリスクを確認します。最低ストップ距離の表示がゼロでも受理は保証されません。両方の固定保護注文を付け、建玉時点から対応できる成行要求だけを許可します。先に無保護で建てて後から変更する必要があれば見送ります。
9. 二つの執行余裕を含めて純比率を計算する
このUSD例はpip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0を仮定します。実際の料金と保有費用を確認し、検証前に入力を置き換えます。dSLとdTPは、現在のエントリー気配から固定ストップと目標までの、執行側に基づく正のpip距離です。Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7とし、推計値が正でReward1/Loss1≥1.50を満たすことを丸め前の精度で確認します。
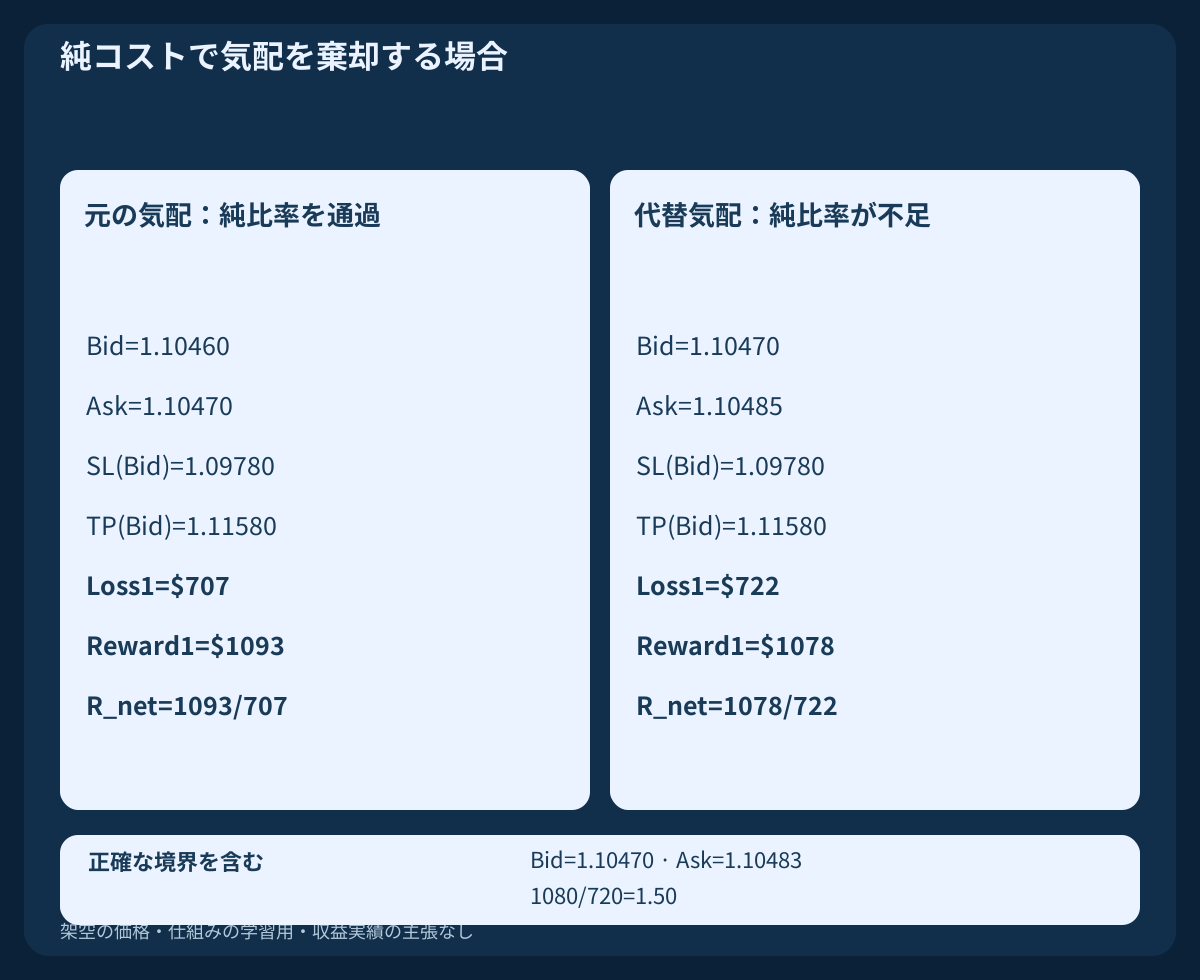
採用するBUY気配はdSL=69 pip; dTP=111 pip; Loss1=$707; Reward1=$1093; R_net=1093/707≈1.5460となります。エントリーAskから決済Bidまでの距離にはスプレッドの影響が入っているため、二重加算しません。余裕は計画上の仮定であり、実際のスリッページの上限ではありません。良い粗比率、小さなスプレッド、確認済みの維持があっても、純比率で不合格なら入りません。
10. 口座リスクを切り下げ、悪化した気配を棄却する
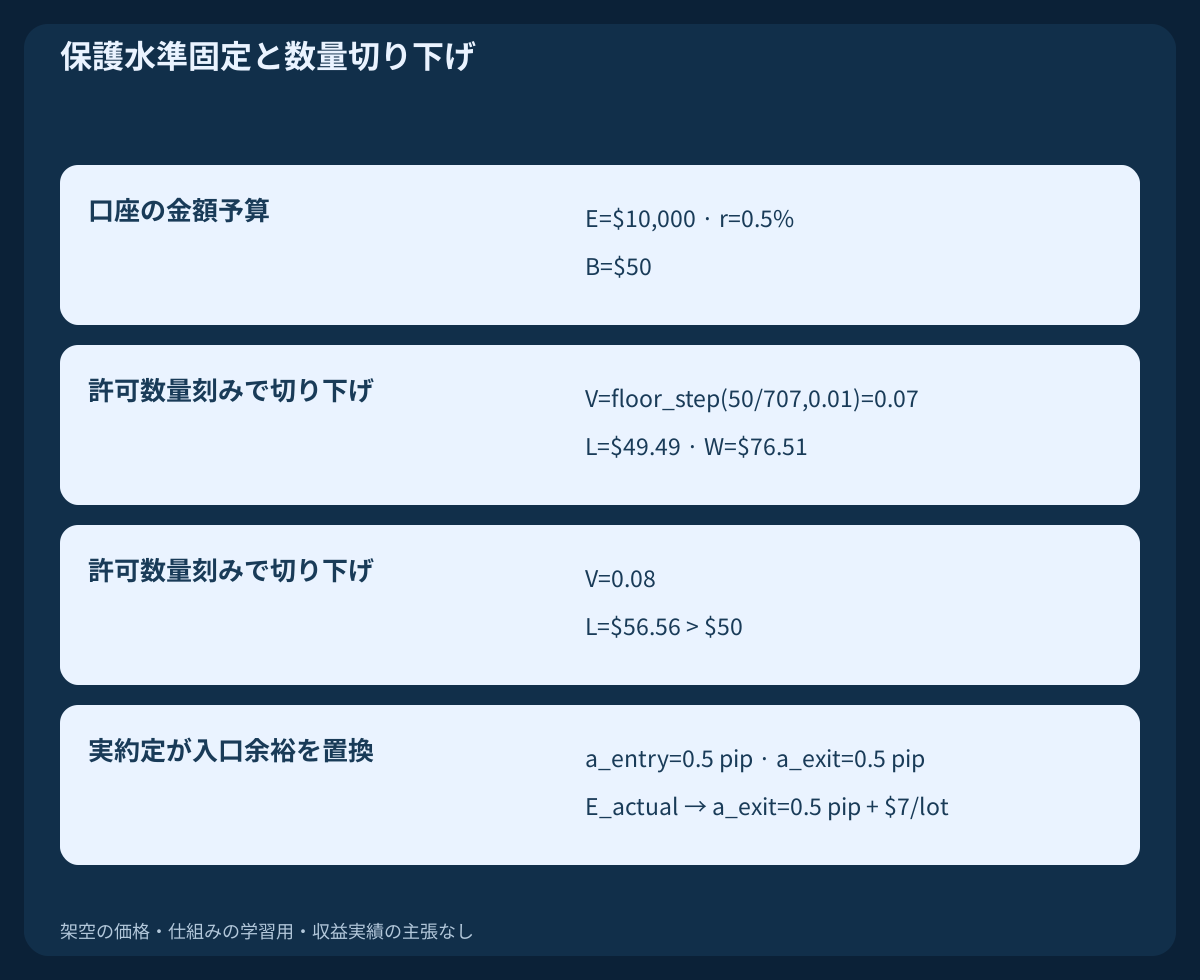
Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss))を用います。既存の口座リスクが不明ならエントリー不可で、EURUSDのポジションや待機注文も禁止です。equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lotの場合はV=floor_step(Budget/Loss1,0.01)=0.07 lotと切り下げます。計画損失は0.07×707=$49.49、計画目標利益は0.07×1093=$76.51です。一段上の0.08×707=$56.56は予算超過です。最小数量を下回れば見送ります。
別の最初の気配Bid=1.10470; Ask=1.10485はスプレッドとBid乖離の上限を通りますが、Loss1=$722; Reward1=$1078; 1078/722≈1.49307<1.50となります。ストップや目標を動かさず、その日を棄却します。元の価格と費用でBid=1.10470; Ask=1.10483ならちょうど1080/720=1.50、次のtickのAsk=1.10484は不合格です。これらは代替の計算例であり、後続の気配から好きなものを選べるわけではありません。
11. 一度だけ送信し実際の結果を照合する
UTC日付の候補ID、固定水準、送信枠の消費を永続化してから、一度だけ保護付きエントリーを要求します。明確な拒否でもその日は消費済みです。応答不明は失敗の証明でも再送許可でもありません。新規リスクを止め、ブローカーの注文・約定・口座状態で同じ要求を先に照合します。再起動は状態と期限を復元するだけで、新しい試行を生みません。
約定確認後、両方の保護と実数量を確認します。実約定値を用い、残るexit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0だけで損失と利益を再計算します。実約定がエントリー余裕を置き換えるため二重計上しません。不利なエントリー変動が0.5 pipを超える、再計算リスクが保存予算を超える、純比率が1.50未満、または有効な保護がない場合、最初の取引可能気配で全決済を要求します。受理済み保護は決済確認まで維持し、中止と全費用を記録します。決済応答不明も照合が必要です。
12. 当初の保護水準と決済時計を維持する
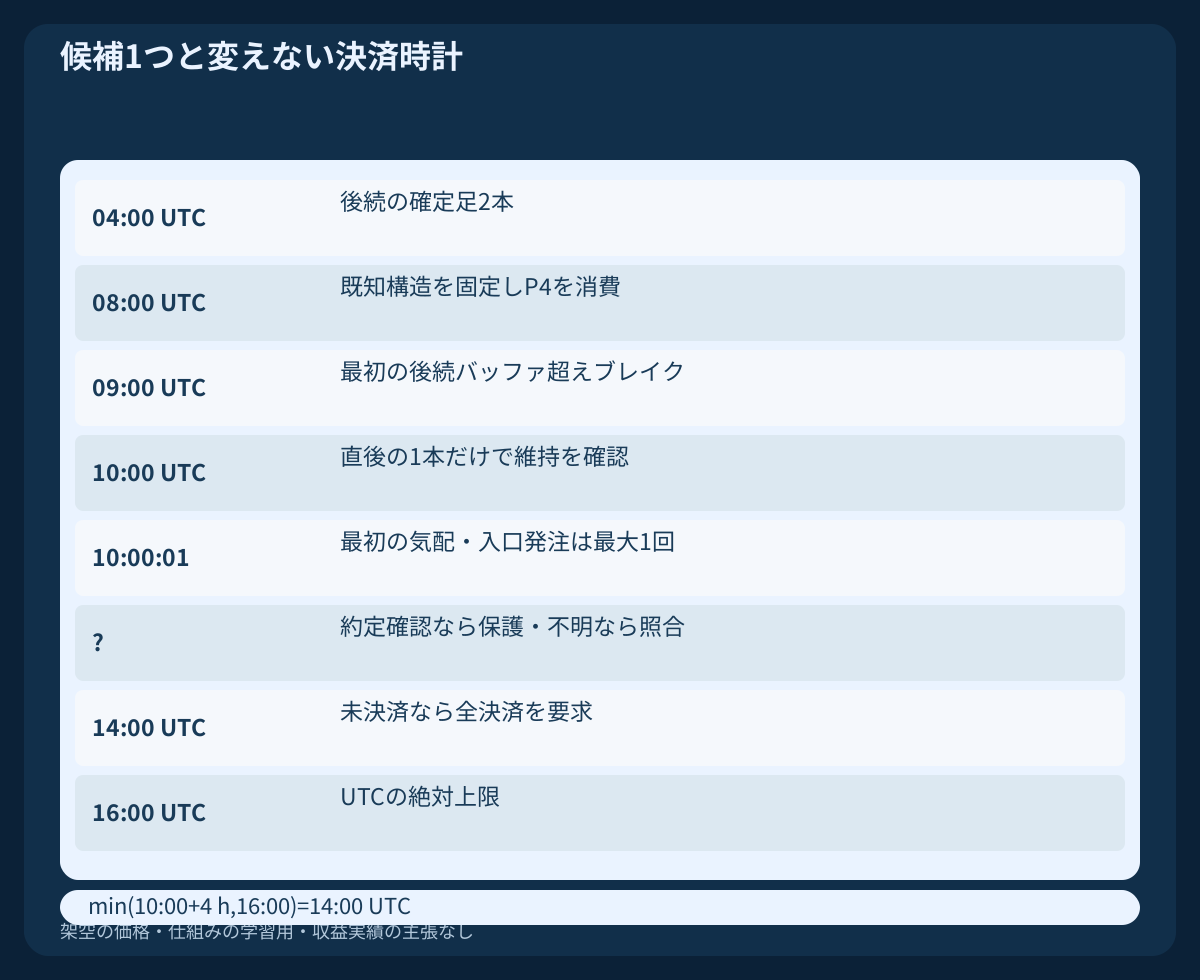
当初SL/TPを保ち、トレーリング、建値移動、部分決済、ナンピン、自動反転は行いません。それ以前の保護注文約定が確認できれば優先します。残っていればセットアップ当日のdeadline=min(A_close+4 hours,16:00 UTC)以降の最初の取引可能気配で全決済を要求します。BUYはBid、SELLはAskです。例ではAが10時確定なので期限は14:00 UTC、12時確定なら16:00 UTCです。気配取得時刻や障害でも時計を動かしません。エントリー前の維持条件は、約定後の追加決済条件ではありません。
通信停止でも予定期限は動きません。気配が戻ったら先に照合し、残るモデル建玉を執行可能になり次第閉じます。それ以前に監視や時計対応が信頼できなくなった場合も、保護を残して可能時に決済を要求します。通常の保護注文、時刻決済、余裕額、口座予算が実損失の上限を保証するわけではありません。
13. 架空H1系列全体を再現する
表と最初のCSVには、前日のUTC朝から固定時点までの参照H1足24本とB、Aを収録しています。CSVには26本の決定的なSELL反転も含み、52行ですが52件の独立観測ではありません。2つ目のCSVは採用気配、棄却する代替気配、従属反転気配を収録します。将来の決済経路、過去標本、業者の約定報告は提供しません。
会計説明のためだけにBUYがAsk=1.10470; V=0.07 lotで正確に約定したと仮定します。ストップがBid=1.09780で正確に約定した場合、価格損失$48.30と手数料$0.49で、追加スリッページ等の前に$48.79です。代わりに目標Bid=1.11580で正確に決済した場合は$77.70−$0.49=$77.21です。相互排他的な仮定の結果であり、余裕込み計画値や実績ではありません。その後の決済経路は与えていません。
| 足 | 時間足 | 始値時刻 UTC | 終値時刻 UTC | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|---|---|
| b0 | H1 | 2026-10-20 08:00 | 2026-10-20 09:00 | 1.09900 | 1.09940 | 1.09820 | 1.09850 |
| b1 | H1 | 2026-10-20 09:00 | 2026-10-20 10:00 | 1.09850 | 1.09880 | 1.09720 | 1.09750 |
| b2 | H1 | 2026-10-20 10:00 | 2026-10-20 11:00 | 1.09750 | 1.09780 | 1.09650 | 1.09690 |
| b3 | H1 | 2026-10-20 11:00 | 2026-10-20 12:00 | 1.09690 | 1.09720 | 1.09600 | 1.09650 |
| b4 | H1 | 2026-10-20 12:00 | 2026-10-20 13:00 | 1.09650 | 1.09800 | 1.09630 | 1.09770 |
| b5 | H1 | 2026-10-20 13:00 | 2026-10-20 14:00 | 1.09770 | 1.09900 | 1.09740 | 1.09870 |
| b6 | H1 | 2026-10-20 14:00 | 2026-10-20 15:00 | 1.09870 | 1.10080 | 1.09840 | 1.10050 |
| b7 | H1 | 2026-10-20 15:00 | 2026-10-20 16:00 | 1.10050 | 1.10200 | 1.10020 | 1.10160 |
| b8 | H1 | 2026-10-20 16:00 | 2026-10-20 17:00 | 1.10160 | 1.10180 | 1.10060 | 1.10100 |
| b9 | H1 | 2026-10-20 17:00 | 2026-10-20 18:00 | 1.10100 | 1.10120 | 1.09980 | 1.10020 |
| b10 | H1 | 2026-10-20 18:00 | 2026-10-20 19:00 | 1.10020 | 1.10050 | 1.09900 | 1.09940 |
| b11 | H1 | 2026-10-20 19:00 | 2026-10-20 20:00 | 1.09940 | 1.09970 | 1.09840 | 1.09880 |
| b12 | H1 | 2026-10-20 20:00 | 2026-10-20 21:00 | 1.09880 | 1.09920 | 1.09800 | 1.09850 |
| b13 | H1 | 2026-10-20 21:00 | 2026-10-20 22:00 | 1.09850 | 1.10000 | 1.09830 | 1.09960 |
| b14 | H1 | 2026-10-20 22:00 | 2026-10-20 23:00 | 1.09960 | 1.10120 | 1.09920 | 1.10080 |
| b15 | H1 | 2026-10-20 23:00 | 2026-10-21 00:00 | 1.10080 | 1.10260 | 1.10040 | 1.10220 |
| b16 | H1 | 2026-10-21 00:00 | 2026-10-21 01:00 | 1.10220 | 1.10340 | 1.10180 | 1.10300 |
| b17 | H1 | 2026-10-21 01:00 | 2026-10-21 02:00 | 1.10300 | 1.10400 | 1.10260 | 1.10360 |
| b18 | H1 | 2026-10-21 02:00 | 2026-10-21 03:00 | 1.10360 | 1.10380 | 1.10300 | 1.10330 |
| b19 | H1 | 2026-10-21 03:00 | 2026-10-21 04:00 | 1.10330 | 1.10350 | 1.10280 | 1.10310 |
| b20 | H1 | 2026-10-21 04:00 | 2026-10-21 05:00 | 1.10310 | 1.10330 | 1.10260 | 1.10290 |
| b21 | H1 | 2026-10-21 05:00 | 2026-10-21 06:00 | 1.10290 | 1.10310 | 1.10240 | 1.10270 |
| b22 | H1 | 2026-10-21 06:00 | 2026-10-21 07:00 | 1.10270 | 1.10290 | 1.10220 | 1.10250 |
| b23 | H1 | 2026-10-21 07:00 | 2026-10-21 08:00 | 1.10250 | 1.10300 | 1.10230 | 1.10280 |
| B | H1 | 2026-10-21 08:00 | 2026-10-21 09:00 | 1.10280 | 1.10460 | 1.10240 | 1.10430 |
| A | H1 | 2026-10-21 09:00 | 2026-10-21 10:00 | 1.10430 | 1.10490 | 1.10420 | 1.10460 |
14. 維持失敗を保持し、新しい保護ピボットへの変更を拒む
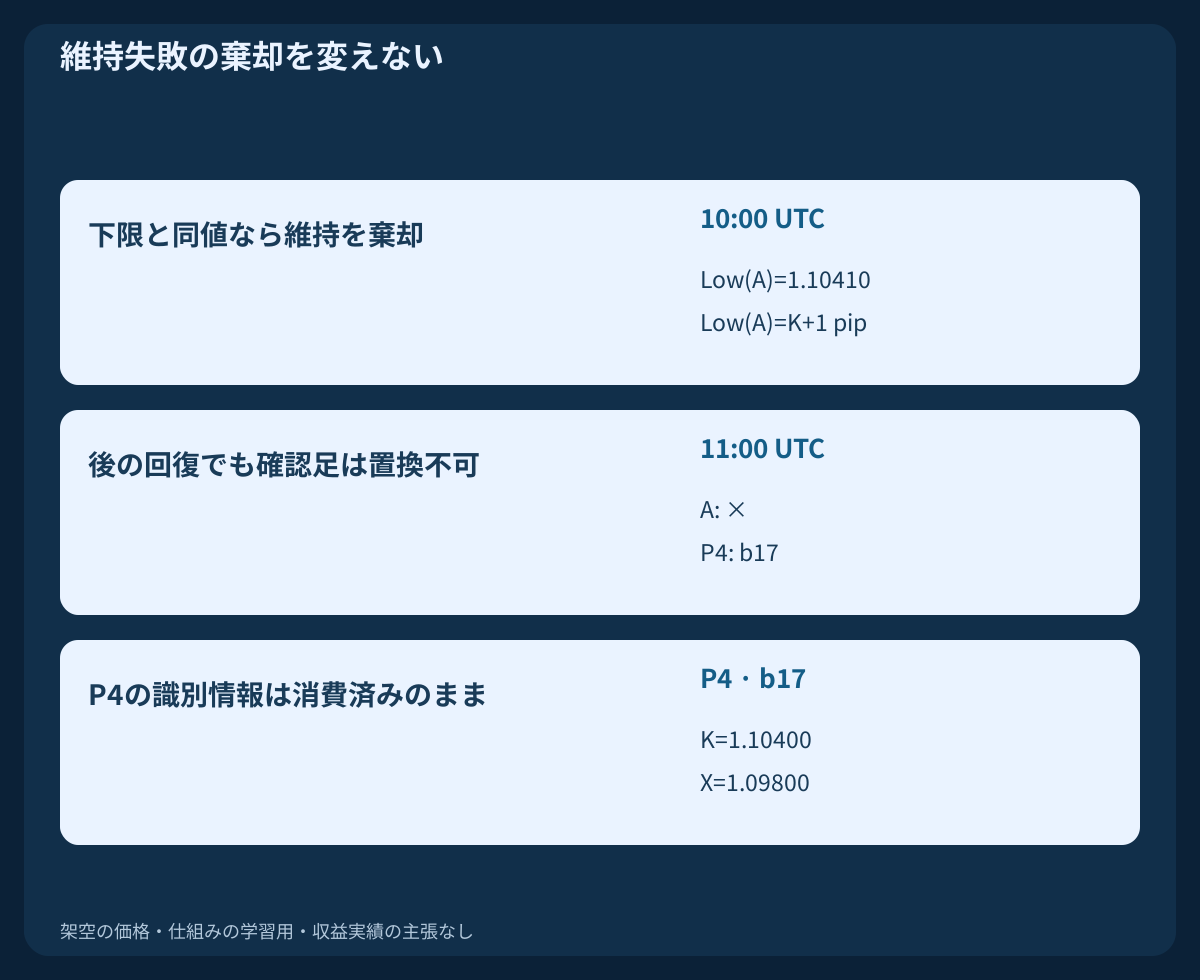
別の反例では次足をLow(A)=1.10410とし、他は好ましい陽線終値でも、固定下限との同値で当日を棄却します。11:00 UTCの見栄えのよい終値で確認足を置換できません。固定時点の足で既にブレイクしていた場合も棄却し、最初の後続シグナルと呼び替えません。
収録したb22安値1.10220は、09:00 UTCのB確定後に初めて新ピボットとして確定します。固定時点には使えず、固定P3を置換できません。当初ストップは1.09780のままです。1.10200への移動は、リスクを狭めた別モデルになります。再起動や日付変更後もP4の消費記録を保持し、後のチャートが再継続に見えても再利用しません。
15. 利用可能時点を再生し棄却も記録する
UTC窓、各点の中心・確定時刻、圧縮判断、直近4点の識別情報、P4消費、固定時点のデータ準備、過去ブレイク検査を記録します。続けてB、直後のA、各拒否条件、最初の気配、受信・送信時刻、固定出口、数量、実際の発注結果を残します。4ピボットや複数時間軸を独立した市場証拠として数えません。
過去検証では各判断時点でどの足が確定していたかを確立します。MT4のshift 0は形成中で、足の時刻は始値時刻です。欠損をまたぐ最近傍検索で欠損は修復できません。検証済みUTC区間を再構成し、必要な過去Bid/Ask気配で足内事象を順序付けます。OHLCだけでは同一足内のSLとTPの先後は決まりません。不明と記録し、有利な経路を選ばず、別表示の保守的感応度を確認します。
16. フィルター追加前に固定継続モデルを評価する
結果を見る前にピボットの厳密性、24本履歴、固定時刻、6つの可能終値時刻による鮮度、トレンド差、中心間隔、区間幅、3ブレイク終値、1確認足、バッファ、投影、コストを固定します。共通の日付で派生案を比較し、後の時系列データを評価用に残します。欠損、棄却、期限切れ、逃した機会、中止も約定と一緒に数えます。新ピボットを見てからストップを狭めると選択とリスクが変わります。
デモの前向き検証でギャップ、保護拒否、再起動回復、応答不明まで確認します。実用を考える前に純期待値、ドローダウン、連敗、非エントリー件数、執行失敗を報告します。図と計算は再現性を与えますが、バックテスト、勝率、測定期待値、実運用推奨は提供しません。FVG、トレンド、ニュース条件の追加は新しい版であり、新たな未使用期間での評価が必要です。
よくある質問
印を付けたH1ピボットはいつ使えますか?
右側2本が確定しデータを取得できた後です。中心時刻と確定時刻は異なります。
固定時点の足を最初の後続ブレイクにできますか?
できません。08:00 UTCは既知構造を固定する時点です。既に観測したバッファ超えブレイクは候補を棄却します。
維持確認にはブレイク水準へのリテストが必要ですか?
不要です。次足全体がバッファ外側に留まる必要があります。正確な接触でも、終値が回復していても失敗です。
新ピボットで当初ストップを狭められますか?
できません。後の確定で固定済みの保護P3を置換できません。別モデルとして評価が必要です。
予定損失$49.49は保証されますか?
保証されません。明示した余裕額と線形手数料を含む計画値です。窓開け、保護不全、滑り、決済遅延で予算を超える場合があります。
弱気反転例はSELL約定を証明しますか?
いいえ。従属変換です。実際のSELL保護・決済には該当Askデータと業者記録が必要です。
出典と検証上の注記
ルール、UTC窓、閾値、架空足、図は本稿独自の研究上の選択です。公式資料は気配側と注文の仕組みを確認するもので、戦略の支持や収益の証明ではありません。
教育用の戦略仕様。架空足、依存する反転例、仮定の会計であり、実行用EA、過去バックテスト、測定収益ではありません。