

Fechar acima de um topo e depois sustentar esse nível são decisões diferentes. Este modelo H1 original congela quatro pivôs já confirmados em um único instante UTC, seleciona o primeiro rompimento posterior com margem e dá apenas à vela imediatamente seguinte a chance de confirmar a sustentação. Não exige reteste. Velas fictícias e um espelho SELL dependente permitem reproduzir horários, rejeições e custos; não são apresentados resultados históricos.
1. Definir continuação como hipótese local de preço
Aqui, BOS significa um fechamento concluído além de um swing confirmado e fixo, na direção da estrutura definida de topos e fundos ascendentes ou descendentes. É uma hipótese local, sem comprovar que a tendência maior continuará ou que ordens institucionais causaram o movimento. Um FVG coincidente depende dos mesmos preços e não representa outra confirmação independente.
Use uma única fonte Bid EURUSD e velas H1 comuns alinhadas ao UTC. Suponha pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD e verifique as especificações reais. O modelo não usa EMA D1, consolidação de seis velas, varredura, Inside Bar nem entrada por reteste. Sua decisão específica é se toda a vela imediatamente posterior ao primeiro rompimento permanece além do nível com margem.
2. Confirmar cada pivô antes de usar seu centro
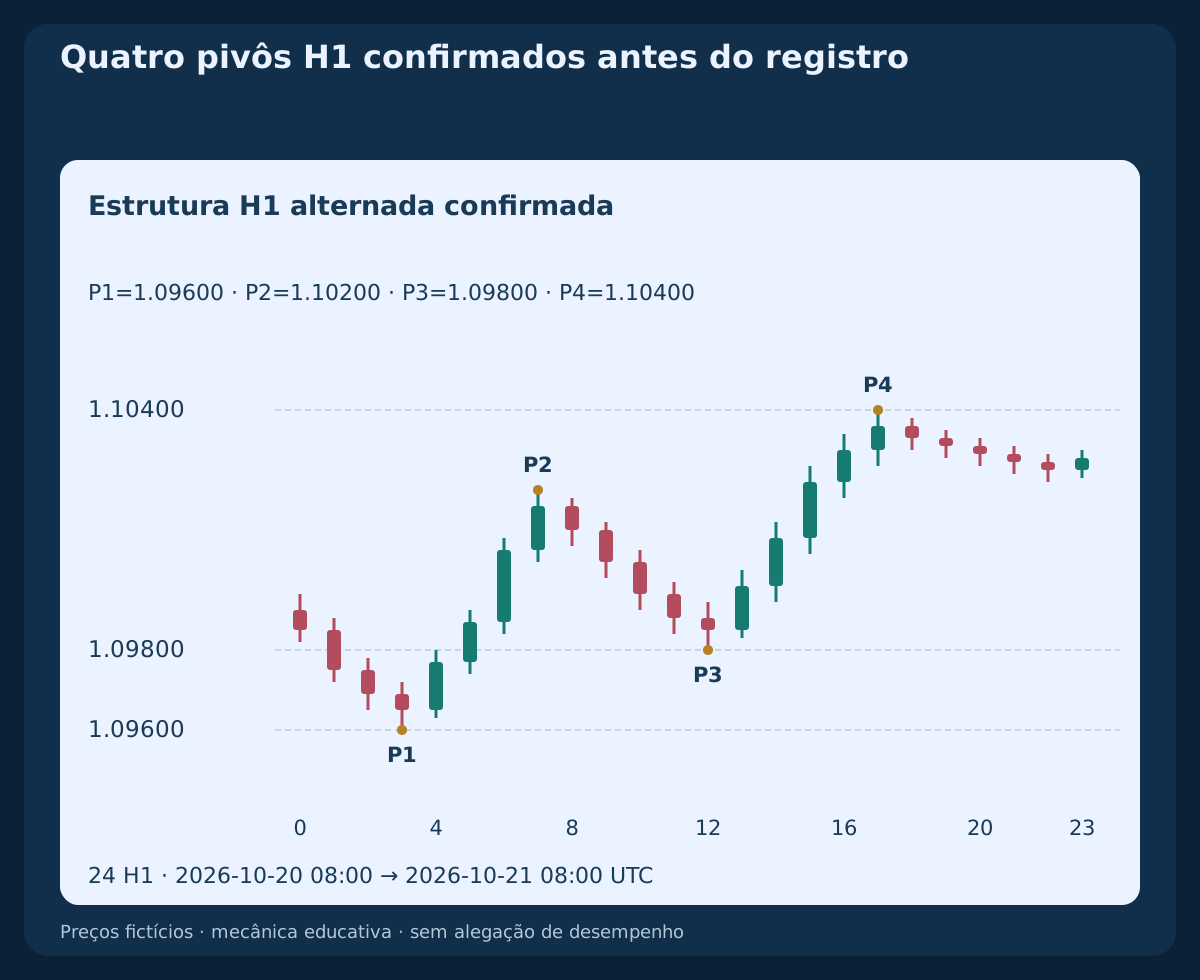
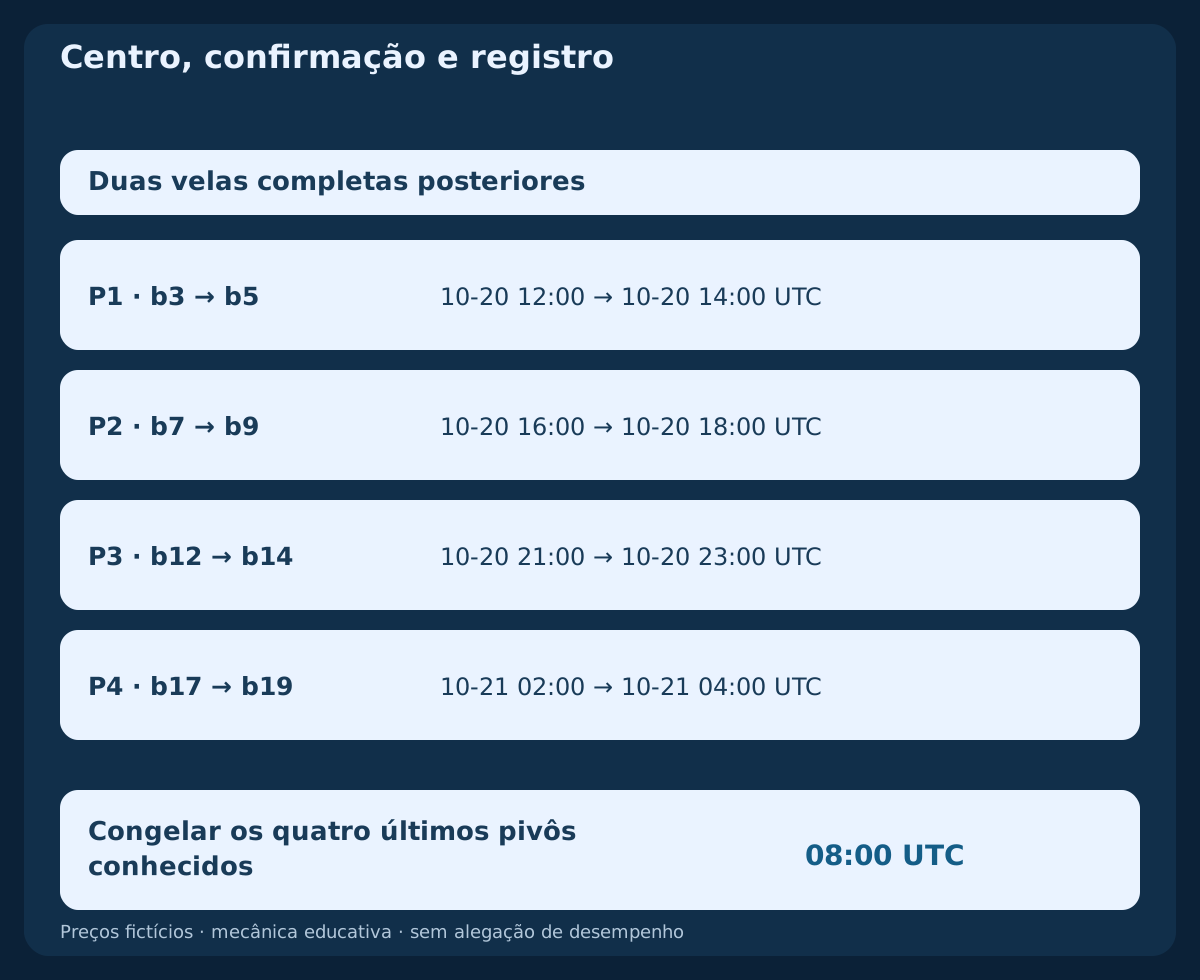
Para o centro k, um fundo deve cumprir Low[k]<min(Low[k−2],Low[k−1],Low[k+1],Low[k+2]); um topo exige High[k]>max(High[k−2],High[k−1],High[k+1],High[k+2]). Igualdade reprova. Exclua um centro que satisfaça os dois tipos. O ponto só fica utilizável após k+2 fechar e os dados necessários estarem disponíveis, nunca no horário do centro.
Processe os pontos pela ordem cronológica de confirmação. Acrescente o tipo oposto; em pontos consecutivos do mesmo tipo, mantenha o mais extremo e, no empate de preço, o anterior. Essa compressão só é permitida antes do congelamento. Os quatro últimos pontos resultantes são P1,P2,P3,P4. Não revise suas identidades depois de fixá-los. Nesta sequência fictícia contínua, duas velas H1 completas à direita significam duas horas de atraso.
3. Fazer um único registro UTC e preservar a identidade
Em cada data UTC de segunda a sexta, examine apenas o registro de 08:00 UTC. Use as 24 velas H1 completas consecutivas terminadas naquele horário; ambos os vizinhos de cada lado do centro precisam estar dentro da janela. A primeira observação do próprio símbolo e todo o histórico devem estar disponíveis antes de 08:00:30 UTC, limite excluído. Dados ausentes ou conversão UTC não confiável desabilitam a data sem recuperação posterior.
No instante programado, use somente os quatro últimos pontos alternados conhecidos, com 0≤(T_snapshot−T_confirm_P4)/hour≤5. Persista a identidade de P4, tipo e horário do centro, como consumida antes das demais verificações; ela não pode ser reutilizada em outra data. Rejeite toque no P3 protegido depois de seu centro, alvo projetado alcançado depois do centro de P4 ou qualquer fechamento posterior a P4 já além do limiar com margem até o registro inclusive. A vela do registro não pode fornecer um rompimento posterior. Não deve haver posição nem ordem pendente EURUSD em nenhuma parte da conta.
4. Fixar geometria, stop e alvo medido
BUY exige types(P1..P4)=low,high,low,high, com P3−P1≥5 pip; P4−P2≥5 pip. Cada distância entre centros vizinhos deve cumprir 3≤gap_bars≤8. Defina K=P4; X=P3; H=K−X; 30≤H/pip≤80. SELL inverte tipos e desigualdades. São escolhas declaradas de pesquisa, não configurações otimizadas ou universais.
Para BUY, fixe SL_Bid=X−2 pip; TP_Bid=K+2×H−2 pip. O exemplo fornece P1=1.09600; P2=1.10200; P3=1.09800; P4=1.10400, portanto K=1.10400; X=1.09800; H=60 pip; SL_Bid=1.09780; TP_Bid=1.11580. A projeção de dois segmentos é escolhida antes da cotação; não é um ímã de preço nem um alvo ajustável para salvar uma relação insuficiente.
5. Selecionar o primeiro fechamento posterior com margem
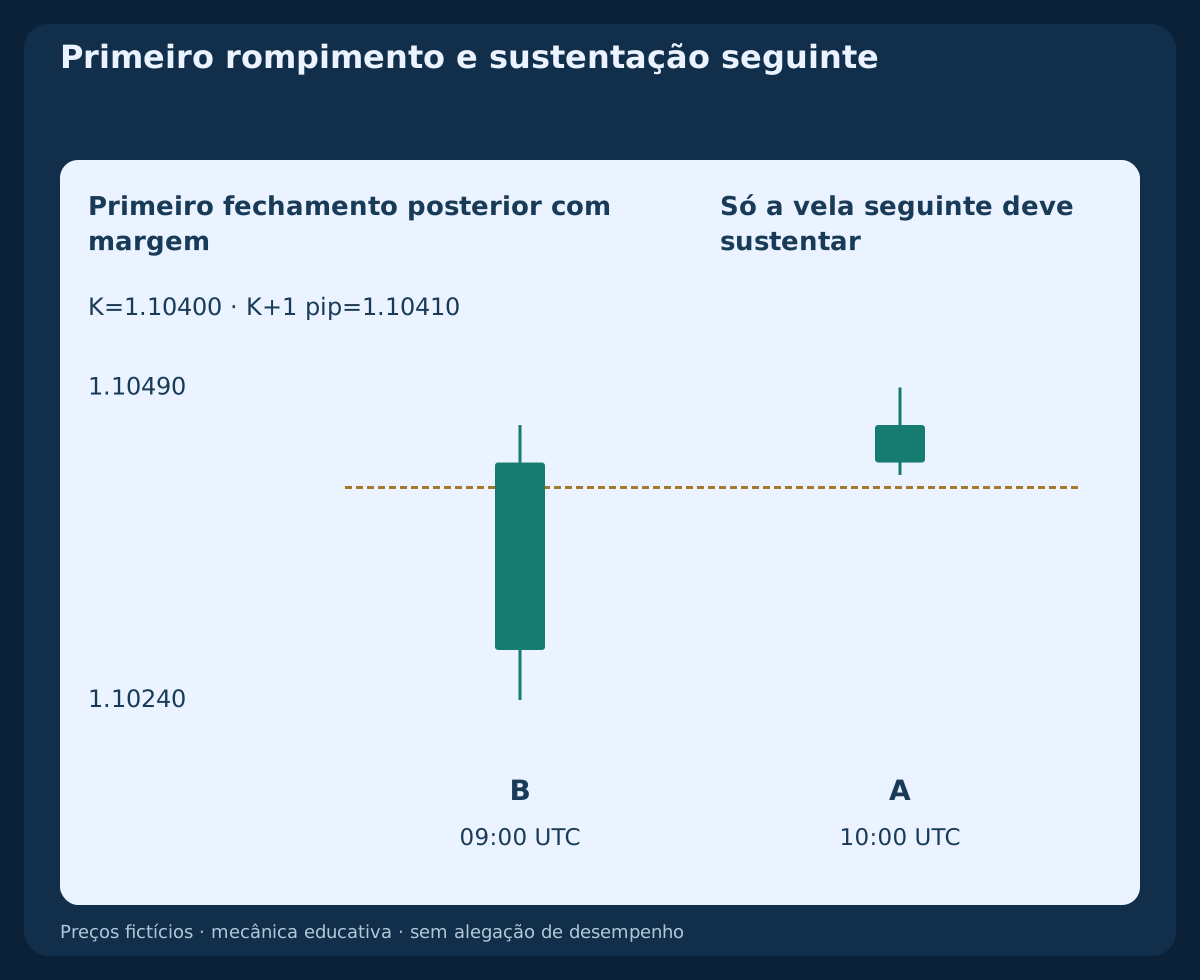
Os únicos fechamentos de rompimento são 09:00,10:00,11:00 UTC. BUY seleciona o primeiro fechamento completo Close(B)>K+1 pip. Ele precisa ser de alta e ficar no máximo seis pips acima de K: Close(B)>Open(B); Close(B)−K≤6 pip. Igualdade no limiar de rompimento faz esperar; no limite de extensão, aprova. Se o primeiro rompimento estrito falhar em outra condição, a data fica definitivamente consumida.
Do registro ao envio, cancele BUY ao observar Bid≤X or Bid≥TP_Bid, incluindo extremos de velas completas e cotações já observadas da vela em formação. Intervalos necessários ausentes cancelam sem ampliar os três fechamentos. B fecha no exemplo em 09:00 UTC; Open=1.10280; High=1.10460; Low=1.10240; Close=1.10430. Sua mínima durante a formação pode estar abaixo do futuro piso de sustentação; esse piso só vale depois de B fechar.
6. Dar uma única avaliação à vela seguinte
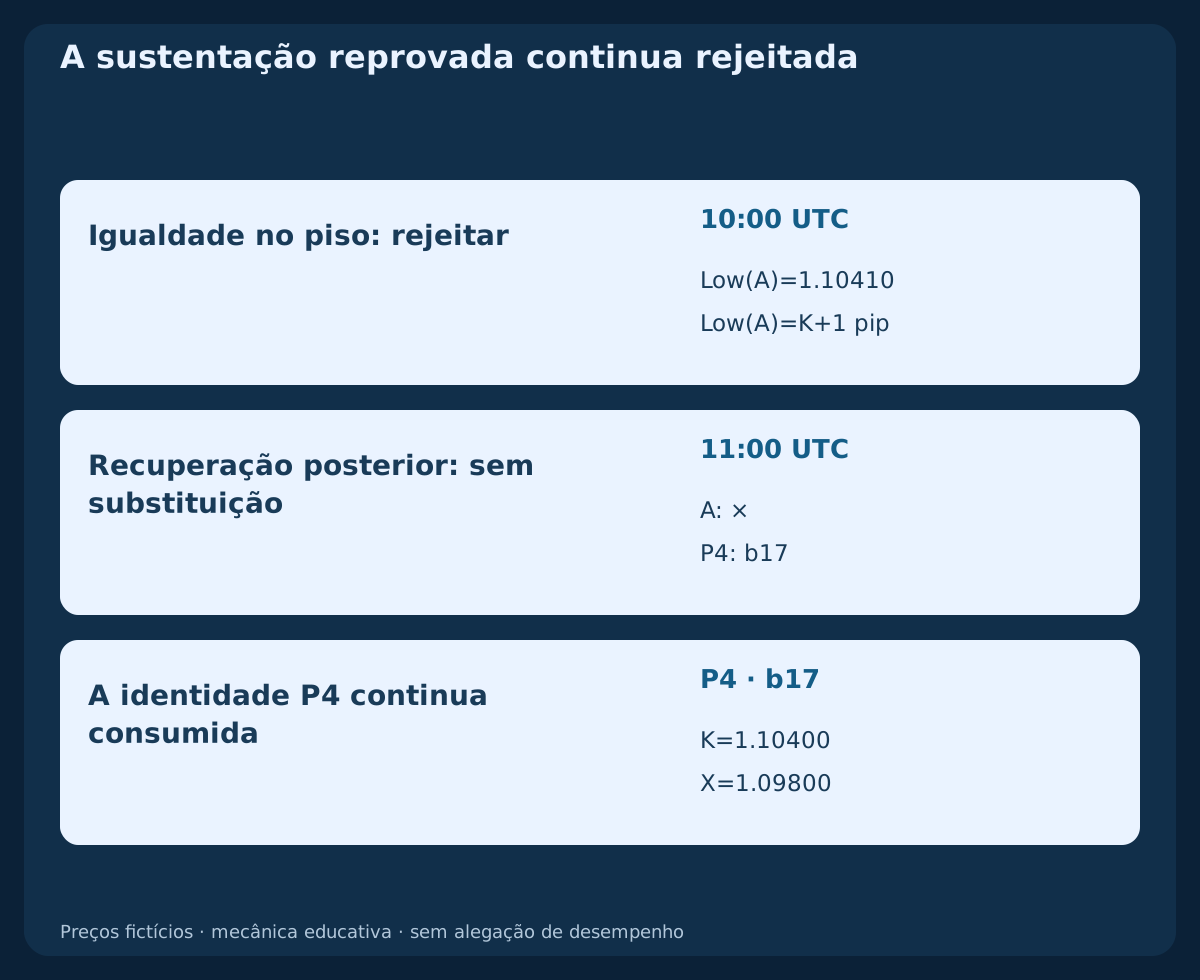
A é exatamente a próxima vela H1 consecutiva após B. Para BUY, exija Low(A)>K+1 pip; Close(A)>Open(A); Close(A)>Close(B); Close(A)−K≤10 pip. Do fechamento de B ao envio, qualquer Bid≤K+1 pip observado cancela, inclusive a mínima de A e as observações da vela em formação na cotação. Igualdade reprova; os vetos vêm antes das condições atraentes de fechamento. Toda a vela deve sustentar o nível, sem exigir toque ou retorno.
No exemplo, A fecha em 10:00 UTC; Open=1.10430; High=1.10490; Low=1.10420; Close=1.10460. Sua mínima fica estritamente acima de K+1 pip=1.10410 e o fechamento seis pips acima de K. Um pavio até o piso seguido de recuperação reprovaria. Se a vela imediatamente seguinte falhar ou faltar, não espere uma terceira. Um rompimento no último fechamento permitido teria sua única confirmação em 12:00 UTC.
7. Espelhar SELL explicitando a proteção Ask
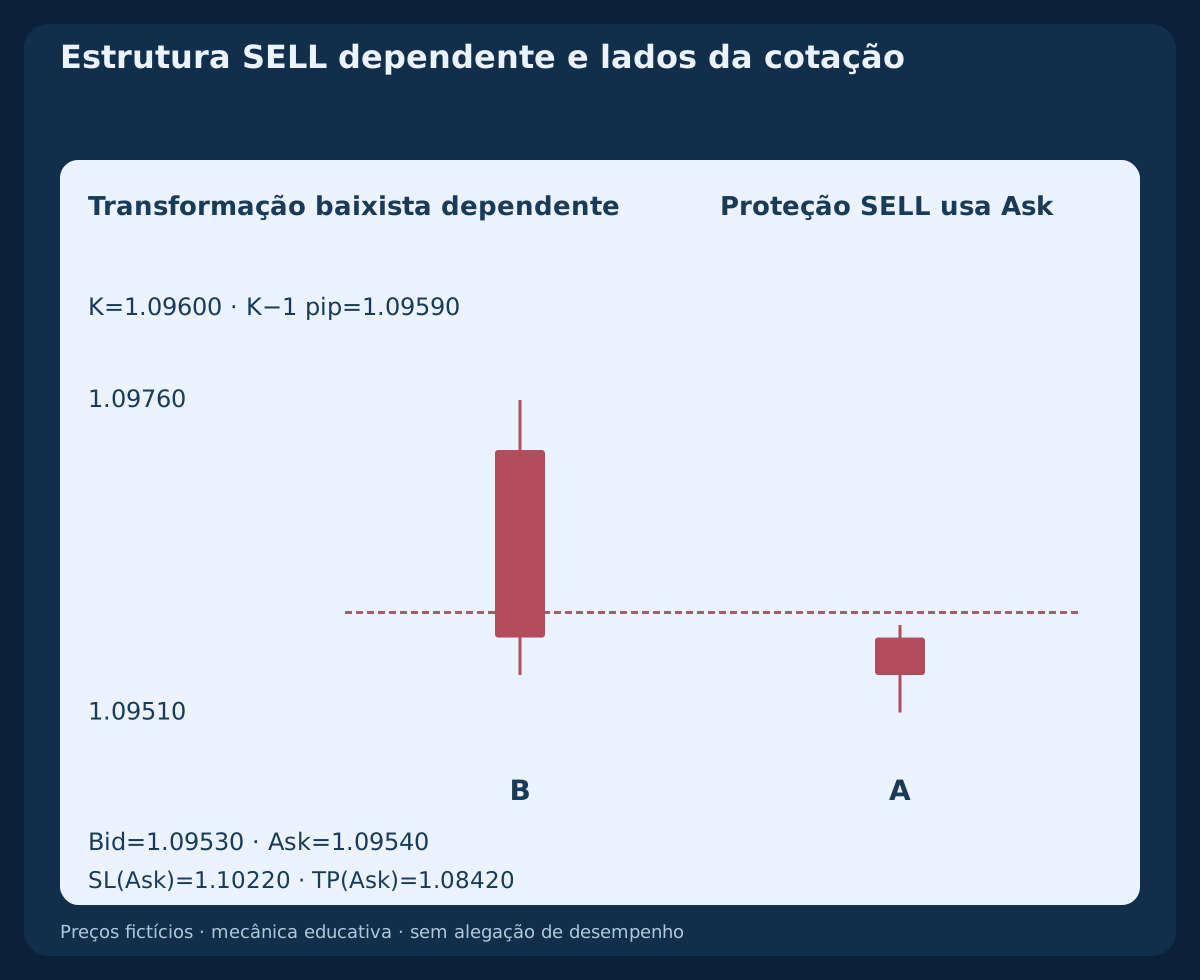
SELL exige types(P1..P4)=high,low,high,low; P1−P3≥5 pip; P2−P4≥5 pip. Preserve distâncias e limites de idade; defina K=P4; X=P3; H=X−K; 30≤H/pip≤80. Fixe SL_Ask=X+2 pip; TP_Ask=K−2×H+2 pip. Antes da entrada, cancele em Bid≥X or Bid≤TP_Ask. São vetos da hipótese baseados em Bid, não prova de execução de ordem em Ask.
O primeiro rompimento posterior de baixa deve cumprir Close(B)<K−1 pip; K−Close(B)≤6 pip. A vela seguinte exige High(A)<K−1 pip; Close(A)<Open(A); Close(A)<Close(B); K−Close(A)≤10 pip; depois de B, Bid igual ou acima desse teto cancela. SELL abre no Bid e sai no Ask. A transformação dependente p′=2.20000−p troca máxima e mínima Bid, produzindo K=1.09600; X=1.10200; SL_Ask=1.10220; TP_Ask=1.08420. Ao espelhar cotações pareadas, troque Bid e Ask separadamente. Nenhum espelho reconstrói extremos Ask históricos reais.
8. Avaliar a primeira cotação após A estar disponível
Use a primeira cotação pareada do símbolo após todos os dados de A estarem disponíveis, estritamente depois do fechamento programado. Exija A_close<t_quote≤t_submit<A_close+30 seconds e 0≤t_submit−t_quote≤2 seconds em relógios verificados. Perder essa primeira cotação ou não comprovar a sequência temporal rejeita a data. Exija preços positivos negociáveis, Bid abaixo de Ask, spread≤1.5 pip; abs(Bid−Close(A))≤1 pip e todos os vetos ainda livres. Uma cotação posterior não corrige a rejeição.
BUY usa Ask e SELL Bid. A primeira cotação original é 10:00:01 UTC; Bid=1.10460; Ask=1.10470. Verifique permissões, grade de ticks, distâncias mínimas, limites de volume, margem e risco disponível. Distância mínima de stop informada como zero não garante aceitação. Só é permitida uma solicitação a mercado com ambas as proteções fixas anexadas e suportadas na abertura. Se for necessário abrir sem proteção e modificar depois, descarte.
9. Incluir as duas reservas de execução antes da relação
Para este exemplo em USD, suponha pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verifique tarifas e custos reais de manutenção e substitua os valores antes de testar. dSL e dTP são distâncias positivas em pips da cotação de entrada ao stop e alvo fixos, pelo lado de preço executável. Defina Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 e exija estimativas positivas com Reward1/Loss1≥1.50, comparando a precisão integral.
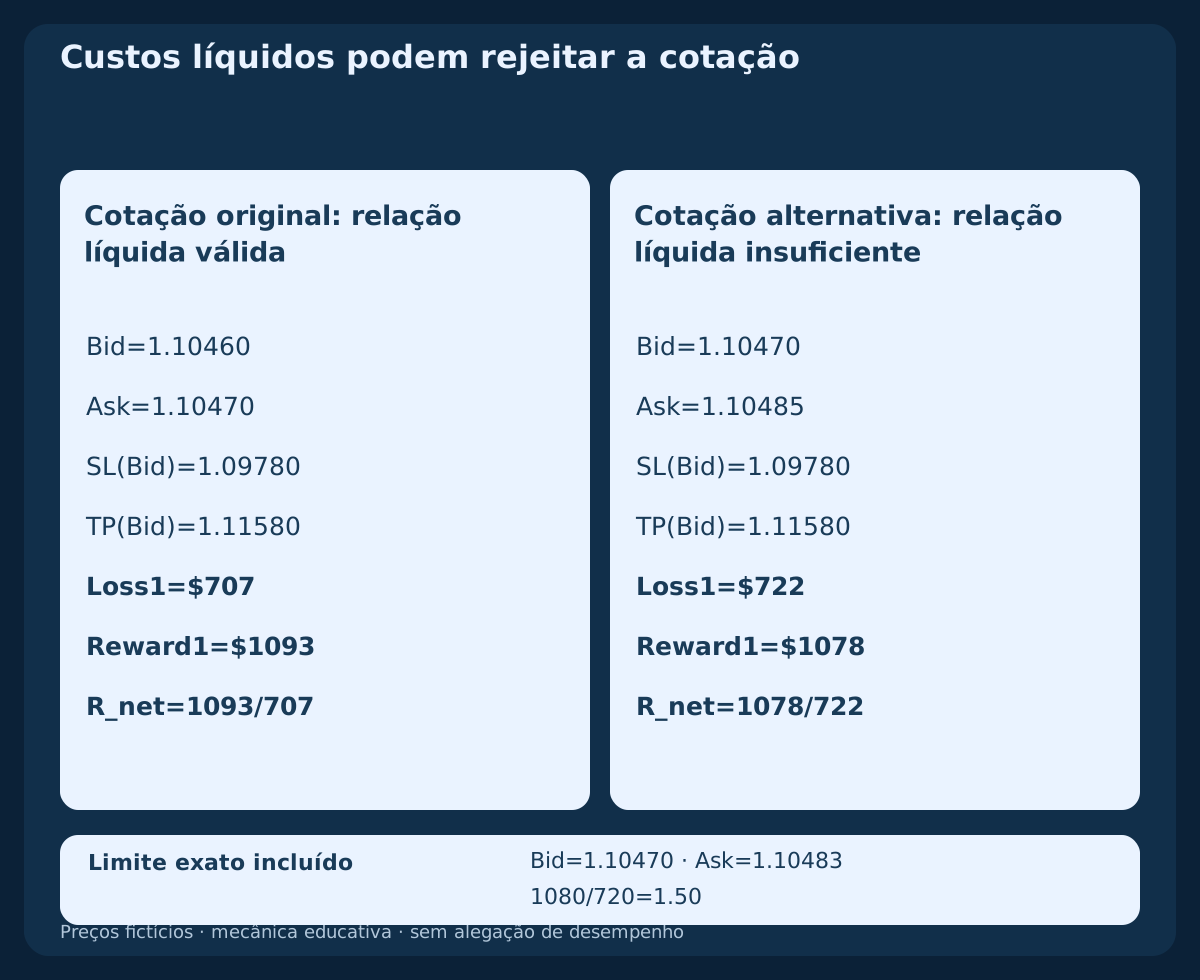
A cotação BUY aceita dá dSL=69 pip; dTP=111 pip; Loss1=$707; Reward1=$1093; R_net=1093/707≈1.5460. A distância do Ask de entrada ao Bid de saída já inclui o efeito do spread; não o acrescente novamente. As reservas são hipóteses de planejamento, não limites de slippage. Relação bruta favorável, spread estreito ou aceitação confirmada não anulam a reprovação da relação líquida.
10. Arredondar o risco para baixo e rejeitar cotação pior
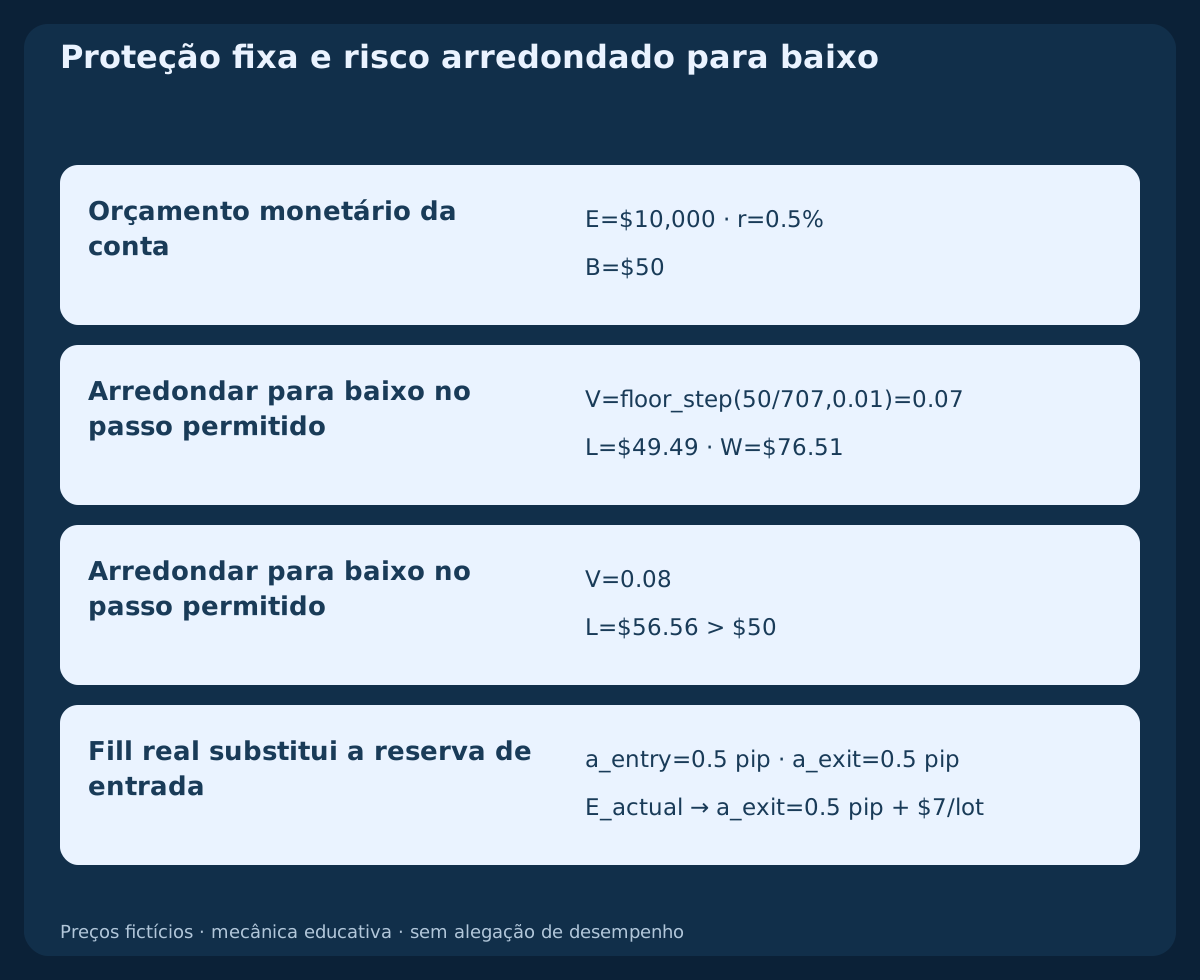
Use Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Risco existente desconhecido bloqueia a entrada; não pode haver posição ou ordem pendente EURUSD. Com equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, arredonde para baixo V=floor_step(Budget/Loss1,0.01)=0.07 lot. A perda planejada é 0.07×707=$49.49 e o ganho-alvo planejado 0.07×1093=$76.51. O próximo incremento 0.08×707=$56.56 ultrapassa o orçamento. Volume abaixo do mínimo implica descartar a entrada.
Uma primeira cotação alternativa, Bid=1.10470; Ask=1.10485, passa spread e desvio Bid, mas produz Loss1=$722; Reward1=$1078; 1078/722≈1.49307<1.50. Rejeite o dia sem mover stop ou alvo. Com preços e custos originais, Bid=1.10470; Ask=1.10483 dá exatamente 1080/720=1.50; o tick seguinte Ask=1.10484 falha. São casos aritméticos alternativos, não cotações posteriores entre as quais o modelo pode escolher.
11. Enviar uma vez e reconciliar o resultado real
Persista a identidade da candidata por data UTC, os níveis fixos e o direito de envio consumido antes da única solicitação protegida. Rejeição definitiva também consome o dia. Resposta incerta não prova falha nem permite reenviar: bloqueie nova exposição, confira ordens, execuções e conta e resolva antes a mesma solicitação. Reiniciar restaura estado e prazos, sem criar outra tentativa.
Após confirmar o fill, verifique proteções e volume real. Recalcule perda e ganho pelo preço executado usando apenas o restante: exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. O fill substitui a reserva de entrada, sem contá-la duas vezes. Se o movimento adverso de entrada ultrapassar 0.5 pip, o risco recalculado exceder o orçamento salvo, a relação líquida cair abaixo de 1.50 ou faltar proteção válida, solicite fechamento total na primeira cotação negociável. Mantenha a proteção aceita até confirmar o encerramento. Registre o aborto e todos os custos; fechamento incerto também exige reconciliação.
12. Manter proteção fixa e relógio original de saída
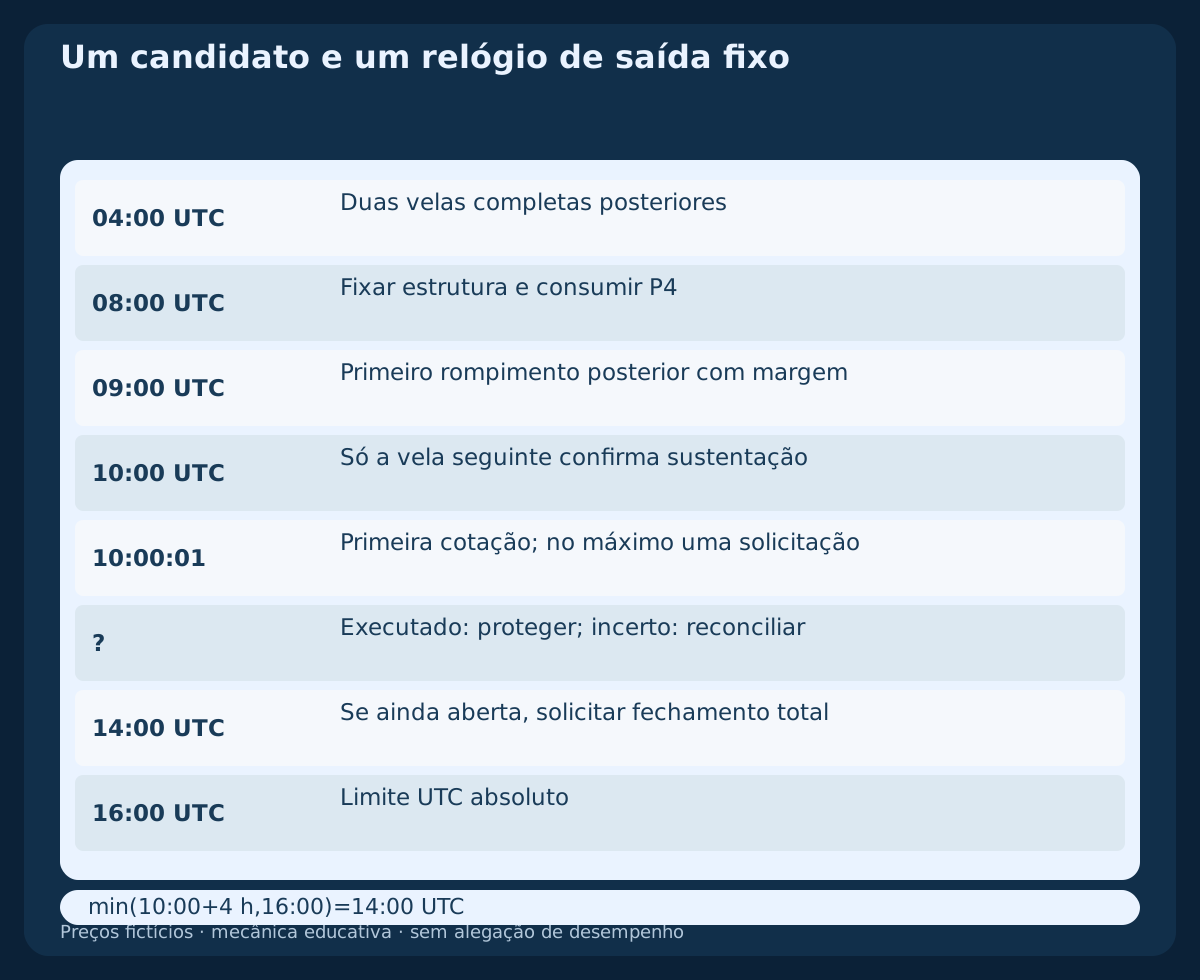
Mantenha SL/TP originais sem trailing, mudança ao zero a zero, saída parcial, preço médio ou reversão automática. Uma execução protetiva anterior confirmada tem prioridade. Caso contrário, solicite fechamento total na primeira cotação negociável a partir de deadline=min(A_close+4 hours,16:00 UTC), na data do sinal: Bid para BUY, Ask para SELL. A fecha às dez no exemplo, logo o prazo é 14:00 UTC; se fechar às doze, o prazo é 16:00 UTC. Nem o horário da cotação nem uma interrupção deslocam o relógio. A sustentação pré-entrada não vira saída adicional após a execução.
Uma interrupção não altera o prazo. Quando as cotações voltarem, reconcilie primeiro e feche a posição restante assim que puder executar. Se monitoramento necessário ou mapeamento temporal ficarem pouco confiáveis antes, preserve proteção e solicite fechamento quando possível. Proteções comuns, saídas por horário, reservas e orçamento não garantem uma perda efetiva máxima.
13. Reproduzir toda a sequência H1 fictícia
A tabela e o primeiro CSV trazem 24 velas H1 de referência da manhã UTC anterior até o registro, mais B e A. O CSV também contém o espelho SELL determinístico das 26 velas: 52 linhas, não 52 observações independentes. O segundo CSV fornece cotação aceita, alternativa rejeitada e cotação espelhada dependente. Não há trajetória futura de saída, amostra histórica ou relatório de execução da corretora.
Suponha BUY executado exatamente em Ask=1.10470; V=0.07 lot apenas para ilustrar a contabilidade. Um stop executado exatamente em Bid=1.09780 causa $48.30 de perda de preço e $0.49 de comissão: $48.79 antes de outro slippage ou cobrança. Um alvo exato em Bid=1.11580 daria, alternativamente, $77.70−$0.49=$77.21. Esses desfechos hipotéticos são mutuamente exclusivos; não são estimativas com reservas nem resultados reais. Não se fornece uma trajetória futura de saída.
Baixar 26 velas H1 fictícias e espelho SELL dependente (CSV)
Baixar três casos aritméticos com cotações pareadas (CSV)
| Barra | Período | Abertura UTC | Fechamento UTC | Abertura | Máxima | Mínima | Fechamento |
|---|---|---|---|---|---|---|---|
| b0 | H1 | 2026-10-20 08:00 | 2026-10-20 09:00 | 1.09900 | 1.09940 | 1.09820 | 1.09850 |
| b1 | H1 | 2026-10-20 09:00 | 2026-10-20 10:00 | 1.09850 | 1.09880 | 1.09720 | 1.09750 |
| b2 | H1 | 2026-10-20 10:00 | 2026-10-20 11:00 | 1.09750 | 1.09780 | 1.09650 | 1.09690 |
| b3 | H1 | 2026-10-20 11:00 | 2026-10-20 12:00 | 1.09690 | 1.09720 | 1.09600 | 1.09650 |
| b4 | H1 | 2026-10-20 12:00 | 2026-10-20 13:00 | 1.09650 | 1.09800 | 1.09630 | 1.09770 |
| b5 | H1 | 2026-10-20 13:00 | 2026-10-20 14:00 | 1.09770 | 1.09900 | 1.09740 | 1.09870 |
| b6 | H1 | 2026-10-20 14:00 | 2026-10-20 15:00 | 1.09870 | 1.10080 | 1.09840 | 1.10050 |
| b7 | H1 | 2026-10-20 15:00 | 2026-10-20 16:00 | 1.10050 | 1.10200 | 1.10020 | 1.10160 |
| b8 | H1 | 2026-10-20 16:00 | 2026-10-20 17:00 | 1.10160 | 1.10180 | 1.10060 | 1.10100 |
| b9 | H1 | 2026-10-20 17:00 | 2026-10-20 18:00 | 1.10100 | 1.10120 | 1.09980 | 1.10020 |
| b10 | H1 | 2026-10-20 18:00 | 2026-10-20 19:00 | 1.10020 | 1.10050 | 1.09900 | 1.09940 |
| b11 | H1 | 2026-10-20 19:00 | 2026-10-20 20:00 | 1.09940 | 1.09970 | 1.09840 | 1.09880 |
| b12 | H1 | 2026-10-20 20:00 | 2026-10-20 21:00 | 1.09880 | 1.09920 | 1.09800 | 1.09850 |
| b13 | H1 | 2026-10-20 21:00 | 2026-10-20 22:00 | 1.09850 | 1.10000 | 1.09830 | 1.09960 |
| b14 | H1 | 2026-10-20 22:00 | 2026-10-20 23:00 | 1.09960 | 1.10120 | 1.09920 | 1.10080 |
| b15 | H1 | 2026-10-20 23:00 | 2026-10-21 00:00 | 1.10080 | 1.10260 | 1.10040 | 1.10220 |
| b16 | H1 | 2026-10-21 00:00 | 2026-10-21 01:00 | 1.10220 | 1.10340 | 1.10180 | 1.10300 |
| b17 | H1 | 2026-10-21 01:00 | 2026-10-21 02:00 | 1.10300 | 1.10400 | 1.10260 | 1.10360 |
| b18 | H1 | 2026-10-21 02:00 | 2026-10-21 03:00 | 1.10360 | 1.10380 | 1.10300 | 1.10330 |
| b19 | H1 | 2026-10-21 03:00 | 2026-10-21 04:00 | 1.10330 | 1.10350 | 1.10280 | 1.10310 |
| b20 | H1 | 2026-10-21 04:00 | 2026-10-21 05:00 | 1.10310 | 1.10330 | 1.10260 | 1.10290 |
| b21 | H1 | 2026-10-21 05:00 | 2026-10-21 06:00 | 1.10290 | 1.10310 | 1.10240 | 1.10270 |
| b22 | H1 | 2026-10-21 06:00 | 2026-10-21 07:00 | 1.10270 | 1.10290 | 1.10220 | 1.10250 |
| b23 | H1 | 2026-10-21 07:00 | 2026-10-21 08:00 | 1.10250 | 1.10300 | 1.10230 | 1.10280 |
| B | H1 | 2026-10-21 08:00 | 2026-10-21 09:00 | 1.10280 | 1.10460 | 1.10240 | 1.10430 |
| A | H1 | 2026-10-21 09:00 | 2026-10-21 10:00 | 1.10430 | 1.10490 | 1.10420 | 1.10460 |
14. Preservar a rejeição e recusar um pivô protetor mais recente
Em um contraexemplo separado, a vela seguinte tem Low(A)=1.10410 e fechamento de alta atraente. A igualdade no piso fixo rejeita a data. Um fechamento melhor em 11:00 UTC não pode substituir a vela de confirmação. Um rompimento já na vela do registro também é rejeitado, sem ser renomeado como primeiro sinal posterior.
A mínima b22 de 1.10220 só se confirma como novo pivô após o fechamento de B em 09:00 UTC. Era desconhecida no registro e não pode substituir P3 fixado. O stop original continua em 1.09780; movê-lo para 1.10200 criaria outro modelo com risco mais estreito. Preserve a identidade consumida de P4 entre reinicializações e datas, mesmo que o gráfico posterior pareça outra continuação.
15. Reproduzir disponibilidade e guardar todas as rejeições
Registre janela UTC, centro e confirmação de cada ponto, compressões, últimas quatro identidades, consumo de P4, disponibilidade no registro e verificações de rompimentos anteriores. Depois registre B, a A imediatamente seguinte, cada veto, primeira cotação, recebimento e envio, saídas fixas, volume e resultado efetivo da solicitação. Quatro pivôs ou vários tempos gráficos não são evidências independentes de mercado.
Uma implementação histórica deve estabelecer quais barras estavam completas em cada decisão. No MT4, shift 0 está em formação e o horário indica abertura; buscar a barra vizinha após uma lacuna não recupera dados. Reconstrua intervalos UTC verificados e use Bid/Ask históricos pertinentes para ordenar eventos intrabar. OHLC sozinho não resolve stop e alvo na mesma barra. Marque a ambiguidade e rode uma sensibilidade conservadora identificada separadamente, sem escolher o caminho favorável.
16. Avaliar o modelo congelado antes de incluir filtros
Fixe antes de estudar resultados: pivôs estritos, histórico de 24 velas, horário, idade em seis possíveis fechamentos, incrementos de tendência, distâncias, amplitude do segmento, três fechamentos de rompimento, uma vela de sustentação, margens, projeção e custos. Compare variantes nas mesmas datas e reserve dados cronologicamente posteriores. Conte ausências, rejeições, expirações, oportunidades perdidas e operações abortadas junto das execuções. Encurtar o stop após ver o novo pivô muda seleção e risco.
Verifique a implementação em demo prospectiva, inclusive gaps, proteções rejeitadas, recuperação após reinício e respostas incertas. Apresente expectativa líquida, drawdown, sequências perdedoras, não entradas e falhas de execução antes de considerar uso prático. Gráficos e contas tornam a base reproduzível; não se fornece backtest, taxa de acerto, expectativa medida ou recomendação ao vivo. Adicionar FVG, tendência ou notícias cria outra versão, que exige uma avaliação nova e intocada.
Perguntas frequentes
Quando um pivô H1 marcado pode ser usado?
Após o fechamento das duas velas à direita e a disponibilidade dos dados. O horário do centro não é o de confirmação.
A vela do registro pode ser o primeiro rompimento posterior?
Não. O registro das 08:00 UTC congela estrutura conhecida; um rompimento com margem já observado rejeita o candidato.
A sustentação exige reteste do nível rompido?
Não. Toda a vela seguinte deve permanecer além da margem. Um toque exato reprova mesmo com recuperação no fechamento.
Um novo pivô pode apertar o stop original?
Não. A confirmação posterior não substitui P3 protetor congelado. Essa mudança precisa de modelo próprio e avaliação.
A perda planejada de $49.49 é garantida?
Não. Inclui reservas e taxas lineares declaradas. Gaps, falha de proteção, slippage ou fechamento atrasado podem exceder o orçamento.
O espelho de baixa comprova execuções SELL?
Não. É uma transformação dependente. Proteções e saídas SELL reais exigem dados Ask pertinentes e registros da corretora.
Fontes e notas de pesquisa
Regras, janelas UTC, limites, barras fictícias e diagramas são escolhas de pesquisa originais. As referências oficiais verificam cotações e ordens sem endossar a estratégia ou demonstrar rentabilidade.
- MetaTrader 4: tipos de ordem, Bid/Ask e disparos das proteções
- MetaQuotes MQL4: solicitações a mercado e restrições do broker
Especificação educacional. Barras fictícias, espelho dependente e contas hipotéticas; sem EA pronto, backtest histórico ou rentabilidade medida.