

Ein Schlusskurs über einem Swing-Hoch und das anschließende Halten darüber sind getrennte Entscheidungen. Dieses ursprüngliche H1-Modell friert vier bereits bestätigte Wendepunkte zu einem festen UTC-Zeitpunkt ein, wählt den ersten späteren Ausbruch mit Puffer und lässt ausschließlich die unmittelbar nächste Kerze das Halten bestätigen. Ein Rücktest wird nicht verlangt. Fiktive Kerzen und eine abhängige SELL-Spiegelung machen Zeitablauf, Ablehnungen und Kosten nachvollziehbar; historische Rentabilität wird nicht ausgewiesen.
1. Fortsetzung als lokale Preishypothese definieren
BOS bezeichnet hier einen abgeschlossenen Schlusskurs jenseits eines festen bestätigten Swings in Richtung der definierten höheren Hochs und Tiefs beziehungsweise tieferen Hochs und Tiefs. Das ist eine lokale Fortsetzungshypothese, kein Beleg für einen anhaltenden übergeordneten Trend oder institutionelle Orderursachen. Ein gleichzeitig auftretendes FVG ist eine abhängige Preisbeobachtung und keine unabhängige Bestätigung.
Eine EURUSD-Bid-Quelle und gewöhnliche, an UTC ausgerichtete H1-Kerzen verwenden. Angenommen wird pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD; tatsächliche Spezifikationen prüfen. D1-EMA, Sechskerzenkonsolidierung, Sweep, Inside Bar und Rücktesteinstieg gehören nicht dazu. Entscheidend ist, ob sich die gesamte unmittelbar nächste Kerze jenseits des gepufferten Niveaus hält.
2. Jeden Pivot vor Nutzung seines Zentrums bestätigen
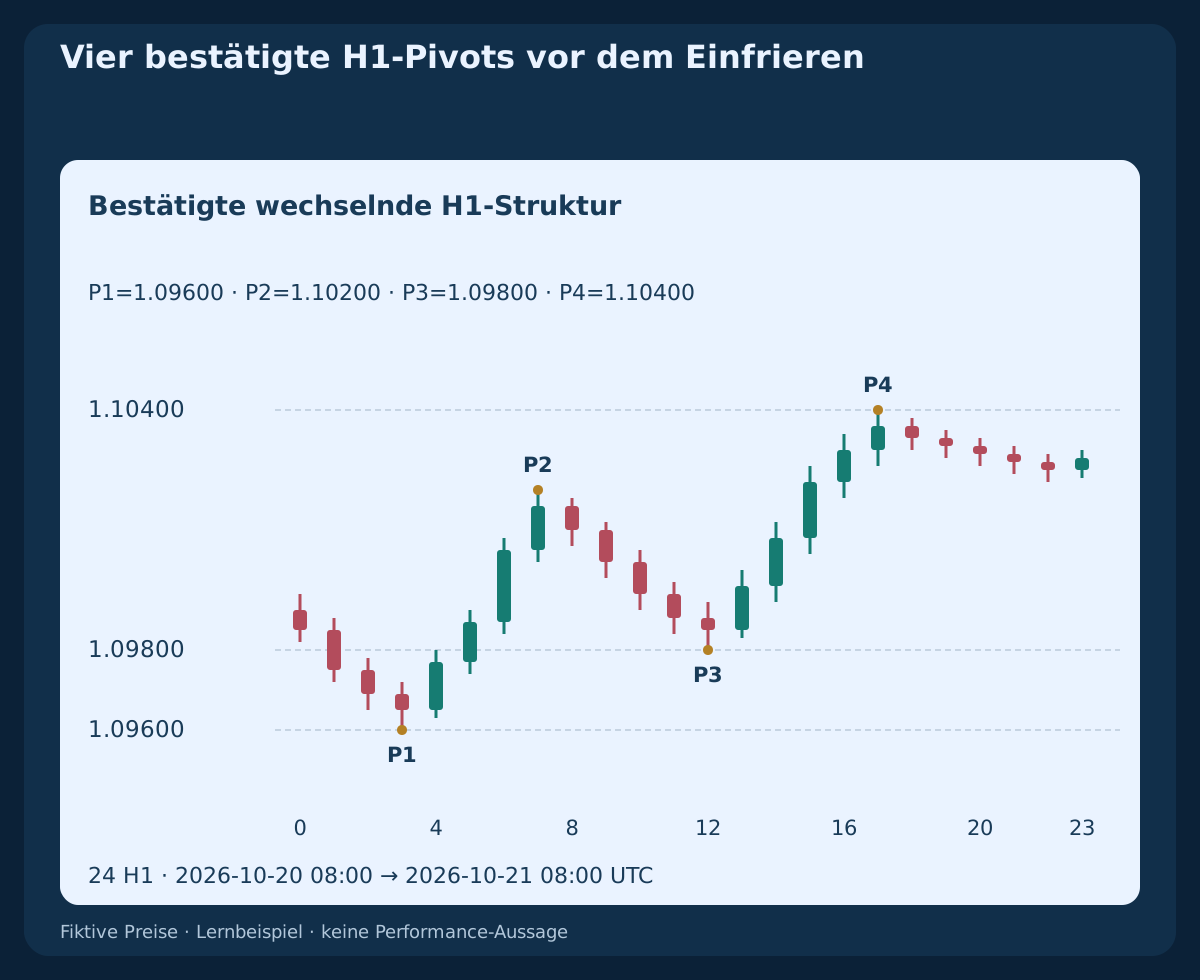
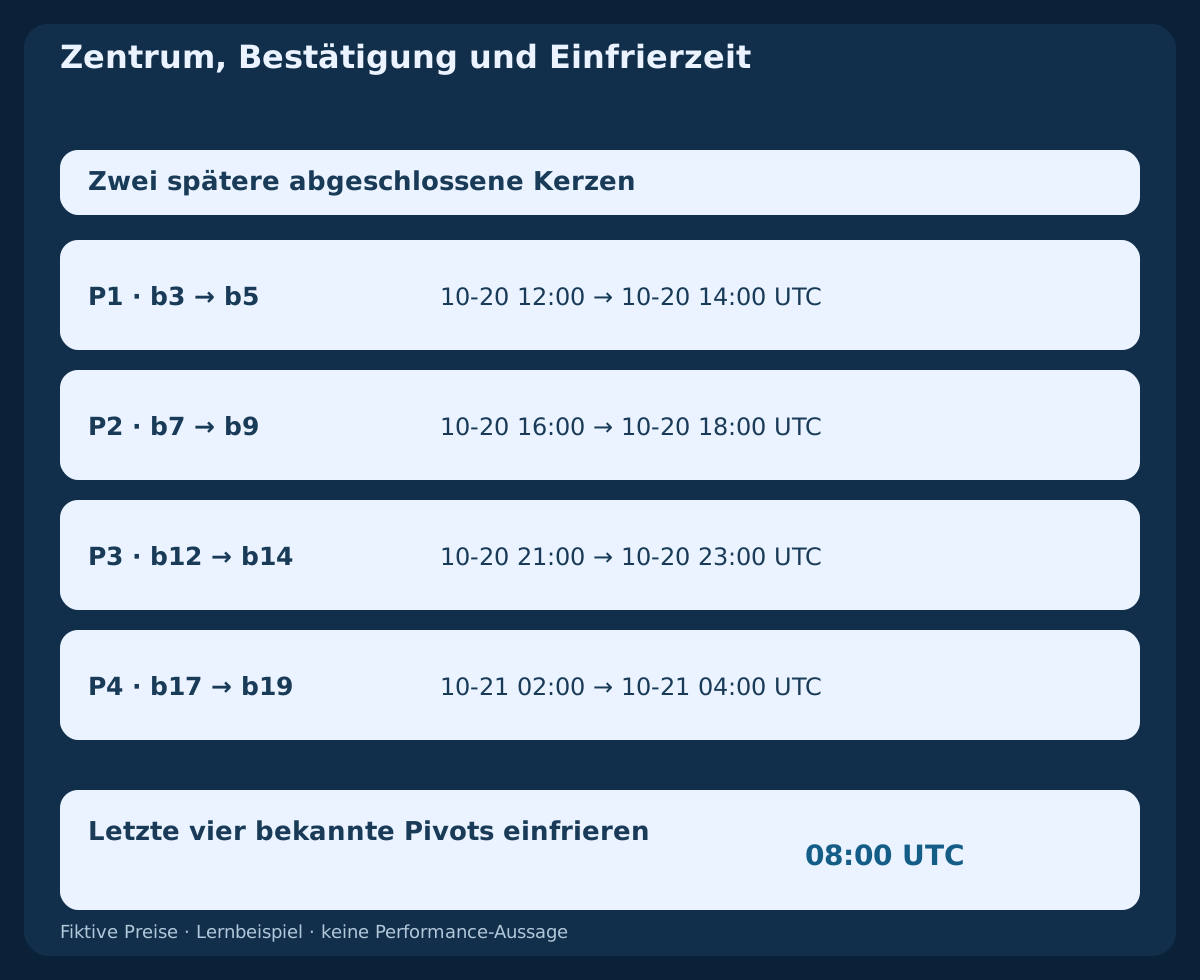
Ein Tief am Zentrum k muss Low[k]<min(Low[k−2],Low[k−1],Low[k+1],Low[k+2]) erfüllen, ein Hoch High[k]>max(High[k−2],High[k−1],High[k+1],High[k+2]). Gleichheit reicht nicht. Ein Zentrum, das beide Typen erfüllt, ausschließen. Nutzbar wird der Punkt erst, wenn k+2 geschlossen ist und die benötigten Daten vorliegen; niemals zum Zeitstempel des Zentrums.
Punkte in zeitlicher Bestätigungsreihenfolge verarbeiten. Einen entgegengesetzten Typ anhängen; bei aufeinanderfolgenden Punkten desselben Typs den extremeren behalten, bei Preisgleichheit den früheren. Diese Verdichtung ist nur vor dem Einfrieren erlaubt. Die letzten vier Punkte ergeben P1,P2,P3,P4. Danach ihre Identitäten nicht ändern. Zwei abgeschlossene rechte H1-Kerzen bedeuten in dieser lückenlosen fiktiven Folge zwei Stunden Verzögerung.
3. Einen festen UTC-Strukturstand und die erste Identität sichern
An jedem UTC-Datum von Montag bis Freitag ausschließlich den Stand um 08:00 UTC prüfen. Die 24 aufeinanderfolgenden abgeschlossenen H1-Kerzen bis zu diesem Zeitpunkt verwenden; beide linken und rechten Nachbarn jedes Pivotzentrums müssen im Fenster liegen. Erste Beobachtung des eigenen Symbols und vollständige Historie müssen vor 08:00:30 UTC vorliegen; die Grenze ist ausgeschlossen. Fehlende Daten oder unzuverlässige UTC-Zuordnung sperren den Tag ohne späteres Nachholen.
Zum planmäßigen Zeitpunkt nur die letzten vier bekannten alternierenden Punkte mit 0≤(T_snapshot−T_confirm_P4)/hour≤5 verwenden. P4 aus Typ und Zentrumszeit vor weiteren Eignungsprüfungen dauerhaft als verbraucht speichern; dieselbe Identität darf an keinem anderen Tag erneut verwendet werden. Berührung des geschützten P3 nach dessen Zentrum, Erreichen des projizierten Ziels nach dem P4-Zentrum oder ein nach P4 bereits jenseits der Pufferschwelle liegender Schlusskurs bis einschließlich Strukturstand führen zur Ablehnung. Die Kerze am Einfrierzeitpunkt kann kein späterer Ausbruch sein. Kontoweit darf keine EURUSD-Position oder offene EURUSD-Pending-Order bestehen.
4. Trendgeometrie, Stop und Projektionsziel einfrieren
BUY benötigt types(P1..P4)=low,high,low,high und P3−P1≥5 pip; P4−P2≥5 pip. Jeder Abstand benachbarter Zentren muss 3≤gap_bars≤8 erfüllen. Setzen: K=P4; X=P3; H=K−X; 30≤H/pip≤80. SELL kehrt Typen und Ungleichungen um. Diese Schwellen sind deklarierte Forschungsentscheidungen, keine optimierten oder universellen Einstellungen.
Für BUY gilt unveränderlich SL_Bid=X−2 pip; TP_Bid=K+2×H−2 pip. Das Beispiel liefert P1=1.09600; P2=1.10200; P3=1.09800; P4=1.10400, somit K=1.10400; X=1.09800; H=60 pip; SL_Bid=1.09780; TP_Bid=1.11580. Die Projektion zweier Schenkel wird vor der Quote gewählt. Sie ist weder ein Preismagnet noch ein Ziel, das zur Rettung eines unzureichenden Verhältnisses verschoben werden darf.
5. Den ersten späteren Schlusskurs jenseits des Puffers wählen
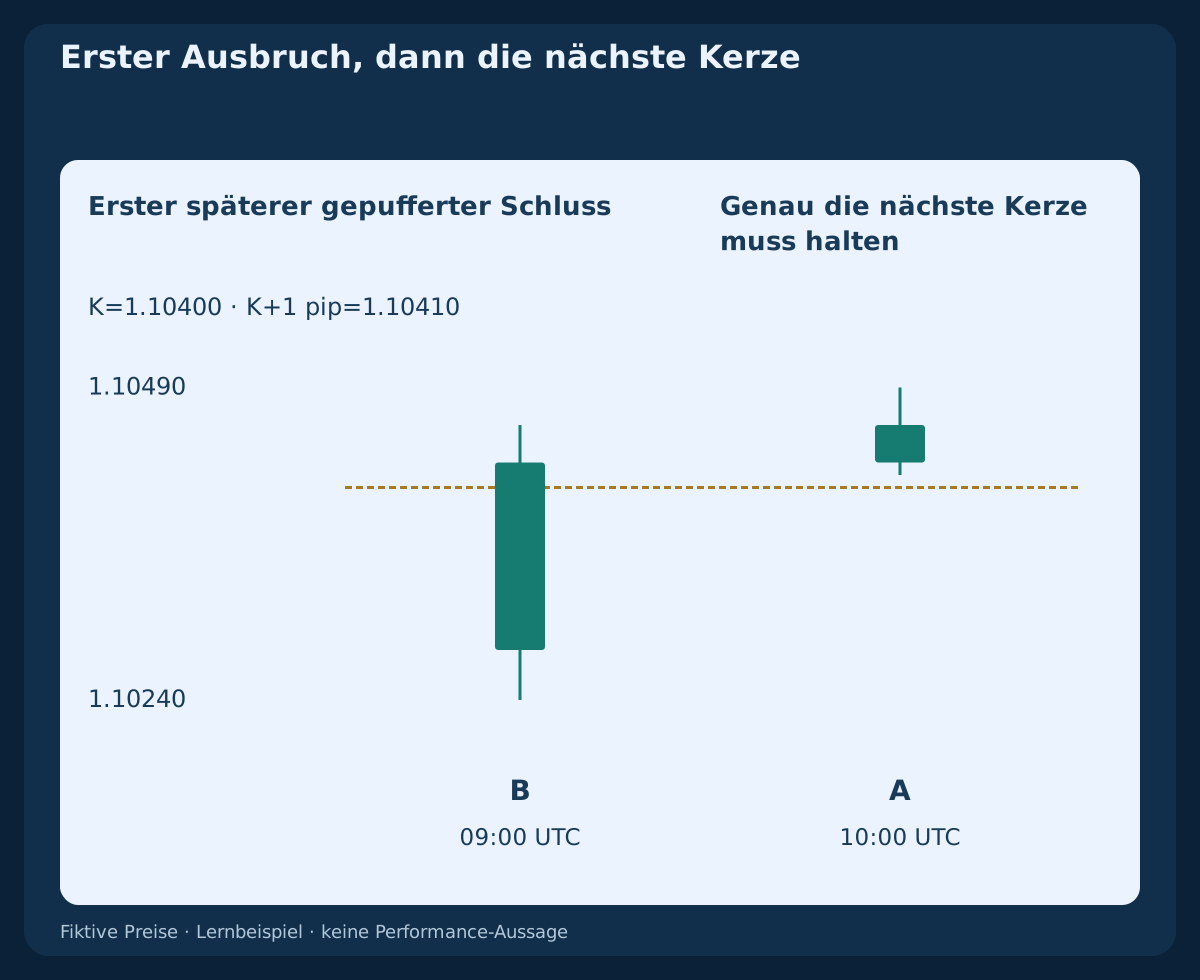
Zulässige Ausbruchsschlüsse sind ausschließlich 09:00,10:00,11:00 UTC. BUY wählt den ersten abgeschlossenen Schlusskurs Close(B)>K+1 pip. Dieser erste Ausbruch muss bullisch sein und höchstens sechs Pips über K schließen: Close(B)>Open(B); Close(B)−K≤6 pip. Gleichheit an der Ausbruchsschwelle wartet; Gleichheit an der Ausdehnungsgrenze besteht. Verfehlt der erste strikte Ausbruch eine weitere Bedingung, ist der Tag endgültig verbraucht.
Vom Einfrieren bis zur Übermittlung BUY bei beobachtetem Bid≤X or Bid≥TP_Bid abbrechen; abgeschlossene Kerzenextreme und bereits beobachtete Quotes der laufenden Kerze einbeziehen. Fehlende notwendige Intervalle beenden das Fenster, statt die drei Schlüsse zu verlängern. Beispiel B schließt mit 09:00 UTC; Open=1.10280; High=1.10460; Low=1.10240; Close=1.10430. Sein Entstehungstief darf unter dem späteren Halteboden liegen; dieser gilt erst nach dem Schluss von B.
6. Genau die nächste Kerze auf Halten prüfen
A ist genau die nächste lückenlos folgende H1-Kerze nach B. BUY verlangt Low(A)>K+1 pip; Close(A)>Open(A); Close(A)>Close(B); Close(A)−K≤10 pip. Vom B-Schluss bis zur Übermittlung beendet jedes beobachtete Bid≤K+1 pip den Kandidaten; dazu zählen A-Tief und Beobachtungen der laufenden Kerze zur Quote. Gleichheit scheitert; Vetos werden vor günstigen Schlussbedingungen geprüft. Die gesamte Kerze muss darüber bleiben, eine Berührung oder Rückkehr wird nicht verlangt.
Im Beispiel schließt A mit 10:00 UTC; Open=1.10430; High=1.10490; Low=1.10420; Close=1.10460. Ihr Tief bleibt strikt über K+1 pip=1.10410, der Schluss liegt sechs Pips über K. Ein Docht bis zum Boden mit anschließender Erholung scheitert. Fehlt die unmittelbar nächste Kerze oder besteht sie nicht, keine dritte abwarten. Beim letzten zulässigen Ausbruchsschluss läge der einzige Bestätigungsschluss bei 12:00 UTC.
7. SELL spiegeln und Ask-Absicherung ausdrücklich beachten
SELL verlangt types(P1..P4)=high,low,high,low; P1−P3≥5 pip; P2−P4≥5 pip. Zentrumsabstände und Altersgrenzen bleiben gleich; setzen: K=P4; X=P3; H=X−K; 30≤H/pip≤80. Festschreiben: SL_Ask=X+2 pip; TP_Ask=K−2×H+2 pip. Vor dem Einstieg bei Bid≥X or Bid≤TP_Ask abbrechen. Dies sind Vetos der Bid-basierten Preishypothese und kein Nachweis einer Ask-Ausführung.
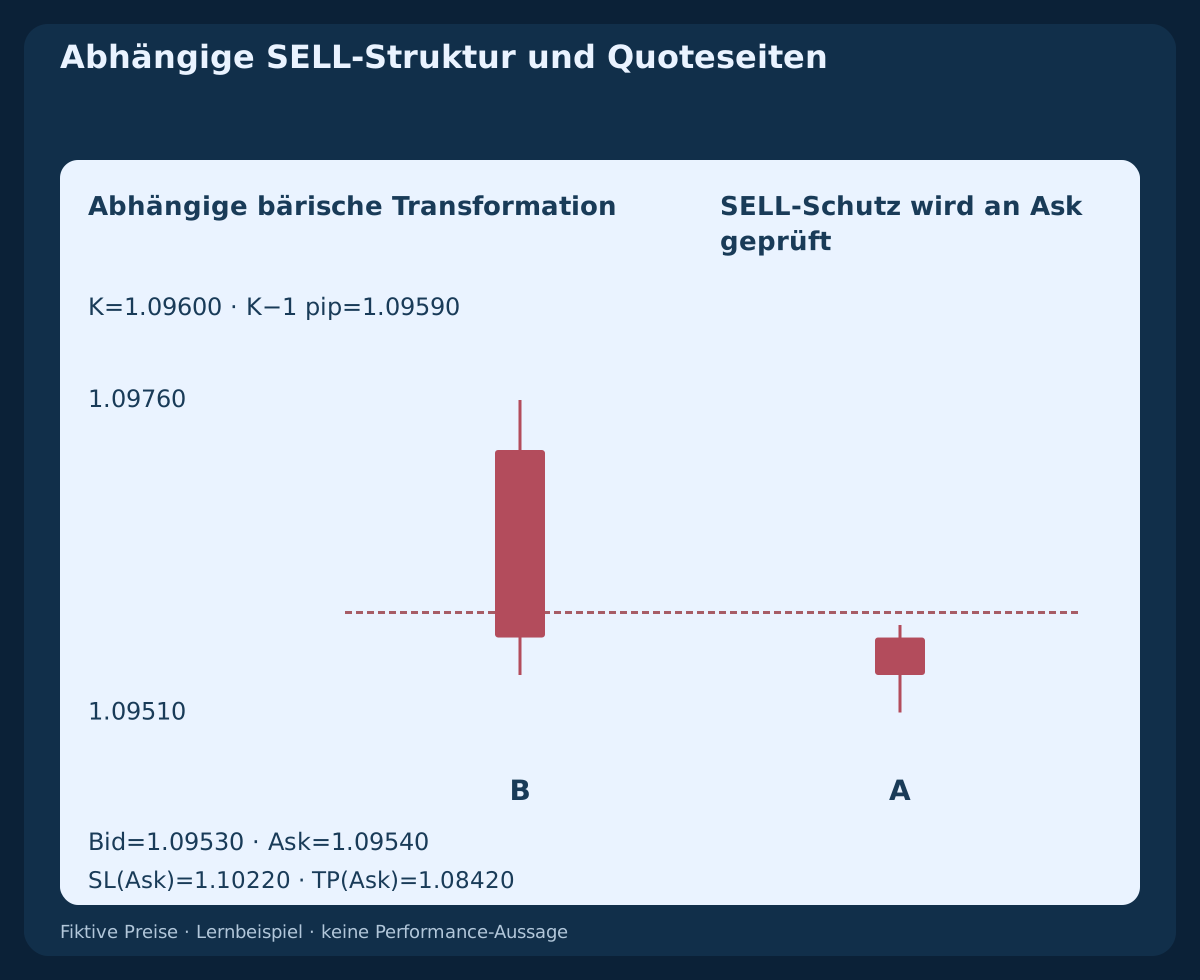
Der erste spätere bärische Ausbruch muss Close(B)<K−1 pip; K−Close(B)≤6 pip erfüllen. Die Folgekerze benötigt High(A)<K−1 pip; Close(A)<Open(A); Close(A)<Close(B); K−Close(A)≤10 pip; nach B führt Bid auf oder über dieser Obergrenze zum Abbruch. SELL eröffnet zum Bid und schließt zum Ask. Die abhängige Transformation p′=2.20000−p vertauscht Bid-Hoch und -Tief und ergibt K=1.09600; X=1.10200; SL_Ask=1.10220; TP_Ask=1.08420. Bei gepaarten Quotes Bid und Ask separat vertauschen. Keine Spiegelung rekonstruiert tatsächliche historische Ask-Extreme.
8. Die erste verfügbare Quote nach der Bestätigung prüfen
Die erste eigene gepaarte Symbolquote nach Verfügbarkeit der vollständigen A-Daten und strikt nach deren geplantem Schluss verwenden. Auf geprüften Uhren müssen A_close<t_quote≤t_submit<A_close+30 seconds und 0≤t_submit−t_quote≤2 seconds gelten. Eine verpasste erste Quote oder ungeklärte Reihenfolge sperrt den Tag. Positive handelbare Werte mit Bid unter Ask, spread≤1.5 pip; abs(Bid−Close(A))≤1 pip und weiterhin freie Halte- und Zielvetos verlangen. Eine spätere Quote kann eine Ablehnung nicht heilen.
BUY nutzt den quotierten Ask, SELL den Bid. Die erste Originalquote lautet 10:00:01 UTC; Bid=1.10460; Ask=1.10470. Prüfen Sie Handelsfreigabe, Tickraster, Mindestabstände, Volumengrenzen, Margin und verfügbares Kontorisiko. Ein gemeldeter Mindeststoppabstand von null garantiert keine Annahme. Zulässig ist nur eine Marktanfrage mit beiden festen, bereits bei Eröffnung unterstützten Schutzkursen. Erfordert der Handelsplatz erst eine ungeschützte Eröffnung und spätere Änderung, entfällt der Einstieg.
9. Beide Ausführungsreserven vor dem Verhältnis berücksichtigen
Für dieses USD-Beispiel gelten die Annahmen pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Prüfen Sie tatsächliche Gebühren und Haltekosten und ersetzen Sie die Eingaben vor dem Test. dSL und dTP sind positive Distanzen in Pips von der aktuellen Einstiegquote zu festen Stopp- und Zielkursen auf der ausführbaren Preisseite. Berechnen Sie Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 und verlangen Sie positive Schätzwerte mit Reward1/Loss1≥1.50, ohne gerundete Vergleichswerte.
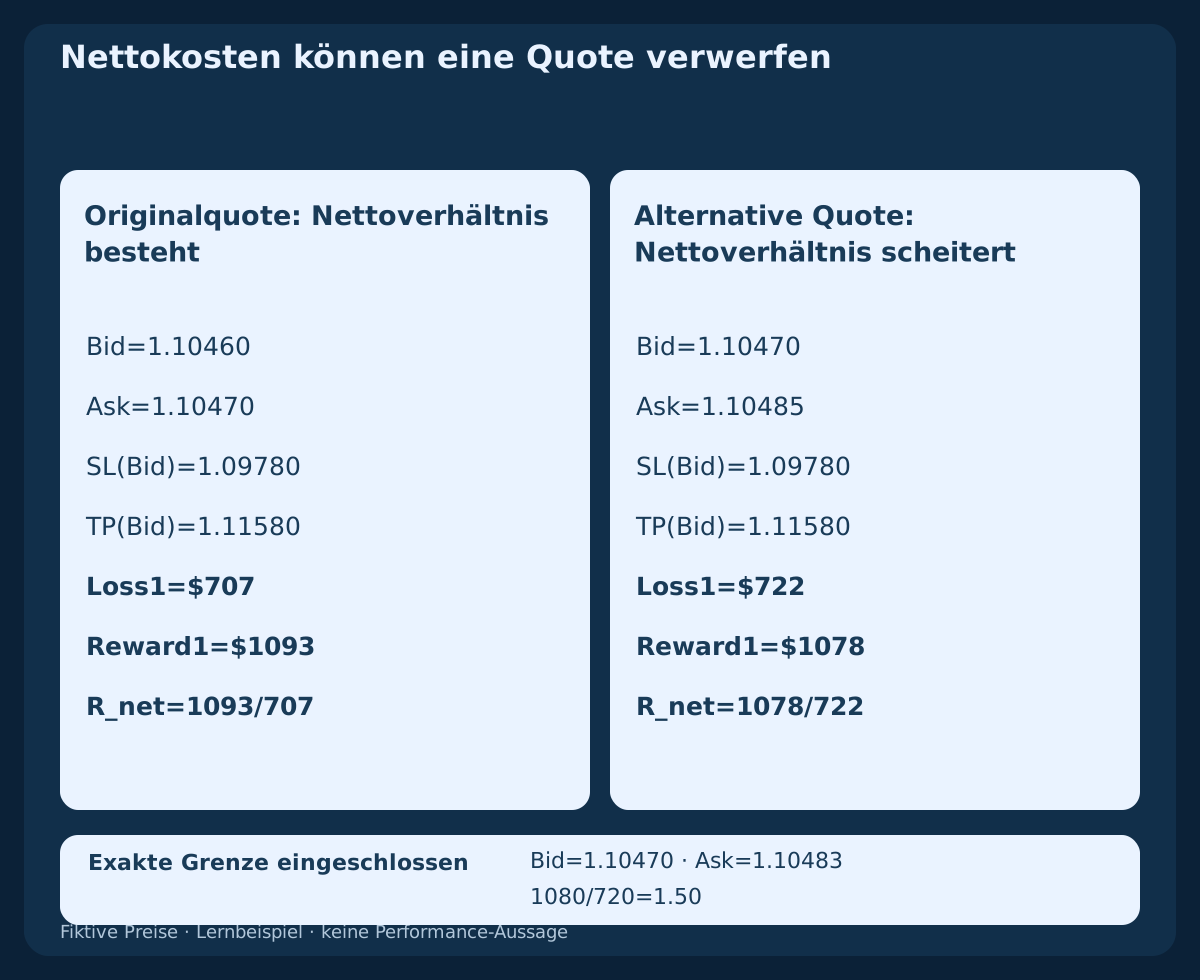
Die angenommene BUY-Quote ergibt dSL=69 pip; dTP=111 pip; Loss1=$707; Reward1=$1093; R_net=1093/707≈1.5460. Der Abstand von Einstiegs-Ask zu Ausstiegs-Bid enthält den Spread bereits; rechnen Sie ihn nicht erneut hinzu. Die Reserven sind Planungsannahmen und begrenzen keine tatsächliche Slippage. Ein gutes Bruttoverhältnis, kleiner Spread oder bestätigtes Halten kann ein unzureichendes Nettoverhältnis nicht überstimmen.
10. Kontorisiko abrunden und eine schlechtere Quote ablehnen
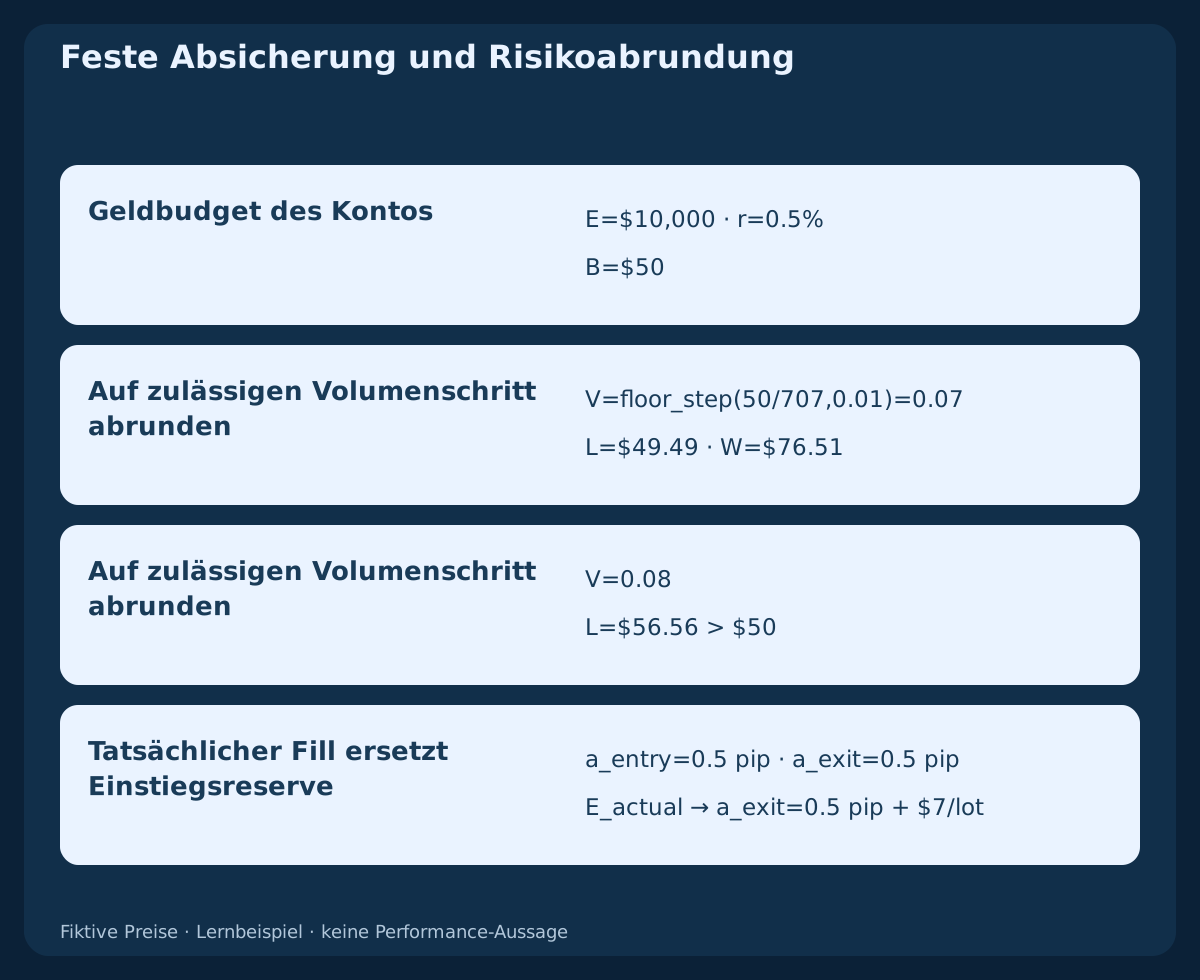
Verwenden Sie Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Unbekanntes bestehendes Kontorisiko sperrt den Einstieg; EURUSD-Positionen und ausstehende EURUSD-Orders sind ausgeschlossen. Bei equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot wird V=floor_step(Budget/Loss1,0.01)=0.07 lot abgerundet. Der geplante Verlust beträgt 0.07×707=$49.49, der geplante Zielgewinn 0.07×1093=$76.51. Der nächste Schritt 0.08×707=$56.56 überschreitet das Budget. Liegt das Volumen unter dem Minimum, entfällt der Einstieg.
Die alternative erste Quote Bid=1.10470; Ask=1.10485 besteht Spread- und Bid-Abweichungsgrenzen, ergibt aber Loss1=$722; Reward1=$1078; 1078/722≈1.49307<1.50. Verwerfen Sie den Tag ohne Verschiebung von Stopp oder Ziel. Mit Originalkursen und -kosten ergibt Bid=1.10470; Ask=1.10483 genau 1080/720=1.50; der nächste Tick Ask=1.10484 scheitert. Dies sind alternative Rechenfälle, keine späteren Quotes, aus denen das Modell auswählen darf.
11. Einmal senden und das tatsächliche Ergebnis abgleichen
Speichern Sie Kandidatenidentität des UTC-Datums, feste Niveaus und verbrauchtes Anfragerecht vor der einzigen geschützten Einstiegsanfrage. Eine eindeutige Ablehnung verbraucht den Tag ebenfalls. Eine unklare Antwort beweist weder Scheitern noch erlaubt sie erneutes Senden: neue Exponierung sperren, Brokerorders, Ausführungen und Kontostand prüfen und zuerst dieselbe Anfrage klären. Ein Neustart stellt Zustand und Fristen wieder her, nicht ein neues Anfragerecht.
Nach bestätigter Ausführung prüfen Sie beide Schutzkurse und die tatsächliche Größe. Berechnen Sie Verlust und Gewinn vom tatsächlichen Fill neu, nur noch mit exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Der Fill ersetzt die Einstiegsreserve; diese darf nicht doppelt zählen. Überschreitet die nachteilige Einstiegsbewegung 0.5 pip, das neu berechnete Risiko das gespeicherte Budget oder unterschreitet das Nettoverhältnis 1.50 beziehungsweise fehlt gültiger Schutz, fordern Sie zur ersten handelbaren Quote die vollständige Schließung an. Akzeptierter Schutz bleibt bis zur bestätigten Schließung bestehen. Abbruch und Kosten werden protokolliert; auch eine unklare Schließung erfordert Abgleich.
12. Feste Absicherung und ursprüngliche Ausstiegsuhr behalten
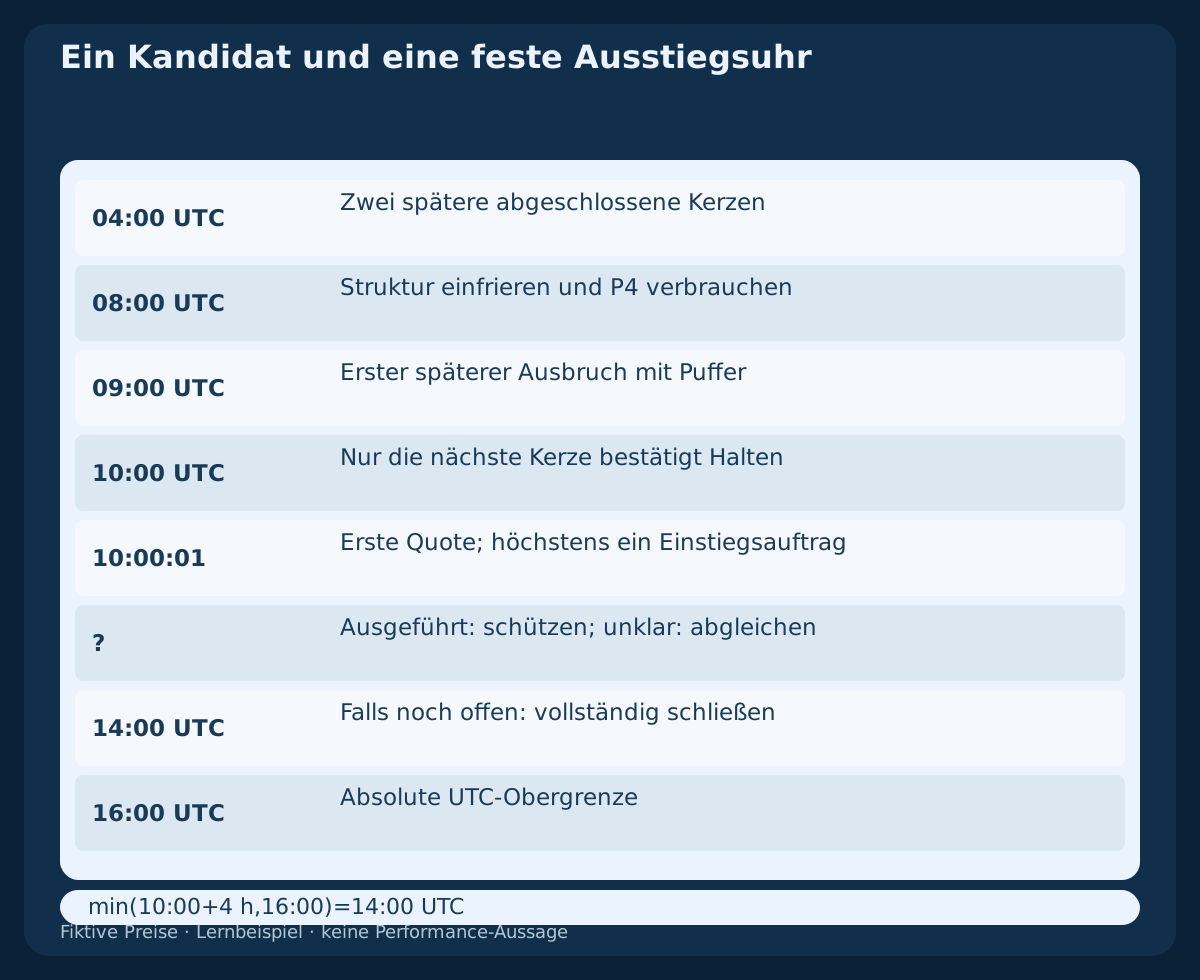
Ursprünglichen SL/TP ohne Trailing, Break-even-Verschiebung, Teilverkauf, Aufstocken durch Verbilligen oder automatische Umkehr beibehalten. Eine bestätigte frühere Schutzausführung hat Vorrang. Andernfalls vollständige Schließung zur ersten handelbaren Quote ab deadline=min(A_close+4 hours,16:00 UTC) am Signaldatum anfordern: Bid bei BUY, Ask bei SELL. Im Beispiel schließt A um zehn, daher gilt 14:00 UTC; bei A-Schluss um zwölf gilt 16:00 UTC. Weder Quotezeit noch Ausfall verschieben diese Uhr. Die Haltebedingung vor Einstieg ist kein zusätzlicher Ausstieg nach Ausführung.
Ein Ausfall verschiebt die Frist nicht. Nach Rückkehr der Quotes zuerst abgleichen und eine verbleibende Modellposition so bald wie ausführbar schließen. Werden notwendige Überwachung oder Zeitzuordnung schon vorher unzuverlässig, Schutz behalten und Schließung anfordern, sobald möglich. Gewöhnliche Schutzorders, Zeitausstiege, Reserven und ein Kontobudget garantieren keine Obergrenze des tatsächlichen Verlusts.
13. Die vollständige fiktive H1-Folge reproduzieren
Tabelle und erste CSV enthalten 24 Referenzkerzen vom vorherigen UTC-Morgen bis zum Einfrieren sowie B und A. Hinzu kommt die deterministische SELL-Spiegelung aller 26 Kerzen: 52 Zeilen, keine 52 unabhängigen Beobachtungen. Die zweite CSV enthält akzeptierte Quote, abgelehnte Alternative und abhängige Spiegelquote. Es gibt keinen künftigen Ausstiegspfad, historischen Datensatz oder Broker-Ausführungsbericht.
Nehmen Sie ausschließlich zur Veranschaulichung einen BUY-Fill exakt bei Ask=1.10470; V=0.07 lot an. Ein exakt bei Bid=1.09780 ausgeführter Stopp ergibt $48.30 Kursverlust zuzüglich $0.49 Provision, insgesamt $48.79 vor zusätzlicher Slippage oder Gebühren. Das alternativ exakt bei Bid=1.11580 erreichte Ziel ergäbe $77.70−$0.49=$77.21. Diese hypothetischen Ergebnisse schließen sich gegenseitig aus; sie sind weder Planungswerte mit Reserven noch reale Ergebnisse. Ein späterer Ausstiegsverlauf wird nicht geliefert.
26 fiktive H1-Kerzen und abhängige SELL-Spiegelung herunterladen (CSV)
Drei Rechenfälle mit Quote-Paaren laden (CSV)
| Kerze | Zeitrahmen | Eröffnung UTC | Schluss UTC | Eröffnung | Hoch | Tief | Schluss |
|---|---|---|---|---|---|---|---|
| b0 | H1 | 2026-10-20 08:00 | 2026-10-20 09:00 | 1.09900 | 1.09940 | 1.09820 | 1.09850 |
| b1 | H1 | 2026-10-20 09:00 | 2026-10-20 10:00 | 1.09850 | 1.09880 | 1.09720 | 1.09750 |
| b2 | H1 | 2026-10-20 10:00 | 2026-10-20 11:00 | 1.09750 | 1.09780 | 1.09650 | 1.09690 |
| b3 | H1 | 2026-10-20 11:00 | 2026-10-20 12:00 | 1.09690 | 1.09720 | 1.09600 | 1.09650 |
| b4 | H1 | 2026-10-20 12:00 | 2026-10-20 13:00 | 1.09650 | 1.09800 | 1.09630 | 1.09770 |
| b5 | H1 | 2026-10-20 13:00 | 2026-10-20 14:00 | 1.09770 | 1.09900 | 1.09740 | 1.09870 |
| b6 | H1 | 2026-10-20 14:00 | 2026-10-20 15:00 | 1.09870 | 1.10080 | 1.09840 | 1.10050 |
| b7 | H1 | 2026-10-20 15:00 | 2026-10-20 16:00 | 1.10050 | 1.10200 | 1.10020 | 1.10160 |
| b8 | H1 | 2026-10-20 16:00 | 2026-10-20 17:00 | 1.10160 | 1.10180 | 1.10060 | 1.10100 |
| b9 | H1 | 2026-10-20 17:00 | 2026-10-20 18:00 | 1.10100 | 1.10120 | 1.09980 | 1.10020 |
| b10 | H1 | 2026-10-20 18:00 | 2026-10-20 19:00 | 1.10020 | 1.10050 | 1.09900 | 1.09940 |
| b11 | H1 | 2026-10-20 19:00 | 2026-10-20 20:00 | 1.09940 | 1.09970 | 1.09840 | 1.09880 |
| b12 | H1 | 2026-10-20 20:00 | 2026-10-20 21:00 | 1.09880 | 1.09920 | 1.09800 | 1.09850 |
| b13 | H1 | 2026-10-20 21:00 | 2026-10-20 22:00 | 1.09850 | 1.10000 | 1.09830 | 1.09960 |
| b14 | H1 | 2026-10-20 22:00 | 2026-10-20 23:00 | 1.09960 | 1.10120 | 1.09920 | 1.10080 |
| b15 | H1 | 2026-10-20 23:00 | 2026-10-21 00:00 | 1.10080 | 1.10260 | 1.10040 | 1.10220 |
| b16 | H1 | 2026-10-21 00:00 | 2026-10-21 01:00 | 1.10220 | 1.10340 | 1.10180 | 1.10300 |
| b17 | H1 | 2026-10-21 01:00 | 2026-10-21 02:00 | 1.10300 | 1.10400 | 1.10260 | 1.10360 |
| b18 | H1 | 2026-10-21 02:00 | 2026-10-21 03:00 | 1.10360 | 1.10380 | 1.10300 | 1.10330 |
| b19 | H1 | 2026-10-21 03:00 | 2026-10-21 04:00 | 1.10330 | 1.10350 | 1.10280 | 1.10310 |
| b20 | H1 | 2026-10-21 04:00 | 2026-10-21 05:00 | 1.10310 | 1.10330 | 1.10260 | 1.10290 |
| b21 | H1 | 2026-10-21 05:00 | 2026-10-21 06:00 | 1.10290 | 1.10310 | 1.10240 | 1.10270 |
| b22 | H1 | 2026-10-21 06:00 | 2026-10-21 07:00 | 1.10270 | 1.10290 | 1.10220 | 1.10250 |
| b23 | H1 | 2026-10-21 07:00 | 2026-10-21 08:00 | 1.10250 | 1.10300 | 1.10230 | 1.10280 |
| B | H1 | 2026-10-21 08:00 | 2026-10-21 09:00 | 1.10280 | 1.10460 | 1.10240 | 1.10430 |
| A | H1 | 2026-10-21 09:00 | 2026-10-21 10:00 | 1.10430 | 1.10490 | 1.10420 | 1.10460 |
14. Fehlgeschlagenes Halten und spätere Schutzpivots festhalten
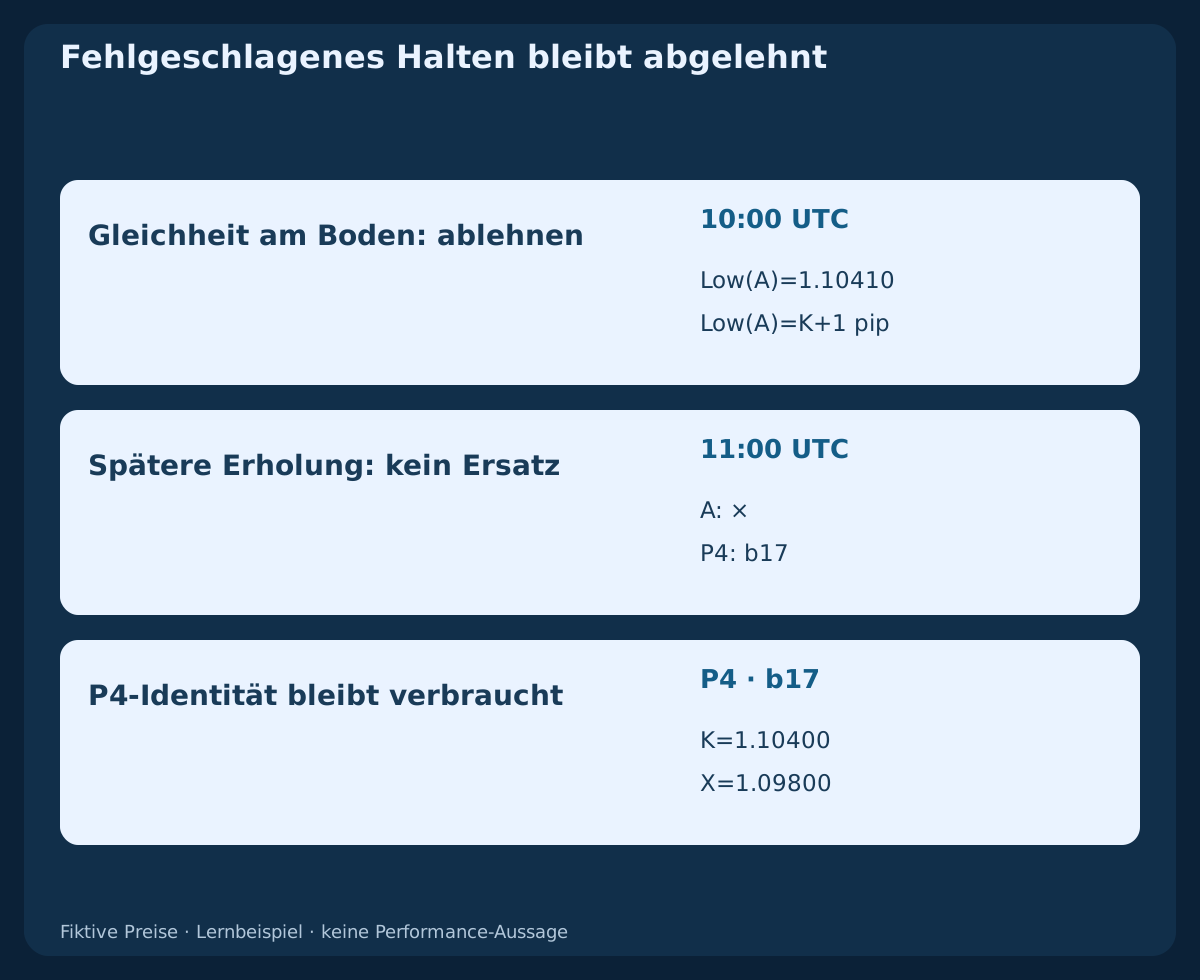
In einem gesonderten Gegenbeispiel hat die nächste Kerze Low(A)=1.10410 und sonst einen attraktiven bullischen Schluss. Gleichheit am festen Boden sperrt den Tag. Ein besserer Schluss um 11:00 UTC darf die Bestätigungskerze nicht ersetzen. Auch ein bereits in der Einfrierkerze erfolgter Ausbruch wird abgelehnt und nicht zum ersten späteren Signal umbenannt.
Das gelieferte b22-Tief von 1.10220 wird erst nach dem B-Schluss um 09:00 UTC als neuer Pivot bestätigt. Beim Einfrieren war es unbekannt und darf P3 nicht ersetzen. Der ursprüngliche Stop bleibt 1.09780; eine Verlegung auf 1.10200 erzeugt ein anderes Modell mit engerem Risiko. Die verbrauchte P4-Identität über Neustarts und Datumswechsel behalten, selbst wenn der spätere Chart erneut nach Fortsetzung aussieht.
15. Verfügbarkeit nachbilden und alle Ablehnungen aufzeichnen
UTC-Fenster, Zentrum und Bestätigungszeit jedes Punktes, Verdichtung, letzte vier Identitäten, P4-Verbrauch, Datenbereitschaft und frühere Ausbruchsprüfungen aufzeichnen. Danach B, unmittelbar nächste A, Vetos, erste Quote, Empfang und Übermittlung, feste Ausstiege, Volumen und tatsächliches Auftragsergebnis dokumentieren. Vier Pivots oder mehrere Zeitebenen sind keine unabhängigen Marktbelege.
Historische Umsetzung muss feststellen, welche Kerzen bei jeder Entscheidung vollständig waren. MT4-Shift 0 ist noch offen und Zeitstempel bezeichnen Eröffnungen; die nächste Kerze jenseits einer Datenlücke repariert die Lücke nicht. Verifizierte UTC-Intervalle rekonstruieren und passende historische Bid/Ask-Quotes zur Ereignisreihenfolge nutzen. OHLC allein löst Stopp und Ziel in derselben Kerze nicht auf. Mehrdeutigkeit markieren und eine separat bezeichnete konservative Sensitivität statt des günstigen Verlaufs auswerten.
16. Das feste Fortsetzungsmodell vor zusätzlichen Filtern bewerten
Vor Ergebnisanalyse Pivotstrenge, 24-Kerzen-Historie, Zeitpunkt, Aktualität über sechs mögliche Schlusszeiten, Trendabstände, Zentrumsabstände, Schenkelbreite, drei Ausbruchsschlüsse, eine Bestätigungskerze, Puffer, Projektion und Kosten festlegen. Varianten an gemeinsamen Tagen vergleichen und spätere chronologische Daten zurückhalten. Fehlende, abgelehnte, abgelaufene, verpasste und abgebrochene Fälle neben Ausführungen zählen. Ein erst nach Sichtung des neuen Pivots verkürzter Stop ändert Auswahl und Risiko.
Prüfen Sie die Umsetzung vorwärts im Demokonto, einschließlich Lücken, abgewiesenem Schutz, Neustarts und unklaren Antworten. Berichten Sie Nettoerwartungswert, Drawdown, Verlustserien, Nichteinstiege und Ausführungsfehler vor praktischen Überlegungen. Abbildungen und exakte Rechnung machen die Basis reproduzierbar; Backtest, Trefferquote, gemessener Erwartungswert oder Live-Empfehlung werden nicht geliefert. Ein zusätzlicher FVG-, Trend- oder Nachrichtenfilter ist eine neue Version mit neuer unangetasteter Evaluation.
Häufige Fragen
Wann ist ein markierter H1-Pivot wirklich nutzbar?
Erst nach Schluss beider rechten Kerzen und Verfügbarkeit ihrer Daten. Zentrumszeit und Bestätigungszeit sind verschieden.
Kann die Einfrierkerze der erste spätere Ausbruch sein?
Nein. Um 08:00 UTC wird bekannte Struktur eingefroren; ein schon beobachteter gepufferter Ausbruch verwirft den Kandidaten.
Muss die Folgekerze das gebrochene Niveau rücktesten?
Nein. Die gesamte nächste Kerze muss jenseits des Puffers bleiben. Eine exakte Berührung scheitert auch bei erholtem Schluss.
Darf ein neuer Pivot den ursprünglichen Stop verengen?
Nein. Spätere Bestätigung ersetzt den eingefrorenen Schutzpunkt P3 nicht. Diese Änderung benötigt ein eigenes Modell mit Bewertung.
Ist der geplante Verlust von $49.49 garantiert?
Nein. Er enthält erklärte Reserven und lineare Gebühren. Kurslücken, Schutzfehler, Slippage oder verspätete Schließung können das Budget überschreiten.
Beweist die bärische Spiegelung SELL-Ausführungen?
Nein. Sie ist abhängig abgeleitet. Reale SELL-Absicherung und Ausstiege erfordern passende Ask-Daten und Brokeraufzeichnungen.
Quellen und Untersuchungshinweise
Regeln, UTC-Fenster, Schwellen, erfundene Kerzen und Abbildungen sind eigene Forschungsentscheidungen. Offizielle Quellen bestätigen Quote- und Ordermechanik, nicht die Strategie oder deren Profitabilität.
- MetaTrader 4: Ordertypen, Bid/Ask und Schutz-Auslöser
- MetaQuotes MQL4: Marktanfragen und Brokergrenzen
Lehrbezogene Strategiespezifikation. Erfundenes OHLC, abhängige Spiegelung und hypothetische Rechnung; kein einsatzfertiger EA, historischer Backtest oder gemessener Gewinn.