

CCIの極端な領域から戻ることは定義できるイベントですが、それだけでは売買システムになりません。2024年1~2月のEUR/USDを計算する前に、シグナル、フィルター、次のレートでのエントリー、ストップ、目標、保有期限、取引コストを固定しました。SMAフィルター付きは8取引で、1取引当たり仮定の1.2 pipを差し引くと合計−0.265Rです。対話型ジャーナルでは全取引と、コストを変えたときに変わる数値を確認できます。
1. この検証で調べること
CCIの戻り方向に価格とSMA(50)の傾きが一致する条件は、この固定モデルを改善するでしょうか。CCIの戻りだけと、SMAフィルター付きの2つを独立に実行します。両方ともH4インデックス50から始め、同じリスク・決済ルールを使い、同時保有は1つです。期間、閾値、フィルター、保有期限、コスト条件は最初の計算前に固定し、パラメーター探索はしていません。
2. 実際のレート、集計境界と準備期間
元データはForexiteの日次アーカイブ60個に由来する、小数4桁のEUR/USDの実際の1分足記録61 972件です。冬時間CETをUTCに換算し、時刻を(終了時刻−4時間、終了時刻]に集計します。区切りは00:00、04:00、08:00、12:00、16:00、20:00 UTCで、ラベルは区間終了時刻です。H4区間は266個で、17個の短い区間・疎な区間を含みます。欠損レートは補完しません。
約定モデルは最後に含めたH4終了時刻2024-02-29 20:00 UTCまでの観測済み1分足61 792件を使います。その後の、元データ境界で切れた部分は除外します。現在と前のSMA(50)、CCI、ATRを使えるよう両モデルともインデックス50まで待ちます。ブローカーのH4境界は異なる場合があります。元の時刻とモデル約定は、ブローカーの実際の約定時刻を示すものではありません。
3. CCI(20)の新たな戻りを定義する
典型価格は(High + Low + Close)/3です。CCI(20)は最新の典型価格から現在の20個の典型価格の平均を引き、同じ平均に対する平均絶対偏差の0.015倍で割ります。偏差ゼロなら、関連ガイドと同じ規約でゼロを返します。
買いは前のCCI ≤ −100かつ現在のCCI > −100、売りは前のCCI ≥ +100かつ現在のCCI < +100です。現在の値が等しいだけではクロスは完成しません。売りのCCIは1区間で+100超からゼロ未満へ移っても構いません。プラスに残るという追加条件はありません。確定区間だけを使います。
CCI = (TP − mean(TP, 20)) / (0.015 × mean_absolute_deviation)
Long: previous CCI ≤ −100 and current CCI > −100
Short: previous CCI ≥ +100 and current CCI < +100
4. 固定したSMA(50)フィルターを適用する
買いではシグナルのCloseがCloseのSMA(50)より上で、現在のSMAが前のSMAより上である必要があります。売りはCloseがSMA(50)より下で、SMAが下向きであることが条件です。同値は不合格です。比較用モデルはこの2つのトレンド条件を使わず、共通の準備期間と約定ルールは維持します。
各モデルは独自の1ポジションの履歴を持ちます。フィルターを外すと早い時点のポジションが開き、後のシグナルを取れなくなることがあります。そのため、フィルター後の取引一覧が比較用の部分集合になるとは限りません。行番号だけで取引を対応させず、履歴全体を比べてください。
5. 次の観測分足で入り、リスクを固定する
シグナル区間の終了時点でポジションがないことが必要です。その時刻より後で最初に観測した分足のOpenで入り、待ち時間は最大5分です。古いシグナルは捨て、次の区間に持ち越しません。保有中に出たシグナルは、そのポジションが次の分足で決済されても見送ります。
Wilder ATR(14)はインデックス14でTR変化1~14の平均から始まり、その後は(前のATR × 13 + 現在のTR)/14です。TRは前のCloseとの差を含みます。初期リスクはceil(1.5 × ATRのpip値)で、小数4桁のレート刻みに合わせて整数pipへ切り上げます。この距離をシグナル時に固定します。次のエントリー分足のOpenからストップ1R、目標2Rを置きます。トレーリングや建値への移動はありません。
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. ギャップ、分足内の到達、保有期限を処理する
各分足でOpenがストップを越えていればそのOpenで決済し、目標を越えていれば有利なギャップ改善を加えず目標値で決済します。次に保有期限を過ぎていればOpenで決済します。それ以外はHighとLowを調べ、ちょうど触れた場合も到達とします。同じ分足で両方に達したらストップが先と仮定します。エントリー分足も対象です。ストップ・目標の時刻は分足記録を指し、観測した約定秒ではありません。
期限はシグナル後6つ目のH4終了時刻より後で最初に観測した分足です。休場を挟むと6区間は実時間24時間を超える場合があります。検証末尾に残ったポジションは最後の収録分足Closeで決済し、sample_endと表示します。この標本にはその決済も両レベル到達分足もありません。シグナル決済、分割、同じモデル内の同時保有はありません。
7. 仮定の取引コストと観測コストを分ける
決済した取引ごとに往復の仮定コスト0.0、1.2、2.4 pipsを1回差し引きます。控除後R = (総pips − コストpips)/初期リスクpipsです。ジャーナルでは0.0~5.0 pipsを0.1刻みでも選べます。変更するのは控除後の計算だけで、取引、エントリーレート、ストップ、目標は固定です。
これはスプレッドや手数料の復元ではありません。過去のAsk、スプレッド、スリッページ、ブローカー約定はなく、保有金利も含みません。週末保有にはモデル外の費用が生じ得ます。実運用の評価には独自の約定・保有金利データが必要です。表示結果は選択した取引コスト控除後であり、あらゆる取引費用の控除後ではありません。
8. 2つのモデルの結果全体を読む
1.2 pipsでは比較用が19取引、うち控除後Rがプラスなのは7取引で、−32.8 pips、−1.244631Rです。フィルター付きは8取引、うちプラスは3取引で、+11.4 pipsですが−0.264814Rです。この標本ではRの損失を減らしますが、プラスのR期待値は得られていません。
同じコストで、フィルター付きのプロフィットファクターは0.912031、決済済み取引の最大ドローダウンは1.187438Rです。コストなしの合計は+0.024868R、2.4 pipsでは−0.554497Rです。これは決済済みモデル取引の統計であり、保有中のドローダウン、口座の収益率、将来予測ではありません。
| ルール | 取引ごとの往復の仮定取引コスト(pips) | 決済済み取引数 | 控除後Rがプラスの取引数 | コスト控除後pips | 控除後Rの合計 | 控除後Rのプロフィットファクター | 決済済み取引の最大ドローダウン(R) |
|---|---|---|---|---|---|---|---|
| CCIの戻りのみ | 0.0 | 19 | 8 | -10.0 | -0.564621 | 0.916723 | 2.307594 |
| CCIの戻りのみ | 1.2 | 19 | 7 | -32.8 | -1.244631 | 0.826845 | 2.614899 |
| CCIの戻りのみ | 2.4 | 19 | 7 | -55.6 | -1.924642 | 0.747473 | 2.947846 |
| CCIの戻り + SMA(50) | 0.0 | 8 | 3 | 21.0 | 0.024868 | 1.008830 | 1.060345 |
| CCIの戻り + SMA(50) | 1.2 | 8 | 3 | 11.4 | -0.264814 | 0.912031 | 1.187438 |
| CCIの戻り + SMA(50) | 2.4 | 8 | 3 | 1.8 | -0.554497 | 0.826945 | 1.314532 |
9. pipsがプラスでもRがマイナスになる理由
pipsの合計は各pipを同じ重みで足します。Rの合計は各取引をそれぞれの初期ストップ距離で割ります。今回のフィルター付きの距離は28~47 pipsなので、合計の符号が異なることがあります。+11.4 pipsという値だけで、対応する合計が−0.264814Rのリスク固定結果をプラスとは判断できません。
Rの単位は、その取引の初期ストップ距離です。口座残高、収益率、ロット丸め、複利、ポートフォリオのエクスポージャーは推定しません。それらには別の数量モデルが必要です。プロフィットファクターは正負の控除後Rから計算し、ドローダウンはゼロから始まる決済済み累積Rのピークからの下落です。
10. 月別結果と見送ったシグナルを確認する
1.2 pipsでは、フィルター付きの1月エントリーは4件で−0.073121R、2月は4件で−0.191694Rです。これはエントリー月で説明用に分けたもので、独立検証用の標本分割ではありません。別の月に決済される場合や週末をまたぐ場合もあります。
全履歴の新たな戻りは各モデル31回です。5回は共通の開始前です。フィルター付きは8回を採用し、トレンドで14回、保有中で4回を見送ります。比較用は19回を採用し、保有中で6回、次のレートが遅すぎて1回を見送ります。理由には固定の優先順があり、件数はその処理順を表します。
| エントリー月 | 決済済み取引数 | 控除後Rの合計 |
|---|---|---|
| 2024-01 | 4 | -0.073121 |
| 2024-02 | 4 | -0.191694 |
11. 時系列で選んだ2つの例を追う
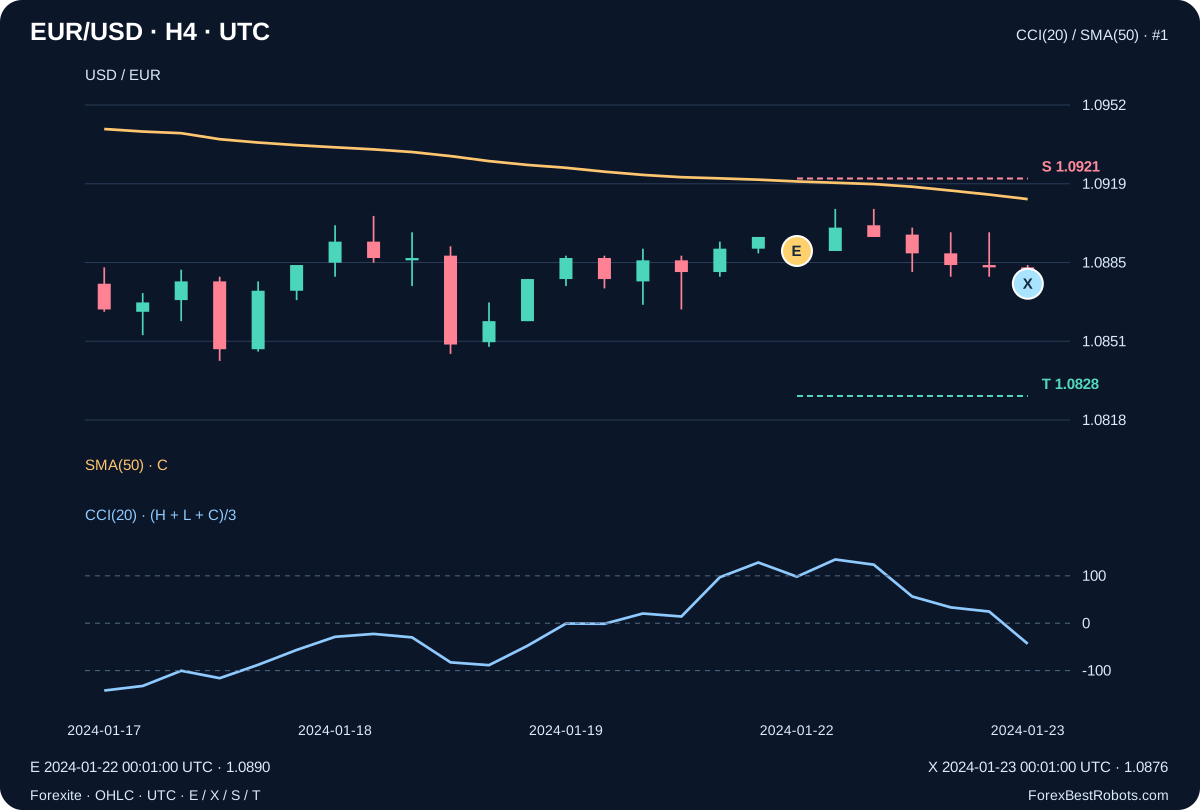
最初のフィルター付き取引は2024-01-22 00:00 UTCの売りシグナルです。CCIは128.148148から98.209128へ変わり、SMA(50)は下向きです。00:01 UTCに1.0890で入ります。ATRは20.280309 pipsなのでリスク31 pips、ストップ1.0921、目標1.0828です。2024-01-23 00:01 UTCの期限に1.0876で決済し、総+14 pips、1.2 pips控除後は+0.412903Rです。
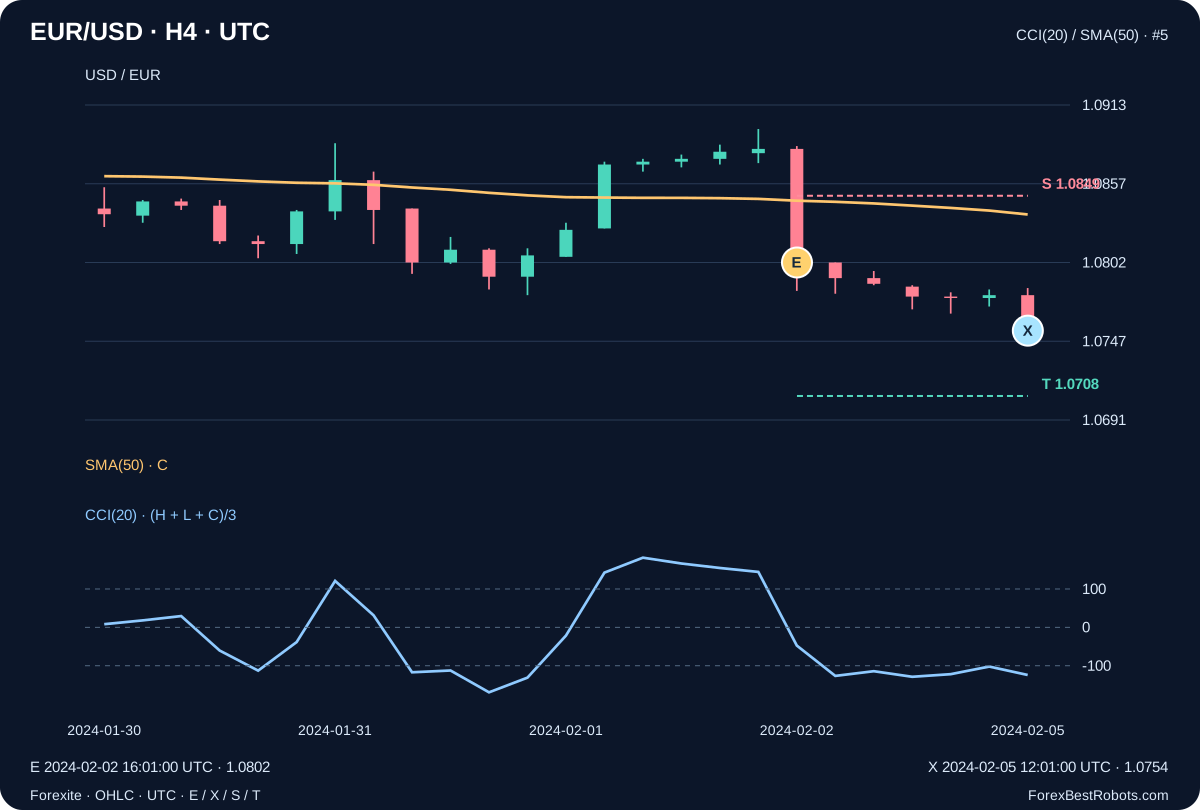
2月最初のフィルター付き取引は2024-02-02 16:01 UTCに1.0802で売り、リスク47 pips、ストップ1.0849、目標1.0708です。6区間は週末をまたぎ、期限決済は2024-02-05 12:01 UTCの1.0754です。モデル結果は総+48 pips、取引コスト控除後・保有金利控除前で+0.995745Rです。どちらの図も利益ではなく時系列で選んでいます。ジャーナルにはフィルター付きの損失5件もすべて含みます。
12. 全取引を確認し、取引コストの仮定を変える
ルールとコストを選びます。集計はそのモデル全体を表し、取引選択と前へ/次へはジャーナルの1行を選びます。図はその固定E、X、S、Tを表示します。コストを変えると控除後の値だけを再計算し、取引やモデル約定は変えません。
数値欄は仮定の取引コストをpips単位で変更します。エントリーやストップは動きません。日時で取引を確認してください。狭い画面では図やジャーナルを横にスクロールできます。ページ全体は画面内に収まります。
選択したモデル全体
- 決済済み取引数
- —
- 控除後Rがプラスの取引数
- —
- コスト控除後pips
- —
- 控除後Rの合計
- —
- 控除後Rのプロフィットファクター
- —
- 決済済み取引の最大ドローダウン(R)
- —
選択した取引の詳細
- エントリー分足記録(UTC)
- —
- 決済分足記録(UTC)
- —
- 方向
- —
- エントリーレート
- —
- 決済レート
- —
- 固定ストップ:S
- —
- 固定目標:T
- —
- 初期リスク(pips)
- —
- 決済ルール
- —
- 控除前pips
- —
- 選択した取引の控除後R
- —
シグナル、分足記録、控除後Rの計算を表示
- 確定したシグナル区間の終了時刻(UTC)
- —
- 前のCCI(20)
- —
- シグナルのCCI(20)
- —
- シグナルのCloseのSMA(50)
- —
- 前のSMA(50)
- —
- シグナルのATR(14)、pips
- —
- シグナル後6つ目のH4終了時刻(UTC)
- —
- 決済分足のOHLC
- —
控除後Rの計算
このモデルの全取引を表示
| 取引番号 | 方向 | エントリー分足記録(UTC) | 決済分足記録(UTC) | 決済ルール | 控除前pips | 選択した取引の控除後R |
|---|
13. 他の環境で使う前に必要な検証
独立計算はすべてのシグナル判断と2モデル合計27取引で一致します。これは実装の確認であり、売買の優位性の証明ではありません。2か月8取引では持続的な優位性は分かりません。追加期間や別の価格源での固定ルール検証、観測した約定コストと金利、現実的な数量、独立したフォワードテストが必要です。この標本に合わせて閾値やフィルターを調整した結果を独立確認とは呼べません。
よくある質問
SMAフィルターで利益の出る戦略になりましたか?
1.2 pipsではフィルター付き8取引が−0.264814R、比較用19取引が−1.244631Rです。この標本のR損失を減らしていますが、プラスの期待値を証明していません。
なぜpipsはプラスでRはマイナスなのですか?
pipsは等しく加算し、Rは取引ごとの初期リスク28~47 pipsで割ります。フィルター付きの+11.4 pipsと−0.264814Rは異なる正規化を表します。
コストを変えるとエントリーを再計算しますか?
いいえ。同じ記録済み取引の控除後計算だけを変えます。基本比較は0.0、1.2、2.4 pipsで、過去のスプレッドや保有金利を復元したものではありません。
表示された決済時刻は正確なブローカー約定ですか?
いいえ。ストップ・目標の時刻は元の分足記録です。ギャップを処理し、同一分足で両水準に達したらストップを先と仮定します。レートだけではティック順序や実際の約定は分かりません。
データ、時刻、再現方法
ダウンロードには元の分足61 972件とForexiteの元アーカイブ60個の出所、URL、元のSHA-256ハッシュを保存しています。OHLCは小数4桁のままです。この版では保存した元データパッケージの内部ハッシュを確認し、未変更の分足CSVから計算を再現しました。
計算に使うのは2024-02-29 20:00 UTCまでの分足61 792件と、17個の短い・疎な区間を含むH4の266区間です。全シグナルと見送り理由、両モデルの全取引、固定プロトコル、指標履歴、独立した数値検証を含みます。観測済みAskや過去スプレッドとは主張していません。
ルールは最初の計算前に固定しました。ZIPにはオフライン再現と独立したDecimal70による分単位の検証があります。公開CSVは独立した2モデルの27取引すべてを収録しています。学習用モデルの記録であり、合成ポートフォリオやブローカーの取引明細ではありません。