
การย้อนผ่านระดับสุดขั้วของ CCI เป็นเหตุการณ์ที่นิยามได้ แต่ยังไม่ใช่ระบบเทรดครบชุด เรากำหนดสัญญาณ ตัวกรอง การเข้าที่ราคาถัดไป สต็อป เป้าหมาย ระยะถือ และต้นทุนก่อนคำนวณ EUR/USD เดือนมกราคม–กุมภาพันธ์ 2024 แบบใช้ SMA มี 8 รายการ และรวม −0.265R หลังหักต้นทุนสมมติ 1.2 pip ต่อรายการ สมุดบันทึกแบบโต้ตอบแสดงทุกรายการและบอกว่าตัวเลขใดเปลี่ยนเมื่อปรับต้นทุนนี้
1. คำถามที่การทดสอบนี้ตรวจสอบ
การบังคับให้ราคาและความชัน SMA(50) สอดคล้องกับทิศทางการย้อนของ CCI ช่วยแบบจำลองคงที่นี้หรือไม่ เราทดสอบแยกกันสองแบบ ได้แก่ CCI ย้อนอย่างเดียว และแบบเพิ่มตัวกรอง SMA ทั้งคู่เริ่มที่ดัชนี H4 50 ใช้กฎความเสี่ยงและออกเหมือนกัน และถือได้ครั้งละหนึ่งสถานะ คาบ ระดับ ตัวกรอง ระยะถือ และกรณีต้นทุนถูกกำหนดก่อนทดสอบครั้งแรก โดยไม่มีการค้นหาพารามิเตอร์ที่ดีที่สุด
2. ราคาจริง ขอบเขตกลุ่ม และข้อมูลตั้งต้น
แหล่งข้อมูลมีบันทึก EUR/USD รายหนึ่งนาทีต้นฉบับ 61 972 รายการ ความละเอียดสี่ตำแหน่ง จากแฟ้มรายวัน Forexite 60 แฟ้ม แปลง CET ฤดูหนาวเป็น UTC แล้วจัดเวลาในช่วง (สิ้นสุด − 4 ชั่วโมง, สิ้นสุด] โดยจบที่ 00:00, 04:00, 08:00, 12:00, 16:00 และ 20:00 UTC ป้ายหมายถึงเวลาจบกลุ่ม มี 266 กลุ่ม H4 รวมกลุ่มสั้นหรือข้อมูลเบาบาง 17 กลุ่ม ไม่เติมราคาที่ขาดหาย
แบบจำลองใช้บันทึกนาทีที่พบจริง 61 792 รายการถึงจุดจบ H4 สุดท้ายที่รวมไว้ คือ 2024-02-29 20:00 UTC โดยตัดส่วนภายหลังที่ถูกขอบเขตข้อมูลต้นทางตัดออก ทั้งสองแบบรอถึงดัชนี 50 เพื่อให้ SMA(50) ปัจจุบันและก่อนหน้า CCI และ ATR พร้อมใช้ ขอบแท่ง H4 ของโบรกเกอร์อาจต่างกัน เวลาต้นทางและราคาที่แบบจำลองใช้ไม่ยืนยันเวลาจับคู่คำสั่งจริงของโบรกเกอร์
3. กำหนดการย้อนผ่านครั้งใหม่ของ CCI(20)
ราคาตัวแทนคือ (High + Low + Close)/3 ค่า CCI(20) คือราคาตัวแทนล่าสุดลบค่าเฉลี่ยของราคาตัวแทนปัจจุบัน 20 ค่า แล้วหารด้วย 0.015 เท่าของค่าเบี่ยงเบนสัมบูรณ์เฉลี่ยจากค่าเฉลี่ยเดียวกัน หากส่วนเบี่ยงเบนเป็นศูนย์ แบบจำลองให้ค่าเป็นศูนย์ตามข้อตกลงในคู่มือประกอบ
ฝั่งซื้อต้องมี CCI ก่อนหน้า ≤ −100 และปัจจุบัน > −100 ฝั่งขายต้องมี CCI ก่อนหน้า ≥ +100 และปัจจุบัน < +100 หากค่าปัจจุบันเท่าระดับพอดีจะยังไม่ครบการตัดผ่าน สัญญาณขายอาจกระโดดจากเหนือ +100 ไปต่ำกว่าศูนย์ในกลุ่มเดียวได้ โดยไม่มีกฎซ่อนว่าต้องยังเป็นบวก ใช้เฉพาะกลุ่มที่ปิดแล้ว
CCI = (TP − mean(TP, 20)) / (0.015 × mean_absolute_deviation)
Long: previous CCI ≤ −100 and current CCI > −100
Short: previous CCI ≥ +100 and current CCI < +100
4. ใช้ตัวกรอง SMA(50) ที่กำหนดไว้
ฝั่งซื้อกำหนดให้ Close ของสัญญาณสูงกว่า SMA(50) ของ Close และ SMA ปัจจุบันสูงกว่าค่าก่อนหน้า ฝั่งขายกำหนดให้ Close ต่ำกว่า SMA(50) และ SMA ลดลง ความเท่ากันไม่ผ่านตัวกรอง แบบควบคุมไม่ใช้เงื่อนไขแนวโน้มสองข้อนี้ แต่ยังใช้ข้อมูลตั้งต้นและกฎส่งคำสั่งร่วมกัน
แต่ละแบบมีลำดับการถือหนึ่งสถานะของตนเอง การเอาตัวกรองออกอาจเปิดสถานะก่อนและทำให้รับสัญญาณถัดไปไม่ได้ รายการของแบบกรองจึงไม่จำเป็นต้องเป็นส่วนย่อยของแบบควบคุม ควรเปรียบเทียบสมุดบันทึกทั้งหมด ไม่จับคู่จากหมายเลขแถวเพียงอย่างเดียว
5. เข้าที่นาทีถัดไปซึ่งมีข้อมูลและตรึงความเสี่ยง
เมื่อกลุ่มสัญญาณสิ้นสุด แบบนั้นต้องไม่มีสถานะค้าง เข้าโดยใช้ Open ของนาทีแรกที่พบจริงซึ่งอยู่หลังเวลาสิ้นสุดอย่างเคร่งครัด และห่างไม่เกินห้านาที สัญญาณเก่าถูกทิ้ง ไม่ต่อคิวรอกลุ่มอื่น สัญญาณที่เกิดระหว่างถือสถานะถูกปฏิเสธ แม้สถานะนั้นจะปิดในนาทีถัดไป
ATR(14) แบบ Wilder เริ่มที่ดัชนี 14 ด้วยค่าเฉลี่ย TR จากการเปลี่ยนแปลง 1–14 จากนั้นใช้ (ATR ก่อนหน้า × 13 + TR ปัจจุบัน)/14 ค่า TR รวมช่องว่างจาก Close ก่อนหน้า ความเสี่ยงเริ่มต้นคือ ceil(1.5 × ATR หน่วย pip) ปัดขึ้นเป็น pip เต็มตามกริดราคาสี่ตำแหน่ง ตรึงระยะนี้ตอนเกิดสัญญาณ วางสต็อป 1R และเป้าหมาย 2R เทียบกับ Open ของนาทีเข้า ไม่ใช้ trailing stop หรือเลื่อนสต็อปไปจุดคุ้มทุน
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. จัดการช่องว่าง การแตะระดับ และระยะถือ
ในแต่ละนาที หาก Open เลยสต็อปให้ออกที่ Open นั้น หาก Open เลยเป้าหมายให้ออกที่เป้าหมายโดยไม่เพิ่มผลจากช่องว่างที่ได้เปรียบ จากนั้นหากครบระยะถือให้ออกที่ Open มิฉะนั้นตรวจ High กับ Low การแตะนับว่าถึงระดับ และหากแตะทั้งสองในนาทีเดียวให้สมมติสต็อปก่อน นาทีที่เข้าก็นับตามกฎนี้ด้วย เวลาสต็อปหรือเป้าหมายระบุบันทึกนาที ไม่ใช่วินาทีจับคู่คำสั่งที่สังเกตจริง
เวลาสิ้นสุดคือช่วงนาทีแรกที่พบจริงหลังจุดจบ H4 ลำดับที่หกถัดจากสัญญาณอย่างเคร่งครัด หกกลุ่มที่มีข้อมูลอาจกินเวลาจริงเกิน 24 ชั่วโมงเมื่อผ่านช่วงตลาดปิด หากยังถือถึงขอบเขตการศึกษา ให้ออกที่ Close ของนาทีสุดท้ายที่รวมไว้และทำเครื่องหมาย sample_end ตัวอย่างนี้ไม่มีการออกดังกล่าวและไม่มีนาทีแตะสองระดับ ไม่ใช้การออกตามสัญญาณ การแบ่งสถานะ หรือหลายสถานะพร้อมกันในแบบเดียว
7. แยกต้นทุนสมมติออกจากต้นทุนที่สังเกตจริง
หักต้นทุนสมมติรวมเข้าและออกครั้งเดียวต่อรายการที่ปิด ได้แก่ 0.0, 1.2 หรือ 2.4 pips ค่า R สุทธิ = (pip ก่อนต้นทุน − ต้นทุน pip)/ความเสี่ยงเริ่มต้น pip สมุดบันทึกให้เลือก 0.0–5.0 pips ทีละ 0.1 ได้ด้วย การเปลี่ยนค่านี้แก้เฉพาะการคิดผลสุทธิ รายการ ราคาเข้า สต็อป และเป้าหมายยังคงเดิม
ต้นทุนนี้ไม่ใช่การสร้างสเปรดหรือค่าคอมมิชชันย้อนหลัง ไม่มี Ask สเปรด สลิปเพจ หรือการจับคู่คำสั่งจริงของโบรกเกอร์ และไม่รวมค่าถือสถานะ รายการข้ามสุดสัปดาห์อาจมีต้นทุนเพิ่มที่ไม่ได้จำลอง การประเมินจริงต้องใช้ข้อมูลส่งคำสั่งและค่าถือของตนเอง ผลนี้หักสมมติฐานธุรกรรมที่เลือกแล้ว ไม่ได้หักต้นทุนเทรดทุกชนิด
8. อ่านผลทั้งหมดของทั้งสองแบบ
ที่ 1.2 pips แบบควบคุมมี 19 รายการ โดย 7 รายการมี R สุทธิเป็นบวก รวม −32.8 pips สุทธิและ −1.244631R แบบกรองมี 8 รายการ บวก 3 รายการ รวม +11.4 pips สุทธิแต่ −0.264814R ตัวกรองลดการขาดทุน R ในตัวอย่างนี้ แต่ไม่ได้ทำให้ค่าคาดหวัง R เป็นบวก
แบบกรองมี profit factor 0.912031 และ drawdown สูงสุดของรายการที่ปิดแล้ว 1.187438R ที่ต้นทุนดังกล่าว หากไม่หักต้นทุนจะรวม +0.024868R และที่ 2.4 pips จะเป็น −0.554497R นี่คือสถิติแบบจำลองรายการที่ปิดแล้ว ไม่ใช่ drawdown ระหว่างถือ ผลตอบแทนบัญชีเป็นเปอร์เซ็นต์ หรือคำพยากรณ์
| ชุดกฎ | ต้นทุนสมมติรวมเข้าและออกต่อรายการ (pips) | จำนวนรายการที่ปิดแล้ว | รายการที่ R สุทธิเป็นบวก | Pip สุทธิ | ผลรวม R สุทธิ | Profit factor จาก R สุทธิ | Drawdown สูงสุดของรายการปิดแล้ว (R) |
|---|---|---|---|---|---|---|---|
| CCI ย้อนผ่านอย่างเดียว | 0.0 | 19 | 8 | -10.0 | -0.564621 | 0.916723 | 2.307594 |
| CCI ย้อนผ่านอย่างเดียว | 1.2 | 19 | 7 | -32.8 | -1.244631 | 0.826845 | 2.614899 |
| CCI ย้อนผ่านอย่างเดียว | 2.4 | 19 | 7 | -55.6 | -1.924642 | 0.747473 | 2.947846 |
| CCI ย้อนผ่าน + SMA(50) | 0.0 | 8 | 3 | 21.0 | 0.024868 | 1.008830 | 1.060345 |
| CCI ย้อนผ่าน + SMA(50) | 1.2 | 8 | 3 | 11.4 | -0.264814 | 0.912031 | 1.187438 |
| CCI ย้อนผ่าน + SMA(50) | 2.4 | 8 | 3 | 1.8 | -0.554497 | 0.826945 | 1.314532 |
9. ทำไม pip เป็นบวกแต่ R เป็นลบได้
การรวม pip ให้น้ำหนักทุก pip เท่ากัน ส่วนการรวม R หารแต่ละรายการด้วยระยะสต็อปเริ่มต้นของรายการนั้น ความเสี่ยงของแบบกรองอยู่ที่ 28 ถึง 47 pips จึงทำให้ผลรวมสองหน่วยต่างเครื่องหมายกันได้ ผล +11.4 pips สุทธิไม่ยืนยันผลบวกแบบเสี่ยงคงที่ เมื่อผลรวมที่สอดคล้องกันคือ −0.264814R
หนึ่งหน่วย R เท่ากับระยะสต็อปเริ่มต้นของรายการนั้น เราไม่ได้อนุมานยอดบัญชี ผลตอบแทนร้อยละ การปัดล็อต ดอกผลทบต้น หรือความเสี่ยงรวมของพอร์ต สิ่งเหล่านี้ต้องใช้แบบจำลองขนาดสถานะแยกต่างหาก Profit factor เทียบ R สุทธิบวกกับลบ ส่วน drawdown วัดการลดจากจุดสูงสุดสะสมของ R ที่ปิดแล้วโดยเริ่มที่ศูนย์
10. ตรวจผลรายเดือนและสัญญาณที่ปฏิเสธ
ที่ 1.2 pips แบบกรองมีการเข้าเดือนมกราคม 4 รายการ รวม −0.073121R และเดือนกุมภาพันธ์ 4 รายการ รวม −0.191694R นี่คือการแบ่งอธิบายตามเดือนเข้า ไม่ใช่การแยกข้อมูลทดสอบนอกตัวอย่าง รายการอาจออกคนละเดือนหรือถือผ่านสุดสัปดาห์
ทั้งประวัติมีการย้อนผ่านใหม่ 31 ครั้งต่อแบบ โดยห้าครั้งเกิดก่อนจุดเริ่มร่วม แบบกรองรับ 8 ครั้ง ปฏิเสธเพราะแนวโน้ม 14 ครั้ง และเพราะมีสถานะค้าง 4 ครั้ง แบบควบคุมรับ 19 ครั้ง ปฏิเสธเพราะสถานะค้าง 6 ครั้ง และเพราะราคาถัดไปช้าเกิน 1 ครั้ง เหตุผลมีลำดับความสำคัญคงที่ ตัวเลขจึงอธิบายลำดับการประมวลผลนั้น
| เดือนเข้า | จำนวนรายการที่ปิดแล้ว | ผลรวม R สุทธิ |
|---|---|---|
| 2024-01 | 4 | -0.073121 |
| 2024-02 | 4 | -0.191694 |
11. ติดตามสองตัวอย่างที่เลือกตามลำดับเวลา
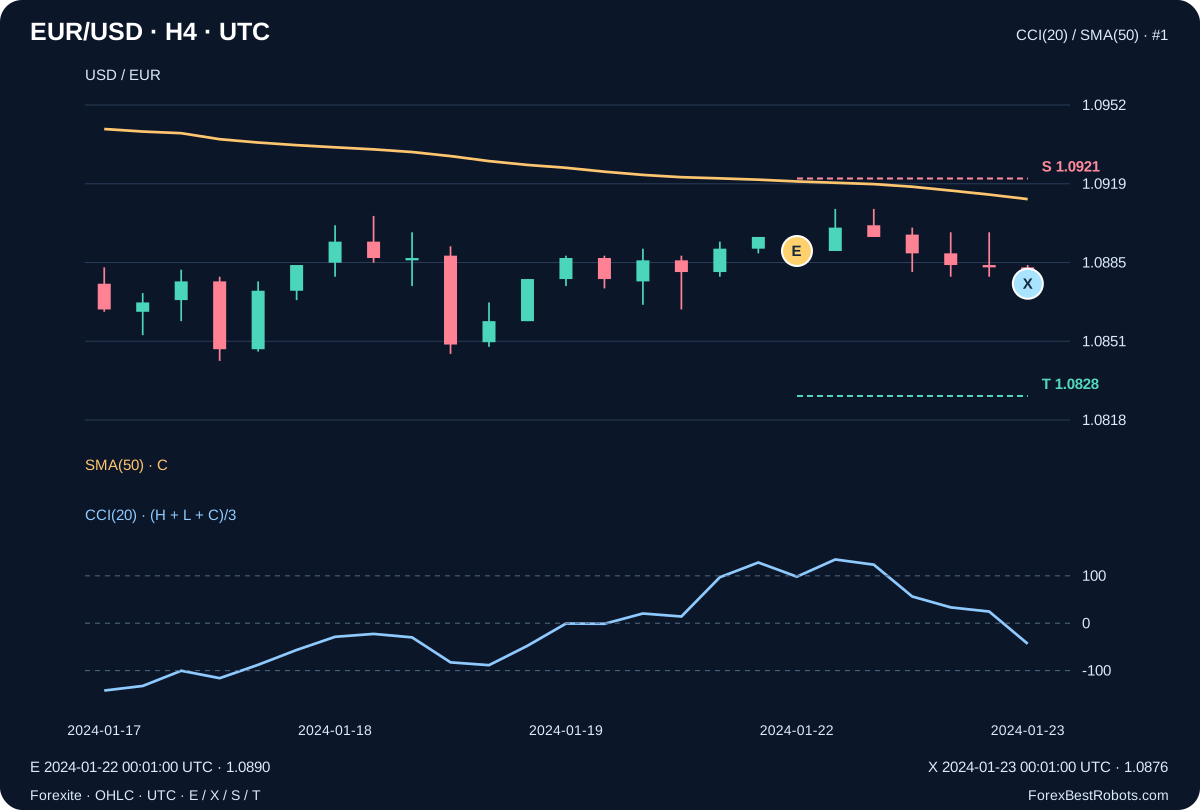
รายการกรองแรกให้สัญญาณขายที่ 2024-01-22 00:00 UTC โดย CCI จาก 128.148148 เป็น 98.209128 และ SMA(50) ลดลง เข้า 1.0890 เวลา 00:01 UTC ค่า ATR 20.280309 pips ทำให้เสี่ยง 31 pips สต็อป 1.0921 และเป้าหมาย 1.0828 เมื่อครบระยะถือ ให้ปิดสถานะที่ 1.0876 เมื่อ 2024-01-23 00:01 UTC ได้ +14 pips ก่อนต้นทุน และ +0.412903R หลัง 1.2 pips
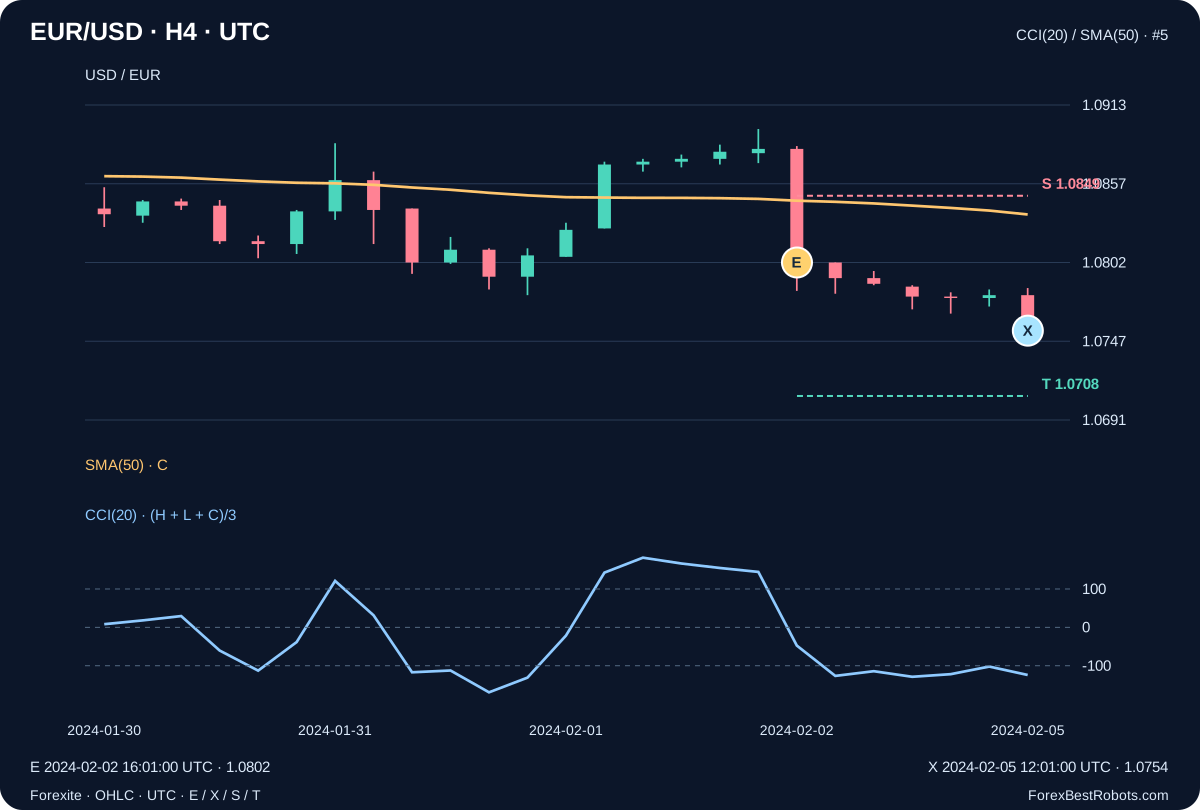
รายการกรองแรกที่เข้าเดือนกุมภาพันธ์ขายที่ 1.0802 เมื่อ 2024-02-02 16:01 UTC เสี่ยง 47 pips สต็อป 1.0849 และเป้าหมาย 1.0708 หกกลุ่มกินช่วงสุดสัปดาห์ และออกตามเวลาที่ 1.0754 เมื่อ 2024-02-05 12:01 UTC ผลแบบจำลองคือ +48 pips ก่อนต้นทุน และ +0.995745R หลังต้นทุนธุรกรรมแต่ก่อนค่าถือสถานะ ทั้งสองกราฟเลือกตามเวลา ไม่ใช่กำไร สมุดบันทึกยังรวมรายการกรองที่ขาดทุนทั้งห้ารายการด้วย
12. ตรวจทุกรายการและปรับต้นทุนธุรกรรม
เริ่มจากเลือกกฎและต้นทุน ผลรวมอธิบายแบบที่เลือกทั้งหมด ส่วนตัวเลือกรายการกับปุ่มก่อนหน้า / ถัดไปเลือกรายการหนึ่งแถว กราฟทำเครื่องหมาย E, X, S และ T ที่ตรึงไว้ของแถวนั้น การปรับต้นทุนคำนวณเฉพาะผลสุทธิใหม่ ไม่เปลี่ยนรายการหรือราคาเข้าออกในแบบจำลอง
ช่องตัวเลขเปลี่ยนต้นทุนธุรกรรมสมมติในหน่วย pip ไม่ได้ย้ายจุดเข้าหรือสต็อป ใช้วันที่ระบุรายการที่กำลังดู บนหน้าจอแคบเลื่อนกราฟหรือตารางแนวนอนได้ โดยตัวหน้าเว็บยังอยู่ภายในจอ
ผลทั้งหมดของแบบที่เลือก
- จำนวนรายการที่ปิดแล้ว
- —
- รายการที่ R สุทธิเป็นบวก
- —
- Pip สุทธิ
- —
- ผลรวม R สุทธิ
- —
- Profit factor จาก R สุทธิ
- —
- Drawdown สูงสุดของรายการปิดแล้ว (R)
- —
รายละเอียดรายการที่เลือก
- บันทึกนาทีเข้า (UTC)
- —
- บันทึกนาทีออก (UTC)
- —
- ทิศทาง
- —
- ราคาเข้า
- —
- ราคาออก
- —
- สต็อปคงที่: S
- —
- เป้าหมายคงที่: T
- —
- ความเสี่ยงเริ่มต้น (pips)
- —
- กฎออก
- —
- Pip ก่อนต้นทุน
- —
- รายการที่เลือก: R สุทธิ
- —
แสดงสัญญาณ บันทึกนาที และการคำนวณ R สุทธิ
- เวลาจบกลุ่มสัญญาณที่ปิดแล้ว (UTC)
- —
- CCI(20) ก่อนหน้า
- —
- CCI(20) ตอนสัญญาณ
- —
- SMA(50) ของ Close ตอนสัญญาณ
- —
- SMA(50) ก่อนหน้า
- —
- ATR(14) ตอนสัญญาณ หน่วย pip
- —
- จุดจบ H4 ที่หกถัดจากสัญญาณ (UTC)
- —
- OHLC ของนาทีออก
- —
การคำนวณ R สุทธิ
แสดงทุกรายการของแบบนี้
| หมายเลขรายการ | ทิศทาง | บันทึกนาทีเข้า (UTC) | บันทึกนาทีออก (UTC) | กฎออก | Pip ก่อนต้นทุน | รายการที่เลือก: R สุทธิ |
|---|
13. สิ่งที่ต้องตรวจสอบก่อนนำกฎไปใช้ที่อื่น
การคำนวณแยกต่างหากตรงกันทั้งการตัดสินใจสัญญาณและ 27 รายการของสองแบบ นี่ตรวจสอบการทำงานของโค้ด ไม่ได้พิสูจน์คุณค่าทางการเทรด แปดรายการกรองในสองเดือนไม่ยืนยันความได้เปรียบยั่งยืน ต้องทดสอบกฎเดิมในช่วงและแหล่งราคาอื่น เพิ่มต้นทุนส่งคำสั่งกับค่าถือจริง ขนาดสถานะที่สมจริง และทดสอบเดินหน้าแยกต่างหาก การปรับเกณฑ์หรือตัวกรองตามตัวอย่างนี้แล้วแสดงผลใหม่ไม่ใช่การยืนยันอิสระ
คำถามที่พบบ่อย
ตัวกรอง SMA ทำให้กลยุทธ์มีกำไรหรือไม่
ที่ 1.2 pips แบบกรองรวม −0.264814R ใน 8 รายการ เทียบกับ −1.244631R ในแบบควบคุม 19 รายการ ตัวกรองลดการขาดทุน R ในตัวอย่างนี้ แต่ไม่ได้ยืนยันค่าคาดหวังบวก
ทำไม pip สุทธิเป็นบวกแต่ R สุทธิเป็นลบ
Pip ให้น้ำหนักเท่ากัน ส่วน R หารแต่ละรายการด้วยความเสี่ยงเริ่มต้น 28–47 pips ค่า +11.4 pips สุทธิและ −0.264814R ของแบบกรองจึงใช้การปรับหน่วยต่างกัน
เปลี่ยนต้นทุนแล้วคำนวณจุดเข้าใหม่หรือไม่
ไม่เปลี่ยน แก้เฉพาะผลสุทธิของรายการเดิมที่บันทึกไว้ การเปรียบเทียบหลักใช้ 0.0, 1.2 และ 2.4 pips โดยไม่สร้างสเปรดย้อนหลังหรือค่าถือสถานะขึ้นมา
เวลาที่แสดงเป็นเวลาจับคู่คำสั่งจริงของโบรกเกอร์หรือไม่
ไม่ใช่ เวลาสต็อปและเป้าหมายระบุบันทึกนาทีต้นทาง แบบจำลองจัดการช่องว่างและสมมติสต็อปก่อนเมื่อแตะสองระดับในนาทีเดียว ราคานี้ไม่แสดงลำดับ tick หรือการจับคู่คำสั่งจริง
ข้อมูล เวลา และการทำซ้ำ
ชุดดาวน์โหลดเก็บบันทึกนาทีต้นทาง 61 972 รายการ และที่มาของแฟ้ม Forexite ต้นฉบับ 60 แฟ้ม พร้อม URL และแฮช SHA-256 เดิม OHLC ยังคงสี่ตำแหน่ง รุ่นนี้ตรวจแฮชภายในชุดต้นทางที่บันทึกไว้และทำซ้ำการคำนวณจาก CSV นาทีที่ไม่แก้ไข
การทดสอบใช้บันทึก 61 792 รายการถึง 2024-02-29 20:00 UTC รวม 266 กลุ่ม H4 ซึ่งมี 17 กลุ่มสั้นหรือข้อมูลเบาบาง มีสัญญาณและเหตุผลปฏิเสธทั้งหมด ทุกรายการของสองแบบ กฎที่ตรึงไว้ ประวัติอินดิเคเตอร์ และการตรวจตัวเลขแยกต่างหาก ไม่อ้างว่าเป็น Ask ที่สังเกตจริงหรือสเปรดย้อนหลัง
กฎถูกกำหนดก่อนทดสอบครั้งแรก ZIP มีโค้ดทำซ้ำแบบออฟไลน์และการตรวจ Decimal70 แยกต่างหากทีละนาที CSV สาธารณะมีทั้ง 27 รายการจากสองแบบอิสระ นี่คือบันทึกแบบจำลองเพื่อการศึกษา ไม่ใช่พอร์ตรวมกันหรือใบแจ้งรายการของโบรกเกอร์