

Rientrare da un estremo CCI è un evento definito, non un sistema completo. Fissiamo segnale, filtro, ingresso alla quotazione successiva, stop, obiettivo, durata e costo prima di elaborare EUR/USD di gennaio–febbraio 2024. La versione filtrata SMA esegue 8 operazioni e totalizza −0.265R dopo un costo ipotetico di 1.2 pip per operazione. Il registro interattivo mostra ogni trade e quali valori cambiano modificando quel costo.
1. La domanda valutata da questo test
Richiedere che prezzo e pendenza di SMA(50) concordino con il rientro CCI migliora questo modello fisso? Eseguiamo due varianti indipendenti: rientro CCI solo e rientro con filtro SMA. Entrambe partono dall’indice H4 50, condividono rischio e uscite e consentono una posizione alla volta. Periodi, livelli, filtri, durata e scenari di costo sono stati fissati prima del primo test, senza ricerca di parametri.
2. Quotazioni reali, confini e storico iniziale
La fonte contiene 61 972 record EUR/USD originali a un minuto e quattro decimali, da 60 archivi giornalieri Forexite. Convertiamo CET invernale in UTC e raggruppiamo i timestamp in (fine − 4 ore, fine], con termine alle 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. L’etichetta indica la fine del gruppo. Ci sono 266 gruppi H4, inclusi 17 brevi o con dati radi; i prezzi mancanti non sono aggiunti.
L’esecuzione usa 61 792 record osservati fino all’ultimo termine H4 incluso, 2024-02-29 20:00 UTC. Il frammento successivo tagliato dal limite della fonte è escluso. Entrambe le varianti attendono l’indice 50 per avere SMA(50) attuale e precedente, CCI e ATR disponibili. I confini H4 del broker possono differire. Timestamp della fonte ed esecuzioni modellate non stabiliscono l’orario effettivo del broker.
3. Definisci il nuovo rientro CCI(20)
Il prezzo tipico è (High + Low + Close)/3. CCI(20) è l’ultimo prezzo tipico meno la media degli attuali 20 prezzi tipici, diviso per 0.015 volte la loro deviazione assoluta media da quella stessa media. Se la deviazione è zero, il modello restituisce zero secondo la convenzione della guida associata.
Un acquisto richiede CCI precedente ≤ −100 e attuale > −100. Una vendita richiede CCI precedente ≥ +100 e attuale < +100. L’uguaglianza attuale non completa il passaggio. Una vendita può passare da sopra +100 a sotto zero in un gruppo: non imponiamo che resti positiva. Si usano solo gruppi conclusi.
CCI = (TP − mean(TP, 20)) / (0.015 × mean_absolute_deviation)
Long: previous CCI ≤ −100 and current CCI > −100
Short: previous CCI ≥ +100 and current CCI < +100
4. Applica il filtro SMA(50) fisso
Per comprare, il Close del segnale deve superare SMA(50) del Close e la SMA attuale deve superare la precedente. Per vendere, Close deve stare sotto SMA(50) e la SMA deve scendere. L’uguaglianza non supera il filtro. Il controllo ignora queste due condizioni di trend, mantenendo storico iniziale e regole esecutive comuni.
Ogni variante ha la propria sequenza con una sola posizione. Togliere il filtro può aprire prima un trade e rendere indisponibile un segnale successivo. L’elenco filtrato non è quindi necessariamente un sottoinsieme del controllo. Confronta registri completi, senza abbinare i trade solo per numero di riga.
5. Entra al minuto successivo e fissa il rischio
Al termine del gruppo di segnale la variante deve essere senza posizione. Si entra all’Open del primo minuto osservato strettamente successivo, al massimo cinque minuti dopo. Un segnale vecchio viene scartato, senza attesa per un altro gruppo. Un segnale con posizione aperta viene rifiutato anche se la posizione esce nel minuto successivo.
ATR(14) di Wilder parte all’indice 14 con la media delle transizioni TR 1–14, poi usa (ATR precedente × 13 + TR attuale)/14. TR include i gap dal Close precedente. Il rischio iniziale è ceil(1.5 × ATR in pip), arrotondato per eccesso a un pip intero per rispettare la griglia a quattro decimali. Questa distanza è fissata al segnale. Stop 1R e obiettivo 2R sono relativi all’Open del minuto d’ingresso successivo. Non ci sono trailing stop né spostamenti a pareggio.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Gestisci gap, tocchi e durata massima
In ogni minuto, un Open oltre lo stop fa uscire a quell’Open; un Open oltre l’obiettivo fa uscire all’obiettivo, senza miglioramento favorevole da gap. Poi, se scade la durata massima, si esce all’Open. Altrimenti si controllano High e Low: toccare conta; se entrambi i livelli sono raggiunti nello stesso minuto, si assume prima lo stop. Conta anche il minuto d’ingresso. Gli orari stop/obiettivo indicano un record minuto, non un secondo d’esecuzione osservato.
Il limite è il primo minuto osservato strettamente dopo il sesto termine H4 successivo al segnale. Sei gruppi osservati possono coprire più di 24 ore con una chiusura di mercato. Una posizione rimasta al confine dello studio esce all’ultimo Close minuto incluso ed è marcata sample_end. Qui non ci sono tali uscite né minuti con entrambi i livelli. Il modello non ha uscite su segnale, frazionamenti o posizioni simultanee nella stessa variante.
7. Separa il costo ipotetico dai costi osservati
Deduciamo una sola volta per trade chiuso un costo ipotetico complessivo di apertura e chiusura: 0.0, 1.2 o 2.4 pip. R netto = (pip lordi − costo in pip)/rischio iniziale in pip. Il registro permette anche 0.0–5.0 pip a passi di 0.1. Cambiare il costo aggiorna solo il conteggio netto: trade, quotazioni d’ingresso, stop e obiettivo restano fissi.
Non ricostruiamo spread o commissioni. Mancano Ask, spread, slippage ed esecuzioni storiche del broker; il finanziamento è escluso. Un trade nel fine settimana potrebbe quindi avere un costo aggiuntivo non modellato. Una valutazione reale necessita dei propri dati esecutivi e di finanziamento. Questi risultati includono il costo di transazione scelto, non ogni possibile costo di trading.
8. Leggi il risultato completo delle due varianti
Con 1.2 pip, il controllo esegue 19 trade, 7 con R netto positivo: −32.8 pip netti e −1.244631R. Il filtro esegue 8 trade, 3 positivi: +11.4 pip netti ma −0.264814R. Riduce la perdita in R del campione, senza creare un’aspettativa positiva in R.
Il fattore di profitto filtrato è 0.912031 e il massimo calo sui trade chiusi è 1.187438R con quel costo. Senza costo la somma è +0.024868R; con 2.4 pip è −0.554497R. Sono statistiche del modello sui trade chiusi, non drawdown durante la posizione, rendimento percentuale del conto o previsione.
| Regole | Costo ipotetico di apertura e chiusura per trade (pip) | Trade chiusi | Trade con R netto positivo | Pip netti | Somma dei risultati netti in R | Fattore di profitto in R netto | Massimo drawdown sui trade chiusi (R) |
|---|---|---|---|---|---|---|---|
| Solo rientro CCI | 0.0 | 19 | 8 | -10.0 | -0.564621 | 0.916723 | 2.307594 |
| Solo rientro CCI | 1.2 | 19 | 7 | -32.8 | -1.244631 | 0.826845 | 2.614899 |
| Solo rientro CCI | 2.4 | 19 | 7 | -55.6 | -1.924642 | 0.747473 | 2.947846 |
| Rientro CCI + SMA(50) | 0.0 | 8 | 3 | 21.0 | 0.024868 | 1.008830 | 1.060345 |
| Rientro CCI + SMA(50) | 1.2 | 8 | 3 | 11.4 | -0.264814 | 0.912031 | 1.187438 |
| Rientro CCI + SMA(50) | 2.4 | 8 | 3 | 1.8 | -0.554497 | 0.826945 | 1.314532 |
9. Perché pip positivi possono accompagnare R negativo
Sommare i pip dà lo stesso peso a ogni pip. Sommare R divide ogni trade per la propria distanza iniziale di stop. Qui i rischi filtrati variano da 28 a 47 pip: le due somme possono avere segni diversi. +11.4 pip netti non dimostrano un risultato positivo a rischio fisso quando la somma corrispondente è −0.264814R.
Un’unità R corrisponde alla distanza iniziale dello stop del trade considerato. Non deduciamo saldo, rendimento percentuale, arrotondamento dei lotti, capitalizzazione o esposizione del portafoglio: serve un modello di dimensionamento separato. Il fattore di profitto confronta R netti positivi e negativi; il drawdown misura il calo dal massimo cumulato dei R chiusi, partendo da zero.
10. Esamina mesi e segnali scartati
Con 1.2 pip, il filtro comprende 4 ingressi di gennaio per −0.073121R e 4 di febbraio per −0.191694R. Sono gruppi descrittivi per mese d’ingresso, non una divisione fuori campione. Una posizione può uscire nel mese successivo o restare aperta nel fine settimana.
Nell’intero storico ci sono 31 nuovi rientri per variante. Cinque precedono l’avvio comune. Il filtro ne accetta 8, ne scarta 14 per trend e 4 per posizione aperta. Il controllo ne accetta 19, ne scarta 6 per posizione aperta e 1 perché la quotazione successiva arriva troppo tardi. Le cause seguono una priorità fissa, riflessa da questi conteggi.
| Mese d’ingresso | Trade chiusi | Somma dei risultati netti in R |
|---|---|---|
| 2024-01 | 4 | -0.073121 |
| 2024-02 | 4 | -0.191694 |
11. Segui due esempi scelti in ordine cronologico
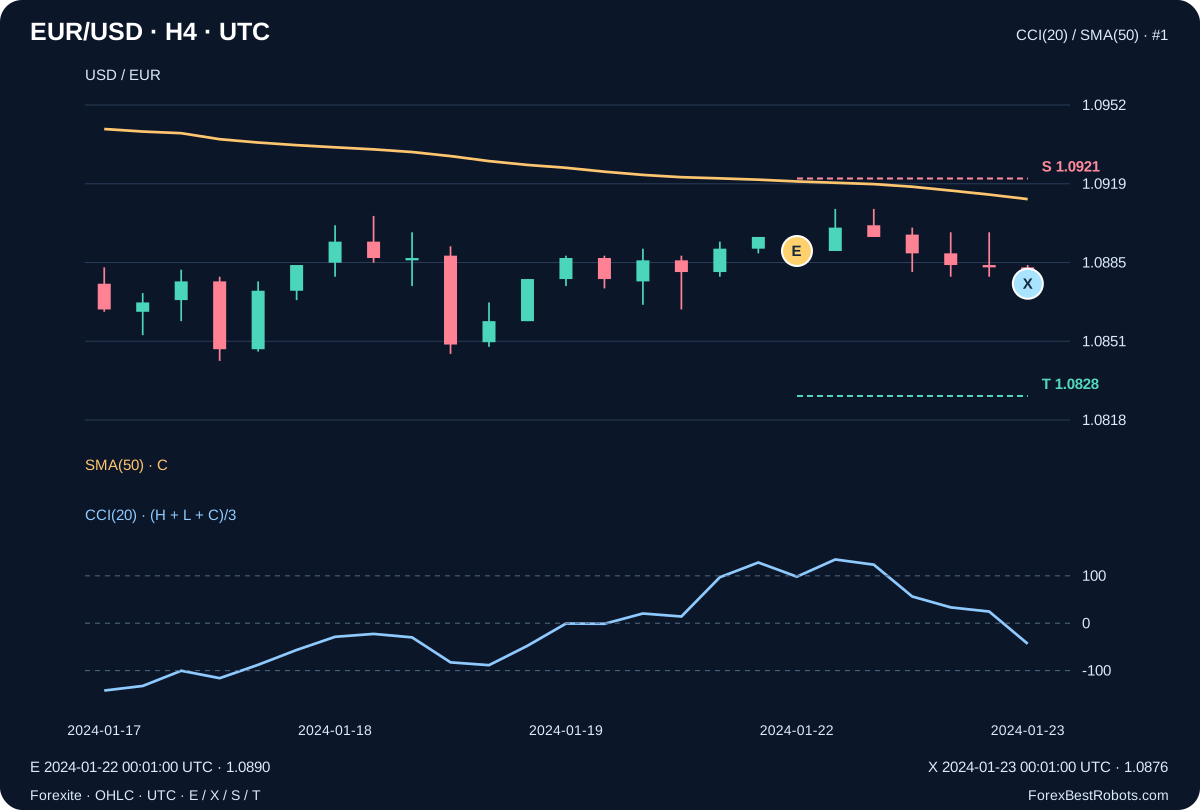
Il primo trade filtrato segnala vendita il 2024-01-22 alle 00:00 UTC: CCI passa da 128.148148 a 98.209128 con SMA(50) in calo. Ingresso 1.0890 alle 00:01 UTC. ATR è 20.280309 pip: rischio 31 pip, stop 1.0921 e obiettivo 1.0828. Alla scadenza temporale, la posizione viene chiusa a 1.0876 il 2024-01-23 alle 00:01 UTC: +14 pip lordi e +0.412903R dopo 1.2 pip.
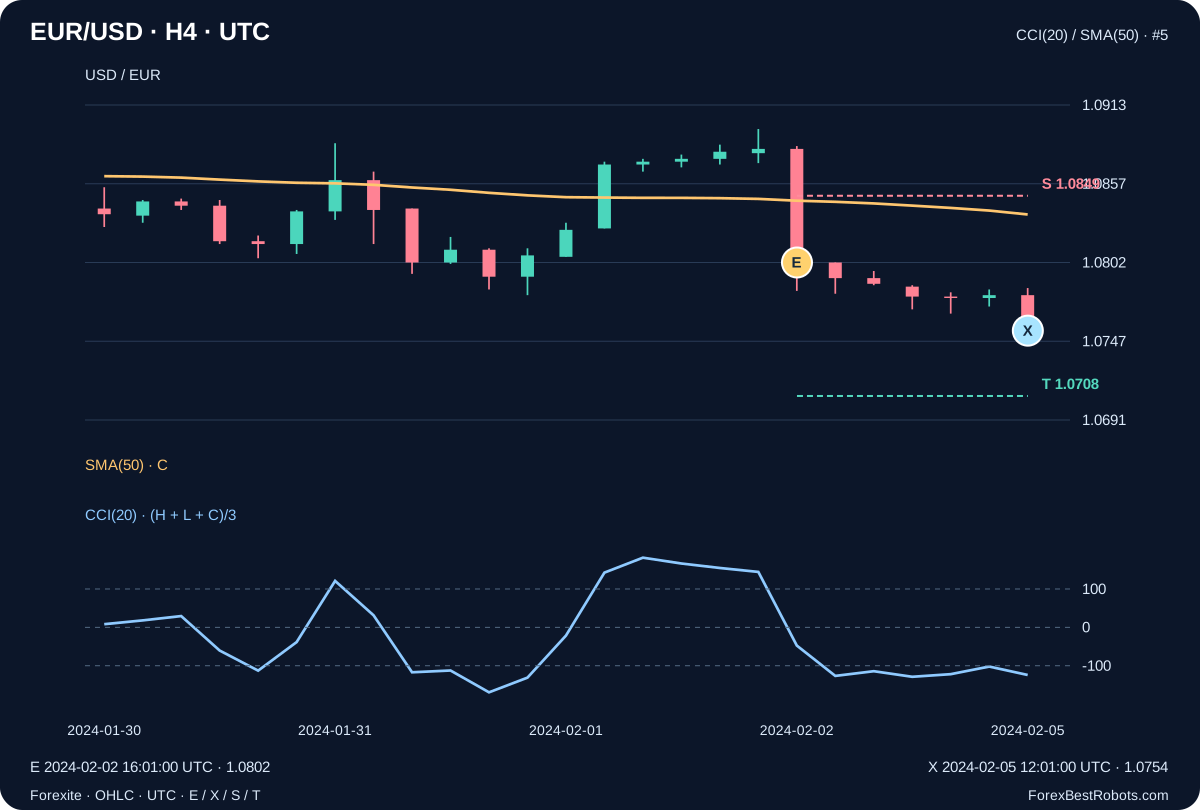
La prima operazione filtrata con ingresso a febbraio è una vendita a 1.0802 il 2024-02-02 alle 16:01 UTC, con rischio 47 pip, stop 1.0849 e obiettivo 1.0708. Sei gruppi attraversano il fine settimana; alla scadenza la posizione viene chiusa a 1.0754 il 2024-02-05 alle 12:01 UTC. Il risultato modellato è +48 pip lordi e +0.995745R dopo il costo, prima del finanziamento. I due grafici sono scelti per cronologia, non per profitto. Il registro include anche tutti e cinque i trade filtrati perdenti.
12. Esamina ogni trade e cambia il costo di transazione
Scegli regole e costo. I totali descrivono l’intera variante; selettore e Precedente / Successivo scelgono una riga del registro. Il grafico mostra i suoi E, X, S e T fissi. Cambiare il costo ricalcola i valori netti senza modificare trade o esecuzioni modellate.
Il campo numerico cambia un costo di transazione ipotetico in pip. Non sposta ingresso o stop. Identifica il trade dalla data. Su schermi stretti scorri orizzontalmente grafico o registro; la pagina resta entro lo schermo.
Intera variante selezionata
- Trade chiusi
- —
- Trade con R netto positivo
- —
- Pip netti
- —
- Somma dei risultati netti in R
- —
- Fattore di profitto in R netto
- —
- Massimo drawdown sui trade chiusi (R)
- —
Dettagli del trade scelto
- Record minuto d’ingresso (UTC)
- —
- Record minuto d’uscita (UTC)
- —
- Direzione
- —
- Quotazione d’ingresso
- —
- Quotazione d’uscita
- —
- Stop fisso: S
- —
- Obiettivo fisso: T
- —
- Rischio iniziale (pip)
- —
- Regola d’uscita
- —
- Pip lordi
- —
- Trade scelto: R netto
- —
Mostra segnale, record minuto e calcolo dell’R netto
- Fine del gruppo di segnale concluso (UTC)
- —
- CCI(20) precedente
- —
- CCI(20) del segnale
- —
- SMA(50) del Close al segnale
- —
- SMA(50) precedente
- —
- ATR(14) al segnale, pip
- —
- Sesto termine H4 successivo (UTC)
- —
- OHLC del minuto d’uscita
- —
Calcolo dell’R netto
Mostra tutti i trade di questa variante
| Numero del trade | Direzione | Record minuto d’ingresso (UTC) | Record minuto d’uscita (UTC) | Regola d’uscita | Pip lordi | Trade scelto: R netto |
|---|
13. Cosa validare prima di usare la regola altrove
La riproduzione indipendente coincide su tutte le decisioni e sui 27 trade delle due varianti. Controlla l’implementazione, non il valore della strategia. Otto trade filtrati e due mesi non provano un vantaggio duraturo. Servono regole fisse su altri periodi e fonti, costi e finanziamento osservati, dimensionamento realistico e un test prospettico separato. Ritarare soglia o filtro su questo campione non rende il nuovo risultato una conferma indipendente.
Domande frequenti
Il filtro SMA ha reso redditizia la strategia?
Con 1.2 pip, la variante filtrata totalizza −0.264814R in 8 trade, contro −1.244631R in 19 trade di controllo. Riduce la perdita in R del campione senza dimostrare un’aspettativa positiva.
Perché i pip netti sono positivi mentre l’R netto è negativo?
I pip hanno lo stesso peso; R divide ogni trade per il suo rischio iniziale di 28–47 pip. I +11.4 pip netti e −0.264814R filtrati usano normalizzazioni diverse.
Cambiare il costo ricalcola gli ingressi?
No. Cambia solo il conteggio netto degli stessi trade registrati. I confronti base usano 0.0, 1.2 e 2.4 pip; spread storico e finanziamento non sono ricostruiti.
Gli orari d’uscita sono esecuzioni esatte del broker?
No. Gli orari stop/obiettivo identificano il record minuto della fonte. Il modello gestisce i gap e assume prima lo stop se entrambi i livelli sono toccati in un minuto. Le quotazioni non rivelano ordine dei tick o esecuzione reale del broker.
Dati, orari e riproducibilità
Il download conserva 61 972 record minuto della fonte e la provenienza di 60 archivi Forexite originali, con URL e hash SHA-256 originari. OHLC mantengono quattro decimali. Questa versione ha verificato gli hash interni del pacchetto sorgente salvato e riprodotto il calcolo dal CSV minuto invariato.
Il test usa 61 792 record fino a 2024-02-29 20:00 UTC, con 266 gruppi H4, di cui 17 brevi o radi. Fornisce segnali e motivi di scarto, ogni trade delle due varianti, protocollo fisso, storico indicatori e verifiche numeriche indipendenti. Nulla è presentato come Ask osservato o spread storico.
Le regole sono state fissate prima del primo test. Lo ZIP include riproduzione offline e verifica separata Decimal70 minuto per minuto. Il CSV pubblico elenca tutti i 27 trade delle due varianti indipendenti. Sono record di un modello didattico, non un portafoglio combinato o un estratto del broker.
- Tutti i trade delle due varianti (CSV)
- Quotazioni minuto, regole fisse, segnali e riproduzione offline (ZIP)