

Volver a cruzar un extremo del CCI es un evento definido, no un sistema completo. Fijamos señal, filtro, entrada en la siguiente cotización, stop, objetivo, duración y coste antes de procesar EUR/USD de enero–febrero de 2024. La versión con SMA realiza 8 operaciones y suma −0.265R tras un coste hipotético de 1.2 pips por operación. El registro interactivo muestra todas las operaciones y qué cifras cambian al modificar ese coste.
1. Qué pregunta evalúa esta prueba
¿Mejora este modelo fijo exigir que el precio y la pendiente de SMA(50) coincidan con el retorno del CCI? Ejecutamos dos variantes independientes: retorno CCI solo y retorno con filtro SMA. Ambas empiezan en el índice H4 50, comparten riesgo y salidas y permiten una posición a la vez. Períodos, niveles, filtros, duración y escenarios de coste se fijaron antes de la primera prueba; no se buscaron parámetros óptimos.
2. Cotizaciones reales, límites y calentamiento
La fuente contiene 61 972 registros EUR/USD originales de un minuto y cuatro decimales, procedentes de 60 archivos diarios Forexite. Convertimos CET de invierno a UTC y agrupamos las marcas en (fin − 4 horas, fin], con finales a las 00:00, 04:00, 08:00, 12:00, 16:00 y 20:00 UTC. Las etiquetas indican el final. Hay 266 grupos H4, incluidos 17 cortos o con pocos datos; no se rellenan precios ausentes.
La ejecución utiliza 61 792 registros observados hasta el último final H4 incluido, 2024-02-29 20:00 UTC. Se excluye el fragmento posterior cortado por el límite de la fuente. Ambas variantes esperan al índice 50 para disponer de SMA(50) actual y anterior, CCI y ATR. Los límites H4 del bróker pueden diferir. Las marcas fuente y ejecuciones modeladas no acreditan la hora real de ejecución de un bróker.
3. Define el nuevo retorno del CCI(20)
El precio típico es (High + Low + Close)/3. CCI(20) es el último precio típico menos la media de los 20 precios típicos de la ventana actual, dividido entre 0.015 veces su desviación absoluta media respecto a esa misma media. Si la desviación es cero, el modelo devuelve cero, según la convención de la guía complementaria.
Para una compra: CCI anterior ≤ −100 y actual > −100. Para una venta: CCI anterior ≥ +100 y actual < +100. La igualdad actual no completa el cruce. Una venta puede pasar de encima de +100 a debajo de cero en un grupo; no exigimos ocultamente que siga positiva. Solo se usan grupos cerrados.
CCI = (TP − mean(TP, 20)) / (0.015 × mean_absolute_deviation)
Long: previous CCI ≤ −100 and current CCI > −100
Short: previous CCI ≥ +100 and current CCI < +100
4. Aplica el filtro SMA(50) fijo
Para comprar, el Close de señal debe superar SMA(50) del Close y la SMA actual debe superar la anterior. Para vender, Close debe estar por debajo de SMA(50) y la SMA debe bajar. La igualdad no pasa el filtro. El control omite estas dos condiciones de tendencia, pero conserva el mismo calentamiento y ejecución.
Cada variante tiene su propia secuencia de una posición. Quitar el filtro puede abrir una posición antes y bloquear una señal posterior. Por eso las operaciones filtradas no tienen que ser un subconjunto del control. Compara ambos registros completos, no solo filas con el mismo número.
5. Entra en el siguiente minuto observado y fija el riesgo
La variante debe estar sin posición al final del grupo de señal. Se entra en el Open del primer minuto observado estrictamente posterior, como máximo cinco minutos después. Se descarta una señal antigua y no se guarda para otro grupo. Si hay una posición abierta al producirse la señal, se rechaza aunque la posición salga en el siguiente minuto.
ATR(14) de Wilder empieza en el índice 14 con la media de las transiciones TR 1–14 y continúa como (ATR anterior × 13 + TR actual)/14. TR incluye huecos desde el Close anterior. El riesgo inicial es ceil(1.5 × ATR en pips), redondeado hacia arriba a un pip entero para respetar la precisión de cuatro decimales. Fija esa distancia en la señal. Sitúa stop 1R y objetivo 2R respecto al Open de entrada del siguiente minuto. No hay trailing stop ni ajuste a equilibrio.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Resuelve huecos, contactos y límite de duración
En cada minuto, un Open más allá del stop produce salida en ese Open; un Open que supera el objetivo sale en el objetivo, sin mejora favorable por hueco. Después, si vence el límite temporal, se sale en Open. Si no, se revisan High y Low: tocar el nivel cuenta; si se tocan ambos en un minuto, se supone primero el stop. También cuentan los contactos del minuto de entrada. La hora de stop/objetivo identifica un registro de minuto, no un segundo de ejecución observado.
El límite es el primer minuto observado estrictamente posterior al sexto final H4 tras la señal. Seis grupos observados pueden abarcar más de 24 horas con un cierre de mercado. Si una posición alcanza el límite del estudio, se cierra en el último Close incluido y se marca sample_end. Aquí no hay esas salidas ni minutos con ambos niveles. No existen salidas por señal, escalado ni posiciones simultáneas dentro de una variante.
7. Distingue el coste supuesto de los costes observados
Descontamos una sola vez por operación cerrada un coste hipotético de ida y vuelta: 0.0, 1.2 o 2.4 pips. R neto = (pips brutos − coste en pips)/riesgo inicial en pips. El registro admite también 0.0–5.0 pips en pasos de 0.1. Cambiarlo actualiza únicamente el cómputo neto: operaciones, cotizaciones de entrada, stop y objetivo permanecen fijos.
No es un spread ni una comisión reconstruidos. No se aportan series históricas de Ask, spreads, deslizamiento ni ejecuciones del bróker y se excluye financiación. Una posición de fin de semana puede tener otro coste no modelado. Una evaluación en vivo requiere sus propios datos de ejecución y financiación; estos resultados descuentan el coste de transacción elegido, no todos los costes posibles.
8. Lee el resultado completo de ambas variantes
Con 1.2 pips, el control realiza 19 operaciones, 7 con R neto positivo: −32.8 pips netos y −1.244631R. La variante filtrada realiza 8, 3 positivas: +11.4 pips netos, pero −0.264814R. El filtro reduce la pérdida en R de esta muestra; no genera esperanza positiva en R.
En la variante filtrada, el factor de beneficio es 0.912031 y la caída máxima de operaciones cerradas es 1.187438R con ese coste. Sin el coste suma +0.024868R; con 2.4 pips, −0.554497R. Son estadísticas del modelo sobre operaciones cerradas, no caída intraposición, rentabilidad porcentual de una cuenta ni pronóstico.
| Conjunto de reglas | Coste supuesto de ida y vuelta (pips) | Operaciones cerradas | Operaciones con R neto positivo | Pips netos | Suma de R neto | Factor de beneficio en R neto | Caída máxima de operaciones cerradas (R) |
|---|---|---|---|---|---|---|---|
| Solo retorno CCI | 0.0 | 19 | 8 | -10.0 | -0.564621 | 0.916723 | 2.307594 |
| Solo retorno CCI | 1.2 | 19 | 7 | -32.8 | -1.244631 | 0.826845 | 2.614899 |
| Solo retorno CCI | 2.4 | 19 | 7 | -55.6 | -1.924642 | 0.747473 | 2.947846 |
| Retorno CCI + SMA(50) | 0.0 | 8 | 3 | 21.0 | 0.024868 | 1.008830 | 1.060345 |
| Retorno CCI + SMA(50) | 1.2 | 8 | 3 | 11.4 | -0.264814 | 0.912031 | 1.187438 |
| Retorno CCI + SMA(50) | 2.4 | 8 | 3 | 1.8 | -0.554497 | 0.826945 | 1.314532 |
9. Por qué puede haber pips positivos y R negativo
Sumar pips da el mismo peso a cada pip. Sumar R divide cada operación entre su propia distancia inicial de stop. En la variante filtrada los riesgos van de 28 a 47 pips, por lo que ambas sumas pueden tener distinto signo. Los +11.4 pips netos no demuestran un resultado positivo a riesgo fijo cuando la suma correspondiente es −0.264814R.
Una R equivale a la distancia inicial del stop de esa operación. No inferimos saldo, rentabilidad porcentual, redondeo de lotes, capitalización o exposición conjunta: hace falta otro modelo de tamaño. El factor de beneficio usa R neto positivo frente a negativo; la caída se mide desde el máximo acumulado de R cerrado, partiendo de cero.
10. Revisa meses y señales rechazadas
Con 1.2 pips, la variante filtrada tiene 4 entradas de enero que suman −0.073121R y 4 de febrero que suman −0.191694R. Son grupos descriptivos por mes de entrada, no una división fuera de muestra. Una posición puede salir en otro mes o permanecer abierta el fin de semana.
Hay 31 retornos nuevos por variante en todo el historial. Cinco son anteriores al inicio común. La variante filtrada acepta 8, rechaza 14 por tendencia y 4 por posición abierta. El control acepta 19, rechaza 6 por posición abierta y 1 por llegar demasiado tarde la siguiente cotización. Las causas siguen una prioridad fija y sus recuentos reflejan ese orden.
| Mes de entrada | Operaciones cerradas | Suma de R neto |
|---|---|---|
| 2024-01 | 4 | -0.073121 |
| 2024-02 | 4 | -0.191694 |
11. Sigue dos ejemplos elegidos cronológicamente
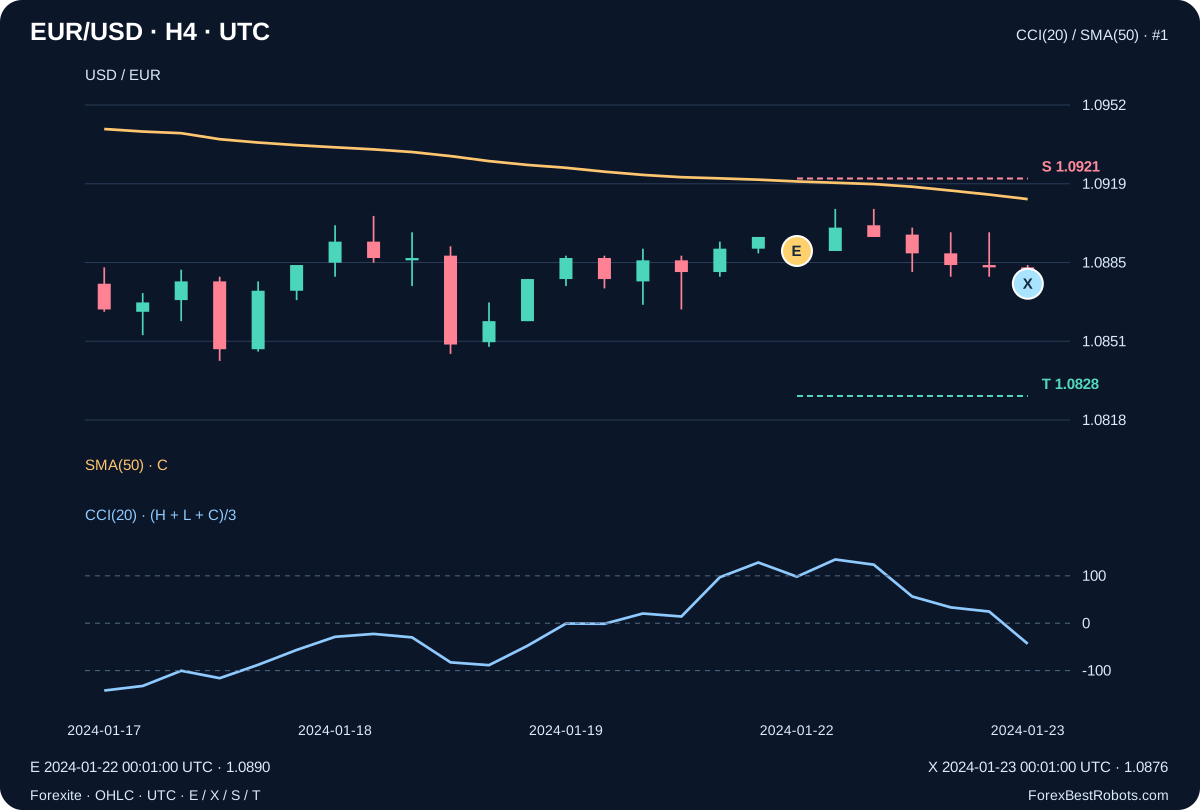
La primera operación filtrada señala venta el 2024-01-22 a las 00:00 UTC: CCI pasa de 128.148148 a 98.209128, con SMA(50) descendente. Entrada 1.0890 a las 00:01 UTC. ATR es 20.280309 pips: riesgo 31 pips, stop 1.0921 y objetivo 1.0828. El límite temporal sale en 1.0876 el 2024-01-23 a las 00:01 UTC: +14 pips brutos y +0.412903R tras 1.2 pips.
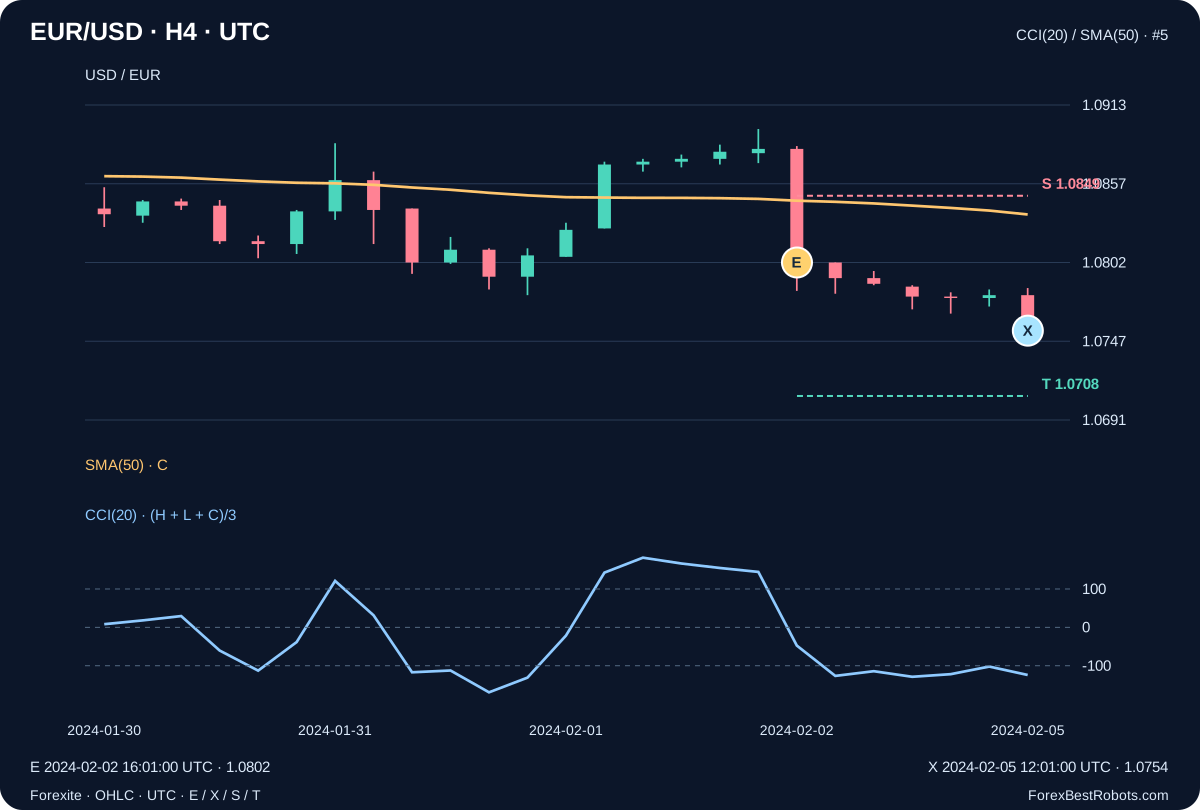
La primera entrada filtrada de febrero vende en 1.0802 el 2024-02-02 a las 16:01 UTC, con riesgo 47 pips, stop 1.0849 y objetivo 1.0708. Seis grupos abarcan el fin de semana y la salida temporal es 1.0754 el 2024-02-05 a las 12:01 UTC. Resultado modelado: +48 pips brutos y +0.995745R tras el coste, antes de financiación. Se eligieron ambos gráficos por fecha, no por beneficio. El registro incluye también las cinco pérdidas filtradas.
12. Examina cada operación y cambia el coste de transacción
Elige reglas y coste. Los totales describen la variante completa; el selector y Anterior / Siguiente eligen una fila del registro. El gráfico marca sus E, X, S y T fijos. Cambiar el coste recalcula valores netos sin cambiar operaciones ni ejecuciones modeladas.
El campo numérico cambia un coste de transacción hipotético en pips. No mueve entrada ni stop. Identifica la operación por su fecha. En pantalla estrecha, desplaza horizontalmente el gráfico o registro; la página se mantiene dentro de la pantalla.
Variante seleccionada completa
- Operaciones cerradas
- —
- Operaciones con R neto positivo
- —
- Pips netos
- —
- Suma de R neto
- —
- Factor de beneficio en R neto
- —
- Caída máxima de operaciones cerradas (R)
- —
Detalle de la operación elegida
- Registro del minuto de entrada (UTC)
- —
- Registro del minuto de salida (UTC)
- —
- Dirección
- —
- Cotización de entrada
- —
- Cotización de salida
- —
- Stop fijo: S
- —
- Objetivo fijo: T
- —
- Riesgo inicial (pips)
- —
- Regla de salida
- —
- Pips brutos
- —
- Operación elegida: R neto
- —
Ver señal, registro de minuto y cálculo de R neto
- Final del grupo de señal cerrado (UTC)
- —
- CCI(20) anterior
- —
- CCI(20) de señal
- —
- SMA(50) del Close en la señal
- —
- SMA(50) anterior
- —
- ATR(14) de señal, pips
- —
- Sexto final H4 posterior (UTC)
- —
- OHLC del minuto de salida
- —
Cálculo de R neto
Ver todas las operaciones de esta variante
| Número de operación | Dirección | Registro del minuto de entrada (UTC) | Registro del minuto de salida (UTC) | Regla de salida | Pips brutos | Operación elegida: R neto |
|---|
13. Qué validar antes de aplicar la regla en otro entorno
La reproducción independiente coincide en todas las decisiones y las 27 operaciones de ambas variantes. Comprueba la implementación, no el mérito de la estrategia. Ocho operaciones filtradas y dos meses no demuestran una ventaja duradera. Harían falta reglas fijas en otros períodos y fuentes, costes y financiación observados, tamaño realista y prueba prospectiva separada. Reajustar umbrales o filtros sobre esta muestra no convierte el nuevo resultado en confirmación independiente.
Preguntas frecuentes
¿Hizo rentable la estrategia el filtro SMA?
Con 1.2 pips, la variante filtrada suma −0.264814R en 8 operaciones, frente a −1.244631R en 19 del control. Reduce la pérdida en R de esta muestra, pero no demuestra esperanza positiva.
¿Por qué los pips netos son positivos y el R neto negativo?
Los pips pesan igual; R divide cada operación entre su riesgo inicial de 28–47 pips. Los +11.4 pips netos y −0.264814R filtrados corresponden a normalizaciones diferentes.
¿Cambiar el coste vuelve a calcular entradas?
No. Solo cambia el cómputo neto de las mismas operaciones registradas. Las comparaciones base usan 0.0, 1.2 y 2.4 pips; no se reconstruyen spread histórico ni financiación.
¿Las horas de salida son ejecuciones exactas de un bróker?
No. Las horas de stop/objetivo identifican el registro fuente de minuto. El modelo contempla huecos y supone primero el stop si ambos niveles se tocan en un minuto. Las cotizaciones no revelan el orden tick ni la ejecución real.
Datos, horarios y reproducción
La descarga conserva 61 972 registros fuente de un minuto y la procedencia de 60 archivos originales Forexite, con URL y hashes SHA-256 originales. OHLC mantiene cuatro decimales. Esta versión comprobó los hashes internos del paquete guardado y reprodujo el cálculo desde su CSV minuto sin modificar.
La prueba usa 61 792 registros hasta 2024-02-29 20:00 UTC, con 266 grupos H4 y 17 cortos o poco densos. Incluye señales y motivos de rechazo, todas las operaciones, protocolo fijo, historial de indicadores y comprobación numérica independiente. Nada se presenta como Ask observado o spread histórico.
Las reglas se fijaron antes de la primera prueba. El ZIP incluye reproducción sin conexión y verificación separada Decimal70 minuto a minuto. El CSV público recoge las 27 operaciones de las dos variantes independientes. Son registros de un modelo educativo, no una cartera combinada ni un extracto de bróker.
- Todas las operaciones de ambas variantes (CSV)
- Cotizaciones minuto, reglas fijas, señales y reproducción sin conexión (ZIP)