

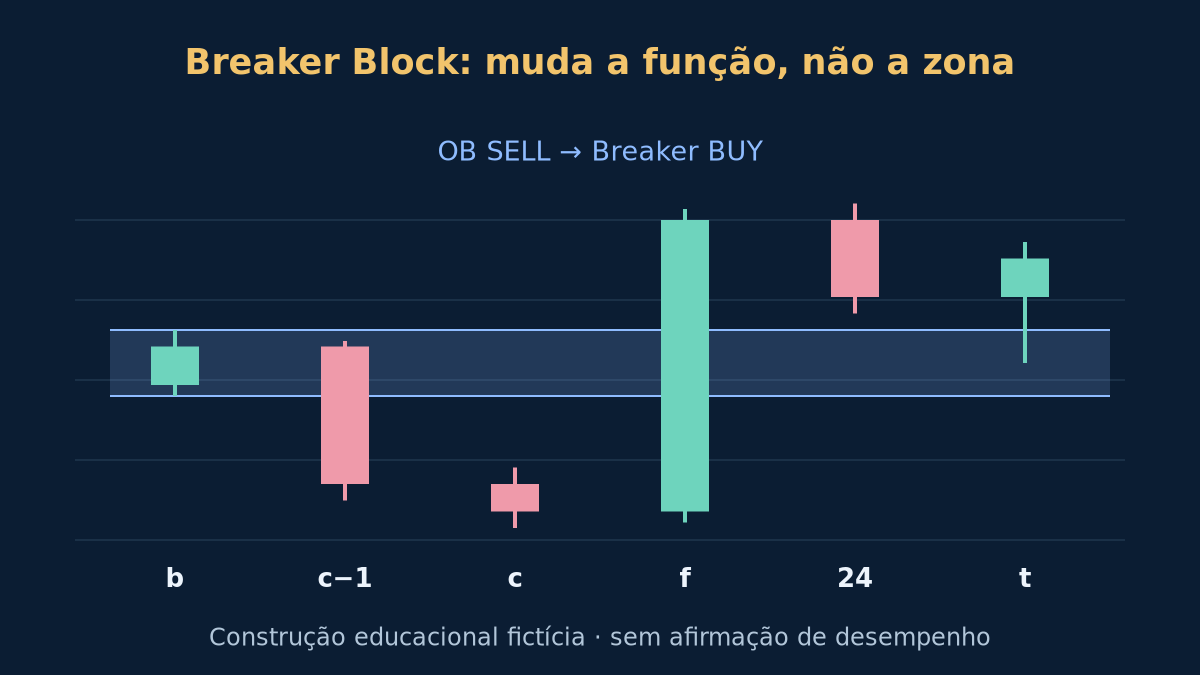
Um Breaker Block exige a falha de um bloco já existente antes da inversão de função. Marcar qualquer troca bem-sucedida entre suporte e resistência não atende a esse requisito. Esta especificação preserva a faixa original, registra reconhecimento e falha em momentos distintos e admite apenas o primeiro retorno pelo outro lado. O guia de gráficos de velas explica os dados OHLC. São parâmetros de pesquisa declarados, não valores ótimos validados nem uma recomendação atual.
1. Tratar o bloco como hipótese de preço
O termo Breaker Block usado na prática descreve um Order Block que falhou e passa a servir como referência de função oposta. Aqui, isso é uma hipótese sobre preços, não prova de ordens institucionais, participantes presos em posições ou suporte garantido. OHLC não identifica participantes nem ordens remanescentes. A zona pode falhar novamente, não receber reteste ou produzir prejuízo. Definimos eventos observáveis sem atribuir causas invisíveis a uma faixa colorida.
Use candles Bid H1 comuns de EURUSD de um feed declarado e as cotações históricas Bid/Ask correspondentes para execução. Nesta especificação o pip é 0.0001. Os índices aumentam no tempo; O, H, L e C são abertura, máxima, mínima e fechamento. O reconhecimento usa apenas candles fechados. Os shifts de séries temporais MT4 vão no sentido contrário: shift 0 está em formação e shift 1 é o último candle fechado. Converta explicitamente os índices antes de usar as fórmulas.
Exigir horários consecutivos desde c−7 durante formação, espera pela falha e janela de reteste. Qualquer lacuna, incluindo fim de semana, cancela o candidato em ambas as fases. Retomar somente com uma nova formação completa após a lacuna. Registrar fonte de preços, fuso do servidor e exclusões. Nos parágrafos do detector, OB BUY e OB SELL indicam somente a direção original. A operação Breaker é oposta: OB SELL vira BUY e OB BUY vira SELL. Esta estratégia não abre operações na direção original do bloco.
2. Escolher uma origem e esperar deslocamento
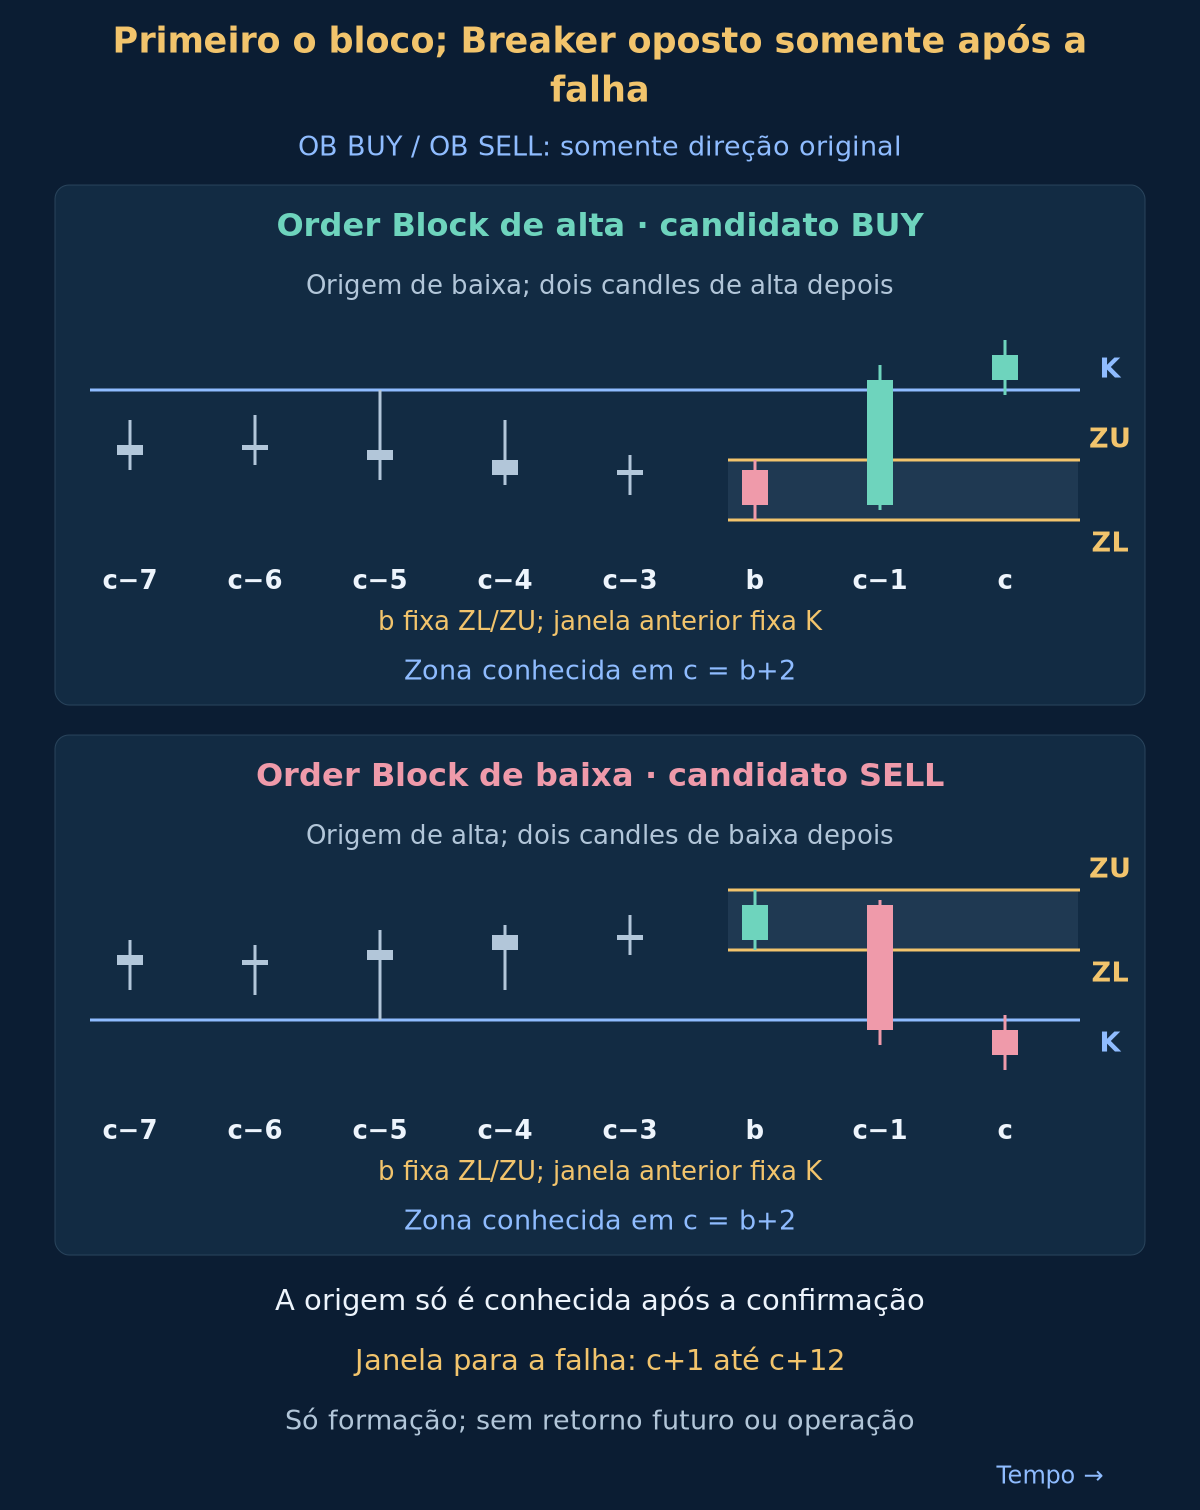
c é o último candle fechado; origem b = c−2. OB BUY exige C[b] estritamente abaixo de O[b]; OB SELL acima. Corpo absoluto mínimo 2 pips. Usar amplitude Bid inteira nos dois sentidos: ZL = L[b], ZU = H[b]. Largura ZU−ZL de 4 a 30 pips inclusive. Doji, só corpo ou origem antiga escolhida buscando para trás estão fora.
c−1 e c fecham na direção pretendida: C acima de O para OB BUY, abaixo para OB SELL. c−1 também exige amplitude positiva, corpo mínimo 20 pips e ao menos 0.60 da amplitude, inclusive. O último exige corpo estritamente direcional sem outro mínimo. Isso define deslocamento experimental; cor/tamanho não autenticam atividade institucional.
Fixar referência dos seis candles b−5 a b inclusive: K é máxima mais alta OB BUY ou mínima mais baixa OB SELL. OB BUY exige C[c−1] igual ou abaixo de K mais 2 pips, depois C[c] estritamente acima de K mais 2 pips. OB SELL exige C[c−1] igual ou acima de K menos 2 pips, depois C[c] estritamente abaixo de K menos 2 pips. c fornece primeiro rompimento fechado com margem após b; pavio em c−1 é permitido. Rejeitar também se de b+1 a c houver mínima Bid OB BUY igual/abaixo de S0 ou máxima Ask OB SELL igual/acima de S0, definido adiante. S0ó então vira candidato. BOS/CHoCH usa outras estruturas: esta janela fixa não detecta pivôs atrasados. A estratégia FVG usa não sobreposição externa. FVG ou varredura não é exigência adicional. Separar limiar de formação junto a K do retorno G junto à borda.
3. Um candidato com amplitude de origem fixa
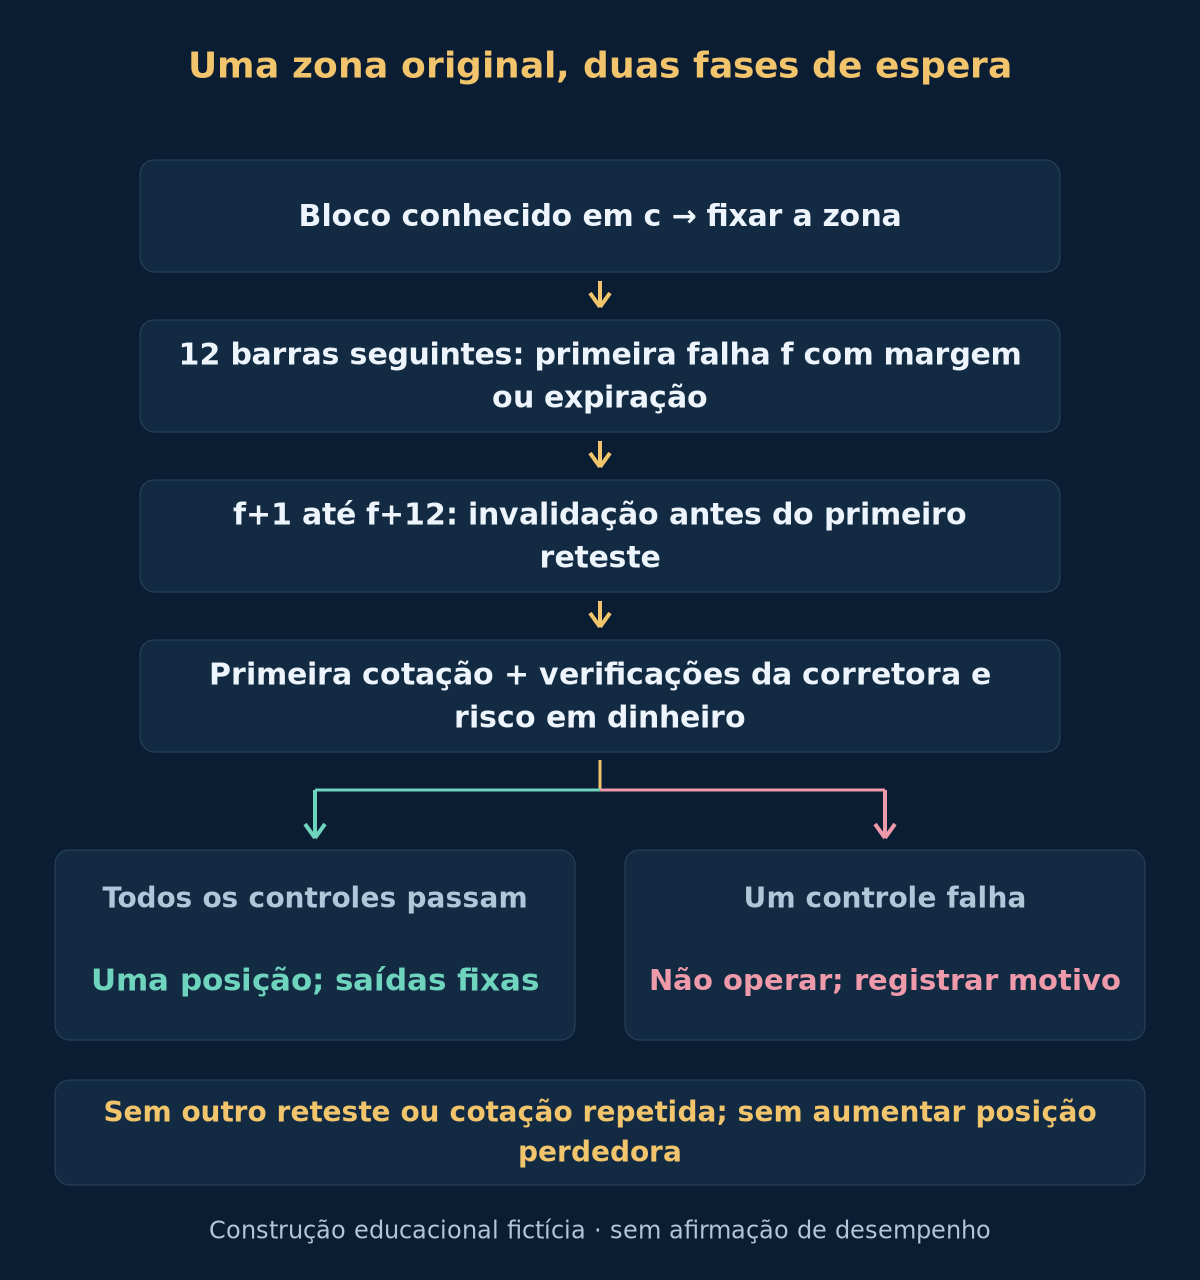
Criar candidato no fechamento só se a regra estava sem posição e candidato ativo no início do candle. Se havia candidato, processá-lo primeiro e ignorar novas formações naquele candle, mesmo se expirar, falhar ou sinalizar. Com posição aberta, não ativar ou enfileirar zonas. Após fechar, esperar candle posterior concluído. Essa prioridade impede trocar uma zona inconveniente por outra posterior mais bonita.
Manter ZL e ZU fixos nas duas fases. Somente para verificar a formação, usar S0 = ZL menos 2 pips em OB BUY e S0 = ZU mais 2 pips em OB SELL. Depois do fechamento de c, S0 não cancela a espera: o objetivo é observar uma falha posterior, sem operar o bloco original. Após f, Breaker BUY usa a referência protetora fixa S = ZL menos 2 pips; Breaker SELL usa S = ZU mais 2 pips. Não estreitar, unir ou redesenhar zonas, inverter sua função duas vezes nem reativar candidatos vencidos.
4. Confirmar a falha antes de iniciar outro prazo para o reteste
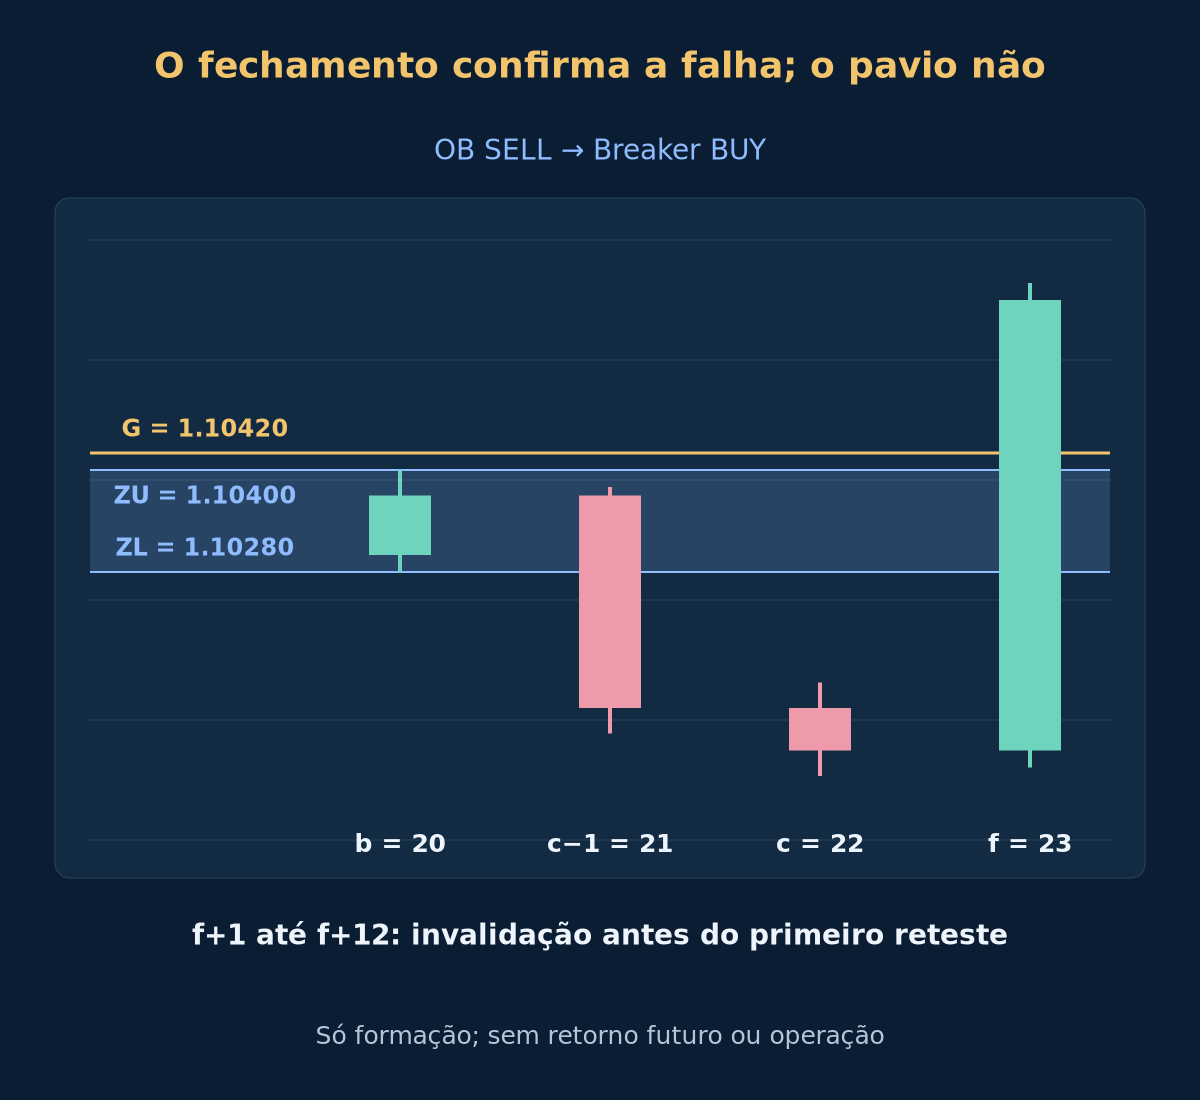
De c+1 até c+12, inclusive, buscar o primeiro fechamento de falha f com margem. Para OB SELL original, o Bid C[f] deve ficar estritamente acima de ZU mais 2 pips: passa a Breaker BUY. Para OB BUY, C[f] deve ficar estritamente abaixo de ZL menos 2 pips: passa a Breaker SELL. Pavios e igualdade não bastam. Contatos anteriores sem esse fechamento são permitidos nesta fase. Sem falha até c+12, o candidato expira. Não aplicar o stop do reteste à própria f. A partir de f+1, cancelar primeiro por lacuna temporal, mínima Bid BUY igual ou inferior a S, ou máxima Ask SELL igual ou superior a S. Só f+1 até f+12 podem fornecer reteste; f não pode. Sem reteste, expirar após f+12.
Primeiro retorno BUY: primeiro candle elegível com mínima Bid igual ou inferior a ZU. SELL: primeiro com máxima Bid igual ou superior a ZL. Igualdade conta. Marcar zona utilizada nesse retorno mesmo se a confirmação falhar. Candle que abre dentro ou salta a zona não preserva outro teste. Penetração completa até S pode invalidar; preencher a faixa não gera operação automática.
5. BUY: confirmar no mesmo candle do retorno
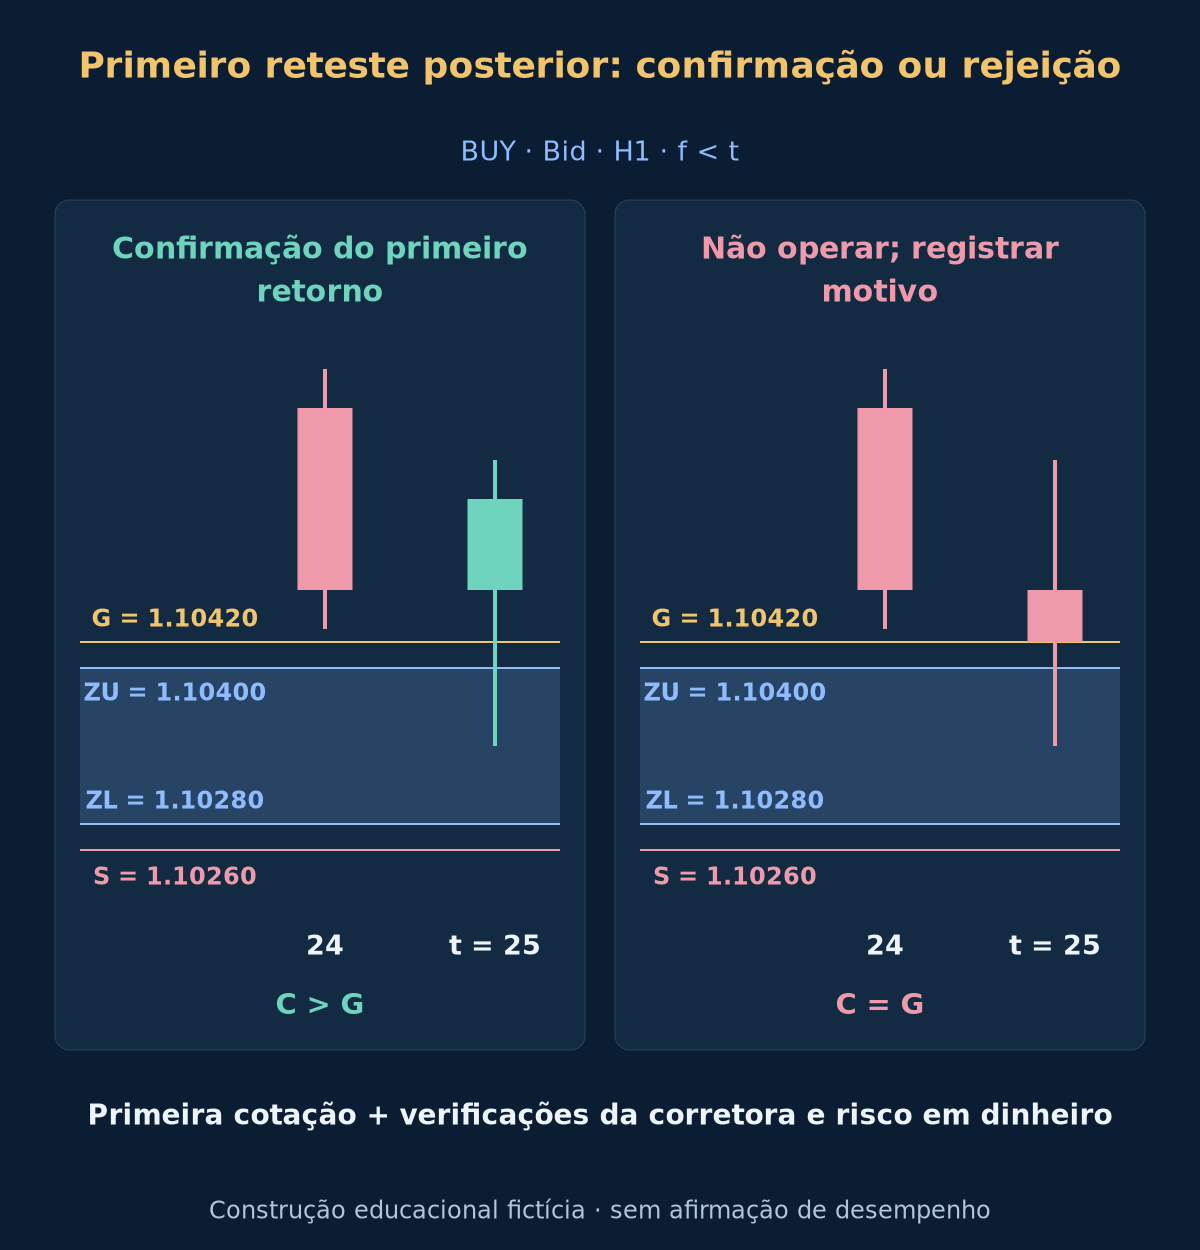
Após cancelamentos, o primeiro candle de retorno BUY t deve abrir com Bid O[t] estritamente acima de ZU, ter C[t] maior que O[t] e fechar Bid C[t] estritamente acima de ZU mais 2 pips. Mínima estritamente acima de S. Limiar fixo G = ZU mais 2 pips. Fechamento igual a G ou só pavio não basta. Qualquer falha encerra a zona usada sem entrada. Não esperar segundo candle confirmatório ou outro retorno.
Examine só a primeira cotação Bid/Ask após fechar o sinal. Ela chega em até 60 segundos; Bid fica estritamente acima de G, spread no máximo 1.5 pips e Ask menos fechamento Bid do sinal no máximo 5 pips. Ask menor é aceitável se tudo mais passar. Cotação atrasada, ausente, cara ou inválida significa não operar e registrar o motivo. Cotação posterior, segundo fechamento ou retorno ao limite não reativam a mesma sequência.
6. SELL: espelhar o padrão, respeitar o lado de execução
O primeiro retorno SELL t abre Bid O[t] estritamente abaixo de ZL, tem C[t] estritamente abaixo de O[t] e fecha Bid C[t] estritamente abaixo de ZL menos 2 pips. Máxima Ask estritamente abaixo de S. G é ZL menos 2 pips. Consumir retorno falho sem esperar outro candle. Na primeira cotação seguinte em até 60 segundos, Bid fica estritamente abaixo de G, spread no máximo 1.5 pips e fechamento do sinal menos Bid no máximo 5 pips. Bid melhor pode passar abaixo de G; primeira cotação falha encerra a oportunidade.
SELL abre no Bid e fecha no Ask; BUY abre no Ask e fecha no Bid. Origem, fechamento da falha e toque do reteste usam barras Bid; a proteção SELL e sua invalidação na fase de reteste exigem máximas Ask históricas. Não estimá-las somando o spread de fechamento à máxima Bid. Sem os dados necessários, o caso não pode ser verificado. Não há operação do bloco original nem entrada imediata em f. A estratégia geral de rompimento é uma regra separada.
7. Verificar viabilidade antes e depois da execução
Na cotação disponível de entrada, exija distância positiva até S entre 8 e 60 pips, inclusive. Confira alinhamento ao tick, volumes mínimo e máximo, passo de lote, margem, permissões, comissões e restrições de stop da corretora. Exigência desconhecida ou não atendida significa não operar; não desloque S para caber na corretora. Distância mínima informada como zero não garante aceitação de qualquer stop. Sinal e solicitação de ordem não comprovam execução efetiva.
Dimensione com essa cotação e os custos declarados. Registre a execução efetiva E, mantenha S e confira novamente distância e orçamento em dinheiro usando E. Se a execução violar limites ou a proteção não puder ser estabelecida, solicite fechamento imediato em cotação disponível e mantenha operação, custos e motivo nos resultados. Não reclassifique falha já executada como operação pulada. Atrasos, ordens rejeitadas e fechamentos emergenciais fazem parte do risco de execução mesmo com reconhecimento correto do padrão.
8. Saídas fixas e tamanho na moeda da conta
BUY: risco de preço E−S, T igual a E mais duas vezes a distância. SELL: S−E, T igual a E menos duas vezes a distância. Alvo usa execução real-stop, não largura origem nem suposto objetivo institucional. BUY sai Bid, SELL Ask. S/T fixos sem trailing ou equilíbrio. Sem saída atingida, solicitar fechamento após 12 candles H1 fechados, contando primeiro o que contém entrada, na primeira cotação real seguinte.
Use orçamento ilustrativo de 0.5% do patrimônio líquido atual e no máximo uma posição aberta para estas regras. Divida o orçamento em dinheiro pela perda estimada por lote, com distância de preço, comissão total de abertura e fechamento e provisão total de slippage adverso. Arredonde para baixo ao passo permitido; abaixo do volume mínimo, não opere. A provisão não garante perda máxima. Gaps e falhas podem superá-la. Avalie a exposição conjunta com outros sistemas separadamente no guia de gestão de risco.
Pips, points da plataforma e ticks mínimos são unidades diferentes. Use contrato real e moeda da conta para valores monetários, convertendo distância e tamanho do tick para unidades de preço compatíveis. Um valor em points precisa ser convertido antes de combiná-lo com distância de preço. USD 10 por pip não é universal. Entradas e saídas Ask/Bid corretas já incorporam spread; não o some duas vezes. Inclua swaps quando aplicável. O guia de pips e o guia de dimensionamento detalham as conversões.
9. Exemplo BUY: bloco de baixa, falha para cima e primeiro reteste
Considere um OB SELL original fictício com c = 22 e b = 20. O[b] = 1.10300, C[b] = 1.10370, L[b] = 1.10280 e H[b] = 1.10400 produzem corpo de alta de 7 pips e zona de 12 pips. A mínima das seis barras anteriores é K = 1.10140. A barra 21 tem O = 1.10370, H = 1.10380, L = 1.10090 e C = 1.10120: corpo de baixa de 25 pips dentro de amplitude de 29 pips. O fechamento equivale a K menos 2 pips. A barra 22 tem O = 1.10120, H = 1.10150, L = 1.10040 e C = 1.10070, confirmando o rompimento para baixo. Suponha máximas Ask da formação abaixo de S0 = 1.10420. Em c, fixar ZL = 1.10280 e ZU = 1.10400. A falha f = 23 tem O = 1.10070, L = 1.10050, H = 1.10620 e C = 1.10600, estritamente acima de ZU mais 2 pips. Só agora a antiga zona de baixa vira candidata a reteste BUY. A mínima de f não cancela o novo candidato: a invalidação do reteste começa na barra seguinte.
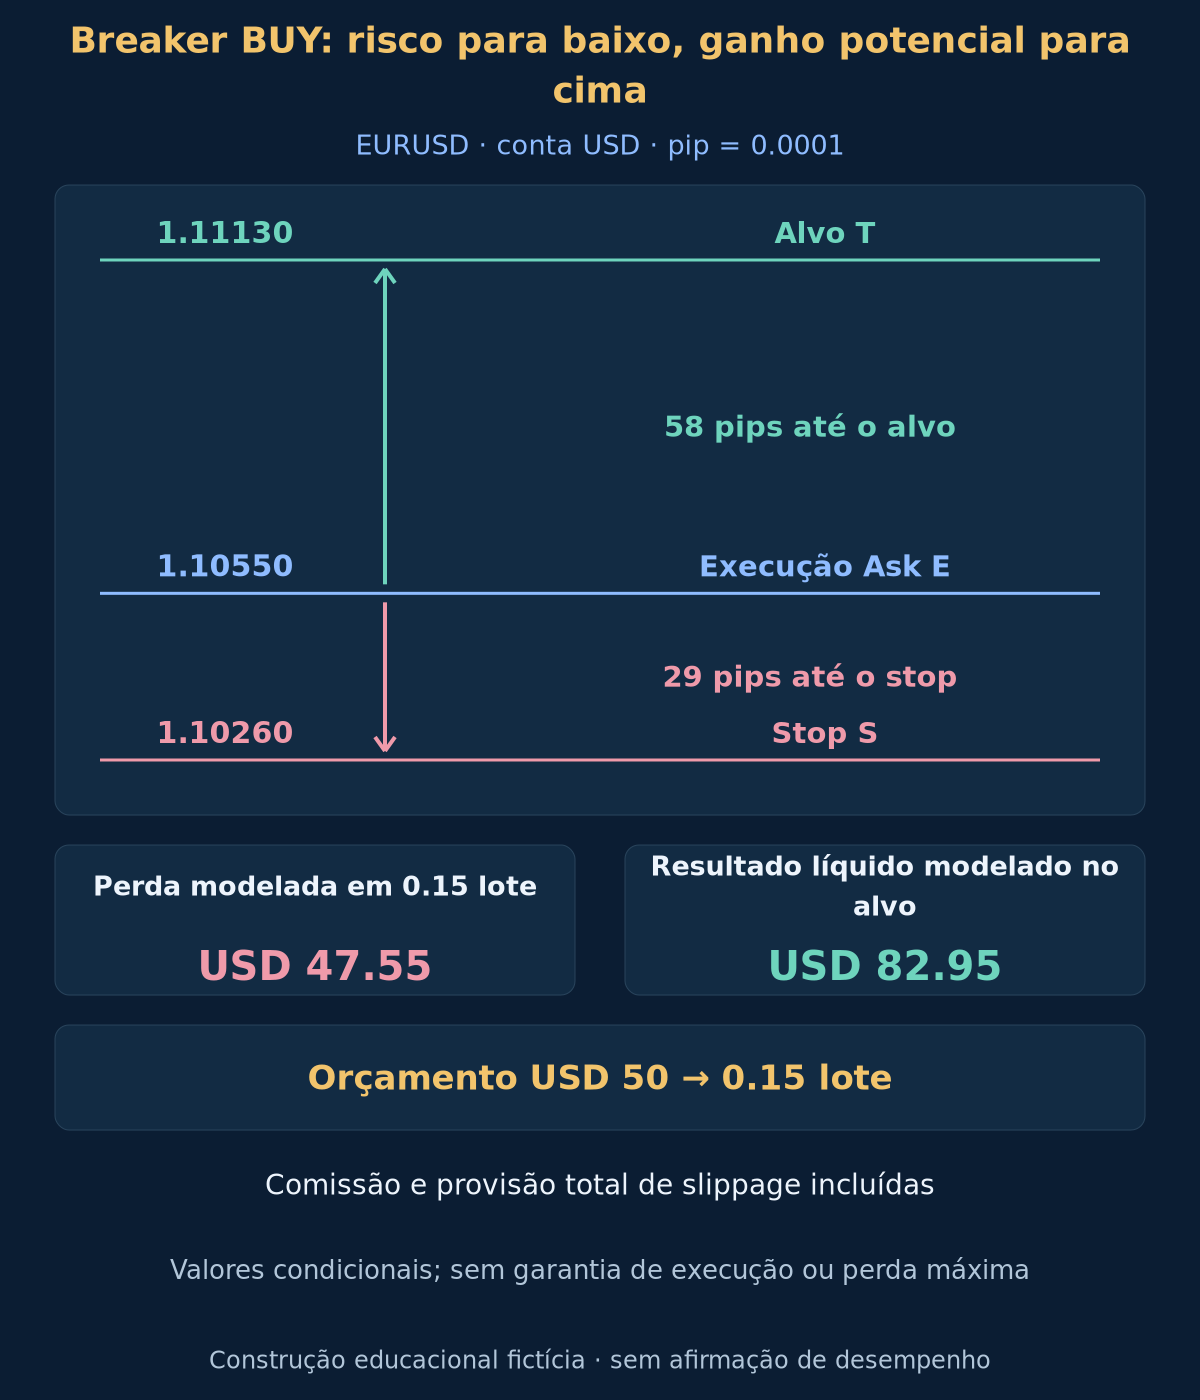
Candle 24: mínima Bid 1.10430 e fechamento 1.10460, ainda sem retorno. No primeiro retorno t = 25, Bid abre 1.10460, mínima 1.10340, máxima 1.10560, fechamento 1.10530. A mínima entra mas fica acima de S = 1.10260; o candle de alta fecha estritamente acima de G = 1.10420. Primeira cotação 2 segundos depois: Bid 1.10540, Ask 1.10550, spread 1 pip e perseguição adversa 2 pips. Suponha proteção aceita e execução real E = 1.10550. O fechamento do sinal não era entrada histórica executável.
O stop fixo está 29 pips abaixo de E; T = 1.11130 está 58 pips acima. Em conta USD 10000, o orçamento de 0.5% é USD 50. Suponha USD 10 por pip por 1 lote, USD 7 de comissão total por lote e provisão total de slippage adverso de 2 pips por desfecho alternativo. A perda modelada por lote é USD 317. Arredondar para baixo ao passo 0.01 dá 0.15 lote e perda modelada USD 47.55. Arredondar para cima excederia o orçamento.
| Cálculo | Valor declarado | Significado |
|---|---|---|
| Gatilho do sinal G | 1.10420 | Borda superior mais margem de fechamento |
| Stop fixo S | 1.10260 | Borda inferior menos margem protetora |
| Alvo de preço T | 1.11130 | Dobro da distância efetiva entrada-stop |
| Orçamento em dinheiro | USD 50 | Patrimônio líquido vezes fração de risco |
| Perda modelada por lote | USD 317 | Distância de preço mais comissão e provisão |
| Volume arredondado | 0.15 lot | Arredondar para baixo, sem elevar risco |
| Perda modelada | USD 47.55 | Provisão condicional, não limite de perda |
| Resultado líquido modelado no alvo | USD 82.95 | Resultado condicional, não previsão |
Em T, o ganho bruto de preço é USD 87.00. Desconte USD 1.05 de comissão e USD 3.00 de provisão de slippage para obter resultado líquido modelado de USD 82.95. A provisão é usada uma vez em cada desfecho alternativo, não duas vezes na mesma operação. A razão de distâncias é 2, mas a razão monetária líquida é menor. O exemplo pressupõe ausência de swap e de desvio adicional de execução. Alvo e stop não garantem preço de execução; os cálculos não são previsão de retorno.
10. Testar a sequência e manter todas as rejeições
Reproduzir barras e cotações em ordem cronológica. Armazenar direção original, origem b, reconhecimento c, referência K, verificações iniciais e S0; depois a primeira falha f com margem e a direção Breaker oposta. Registrar ZL/ZU/S fixos, os dois prazos, primeiro reteste, motivo de rejeição, fechamento do sinal, primeira cotação, execução real, volume, custos e saída. Manter formações ignoradas para reproduzir a prioridade. O gráfico final não prova qual fase estava ativa. As fórmulas são referência, não um EA completo.
Manter formações falhas, candidatos invalidados/expirados, primeiros retornos falhos, cotações ruins e restrições. Um reteste vencedor depois não autoriza removê-los. Usar Bid/Ask histórico para ordem stop/alvo. Se ambos ocorrerem em candle OHLC sem sequência conhecida, marcar ambiguidade e reportar separadamente sensibilidade conservadora stop-primeiro; nunca escolher o favorável. Zona cancelada antes da entrada não é trade perdedor executado. Reportar populações separadas.
Fixe a especificação antes de períodos não usados. Relate todas as variantes, contagens de candidatos, rejeições, cotações falhas, fechamentos emergenciais e operações concluídas, com expectativa líquida, drawdown, giro e incerteza amostral. Teste tolerâncias próximas e outros feeds sem guardar só vencedores. O guia de backtesting e o guia de custos de execução explicam limitações. Não há estudo de desempenho nem vantagem comprovada.
Erros comuns: chamar toda inversão de suporte/resistência de Breaker, inventar o bloco original depois da falha, operar um pavio isolado, tratar f como seu próprio reteste, aplicar o novo stop retroativamente a f, redesenhar ou inverter repetidamente a zona e repetir um primeiro retorno reprovado. Separar a direção original da direção Breaker. Uma alta posterior não corrige um sinal inválido. Gaps, notícias e posições correlacionadas podem superar o orçamento nominal; um padrão atraente não comprova rentabilidade.
Opcional: equações exatas de zona, retorno e tamanho
b = c-2; ob_buy_source: C[b] < O[b]; ob_sell_source: C[b] > O[b]
ZL = L[b]; ZU = H[b]; abs(C[b]-O[b]) >= 2*pip; 4*pip <= ZU-ZL <= 30*pip
ob_buy_K = max(H[b-5], ..., H[b]); ob_sell_K = min(L[b-5], ..., L[b])
body = abs(C[c-1]-O[c-1]); range = H[c-1]-L[c-1]; body >= 20*pip and body >= 0.60*range
ob_buy_break: C[c-1] <= K+2*pip < C[c]; ob_sell_break: C[c-1] >= K-2*pip > C[c]
zone_known_at = close_time[c]; failure_window = [c+1, c+12]; retest_window = [f+1, f+12]; breaker_buy: original_OB_SELL and C[f] > ZU+2*pip; breaker_sell: original_OB_BUY and C[f] < ZL-2*pip
buy_first_return: L_Bid[t] <= ZU; sell_first_return: H_Bid[t] >= ZL
buy_stop = ZL-2*pip; sell_stop = ZU+2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Perguntas sobre a estratégia Breaker Block
O bloco identifica ordens institucionais não executadas?
Não. Usa geometria OHLC e tempo, não registros por participante. Não revela autor da ordem, posições restantes ou reação obrigatória. Explicações institucionais são hipóteses, não fatos estabelecidos pela zona.
Por que usar candle inteiro em vez do corpo?
Convenções diferentes criam zonas e stops diferentes. A amplitude máxima-mínima completa e limites de largura permitem reprodução exata. Corpo ou refinamento inferior seriam outro detector, testado separado e não substituído após perda.
Um segundo reteste pode salvar o primeiro?
Não. Primeiro retorno consome candidato mesmo sem confirmação. Assim a regra é reproduzível, sem escolher vencedor posterior. Outra oportunidade exige nova formação fechada elegível sob a prioridade, sem reutilizar zona histórica ignorada ou falha.
Qual é a diferença em relação a Order Block e FVG?
Order Block identifica uma vela de origem oposta seguida de deslocamento direcional definido. Breaker exige também a falha desse bloco já reconhecido e depois avalia a mesma faixa pelo outro lado. FVG usa uma condição distinta de não sobreposição das velas externas. Retângulos parecidos não tornam essas sequências intercambiáveis nem validam seu desempenho.
12. Fontes primárias e escopo declarado
Fontes primárias: explicação prática LuxAlgo de candles contrários, zonas fixas e limites da inferência institucional; MetaQuotes sobre indexação temporal, símbolo, tick e volume e preços de ordens e restrições de stops. Verificado 2026-10-19. Origem, filtros, rompimento de janela fixa, primeiro retorno e exemplo são construção educativa nossa, não parâmetros prescritos ou prova de lucro.
Forex e negociação alavancada envolvem risco substancial. Este artigo é educacional e não constitui recomendação de investimento. Confirmações, stops e provisões de custos não garantem execução, perdas limitadas ou lucro. Preços, diagramas e resultados numéricos são exemplos fictícios e condicionais.