

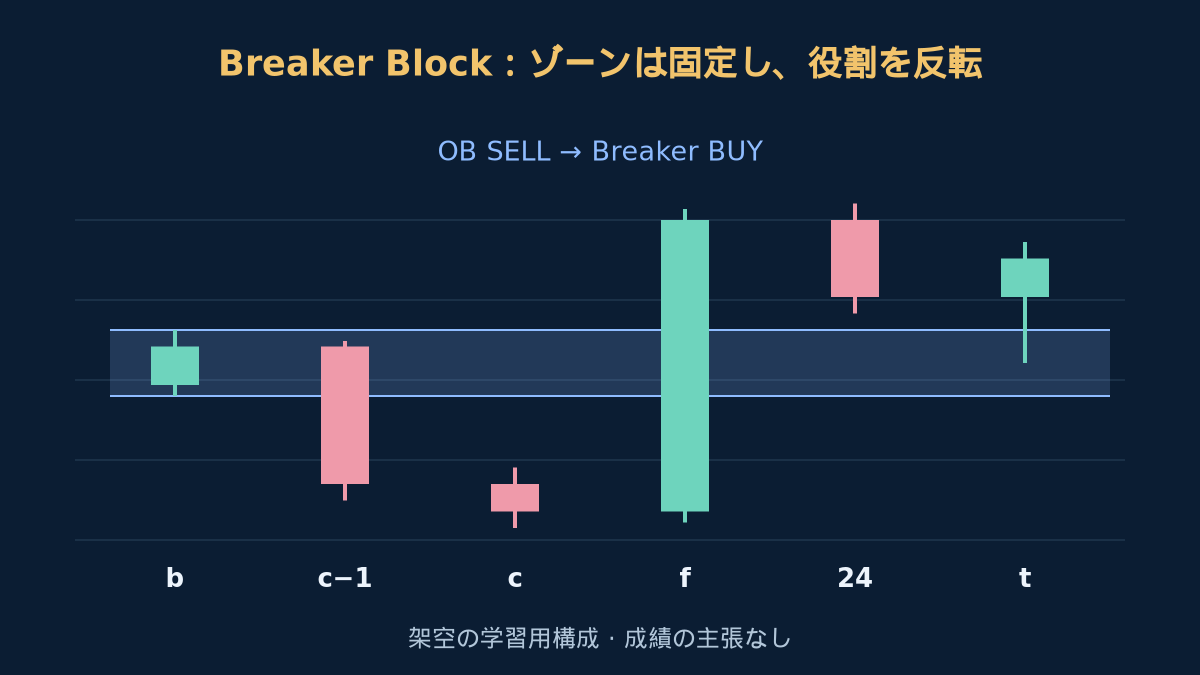
Breaker Blockでは、既存のブロックが破綻してから役割が反転する必要があります。成功した支持・抵抗の転換を後から囲むだけでは、この前提を満たしません。本仕様では起点の価格帯を固定し、認識と破綻の時点を別々に記録して、逆側からの初回の戻りだけを評価します。OHLCデータはローソク足ガイドを参照してください。以下は研究用に定めた条件であり、検証済み最適値や現在の取引推奨ではありません。
1. ブロックを価格仮説として扱う
実務で使われるBreaker Blockという名称は、破綻したOrder Blockを逆の役割の基準帯として扱う考え方を指します。ここでは価格パターンの仮説であり、機関投資家の注文、損失を抱えた参加者、確実な支持帯を示すものではありません。通常のOHLCから参加者の身元や残存注文は分かりません。再び破綻する、戻りが来ない、取引で損失が生じる可能性があります。色付きの帯から見えない原因を推測せず、観測可能な出来事を定義します。
明示した一つの配信元によるEURUSDの通常のH1 Bid足と、それに対応する過去のBid/Ask気配値を約定検証に使います。この仕様のpip幅は0.0001です。添字は時間とともに増え、O、H、L、Cは始値、高値、安値、終値です。認識には確定足だけを使います。MT4時系列のshiftは逆向きで、shift 0は未確定、shift 1は直近の確定足です。式を使う前に添字を明示的に変換してください。
c−7から形成、破綻待ち、リテスト待ちまで、時刻が連続する時間足を要求します。週末を含む欠落があれば、どちらの段階でも候補を取り消します。再開後のデータだけで新たな完全な形成ができるまで待ちます。配信元、サーバー時間帯、除外条件を記録してください。以下の起点検出規則でOB BUYとOB SELLは元のブロック方向だけを表します。後のBreaker取引は逆方向で、OB SELLからBUY、OB BUYからSELLになります。この戦略では元の方向の取引を建てません。
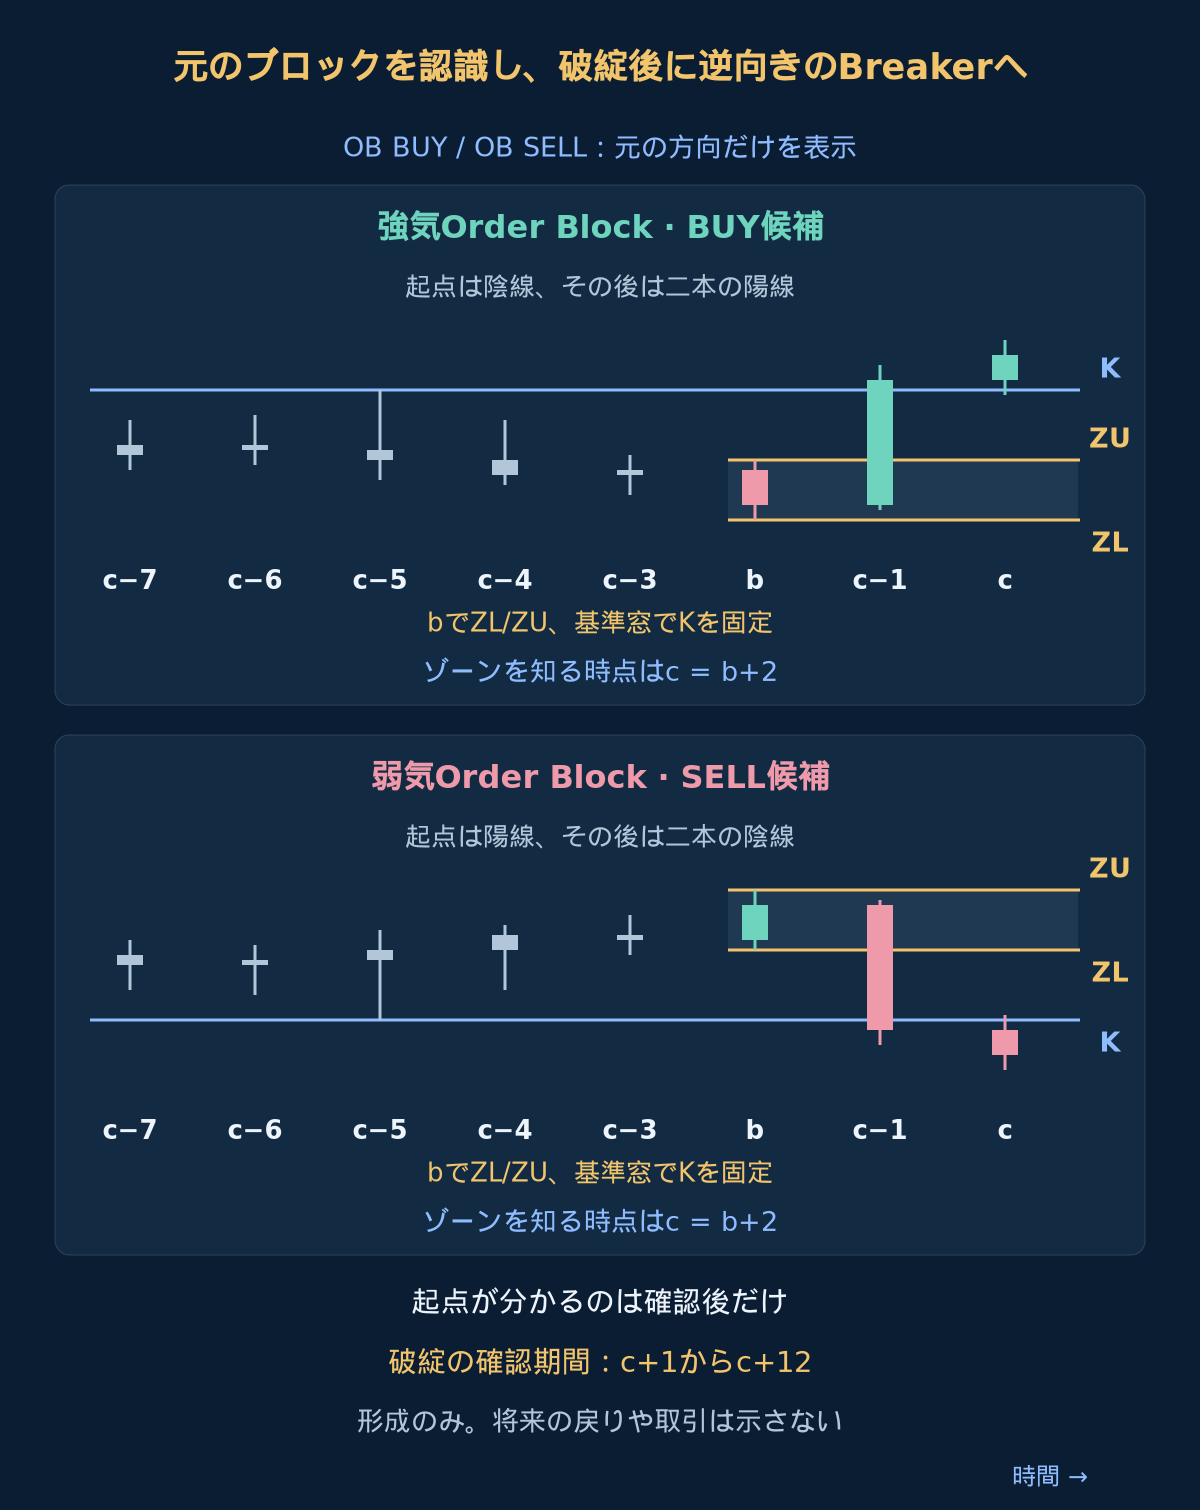
2. 起点を一つ選び、変位を待つ
cを直近の確定足とし、起点をb = c−2とします。OB BUYの起点にはC[b]がO[b]を下回る陰線、OB SELLにはC[b]がO[b]を上回る陽線が必要です。実体の大きさは2 pips以上とします。どちらもBidの高値から安値までの全体を使い、下端ZL = L[b]、上端ZU = H[b]です。幅ZU−ZLは4以上30 pips以下に限定します。同値足、実体だけのゾーン、過去へさかのぼって選んだ別の起点は、この検出規則の対象外です。
後続するc−1とcは両方とも元の方向に確定する必要があります。OB BUYではCがOを上回り、OB SELLでは下回ります。さらにc−1は高安値幅が正で、実体の大きさが20 pips以上、かつ全幅の0.60以上であることを要求し、いずれも境界値を含みます。最終足にはその方向の実体が必要ですが、大きさの追加下限はありません。これは本実験の値動きの定義であり、足の色や実体幅から機関投資家の取引を確認できるという意味ではありません。
b−5からbまでの六本で基準を固定し、OB BUYのKは最高値、OB SELLは最安値です。OB BUYはC[c−1]がKに2 pipsを加えた値以下、その後C[c]がKに2 pipsを加えた値を厳密に上回ります。OB SELLはC[c−1]がKから2 pipsを引いた値以上、その後C[c]がKから2 pipsを引いた値未満です。cがb後の初めてのバッファ付き確定突破となり、c−1のヒゲ突破は許容します。b+1からcでOB BUYのBid安値がS0以下、OB SELLのAsk高値がS0以上なら除外します。S0は後述。それから候補になります。BOS/CHoCHガイドとは異なる固定窓で、遅れて確定するスイング検出ではありません。FVG戦略は外側の非重複を使います。FVGやスイープは追加必須ではありません。K付近の形成閾値とゾーン端の戻り閾値Gを区別します。
3. 候補は一つ、起点範囲は固定
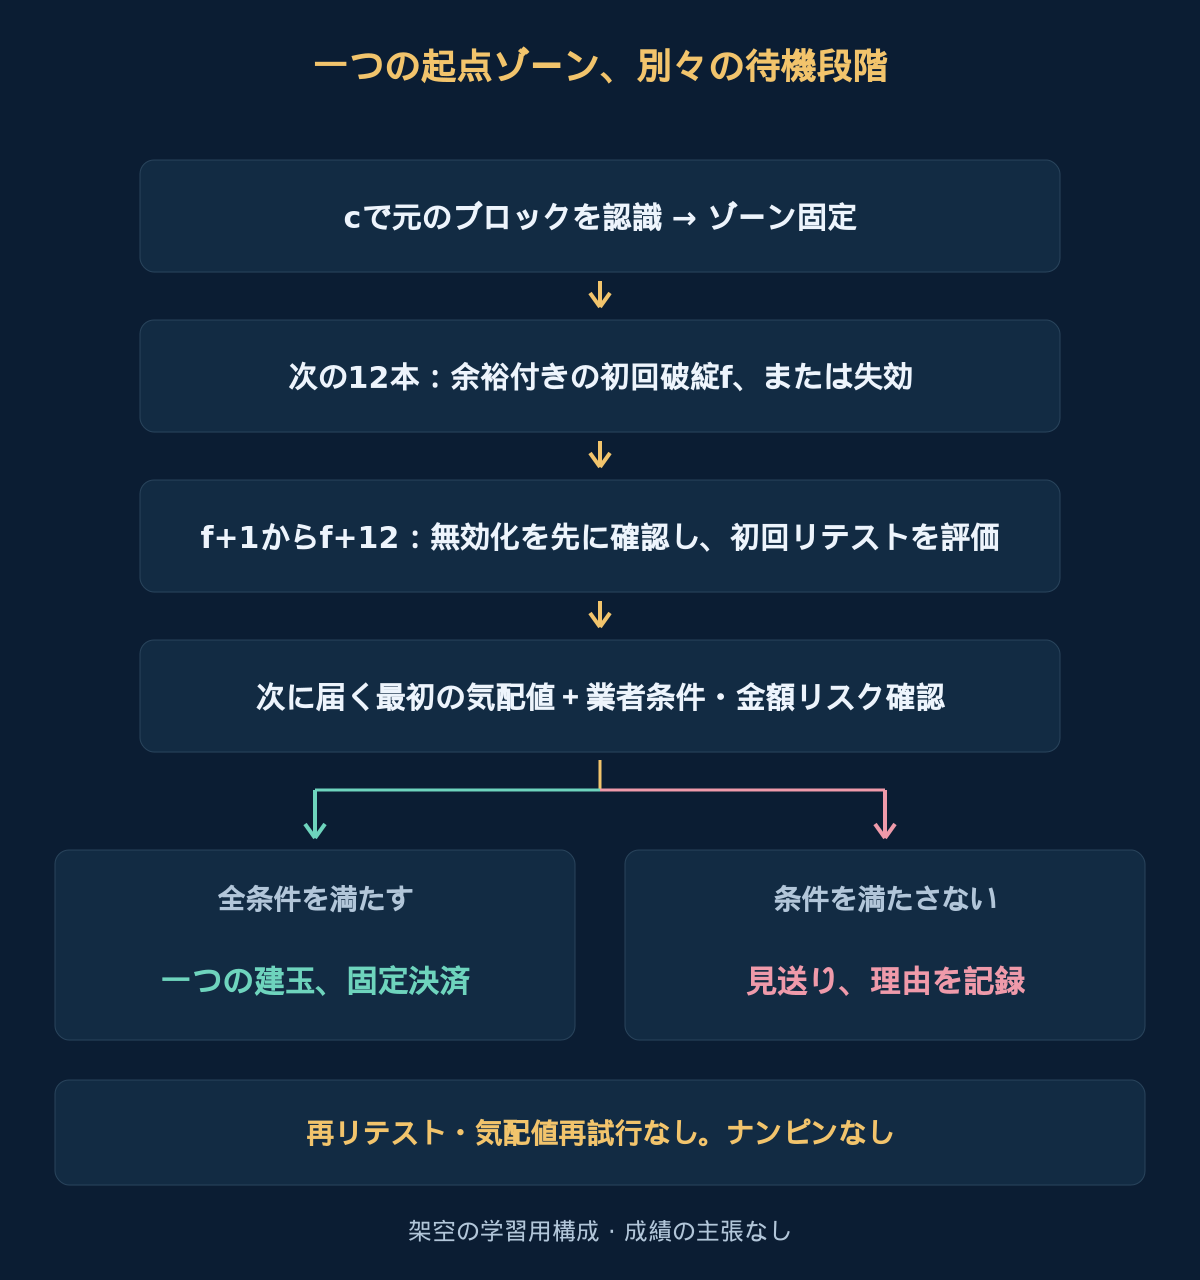
足の開始時に建玉も有効候補もない場合だけ、その終値で候補を作ります。候補があれば先に処理し、その足の新形成は失効・失敗・シグナル発生時にも無視します。保有中は候補を作成・予約しません。決済後は後続足の確定まで待って新窓を調べます。不都合な先のゾーンを後の見栄えのよいゾーンへ置き換えることを防ぎます。
両段階を通してZLとZUは固定します。起点の形成判定に限り、OB BUYではS0 = ZLから2 pips下、OB SELLではS0 = ZUから2 pips上を使います。cの確定後、S0は破綻待ちの取消水準ではありません。元のブロックを取引せず、その後の破綻を観測するためです。破綻fの後、Breaker BUYの固定保護基準SはZLから2 pips下、Breaker SELLはZUから2 pips上です。帯の縮小、統合、引き直し、二度目の役割反転、期限切れ候補の復活は行いません。
4. 破綻を確認してから、別のリテスト期限を開始する
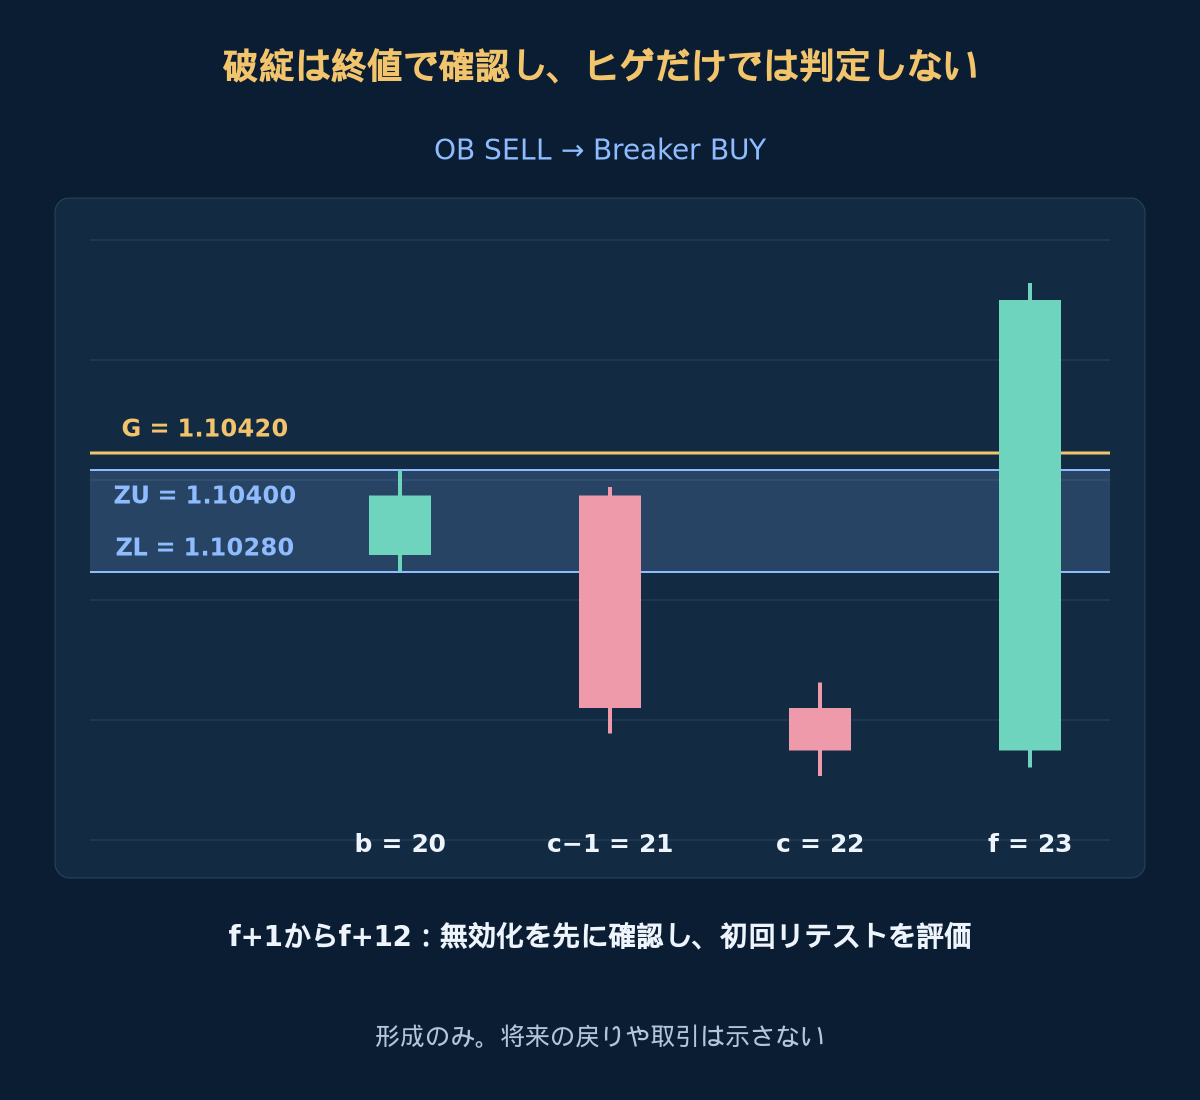
c+1からc+12までを含め、所定の余裕を伴う最初の破綻終値fを探します。元がOB SELLなら、Bid終値C[f]がZUに2 pipsを加えた値を厳密に上回るとBreaker BUYになります。元がOB BUYなら、C[f]がZLから2 pipsを引いた値を厳密に下回るとBreaker SELLになります。ヒゲだけ、または閾値と同値では不足です。この段階では、その終値突破を伴わない先行接触は許容します。c+12までに破綻しなければ失効します。後のリテスト用ストップ判定をf自体には適用しません。f+1以降は、時間欠落、BUYのBid安値がS以下、SELLのAsk高値がS以上の場合に先に取り消します。リテストはf+1からf+12までだけで、fは対象外です。f+12までに戻らなければ失効します。
初回BUY戻りはBid安値がZU以下となる最初の対象足、SELLはBid高値がZL以上となる最初の足です。同値も戻りです。後の確認が失敗しても、その戻りで使用済みにします。ゾーン内部や飛び越えた位置で始まる足も再試行を残しません。Sに達する全幅侵入は無効化対象で、着色帯の充足が自動的な取引になるわけではありません。
5. BUY:初回戻りの同じ足で確認
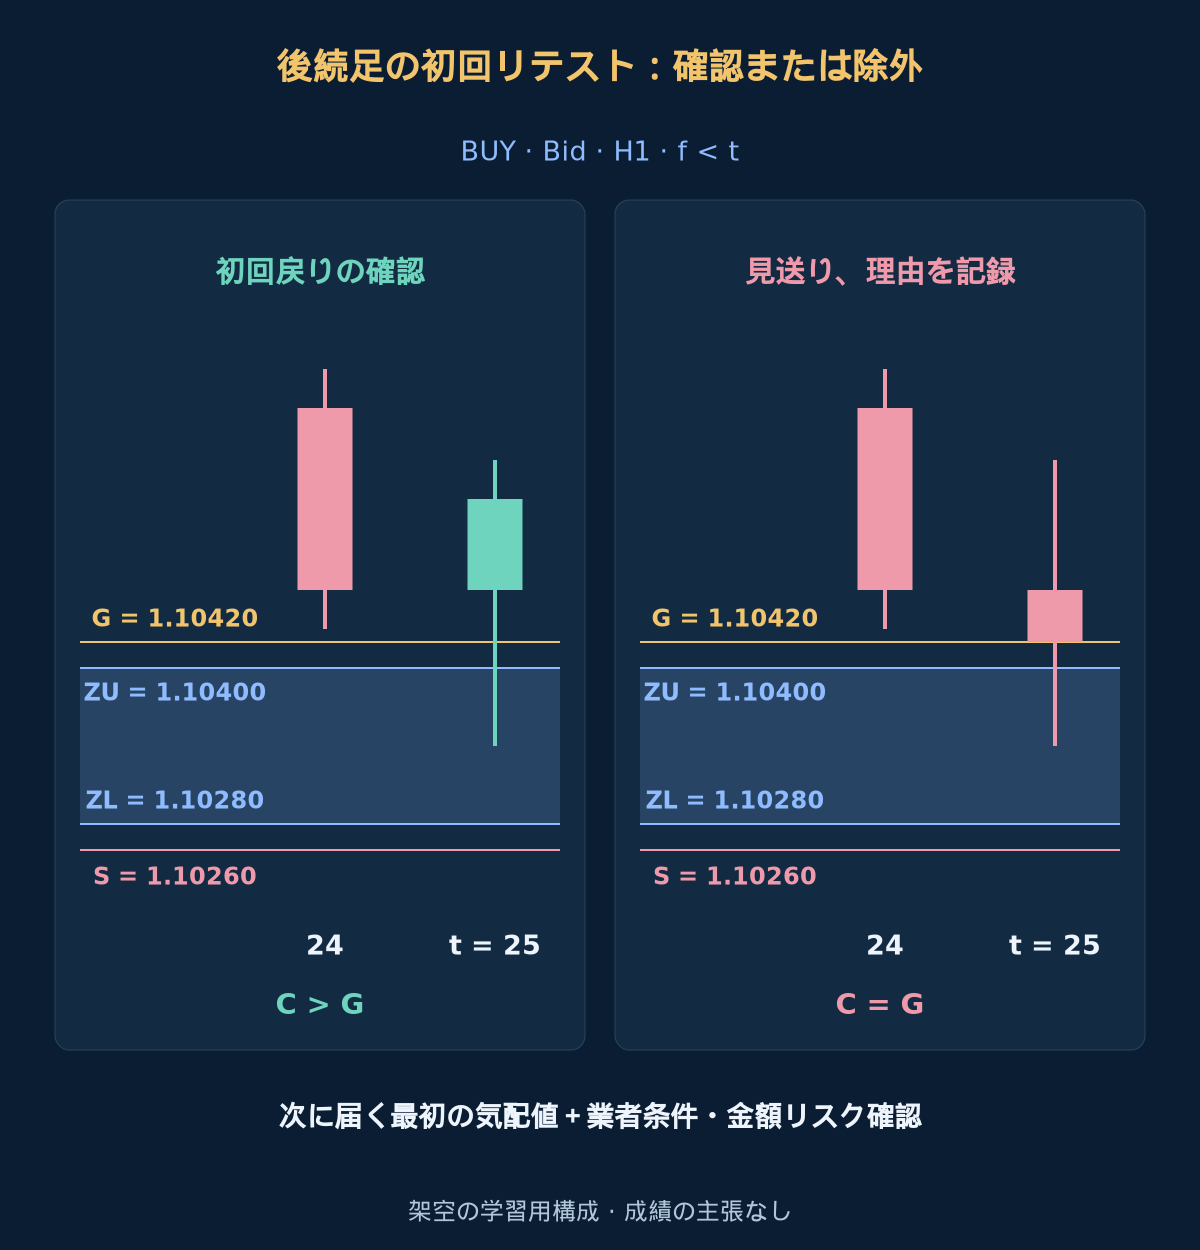
取消確認後、初回BUY戻り足tはBid始値O[t]がZUを厳密に上回り、C[t]がO[t]より高く、Bid終値C[t]がZUに2 pipsを加えた値を厳密に上回る必要があります。安値はSより厳密に高いままです。固定G = ZUに2 pipsを加えた値。同値やヒゲだけでは不十分です。失敗なら使用済みゾーンを終了し、次の確認足や戻りは待ちません。
シグナル確定後の最初のBid/Ask気配値だけを確認します。60秒以内で、BidはGを厳密に上回り、スプレッド1.5 pips以下、AskとシグナルBid終値の差が5 pips以下である必要があります。Askが低くても他の全条件を満たせば許容します。遅延、欠測、割高、不正なら見送り、理由を記録します。後の気配値、次の終値、境界への戻りで同じ列は復活しません。
6. SELL:形は反転、約定側は区別
初回SELL戻り足tはBid始値O[t]がZLを厳密に下回り、C[t]がO[t]を厳密に下回り、Bid終値C[t]がZLから2 pipsを引いた値を厳密に下回る必要があります。Ask高値はS未満です。GはZLから2 pips下。失敗した初回戻りは消費し、次足を待ちません。60秒以内の最初の後続気配値でBidはG未満、スプレッド1.5 pips以下、シグナル終値からBidを引いた値5 pips以下です。よりよいBidもG未満なら可。最初の気配値が失敗すれば終了します。
SELLはBidで新規建てしAskで決済、BUYはAskで新規建てしBidで決済します。起点、破綻終値、リテスト接触はBid足を使い、SELLの保護とリテスト段階の無効化には過去のAsk高値が必要です。Bid高値に終値時のスプレッドを足して代用しないでください。必要データがなければ検証不能です。元のブロックの取引も、fでの即時エントリーも行いません。一般的なブレイクアウト戦略とは別の規則です。
7. 約定前後に実行可能性を確認する
利用可能な新規建て気配値からSまでの正の距離が8以上60 pips以下であることを要求します。価格のtick刻み、最小・最大数量、lot刻み、証拠金、取引許可、手数料、業者のストップ制約を確認します。不明または不適合なら見送り、業者に合わせてSを動かしません。最小ストップ距離がゼロと表示されても、すべての注文が受理される保証はありません。シグナルや注文要求だけでは実際の約定を示しません。
その気配値と明示したコストで数量を計算します。実際の約定Eを記録し、Sを維持して、Eに基づく距離と現金予算を再確認します。約定で限度を超えた場合や保護注文を設定できない場合は、利用可能な気配値で即時決済を要求し、実取引、コスト、理由を結果に残します。約定済みの失敗を見送りに分類し直してはいけません。遅延、注文拒否、緊急決済も、形を正しく認識した場合の約定リスクに含まれます。
8. 決済を固定し口座通貨で数量を計算する
BUYの価格リスクはE−S、TはEに距離の二倍を加算。SELLはS−E、TはEから二倍を減算します。実約定とストップ間の距離であり、起点幅や機関の目標推測ではありません。BUY決済はBid、SELLはAsk。S/T固定、追随や建値移動なし。到達しなければ、入場足を最初として12本のH1確定後、最初の後続実気配値で決済を要求します。
例として現在の有効証拠金の0.5%を予算とし、このルールでは同時保有を一つに制限します。価格距離、往復手数料、不利なスリッページの総引当を含むlot当たり推定損失で現金予算を割ります。許可されたlot刻みへ切り下げ、最小数量未満なら見送ります。引当は最大損失の保証ではなく、ギャップや約定障害で超える場合があります。他のシステムとの合算エクスポージャーはリスク管理ガイドで別途確認してください。
pip、プラットフォームのpoint、最小tickは異なる単位です。実際の契約仕様と口座通貨に基づく金銭価値を使い、距離とtick幅を同じ価格単位に換算します。point表記は価格距離と組み合わせる前に換算が必要です。USD 10 per pipは普遍的な値ではありません。適切なAsk/Bidでの新規建てと決済にはスプレッドがすでに含まれるため、同じコストを重複加算しません。必要ならスワップも含めます。換算はpipガイドと数量計算ガイドを参照してください。
9. BUY計算例:弱気ブロック、上抜けによる破綻、初回リテスト
架空の元のOB SELLでc = 22、b = 20とします。O[b] = 1.10300、C[b] = 1.10370、L[b] = 1.10280、H[b] = 1.10400で、陽線実体7 pips、帯幅12 pipsです。先行する六本の最安値K = 1.10140です。足21はO = 1.10370、H = 1.10380、L = 1.10090、C = 1.10120で、陰線実体25 pips、全幅29 pips。終値はKから2 pips下と同値です。足22はO = 1.10120、H = 1.10150、L = 1.10040、C = 1.10070で下抜けを確定します。形成中のAsk高値はS0 = 1.10420未満と仮定します。cでZL = 1.10280、ZU = 1.10400を固定します。破綻f = 23はO = 1.10070、L = 1.10050、H = 1.10620、C = 1.10600で、ZUに2 pipsを加えた値を厳密に上回ります。ここで初めて旧弱気ゾーンがBUYリテスト候補になります。fの安値自体では新候補を取り消さず、リテストの無効化判定は次足からです。
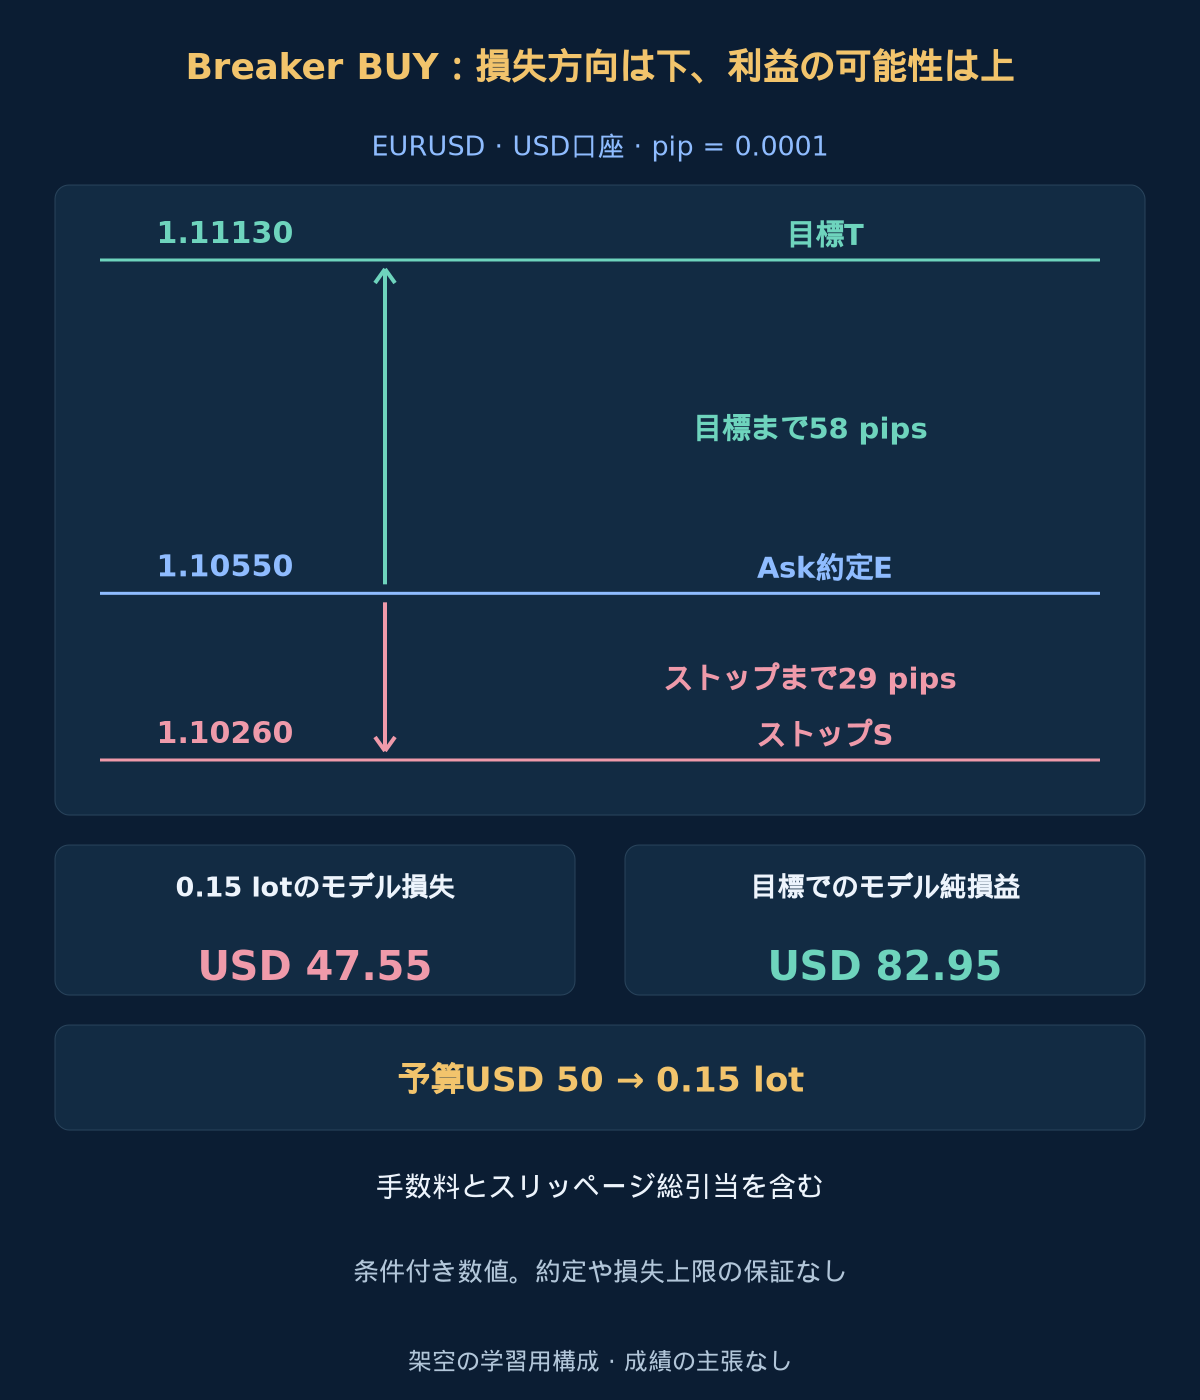
足24はBid安値1.10430、終値1.10460で、まだ戻りません。初回戻りt = 25はBid始値1.10460、安値1.10340、高値1.10560、終値1.10530です。安値はゾーン内でもS = 1.10260より上で、陽線がG = 1.10420を厳密に上回って確定します。最初の気配値は2秒後、Bid 1.10540、Ask 1.10550、スプレッド1 pip、不利な追随2 pipsです。保護受理と実約定E = 1.10550を仮定します。シグナル終値は過去に約定できた価格ではありません。
固定ストップはEから29 pips下、T = 1.11130は58 pips上です。USD 10000口座の0.5%予算はUSD 50です。1 lot当たりUSD 10 per pip、往復手数料USD 7、各代替決済結果の不利なスリッページ総引当2 pipsを仮定します。lot当たりモデル損失はUSD 317です。0.01 lot刻みに切り下げると0.15 lot、モデル損失USD 47.55になります。切り上げると予算を超えます。
| 計算項目 | 設定値 | 意味 |
|---|---|---|
| シグナル閾値G | 1.10420 | ゾーン上端に終値バッファを加算 |
| 固定ストップS | 1.10260 | ゾーン下端から保護バッファを減算 |
| 価格目標T | 1.11130 | 実際のエントリー・ストップ距離の倍 |
| 現金予算 | USD 50 | 有効証拠金にリスク比率を乗じる |
| lot当たりモデル損失 | USD 317 | 価格距離、手数料、引当 |
| 切り下げた数量 | 0.15 lot | 切り下げてリスクを増やさない |
| モデル損失 | USD 47.55 | 条件付き引当であり損失上限ではない |
| 目標でのモデル純損益 | USD 82.95 | 条件付き結果であり予測ではない |
Tでの価格による粗利益はUSD 87.00です。手数料USD 1.05とスリッページ引当USD 3.00を引くと、目標でのモデル純損益はUSD 82.95です。引当は各代替結果に一度ずつ使い、一つの取引内で二重に使いません。価格距離比は2ですが、コスト後の金額比はそれより低くなります。スワップと追加約定差はないと仮定しています。目標もストップも約定価格を保証せず、収益予測でもありません。
10. 順序を検証し除外事例を残す
足と気配値を時系列順に再生します。元の方向、起点b、認識c、基準K、形成判定、S0を保存し、続いて所定の余裕を伴う最初の破綻fと逆向きのBreaker方向を記録します。固定ZL/ZU/S、両期限、初回リテスト、除外理由、シグナル終値、最初の気配値、実約定、数量、コスト、決済を保存してください。無視した形成も残して候補優先順位を再現します。完成チャートだけでは当時の段階は証明できません。式は参照用であり、完全なEAではありません。
形成失敗、無効・期限切れ候補、初回戻り失敗、不良気配値、業者制約を残します。後のリテストが勝っても削除しません。過去のBid/Askでストップと目標の順序を判断します。同じOHLC足で両決済が含まれ順序不明なら曖昧とし、ストップ先行の保守的感応度を別報告し、有利な順序を選びません。入場前取消ゾーンと約定した負け取引は別集団として報告します。
未使用期間を調べる前に仕様を固定します。全変種、候補数、除外、不合格気配値、緊急決済、完了取引と、純期待損益、ドローダウン、回転率、標本不確実性を報告します。近隣の許容値や別配信元を試し、勝ちだけを残しません。制約はバックテストガイドと約定コストガイドで説明します。成績研究や実証済み優位性はありません。
よくある誤りは、支持・抵抗の転換をすべてBreakerと呼ぶ、破綻後に元のブロックを後付けする、ヒゲだけを取引する、fを自身のリテストとする、新ストップをfへ遡って適用する、帯を引き直す、何度も役割反転する、失敗した初回戻りを再試行することです。元の方向とBreaker方向を分けてください。後の上昇は無効だったシグナルを修復しません。ギャップ、ニュース、相関ポジションは予算を超える損失につながり得ます。見栄えのよい形だけで収益性は示せません。
任意:ゾーン、戻り、数量の厳密な式
b = c-2; ob_buy_source: C[b] < O[b]; ob_sell_source: C[b] > O[b]
ZL = L[b]; ZU = H[b]; abs(C[b]-O[b]) >= 2*pip; 4*pip <= ZU-ZL <= 30*pip
ob_buy_K = max(H[b-5], ..., H[b]); ob_sell_K = min(L[b-5], ..., L[b])
body = abs(C[c-1]-O[c-1]); range = H[c-1]-L[c-1]; body >= 20*pip and body >= 0.60*range
ob_buy_break: C[c-1] <= K+2*pip < C[c]; ob_sell_break: C[c-1] >= K-2*pip > C[c]
zone_known_at = close_time[c]; failure_window = [c+1, c+12]; retest_window = [f+1, f+12]; breaker_buy: original_OB_SELL and C[f] > ZU+2*pip; breaker_sell: original_OB_BUY and C[f] < ZL-2*pip
buy_first_return: L_Bid[t] <= ZU; sell_first_return: H_Bid[t] >= ZL
buy_stop = ZL-2*pip; sell_stop = ZU+2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Breaker Block戦略の質問
機関の未約定注文を識別できますか?
いいえ。OHLC形状と時刻を使い、参加者別の注文記録ではありません。注文者、保有継続、戻りでの必然反応は示しません。機関についての説明は仮説であり、足ゾーンが立証した事実ではありません。
なぜ実体だけでなく足全体を使いますか?
定義ごとにゾーンとストップが変わります。全高安値と規定の幅制限により正確に再現します。実体だけや下位足で細分化したゾーンは別検出として検証し、損失後に差し替えません。
二回目のリテストで初回失敗を救えますか?
いいえ。確認失敗でも初回戻りで候補を消費します。後の勝者を選ぶ代わりに再現可能にします。新たな機会は優先順位に従う新規の確定形成を必要とし、無視・失敗した過去ゾーンを再使用しません。
Order BlockやFVGとは何が違いますか?
Order Blockは、反対方向の起点足に続く定義済みの方向性ある値動きを検出します。Breakerには、その認識済みブロックが後に破綻することが追加で必要で、同じ価格帯を逆側から評価します。FVGは外側の足の非重複を使う別の条件です。似た帯でも出来事の順序は置き換えられず、それ自体は成績の検証にもなりません。
12. 一次資料と仕様の範囲
一次資料:LuxAlgoの反対足ブロック、固定ゾーン、機関推測の限界に関する実務解説、MetaQuotesの時系列添字、銘柄・tick・数量仕様、市場注文価格とストップ制限。確認日2026-10-19。起点選択、フィルター、固定窓突破、初回戻り、例は独自の学習用構成で、資料指定の設定や利益の証拠ではありません。
FXとレバレッジ取引には大きなリスクがあります。本記事は学習用であり、投資助言ではありません。確認、ストップ、コスト引当は約定、損失限定、利益を保証しません。価格、図、数値結果はすべて架空の条件付き例です。