

Um pavio além de um limite conhecido apenas inicia esta hipótese de reversão. Esta proposta original separa uma varredura H1 concluída de um rompimento M15 posterior de um nível definido antes da varredura, exigindo então o primeiro reteste seguinte. Cada etapa tem prazo e motivos de rejeição próprios. Uma manhã fictícia e sua transformação baixista dependente explicam a mecânica, sem resultados históricos nem comprovação de vantagem lucrativa.
1. Definir uma hipótese sem atribuir ordens ocultas
Aqui, varredura é uma incursão mensurável além do limite seguida de fechamento dentro da faixa. Velas Bid não identificam stops executados de participantes específicos, estoque institucional ou a causa do movimento. Rompimento e reteste acrescentam critérios de seleção; não são provas independentes de uma reversão bem-sucedida. Tendência persistente ou nova varredura podem derrotar toda a sequência.
Use barras EURUSD Bid comuns de uma única fonte, alinhadas aos intervalos UTC indicados. As unidades assumidas são pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD. Verifique as especificações reais. Esta base de pesquisa não seleciona entradas por ponto médio D1, FVG, Order Block, indicador, notícias ou filtro discricionário de sessão. O horário UTC fixo é uma escolha experimental, sem afirmar qual seria o melhor horário para operar.
2. Fixar seis barras H1 e um nível interno anterior
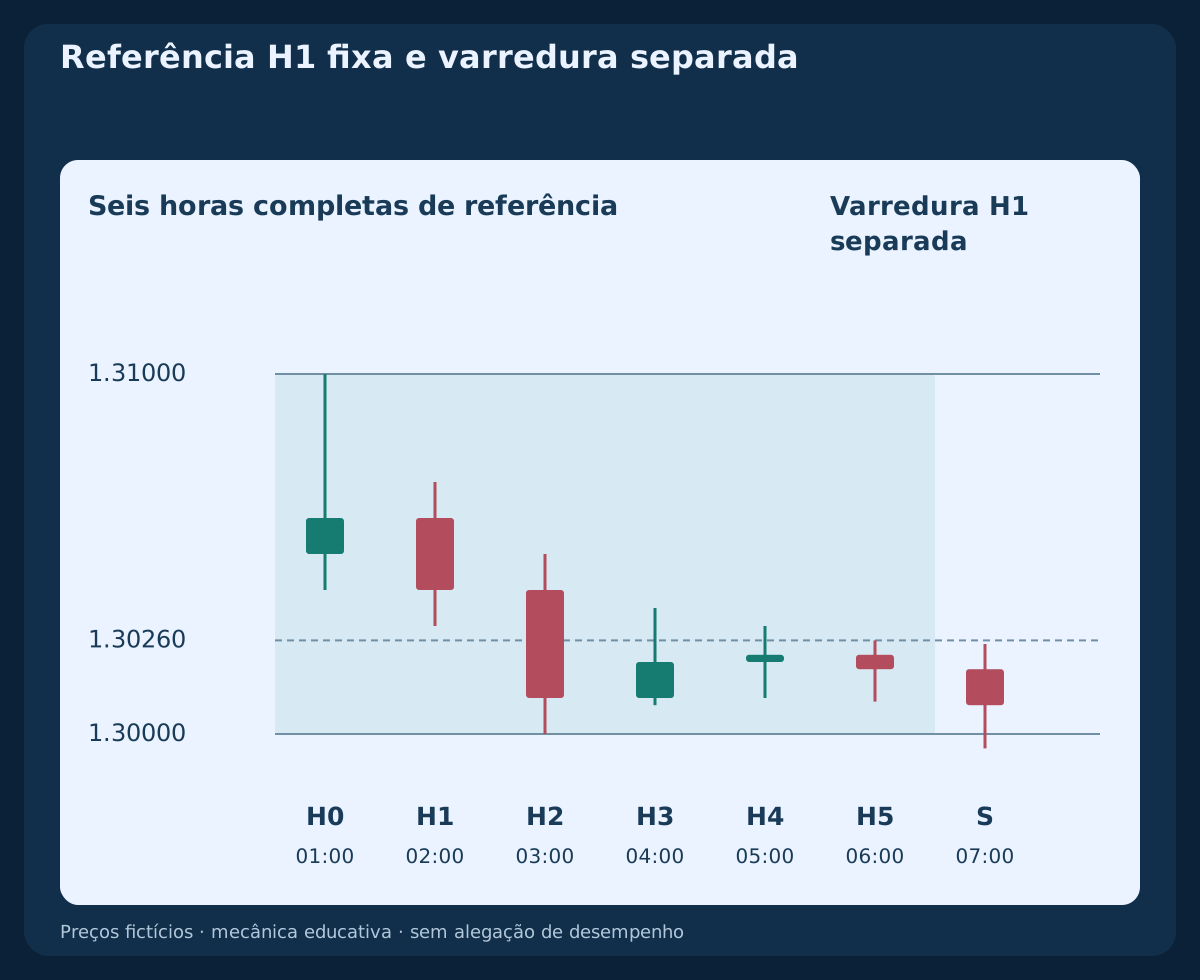
De segunda a sexta pela data UTC, fixe os seis intervalos completos 00:00–06:00 UTC após seu término programado. Calcule L=min(Low); U=max(High); W=U−L nas seis barras e exija 60≤W/pip≤160. Os limites permanecem iguais naquela data. Intervalos ausentes ou conversão UTC incerta desativam o dia; não substitua uma barra próxima nem uma sessão abreviada.
Para BUY, use K=High(05:00–06:00 H1) e exija 0.25≤(K−L)/W≤0.50. SELL usa a mínima da mesma barra com 0.50≤(K−L)/W≤0.75. São níveis internos previamente fixados, não pivôs confirmados retrospectivamente. O exemplo original fornece L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260. Os horários do broker devem corresponder exatamente a UTC: reconstrua barras alinhadas com dados suficientes ou desative o modelo.
3. Avaliar somente a varredura H1 programada
A única candidata S abrange 06:00–07:00 UTC. Sua avaliação consome a oportunidade diária, inclusive em rejeição ou falta de dados. BUY exige 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K. A mínima varrida é recuperada sem S já ter ultrapassado a máxima interna. S não precisa ter corpo de alta. Nenhuma outra H1 a substitui naquele dia.
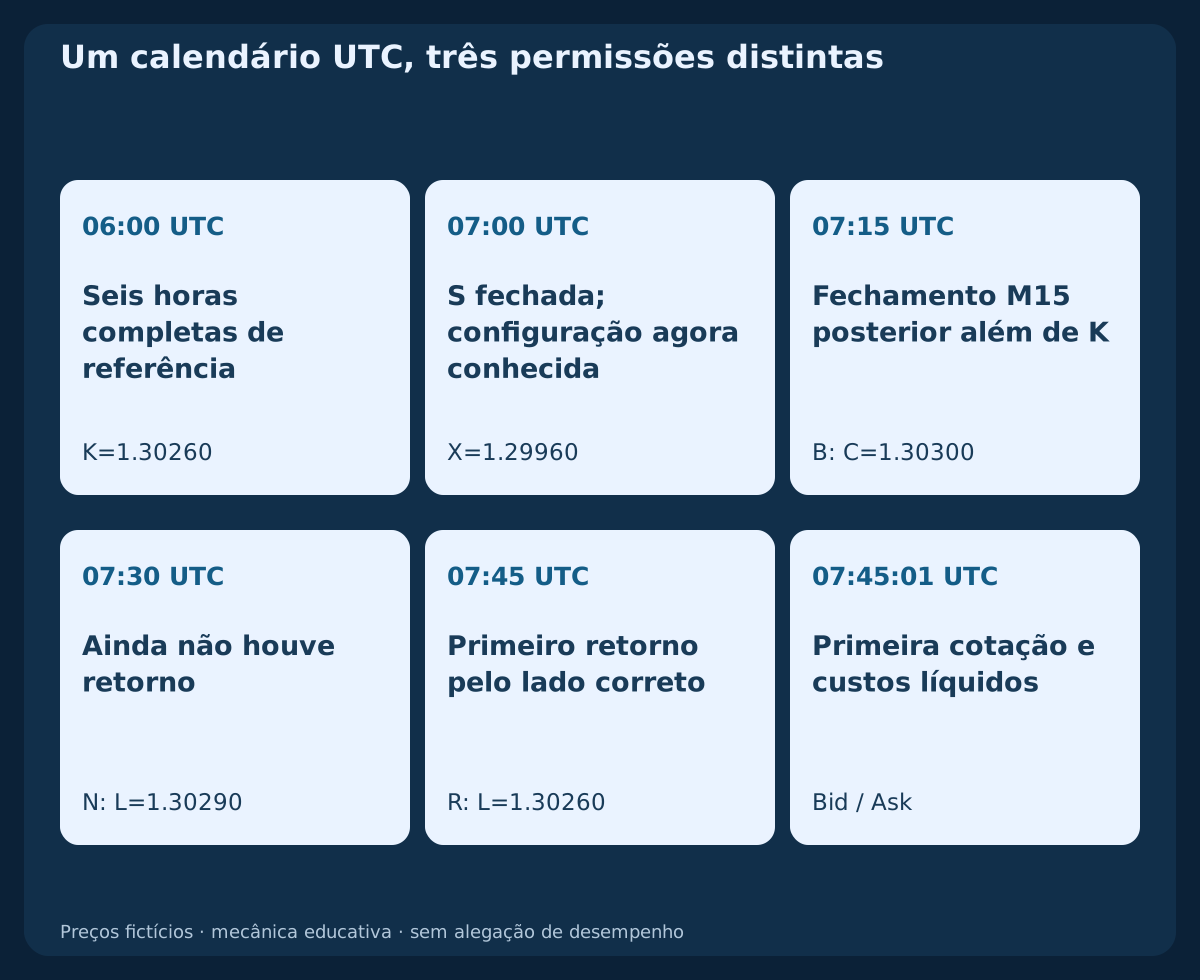
Para BUY, fixe X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip. Os dados fictícios dão Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080, uma varredura de quatro pips. Assim, X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990. A configuração só pode ser reconhecida após o fechamento de S às 07:00 UTC. Antes disso, verifique que não exista posição nem ordem pendente EURUSD em toda a conta; caso contrário, consuma o dia.
4. Esperar um rompimento M15 fechado separadamente
Os únicos fechamentos de confirmação são 07:15,07:30,07:45 UTC. BUY escolhe o primeiro fechamento completo que satisfaça Close(B)>K+1 pip. Esse primeiro rompimento também precisa ser de alta, Close(B)>Open(B), e cumprir Close(B)−K≤8 pip. Igualdade no limiar de um pip não confirma; igualdade no limite de oito pips é aceita. Se o primeiro rompimento falhar em outro requisito, rejeite definitivamente, sem selecionar um fechamento posterior.
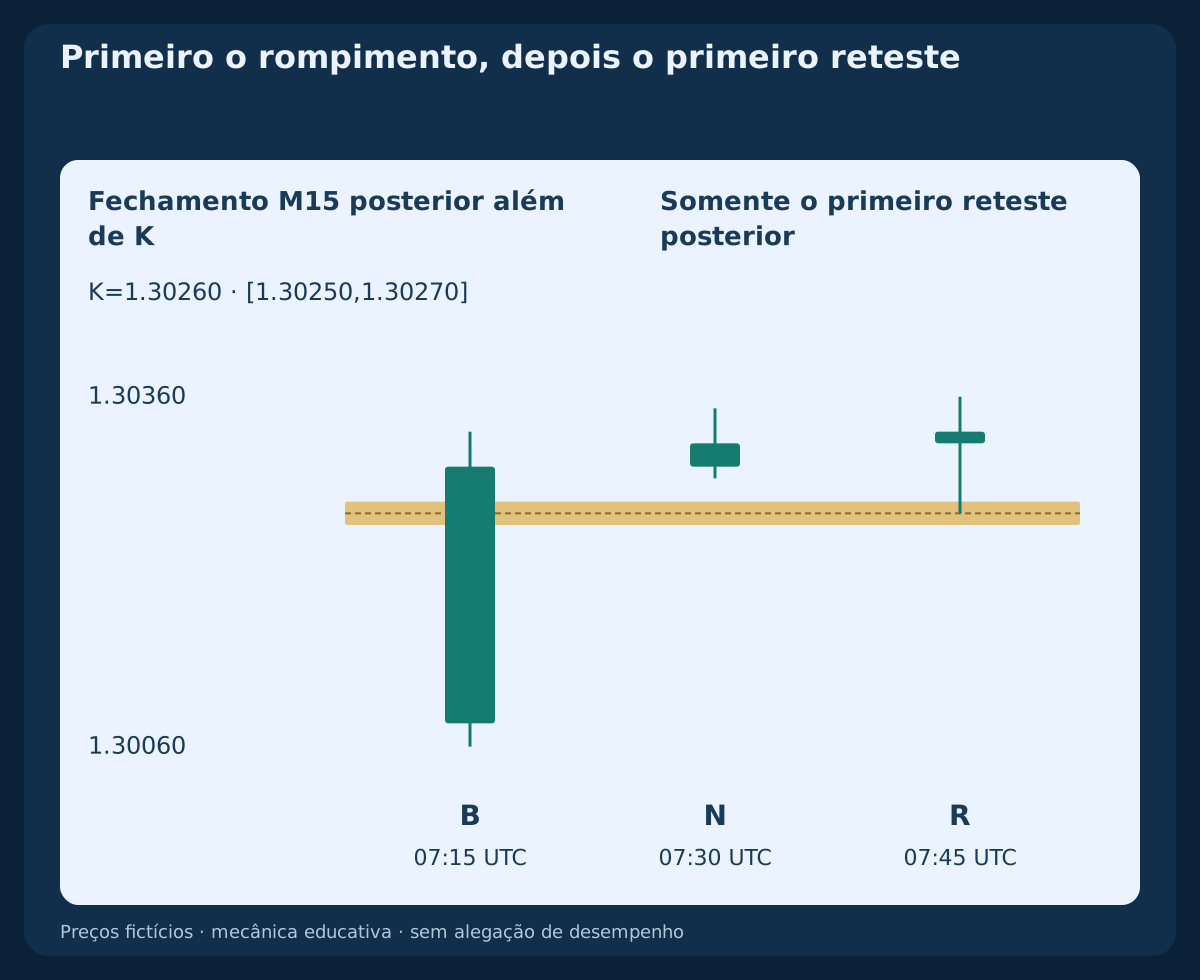
Aplique antes os vetos pré-entrada a todas as observações após S, incluindo B. Sem rompimento nos três fechamentos previstos, a configuração expira. No exemplo, B fecha às 07:15 UTC com Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300, quatro pips acima de K. Sua travessia cria o rompimento; B não é um reteste posterior e não autoriza entrada imediata.
5. Usar apenas o primeiro reteste posterior
Após B, examine exatamente as três M15 consecutivas seguintes. A banda BUY fixa é [K−1 pip,K+1 pip]=[1.30250,1.30270]. A primeira barra com Open≤K+1 pip or Low≤K+1 pip é o primeiro encontro, inclusive abertura com gap abaixo da banda. Exija Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip, corpo de alta e Close(R)−K≤8 pip. Penetração profunda demais ou abertura pelo lado errado consome a oportunidade mesmo com fechamento atraente.
N fecha às 07:30 UTC com Low(N)=1.30290, portanto ainda não retornou à banda. R fecha às 07:45 UTC com Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330. É o primeiro encontro pelo lado correto e passa os testes de fechamento. Se B surgisse no último fechamento de confirmação, o último reteste poderia fechar às 08:30 UTC. O terceiro fechamento permitido é incluído; sem primeiro encontro válido, a configuração expira.
6. Dar prioridade à invalidação sobre os sinais
Do fechamento de S ao envio, BUY é cancelado se algum Bid posterior observado atingir Bid≤X or Bid≥TP_Bid. Aplique os mesmos limites aos extremos M15 completos após S, inclusive B, espera e R, e às cotações já observadas da barra em formação no envio. Igualdade cancela. Uma barra que toca X e fecha acima do limiar é rejeitada sem inventar uma ordem intrabar favorável.
Cancelamento, primeiro rompimento ou reteste inválidos, primeira cotação inadequada, expiração e dados necessários ausentes são estados definitivos para aquela data UTC. Uma recuperação não reativa a configuração. Não redesenhe X, K, banda ou alvo. Uma nova data exige seis novas horas completas e sua própria S programada; não carregue a candidata antiga. Toda exposição anterior ou incerta também deve ser reconciliada antes de voltar a operar.
7. Especificar SELL e as saídas pelo Ask
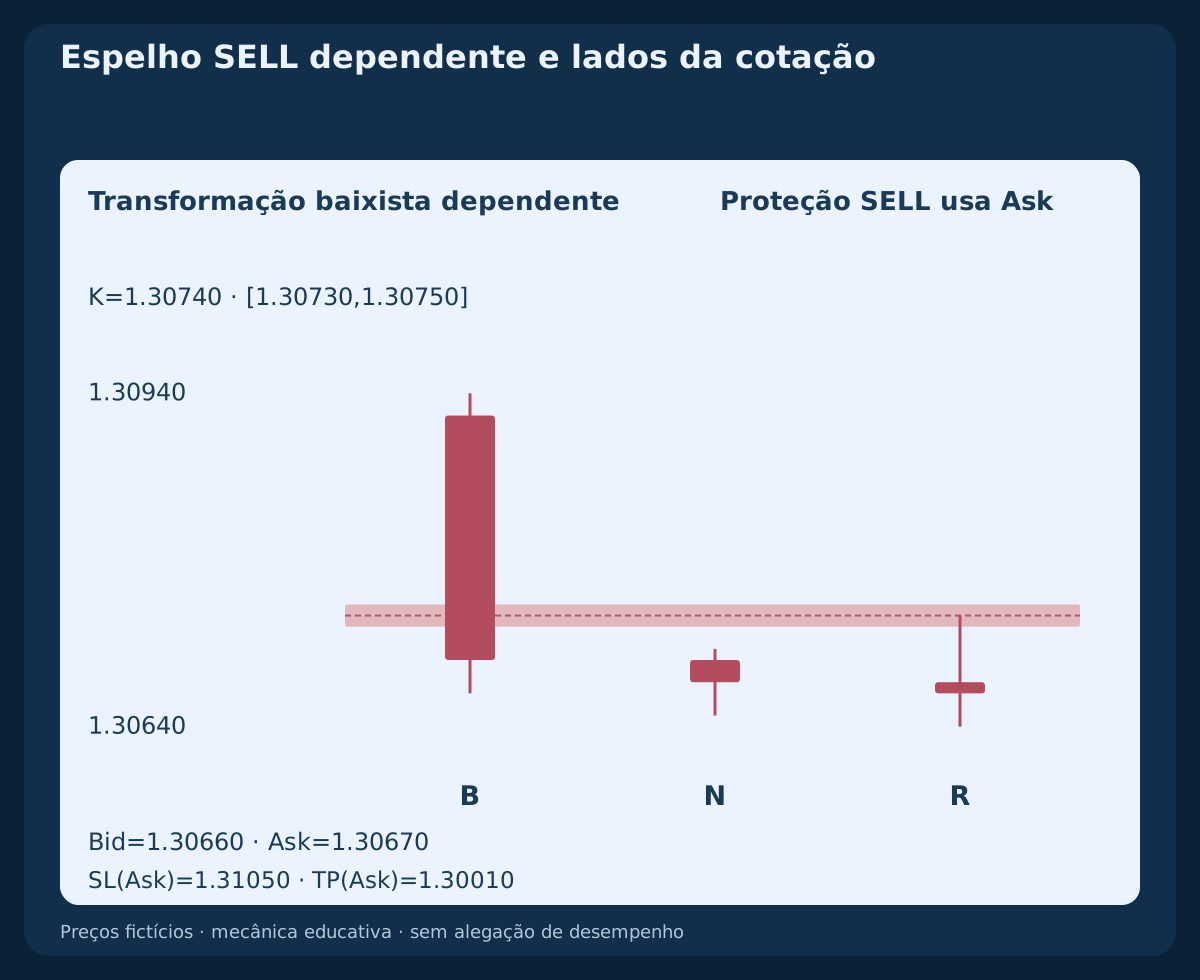
SELL exige 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K, com K na mínima H1 anterior a S. Fixe X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip. Selecione o primeiro fechamento posterior Close(B)<K−1 pip, com corpo de baixa e K−Close(B)≤8 pip. O primeiro encontro seguinte satisfaz Open≥K−1 pip or High≥K−1 pip; requer abertura por baixo da banda, máxima dentro dela, fechamento de baixa abaixo da banda e o mesmo limite de oito pips.
Antes da entrada, Bid≥X or Bid≤L+1 pip cancela SELL. A banda permanece [K−1 pip,K+1 pip]. SELL abre pelo Bid e fecha pelo Ask; seus preços numéricos fixos de proteção não reconstroem extremos Ask históricos. A transformação dependente p′=2.61000−p troca máxima e mínima Bid e produz K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010. A cotação pareada é refletida separadamente trocando Bid e Ask. O gráfico espelhado não representa outra amostra independente de mercado.
8. Examinar uma primeira cotação após conhecer o reteste
Use a primeira cotação pareada do símbolo recebida após os dados completos de R estarem disponíveis, estritamente depois do fechamento programado. No envio, exija R_close<t_quote≤t_submit<R_close+15 seconds e 0≤t_submit−t_quote≤2 seconds com relógios verificados. Perder a primeira cotação, desconhecer a ordem temporal ou ter dados prontos tarde demais cancela; não procure um preço melhor. Exija Bid positivo negociável abaixo de Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip, e todos os vetos ainda liberados.
BUY usa Ask e SELL Bid. A primeira cotação original é 07:45:01 UTC; Bid=1.30330; Ask=1.30340. Verifique permissões, grade de ticks, distâncias mínimas, limites de volume, margem e risco disponível. Distância mínima de stop informada como zero não garante aceitação. Só é permitida uma solicitação a mercado com ambas as proteções fixas anexadas e suportadas na abertura. Se for necessário abrir sem proteção e modificar depois, descarte.
9. Incluir as duas reservas de execução antes da relação
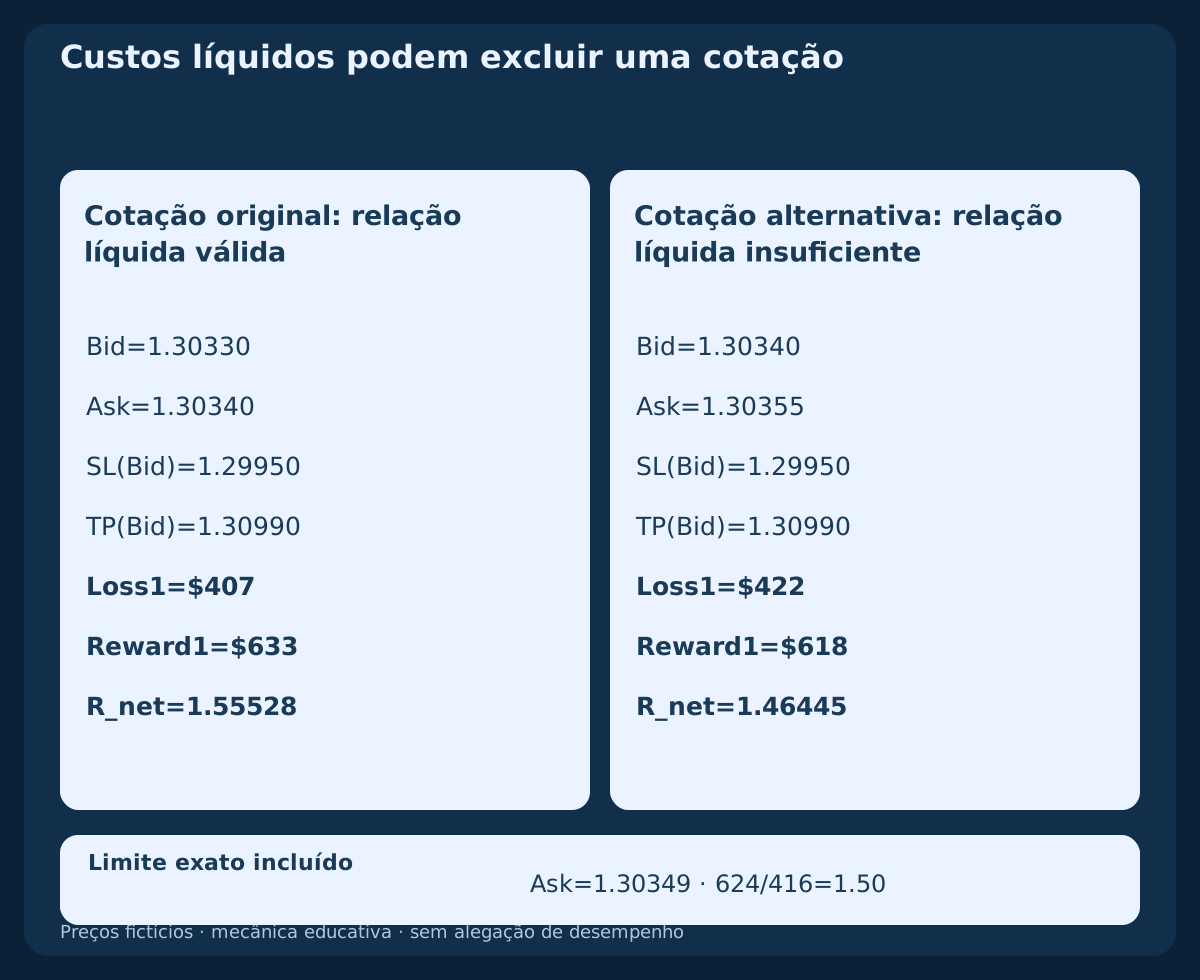
Para este exemplo em USD, suponha pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verifique tarifas e custos reais de manutenção e substitua os valores antes de testar. dSL e dTP são distâncias positivas em pips da cotação de entrada ao stop e alvo fixos, pelo lado de preço executável. Defina Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 e exija estimativas positivas com Reward1/Loss1≥1.50, comparando a precisão integral.
A cotação BUY aceita dá dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528. A distância do Ask de entrada ao Bid de saída já inclui o efeito do spread; não o acrescente novamente. As reservas são hipóteses de planejamento, não limites de slippage. Relação bruta favorável, spread estreito ou reteste confirmado não anulam a reprovação da relação líquida.
10. Arredondar o risco para baixo e rejeitar cotação pior
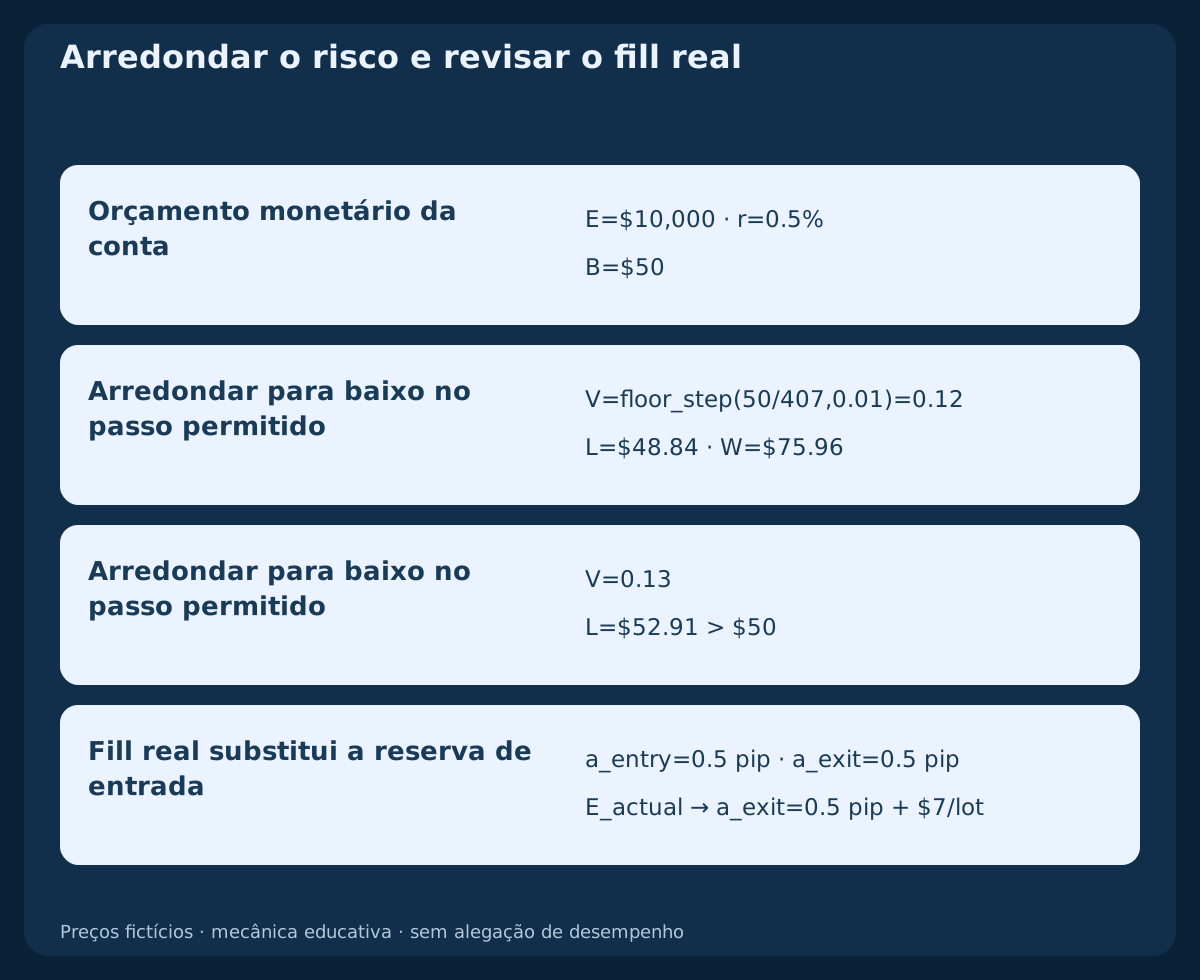
Use Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Risco existente desconhecido bloqueia a entrada; não pode haver posição ou ordem pendente EURUSD. Com equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, arredonde para baixo V=floor_step(Budget/Loss1,0.01)=0.12 lot. A perda planejada é 0.12×407=$48.84 e o ganho-alvo planejado 0.12×633=$75.96. O próximo incremento 0.13×407=$52.91 ultrapassa o orçamento. Volume abaixo do mínimo implica descartar a entrada.
Uma primeira cotação alternativa, Bid=1.30340; Ask=1.30355, passa spread e desvio Bid, mas produz Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50. Rejeite o dia sem mover stop ou alvo. Com preços e custos originais, Ask=1.30349 dá exatamente 624/416=1.50; o tick seguinte Ask=1.30350 falha. São casos aritméticos alternativos, não cotações posteriores entre as quais o modelo pode escolher.
11. Enviar uma vez e reconciliar o resultado real
Persista a identidade da candidata por data UTC, os níveis fixos e o direito de envio consumido antes da única solicitação protegida. Rejeição definitiva também consome o dia. Resposta incerta não prova falha nem permite reenviar: bloqueie nova exposição, confira ordens, execuções e conta e resolva antes a mesma solicitação. Reiniciar restaura estado e prazos, sem criar outra tentativa.
Após confirmar o fill, verifique proteções e volume real. Recalcule perda e ganho pelo preço executado usando apenas o restante: exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. O fill substitui a reserva de entrada, sem contá-la duas vezes. Se o movimento adverso de entrada ultrapassar 0.5 pip, o risco recalculado exceder o orçamento salvo, a relação líquida cair abaixo de 1.50 ou faltar proteção válida, solicite fechamento total na primeira cotação negociável. Mantenha a proteção aceita até confirmar o encerramento. Registre o aborto e todos os custos; fechamento incerto também exige reconciliação.
12. Manter saídas fixas e prazo UTC
Caso contrário, mantenha SL e TP originais sem trailing, ajuste ao zero a zero, saída parcial, preço médio ou reversão automática. Uma execução protetiva anterior confirmada tem prioridade. Se a posição continuar aberta, solicite encerramento integral na primeira cotação negociável a partir de 10:00 UTC da data da configuração: Bid para BUY e Ask para SELL. Não há outra saída estrutural ou por fechamento de vela após entrar. O veto X prévio não vira uma saída adicional.
Uma interrupção não altera o prazo. Quando as cotações voltarem, reconcilie primeiro e feche a posição restante assim que puder executar. Se monitoramento necessário ou mapeamento temporal ficarem pouco confiáveis antes, preserve proteção e solicite fechamento quando possível. Proteções comuns, saídas por horário, reservas e orçamento não garantem uma perda efetiva máxima.
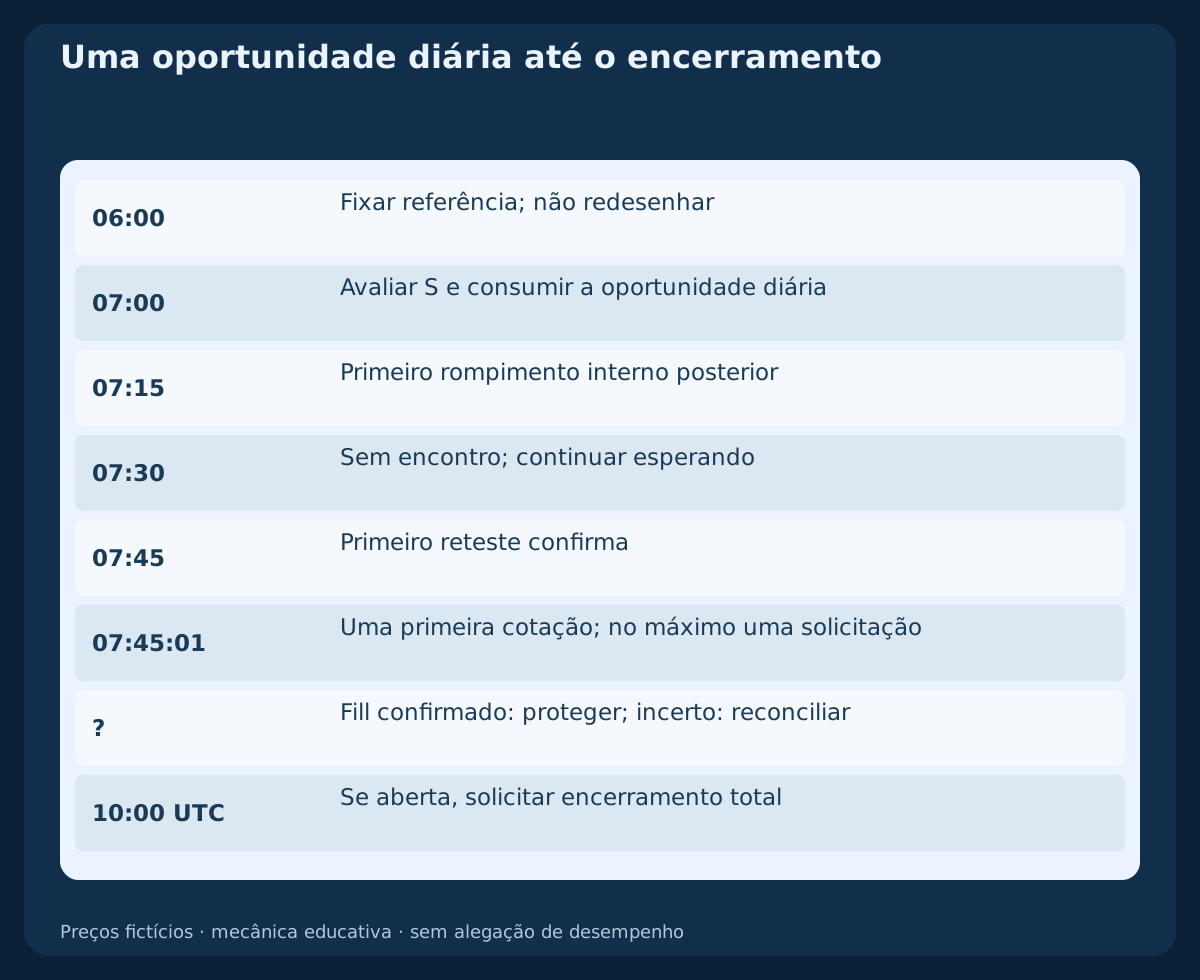
13. Percorrer a manhã original e seu espelho dependente
A tabela reúne seis H1 de referência inventadas, S e a sequência M15 B–N–R. O primeiro CSV acrescenta as quatro componentes M15 da última hora de referência e da hora da varredura, além da transformação baixista determinística. O segundo contém a cotação aceita, uma alternativa rejeitada e a pareada espelhada dependente. Não são ticks históricos nem relatórios de execução do broker.
Suponha BUY executado exatamente em Ask=1.30340; V=0.12 lot apenas para ilustrar a contabilidade. Um stop executado exatamente em Bid=1.29950 causa $46.80 de perda de preço e $0.84 de comissão: $47.64 antes de outro slippage ou cobrança. Um alvo exato em Bid=1.30990 daria, alternativamente, $78.00−$0.84=$77.16. Esses desfechos hipotéticos são mutuamente exclusivos; não são estimativas com reservas nem resultados reais. Não se fornece uma trajetória futura de saída.
Baixar barras H1/M15 fictícias e espelho baixista dependente (CSV)
Baixar três casos aritméticos com cotações pareadas (CSV)
| Barra | Período | Abertura UTC | Fechamento UTC | Abertura | Máxima | Mínima | Fechamento |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. Preservar o primeiro retorno rejeitado e separar os lados de preço
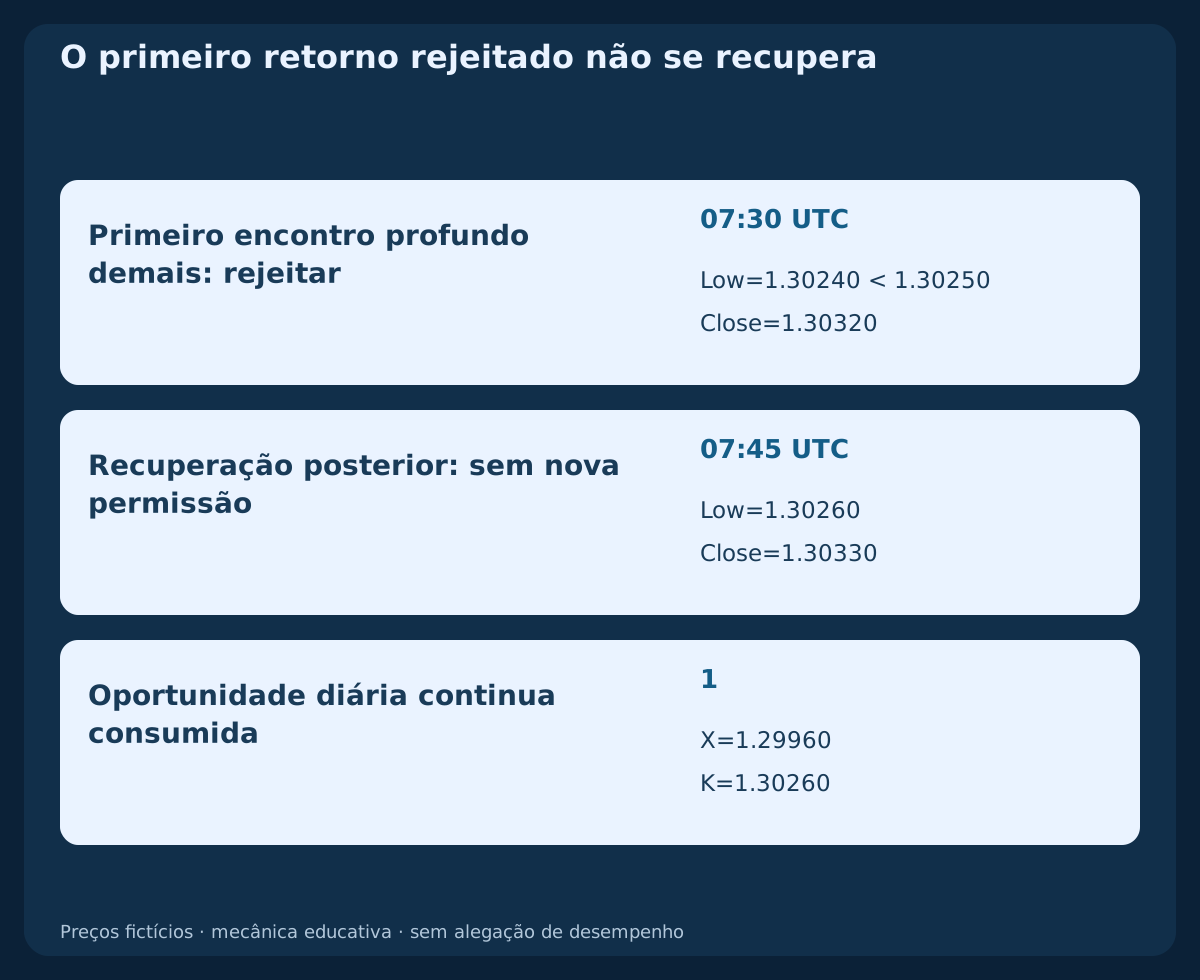
Em outro contraexemplo, substitua N por um primeiro encontro que abre em 1.30300, alcança Low=1.30240 e fecha em alta a 1.30320. A mínima está abaixo da borda inferior fixa 1.30250: rejeite, embora X permaneça intacto. Uma R posterior aparentemente válida é só observação de pesquisa, não um novo primeiro reteste. A alternativa não insere um evento extra na sequência CSV original.
No espelho, a cotação pareada fornecida separadamente é Bid=1.30660; Ask=1.30670. SELL tem 39 pip de risco de preço até o stop Ask fixo e 65 pip de recompensa potencial até o alvo Ask. O gráfico Bid não prova qual proteção Ask disparou primeiro. Um gap cruzando toda a banda não comprova reteste pelo lado correto; sequência ambígua e ausência dos dados do lado necessário devem continuar sinalizadas.
15. Reproduzir todos os relógios e manter o denominador completo
Registre data UTC, barras de referência, identidade K, disponibilidade S, X/SL/TP fixos, janelas, primeiro rompimento, primeiro encontro, veto, primeira cotação e horários de recepção e envio. Acrescente identificador de solicitação, fills reais, proteções, custos e confirmações de saída apenas quando existirem. Preserve casos inválidos, expirados, perdidos, rejeitados e abortados junto aos trades aceitos, sem selecionar apenas retestes bonitos.
Uma implementação histórica deve estabelecer quais barras estavam completas em cada decisão. No MT4, shift 0 está em formação e o horário indica abertura; buscar a barra vizinha após uma lacuna não recupera dados. Reconstrua intervalos UTC verificados e use Bid/Ask históricos pertinentes para ordenar eventos intrabar. OHLC sozinho não resolve stop e alvo na mesma barra. Marque a ambiguidade e rode uma sensibilidade conservadora identificada separadamente, sem escolher o caminho favorável.
16. Testar a base declarada antes de adicionar filtros
Fixe relógios, faixa de seis horas, largura e frações K, profundidade da varredura, janelas três mais três, banda, custos e oportunidade diária antes de olhar resultados. Compare versões nas mesmas datas e reserve um período cronológico posterior. Teste larguras, buffers, horários e custos vizinhos sem selecionar só o melhor caso. Espelho e condições de preço sobrepostas são dependentes, não observações extras nem votos independentes.
Verifique a implementação em demo prospectiva, inclusive gaps, proteções rejeitadas, recuperação após reinício e respostas incertas. Apresente expectativa líquida, drawdown, sequências perdedoras, não entradas e falhas de execução antes de considerar uso prático. Gráficos e contas tornam a base reproduzível; não se fornece backtest, taxa de acerto, expectativa medida ou recomendação ao vivo. Adicionar FVG, tendência ou notícias cria outra versão, que exige uma avaliação nova e intocada.
Perguntas frequentes
Uma varredura prova que bancos coletaram stops?
Não. A definição usa preços cotados e recuperação confirmada no fechamento. Não identifica participantes, volume executado ou causas.
A varredura H1 também pode confirmar M15?
Não. A configuração só é conhecida depois de 07:00 UTC; a confirmação é outra M15 posterior fechada em relação ao K anterior à varredura.
Um segundo reteste melhor pode salvar o primeiro?
Não. O primeiro encontro consome o dia mesmo se profundidade, abertura, fechamento ou execução falharem. Uma recuperação não o reinicia.
Por que SELL precisa de Ask nas saídas?
SELL abre no Bid e fecha no Ask. OHLC Bid e spread atual não reconstroem disparos Ask históricos nem provam execução.
A perda planejada de $48.84 é garantida?
Não. Inclui reservas e custos lineares declarados. Gaps, slippage maior, proteção falha ou fechamento tardio podem exceder o orçamento.
O que ocorre após resposta de entrada incerta?
O modelo bloqueia outra entrada e reconcilia a solicitação original com os registros do broker e da conta. Não reenvia porque a resposta não chegou.
Fontes e notas de pesquisa
Regras, janelas UTC, limites, barras fictícias e diagramas são escolhas de pesquisa originais. As referências oficiais verificam cotações e ordens sem endossar a estratégia ou demonstrar rentabilidade.
- MetaTrader 4: tipos de ordem, Bid/Ask e disparos das proteções
- MetaQuotes MQL4: solicitações a mercado e restrições do broker
Especificação educacional. Barras fictícias, espelho dependente e contas hipotéticas; sem EA pronto, backtest histórico ou rentabilidade medida.