

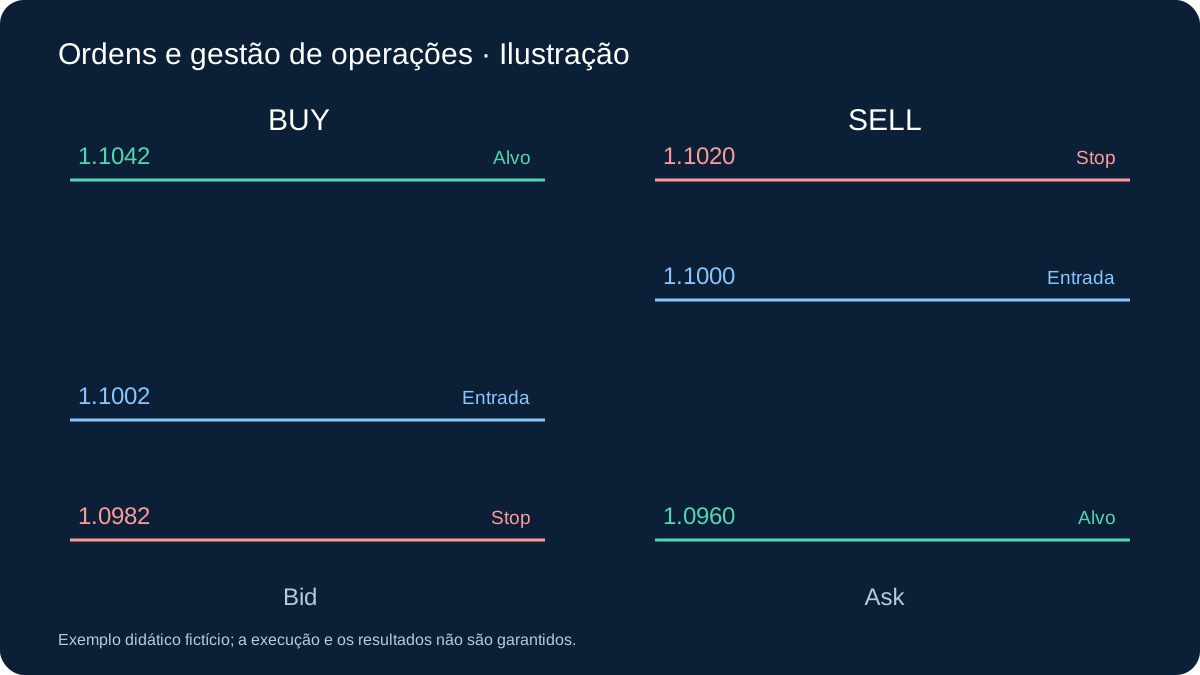
O stop define uma condição de saída, não uma perda máxima garantida. O alvo também não informa a chance de ser atingido. Conectamos níveis, preços executáveis, volume e custos; todos os números são hipóteses didáticas fictícias.
1. Primeiro a invalidação, depois o volume
Defina o que invalida a ideia: nível estrutural, distância de volatilidade ou regra fixa. Diferencie Stop Loss aceito pelo servidor de saída do EA após fechar a vela; esta pode agir muito além do nível.
Escolha o alvo separadamente por uma referência ou múltiplo declarado. Sem espaço suficiente, descarte a entrada em vez de apertar o stop só para melhorar a relação. Fixe níveis iniciais antes da entrada e registre mudanças posteriores como novas decisões.
2. Use o lado executável da cotação
BUY entra no Ask e sai no Bid, normalmente com stop inicial abaixo e alvo acima. SELL entra no Bid e sai no Ask, com stop acima e alvo abaixo. Um stop protetor posterior pode ultrapassar o preço de entrada.
BUY executado no Ask 1.1002, stop Bid 1.0982 e alvo Bid 1.1042: risco de 20 pips e ganho potencial de 40 pips. As distâncias partem da entrada executável e já incluem o spread inicial. Medir apenas do Bid de abertura produziria outra distância.
3. Calcule o SELL separadamente
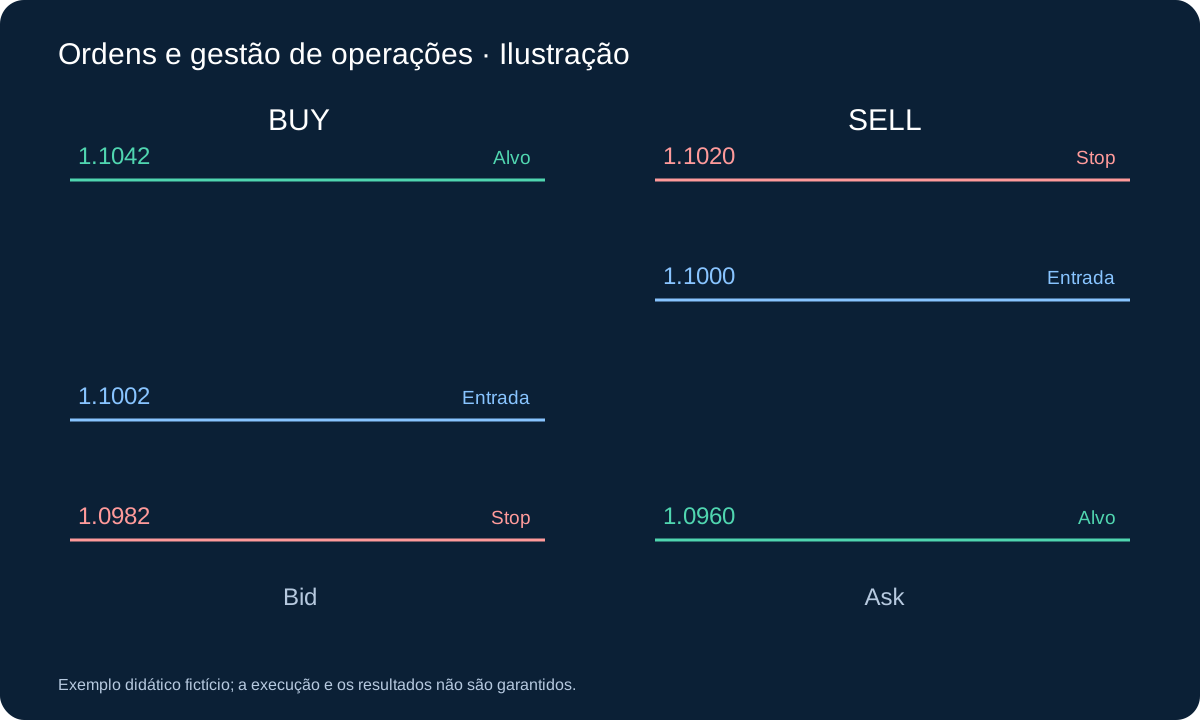
Suponha SELL executado no Bid 1.1000 com Ask 1.1002, stop Ask 1.1020 e alvo Ask 1.0960. O risco é (1.1020 − 1.1000) / 0.0001 = 20 pips; o espaço até o alvo é (1.1000 − 1.0960) / 0.0001 = 40 pips. Stop acima e ganho potencial abaixo da entrada. Fechar imediatamente no Ask já perde 2 pips antes de comissão.
Com spread constante de 2 pips, Bid 1.0960 não atinge o alvo Ask, que seria 1.0962. Ask 1.0960 corresponderia a Bid 1.0958. Com os mesmos preços exatos e custos, a conta monetária coincide com a do BUY. Outro caminho Ask ou fill muda o resultado; simetria no gráfico não comprova execução histórica.
4. Calcule lotes pelo orçamento de perda
Suponha EURUSD, conta USD, 100,000 EUR por lote, USD 10 por pip e lote, patrimônio USD 10,000 e orçamento ilustrativo de 1%, USD 100. Em outra moeda de conta, converta o valor do pip por taxa contemporânea adequada e confira o contrato.
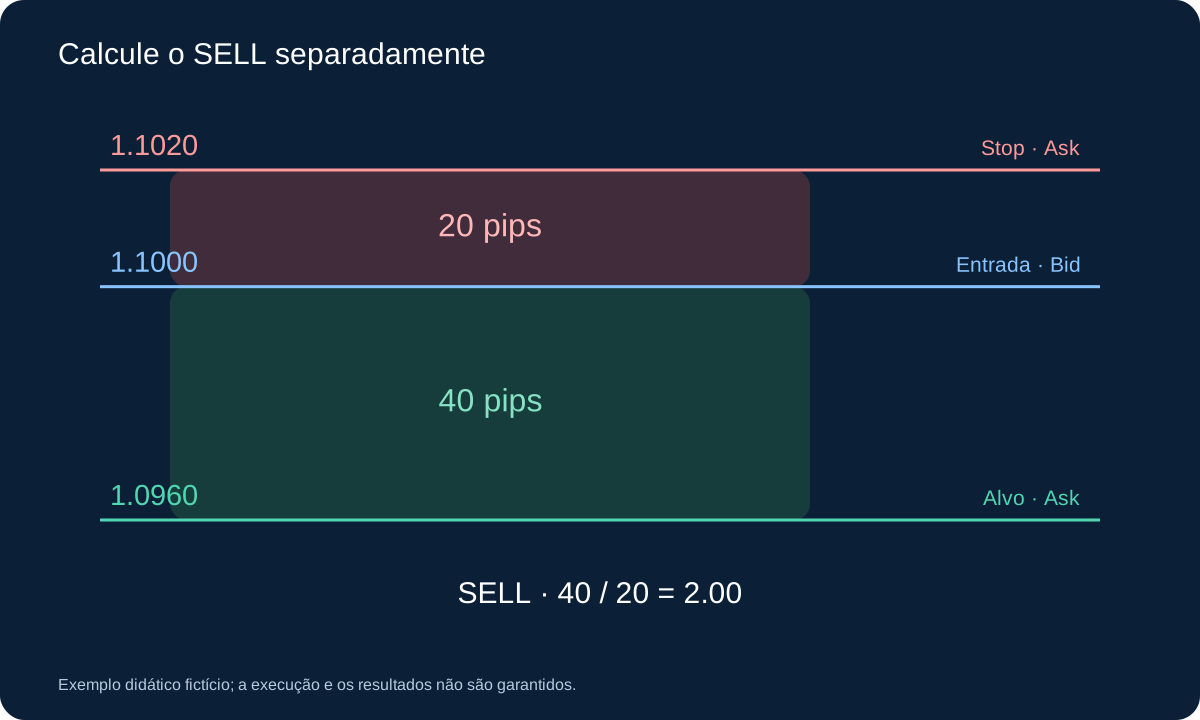
Acrescente USD 7 de comissão de ida e volta por lote e 2 pips de slippage adverso no stop, USD 20 por lote. Perda estimada: 20 × 10 + 7 + 20 = USD 227 por lote. Com passo 0.01, arredonde 100 / 227 para baixo: 0.44 lote estima USD 99.88; 0.45 estima USD 102.15.
Leia o guia de tamanho de posição e conversão monetária.
loss_per_lot = 20 × 10 + 7 + 2 × 10 = 227 USD; lots = floor((100 / 227) / 0.01) × 0.01 = 0.44
5. Separe contrato, pip e moeda da conta
Em EURUSD, EUR é a moeda-base e USD a moeda de cotação. Contrato de 100,000 unidades e pip 0.0001 dão 100,000 × 0.0001 = USD 10 por pip e lote. Isso depende do contrato. Com cinco casas, um point costuma ser 0.00001; o pip equivale a 10 points. Confira separadamente o tick mínimo executável.
Com conta em EUR e EURUSD 1.1000, USD 10 equivalem a cerca de EUR 9.09 por pip e lote nessa conversão ilustrativa. Use lado e taxa aplicáveis à conta real; podem mudar até a saída. Para outros instrumentos, consulte contrato ou valor do tick na moeda da conta. Não copie USD 10 para pares com iene, ouro ou índices.
6. A distância bruta 2:1 fica menor em termos líquidos
Com 0.44 lote, 20 pips são USD 88.00 de perda bruta e 40 pips USD 176.00 de lucro bruto. Comissão USD 3.08 e reserva de slippage USD 8.80 resultam em perda líquida suposta USD 99.88 ou ganho líquido USD 172.92, sem swap nem slippage no alvo.
A relação líquida é aproximadamente 1.73:1, embora as distâncias permaneçam 2:1. Trata-se de cenário, não de teto de perda. Gaps, conversão, financiamento, tarifas e slippage maior podem mudar o resultado. Recalcule com as execuções reais após a operação.
net_win / net_loss = 172.92 / 99.88 ≈ 1.73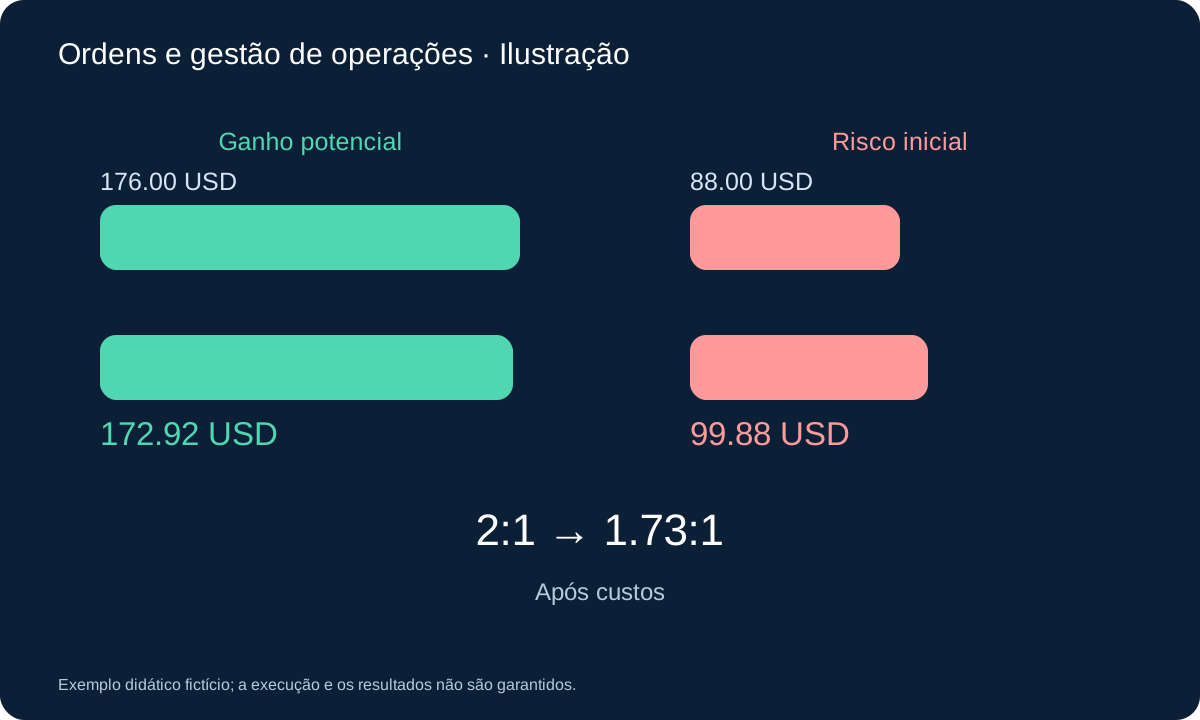
7. Teste a estimativa de perda antes de enviar
Mantenha entrada, stop de 20 pips, valor USD 10 por pip e comissão completa USD 7 por lote. Varie apenas o slippage adverso no stop. As linhas são cenários alternativos do mesmo trade. A reserva de 2 pips é uma hipótese de dimensionamento, não um teto garantido pela corretora.
| Slippage adverso no stop | Perda líquida em 0.44 lote | Orçamento de USD 100 |
|---|---|---|
| 0 pips | 91.08 USD | Dentro do orçamento |
| 2 pips | 99.88 USD | Dentro do orçamento |
| 8 pips | 126.28 USD | Orçamento excedido |
Com reserva de 8 pips, a estimativa por lote seria USD 287. Um novo cálculo antes da entrada dá 0.34 lote e USD 97.58. Isso não justifica afastar o stop depois de entrar. Se o lote mínimo for excessivo, a operação não cabe no orçamento. Mais margem livre não corrige uma perda potencial superdimensionada.
8. A relação não fornece probabilidade de acerto
Para ganho constante W e perda L, o equilíbrio exige p = L / (W + L). +2R/−1R exige 33.3% antes de custos; USD 172.92 contra USD 99.88 exige cerca de 36.6%. Nenhum valor estima a taxa real de acerto.
Saídas e custos variam: analise a distribuição dos resultados líquidos. Mantenha R estável: risco de preço, perda líquida estimada e orçamento são denominadores diferentes. Não reduza retroativamente R após fechamento parcial para melhorar o retorno informado.
p_break_even = 99.88 / (172.92 + 99.88) ≈ 36.6%9. Relacione o retorno a uma distribuição explícita
Imagine 50 resultados com ganho líquido hipotético de USD 172.92 ou perda de USD 99.88. Vinte ganhos e trinta perdas dão 20 × 172.92 − 30 × 99.88 = USD 462.00. Quinze ganhos e trinta e cinco perdas dão 15 × 172.92 − 35 × 99.88 = −USD 902.00. As distâncias são iguais; muda a distribuição, que a relação não informa.
É uma comparação didática, não uma estimativa de dependência, confiança ou retorno futuro. Na prática há saídas variáveis e perdas excepcionais. Antes de enviar, confirme cotação, custos, volume arredondado para baixo e proteção aceita. Depois concilie o resultado líquido com a estimativa sem alterar o denominador original. Avalie uma série completa e dados de validação intocados.
10. Planeje a falha da proteção
Confira distância mínima, tick, passo de volume, mercado disponível e resposta do servidor. Enviar não comprova stop aceito. Se houver rejeição após abrir, o EA precisa de resposta previamente definida, como tentar fechar imediatamente e alertar. Repetir sem limite não é política de risco.
Stop Loss comum pode executar além do nível em um gap. A saída local também depende de conexão e execução disponível. Afastar o stop aumenta exposição e exige rever todo o risco aberto. Margem e alavancagem não substituem esse cálculo.
11. Valide stop e alvo em conjunto
Compare regras completas nos mesmos dados separados cronologicamente, incluindo spread, comissão, financiamento e execução realista. Registre stops, alvos, saídas por tempo, proteção rejeitada e velas ambíguas. OHLC não revela a ordem quando os dois níveis são atingidos.
Examine expectativa líquida, drawdown, perdas extremas, amostra e parâmetros próximos. Alvos distantes podem reduzir acertos e aumentar duração; stops apertados aumentam custos relativos. Confirme em dados intocados e depois em forward, sem reajustar após cada perda.
Perguntas
O stop garante o orçamento de perda?
Não. Gaps, slippage, mercado indisponível ou proteção rejeitada podem causar perda maior. As reservas são hipóteses, não garantias.
Preciso mover o alvo para manter 2:1?
Defina a política antes do teste. Mover o alvo muda saída, duração e resultados. A relação inicial não precisa ser restabelecida continuamente.
Fontes e escopo
A MetaQuotes documenta saídas e limites de distância. Cálculos, custos e validação são nossos exemplos didáticos. Não estabelecem um risco pessoal adequado nem parâmetros lucrativos.
Exemplo didático fictício; a execução e os resultados não são garantidos.