
ค่า ATR จะมีประโยชน์ก็ต่อเมื่อรู้ว่ามันวัดอะไร ตัวเลขที่ดูเล็กบนแพลตฟอร์มอาจเป็นระยะที่มีนัยสำคัญเมื่อแปลงเป็น pip ขณะที่เส้น ATR ที่สูงขึ้นอาจเกิดได้ทั้งตอนราคาขึ้นและลง คู่มือนี้จะทำให้ตัวเลขที่แสดงกลายเป็นค่าที่คำนวณซ้ำได้ ก่อนนำไปเป็นส่วนหนึ่งของกฎการเทรด
เนื้อหามุ่งที่การสร้างและการตีความ ATR ได้แก่ True Range วิธีหาค่าเฉลี่ย หน่วย และเวลาที่สังเกต ไม่ได้ให้ระบบเข้าเทรดหรือตัวคูณ stop ที่ใช้ได้กับทุกกรณี คู่มืออินดิเคเตอร์โมเมนตัมอธิบายการเปลี่ยนแปลงราคาที่มีทิศทาง ส่วน ATR สรุปขนาดการเคลื่อนไหวโดยไม่เลือก BUY หรือ SELL
1. อ่านความผันผวนเป็นขนาด ไม่ใช่ทิศทาง
Average True Range หรือ ATR คือค่าเฉลี่ยของ True Range ที่คำนวณทีละแท่ง มีหน่วยเดียวกับราคาของสินทรัพย์ที่อ้างอิง ตัวมันเองไม่ได้เป็นเปอร์เซ็นต์ จำนวน pip ปริมาณซื้อขาย หรือส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนที่ปรับเป็นรายปี
ATR ที่สูงขึ้นหมายถึงช่วงราคาที่วัดได้กว้างขึ้น ภายใต้ข้อมูลและวิธีเฉลี่ยที่เลือก ไม่ได้ยืนยันว่าแนวโน้มมีทิศทางชัดเจนขึ้น กำลังกลับตัว หรือมีโอกาสเทรดที่ดีกว่า ช่วงราคาที่กว้างและแกว่งไม่เป็นระเบียบอาจทำให้ ATR สูงขึ้น แม้ราคาจะเคลื่อนไปในทิศทางเดิมต่อได้ไม่ดี
ATR เป็นค่าที่อธิบายราคาซึ่งสังเกตมาแล้ว ค่า 12 pip ไม่ได้สัญญาว่าแท่งถัดไปจะเคลื่อนที่เท่านั้น และไม่ใช่เพดานของช่วงราคา แถบที่ลากห่างจากราคาหนึ่ง ATR ก็ไม่ใช่ช่วงความน่าจะเป็นที่ผ่านการสอบเทียบ
2. รวมราคาปิดก่อนหน้าไว้ใน True Range
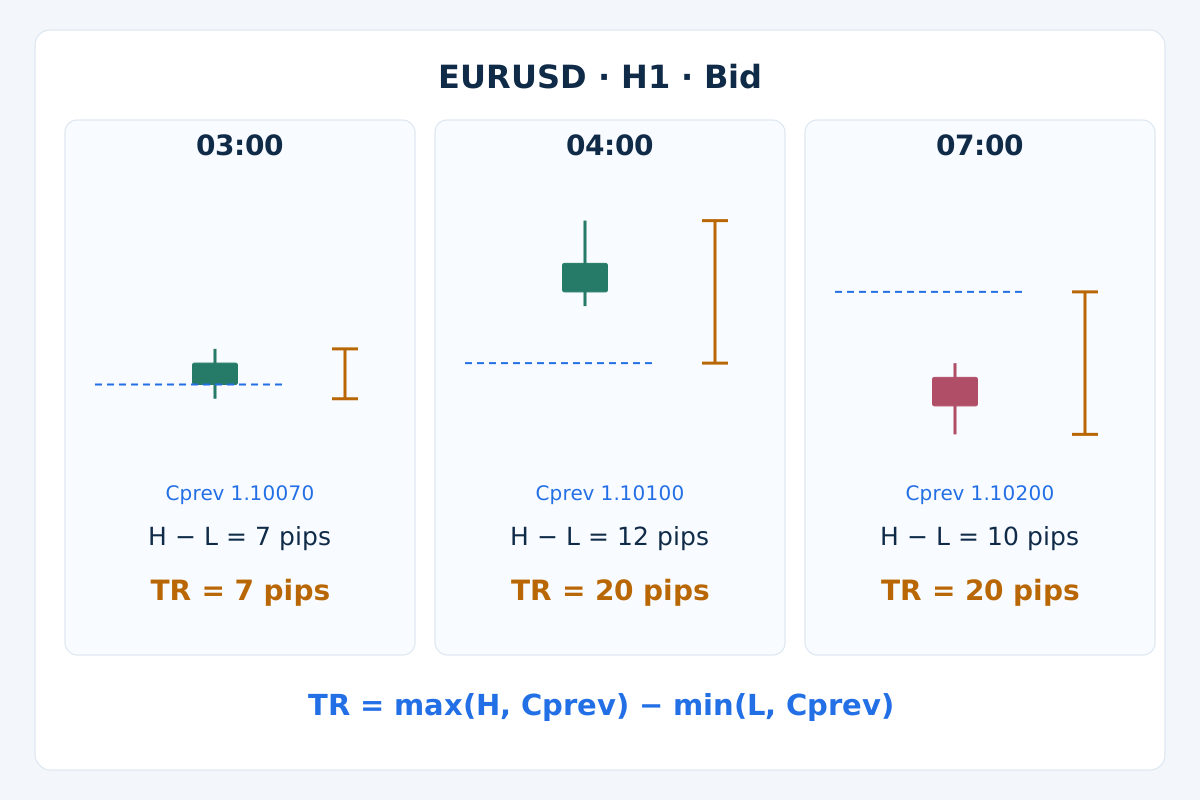
สำหรับแท่ง t ที่ปิดแล้ว ให้ H และ L เป็นราคาสูงสุดและต่ำสุดฝั่ง Bid และ Cprev เป็นราคาปิด Bid ของแท่งที่ใช้ได้ก่อนหน้า กำหนดให้ TR = max(H − L, abs(H − Cprev), abs(L − Cprev)) การใช้ค่าสัมบูรณ์ช่วยไม่ให้ส่วนต่าง gap ที่มีเครื่องหมายกลายเป็นระยะติดลบ
เมื่อ OHLC ถูกต้อง สูตรที่เทียบเท่ากันคือ TR = max(H, Cprev) − min(L, Cprev) หากราคาปิดก่อนหน้าอยู่ระหว่างราคาสูงสุดกับต่ำสุดปัจจุบัน TR จะเท่ากับ H − L หากอยู่นอกช่วง TR จะรวม gap และส่วนของช่วงราคาปัจจุบันที่เกี่ยวข้อง ไม่ใช่นำช่วงราคาทั้งหมดของแท่งก่อนหน้ามาบวก
ดังนั้น gap ขาขึ้นและขาลงจึงอาจให้ TR เท่ากันได้ การสะท้อนเส้นทางราคาที่ยังคงเป็นบวกรอบระดับคงที่ทำให้ทิศทางกลับกัน แต่คงช่วงราคาเดิมไว้ ATR ที่สร้างจากช่วงเหล่านั้นก็ไม่เปลี่ยน มันไม่สามารถเรียกคืนข้อมูลทิศทางจากขนาดเพียงอย่างเดียว
3. ระบุวิธีเฉลี่ยและค่าเริ่มต้น
ค่าเฉลี่ยเคลื่อนที่อย่างง่ายเขียนได้เป็น ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1 โดยเก็บ True Range ล่าสุด n ค่าและให้น้ำหนักเท่ากัน เมื่อหน้าต่างคำนวณเลื่อนไป ค่าที่เก่าที่สุดจะถูกตัดออกทั้งหมด สูตรอัปเดตที่คำนวณได้อย่างมีประสิทธิภาพคือ ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n
สำหรับวิธี Wilder ที่ใช้ในที่นี้ เริ่ม ATR ด้วยค่าเฉลี่ยเลขคณิตของ TR ที่ใช้ได้ n ค่าแรก จากนั้นใช้ ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n ค่าเฉลี่ยแบบเวียนเกิดนี้ให้น้ำหนัก 1/n กับค่าล่าสุด อิทธิพลของข้อมูลเก่าค่อย ๆ ลดลง แทนที่จะหายไปที่ขอบเขตตายตัว
สูตรเหล่านี้ใช้ค่าเริ่มต้นร่วมกัน แต่ค่าหลังจากนั้นไม่จำเป็นต้องตรงกัน การให้น้ำหนักแบบ EMA ทั่วไปที่ 2/(n+1) ก็แตกต่างออกไปอีก ดังนั้นแค่ระบุ “ATR” กับจำนวนคาบยังไม่เพียงพอต่อการคำนวณซ้ำ ต้องระบุการปรับเรียบ การตั้งค่าเริ่มต้น และประวัติข้อมูลที่มี จำนวนทศนิยมที่มากขึ้นไม่แก้ความต่างของอัลกอริทึม
4. จับคู่เงื่อนไขการวัดกับสภาพแวดล้อม MT4
ใน MT4 ให้บันทึกชื่อสัญลักษณ์ของโบรกเกอร์ให้ตรง กรอบเวลา วิธีที่อินดิเคเตอร์นำไปคำนวณ และจำนวนคาบ คำสั่งตามเอกสาร iATR(_Symbol, PERIOD_H1, 14, 1) ขอค่า ATR ของสัญลักษณ์นั้นบน H1 ที่ shift 1 อาร์กิวเมนต์ไม่มีตัวเลือกวิธีปรับเรียบหรือราคาที่ใช้คำนวณ
อย่าสมมติว่า ATR ของเทอร์มินัลตรงกับชุด Wilder ที่คำนวณด้วยมือเพียงเพราะจำนวนคาบตรงกัน ให้เทียบค่าจริงของแท่งที่ปิดแล้วหลังจากจับคู่ข้อมูลแท่ง ค่าเริ่มต้น และประวัติให้ตรง อินดิเคเตอร์แบบกำหนดเองอาจใช้อัลกอริทึมอื่น บทความนี้เปรียบเทียบสูตรที่ระบุชัดเจนสองสูตร ไม่ได้อ้างว่าได้ตรวจสอบค่าจากเทอร์มินัลที่กำลังทำงานจริง
เทียบ Data Window ของแพลตฟอร์มกับการสร้างชุดคำนวณสั้น ๆ และเก็บเวอร์ชันของอินดิเคเตอร์หรือ EA ไว้ ATR ใช้ราคาสูงสุด ต่ำสุด และราคาปิดก่อนหน้า ไม่ใช่ค่าเฉลี่ยเคลื่อนที่ที่ใช้เฉพาะ Close คู่มือข้อกำหนดสัญลักษณ์อธิบายว่าทำไมส่วนต่อท้ายชื่อของโบรกเกอร์และขนาดขั้นราคาจึงสำคัญเช่นกัน
5. คำนวณตัวอย่าง H1 สมมติครบชุด
ตารางแสดงแท่ง Bid ของ EURUSD ที่แต่งขึ้น โดยติดป้ายตามเวลาปิดบนเวลาของเซิร์ฟเวอร์สมมติเดียวกัน ราคาปิดก่อนหน้าที่ 00:00 คือ 1.10000 ใช้ n = 3 เพื่อให้เห็นการคำนวณชัดเจน เป็นทางเลือกเพื่อการสอน ไม่ใช่ค่าที่แนะนำให้ใช้เทรด gap คือการกระโดดของราคาที่กำหนดไว้ ไม่ใช่แถวข้อมูลที่หายไป
| เวลาปิด H1 | ราคาเปิด Bid | ราคาสูงสุด Bid | ราคาต่ำสุด Bid | ราคาปิด Bid | TR, pip | Wilder(3), pip | SMA(3), pip |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
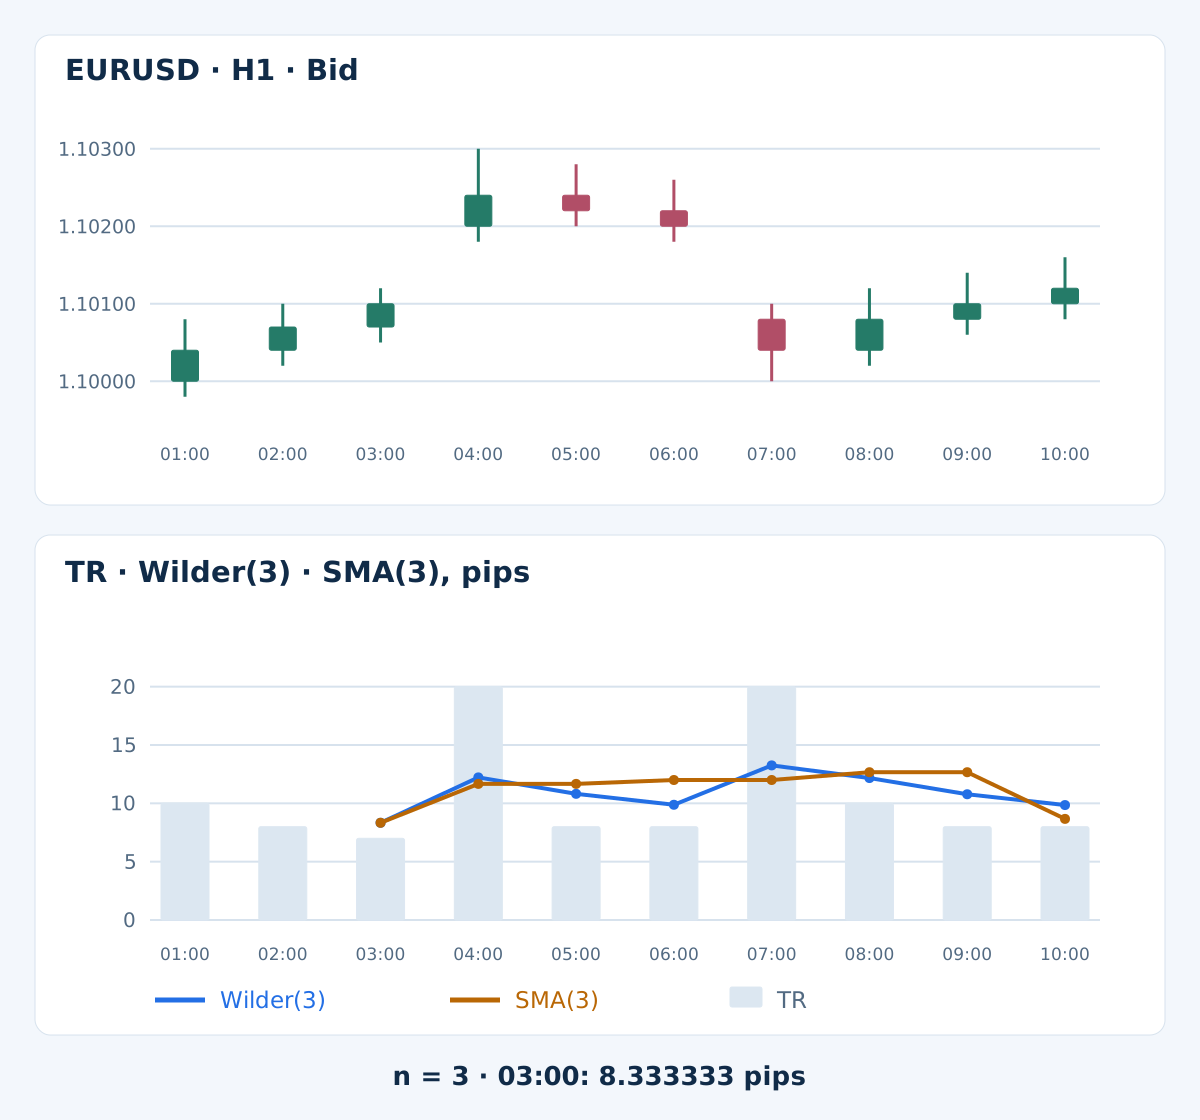
True Range แรก ๆ คือ 10, 8 และ 7 pip ค่าเฉลี่ยทั้งคู่เริ่มมีให้ใช้เมื่อปิดแท่งเวลา 03:00: (10 + 8 + 7) / 3 = 8.333333 pip ค่า ATR ก่อนหน้านั้นยังไม่มี ไม่ใช่ศูนย์ ให้เก็บความละเอียดเต็มระหว่างขั้นตอน แล้วปัดเฉพาะค่าเฉลี่ยที่แสดงเป็นทศนิยม 6 ตำแหน่ง
เวลา 04:00 ค่า H − L เท่ากับ 12 pip แต่ราคาสูงสุดอยู่เหนือราคาปิดก่อนหน้า 20 pip ดังนั้น TR คือ 20 ค่า Wilder ถัดไปคือ ((2 × 8.333333…) + 20) / 3 = 12.222222… ส่วน SMA แบบเลื่อนหน้าต่างคือ (8 + 7 + 20) / 3 = 11.666667… pip เครื่องหมายจุดไข่ปลาแสดงความละเอียดที่ยังเก็บไว้ ไม่ใช่การปัดค่าระหว่างทางก่อนนำไปคำนวณ
เวลา 07:00 ราคาปิดก่อนหน้าคือ 1.10200 ซึ่งอยู่เหนือราคาสูงสุดใหม่ 1.10100 ส่วนราคาต่ำสุดคือ 1.10000 TR เท่ากับ 20 pip แม้ช่วงราคาของแท่งจะมีเพียง 10 ทั้ง gap ขาขึ้นและขาลงทำให้ค่าที่วัดได้ใหญ่ขึ้น ไม่มีการจำลองคำสั่ง การจับคู่ซื้อขาย หรือผลตอบแทนจากการเทรด ชุดข้อมูลจบที่แท่งสุดท้ายในตาราง
6. ตีความการเปลี่ยนแปลงโดยไม่สร้างสัญญาณขึ้นเอง
ในตัวอย่าง แท่งใหม่ที่มีช่วงราคาแคบอาจเกิดพร้อมกับ ATR ที่ยังสูง เพราะช่วงราคากว้างก่อนหน้ายังอยู่ในการคำนวณ ในทางกลับกัน SMA ที่ลดลงอาจมีสาเหตุบางส่วนจากข้อมูลเก่าค่าสูงหลุดออกจากหน้าต่าง ดู TR ปัจจุบันและกฎการเฉลี่ยก่อนอธิบายทุกการเปลี่ยนแปลงว่าเกิดจากเหตุการณ์ใหม่ในตลาด
ATR ต่ำไม่ได้หมายความว่าถึงเวลาที่ราคาต้องทะลุกรอบ และ ATR สูงก็ไม่ได้ทำให้การกลับตัวใกล้จะเกิดแน่นอน ค่าเกณฑ์ใด ๆ ต้องตีความเทียบกับสินทรัพย์ กรอบเวลา และตัวอย่างที่กำหนด กลยุทธ์ Bollinger Bands squeezeใช้วิธีสร้างค่าความผันผวนอีกแบบ พร้อมเงื่อนไขยืนยันจากราคาที่กำหนดแยกกัน ไม่มีการวัดแบบใดรับประกันว่าราคาจะเคลื่อนไหวต่อ
7. แยกจำนวนคาบ กรอบเวลา และเวลาที่สังเกต
จำนวนคาบ 14 เป็นพารามิเตอร์นับแท่ง ไม่ได้หมายถึงสิบสี่วันโดยอัตโนมัติ บน H1 ใช้กับแท่งรายชั่วโมง ส่วน D1 ใช้กับแท่งรายวัน SMA แบบเลื่อนหน้าต่างใช้ข้อมูลในช่วงที่จำกัด แต่ค่าเฉลี่ย Wilder ยังเก็บอิทธิพลที่ค่อย ๆ ลดลงของแท่งเก่ากว่าจำนวนดังกล่าว
หากวิเคราะห์แท่งที่ปิดแล้ว ให้รอจนแท่งจบและข้อมูลที่จำเป็นพร้อม หลัง 10:00 เล็กน้อย แท่งที่ติดป้ายปิดเวลา 10:00 เปิดที่ 09:00 และอยู่ที่ shift 1 ส่วนแท่ง 10:00–11:00 กำลังก่อตัวที่ shift 0 หมายเลข shift จะเปลี่ยนไปภายหลัง จึงไม่ใช่ตัวระบุถาวร ควรเก็บเวลาประทับตอนเปิดแท่งด้วย
เขตเวลาของเซิร์ฟเวอร์ จุดแบ่งวัน และช่วงการซื้อขายเปลี่ยนวิธีรวม tick เป็นแท่ง อย่าเปรียบเทียบ ATR ของ H1 กับ H4 ด้วยการคูณ 4 ตรง ๆ การรวมแท่งเปลี่ยนราคาสูงสุด ต่ำสุด และตำแหน่ง gap การปิดตลาดตามกำหนดต่างจากช่องว่างข้อมูลที่ไม่คาดคิด แท่งเปิดตลาดใหม่อาจอ้างอิงราคาปิดที่ซื้อขายครั้งสุดท้ายได้อย่างถูกต้อง
8. แปลงหน่วยราคาเป็น pip และ point อย่างชัดเจน
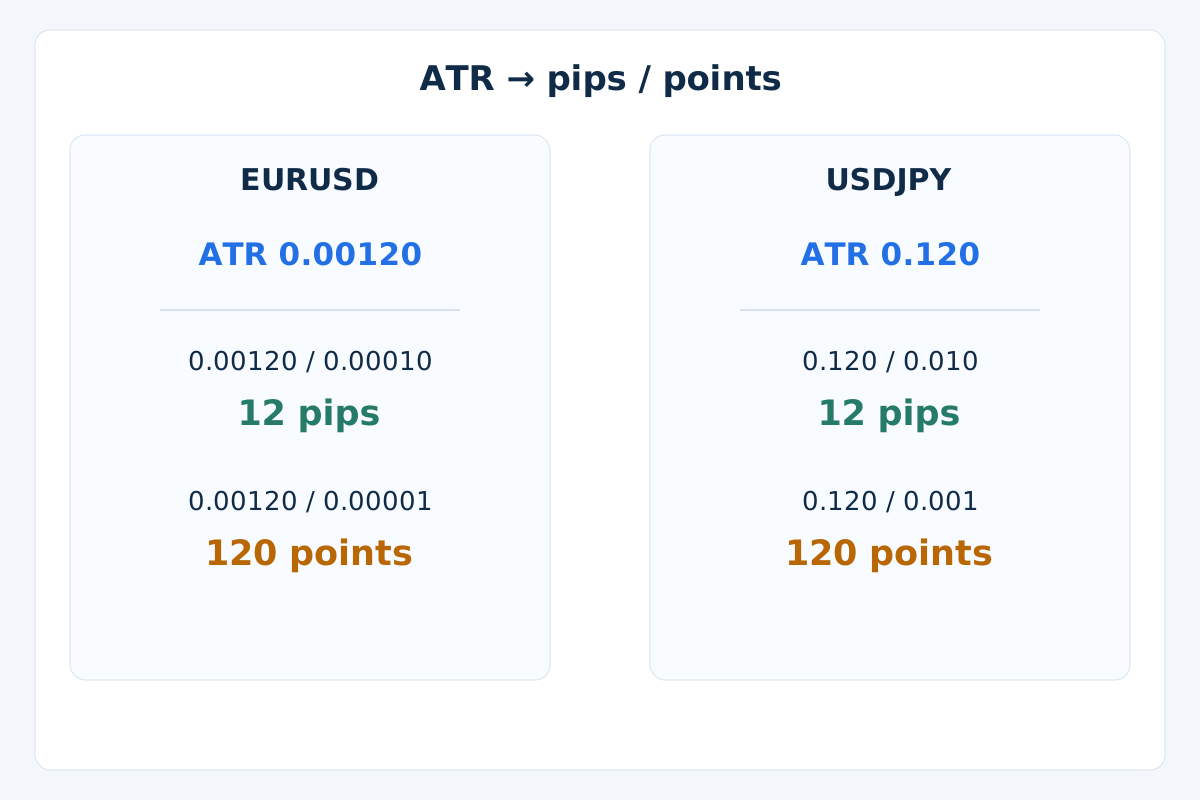
ใช้ ATR_pips = ATR_price / pip_size และ ATR_points = ATR_price / Point สำหรับข้อตกลง EURUSD แบบทศนิยม 5 ตำแหน่งที่ระบุ ขนาด pip คือ 0.00010 และ Point คือ 0.00001 ATR 0.00120 จึงเท่ากับ 12 pip หรือ 120 point ไม่ใช่จำนวนเดียวกันทั้งสองหน่วย
สำหรับข้อตกลง USDJPY แบบทศนิยม 3 ตำแหน่งที่ระบุ ขนาด pip คือ 0.010 และ Point คือ 0.001 ATR 0.120 จึงเท่ากับ 12 pip หรือ 120 point เช่นกัน นี่คือตัวอย่างหน่วย ไม่ใช่ราคาปัจจุบัน อย่านำข้อตกลง pip ของ Forex ไปใช้กับทองคำ ดัชนี หรือสัญญาอื่นโดยไม่ตรวจสอบข้อกำหนด
หน้าจออินดิเคเตอร์อาจปัดความละเอียดที่มีประโยชน์ออกไป ให้คำนวณจากค่าจริงและเก็บหน่วยไว้ การแปลงเป็น pip ยังไม่ได้บอกความเสี่ยงเป็นจำนวนเงิน ขนาดสัญญา ขนาด tick มูลค่า tick และสกุลเงินบัญชีเป็นข้อมูลแยกต่างหาก การตั้งระยะใน EA อาจต้องใช้ pip, point หรือส่วนต่างราคา ให้อ่านหน่วยที่ระบุไว้ในเอกสาร
9. พิจารณาต้นทุนและการปรับสเกลให้ถูกบริบท
สเปรด 0.00012 เทียบกับ ATR 0.00120 คือ 10% ของ ATR หรือ 1.2 เทียบกับ 12 pip นี่เป็นการเปรียบเทียบต้นทุนเชิงอธิบาย ไม่ใช่เกณฑ์เข้าเทรด ATR ที่คำนวณจาก Bid ไม่รวมฝั่ง Ask ค่าคอมมิชชัน ต้นทุนการถือสถานะ และ slippage ที่เกิดขึ้นจริง อัตราส่วนต่ำไม่ได้ยืนยันว่ามีโอกาสทำกำไร คู่มือต้นทุนการเทรดอธิบายค่าใช้จ่ายเหล่านี้แยกกัน
การปรับสเกลด้วยสูตรที่ระบุชัดเจน 100 × ATR / Close แสดง ATR เป็นเปอร์เซ็นต์ของราคาที่เป็นบวก เมื่อ ATR เท่ากับ 0.00120 และ Close เท่ากับ 1.10200 จะได้ 0.108893% ช่วยแยกระยะออกจากระดับราคา แต่ไม่ได้ทำให้สภาพคล่อง ความเสี่ยงของสัญญา หรือกรอบเวลาเท่ากัน ตัวคูณ stop เป็นอีกกฎหนึ่ง ไม่ใช่ส่วนหนึ่งของ ATR เอง คู่มือบริหารความเสี่ยงอธิบายว่าทำไมจึงต้องพิจารณาระยะและปริมาณร่วมกัน
10. แยกข้อมูลที่ขาดหายจากค่าศูนย์ที่ถูกต้อง
การคำนวณตัวอย่างนี้ต้องใช้ OHLC ที่ถูกต้องและเป็นบวก พร้อมราคาปิดก่อนหน้า ก่อนจะมี True Range ที่ใช้ได้ต่อเนื่องครบ n ค่า ATR จะยังไม่มี ชุดราคาที่ราบเรียบจริงอาจให้ TR และ ATR เท่ากับ 0 ซึ่งเป็นค่าที่วัดได้ถูกต้อง แต่ไม่ใช่ระยะความเสี่ยงที่พร้อมนำไปเป็นตัวหาร ห้ามหารด้วย ATR ศูนย์หรือแต่งค่า pip สำรองขึ้นเอง
เมื่อข้อมูลที่จำเป็นขาดหายอย่างไม่คาดคิด การคำนวณเพื่อการสอนนี้จะล้างสถานะค่าเฉลี่ย แล้วรอชุดข้อมูลต่อเนื่องใหม่ที่ทราบราคาปิดก่อนหน้า ไม่คำนวณข้ามช่องว่างและไม่แทรกศูนย์ การนำไปใช้ที่มีนโยบายจัดการข้อมูลหายต่างออกไปถือเป็นข้อกำหนดอีกแบบ และต้องเปรียบเทียบให้ชัดเจน
ปฏิเสธแท่งที่ผิดรูป เช่น High ต่ำกว่า Low หรือ Open/Close อยู่นอกช่วงของแท่ง แต่ราคาปิดก่อนหน้าอยู่นอกช่วงปัจจุบันได้ นั่นคือที่มาของกรณี gap นอกจากนี้ต้องแยก “ยังไม่มี tick” ประวัติไม่ครบ และค่าอินดิเคเตอร์ที่เป็นศูนย์จริง ไม่ใช่มองว่าศูนย์ทุกค่าที่ระบบส่งกลับหมายถึงตลาดเงียบ
สำหรับ EA ให้บันทึกสัญลักษณ์ที่ตรง กรอบเวลา เวลาเปิดแท่ง จำนวนคาบ วิธีปรับเรียบ ATR ในหน่วยราคา และระยะหลังแปลงหน่วย ตรวจว่าข้อมูลพร้อมก่อนใช้ค่าจากแท่งปิด การสังเกตอินดิเคเตอร์ การส่งคำขอคำสั่ง และการยืนยันสถานะที่เปิดแล้วเป็นคนละสถานะกัน
11. ตรวจสอบค่าที่อ่านก่อนประเมินวิธีเทรด
เริ่มด้วยการสร้างชุดคำนวณสั้น ๆ และตรวจค่าเริ่มต้น gap ขาขึ้นและขาลง ราคาคงที่ OHLC ผิดพลาด ประวัติขาดหาย และการแปลงหน่วย เล่นข้อมูลซ้ำทีละแท่งที่ปิดแล้ว การเพิ่มแท่งภายหลังต้องไม่เปลี่ยนค่าที่คำนวณไปก่อนหน้า เมื่อข้อมูลและการตั้งค่าเริ่มต้นไม่เปลี่ยน
จากนั้นเปรียบเทียบกับวิธีคำนวณในเทอร์มินัลที่จะใช้ โดยใช้แหล่งราคาและประวัติเดียวกัน ความต่างอาจมาจากการปรับเรียบ ค่าเริ่มต้น ฝั่งราคา การจัดกลุ่มแท่ง การจัดการข้อมูลหาย หรือการปัดเศษ ไม่ได้หมายถึงความผิดของโบรกเกอร์หรือการ repaint โดยอัตโนมัติ เก็บบันทึกการสังเกตก่อนเปลี่ยนกฎการเทรดใด ๆ
หาก ATR เป็นส่วนหนึ่งของโมเดลเทรด ต้องกำหนดจุดเข้า เงื่อนไขที่ทำให้แนวคิดใช้ไม่ได้ จุดออก ต้นทุน และความเสี่ยงจากสถานะแยกกัน เก็บรูปแบบที่เคยลองและข้อมูลสำหรับประเมินภายหลัง แล้วทดสอบแบบ forward กับข้อมูลที่เข้ามาใหม่ คู่มือ backtest ใน MT4อธิบายกระบวนการที่กว้างขึ้น สูตรอินดิเคเตอร์ที่ตรงกันไม่ได้พิสูจน์ความได้เปรียบในการเทรดหรือความน่าเชื่อถือของการส่งคำสั่งจริง
12. คำถามเกี่ยวกับการใช้ ATR
ATR ที่เพิ่มขึ้นบอกให้ซื้อหรือไม่?
ไม่ ทั้งการกระโดดขึ้นและลงของราคาทำให้ True Range และ ATR เพิ่มขึ้นได้ สมมติฐานด้านทิศทางต้องมีกฎราคาหรืออินดิเคเตอร์ของตัวเอง ขนาดความผันผวนเพียงอย่างเดียวเลือก BUY หรือ SELL ไม่ได้
ATR 12 pip ทำนายช่วงราคาของแท่งถัดไปหรือไม่?
ไม่ มันสรุปช่วงราคาตามวิธีเฉลี่ยที่เลือก แท่งถัดไปอาจเล็กหรือใหญ่กว่ามาก ATR ไม่ได้ให้ระยะที่รับประกันหรือขอบเขตความน่าจะเป็น
ทำไม ATR แบบ Wilder และ SMA จึงต่างกันแม้ใช้คาบเท่ากัน?
ทั้งคู่ให้น้ำหนักกับประวัติต่างกัน ในตัวอย่างใช้ค่าเฉลี่ยแรกเหมือนกัน แต่ Wilder เก็บอิทธิพลที่ค่อย ๆ ลดลง ขณะที่ SMA ตัดค่าที่เก่าที่สุดเมื่อหน้าต่างเลื่อนไป ค่าเริ่มต้นหรือประวัติที่ต่างกันอาจสร้างความต่างเพิ่มได้
ทำไมค่าใน MT4 ของฉันจึงต่างจากตัวอย่าง?
ตรวจชื่อสัญลักษณ์ให้ตรง กรอบเวลา แท่งที่ป้อนเข้า วิธีเฉลี่ย ค่าเริ่มต้น และประวัติสำหรับเตรียมการคำนวณ แล้วเทียบค่าที่ยังไม่ปัดเศษบนแท่งปิดเดียวกัน การคำนวณสมมติในคู่มือนี้ไม่ใช่การจำลองเทอร์มินัลของคุณที่ผ่านการตรวจสอบแล้ว
14 เป็นจำนวนคาบ ATR ที่ดีที่สุดเสมอหรือไม่?
ไม่ ค่าเริ่มต้นที่คุ้นเคยไม่ใช่ค่าที่ปรับให้เหมาะที่สุดกับทุกคู่เงิน กรอบเวลา หรือกฎ คาบสั้นตอบสนองต่างจากคาบยาว ประโยชน์ในการเทรดต้องประเมินภายในวิธีที่ครบถ้วนและผ่านการทดสอบแยกต่างหาก
ATR เป็นศูนย์ได้อย่างถูกต้องหรือไม่?
ได้ เมื่อมีข้อมูลที่ต้องใช้ครบ และช่วงราคาตามสูตรที่เลือกให้ผลเป็นศูนย์ อย่างไรก็ตาม ข้อมูลหายหรือบัฟเฟอร์ที่ยังไม่ตั้งค่าเริ่มต้นก็อาจแสดงเป็นศูนย์ในซอฟต์แวร์ จึงต้องตรวจความพร้อม ห้ามใช้ค่าศูนย์เป็นตัวหาร
13. เอกสารอ้างอิงทางเทคนิคและขอบเขต
เอกสาร ATR ทางการของ MetaTrader 4อธิบาย True Range และการหาค่าเฉลี่ย คู่มือนี้ระบุสูตรเวียนเกิดของ Wilder สูตรอัปเดต SMA และค่าเริ่มต้นของตัวอย่างสมมติอย่างชัดเจน เพื่อให้ผู้อ่านคำนวณซ้ำได้โดยไม่ต้องสมมติว่าทุกแพลตฟอร์มใช้วิธีเดียวกัน
Forex และการเทรดแบบมีเลเวอเรจมีความเสี่ยงสูง คู่มือนี้มีวัตถุประสงค์เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลในอดีตหรือผลจำลองไม่รับประกันผลการดำเนินงานในอนาคต