
一目均衡表把多项测量放在同一张图上,却没有把它们画在同一个时间位置。前移云层来自已经观察到的价格。画在过去的迟行线点,可能要到更晚才知道。把图形视为信号之前,先确认数值何时计算、何时可知。
1. 定义五条线与数据时间
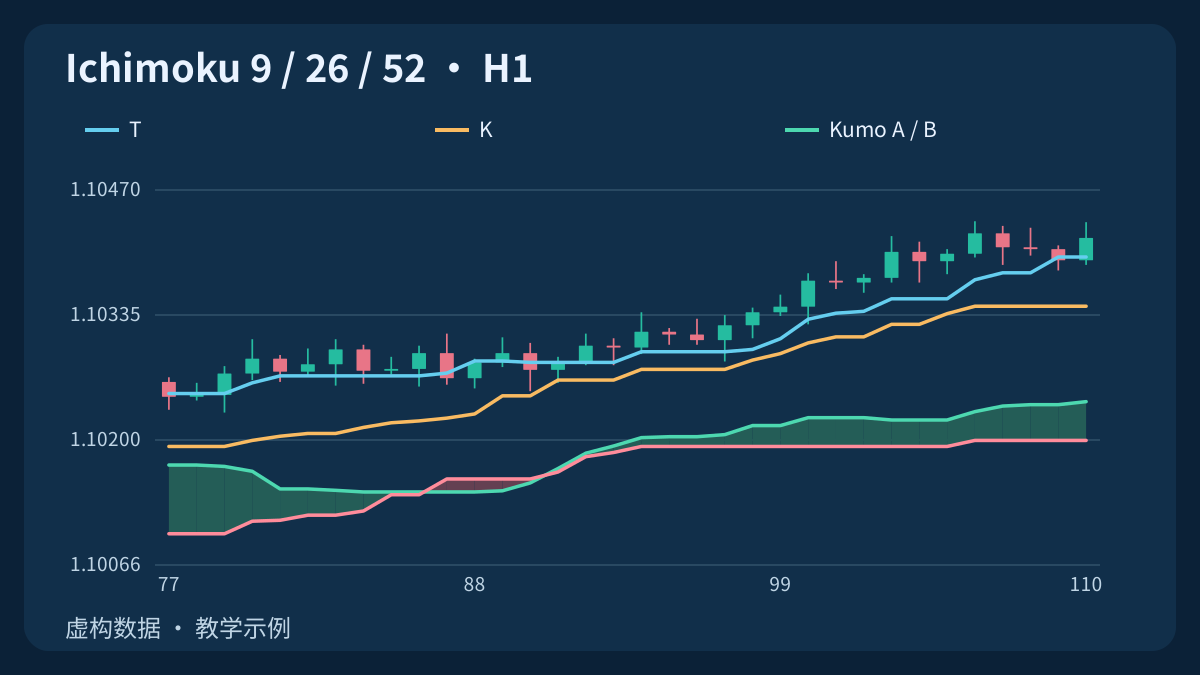
本参考使用虚构的H1 Bid OHLC,按从旧到新的 k = 0, 1, 2, … 排列。每次计算包含刚刚收盘的当前K线。转换线是短区间中点,基准线是较长区间中点,先行跨度A与B围成云层,迟行线则是位移后的收盘价。
一个周期指一根图表K线,不一定等于一个日历小时或自然日。真实外汇数据存在交易时段空缺和不同的日线边界。比较图表前,记录品种、周期、数据源及缺失K线的处理方法。
2. 计算区间中点,而非收盘价平均值
对n根已收盘K线,定义 HH_n[t] = max(High[t−n+1 … t]) 和 LL_n[t] = min(Low[t−n+1 … t]),中点为 M_n[t] = (HH_n[t] + LL_n[t]) / 2。这些是数学窗口记法,不是可直接执行的平台代码。
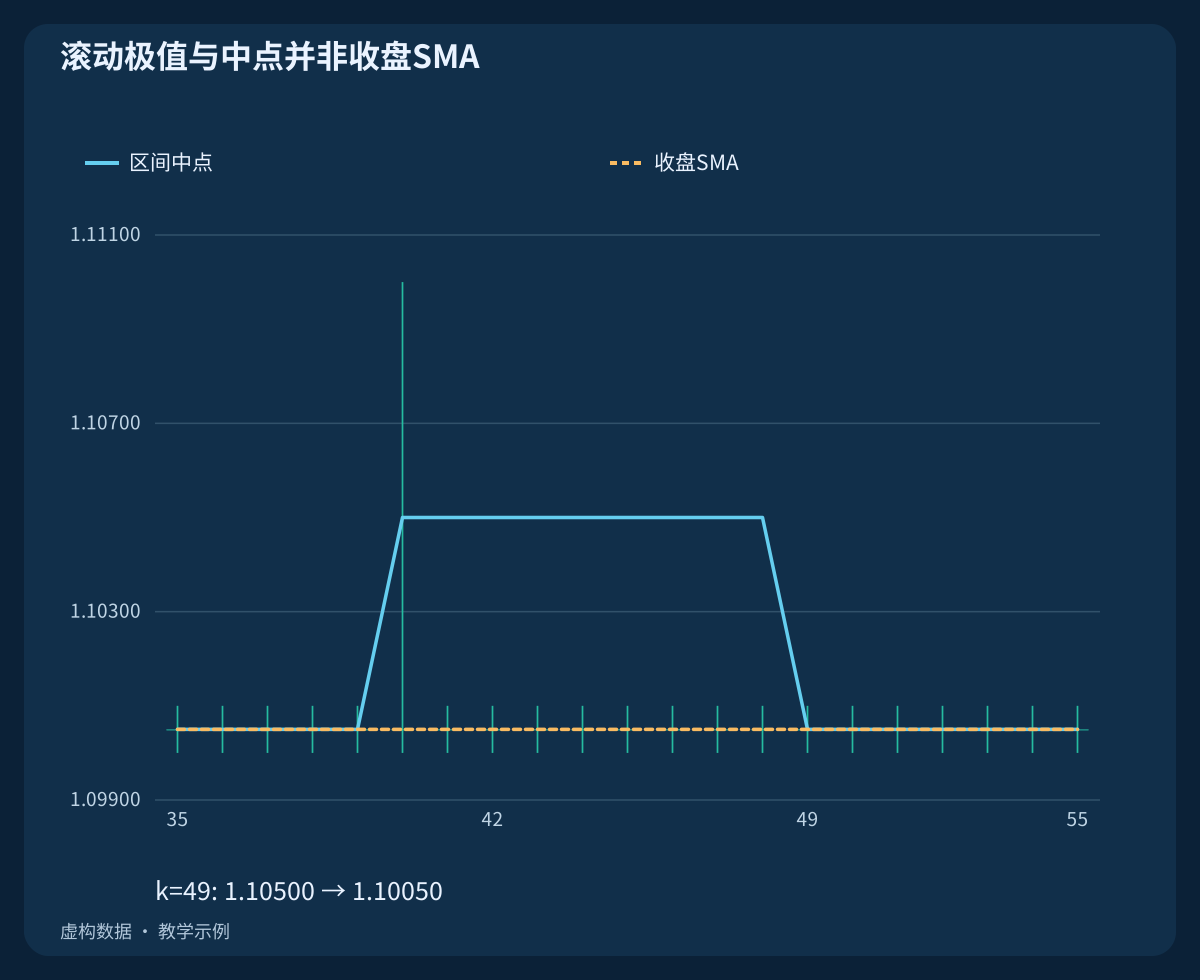
只有最高的高点和最低的低点决定中点。区间内其他位置反复出现的收盘价可能改变SMA,却不改变该中点。有效的零宽区间仍有确定中点,因为公式不除以区间宽度。本参考将不完整或缺少必要观测的窗口保留为不可用。
3. 明确9/26/52与准确位移量
参考定义为 T[t] = M_9[t]; K[t] = M_26[t],然后计算 A_calc[t] = (T[t] + K[t]) / 2; B_calc[t] = M_52[t]。常见的9/26/52表示这三个回看窗口长度,并不是三项独立预测。
所有CSV与图形都把位移严格定义为 d = 26 个索引步长。实际偏移应与平台设置名称分别记录:包含当前K线的计数方式可能产生一根差异。用已知计算点核对当前安装版本究竟把它画在哪根K线上。
4. 把计算时间对应到显示位置
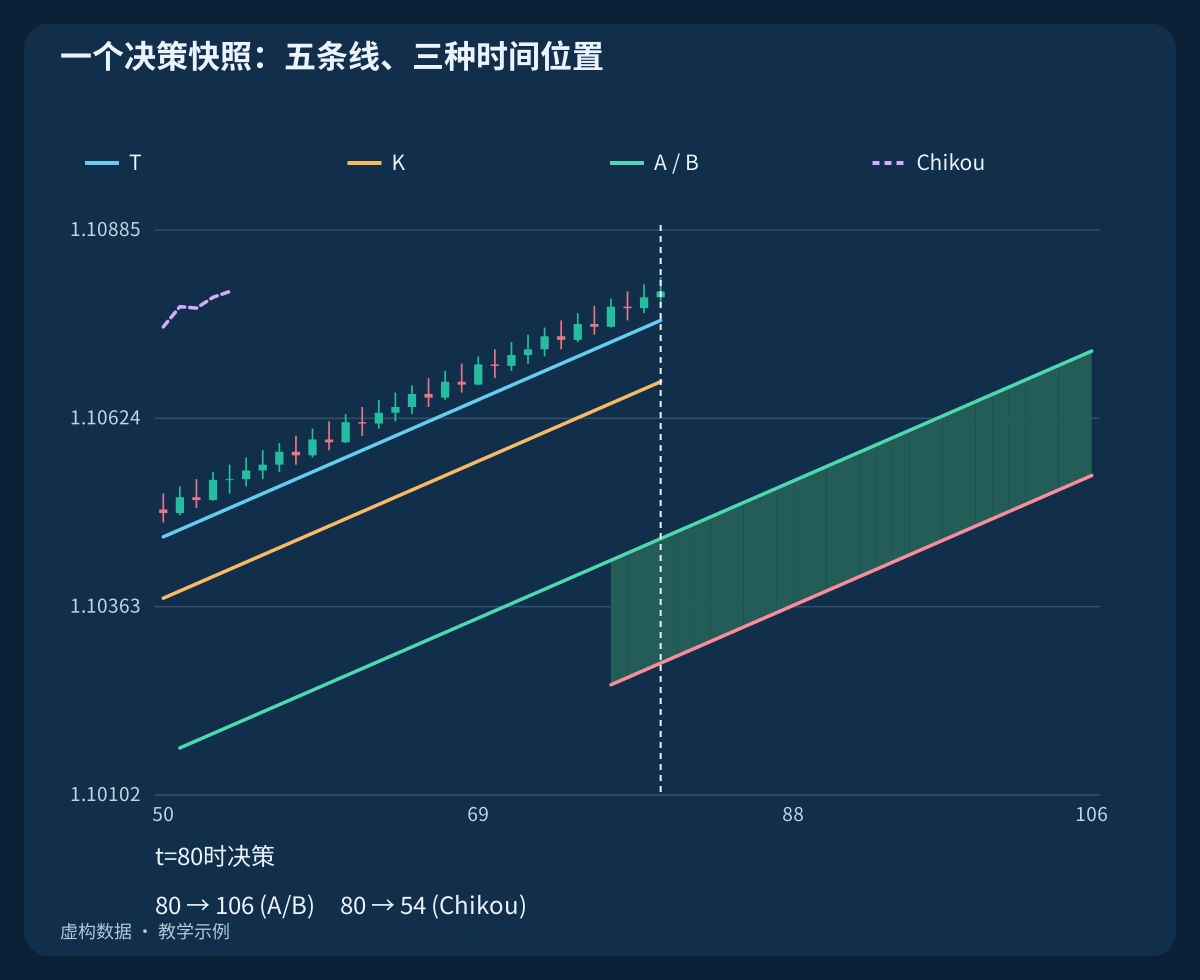
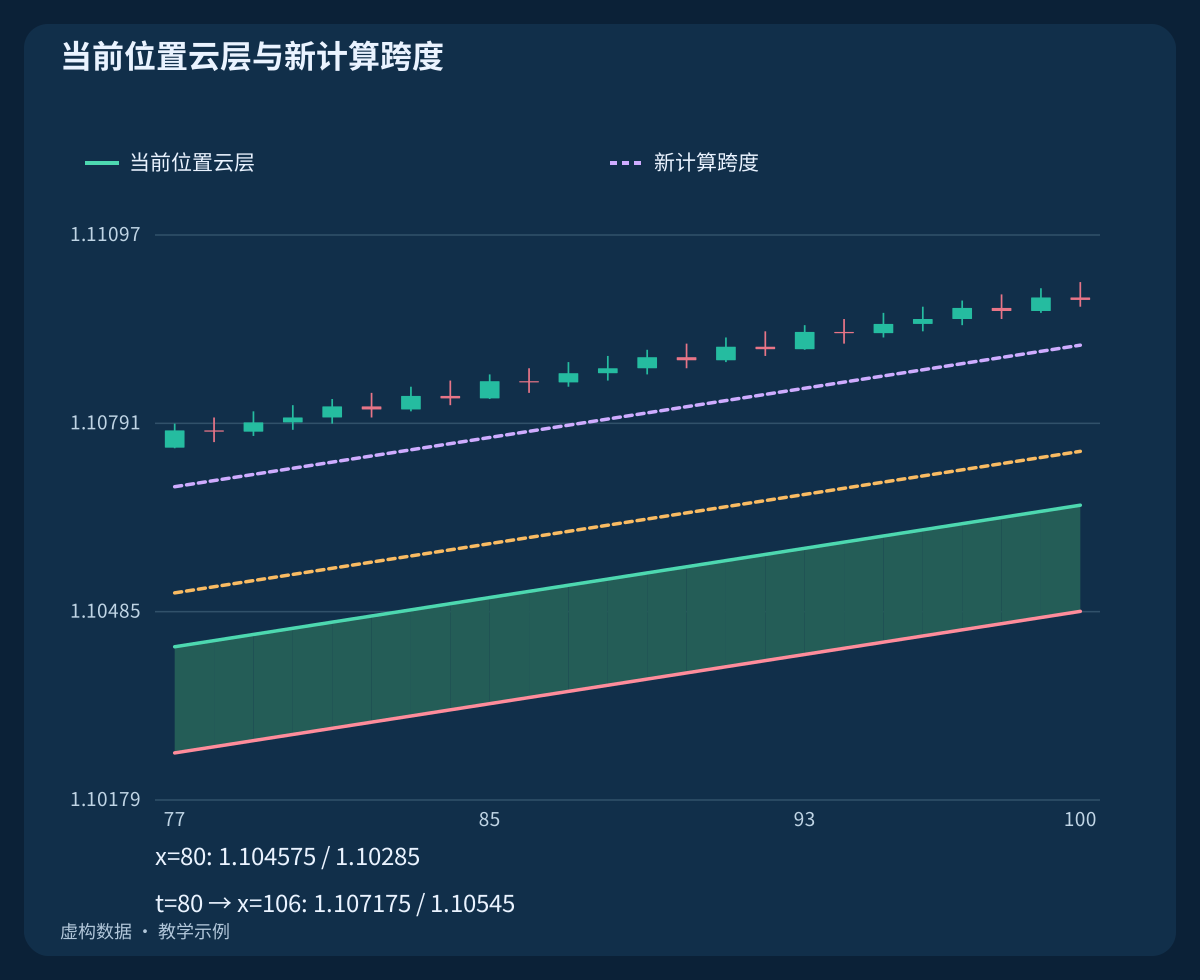
在图表位置x,A_plot[x] = A_calc[x−d]; B_plot[x] = B_calc[x−d]。反过来,t时刻计算的跨度画在 x = t + d。移动绘图位置并不会加入那些未来位置的价格观测。
在构造的趋势中,t = 80 算出的A = 1.107175、B = 1.10545,显示在x = 106。x = 80的云层则来自t = 54:A = 1.104575、B = 1.10285。两组数值不同,但到t = 80时都已经知道。
| 计算时点t | Close[t] | A_calc[t] | B_calc[t] | 显示位置x=t+26 |
|---|---|---|---|---|
| 54 | 1.10540 | 1.104575 | 1.10285 | 80 |
| 80 | 1.10800 | 1.107175 | 1.10545 | 106 |
5. 比较价格与同一位置的云层
当前上边界定义为 U[t] = max(A_plot[t], B_plot[t]),下边界为 L[t] = min(A_plot[t], B_plot[t])。位于上方是 Close[t] > U[t],位于下方是 Close[t] < L[t]。本指南把等于任一边界视为接触,而非严格突破。
两条边界之间是云层内部。A等于B时,该位置宽度为零,没有内部区域。把当前收盘价与A_calc、B_calc比较是在询问新算出的跨度,不能悄悄替代当前位置的云层检验。
6. 区分颜色、厚度与新的云层扭转
在同一显示位置,A高于B与A低于B表示相反的相对方向。前方云层的颜色可能与当前价格下方不同。颜色是边界之间的状态,不是价格将朝某方向运动的实测概率。
计算空间中新的向上扭转要求 A_calc[t−1] ≤ B_calc[t−1] ∧ A_calc[t] > B_calc[t]。它在t时刻被识别,画在t+d。厚度是边界差的绝对值。云层较厚或发生扭转,都不能保证之后的价格突破能够持续。
7. 读取迟行线时避免引入未来收盘价
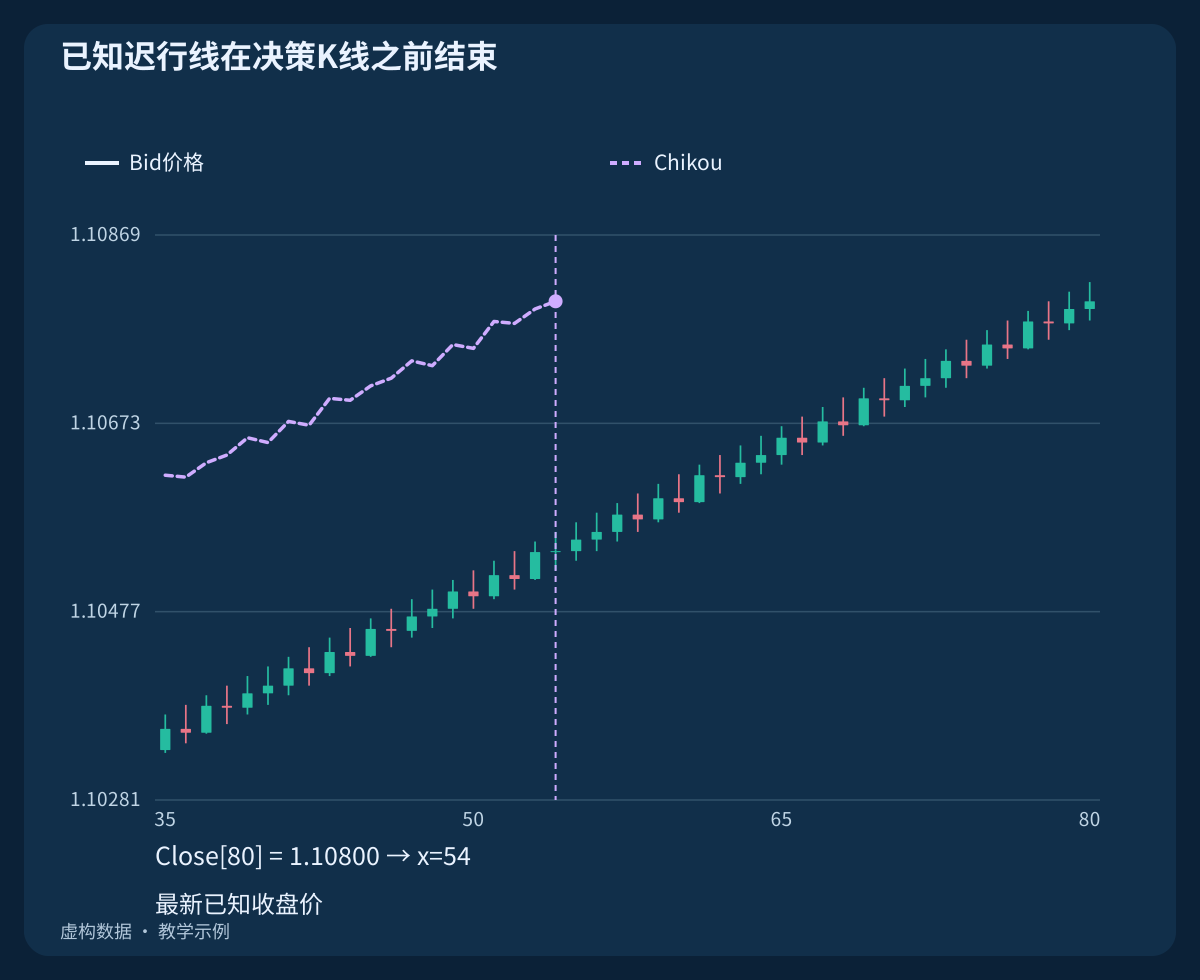
声明的对应关系是 Chikou_plot[x] = Close[x+d]。在决策时刻t,最新已知的迟行线点因此位于 x = t − d。t = 80时,收盘价1.10800画在x = 54。完整历史图之后还会显示当时未知的更多点。
若从最终数据读取Chikou_plot[80],就会使用在t = 80尚未知的Close[106]。Close[t] > High[t−d] 这样的因果比较只使用当时可用数据,表示最新收盘价高于那根较早K线的整个范围。与其收盘价比较是另一项测试;越过一根K线也不能证明中间所有K线都没有阻碍。
8. 为计算与对齐留足历史
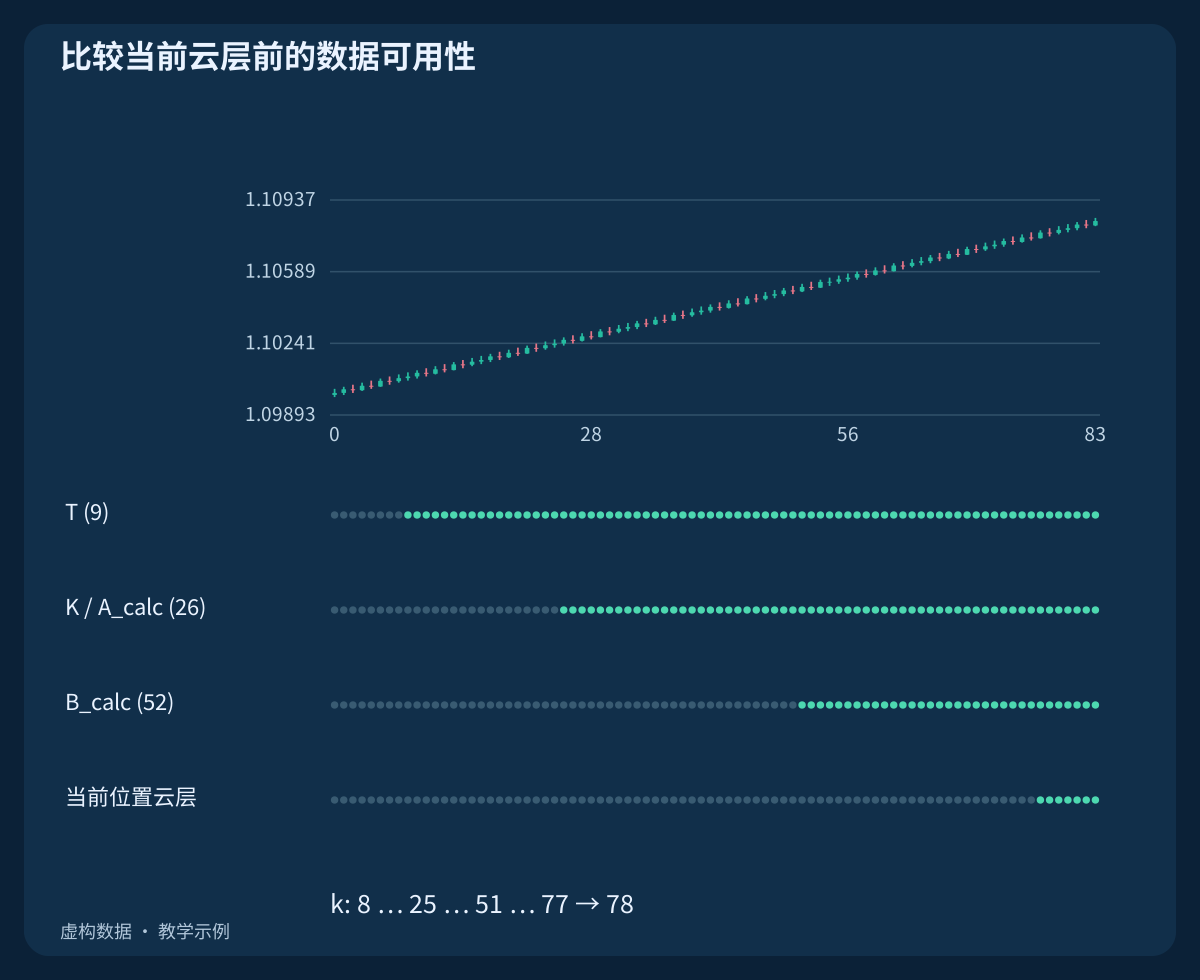
从零开始计数且窗口完整时,第一个转换线值在 k = 8,基准线与A_calc在 k = 25,B_calc在 k = 51。这些滚动中点不需要EMA种子或递归预热。
使用严格的26步位移,第一组完整的当前云层在 k = 77 才可用。需要前一组数据的价格/云层交叉最早可在k = 78检验;T/K交叉需要两组有效值,最早在k = 26。这里只说明可用性下限,不保证事件发生。
9. 定义新的T/K交叉、相等与缺失
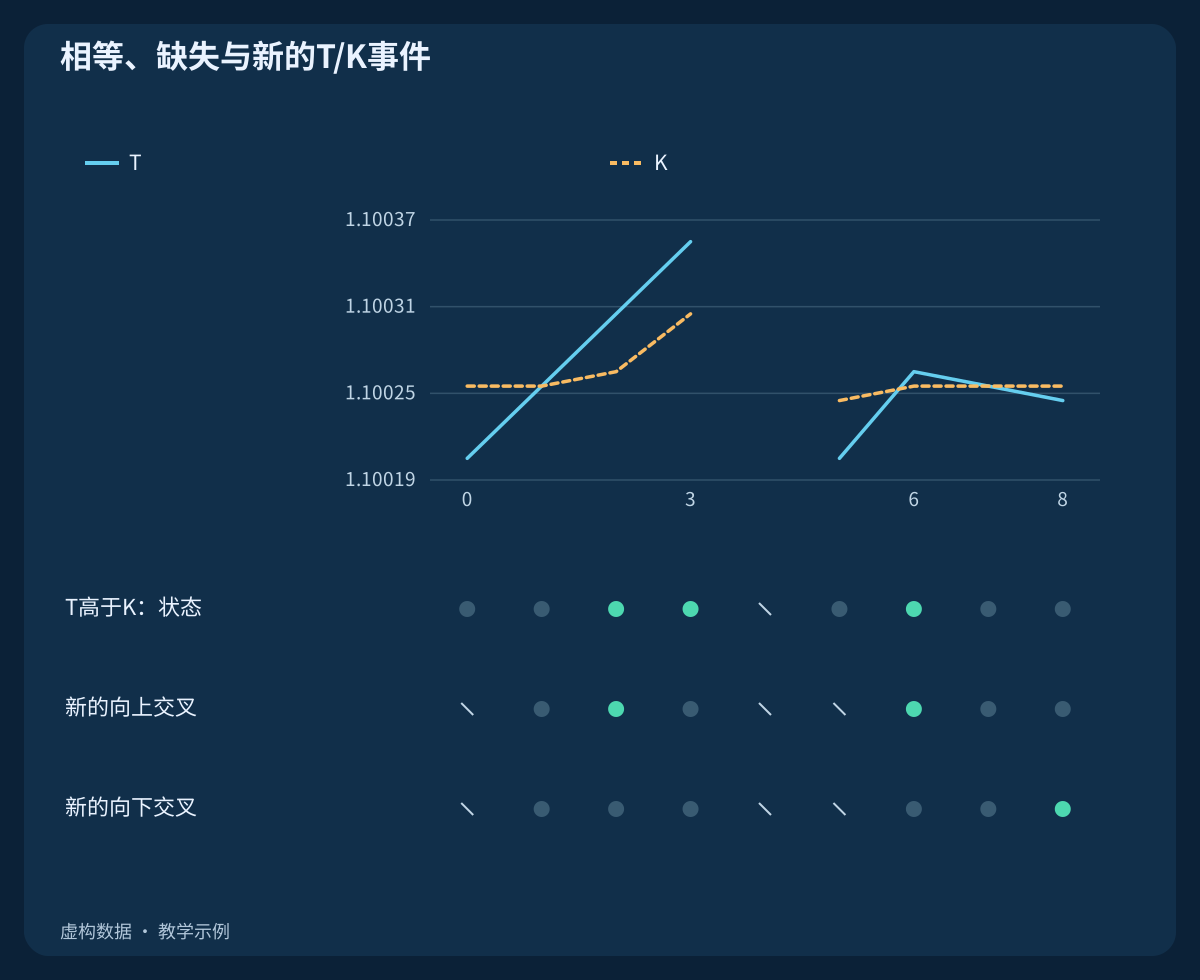
新的向上交叉要求 T[t−1] ≤ K[t−1] ∧ T[t] > K[t],向下交叉要求 T[t−1] ≥ K[t−1] ∧ T[t] < K[t]。当前相等不算交叉。一直高于K是状态,不是又一次向上事件。
独立的九组数值CSV特意包含相等与一组缺失。向上事件在k = 2、k = 6,向下事件在k = 8。不要跨过缺口比较,也不要因为云层筛选稍后合格就重新使用旧交叉。入场规则必须说明所有条件需要何时同时成立。
10. 观察收盘价不变时中点为何移动
在极值退出窗口的历史中,每个收盘价都是 1.10050。k = 40有一个1.11000的高点,其余高点均为1.10100,所有低点均为1.10000。特殊高点在九根窗口中保留至k = 48,到k = 49退出。
因此,收盘价没有变化时,转换线仍从 1.10500 → 1.10050 发生变化。原因是旧极值离开窗口。平段与阶梯可能来自窗口成员变化;仅凭线条变动,不能证明出现新的买压或卖压。
11. 在共同有效区间比较参数
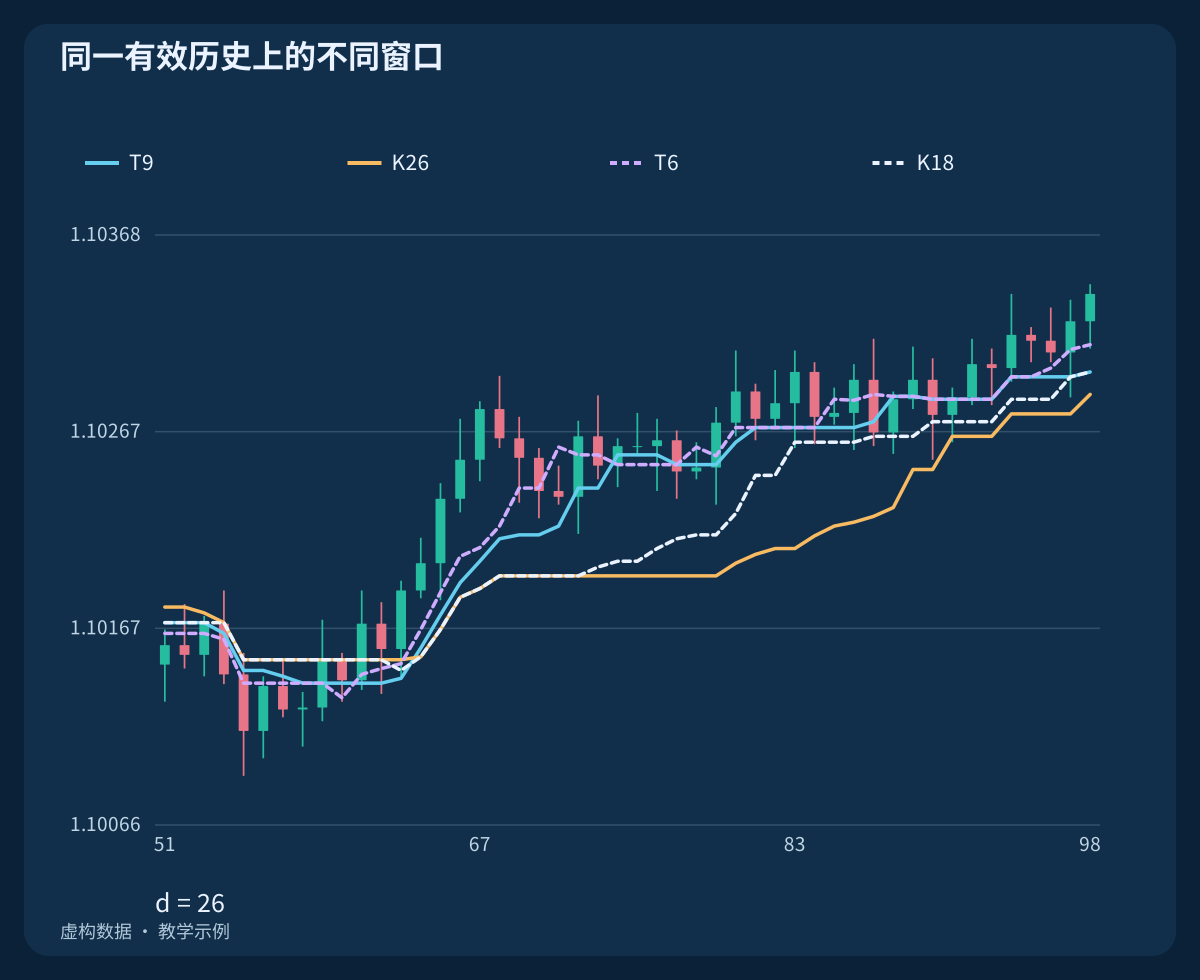
示例比较使用 (9, 26, 52) 与 (6, 18, 36),两者的准确显示偏移都固定为26。在所需窗口均完整后,比较同一段震荡历史中的转换线与基准线。较短参数改变测量问题,不代表自动更好。
一些平台把云层位移与基准线参数绑定,因此这种单独比较可能需要自定义计算。如果长度与位移同时变化,应同时披露。在评估前选择参数并保留独立数据,不要挑选看起来最漂亮的历史图形。
12. 考虑趋势、震荡与时间周期背景
价格可以一直在云层外,而T与K多次交叉。震荡中的连续小交叉可能增加成本,却没有形成持久趋势。触及基准线或云层边界只是参考位置,不保证能在支撑或阻力处成交。
多周期分析只使用决策时刻已经收盘的最近高周期K线。在 10:05 UTC,10:00–11:00的H1仍未完成,最终收盘价尚不可知。应对齐真实时间戳和交易时段日历,而非复制图上最近的高周期可见值。
13. 检查平台缓冲区并保存决策快照
MetaQuotes记录了五个iIchimoku缓冲区:0 = T; 1 = K; 2 = A; 3 = B; 4 = Chikou。缓冲区编号、时间序列索引与绘图偏移是不同概念。官方示例在复制先行跨度时调整前移量,并单独处理迟行线。
不要习惯性地再次位移。导出一根已知收盘K线的计算时间、缓冲值和显示位置,并与公式核对。每次决策只保存当时已知的数据。否则,完整历史迟行线和未收盘K线会让测试看起来掌握了当时并不存在的信息。
14. 区分收盘观测与交易执行
指标事件不是完整交易策略。入场时点、失效、止损、退出、仓位和取消条件都需明确。观察到Bid K线收盘,不保证订单恰好以该报价成交。
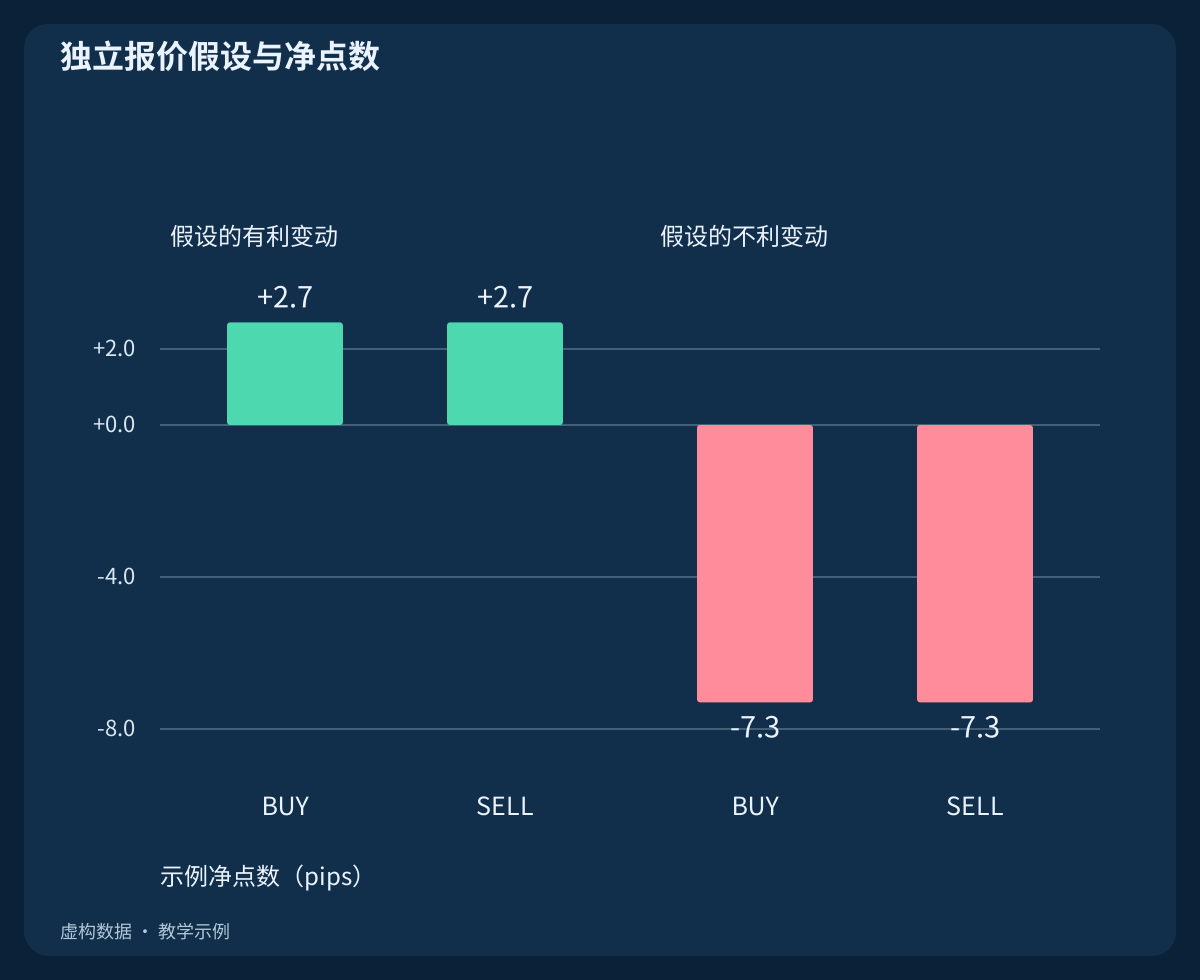
独立成本情景假设Bid有利或不利变动5点,点差1.2,入场不利滑点0.3、退出滑点0.2,往返佣金0.6。有利BUY与SELL净额为 +2.7 pips,不利情景为 −7.3 pips。点差通过可成交报价计入一次。这些不是Ichimoku生成的交易。
15. 复算CSV并检查信息可用性
首个CSV含四段独立虚构历史,共480行H1 OHLC、滚动中点、计算跨度及按指定偏移对齐的当前云层。空字段表示历史不足。九组T/K与四个成本情景各有独立文件,不能拼入OHLC回测。
用每行自己的过去窗口复算,再在各决策时刻截断输入,将当时可得结果与完整历史计算比较。改变未来OHLC不应改变过去决策。区分显示索引与信息已知索引,保留价格精度,并记录缺失及相等的处理。
16. 先建立读取清单,再建立策略
记录数据源、周期、三个回看长度、准确位移、最近收盘K线、当前云层边界、最新计算跨度,以及已知迟行点的时间。注明条件是状态还是新事件,哪些必须在同一根K线上成立。
本指南解释工具,并未证明盈利系统。应使用真实合理的成本、样本外数据和不利环境检验明确规则。相关云层策略有自己的入场对象;新的T/K交叉策略需要单独定义。
常见问题
前移云层能预测未来价格吗?
不能。它使用计算时已知的观测。画在未来位置并不意味着包含未来OHLC。
转换线和基准线是收盘价均线吗?
在此定义中,它们是滚动高低极值的中点。收盘价改变时仍可能水平,旧极值退出时可能跳变。
当前收盘价应该与哪一组云层比较?
与同一K线位置绘出的两条边界比较。新计算的跨度是向前显示的另一组。
迟行线为什么容易让回测混入未来数据?
旧索引处的点包含较晚的收盘价,应把它归到那个收盘价真正可知的时间。
9/26/52保证不同平台图形一致吗?
不保证。需要核对数据源、K线边界、窗口、准确偏移、索引和可用历史,不能只看相同的输入名称。
云层外每次T/K交叉都是完整策略吗?
不是。还需要事件和筛选条件的时钟、可成交入口、失效、退出、风险仓位与独立检验。
来源与研究说明
TradingView说明构成与位移显示;MetaQuotes说明iIchimoku缓冲区及调整复制偏移的示例。准确26步的参考约定、虚构历史、因果对齐检查和成本假设均为原创教学计算。实际平台行为需另行验证。
教学指南。虚构OHLC与独立假设报价;不提供历史回测、实测优势或结果保证。