

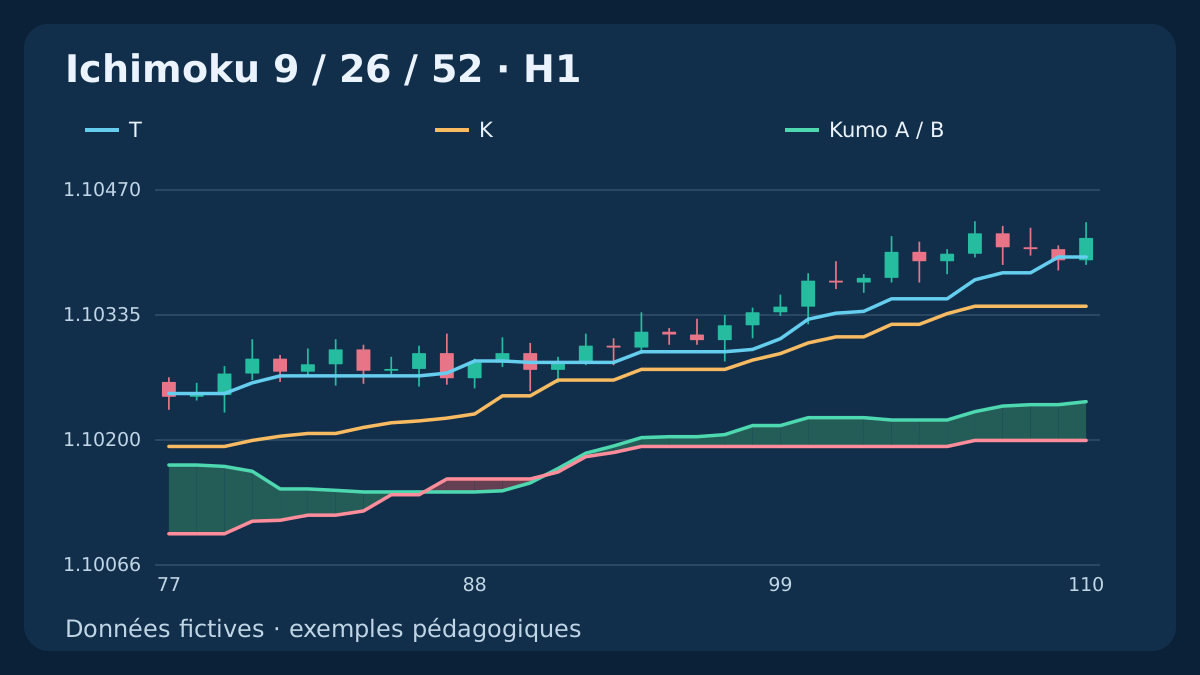
Ichimoku réunit plusieurs mesures sur un graphique, mais leurs positions temporelles diffèrent. Le nuage projeté se calcule avec des cours déjà observés. Un point Chikou dessiné dans le passé peut ne devenir connu que plus tard. Vérifiez le moment du calcul avant de prendre le dessin pour un signal.
1. Définir les cinq lignes et le temps des données
La référence utilise des OHLC Bid H1 fictifs, du plus ancien au plus récent selon k = 0, 1, 2, …. Chaque calcul inclut la bougie qui vient de clôturer. Tenkan-sen est le milieu de la plage courte, Kijun-sen celui de la plage longue. Senkou A et B bornent le Kumo ; Chikou est une clôture décalée.
Une période est une bougie, pas nécessairement une heure ou un jour calendaire. Les flux Forex réels ont des interruptions de séance et des limites journalières différentes. Consignez instrument, unité de temps, flux et traitement des bougies manquantes avant de comparer les graphiques.
2. Calculer le milieu de plage plutôt que la moyenne des clôtures
Pour n bougies closes, définissez HH_n[t] = max(High[t−n+1 … t]) et LL_n[t] = min(Low[t−n+1 … t]). Le milieu vaut M_n[t] = (HH_n[t] + LL_n[t]) / 2. Ces expressions sont une notation mathématique de fenêtres, pas du code exécutable de plateforme.
Seuls le plus haut et le plus bas extrêmes déterminent ce milieu. Des clôtures répétées ailleurs dans la plage peuvent modifier une SMA sans le modifier. Une plage plate valide conserve un milieu défini : sa largeur ne sert pas de diviseur. Une fenêtre incomplète ou contenant une observation nécessaire absente reste indisponible ici.
3. Préciser 9/26/52 et le décalage exact
La référence définit T[t] = M_9[t]; K[t] = M_26[t], puis A_calc[t] = (T[t] + K[t]) / 2; B_calc[t] = M_52[t]. Les valeurs 9/26/52 désignent ces trois longueurs rétrospectives, pas trois prévisions indépendantes.
Dans tous les CSV et figures, le décalage représente exactement d = 26 pas d’indice. Notez le décalage réel séparément de l’intitulé du paramètre : un comptage inclusif peut créer un écart d’une bougie. Vérifiez la bougie où votre installation dessine un point calculé connu.
4. Relier le moment du calcul à la position dessinée
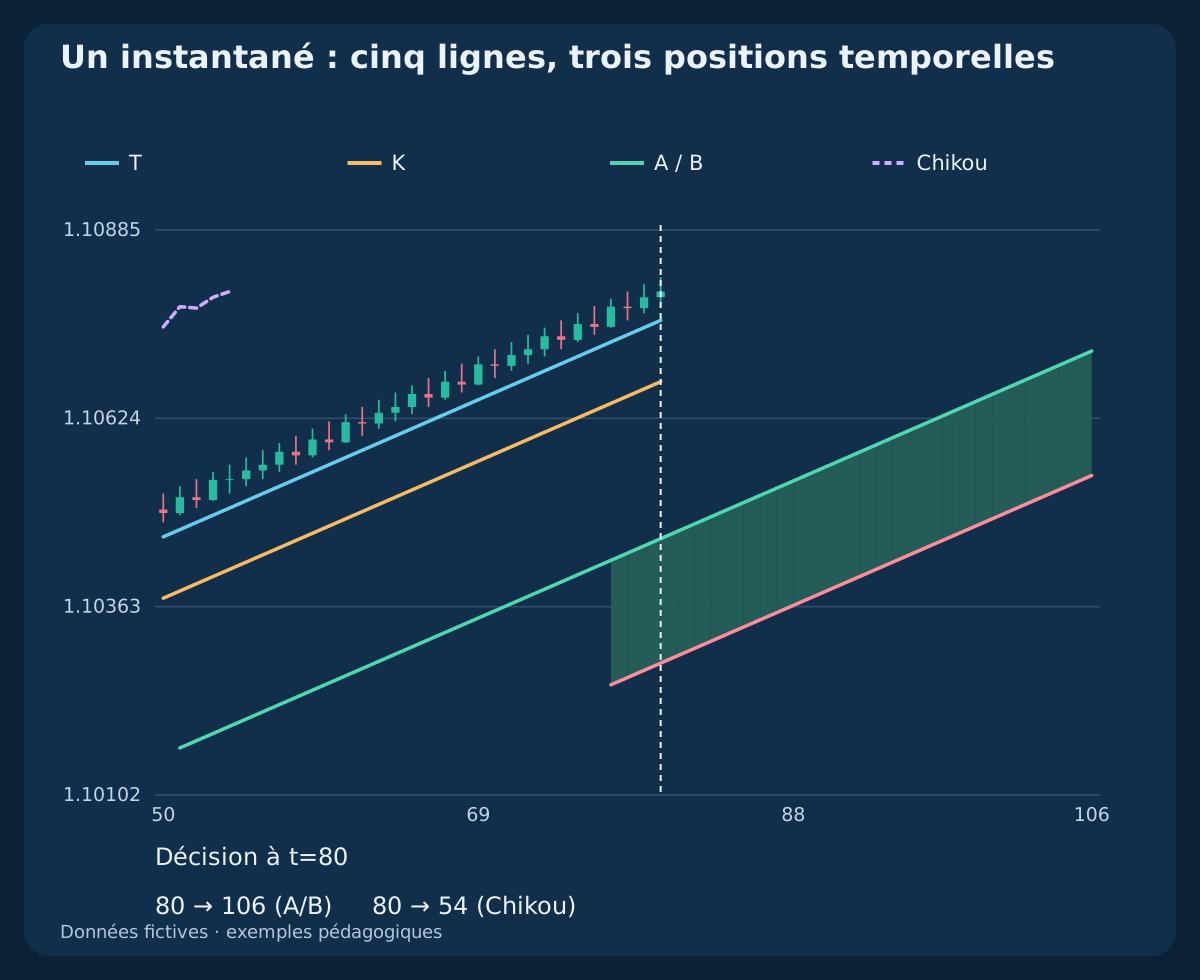
À la position x du graphique, A_plot[x] = A_calc[x−d]; B_plot[x] = B_calc[x−d]. Inversement, les lignes calculées à t sont dessinées en x = t + d. Déplacer le dessin n’ajoute aucune observation de cours provenant de ces positions futures.
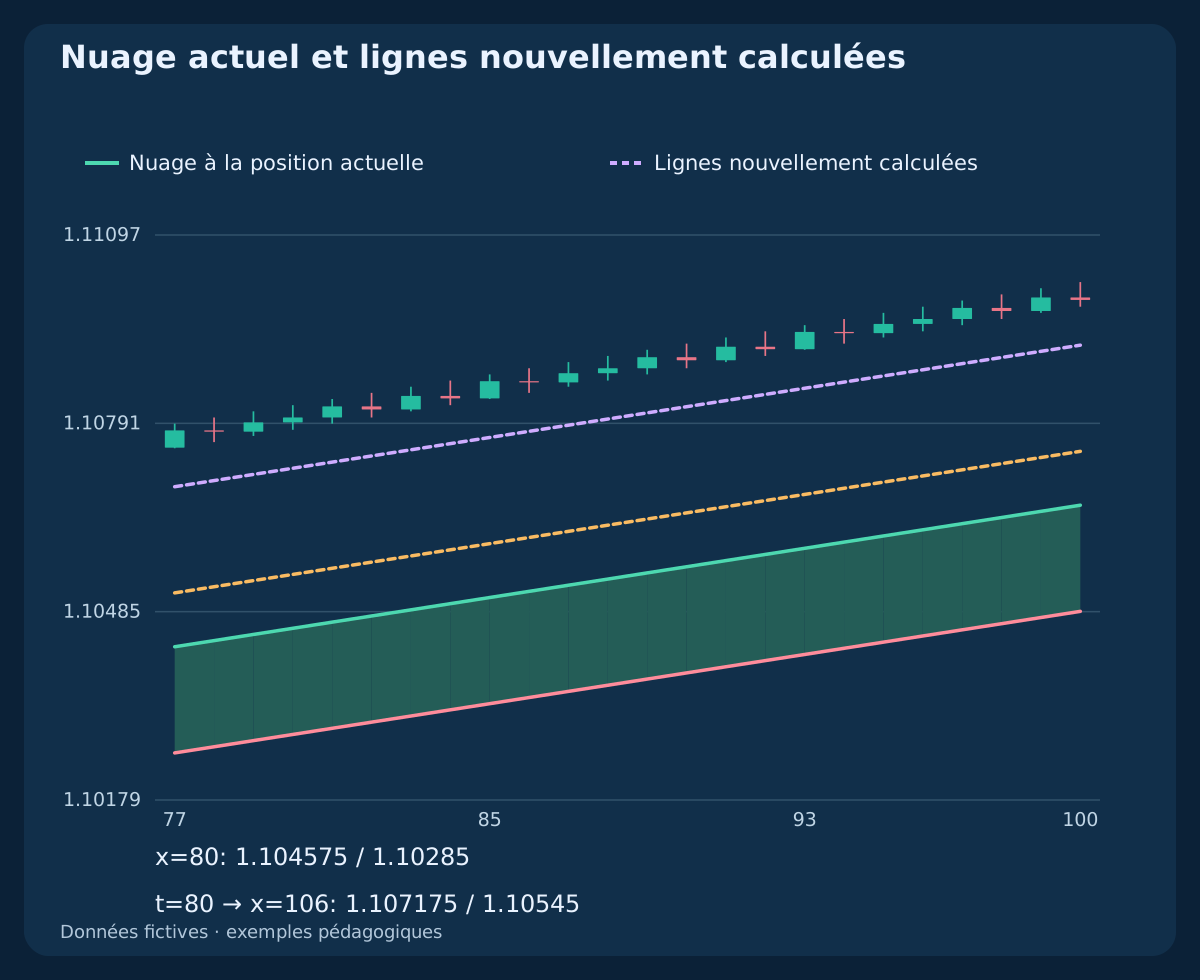
Dans la tendance construite, les lignes calculées à t = 80 valent A = 1.107175 et B = 1.10545, dessinées en x = 106. Le nuage en x = 80 vient de t = 54 : A = 1.104575 et B = 1.10285. Ces deux paires sont différentes, mais déjà connues à t = 80.
| Calcul t | Close[t] | A_calc[t] | B_calc[t] | Position x=t+26 |
|---|---|---|---|---|
| 54 | 1.10540 | 1.104575 | 1.10285 | 80 |
| 80 | 1.10800 | 1.107175 | 1.10545 | 106 |
5. Comparer le cours au nuage de la même position
La borne supérieure actuelle est U[t] = max(A_plot[t], B_plot[t]) et l’inférieure L[t] = min(A_plot[t], B_plot[t]). Au-dessus signifie Close[t] > U[t] ; en dessous, Close[t] < L[t]. L’égalité avec un bord est ici un contact, pas une cassure stricte.
L’intérieur se situe entre les deux bords. Si A égale B, la largeur est nulle et il n’y a pas d’intérieur à cette position. Comparer la clôture à A_calc et B_calc porte sur des lignes nouvellement calculées : ne substituez pas discrètement cette autre question au test du nuage actuel.
6. Distinguer couleur, largeur et nouveau retournement du nuage
À une position donnée, A au-dessus de B et A en dessous de B indiquent deux orientations opposées. La couleur projetée peut différer de celle sous le cours actuel. La couleur décrit une relation entre bornes, pas une probabilité mesurée du prochain mouvement.
Un nouveau retournement haussier dans l’espace de calcul exige A_calc[t−1] ≤ B_calc[t−1] ∧ A_calc[t] > B_calc[t]. Il est reconnu à t et dessiné à t+d. La largeur est l’écart absolu entre les bornes. Ni une grande largeur ni un retournement ne garantit qu’une future cassure du cours tiendra.
7. Lire Chikou sans importer une clôture future
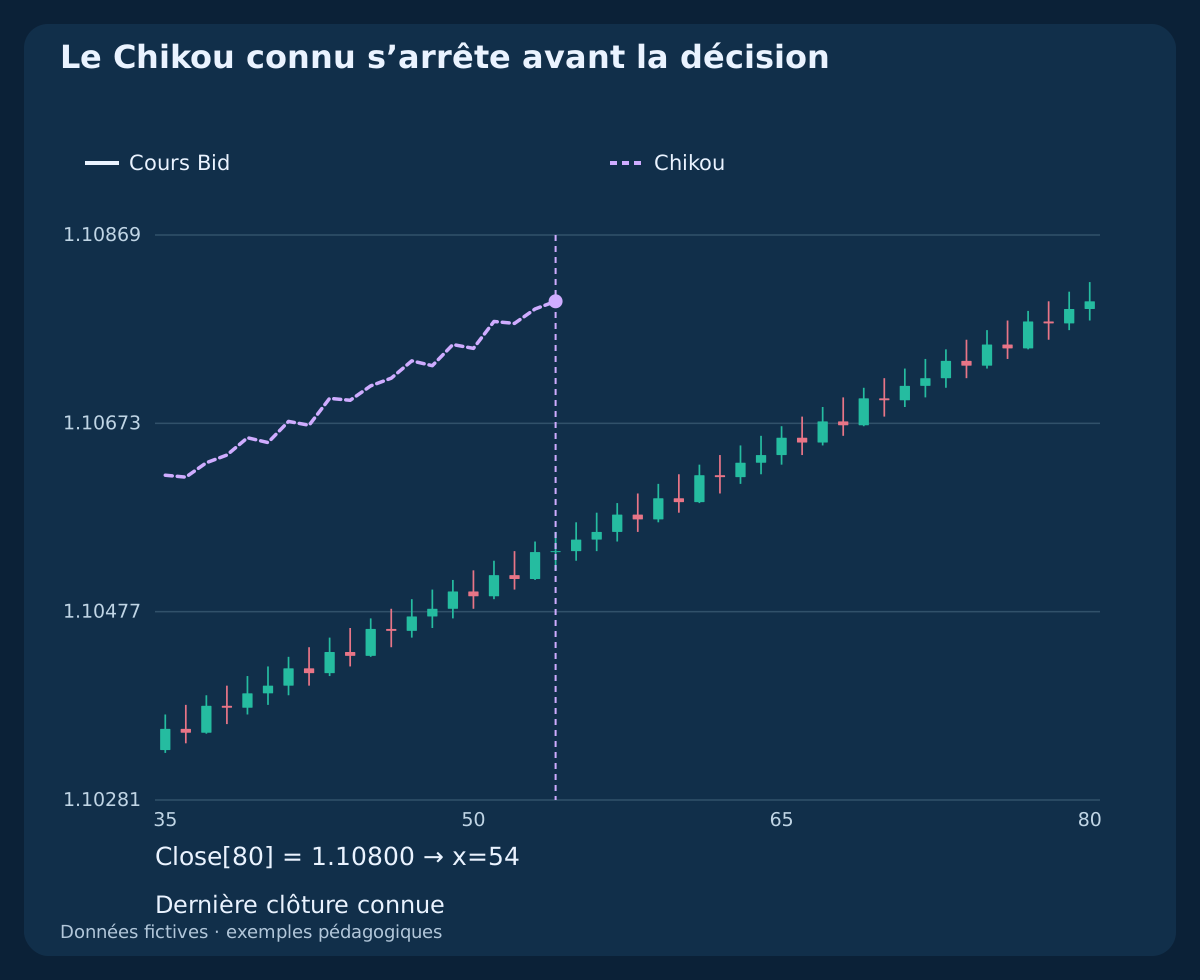
La correspondance retenue est Chikou_plot[x] = Close[x+d]. À l’instant de décision t, le dernier point Chikou connu se dessine donc en x = t − d. À t = 80, la clôture 1.10800 est dessinée en x = 54. Un graphique historique complet peut ensuite montrer des points inconnus à cet instant.
Lire Chikou_plot[80] dans les données finales utiliserait Close[106], inconnu à t = 80. Une comparaison causale telle que Close[t] > High[t−d] utilise des données disponibles et signifie que la dernière clôture dépasse toute cette ancienne bougie. Comparer à sa clôture constitue un autre test ; une seule bougie franchie ne prouve pas un passage libre entre toutes les bougies intermédiaires.
8. Prévoir l’historique nécessaire au calcul et à l’alignement
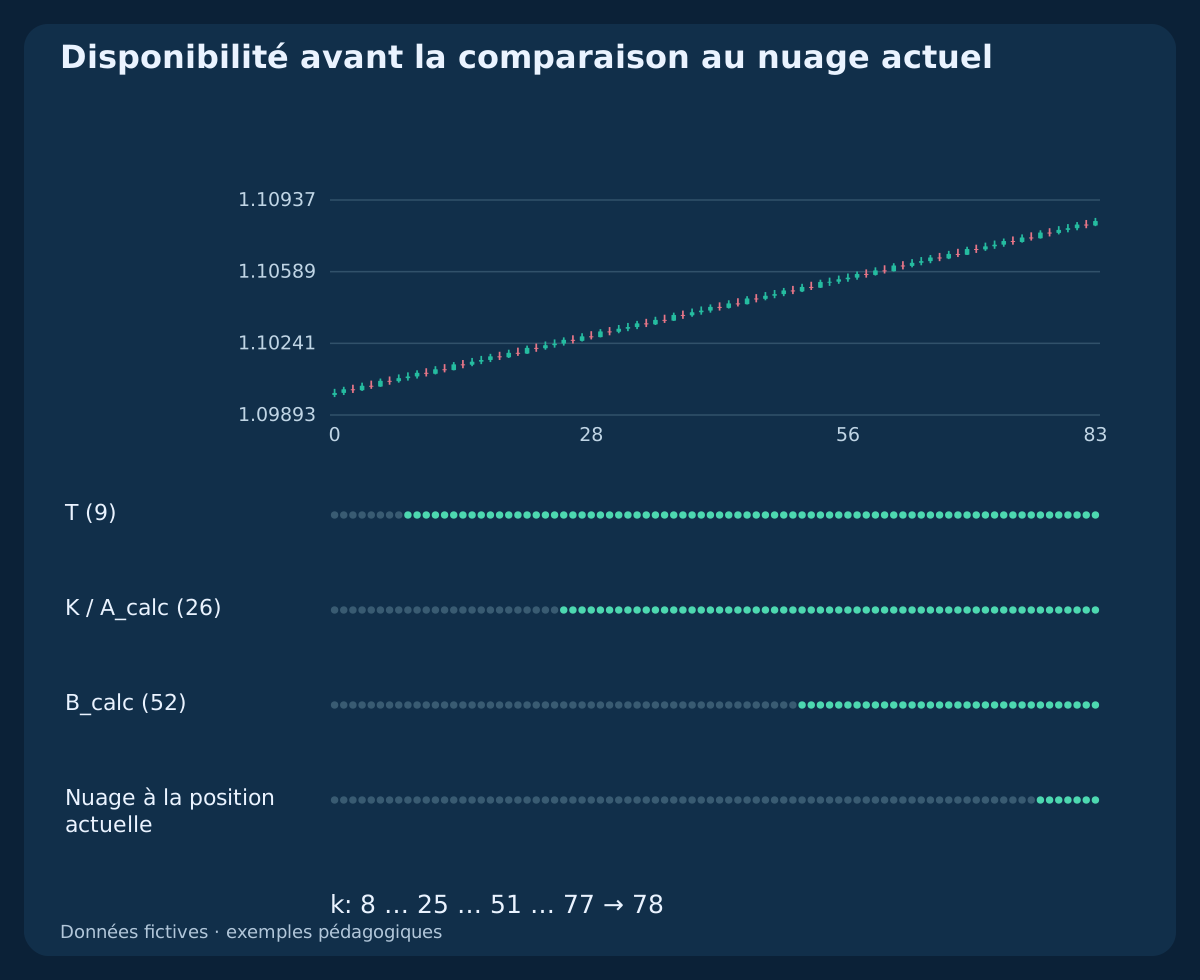
Avec des indices à partir de zéro et des fenêtres complètes, Tenkan apparaît en k = 8, Kijun et A_calc en k = 25, B_calc en k = 51. Ces milieux glissants n’exigent ni initialisation EMA ni amorçage récursif.
Avec exactement 26 pas, le premier nuage actuel complet apparaît en k = 77. Un croisement cours/nuage nécessitant la paire précédente peut être testé dès k = 78 ; un croisement T/K, qui exige deux paires valides, dès k = 26. Il s’agit de disponibilité, pas d’événements garantis.
9. Définir un croisement T/K nouveau, l’égalité et les absences
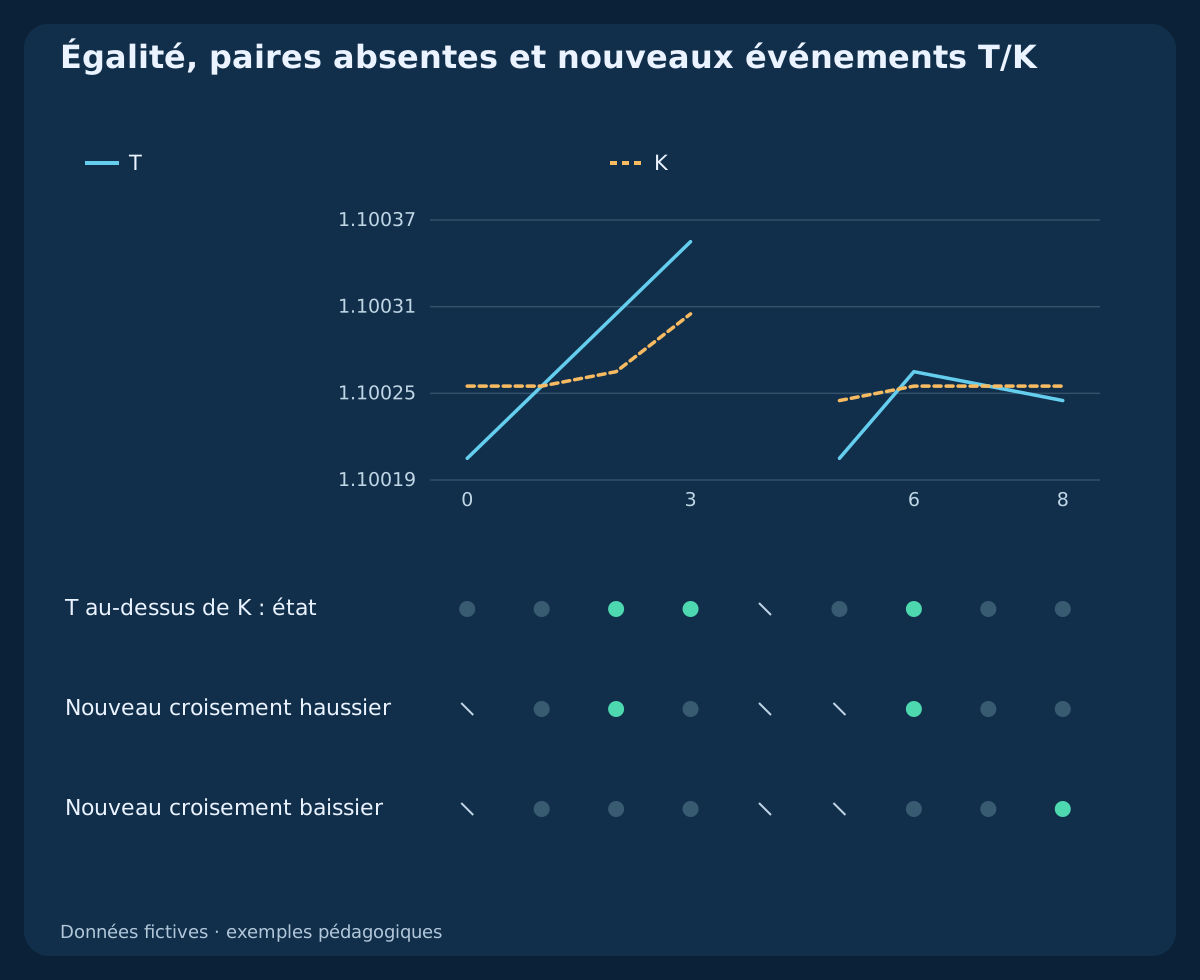
Un nouveau croisement haussier exige T[t−1] ≤ K[t−1] ∧ T[t] > K[t] ; un baissier exige T[t−1] ≥ K[t−1] ∧ T[t] < K[t]. L’égalité actuelle n’est pas un croisement. Rester au-dessus de K est un état, pas un nouvel événement haussier.
Le CSV séparé de neuf paires contient volontairement une égalité et une paire manquante. Les événements haussiers se produisent à k = 2 et k = 6, le baissier à k = 8. Ne franchissez pas l’absence et ne réutilisez pas un vieux croisement parce que le filtre de nuage devient favorable plus tard. La règle doit préciser quand toutes les conditions doivent coïncider.
10. Voir le milieu changer avec des clôtures constantes
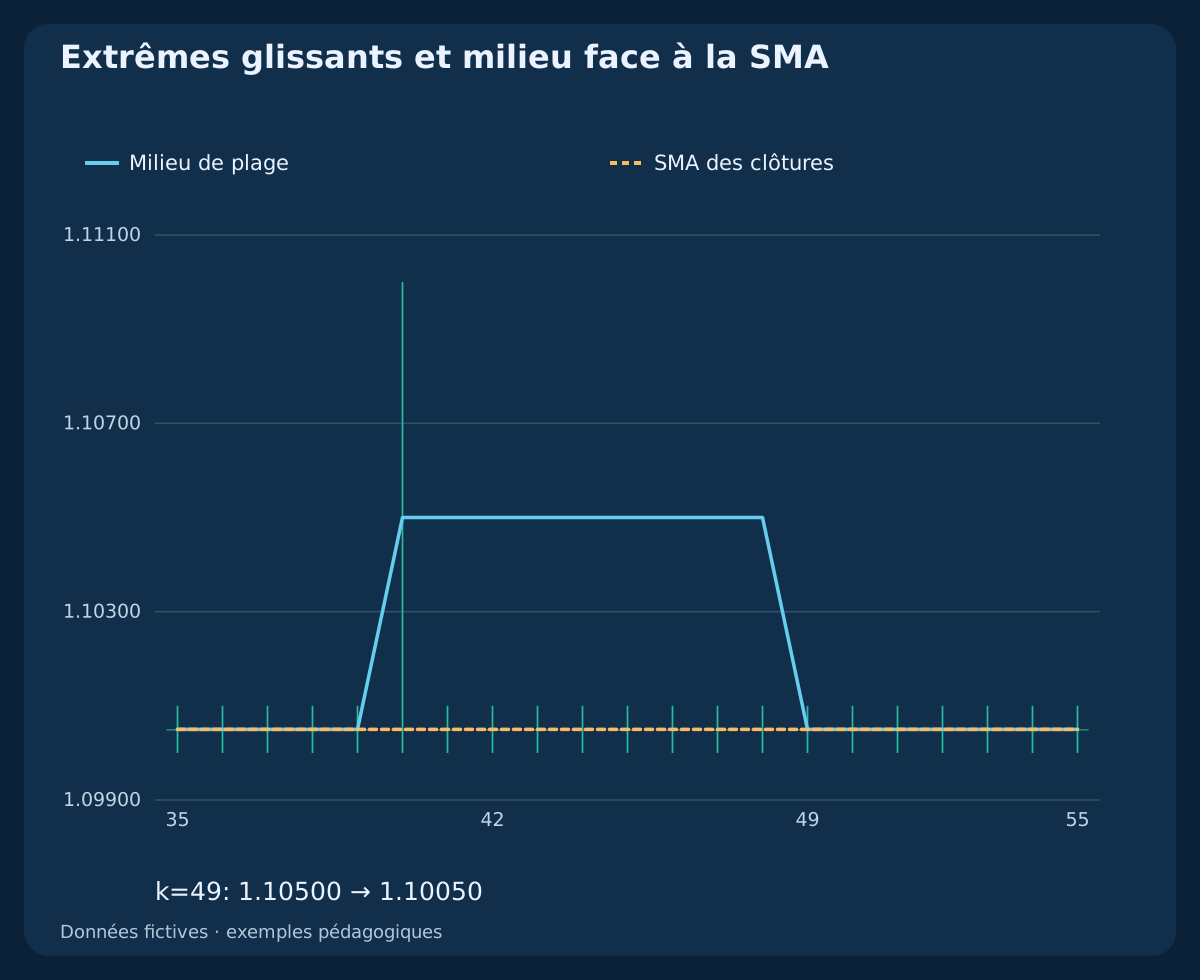
Dans l’historique de sortie d’extrême, toutes les clôtures valent 1.10050. Un sommet à k = 40 vaut 1.11000 ; les autres plus hauts valent 1.10100 et tous les plus bas 1.10000. Le sommet exceptionnel reste dans la fenêtre de neuf bougies jusqu’à k = 48 et en sort à k = 49.
Tenkan passe donc de 1.10500 → 1.10050 sans variation de clôture. L’ancien extrême a quitté la fenêtre. Paliers et marches peuvent provenir de cette composition ; une ligne qui change ne démontre pas, à elle seule, une nouvelle pression acheteuse ou vendeuse.
11. Comparer les paramètres sur un intervalle valide commun
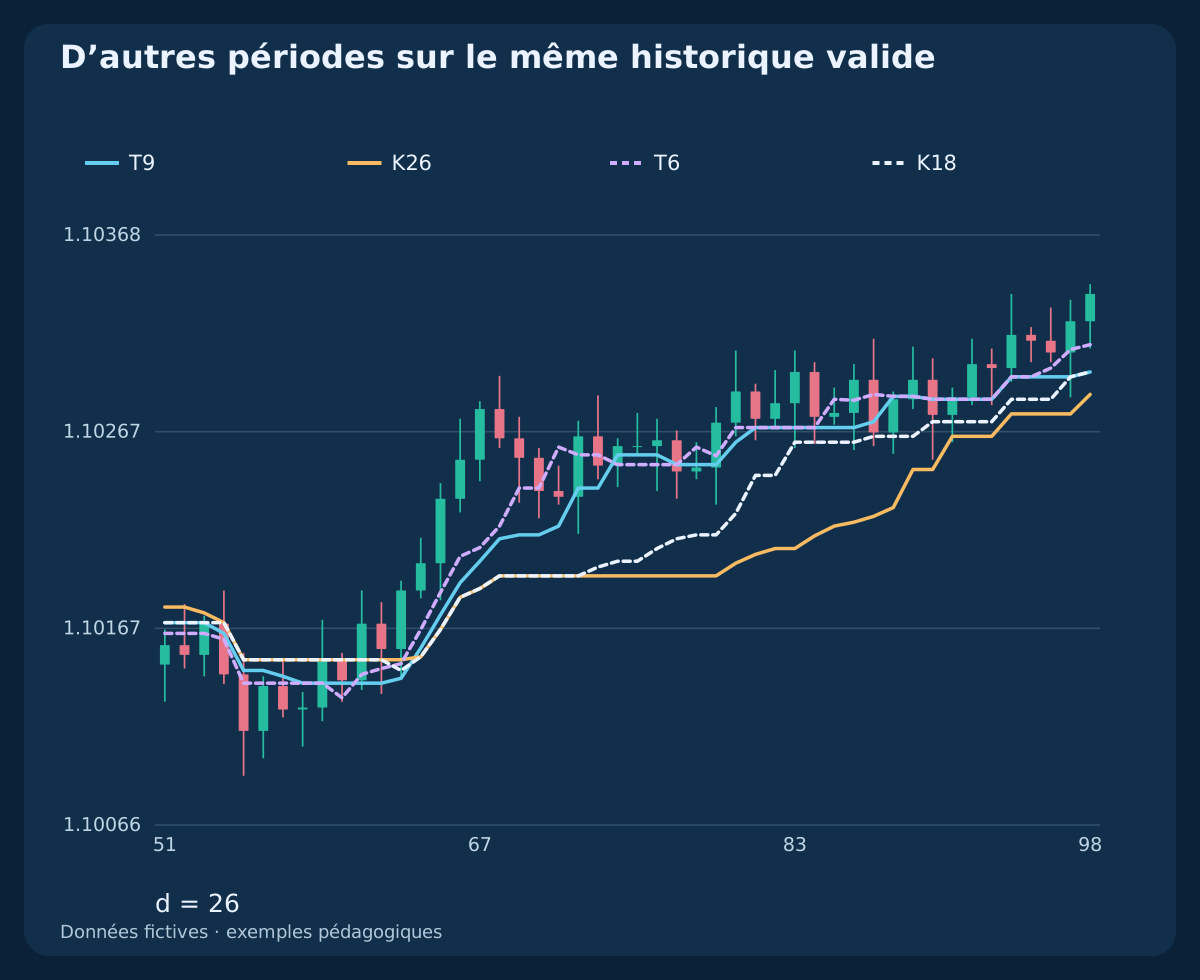
La comparaison utilise (9, 26, 52) et (6, 18, 36), avec exactement 26 pas de décalage pour les deux. Tenkan et Kijun partagent le même historique oscillant après disponibilité de toutes les fenêtres. Des périodes plus courtes changent la mesure sans être automatiquement meilleures.
Certaines plateformes lient le décalage au paramètre Kijun ; isoler ainsi le calcul peut nécessiter une implémentation personnalisée. Si longueur et décalage changent, indiquez les deux. Fixez les paramètres avant l’évaluation et réservez des données indépendantes plutôt que de choisir le plus beau dessin historique.
12. Tenir compte de la tendance, du range et de l’unité de temps
Le cours peut rester hors du nuage malgré des croisements T/K répétés. Dans un range, de petits croisements successifs peuvent accumuler des frais sans établir de tendance durable. Un contact Kijun ou un bord du nuage est un repère, pas une exécution garantie sur support ou résistance.
Avec plusieurs unités de temps, utilisez uniquement la dernière bougie supérieure close à l’instant de décision. À 10:05 UTC, la H1 de 10:00–11:00 n’est pas terminée ; sa clôture finale reste inconnue. Alignez les vrais horodatages et calendriers de séance, pas le point supérieur visible le plus proche.
13. Vérifier les buffers et conserver l’instantané de décision
MetaQuotes documente cinq buffers iIchimoku : 0 = T; 1 = K; 2 = A; 3 = B; 4 = Chikou. Numéro de buffer, indice de série et décalage graphique sont distincts. L’exemple officiel ajuste la copie Senkou pour son décalage vers l’avant et traite Chikou séparément.
N’appliquez pas machinalement un deuxième décalage. Exportez une bougie close connue, son horodatage de calcul, sa valeur de buffer et sa position dessinée, puis rapprochez-les des équations. Ne sauvegardez à chaque décision que les valeurs alors disponibles. Le Chikou historique et une bougie ouverte peuvent sinon embellir artificiellement l’information du test.
14. Séparer observation après clôture et exécution
Un événement d’indicateur ne constitue pas une stratégie complète. Entrée, invalidation, stop, sortie, taille et annulation exigent des règles. Une clôture Bid observée ne garantit pas une exécution exacte à ce cours.
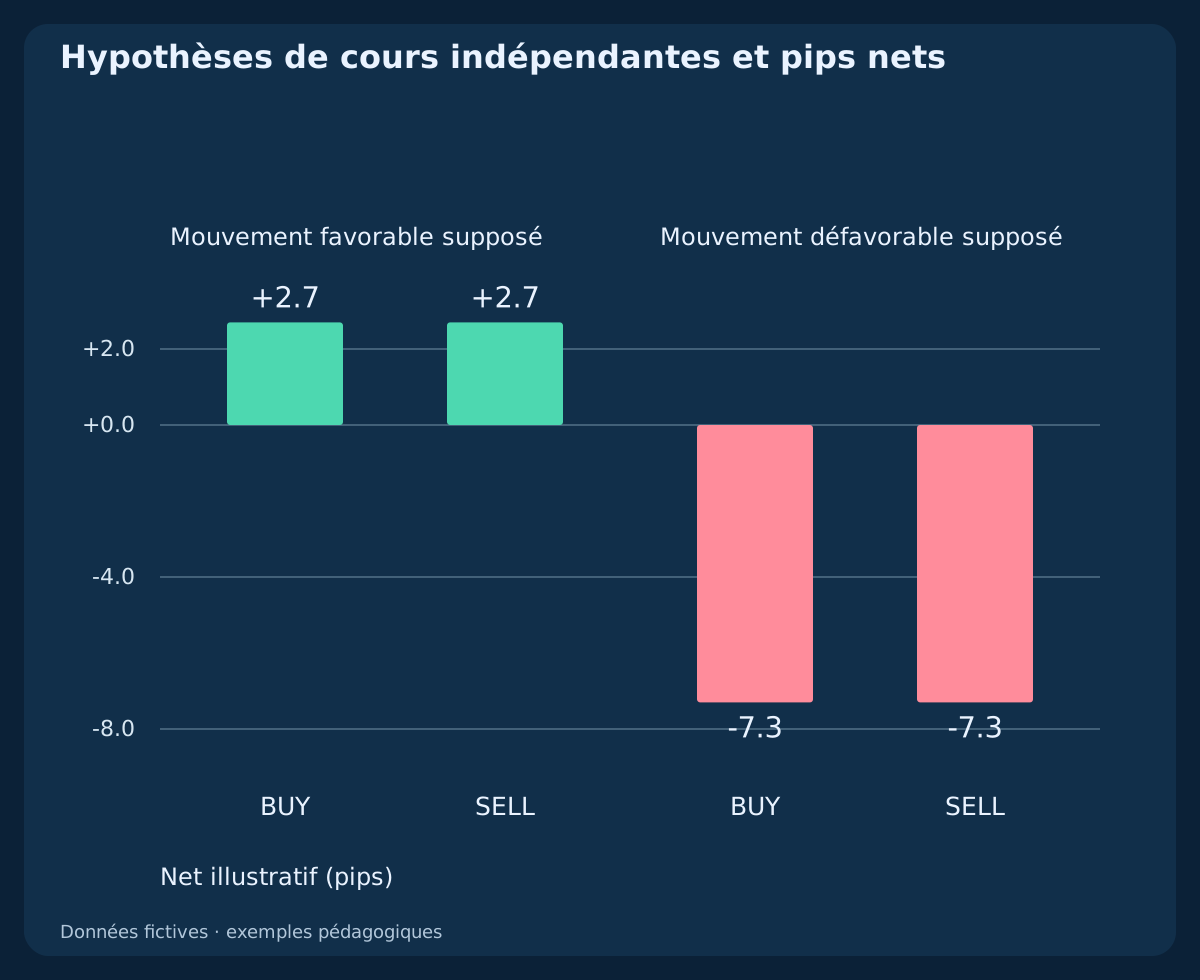
Les cas de frais supposent un mouvement Bid favorable ou défavorable de 5 pips, spread 1.2, glissement défavorable à l’entrée 0.3, à la sortie 0.2 et commission aller-retour 0.6. BUY et SELL favorables donnent +2.7 pips nets ; les cas défavorables −7.3 pips. Le spread est compté une fois dans les cours exécutables. Ce ne sont pas des opérations générées par Ichimoku.
15. Reproduire les CSV et tester la disponibilité
Le premier CSV contient 480 lignes OHLC H1 fictives dans quatre historiques distincts, les milieux, les lignes calculées et le nuage aligné à la position actuelle. Les champs vides indiquent un historique indisponible. Les neuf paires T/K et quatre cas de frais ont leurs propres fichiers ; ne les insérez pas dans un backtest OHLC.
Recalculez chaque ligne depuis sa propre fenêtre passée, puis tronquez les données à chaque décision et comparez au calcul complet. Modifier les OHLC futurs ne doit pas modifier une décision passée. Séparez indices de dessin et de connaissance, conservez la précision et documentez les absences et l’égalité.
Télécharger les OHLC H1 fictifs, milieux et lignes alignées (CSV)
Télécharger les paires T/K, égalités et nouveaux événements (CSV)
Télécharger quatre scénarios indépendants de cours supposés (CSV)
16. Construire une grille de lecture avant une stratégie
Notez flux, unité de temps, trois longueurs, décalage exact, dernière bougie close, bords actuels, nouvelles lignes et instant du Chikou connu. Indiquez quels critères sont des états ou des événements nouveaux et lesquels doivent coïncider sur la même bougie.
Ce guide explique l’outil sans démontrer un système rentable. Testez des règles explicites avec frais réalistes, données hors échantillon et conditions défavorables. La stratégie de nuage liée possède son propre objet d’entrée ; une stratégie de nouveau croisement T/K doit être définie séparément.
Questions fréquentes
Le nuage projeté prédit-il les cours futurs ?
Non. Il utilise des observations disponibles au calcul. Sa position future ne contient aucun OHLC futur.
Tenkan et Kijun sont-ils des moyennes de clôtures ?
Ce sont ici des milieux d’extrêmes glissants. Ils peuvent rester plats malgré des clôtures changeantes ou sauter à la sortie d’un extrême.
Quel nuage comparer à la clôture actuelle ?
Les deux bornes dessinées à la même position de bougie. Les lignes nouvellement calculées constituent une paire distincte projetée en avant.
Comment Chikou peut-il introduire des données futures ?
Un point dessiné à un ancien indice contient une clôture ultérieure. Associez-le au moment où cette clôture est devenue connue.
9/26/52 garantit-il des graphiques identiques ?
Non. Vérifiez flux, limites des bougies, fenêtres, décalage exact, indices et historique disponible. Des paramètres de même nom ne suffisent pas.
Chaque croisement T/K hors nuage constitue-t-il une stratégie ?
Non. Il faut encore définir le temps de l’événement et des filtres, l’entrée exécutable, l’invalidation, les sorties, le risque et l’évaluation indépendante.
Sources et notes de recherche
TradingView décrit les composants et le dessin décalé ; MetaQuotes, les buffers et la copie ajustée de iIchimoku. La convention exacte de 26 pas, les historiques fictifs, contrôles causaux et coûts supposés sont des calculs pédagogiques originaux. Vérifiez séparément votre plateforme.
- TradingView : composants et calculs Ichimoku Cloud
- MetaQuotes : buffers iIchimoku et exemple de décalage
Guide pédagogique. OHLC fictifs et cours supposés indépendants ; aucun backtest historique, avantage mesuré ou résultat garanti.