

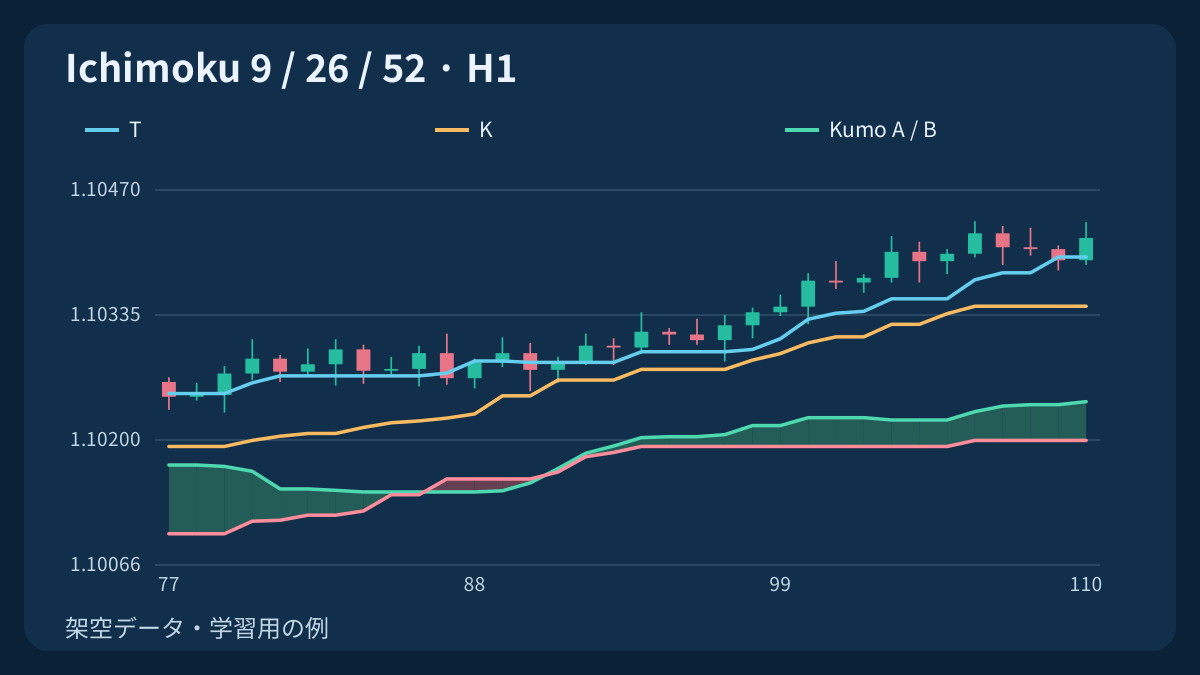
一目均衡表は複数の測定値を一つのチャートに示しますが、すべてが同じ時点に描かれるわけではありません。先行する雲は、すでに観測した価格から計算されます。過去に描かれる遅行スパンの点は、後になって初めて分かる場合があります。見た目をシグナルと判断する前に、計算時点を確認しましょう。
1. 五つの線とデータの時間を定める
参照例は架空のH1 Bid OHLCを使い、古い順に k = 0, 1, 2, … と並べます。計算には直近の確定足を含めます。転換線は短いレンジの中点、基準線は長いレンジの中点です。先行スパンA・Bが雲を囲み、遅行スパンは終値を時間方向にずらしたものです。
一期間はチャートの足一本であり、必ずしも暦上の一時間や一日ではありません。実際のFXデータには休場による空白や日足区切りの違いがあります。銘柄、時間足、配信元、欠損足の扱いを記録して比較してください。
2. 終値平均ではなくレンジ中点を計算する
確定足n本について HH_n[t] = max(High[t−n+1 … t])、LL_n[t] = min(Low[t−n+1 … t]) とし、中点を M_n[t] = (HH_n[t] + LL_n[t]) / 2 とします。これは計算窓を表す数学記法で、プラットフォーム上でそのまま実行するコードではありません。
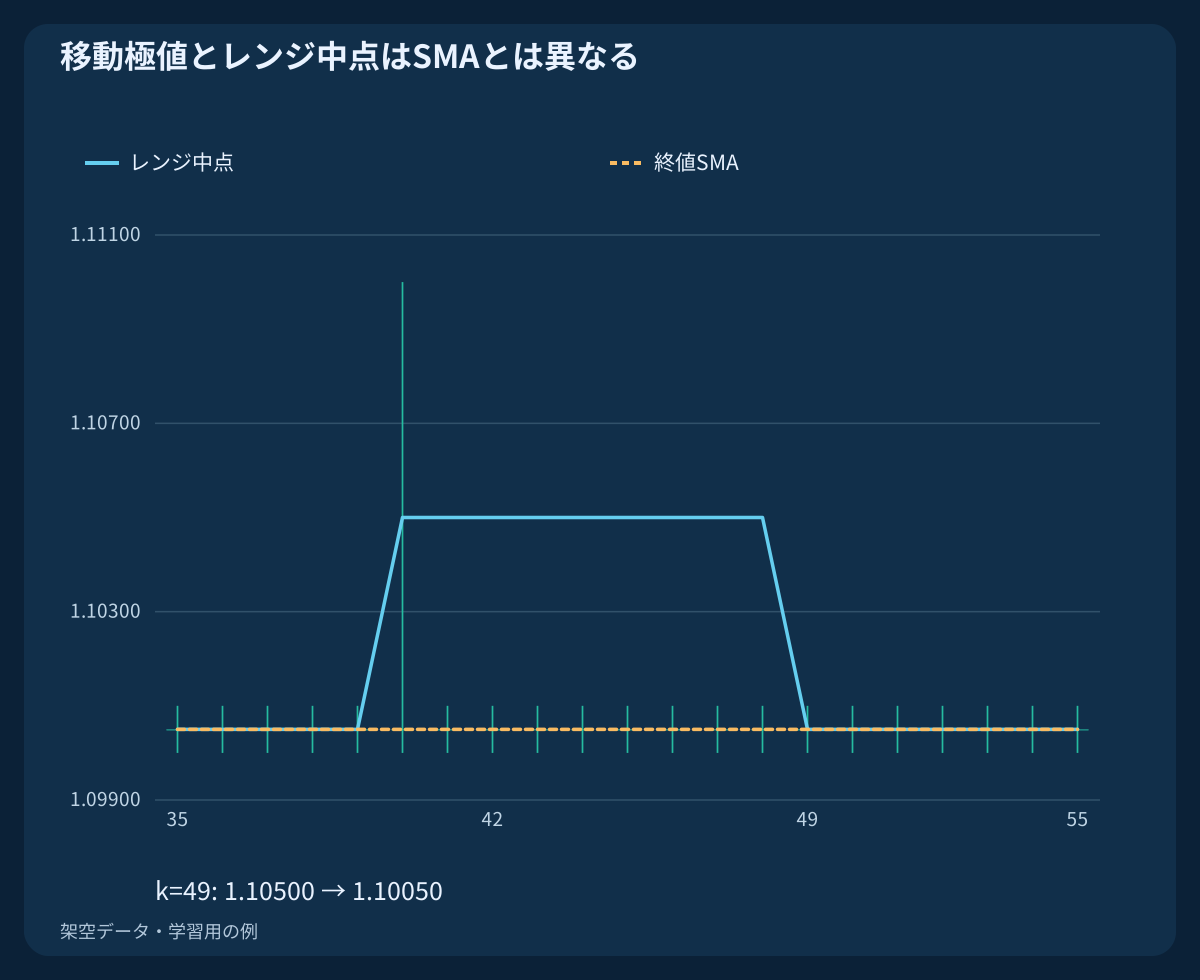
中点を決めるのは最高値と最安値だけです。レンジ内の別の位置で終値が繰り返されると、SMAが変わっても中点は変わらない場合があります。有効な値幅ゼロの窓にも中点は存在し、値幅で割る計算はありません。この参照例では、未完成または必要データが欠けた窓は利用不可とします。
3. 9/26/52と実際の表示移動量を明記する
参照例は T[t] = M_9[t]; K[t] = M_26[t]、続いて A_calc[t] = (T[t] + K[t]) / 2; B_calc[t] = M_52[t] と定義します。9/26/52は三つの参照期間の長さであり、独立した三つの予測ではありません。
すべてのCSVと図で、表示移動量は厳密に d = 26 インデックス分です。設定名とは別に、実際のずれを記録してください。当該足を含む数え方では一本の差が生じることがあります。既知の計算値が実際にどの足へ描かれるかを確認します。
4. 計算時点と表示位置を対応させる
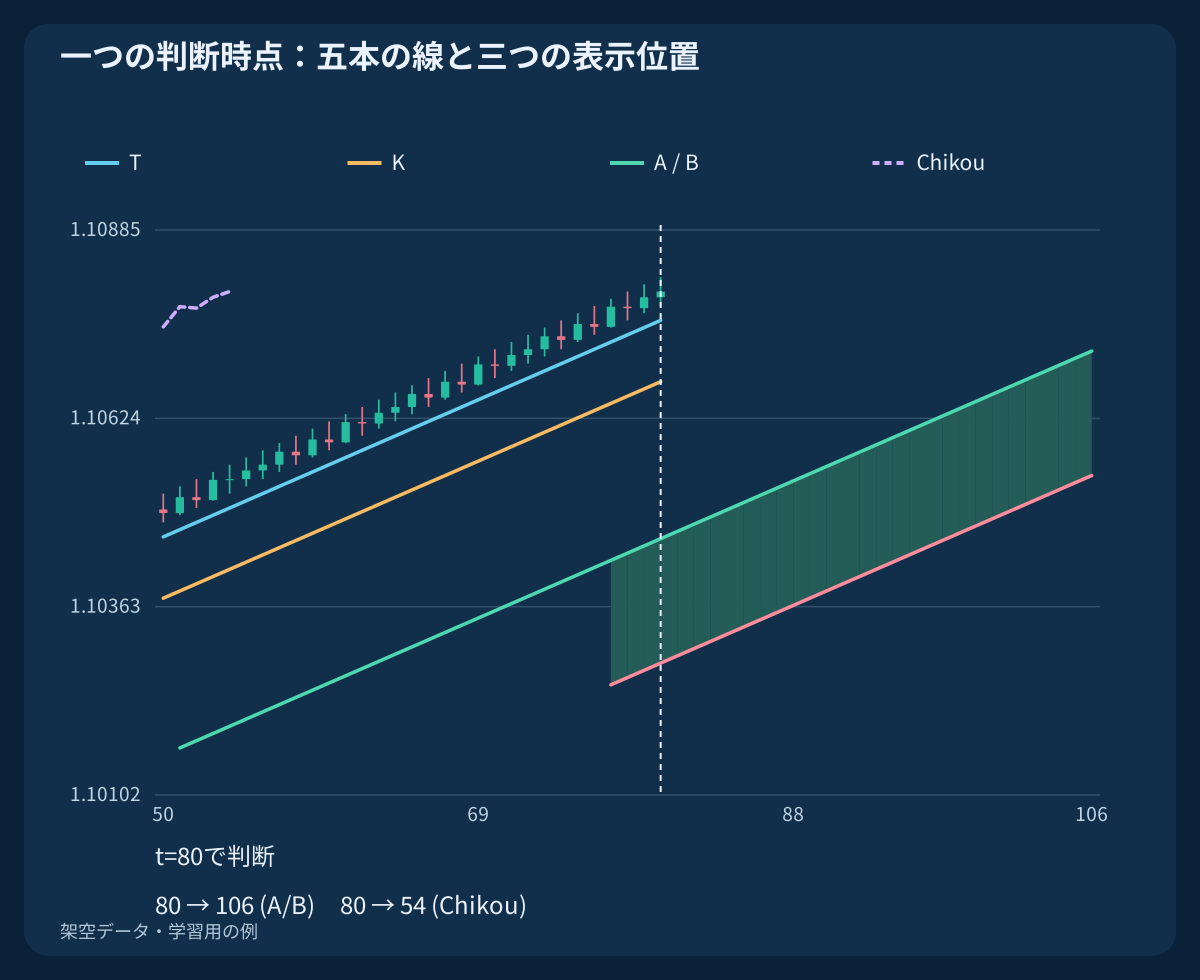
チャート位置xでは A_plot[x] = A_calc[x−d]; B_plot[x] = B_calc[x−d] です。逆に、tで計算したスパンは x = t + d に描かれます。図をずらしても、その将来位置の価格観測が追加されるわけではありません。
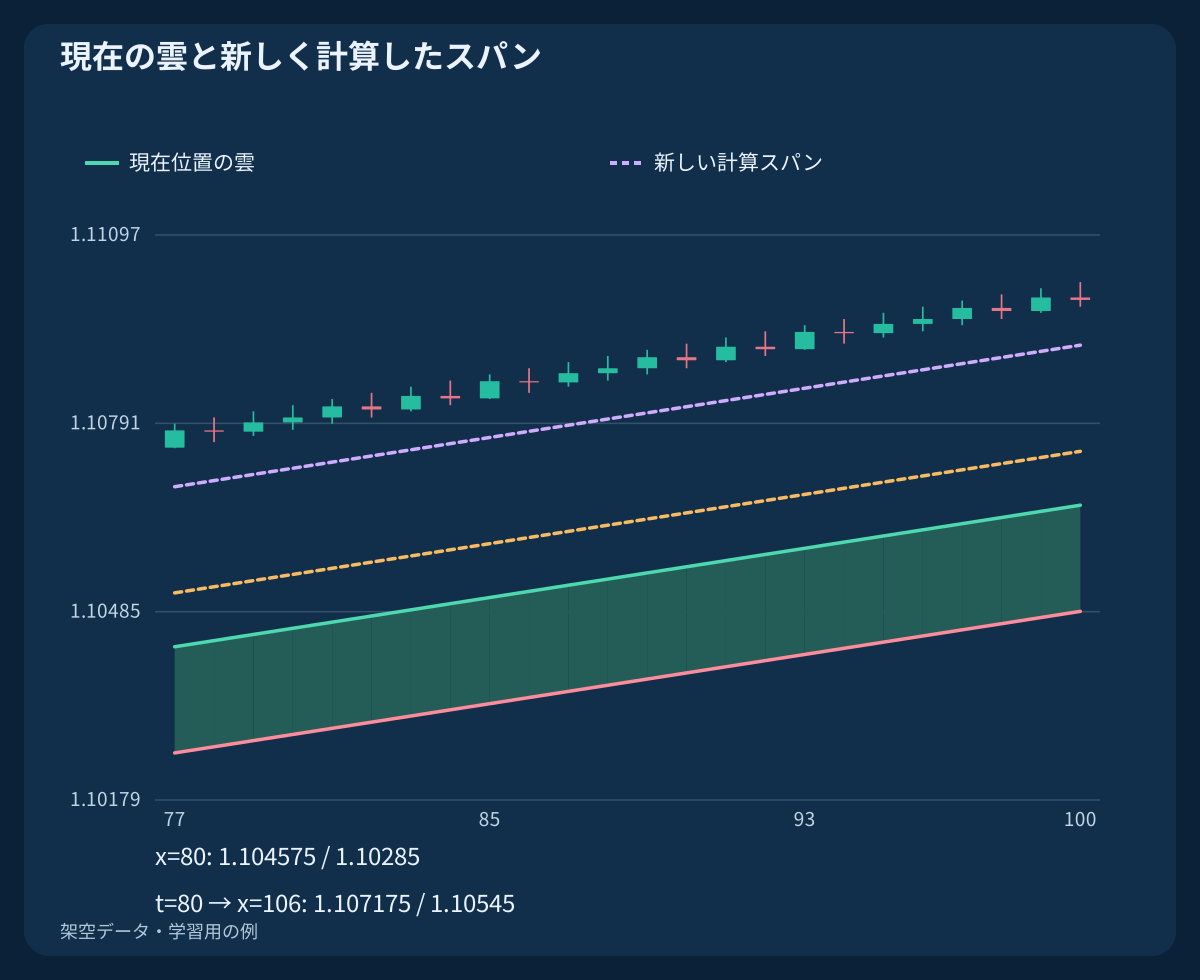
構成した上昇例では、t = 80 の計算値はA = 1.107175、B = 1.10545で、x = 106に描かれます。x = 80の雲はt = 54の計算値で、A = 1.104575、B = 1.10285です。異なる二組ですが、どちらもt = 80には既知です。
| 計算時点t | Close[t] | A_calc[t] | B_calc[t] | 表示位置x=t+26 |
|---|---|---|---|---|
| 54 | 1.10540 | 1.104575 | 1.10285 | 80 |
| 80 | 1.10800 | 1.107175 | 1.10545 | 106 |
5. 価格と同じ位置の雲を比較する
現在位置の上端は U[t] = max(A_plot[t], B_plot[t])、下端は L[t] = min(A_plot[t], B_plot[t]) です。上にある条件は Close[t] > U[t]、下にある条件は Close[t] < L[t] です。境界との一致は接触とし、厳密な突破には数えません。
二つの境界の間が雲の内部です。AとBが等しい位置では幅がゼロで、内部はありません。現在終値をA_calc・B_calcと比べるのは新しい計算値についての別の問いです。現在位置の雲との比較に、無断で置き換えないでください。
6. 雲の色、厚み、新しいねじれを分ける
同一表示位置でAがBを上回る状態と、下回る状態は逆の向きを表します。先の位置の色と、現在価格の下にある雲の色は異なる場合があります。色は境界同士の状態であり、その方向へ進む確率の測定値ではありません。
計算時点で上向きの新しいねじれを認識する条件は A_calc[t−1] ≤ B_calc[t−1] ∧ A_calc[t] > B_calc[t] です。tで認識し、t+dへ描きます。厚みは境界差の絶対値です。厚い雲もねじれも、その後の価格突破が維持される保証にはなりません。
7. 将来の終値を混ぜずに遅行スパンを読む
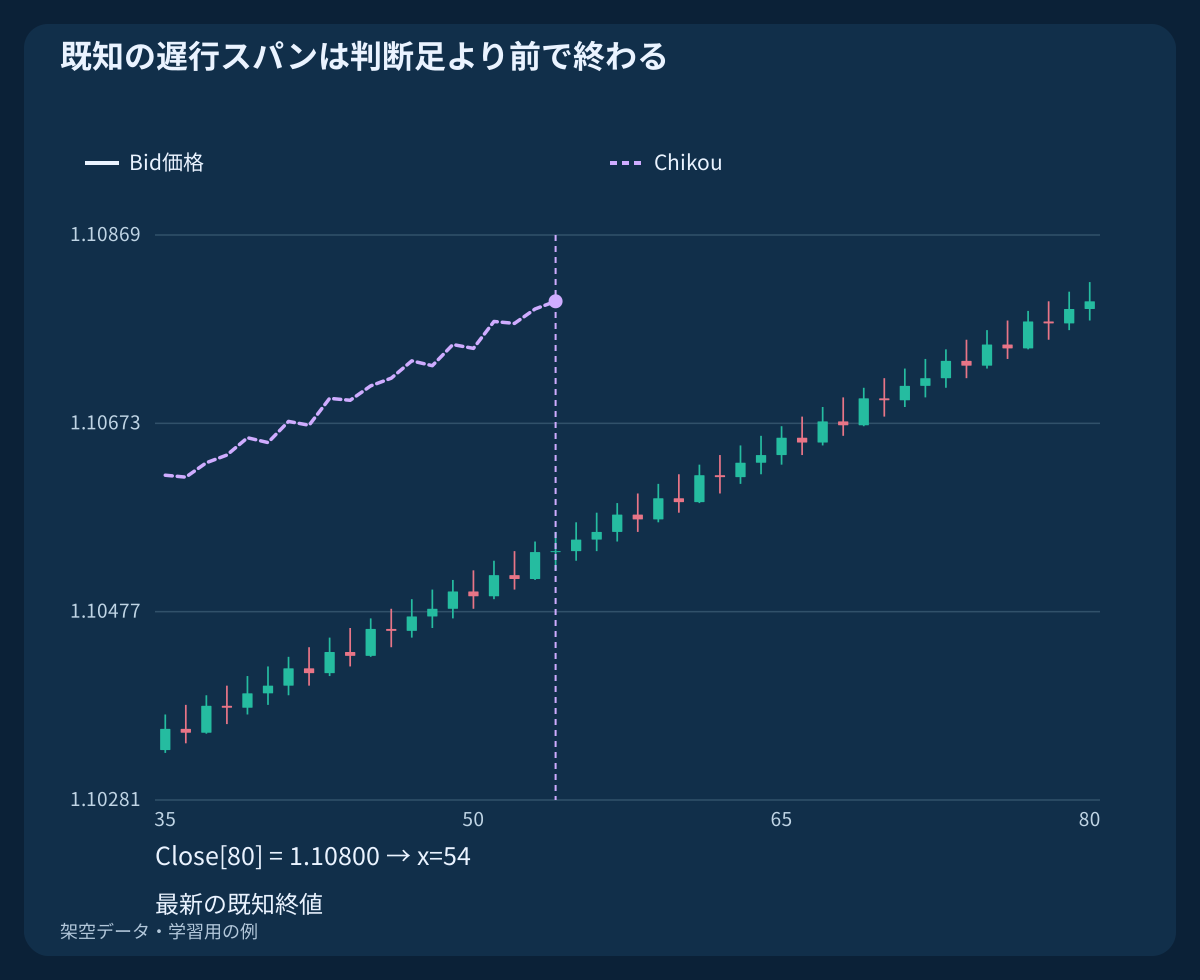
定義した対応は Chikou_plot[x] = Close[x+d] です。判断時点tで分かる最新の遅行スパンは x = t − d にあります。t = 80では終値1.10800をx = 54へ描きます。完成した過去チャートには、当時まだ分からなかった点が後から現れます。
完成データのChikou_plot[80]を読むと、t = 80で未知だったClose[106]を使ってしまいます。Close[t] > High[t−d] のような因果的な比較なら既知データだけを使い、最新終値がその過去足全体を上回ることを表します。過去終値との比較は別の判定です。一本を上回っただけでは、間にある全足への障害がないとはいえません。
8. 計算と位置合わせに必要な履歴を確保する
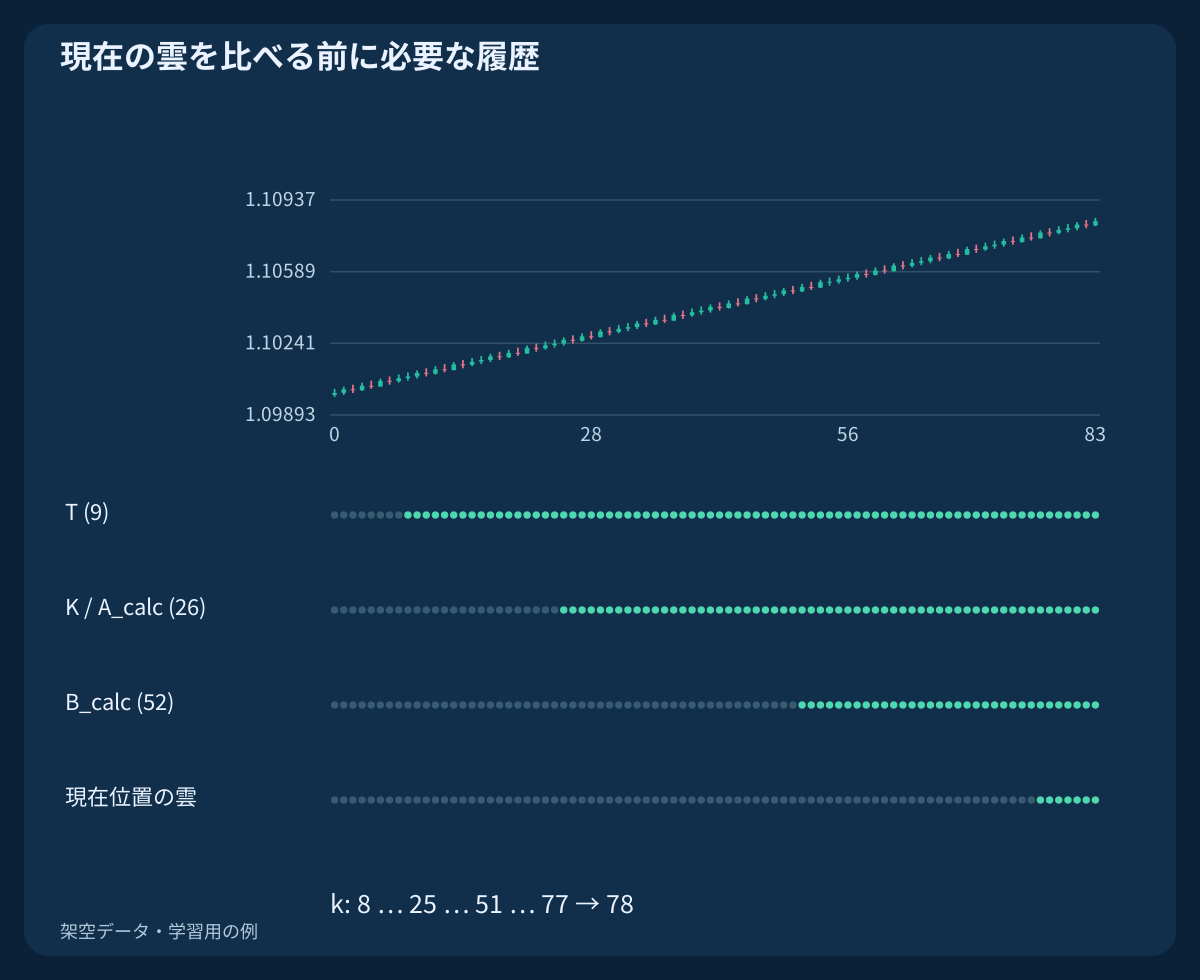
ゼロ始まりで窓が完全なら、最初の転換線は k = 8、基準線とA_calcは k = 25、B_calcは k = 51 です。この移動中点にはEMAの初期値や再帰的な慣らし期間は不要です。
厳密な26本移動では、現在位置の完全な雲は k = 77 から利用できます。一つ前の組も必要な価格・雲の交差判定はk = 78から、T/K交差は有効な二組が必要なのでk = 26から検査可能です。これは利用可能になる最短時点で、事象の発生保証ではありません。
9. 新しいT/K交差、一致、欠損を定義する
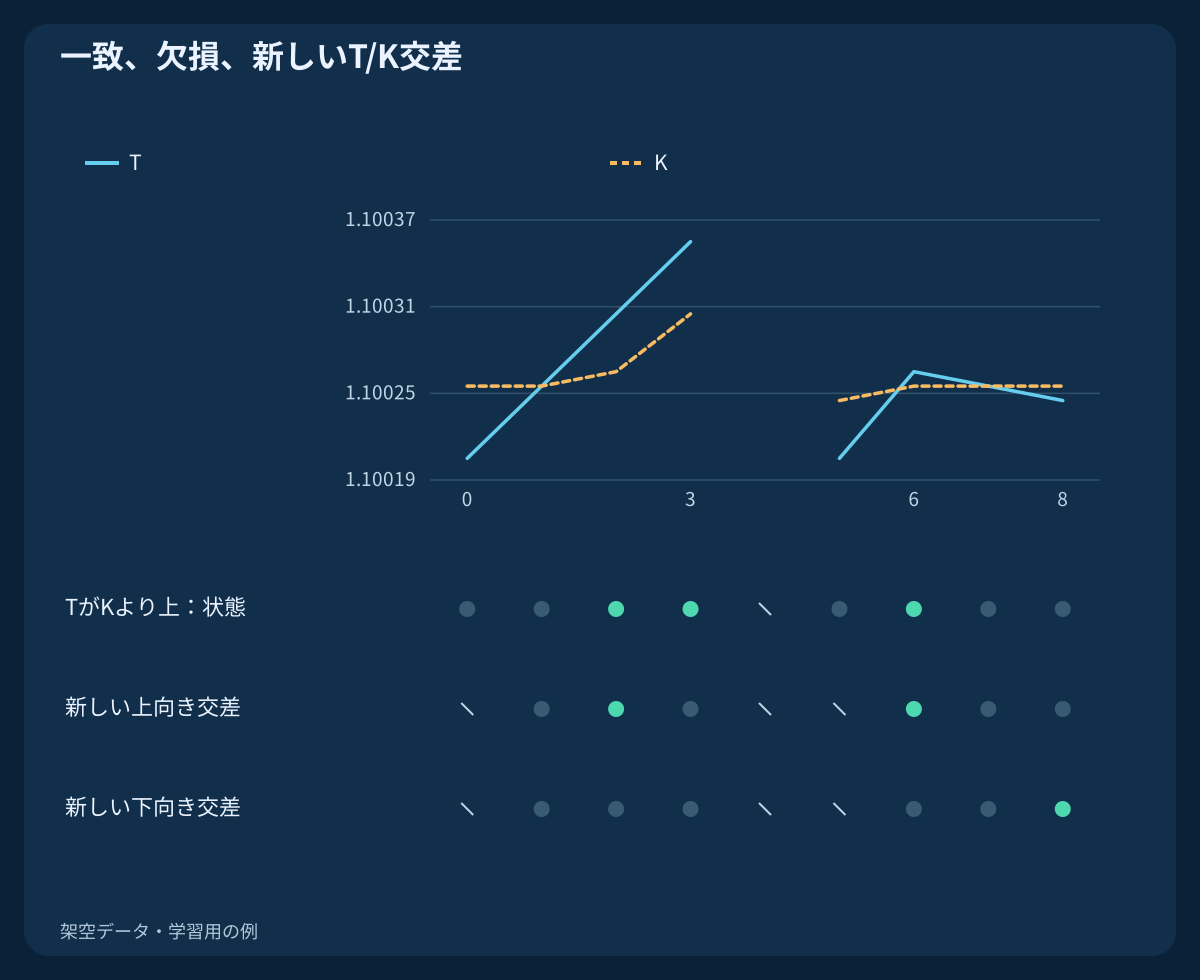
新しい上向き交差は T[t−1] ≤ K[t−1] ∧ T[t] > K[t]、下向き交差は T[t−1] ≥ K[t−1] ∧ T[t] < K[t] です。現在値が等しいだけでは交差ではありません。TがKより上に居続けることは状態で、新たな上向き事象ではありません。
別CSVの九組には一致と欠損を意図的に入れています。上向き事象はk = 2とk = 6、下向きはk = 8です。欠損を飛び越えて比較したり、後で雲のフィルターが合ったからと古い交差を再利用したりしないでください。全条件がいつ同時に必要かをルールに定めます。
10. 終値一定でも中点が動く例を確認する
極値が窓から抜ける履歴では、全終値が 1.10050 です。k = 40の高値だけ1.11000、他の高値は1.10100、全安値は1.10000です。特別な高値は九本窓にk = 48まで残り、k = 49で外れます。
その結果、終値が変わらなくても転換線は 1.10500 → 1.10050 と変化します。古い極値が計算対象から外れたためです。横ばいや段差は窓の構成からも生じます。線の変化だけでは、新たな買い圧力や売り圧力を証明できません。
11. 共通の有効区間で設定を比べる
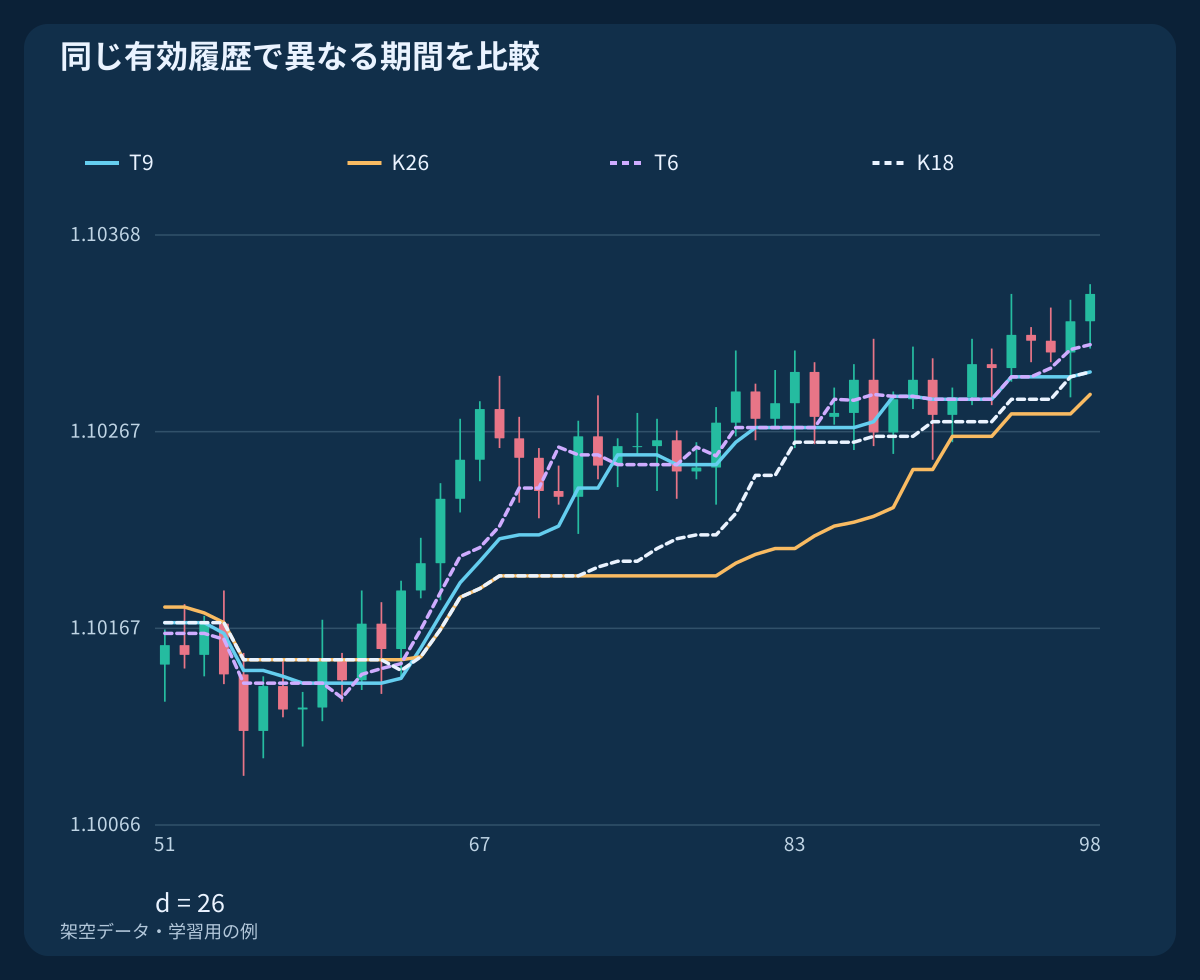
例示比較は (9, 26, 52) と (6, 18, 36) を使い、両方の表示移動量を厳密に26へ固定します。必要な窓がそろった同一の往来相場例で転換線と基準線を比べます。短い設定は測定対象を変えますが、優れているとは限りません。
雲の移動量を基準線設定と連動させるプラットフォームでは、この切り分けた比較に独自計算が必要な場合があります。期間と移動量を両方変えたなら両方明記します。見栄えのよい過去図を選ぶのでなく、評価前にパラメーターを決め、独立データを残してください。
12. トレンド、レンジ、時間足の文脈を考える
価格が雲の外にある間にもTとKは何度も交差し得ます。レンジで小さな交差を繰り返すと、持続的なトレンドを示さず費用だけが増える場合があります。基準線や雲の端への接触は参照位置であって、支持・抵抗での約定保証ではありません。
複数時間足では、判断時点までに確定した直近の上位足だけを使います。10:05 UTC では10:00–11:00のH1足は未確定で、最終終値は使えません。画面上で最も近い上位足の値を写すのでなく、実際の時刻と取引日程を合わせてください。
13. バッファを確かめ、判断時点の値を保存する
MetaQuotesのiIchimokuには五つのバッファがあり、0 = T; 1 = K; 2 = A; 3 = B; 4 = Chikou と定義されています。バッファ番号、時系列インデックス、表示移動量は別物です。公式例は先行スパンのコピー時に前方移動を調整し、遅行スパンを別に扱います。
習慣的にもう一度ずらさないでください。既知の確定足について計算時刻、バッファ値、表示位置を出力し、定義式と照合します。各判断では当時すでに分かる値だけを保存します。過去の遅行スパンや未確定足を使うと、実際より情報が多いテストに見えてしまいます。
14. 確定足での観測と売買執行を分ける
指標の事象だけでは完全な売買戦略になりません。エントリー、無効化、ストップ、決済、数量、取り消しの条件が必要です。Bid足終値を観測しても、その価格での約定は保証されません。
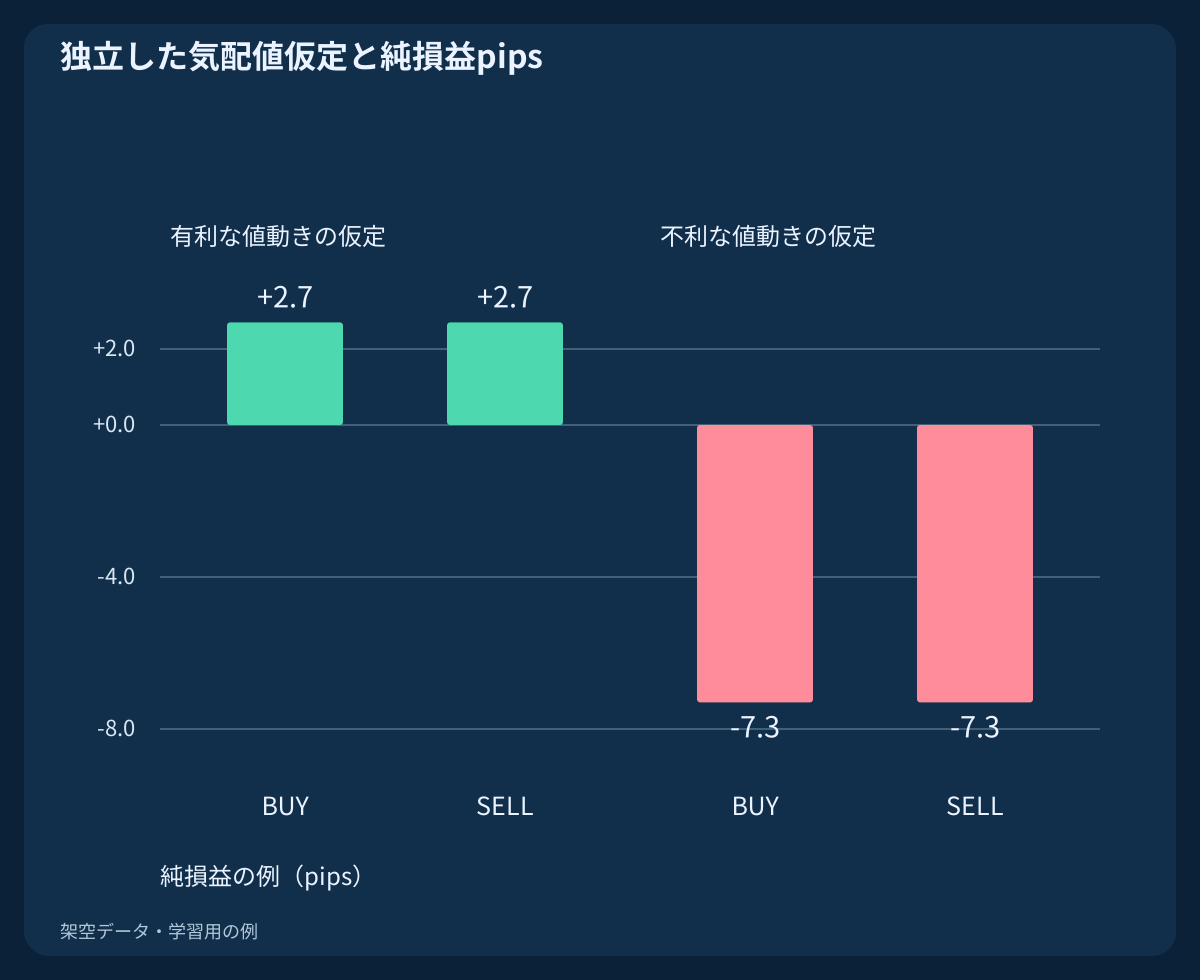
独立した費用例は、有利または不利な5pipsのBid変化、スプレッド1.2、エントリー時の不利な滑り0.3、決済時0.2、往復手数料0.6を仮定します。有利なBUYとSELLは純額 +2.7 pips、不利な例は −7.3 pips です。スプレッドは執行価格を通じて一度だけ計上します。Ichimokuが生成した取引ではありません。
15. CSVを再現し、情報の利用可能時点を検査する
最初のCSVは四つの独立した架空履歴、合計480行のH1 OHLC、中点、計算スパン、指定移動量で現在位置に合う雲を含みます。空欄は必要履歴が不足している意味です。九組のT/Kと四つの費用例は別ファイルであり、OHLCバックテストにつなげないでください。
各行をその時点の過去窓から再計算し、判断時点で入力を切った結果を全履歴計算と比べます。未来のOHLC変更が過去の判断を変えてはいけません。表示位置と既知になる位置を分け、価格精度、欠損、一致の扱いを記録します。
16. 戦略を作る前に読み取り項目を整える
配信元、時間足、三つの期間、正確な表示移動量、直近確定足、現在の雲境界、新しい計算スパン、既知の遅行スパンの時刻を記録します。状態と新しい事象を区別し、どの条件が同一足で必要かを明記します。
このガイドは道具の説明であり、収益システムの実証ではありません。現実的な費用、独立した検証データ、不利な条件で明確なルールを試します。関連する雲戦略には独自のエントリー対象があり、新しいT/K交差戦略は別途定義する必要があります。
よくある質問
先行する雲は将来の価格予測ですか?
いいえ。計算時に利用できた観測値を使います。未来の位置へ描いても未来OHLCは含まれません。
転換線と基準線は終値平均ですか?
この定義では移動する高値・安値の中点です。終値が動いても横ばいになり、古い極値が外れると段差になる場合があります。
現在終値とはどの雲を比べますか?
同じ足の位置に描かれた二つの境界です。新しく計算したスパンは先の位置に描く別の組です。
遅行スパンはなぜ未来情報を混ぜやすいのですか?
過去インデックスの点に後の終値が入るためです。その終値が分かった時点に対応させてください。
9/26/52なら各プラットフォームで同じになりますか?
保証はありません。配信元、足の区切り、窓、正確な移動量、インデックス、履歴を確認します。同じ設定名だけでは不十分です。
雲の外でのT/K交差はすべて戦略になりますか?
いいえ。事象とフィルターの時点、実行可能な入口、無効化、決済、リスク数量、独立した評価が必要です。
出典と検証上の注記
TradingViewは構成要素と時間をずらした表示を、MetaQuotesはiIchimokuのバッファとコピー調整例を説明しています。厳密な26本移動、架空履歴、因果性の検査、費用仮定は独自の学習用計算です。実際のプラットフォームは別途確認してください。
学習用ガイド。架空OHLCと独立した仮定気配値であり、過去バックテスト、優位性の実測、成果保証ではありません。