此教学策略适用于希望建立可重复决策流程的交易者。它在入场前定义位置、确认与失效条件;不声称固定胜率或收益。
策略如何运作
此形态结合 价格区间、可选 ATR(14)及交易时段。其优势是选择性:只有价格背景与确认一致,才视为有效信号。应把此策略作为检查清单来测试、记录,并适配特定经纪商,而不是视为自动获利承诺。
回踩或回抽版本适用于明确整理后,价格在区间外站稳的情况。它不同于在突破收盘时直接买入,或在尖峰中触发突破挂单。高周期障碍过滤可避免突破买入后立即面对阻力;入场距离限制用于避免过晚追价。
指标、市场与图表周期
价格区间、可选 ATR(14)及交易时段。
伦敦或纽约流动性到来前处于整理的货币对。
M15 至 H1 用于时段区间;H4 用于较大结构。
图表周期是起点,不是保证。较低周期产生更多信号,也带来更多噪声、点差影响和执行敏感性。采用低周期触发之前,应确认高周期结构。
入场规则
买入(BUY)检查清单
- 标记支撑与阻力处均至少有两次清晰反应的区间。
- 一根 K 线伴随扩张收盘突破阻力;只有影线越过不算突破。
- 旧阻力成功回踩为支撑时入场;只有经过测试的动量计划,才使用突破挂单入场。
卖出(SELL)检查清单
- 定义经过多次有效测试的区间,不要只画一条主观线。
- 一根 K 线伴随足够的区间扩张收盘跌破支撑。
- 旧支撑转为阻力、价格在此受阻后入场,或等待您已验证的延续触发。
等待确认 K 线收盘。如果入场价格已经移动过远,使计划止损不再提供可接受的收益风险比,应放弃交易。
基准版本在突破前固定区间,等待一根完整 K 线收盘于区间之外,再等待回踩或回抽,以及突破边界处的反应确认 K 线收盘。在下一个可用报价执行。测试前设定最长等待时间。如果收盘重新越过反应波段点,或等待期限已过,则取消候选交易;此版本没有回踩或回抽,就没有交易。
止损与止盈
止损
止损位于旧区间内部,并越过回踩或回抽波段点。如果距离导致仓位难以实际执行,应跳过,而不是盲目收紧。
止盈
使用区间高度测量目标、下一个主要价位或风险倍数;如果附近价位阻挡目标路径,应降低预期。
定义止损之后再计算仓位。不要在入场后仅为避免实现亏损而放宽止损。
风险管理
为每笔交易设定固定账户风险上限,止损距离增加时减小仓位。合并计算相关持仓。预先定义每日及总体最大回撤;执行或市场条件明显偏离已测试计划时,停止交易。
仓位由止损决定:将计划的金额风险预算,除以该止损下以账户币种估算的每手亏损,并计入成本。按经纪商交易量步长向下取整;若最小手数仍超过预算,则跳过。此处 1R 是最初入场价到止损价的价格距离;成本会降低毛收益倍数。
交易示例逐步说明
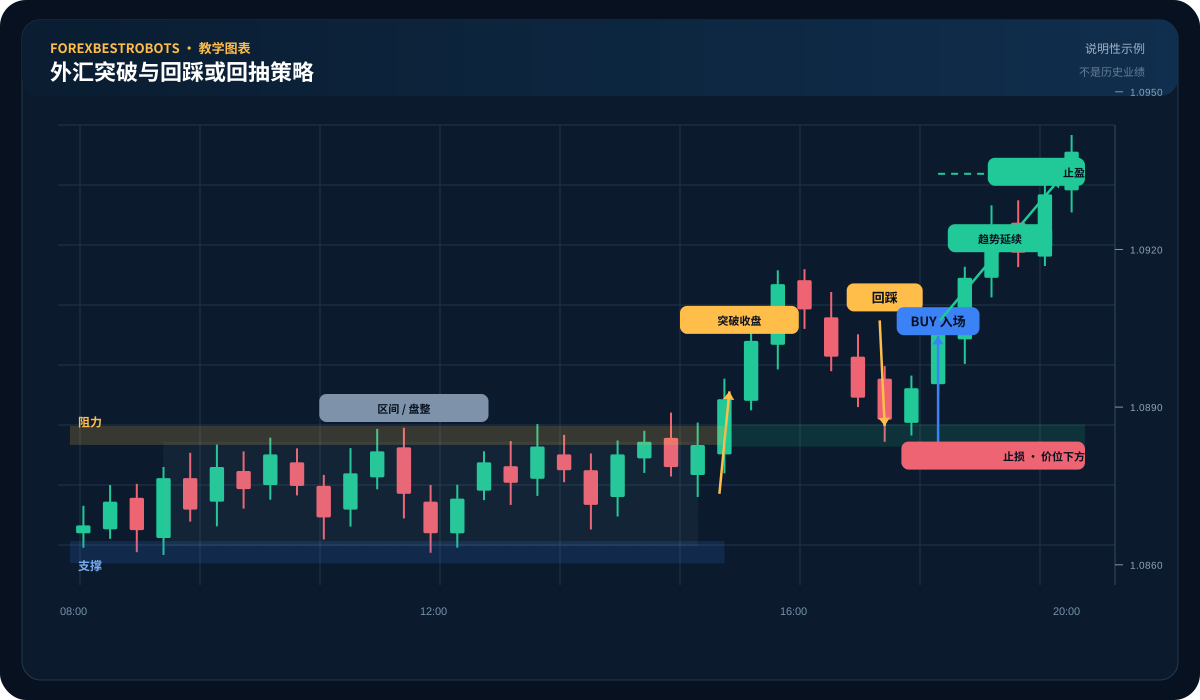
图中,第一次收盘突破阻力仅识别可能的突破。价格随后返回原边界,并将其作为支撑反弹。买入发生在这一确认之后;SL 位于旧区间内部,并越过回踩波段点。
只有图中结构目标与可执行入场价之间的距离满足预先选择的最低收益要求,才采用该目标。画出的延续仅说明一种可能路径。若价格反向越过回踩波段点,则触发失效;做多失败并不自动授权做空。
何时应避开此形态
流动性不足、点差扩大、突破后直接面对高周期障碍,以及价格已走过大部分区间测量目标后追价。
如何负责任地测试
- 查看结果前,将规则写成检查清单。
- 标记历史示例,不在每次亏损后修改规则。
- 计入点差、佣金及未成交情况。
- 分开发现与调整规则的时期和样本外时期。
- 在模拟账户前向测试,并记录每个有效信号,包括跳过的交易。
将回踩或回抽入场、收盘入场和突破挂单入场作为独立规格比较,包括未等到的回踩或回抽和已取消订单。每个样本内固定区间定义及等待期限。除已成交交易外,也报告符合条件的突破、成本和集中假突破情况;高成交率本身不能说明预期收益。
不声称胜率、月收益或“最佳策略”。结果取决于市场、成本、执行及规则遵守情况。