

Una lectura de ATR solo resulta útil si sabes qué mide. Un valor que parece pequeño en la plataforma puede representar una distancia significativa en pips, y una línea ascendente puede acompañar tanto una subida como una caída. Esta guía convierte ese número mostrado en una medición reproducible antes de incorporarlo a una regla de negociación.
El enfoque es la construcción e interpretación del ATR: rango verdadero, medias, unidades y tiempo. No ofrece un sistema de entrada ni un multiplicador universal de stop. La guía de indicadores de momentum aborda los cambios direccionales del precio; el ATR resume la magnitud del movimiento sin elegir BUY o SELL.
1. Interpreta la volatilidad como magnitud, no como dirección
El Average True Range, o ATR, es el rango verdadero medio de las velas. Se expresa en las mismas unidades de precio que la cotización. Por sí mismo no es un porcentaje, un número de pips, volumen negociado ni una desviación estándar anualizada de los rendimientos.
Un ATR mayor significa un rango medido más amplio según los datos y la media elegidos. No demuestra una tendencia direccional más fuerte, una reversión ni una operación mejor. Un rango amplio e irregular puede elevar el ATR y ofrecer poca continuidad direccional.
El ATR es descriptivo y utiliza precios observados. Una lectura de 12 pips no promete que la próxima vela recorra esa distancia ni limita su rango máximo. Una banda trazada a un ATR del precio no es un intervalo de probabilidad calibrado.
2. Incluye el cierre anterior en el rango verdadero
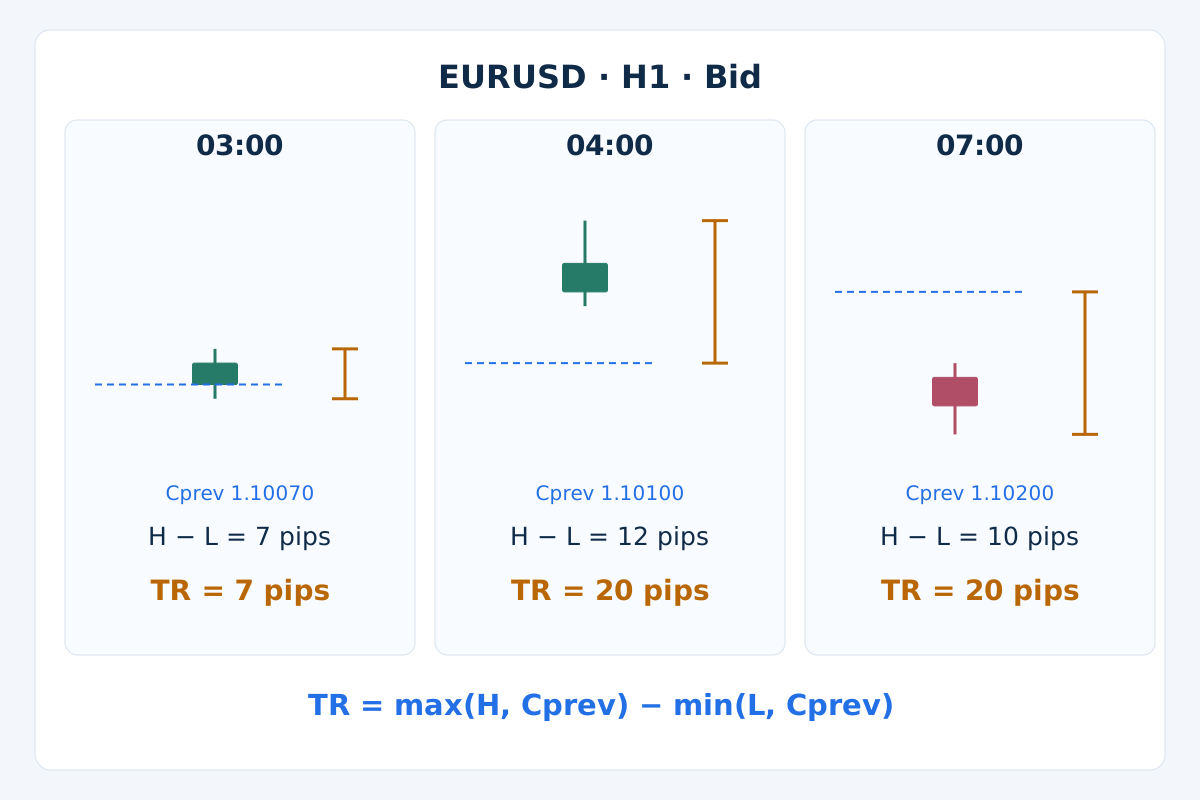
Para una vela cerrada t, H y L son su máximo y mínimo Bid, y Cprev es el cierre Bid de la vela válida anterior. Define TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). Los valores absolutos evitan que un hueco con signo se convierta en una distancia negativa.
Con OHLC válidos, la expresión equivalente es TR = max(H, Cprev) − min(L, Cprev). Si el cierre anterior queda dentro del intervalo máximo–mínimo actual, TR equivale a H − L. Si queda fuera, TR incorpora el hueco y la parte correspondiente del rango actual; no sumes todo el rango de la vela anterior.
Así, un hueco alcista y otro bajista pueden producir el mismo TR. Reflejar una trayectoria de precios positivos respecto a un nivel fijo conserva sus rangos e invierte su dirección. El ATR construido con esos rangos tampoco cambia. Esa magnitud por sí sola no permite recuperar la dirección.
3. Especifica la media y su inicialización
La media simple móvil es ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Conserva los últimos n rangos verdaderos con igual peso. Al avanzar la ventana, el valor más antiguo sale por completo. Su actualización eficiente es ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
Para la convención de Wilder usada aquí, inicializa el ATR con la media aritmética de las primeras n observaciones TR válidas y después usa ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. Esta media recursiva asigna un peso de 1/n al dato nuevo. Las observaciones antiguas pierden peso gradualmente en lugar de desaparecer en un límite fijo.
Las fórmulas comparten el valor inicial, pero no necesariamente los posteriores. La ponderación de una EMA ordinaria, 2/(n+1), es otra distinta. «ATR» y un periodo no bastan para reproducir el cálculo: indica suavizado, inicialización e historial disponible. Más decimales no corrigen un algoritmo diferente.
4. Adapta la medición al entorno MT4
En MT4, registra el símbolo exacto del bróker, marco temporal, implementación del indicador y periodo. La llamada documentada iATR(_Symbol, PERIOD_H1, 14, 1) solicita el ATR H1 del símbolo en el desplazamiento 1. Sus argumentos no incluyen selector de suavizado ni de precio aplicado.
No supongas que el ATR del terminal coincide con una serie Wilder calculada a mano solo porque coincide el periodo. Compara valores reales de velas cerradas tras igualar datos, inicialización e historial. Un indicador personalizado puede usar otro algoritmo. El artículo compara dos fórmulas explícitas; no afirma haber verificado la salida de un terminal en vivo.
Contrasta la Ventana de datos de la plataforma con una reconstrucción pequeña y conserva la versión del indicador o EA. El ATR usa máximos, mínimos y cierre anterior; no es una media móvil aplicada únicamente a Close. La guía de especificaciones del símbolo explica por qué también importan los sufijos del bróker y los incrementos de precio.
5. Reproduce un ejemplo H1 sintético completo
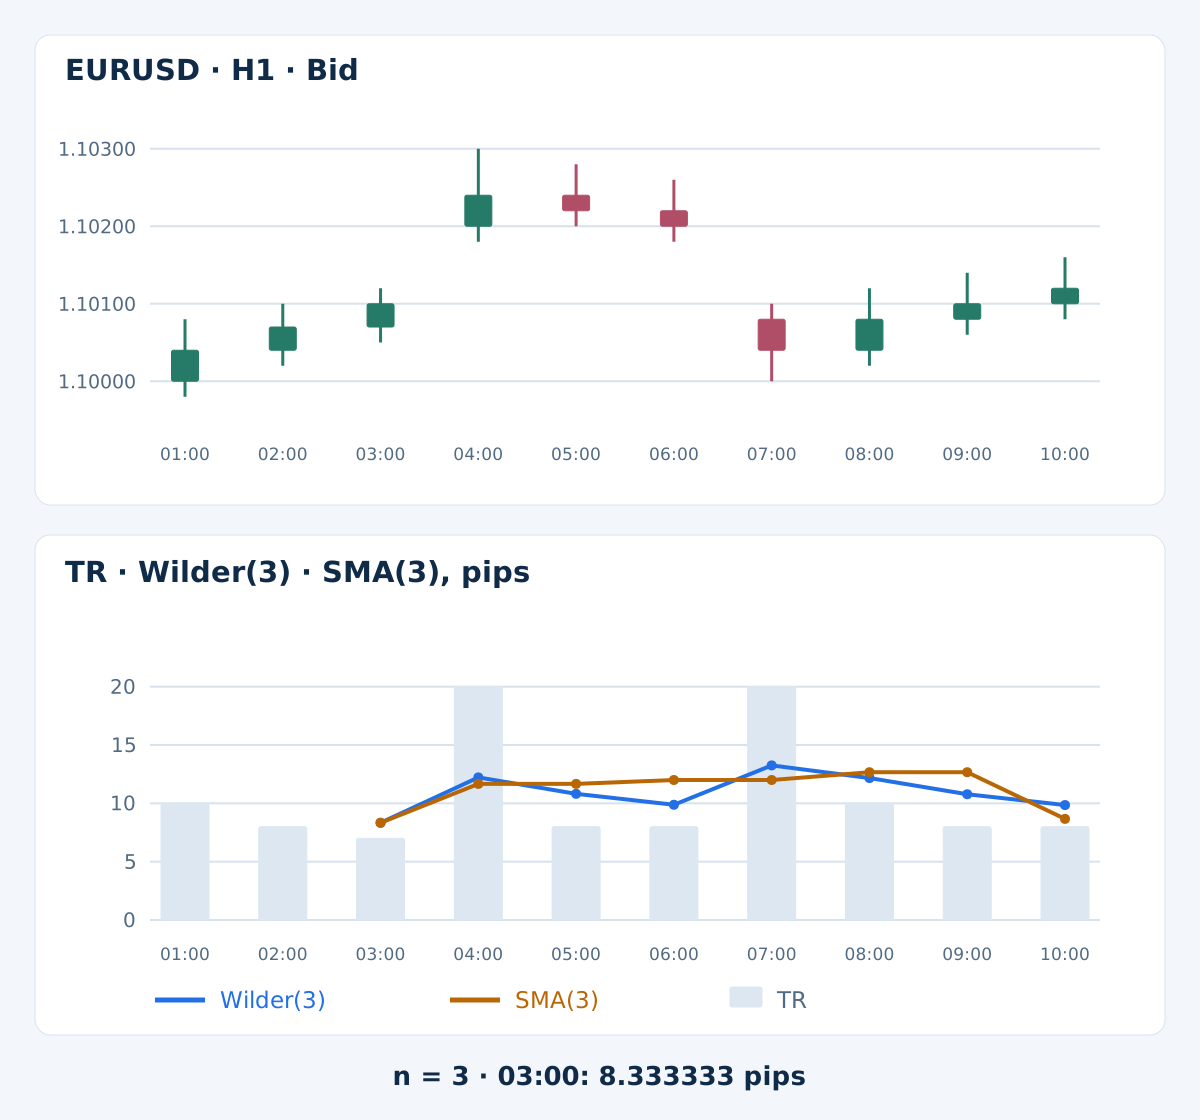
La tabla proporciona velas Bid de EURUSD inventadas, etiquetadas por su cierre en un único reloj de servidor supuesto. El cierre anterior a las 00:00 es 1.10000. Usa n = 3 para hacer visible la aritmética; es una elección didáctica, no un ajuste recomendado. Los huecos son saltos de precio especificados, no filas ausentes.
| Hora de cierre H1 | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid | TR, pips | Wilder(3), pips | SMA(3), pips |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
Los primeros rangos verdaderos son 10, 8 y 7 pips. Ambas medias están disponibles por primera vez al cierre de las 03:00: (10 + 8 + 7) / 3 = 8.333333 pips. Los ATR anteriores no están disponibles; no son cero. Conserva la precisión entre pasos y redondea solo las medias mostradas a 6 decimales.
A las 04:00, H − L es 12 pips, pero el máximo queda 20 pips sobre el cierre anterior. Por tanto, TR es 20. El siguiente Wilder es ((2 × 8.333333…) + 20) / 3 = 12.222222…; la SMA móvil es (8 + 7 + 20) / 3 = 11.666667… pips. Los puntos suspensivos indican precisión conservada, no entradas intermedias redondeadas.
A las 07:00, el cierre anterior es 1.10200, por encima del nuevo máximo 1.10100; el mínimo es 1.10000. TR es 20 pips aunque el rango de la vela sea 10. Ambos sentidos del hueco amplían la medición. No se simula ninguna orden, ejecución ni rentabilidad; la secuencia termina en su última vela indicada.
6. Interpreta los cambios sin inventar señales
En el ejemplo, una vela nueva tranquila puede coexistir con un ATR elevado porque siguen influyendo rangos anteriores grandes. A la inversa, una SMA descendente puede reflejar en parte la salida de una observación antigua grande. Revisa el TR actual y la regla de media antes de atribuir cada cambio a un nuevo suceso del mercado.
Un ATR bajo no significa que deba ocurrir una ruptura; uno alto tampoco implica una reversión inminente. Cualquier umbral depende de instrumento, marco temporal y muestra definidos. La estrategia de compresión de Bollinger Bands utiliza otra construcción de volatilidad y una confirmación del precio separada; ninguna medición garantiza continuidad.
7. Distingue periodos, marcos temporales y momentos de observación
Un periodo de 14 es un parámetro de número de velas, no automáticamente catorce días. En H1 se aplica a velas horarias; en D1, a diarias. La SMA usa una ventana finita, mientras que Wilder conserva influencia decreciente de velas anteriores a ese recuento.
Para analizar velas cerradas, espera a que termine la vela y estén listos los datos necesarios. Justo después de las 10:00, la vela identificada por su cierre de las 10:00 abrió a las 09:00 y ocupa el desplazamiento 1; la vela 10:00–11:00 se está formando en el 0. Un desplazamiento posterior no es un identificador estable; guarda también la hora de apertura.
Zonas horarias del servidor, límites diarios y sesiones cambian la agrupación de ticks en velas. No compares ATR H1 y H4 multiplicando simplemente por 4. La agregación cambia máximos, mínimos y ubicación de huecos. Un cierre programado del mercado es distinto de un fallo imprevisto de datos; la vela de reapertura puede referenciar legítimamente el último cierre negociado.
8. Convierte expresamente las unidades de precio en pips y puntos
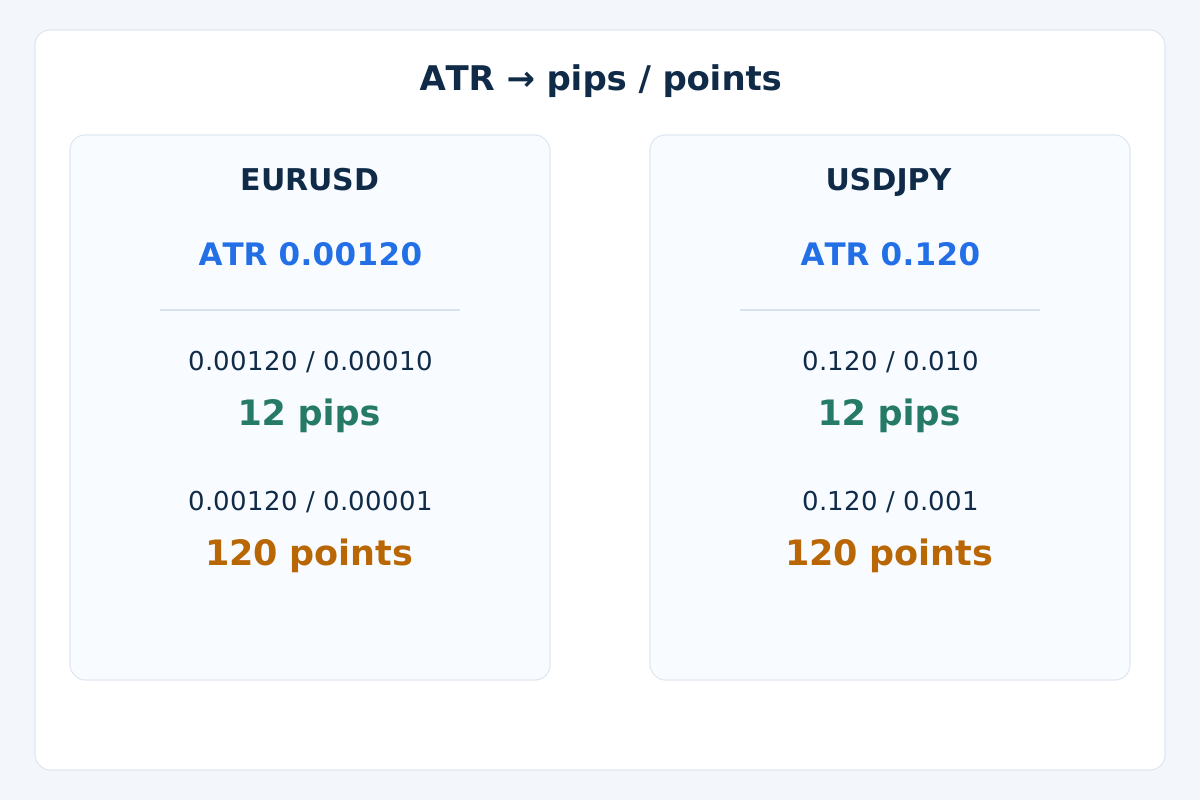
Usa ATR_pips = ATR_price / pip_size y ATR_points = ATR_price / Point. En la convención EURUSD de 5 decimales indicada, el pip mide 0.00010 y Point es 0.00001. Un ATR de 0.00120 significa 12 pips o 120 puntos, no el mismo número de ambos.
En la convención USDJPY de 3 decimales indicada, el pip mide 0.010 y Point es 0.001. Un ATR de 0.120 vuelve a significar 12 pips o 120 puntos. Son ejemplos de unidades, no cotizaciones actuales. No traslades una convención de pip Forex al oro, índices u otro contrato sin comprobar sus especificaciones.
La visualización del indicador puede ocultar precisión al redondear. Calcula con el valor subyacente y conserva las unidades. Convertir a pips no calcula el riesgo monetario: tamaño del contrato, tamaño y valor del tick, y divisa de la cuenta son entradas distintas. Un ajuste de distancia del EA puede pedir pips, puntos o distancia de precio; consulta la unidad documentada.
9. Pon en contexto costes y normalización
Un spread de 0.00012 frente a ATR 0.00120 es el 10% de ese ATR, o 1.2 frente a 12 pips. Es una comparación descriptiva de costes, no un umbral de entrada. El ATR basado en Bid excluye Ask, comisión, financiación y deslizamiento real; un ratio pequeño no demuestra una oportunidad rentable. La guía de costes de negociación trata esos cargos separados.
La normalización explícita 100 × ATR / Close expresa el ATR como porcentaje de un precio positivo. Con ATR 0.00120 y Close 1.10200, es 0.108893%. Ayuda a separar distancia y escala de precio, pero no iguala liquidez, riesgo contractual o marco temporal. Un múltiplo de stop es otra regla, no parte del propio ATR; la guía de gestión del riesgo explica por qué distancia y volumen se consideran juntos.
10. Distingue observaciones ausentes de ceros válidos
Nuestro cálculo requiere OHLC positivos válidos y un cierre anterior. Antes de contar con n rangos verdaderos consecutivos válidos, el ATR no está disponible. Una secuencia realmente plana puede dar TR y ATR iguales a 0; es una medición válida, no una distancia de riesgo apta para dividir. Nunca dividas por ATR cero ni inventes un pip de respaldo.
Si falta inesperadamente una observación necesaria, este cálculo didáctico borra el estado de las medias y espera otra secuencia continua con cierre anterior conocido. No une el hueco ni inserta cero. Una implementación con otra política de datos ausentes es otra especificación y necesita una comparación explícita.
Rechaza velas malformadas, por ejemplo High inferior a Low u Open/Close fuera de su intervalo. Un cierre anterior fuera del intervalo actual sí se permite: así surgen los casos de huecos. Distingue también «aún no hay tick», historial incompleto y un cero real del indicador; no interpretes cualquier cero devuelto como evidencia de tranquilidad.
Para un EA, registra símbolo exacto, marco temporal, hora de apertura, periodo, convención de suavizado, ATR en unidades de precio y distancia convertida. Exige datos listos antes de usar la lectura de una vela cerrada. Una observación, una solicitud de orden y una posición confirmada siguen siendo estados distintos.
11. Valida la lectura antes de evaluar un método
Reconstruye primero una secuencia pequeña y comprueba inicialización, huecos alcistas y bajistas, precios planos, OHLC inválidos, historial ausente y conversión de unidades. Reprodúcela una vela cerrada cada vez. Añadir velas posteriores no debe cambiar cálculos anteriores si datos e inicialización permanecen iguales.
Compara después con la implementación prevista del terminal usando el mismo proveedor de datos e historial. Una diferencia puede proceder de suavizado, inicialización, lado de cotización, agrupación, tratamiento de ausencias o redondeo. No implica automáticamente un fallo del bróker o repintado. Conserva el registro antes de cambiar reglas de negociación.
Si incorporas ATR a un modelo operativo, define aparte entradas, invalidación, salidas, costes y exposición. Conserva las variantes probadas y datos de evaluación posteriores; después valida con nuevas observaciones entrantes. La guía de backtesting en MT4 explica el proceso general. Igualar una fórmula no demuestra ventaja operativa ni fiabilidad de ejecución real.
12. Preguntas prácticas sobre ATR
¿Un ATR ascendente indica que debo comprar?
No. Los saltos alcistas y bajistas pueden aumentar TR y ATR. La hipótesis direccional necesita su propia regla de precio o indicador; la magnitud de volatilidad no elige BUY o SELL.
¿Un ATR de 12 pips pronostica el rango de la próxima vela?
No. Resume rangos según la media elegida. La vela siguiente puede ser mucho menor o mayor. El ATR no da una distancia garantizada ni un límite probabilístico.
¿Por qué difieren ATR Wilder y ATR SMA con el mismo periodo?
Ponderan el historial de forma diferente. En nuestro ejemplo comparten la primera media, pero Wilder conserva influencia decreciente y la SMA descarta el dato más antiguo al avanzar. Una inicialización o historial distintos pueden añadir diferencias.
¿Por qué difiere mi lectura MT4 del ejemplo?
Comprueba símbolo exacto, marco temporal, velas, implementación de la media, inicialización e historial de calentamiento; compara valores sin redondear en la misma vela cerrada. La aritmética sintética de esta guía no reproduce de forma verificada tu terminal.
¿Es 14 siempre el mejor periodo de ATR?
No. Un valor predeterminado conocido no es óptimo para todo par, marco temporal o regla. Los periodos cortos responden de otra forma que los largos; su valor operativo debe evaluarse en un método completo y probado por separado.
¿Puede el ATR ser legítimamente cero?
Sí, si las observaciones necesarias están disponibles y sus rangos producen cero según la fórmula. Datos ausentes o un búfer sin inicializar también pueden mostrarse como cero en software; verifica la disponibilidad. Nunca uses un cero como divisor.
13. Referencia técnica y alcance
La referencia oficial del ATR de MetaTrader 4 describe el rango verdadero y su promedio. Aquí se explicitan las recurrencias Wilder y SMA y la inicialización sintética para reproducir los cálculos sin suponer que todas las plataformas comparten convención.
El mercado Forex y la negociación apalancada implican riesgos importantes. Esta guía es educativa, no asesoramiento de inversión. Los resultados pasados o simulados no garantizan el rendimiento futuro.