

Le MACD et le RSI peuvent décrire différemment le même mouvement de prix. Leur accord mérite d’être étudié, mais deux indicateurs concordants ne prouvent pas un avantage de trading. Ce guide distingue la mesure, l’apparition d’un nouvel événement et l’effet d’une condition supplémentaire. Une série H1 fictive entièrement définie permet de vérifier les calculs sans se fier à un graphique séduisant.
1. Définir la question à laquelle la combinaison doit répondre
Le MACD met en relation une moyenne rapide du prix et une moyenne plus lente. Le RSI compare des gains et des pertes lissés. On peut demander si un changement de la première relation respecte aussi une condition de momentum choisie pour la seconde. Formulez cette question avant de sélectionner un exemple convaincant. Direction, événement d’entrée et décision de s’abstenir ont des fonctions distinctes ; une lecture d’oscillateur ne les fournit pas automatiquement toutes.
Le point de départ est une comparaison définie à l’avance. Nous utilisons ici une règle d’observation pour étudier sa chronologie sans inventer de résultats de trades. Une stratégie complète demanderait aussi un contexte de prix, une exécution d’entrée, une protection, des sorties, un dimensionnement et des limites d’exposition. Ces choix restent déterminants même lorsque les deux indicateurs semblent aller dans le même sens.
Le guide EMA, ADX et ATR sur la direction, la force et le risque compare des fonctions distinctes, des états contradictoires et un dimensionnement lié à la volatilité.
2. Aligner les paramètres MT4 avant de comparer les écrans
Les références habituelles sont MACD 12/26/9 et RSI 14 sur le même symbole, en H1, avec Close comme prix appliqué. Dans MT4 natif, le signal du MACD est une SMA de la série principale. Une autre plateforme ou un indicateur personnalisé utilisant un signal EMA peut donner d’autres croisements malgré des périodes identiques. Notez l’implémentation, la source des cotations et les limites des bougies. Le nom connu de l’indicateur ne suffit pas à reproduire une observation.
Identifiez les valeurs dans la fenêtre des données. En MQL4, MODE_MAIN et MODE_SIGNAL désignent deux séries du MACD, tandis que PRICE_CLOSE fixe le prix appliqué. Précisez le symbole et l’unité de temps dans les deux appels. Vérifiez l’historique et l’initialisation avant de traiter une valeur comme valide. Les réglages par défaut servent de référence pédagogique ; leur optimalité n’est pas démontrée pour toutes les paires ou durées de détention.
3. Distinguer série principale, signal et différence
Posons M = EMA(Close,12) − EMA(Close,26) et S = SMA(M,9). MT4 représente M par des barres et S par une ligne de signal. D’autres affichages montrent deux lignes et des barres pour D = M − S. Les barres ne représentent donc pas la même série. Une barre principale positive signifie M au-dessus de zéro ; une barre de différence positive signifie M au-dessus de S. Une condition peut être vraie sans l’autre.
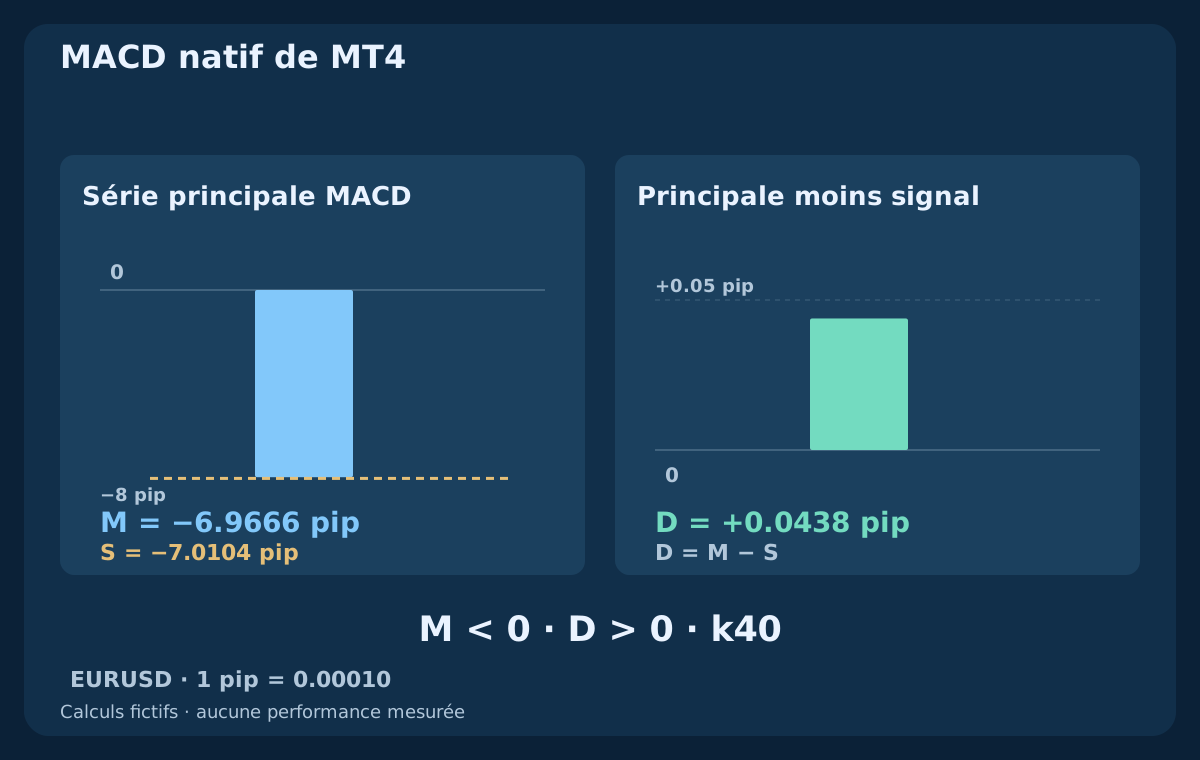
Le signe de M décrit l’ordre des deux moyennes ; celui de D décrit la relation entre principale et signal. Un M négatif qui remonte reste sous zéro, et un D en hausse peut encore être négatif. Séparez ces comparaisons dans vos notes, schémas et programmes. M, S et D sont exprimés en unités de prix : leurs valeurs brutes ne sont pas une mesure universelle de force entre instruments. Le tableau identifie chaque série avant toute règle de croisement.
| Série | Définition retenue | Interprétation |
|---|---|---|
| M | EMA(Close,12) − EMA(Close,26) | Différence de deux EMA en unités de prix ; barres natives MT4 |
| S | SMA(M,9) | Moyenne simple de neuf valeurs principales valides |
| D | M − S | Écart entre principale et signal ; autre représentation en barres |
| R | RSI(Close,14) | Transformation bornée des gains et pertes, sans unité de prix |
4. Lire le RSI comme une transformation bornée
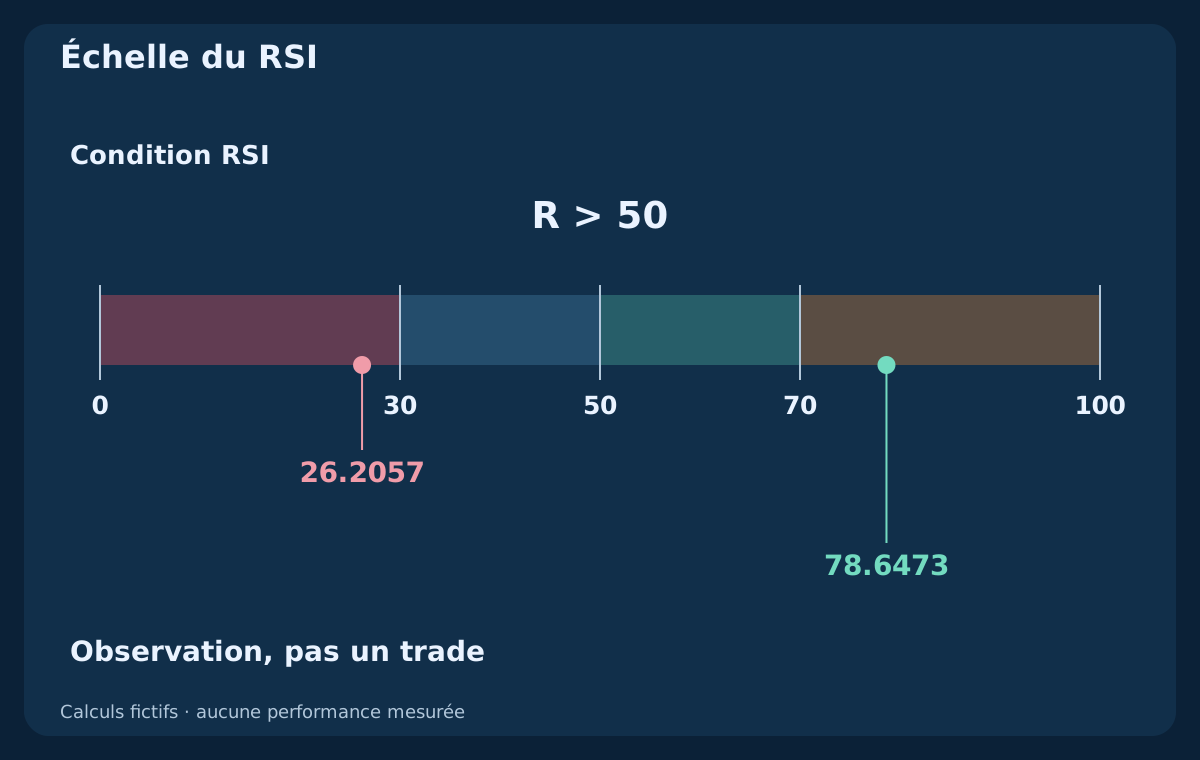
Le RSI 14 s’exprime couramment par R = 100 − 100 / (1 + G/L), où G et L sont les moyennes lissées des gains et des amplitudes des pertes. Son échelle va de 0 à 100. Les niveaux 30, 50 et 70 correspondent à trois questions distinctes : un extrême, le milieu et un autre extrême. Être au-dessus de 50 ne suffit pas à établir une tendance haussière, et dépasser 70 n’ordonne pas de vendre immédiatement.
Sous une pression acheteuse persistante, le RSI peut rester élevé pendant que le prix progresse. En baisse, il peut rester faible alors que ce qui semblait bon marché devient encore moins cher. Lorsque les deux moyennes sont nulles, la formule est indéfinie sans convention d’implémentation. Si seul L est nul et G positif, la valeur limite est 100. Précisez la convention de la plateforme et écartez les données indisponibles plutôt que d’inventer un croisement à partir d’un zéro supposé.
5. Comprendre pourquoi accord ne signifie pas indépendance
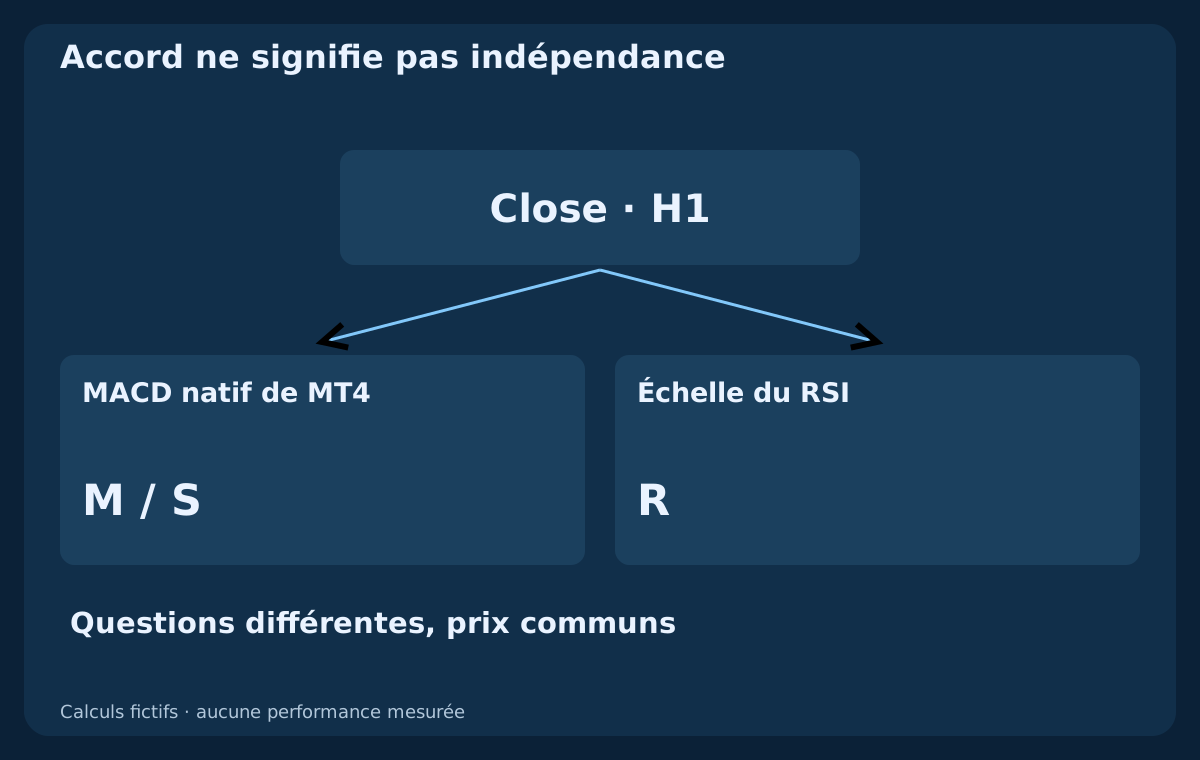
Les deux indicateurs transforment des historiques de prix qui se recouvrent. Leurs calculs et leurs lissages différents peuvent produire des réponses distinctes, mais leur accord ne représente pas deux preuves indépendantes. Ajouter un croisement de moyennes comme troisième vote peut répéter une information déjà présente dans le MACD. Attribuez à chaque outil la décision qu’il modifie, puis distinguez un affichage différent d’une condition supplémentaire réellement testable.
Une comparaison utile examine les événements MACD supprimés par le filtre RSI, ceux qui restent et leurs conséquences après coûts avec des règles de trade fixes. Un filtre peut enlever des occasions perdantes, gagnantes ou les deux. Moins de signaux et un graphique plus propre ne démontrent pas une amélioration. Un désaccord ne prouve pas non plus une panne : un redressement récent peut coexister avec une relation de moyennes encore négative. Cette différence doit être interprétée.
6. Définir état, nouvel événement et marqueur d’observation
Dans une règle pédagogique, un nouveau croisement haussier MACD/signal donne X(k) = 1 lorsque D(k−1) ≤ 0 et D(k) > 0. La condition RSI est R(k) > 50. Sur cette même bougie clôturée, posons O(k) = X(k) AND [R(k) > 50]. O est un marqueur d’observation : il ne signifie ni achat, ni exécution confirmée, ni bénéfice, ni sécurité. Cette règle ne demande pas en plus que M soit positif.
Si D reste positif sur la bougie suivante, l’état au-dessus du signal persiste, mais X revient à 0. Si le RSI vaut exactement 50, la condition stricte échoue. Une donnée nécessaire indisponible empêche toute décision valide ; son absence ne doit pas devenir un zéro numérique. La comparaison baissière correspondante utiliserait un D précédent supérieur ou égal à zéro, un D courant négatif et une condition baissière expressément choisie. Elle exige ses propres tests, sans présumer une symétrie des performances.
7. Fixer la clôture des bougies et la précision des comparaisons
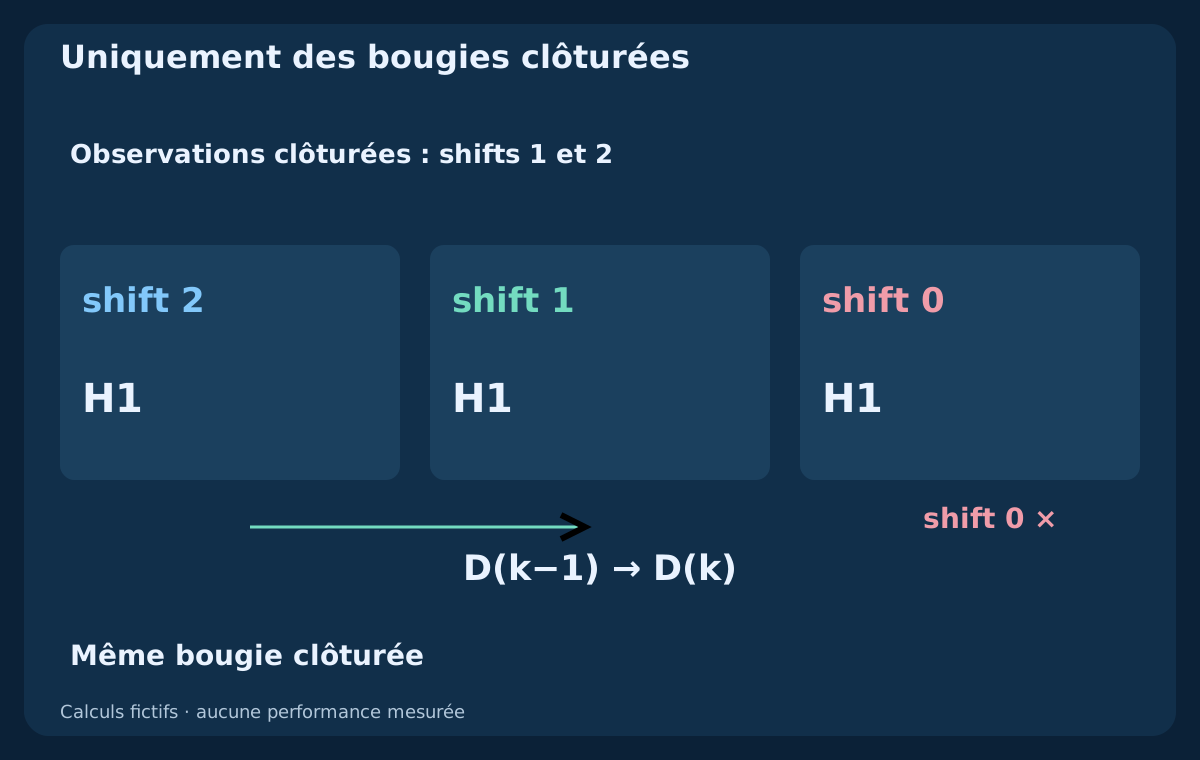
Évaluez la règle après la clôture H1, lorsque la nouvelle bougie et les données requises sont disponibles. Dans la série H1 courante de MT4, shift 0 se forme encore, shift 1 désigne la dernière bougie clôturée et shift 2 la précédente. Un croisement intrabougie qui disparaît avant la clôture ne respecte pas cette règle. Conservez l’horodatage de la bougie avec les valeurs pour qu’une actualisation ultérieure ne modifie pas silencieusement la décision enregistrée.
Comparez les valeurs non arrondies. Deux nombres affichés comme égaux peuvent avoir une différence positive ou négative en pleine précision. Avec plusieurs unités de temps, associez les intervalles réellement terminés et leur disponibilité : des indices identiques ne garantissent pas des horodatages identiques. Ce guide conserve volontairement une seule horloge H1. Une cotation ultérieure relève de l’exécution et ne remplace pas l’entrée historique du calcul de l’indicateur.
8. Reproduire l’historique fictif et son initialisation
Le CSV commun contient 72 clôtures Bid H1 fictives d’EURUSD, étiquetées par heure de fin à partir de 2026-07-06 00:00 UTC. Le départ est 1.10000. Les variations en pips sont (−3,+1) × 20, puis +2 × 20, −1 × 6 et +3 × 5 ; 1 pip = 0.00010. La fenêtre de comparaison utilise k39 comme prédécesseur pour évaluer k40. Aucun cours observé chez un courtier ni rendement futur n’est fourni.
Initialisez chaque EMA avec la moyenne arithmétique de sa première fenêtre complète, puis utilisez α = 2/(n+1). M devient disponible en k25 et son signal SMA de 9 valeurs en k33. Initialisez G et L avec les 14 premières variations, puis appliquez (13 × previous + current)/14 à chaque moyenne. Cette convention rend la leçon reproductible ; elle ne promet pas une correspondance exacte avec un terminal MT4 ayant un autre historique antérieur. Les champs CSV vides signifient indisponible, pas zéro.
9. Lire le journal calculé avant de conclure
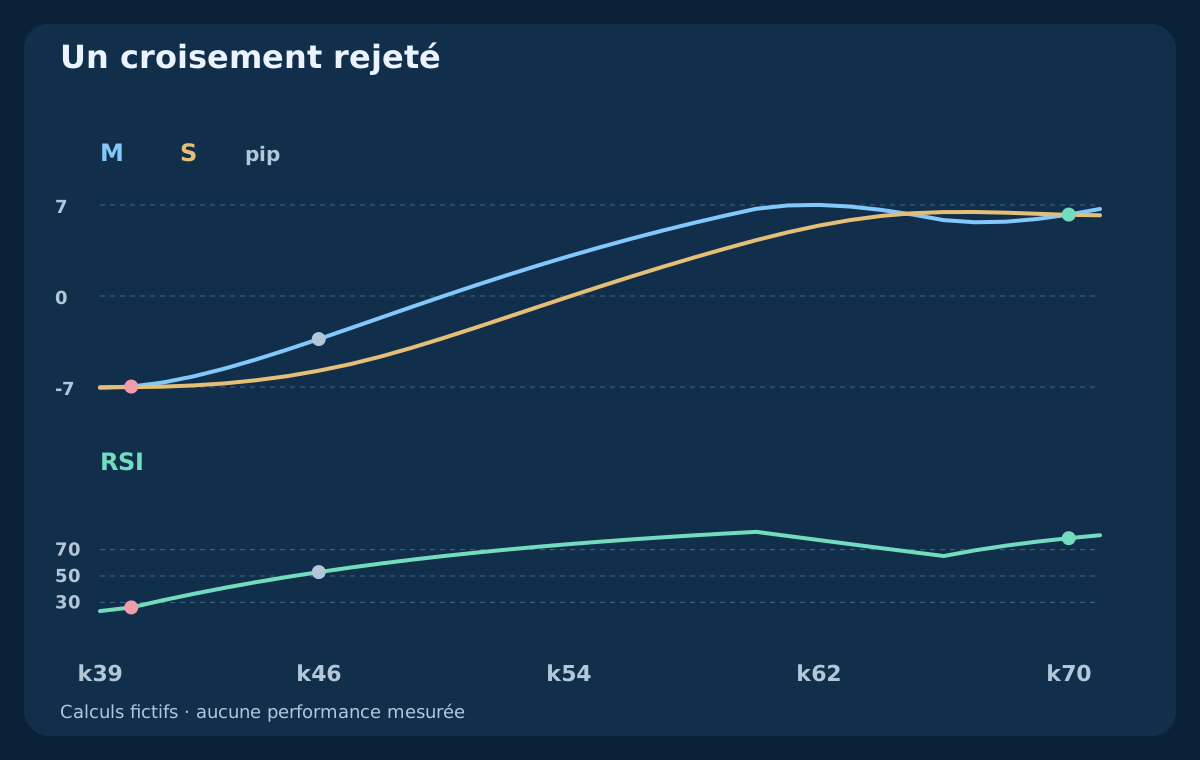
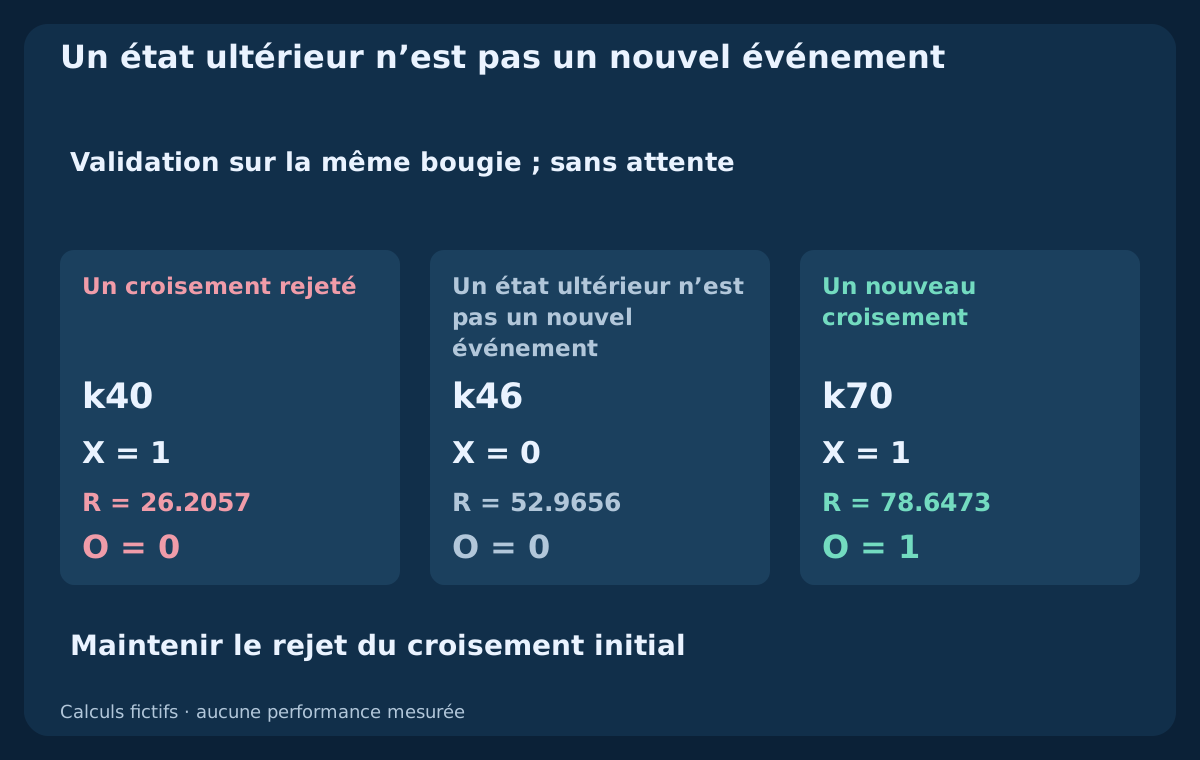
En k39, D vaut −0.0357 pip. En k40, il passe à +0.0438 pip : un nouveau croisement haussier existe. Mais le RSI n’est que de 26.2057. La condition échoue et O vaut 0. M reste à −6.9666 pip, ce qui distingue aussi croisement du signal et franchissement de zéro. Le tableau exprime M, S et D en pips EURUSD en multipliant leurs valeurs en unités de prix par 10000.
En k45, le RSI vaut 49.3076 ; en k46, 52.9656. À ce stade, D est déjà positif depuis plusieurs bougies. Le RSI passe désormais le filtre, mais X vaut 0 et O reste à 0. Lisez toutes les colonnes au même horodatage. L’affichage utilise 4 décimales ; le CSV garde beaucoup plus de précision, et l’arrondi indépendant des colonnes peut faire varier le dernier chiffre visible. C’est un journal de décisions, pas une liste de trades ni un taux de réussite mesuré.
| Clôture UTC | Clôture Bid | M (pip) | S (pip) | D (pip) | RSI 14 | X | O |
|---|---|---|---|---|---|---|---|
| 2026-07-07 15:00 | 1.09590 | -7.0572 | -7.0215 | -0.0357 | 23.4270 | 0 | 0 |
| 2026-07-07 16:00 | 1.09600 | -6.9666 | -7.0104 | 0.0438 | 26.2057 | 1 | 0 |
| 2026-07-07 21:00 | 1.09700 | -4.1160 | -6.1615 | 2.0454 | 49.3076 | 0 | 0 |
| 2026-07-07 22:00 | 1.09720 | -3.3134 | -5.7453 | 2.4319 | 52.9656 | 0 | 0 |
| 2026-07-08 21:00 | 1.10030 | 5.9268 | 6.3221 | -0.3953 | 76.0651 | 0 | 0 |
| 2026-07-08 22:00 | 1.10060 | 6.2630 | 6.2440 | 0.0191 | 78.6473 | 1 | 1 |
| 2026-07-08 23:00 | 1.10090 | 6.6944 | 6.2091 | 0.4853 | 80.8699 | 0 | 0 |
10. Maintenir le rejet prévu par la règle
L’événement k40 n’est pas conservé jusqu’à ce que le RSI devienne favorable en k46. Qualifier cet état ultérieur de confirmation du croisement initial modifierait rétrospectivement la spécification. Avec l’approbation sur la même bougie, une occasion ultérieure exige un nouvel événement MACD. Enregistrer le rejet et sa raison empêche un graphique reconstitué de présenter comme simultanées des conditions qui ne l’étaient pas.
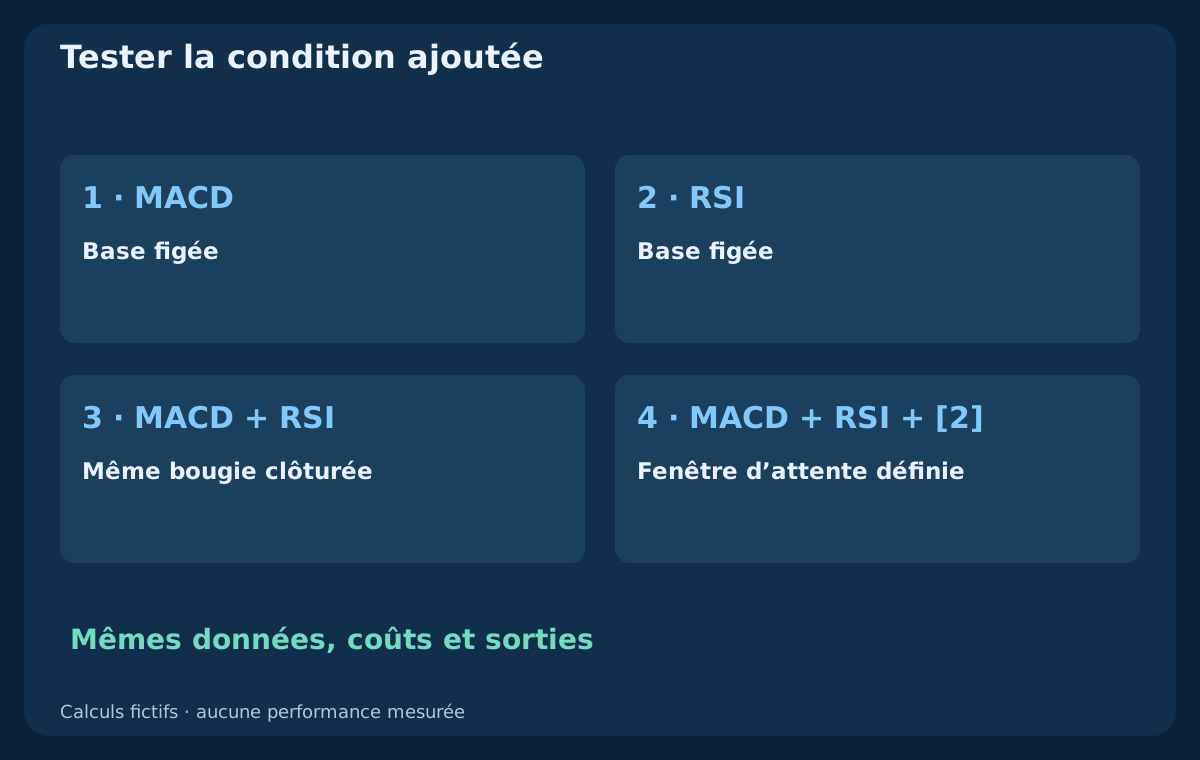
Une politique d’attente est possible, mais constitue une autre règle. Une variante testée séparément pourrait garder l’événement pendant au plus 2 bougies clôturées supplémentaires, exiger D toujours positif et accepter le premier passage du RSI dans ce délai. Elle doit définir expiration, réinitialisation, événements contraires et heure effective d’exécution. Cette fenêtre aurait déjà expiré avant k46. Identifiez toujours la version immédiate ou différée à l’origine de chaque observation lorsque vous comparez les résultats.
11. Lire le nouveau croisement sans en déduire un trade
En k69, D vaut −0.3953 pip. En k70, il devient +0.0191 pip et le RSI atteint 78.6473. X et la condition du milieu sont vrais : O vaut 1. C’est un nouvel événement, pas une réparation de k40. Le RSI élevé ne bloque pas cette règle précise, car aucun plafond n’a été défini. Ajouter une limite supérieure créerait une autre version dont les rejets et la contribution devraient être testés.
En k71, le RSI monte à 80.8699 et D reste positif, mais aucun nouveau croisement n’apparaît et O vaut 0. Un état favorable persistant ne doit pas déclencher des ordres répétés à chaque tick. Même l’observation admissible k70 ne fournit ni stop, ni objectif, ni exécution, ni résultat futur. Un EA devrait encore rapprocher positions existantes et demandes en attente après une interruption. L’accord des indicateurs ne prouve ni l’envoi réussi d’un ordre ni l’existence d’une position.
12. Interpréter les désaccords selon le contexte de prix
Pendant une reprise, le RSI peut repasser au-dessus de son milieu alors que M reste négatif, car les calculs résument différemment l’historique. Dans une forte tendance, RSI peut demeurer extrême tandis que MACD perd de l’accélération. Dans une fourchette étroite, les deux peuvent alterner rapidement et donner des confirmations coûteuses à négocier. Définissez le contexte avant d’évaluer les résultats ; ne rebaptisez pas après coup chaque période perdante « marché en range ».
Distinguez un simple désaccord d’une divergence de momentum. Une divergence compare prix et indicateur sur des pivots définis, avec une chronologie de confirmation de ces pivots. RSI au-dessus de 50 et M sous zéro ne constituent pas, à eux seuls, une divergence. Une lecture plus forte ne dit pas non plus quelle distance reste jusqu’au prochain obstacle. Les guides existants de momentum, structure et exécution traitent ces questions séparées ; multiplier les votes d’oscillateurs ne les résout pas.
13. Mesurer le coût de l’attente avec des niveaux fixes
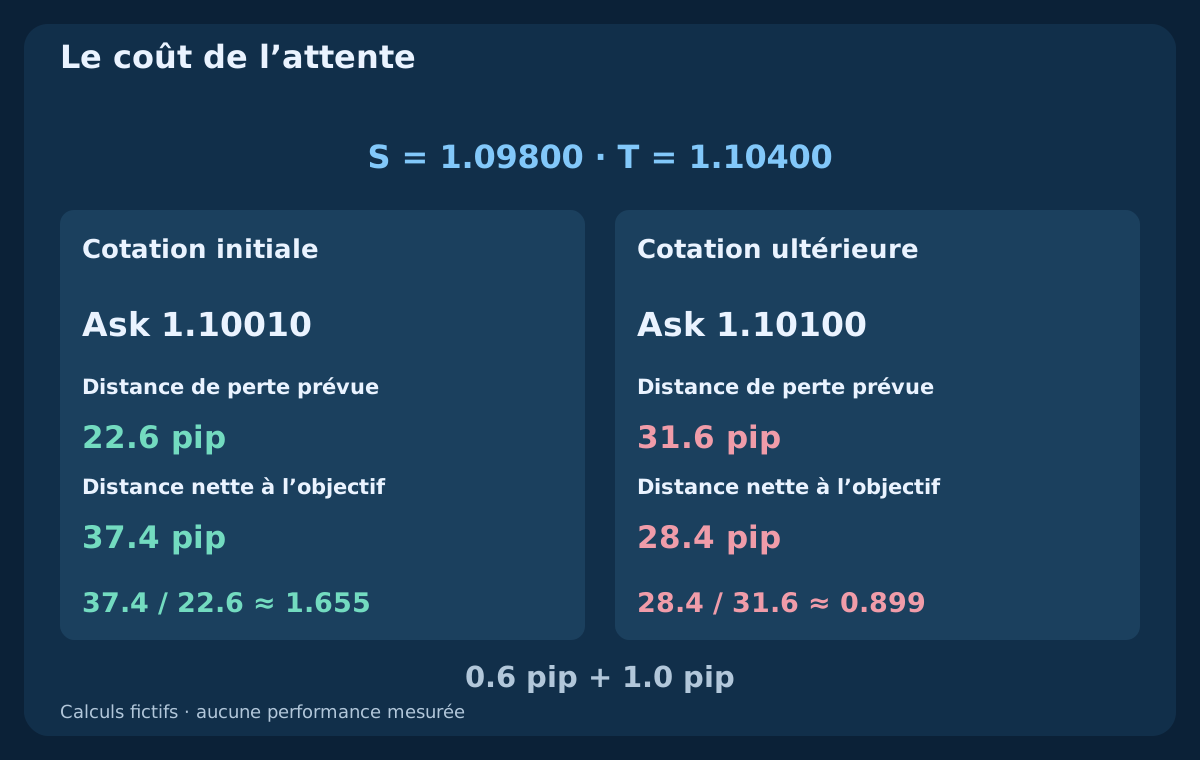
Prenons une autre comparaison BUY fictive, indépendante du CSV. Figez un stop déclenché côté Bid à 1.09800 et un objectif côté Bid à 1.10400. Une première cotation Bid/Ask vaut 1.10000 / 1.10010, une cotation ultérieure 1.10090 / 1.10100. Les distances Ask–stop sont de 21 et 30 pips ; objectif moins Ask donne 39 et 30 pips. La confirmation plus tardive a modifié l’occasion même si elle semble plus convaincante.
Supposons une commission aller-retour équivalente à 0.6 pip et une réserve totale d’exécution défavorable de 1.0 pip. Les distances de perte prévues deviennent 22.6 et 31.6 pips ; les distances nettes à l’objectif, 37.4 et 28.4 pips. Les rapports sont environ 1.655 et 0.899. Le spread d’entrée est déjà inclus par Ask face aux sorties Bid : ne l’ajoutez pas une seconde fois. Ces réserves ne plafonnent ni glissement réel ni perte réelle ; aucune cotation n’est présentée comme une exécution.
| Cotation | Bid / Ask | Stop (pip) | Objectif (pip) | Perte + coûts | Objectif net | Rapport |
|---|---|---|---|---|---|---|
| Initiale | 1.10000 / 1.10010 | 21.0 | 39.0 | 22.6 | 37.4 | 1.655 |
| Ultérieure | 1.10090 / 1.10100 | 30.0 | 30.0 | 31.6 | 28.4 | 0.899 |
14. Compléter la règle de trading avant de tester les rendements
Un modèle exécutable doit définir la structure de prix pertinente, l’événement clôturé autorisant l’entrée, sa durée de validité et ses annulations. Il lui faut aussi une cotation exécutable récente, des limites de spread et de distance, les contraintes de stops du courtier, une protection initiale et une politique de sortie. Fixez ces choix avant de comparer les indicateurs. Un cours refusé ne doit pas être remplacé par un meilleur prix historique de bougie. Un ordre non protégé ou incertain doit être rapproché, pas dupliqué.
La taille de position dépend de la distance de perte, du contrat, de sa valeur en devise du compte, de la commission et des réserves choisies. Arrondissez le volume vers le bas au pas du courtier et vérifiez l’exposition globale. Pour une position conservée la nuit, incluez swap et moment de sortie. Une restriction liée aux annonces peut être une condition d’exécution distincte ; elle ne rend pas indépendant un oscillateur retardé. Les guides sur le dimensionnement, les coûts et le backtesting détaillent ces tâches.
15. Vérifier si la condition ajoutée justifie sa complexité
Figez une base d’événements MACD, une base d’événements RSI définie séparément, la combinaison sur la même bougie et toute variante avec attente. Comparez d’abord nombres d’observations, motifs de rejet, décalages et variation du prix pendant l’attente. Évaluez ensuite des stratégies complètes avec les mêmes données, exécution, coûts, sorties et budget de risque. Modifier la sortie d’une seule version empêcherait d’isoler le rôle du filtre. Conservez aussi les occasions supprimées, pas uniquement les survivantes attrayantes.
Réservez des données ultérieures à l’évaluation et consignez toutes les versions de paramètres essayées. Examinez les périodes et seuils voisins sans choisir un nouveau vainqueur pour chaque intervalle. Présentez incertitude, régimes défavorables, changements de spread et exécutions manquées ou ambiguës. Un filtre peut augmenter le taux de réussite tout en dégradant l’espérance nette ou le drawdown. La table synthétique ne contient pas les résultats de trades nécessaires pour démontrer un avantage ; quelques marqueurs correctement calculés n’y suffisent pas.
16. Faire une courte vérification avant de croire la combinaison
Avant d’interpréter le graphique, nommez symbole, unité de temps, prix appliqué, lissage du signal MACD et séries réellement représentées. Identifiez les bougies clôturées, séparez état et événement, puis précisez condition RSI et traitement des valeurs manquantes ou égales. Écrivez si les événements rejetés expirent immédiatement ou entrent dans une fenêtre déclarée. Si deux lecteurs ne reproduisent pas la même décision au même horodatage, la spécification ne permet pas encore de comparer les performances.
Ce guide prépare l’étude d’un modèle MACD–RSI défini, sans demander de négocier chaque observation admissible. L’étape suivante consiste à choisir une hypothèse stratégique complète et à la tester avec des règles figées. Les ressources existantes sur MACD, RSI, confirmation temporelle et validation d’EA offrent des comparaisons. Gardez leurs déclencheurs séparés : croisement du signal, franchissement de zéro et reprise du RSI sont des expériences différentes même sur un même graphique.
Questions fréquentes
Quelle est la différence principale entre MACD et RSI ?
Le MACD mesure la relation entre moyennes rapides et lentes du prix ; le RSI compare gains et amplitudes de pertes lissés sur une échelle bornée. Ils peuvent répondre à des questions différentes, mais dépendent tous deux de l’historique. Leur accord est une observation à étudier, pas une preuve de confirmation indépendante ou de rentabilité.
MACD 12/26/9 et RSI 14 sont-ils les meilleurs réglages ?
Ce sont des références courantes qui rendent l’exemple identifiable. Le guide n’établit aucun optimum. Prix appliqué, lissage du signal, initialisation, unité de temps, source et coûts comptent aussi. Figez une spécification, puis évaluez des paramètres voisins et des données ultérieures sans choisir uniquement ce qui embellit le passé.
Pourquoi l’histogramme MACD de MT4 diffère-t-il d’un autre affichage ?
MT4 natif représente généralement M en barres avec la ligne de signal S. Un autre affichage peut réserver ses barres à D = M − S. M positif et D positif correspondent à des conditions différentes. Identifiez la série et le lissage réels avant de comparer couleurs, croisements ou valeurs.
MACD et RSI doivent-ils croiser sur la même bougie ?
Seulement si la règle le demande. Ici, un nouveau croisement MACD/signal et un état RSI au-dessus de 50 sont requis sur la même bougie clôturée, sans nouveau croisement RSI obligatoire. Une approbation différée doit préciser attente, annulations et heure d’exécution, puis être testée séparément.
Un RSI supérieur à 70 donne-t-il automatiquement un signal de vente ?
Cette lecture ne crée pas automatiquement un trade opposé. Le RSI peut rester élevé durant une progression persistante. Dans l’exemple, le filtre du point médian accepte k70 malgré RSI 78.6473. Un plafond ou un modèle de retournement serait une autre spécification, qui ne se justifie pas par la seule valeur élevée.
Associer MACD et RSI prouve-t-il une stratégie Forex rentable ?
Non. Le couple apporte des lectures et des conditions d’admissibilité possibles. Démontrer un comportement utile exige entrées, sorties, coûts, maîtrise du risque et évaluation sur des données non utilisées pour choisir le modèle. Les calculs fictifs illustrent arithmétique et chronologie, sans rendement mesuré ni promesse de performance.
Sources et notes pédagogiques
MetaQuotes documente les définitions des indicateurs et les paramètres de l’API. L’initialisation, la série synthétique, la règle d’observation et la comparaison des cotations sont des exemples pédagogiques conçus pour ce guide. Ils ne constituent ni un système aux performances mesurées, ni une reconstitution de compte, ni une affirmation sur l’implémentation d’un EA commercial. Le CSV contient toutes les données et valeurs calculées.
Contenu pédagogique. Les prix, exemples d’indicateurs et comparaisons de cotations sont fictifs. Le trading Forex comporte des risques. L’accord des indicateurs ne garantit ni rentabilité, ni exécution, ni résultats futurs.