

Un prix au-dessus d’une moyenne, un ADX élevé et un ATR en hausse décrivent des propriétés différentes. Leur accord ne suffit pas à définir une entrée. Ce guide sépare les fonctions à partir d’un historique H1 fictif entièrement précisé. Une seconde comparaison indépendante montre pourquoi une volatilité plus forte peut exiger un volume plus faible sans modifier le scénario directionnel.
1. Poser trois questions différentes avant de combiner
EMA peut situer le prix par rapport à une trajectoire lissée. ADX résume le déséquilibre entre mouvements directionnels haussiers et baissiers. ATR mesure les True Ranges récentes et fournit une échelle pour les distances. Tout appeler confirmation masque ces fonctions. Écrivez quelle observation chaque composant modifie et quelle partie de la décision reste à définir.
Ce guide porte sur la lecture et le test d’une combinaison, pas sur une stratégie immédiatement négociable. L’exemple classe des contextes de bougies clôturées sans inventer entrée ni rendement. Un système complet nécessite déclencheur de prix, expiration, exécution, protection, sorties, volume et limites de portefeuille. Le guide MACD–RSI explique la différence connexe entre état persistant et nouvel événement.
2. Fixer instrument, entrées et fonctions
Notre référence utilise des bougies fictives EURUSD Bid H1, EMA 20 et EMA 50 sur Close, ainsi que des calculs Wilder de référence sur 14 périodes pour ADX et ATR. La paire EMA fournit un contexte, pas deux votes indépendants. ADX ajoute une condition de force ; ATR une échelle utilisée ensuite dans un autre exemple. Les périodes identifient l’expérience sans être déclarées optimales.
Consignez symbole, limites des bougies, côté de cotation, historique, méthode et initialisation. Le seul nombre de périodes ne suffit pas à reproduire une implémentation. Dans MT4, distinguez le décalage visuel de la moyenne du shift de tampon qui sélectionne une bougie. Utilisez la fenêtre de données et les valeurs enregistrées : changer l’échelle du graphique peut changer l’angle visible sans modifier le calcul.
| Composant | Fonction dans cet exemple | Ce qui reste à définir |
|---|---|---|
| EMA 20 / 50 | Contexte directionnel | Un nouvel événement d’entrée |
| ADX 14 | Condition de force | Direction et exécution |
| ATR 14 | Échelle des distances | Amplitude ou perte maximale garantie |
3. Lire la relation EMA sans prédire la prochaine bougie
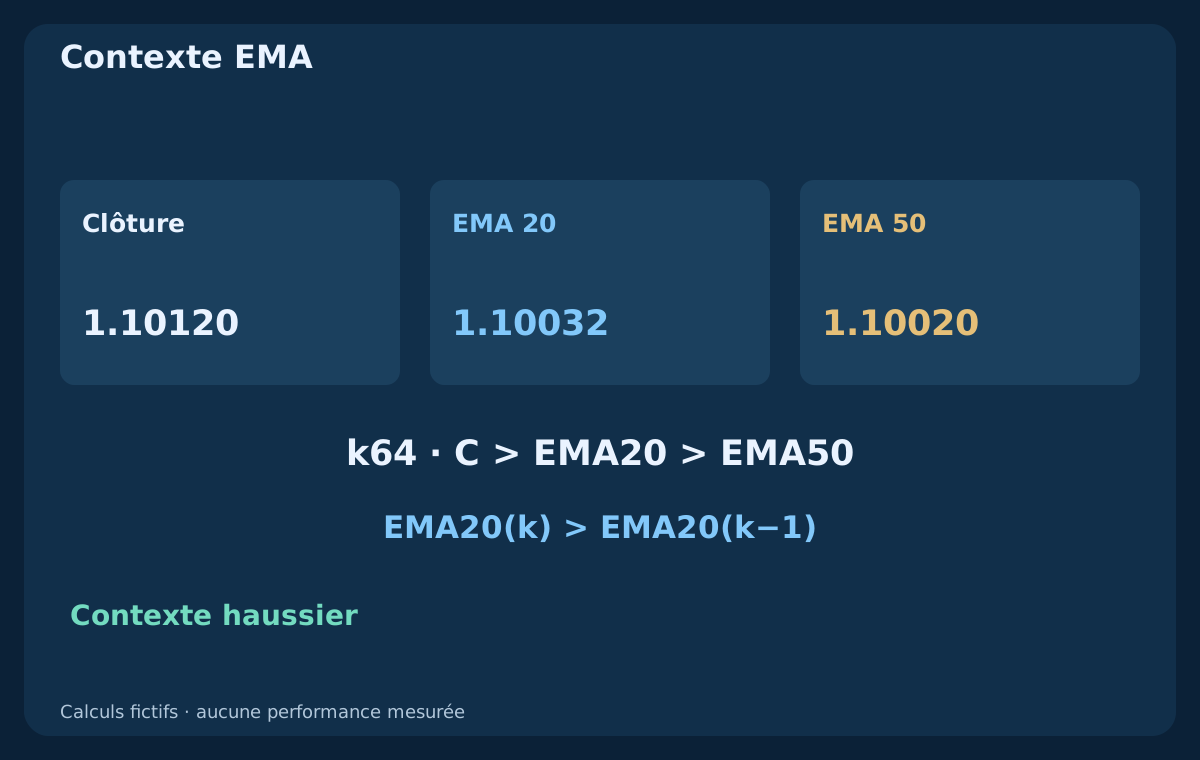
Pour n périodes, nous utilisons α = 2/(n+1) et E(k) = E(k−1) + α × [C(k) − E(k−1)], avec la moyenne arithmétique des n premiers cours de clôture comme valeur initiale. La série rapide débute à k19 et la lente à k49. Une clôture au-dessus des deux moyennes avec la rapide au-dessus de la lente et en hausse définit ici un contexte haussier, sans prouver une hausse future.
Le prix peut repasser au-dessus d’une EMA pendant un rebond au sein d’un recul plus large. Deux moyennes proches peuvent changer d’ordre dans un range. Leur écart a des unités de prix et dépend des périodes et de l’historique. Normaliser ensuite cet écart par ATR ajoute une règle à déclarer et tester séparément. Un angle flatteur ne doit pas devenir une condition cachée.
4. Distinguer force ADX et mouvement directionnel
Le changement haussier des sommets est H(k) moins H(k−1), le changement baissier des creux L(k−1) moins L(k). +DM conserve le premier seulement s’il est positif et strictement supérieur au second ; −DM utilise la comparaison opposée. En cas d’égalité, les deux valent zéro. Ce n’est pas le rendement signé entre clôtures. Lissez les deux DM et True Range avant de former les DI.
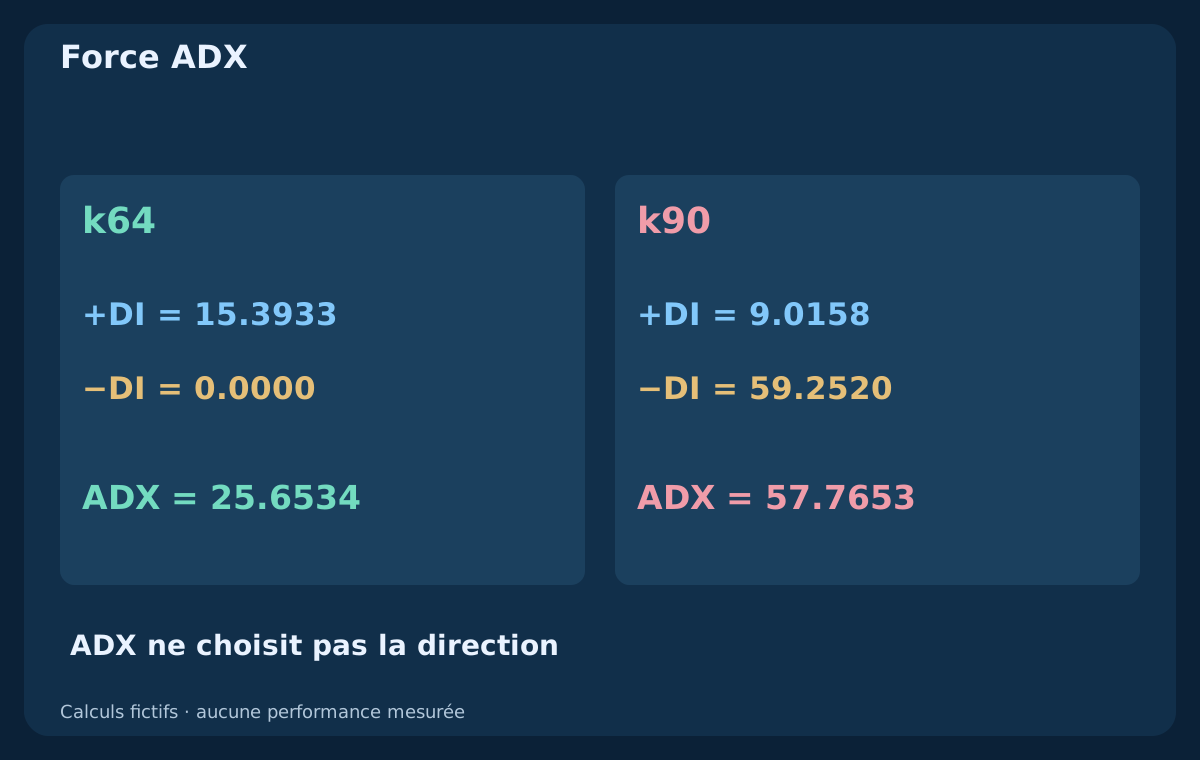
Ici, +DI = 100 × W(+DM)/W(TR), −DI = 100 × W(−DM)/W(TR) et DX = 100 × |+DI − (−DI)| / [+DI + (−DI)]. ADX est DX lissé selon Wilder. La valeur absolue élimine le signe du déséquilibre : un ADX élevé peut donc accompagner les deux directions. L’ordre des DI apporte une information directionnelle différente de la ligne ADX.
5. Déclarer le lissage avant d’attendre une égalité avec MT4
W commence par la moyenne des 14 premières observations valides, puis suit W(k) = [13 × W(k−1) + x(k)]/14. Les TR et DM lissés apparaissent à k14. Le premier ADX est la moyenne des DX de k14 à k27 ; les suivants utilisent la même récurrence. Si TR lissé est positif mais les deux DI sont nuls, nous fixons explicitement DX à zéro. Un historique indisponible n’est jamais remplacé par zéro ; un dénominateur TR nul invalide la comparaison.
MT4 fournit ADX via MODE_MAIN, MODE_PLUSDI et MODE_MINUSDI. iATR ne propose ni prix appliqué ni sélecteur de lissage ; iMA distingue méthode, prix, décalage visuel et shift du tampon. Deux étiquettes 14 ne prouvent pas que cette reconstruction Wilder égale un indicateur natif ou personnalisé. Alignez implémentation, initialisation et historique, puis comparez les valeurs clôturées. Aucune parité avec un terminal n’est revendiquée.
6. Utiliser ATR comme échelle, pas comme vote directionnel
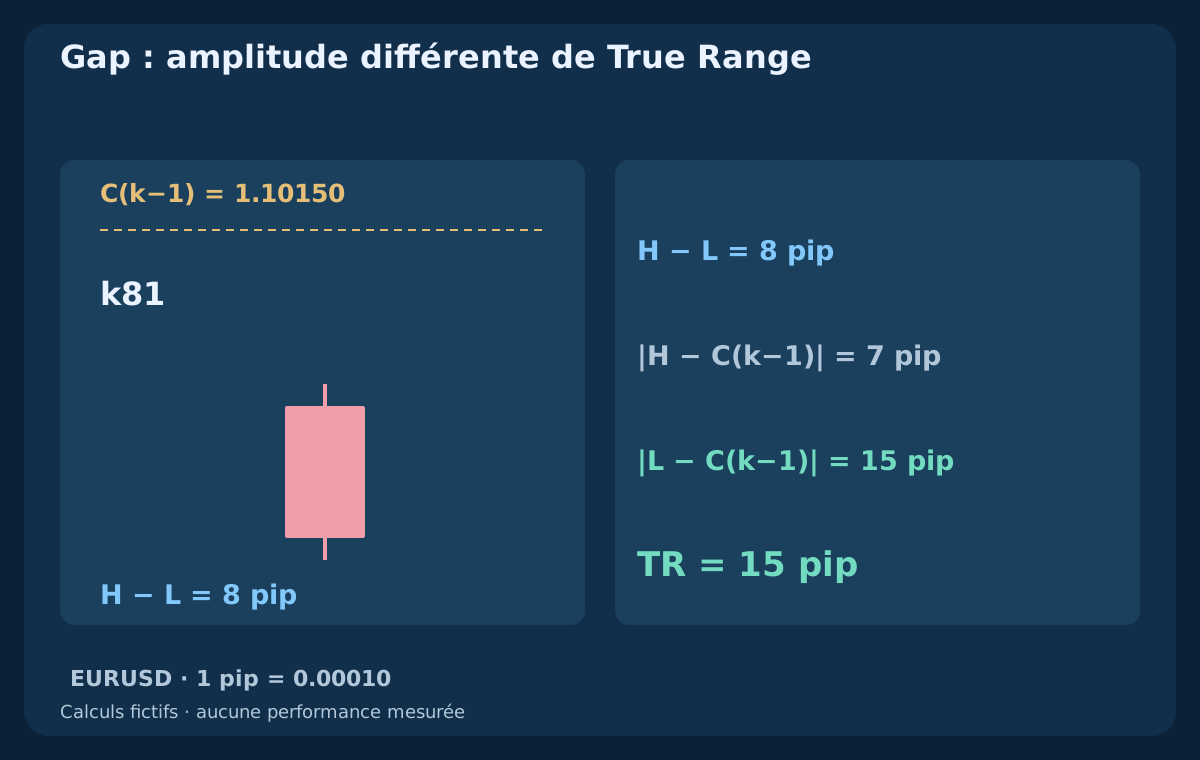
True Range vaut TR(k) = max[H(k) − L(k), |H(k) − C(k−1)|, |L(k) − C(k−1)|]. Notre ATR est W(TR), selon la récurrence déclarée. Un gap peut rendre TR supérieur à l’amplitude haut–bas de la bougie. De grands mouvements dans les deux sens et les gaps peuvent accroître ATR. Sa hausse ne choisit donc pas BUY plutôt que SELL.
ATR est en unités de prix. Sur EURUSD, 1 pip = 0.00010 : 0.00100 équivaut à 10 pips. Un point à cinq décimales est plus petit qu’un pip ; d’autres instruments demandent leurs propres conventions. Z(k) = [C(k) − EMA20(k)]/ATR14(k) décrit une extension à l’échelle d’un historique. Ce n’est ni une probabilité, ni une amplitude future garantie, ni un veto automatique d’extension.
7. Aligner les bougies clôturées avant de comparer
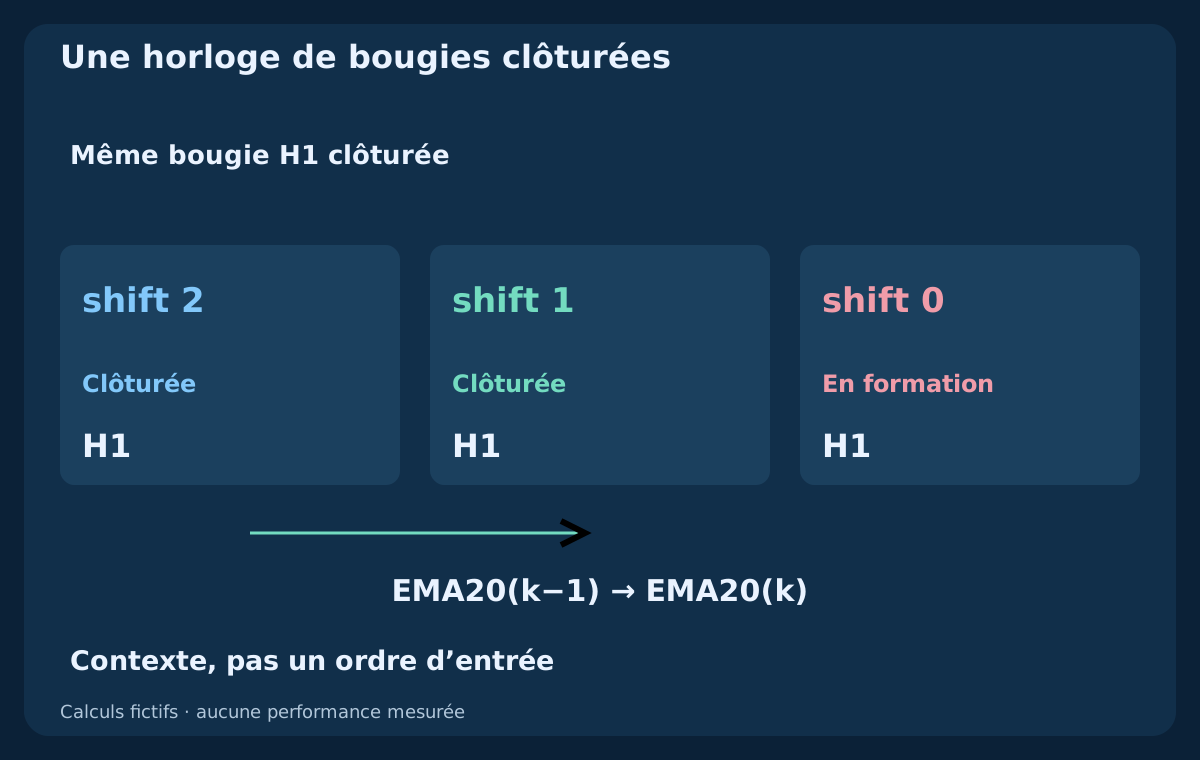
Évaluez H1 après la clôture, quand la bougie suivante et l’historique nécessaire sont disponibles. Dans la série H1 actuelle de MT4, shift 1 désigne la dernière clôturée, shift 2 sa précédente et shift 0 la bougie en formation. Comparez la pente EMA sur les deux instants clôturés. Un décalage visuel nul ne justifie pas l’emploi du tampon shift 0.
Gardez les trois lectures sur la même observation H1 clôturée. Pour d’autres périodes, alignez intervalles et disponibilité réels plutôt que des indices identiques. Comparez sans arrondir et conservez heure et entrées. Un état peut durer plusieurs bougies sans autoriser une nouvelle requête à chaque tick. Le rapprochement des positions et requêtes reste une tâche distincte.
8. Reproduire toutes les entrées fictives
Le CSV contient 101 bougies EURUSD Bid H1 inventées, horodatées à leur clôture depuis 2026-07-06 00:00 UTC. À k0, Open et Close valent 1.10000, High 1.10030 et Low 1.09990. De k1 à k60, Close moins Open répète en pips (+2,−2) × 30 ; k61–k75 utilisent +3 pips, k76–k90 −6 pips et k91–k100 +2 pips. Ce sont des données construites, pas des cours de courtier ni des prévisions.
Après k0, Open égale le Close précédent sauf à k81, où il est inférieur de 8 pips. High se trouve un pip au-dessus du plus grand d’Open et Close ; Low un pip sous le plus petit. À k81, l’amplitude est 8 pips, mais TR vaut 15 pips. Le CSV fournit OHLC, TR, DM, DI, EMA, ADX, ATR et indicateurs d’observation. Les cellules vides signifient indisponible. Cet historique fini définit l’initialisation sans prouver une convergence avec un terminal disposant de données plus anciennes.
9. Définir les états de contexte et examiner le tableau
Le contexte haussier U exige C(k) > EMA20(k) > EMA50(k) et EMA20(k) > EMA20(k−1). Le contexte baissier D inverse ces deux comparaisons. Définissons A(k) = [ADX14(k) ≥ 25], Q↑(k) = U(k) AND A(k) et Q↓(k) = D(k) AND A(k). Le seuil inclusif 25 est illustratif, pas optimal démontré. ATR reste une échelle enregistrée, sans devenir secrètement une approbation directionnelle supplémentaire.
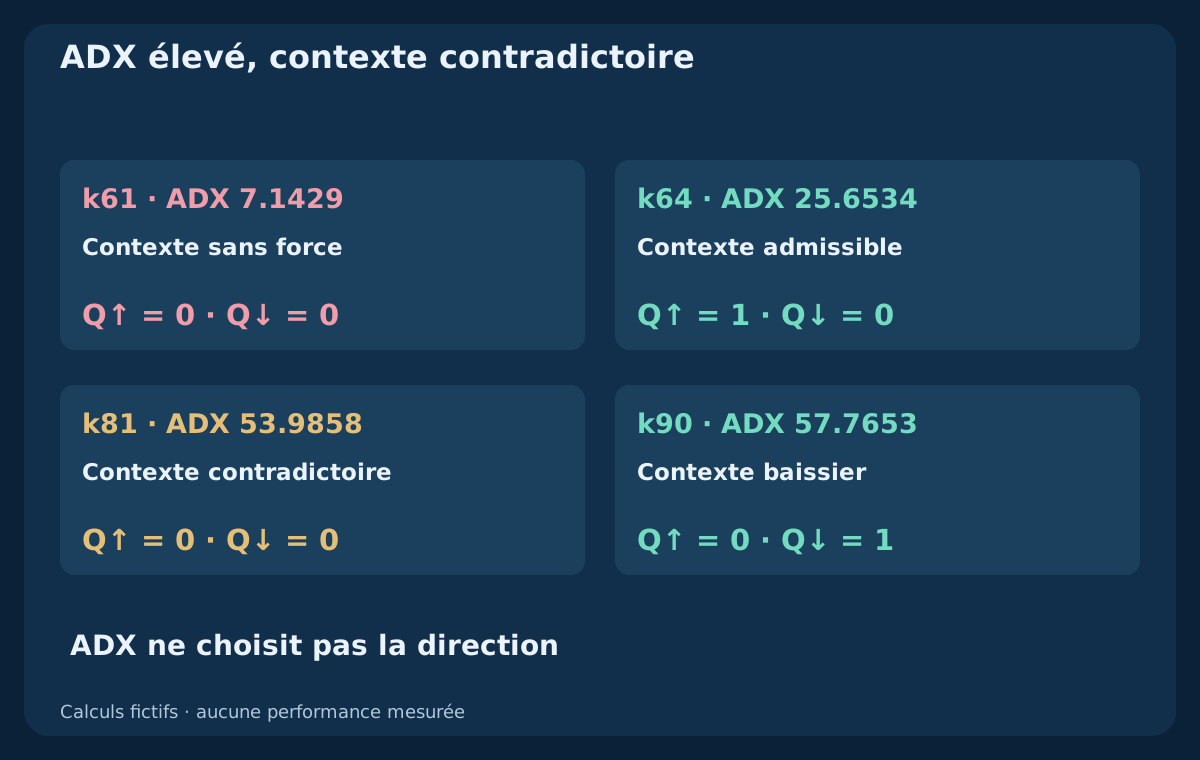
À k61, U existe mais ADX vaut 7.1429, donc Q↑ est nul. À k64, ADX 25.6534 permet Q↑ égal à un. À k75, Close se situe environ 4.6965 ATR au-dessus d’EMA20 et le contexte reste admissible : aucun plafond d’extension n’a été défini. Le tableau arrondit les EMA à cinq décimales et les autres lectures à quatre ; les marqueurs utilisent la précision complète. Ce ne sont ni des trades ni un taux de réussite mesuré.
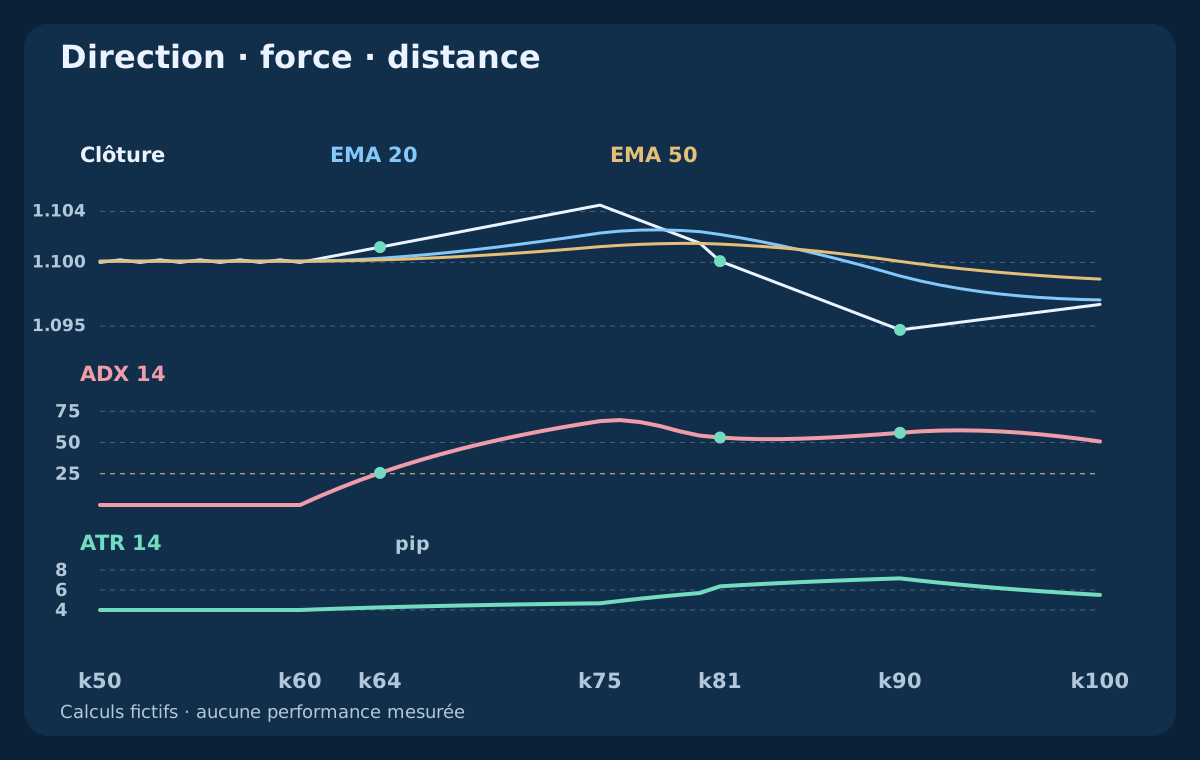
| Bougie | Clôture Bid | EMA 20 | EMA 50 | ADX 14 | ATR (pip) | Q↑ | Q↓ |
|---|---|---|---|---|---|---|---|
| k60 | 1.10000 | 1.10009 | 1.10010 | 0.0000 | 4.0000 | 0 | 0 |
| k61 | 1.10030 | 1.10011 | 1.10010 | 7.1429 | 4.0714 | 0 | 0 |
| k64 | 1.10120 | 1.10032 | 1.10020 | 25.6534 | 4.2565 | 1 | 0 |
| k75 | 1.10450 | 1.10231 | 1.10124 | 67.0974 | 4.6710 | 1 | 0 |
| k81 | 1.10010 | 1.10219 | 1.10144 | 53.9858 | 6.3659 | 0 | 0 |
| k90 | 1.09470 | 1.09893 | 1.10008 | 57.7653 | 7.1613 | 0 | 1 |
| k100 | 1.09670 | 1.09706 | 1.09869 | 50.7920 | 5.5067 | 0 | 1 |
10. Lire un ADX élevé quand le contexte change
À k81, ADX vaut encore 53.9858, mais aucun contexte EMA ne convient : le prix est sous les deux moyennes, tandis que la rapide reste au-dessus de la lente. Les deux Q sont nuls. À k90, ADX 57.7653 accompagne le contexte baissier. La force élevée ne garantissait pas la poursuite de l’ancien scénario haussier ; elle se lit avec le contexte défini séparément.
À k100, le prix a rebondi depuis son niveau inférieur, pourtant le contexte EMA baissier persiste et ADX vaut 50.7920. Un ADX décroissant ne prouve pas un retournement haussier. Exiger ADX croissant, accord des DI, autre seuil ou plafond d’extension crée chaque fois une nouvelle version. Ces hypothèses se testent ; les ajouter après avoir vu des lignes gênantes fausse la comparaison.
11. Séparer le déclencheur de prix du filtre de contexte
Un classement de contexte ne fixe pas l’entrée. Une future stratégie pourrait étudier une cassure clôturée de consolidation ou un repli avec événement de prix nouveau, mais devrait définir cet événement et son timing. Ne transformez pas chaque ligne Q↑ en nouveau signal et ne conservez pas indéfiniment un déclencheur rejeté en attendant ADX : cela change les décisions étudiées et l’heure d’exécution.
Précisez si l’événement est évalué une seule fois ou conservé dans une fenêtre déclarée. Définissez expiration, événements opposés, données manquantes, requête unique voulue et annulations. Rapprochez requêtes incertaines et positions avant de réessayer après interruption. L’accord des indicateurs ne prouve ni acceptation par le courtier, ni protection attachée, ni sécurité.
12. Choisir la politique de stop avant le volume
ATR peut donner une distance minimale, mais n’identifie pas l’invalidation structurelle et ne garantit pas la résistance aux fluctuations ordinaires. Stop structurel, stop ATR et combinaison sont des hypothèses différentes. Pour un BUY prévu, l’exemple indépendant fixe un stop structurel Bid et utilise d = max[Ask − structural stop, 1.5 × ATR]. Le stop devient Ask − d. C’est une convention déclarée, pas un multiplicateur universel recommandé.
Alignez le stop sur le pas de prix réel dans le sens protecteur prévu, puis recalculez la distance. Vérifiez minimum du courtier, spread et cotation récente exécutable. Une cotation périmée ou un stop invalide constitue un rejet à enregistrer, pas une autorisation de choisir un prix historique favorable. Gaps et mouvements rapides peuvent dégrader l’exécution ; distance et réserve ne plafonnent pas la perte réelle.
13. Suivre un budget dans deux scénarios de volatilité
L’exemple EURUSD indépendant fixe Bid/Ask à 1.10500 / 1.10512, stop structurel à 1.10300 et objectif Bid à 1.10900. Avec ATR 10 pips, le plancher est 15 pips : la structure domine et d vaut 21.2 pips. Ajoutez une commission aller-retour de 0.8 pip et une réserve totale d’exécution défavorable de 1.2 pips. La perte prévue est 23.2 pips, l’objectif net 36.8 pips, soit environ 1.586. Ask face aux sorties Bid inclut déjà le spread d’entrée.
Supposons compte USD, contrat standard 100000 EUR, valeur du pip 10 USD par lot, budget 100 USD et pas 0.01. Arrondissez 100 / (23.2 × 10) vers le bas à 0.43 lots, soit 99.76 USD de risque prévu. Si seul ATR double à 20 pips, le plancher passe à 30 pips, le stop à 1.10212 et la perte totale à 32.0 pips. Le volume devient 0.31 lots, le risque 99.20 USD et le ratio 1.150. Ce sont des plans, pas des exécutions ou maxima garantis.
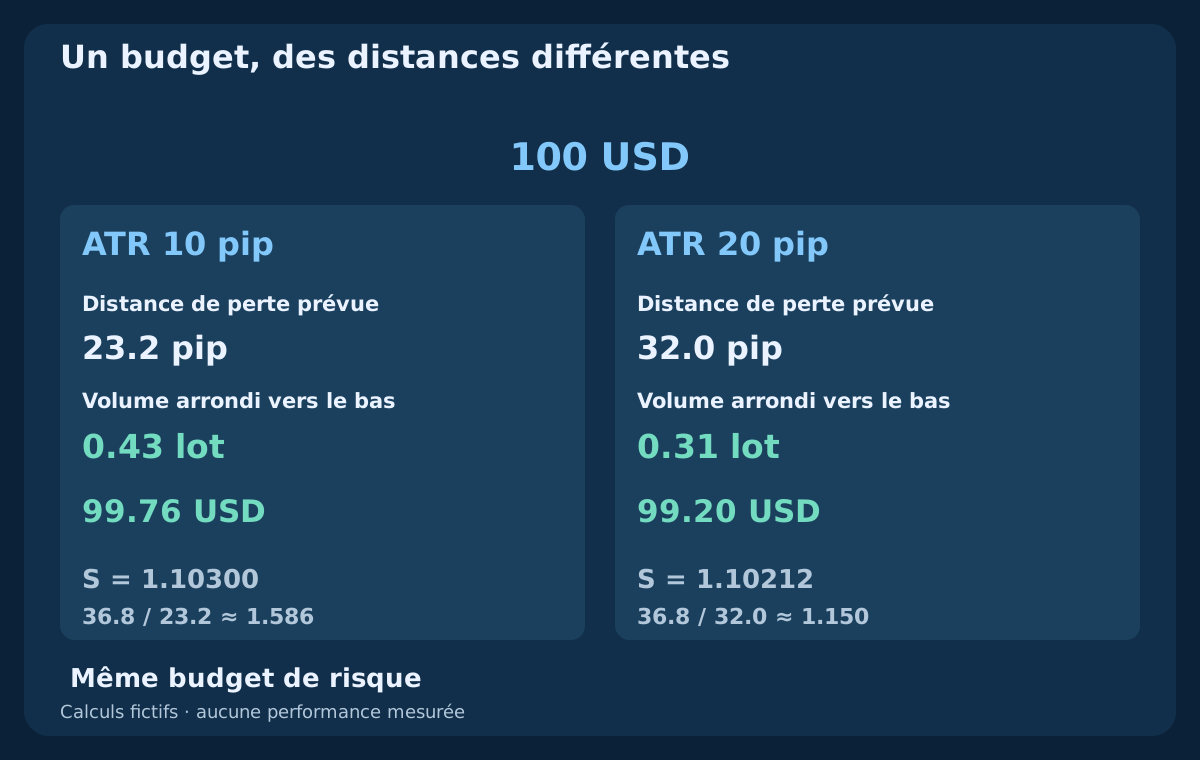
| Scénario | ATR (pip) | Stop Bid | Distance (pip) | Perte + coûts | Lots | Risque USD | Ratio cible |
|---|---|---|---|---|---|---|---|
| ATR initial | 10.0 | 1.10300 | 21.2 | 23.2 | 0.43 | 99.76 | 1.586 |
| ATR doublé | 20.0 | 1.10212 | 30.0 | 32.0 | 0.31 | 99.20 | 1.150 |
14. Ne pas confondre adaptation et hausse de risque
Les deux cas gardent cotation, structure, objectif, budget et coûts constants pour isoler ATR. Une autre cotation peut changer le résultat. Dans une autre devise de compte, convertissez la valeur du pip ou tick au taux pertinent et vérifiez le contrat. ATR seul ne donne pas les lots. Contrôlez minimum, pas, marge et exposition corrélée du portefeuille.
N’appliquez pas le second cas en élargissant le stop d’une position existante tout en gardant le premier volume. Cela augmente l’exposition prévue sans règle de gestion distincte et testée. Ici, le dimensionnement concerne une nouvelle position à budget fixe. Gestion courante, swaps, actualités, pertes cumulées et reprise après interruption exigent leurs propres règles.
15. Tester la contribution de chaque ajout
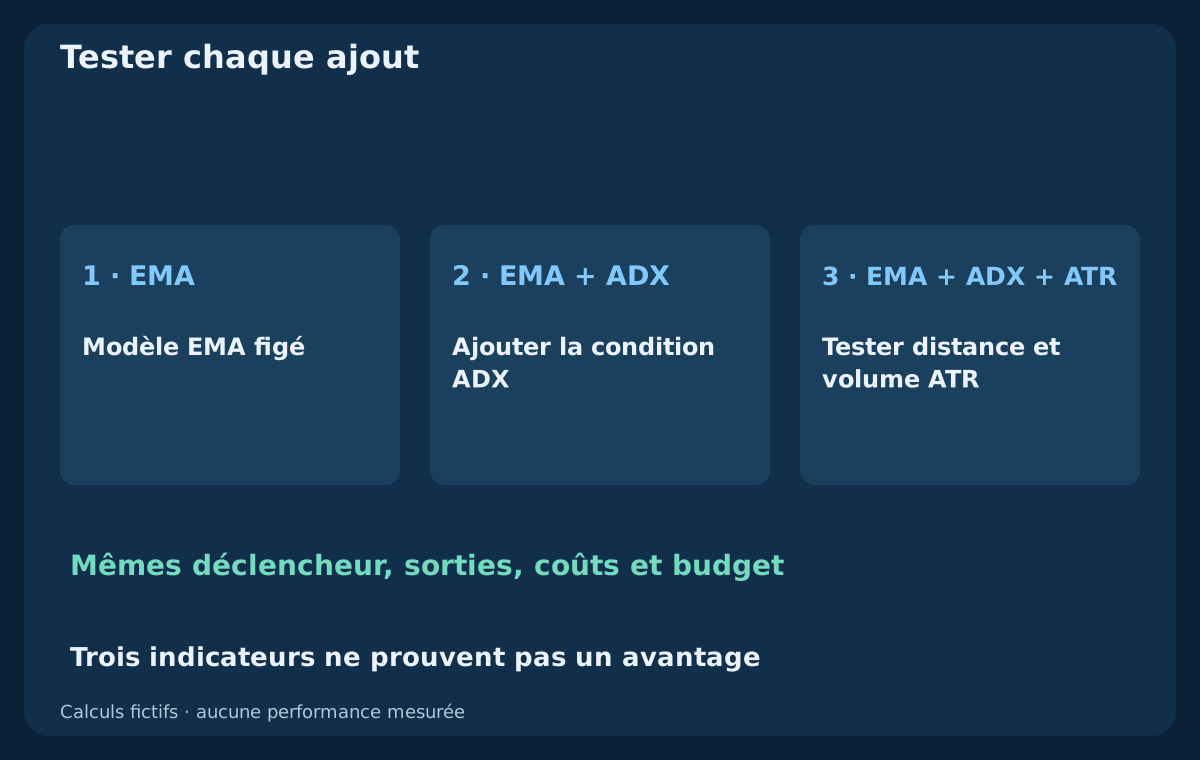
Figez un modèle EMA complet avec un déclencheur de prix et des sorties fixes. Comparez-le au même modèle avec la condition ADX. Testez ensuite la politique ATR de distance et volume contre une alternative déclarée, à budget et exécution constants. Enregistrez rejets, délais, distances, lots, exposition et coûts. Modifier simultanément déclencheur, sortie et budget masquerait les contributions.
Réservez des données ultérieures, gardez toutes les versions et examinez les paramètres voisins sans choisir un nouveau gagnant pour chaque période. Analysez pertes, gains manqués, espérance nette, drawdown, échecs d’exécution et incertitude. Le tableau fictif vérifie uniquement calcul et chronologie ; il ne contient pas les résultats nécessaires pour démontrer rentabilité, risque sûr ou meilleure combinaison.
16. Faire une vérification avant de passer à une stratégie
Nommez historique, côté de prix, période, méthode et initialisation EMA, lissage ADX et ATR, horaires clôturés et traitement des données absentes. Précisez comparaisons, égalité du seuil et lectures seulement diagnostiques. Définissez ensuite événement nouveau, expiration, protection, sortie, coûts et limites de volume. Un autre lecteur doit reproduire la décision sans choisir après coup un graphique favorable.
La prochaine étape est une hypothèse de stratégie distincte, pas le trading de chaque contexte admissible. Séparez ses preuves du futur guide Bollinger Bands–RSI et des autres expériences. Une combinaison utile a des responsabilités claires et des effets ajoutés testables. Tracer ensemble direction, force et volatilité ne suffit pas à la rendre fiable.
Questions fréquentes
Que fournit chaque indicateur EMA, ADX et ATR ?
EMA fournit un contexte directionnel choisi, ADX la force du mouvement sans signe et ATR une échelle de True Range. Les fonctions peuvent se compléter, mais les données de prix se recoupent. L’accord ne démontre ni indépendance, ni événement d’entrée, ni rentabilité.
EMA 20/50, ADX 14 et ATR 14 sont-ils les meilleurs réglages ?
Aucun optimum n’est démontré ici. Ces périodes identifient l’exemple. Lissage, initialisation, historique, période et coûts comptent aussi. Figez des règles complètes et comparez paramètres voisins et données ultérieures sans sélectionner uniquement une belle image historique.
ADX au-dessus de 25 signifie-t-il que le prix doit monter ?
Non. ADX mesure une force sans choisir la direction. L’exemple montre un contexte EMA contradictoire à k81 et baissier à k90 avec ADX élevé. Exiger l’ordre des DI ou un ADX croissant crée une autre règle à tester.
ATR peut-il prédire une cible ou garantir mon stop ?
Non. Il résume les True Ranges historiques selon un lissage défini. Un multiple est une distance choisie, pas une prévision, un intervalle de confiance ou une perte maximale. Gaps, glissement et exécution peuvent dépasser niveau et réserve prévus.
Pourquoi mes valeurs MT4 diffèrent-elles du CSV ?
Le CSV utilise des références Wilder et des initialisations EMA explicites sur des bougies fictives. Un terminal ou indicateur peut différer par algorithme, initialisation, historique, regroupement ou cotations. Le même nombre de périodes ne suffit pas : comparez bougies clôturées et implémentation exactes.
Pourquoi le volume diminue-t-il quand ATR monte ?
À budget constant, le plancher ATR plus large augmente la perte prévue par lot. Le volume est donc arrondi vers le bas de 0.43 à 0.31 lots. Cela concerne une nouvelle position sous les hypothèses indiquées, pas l’élargissement du stop existant à volume inchangé.
Sources et notes pédagogiques
MetaQuotes documente les concepts et les interfaces MQL4. Le lissage de référence, les initialisations, la série OHLC et les conditions d’observation sont des définitions pédagogiques explicites. Elles ne reproduisent pas de manière vérifiée un terminal MT4, ne décrivent pas un EA commercial et ne constituent pas des performances mesurées. Le CSV fournit toutes les entrées et étapes de calcul. L’exemple de cotation et de volume est indépendant.
- MetaQuotes — Moving Average
- MetaQuotes — Average Directional Movement Index
- MetaQuotes — Average True Range
Contenu pédagogique. Historique OHLC, valeurs et cotations sont fictifs. Le Forex comporte des risques. Accord des indicateurs et réserves ne garantissent ni bénéfice, ni exécution, ni perte maximale.