

Le momentum peut s’améliorer sans que le prix poursuive son mouvement. Cette stratégie teste une hypothèse de continuation précise : une moyenne orientée autorise le trade, RSI quitte une bande neutre, puis une clôture ultérieure doit dépasser la bougie de l’événement avant expiration. Des contrôles supplémentaires peuvent aussi retarder l’entrée ou écarter de bons trades.
C’est une version de recherche entièrement définie, pas un système dont la rentabilité est prouvée. Elle diffère de la stratégie de repli vers les moyennes et de la stratégie de réinitialisation ROC par son événement RSI ordonné, son seuil de prix ultérieur et son expiration. SMA et RSI dérivent tous deux du prix ; leur accord ne représente ni preuves indépendantes ni vote majoritaire.
1. Fixer marché, unité de temps et épisode
Utilisez des bougies Bid EURUSD H1, un pip de 0.0001 et un tick illustratif de 0.00001. Ces paramètres ne concernent que cette version ; vérifiez les spécifications réelles du contrat. Aucun filtre d’unité supérieure, de séance ou d’actualité n’est inclus. Un ajout crée une version distincte à tester.
Sans position ouverte, ne considérez qu’un épisode actif. Avant préparation et envoi, exigez l’absence de position et d’ordre en attente EURUSD partout sur le compte. Un épisode annulé, expiré ou consommé ne peut repartir sur la même bougie. Un épisode ultérieur nécessite un nouvel événement ; ne prolongez jamais l’ancien délai. Des données H1 requises manquantes ou non consécutives annulent le candidat.
2. Définir les données de tendance et de momentum
Utilisez SMA(50) sur clôtures, sans décalage de ligne, et RSI(14) lissé selon Wilder. SMA est la moyenne arithmétique des clôtures achevées. BUY exige Close(t) > SMA50(t) et SMA50(t) − SMA50(t−5) ≥ 0.00020 ; SELL inverse la comparaison de clôture et exige une différence au plus égale à −0.00020. L’égalité à la limite de pente est admise ; l’égalité avec la moyenne échoue. Le guide de tendance explique retard et faux signaux en range.
Pour RSI, moyennez les variations positives et négatives sur les 14 premières variations, puis actualisez chaque moyenne avec avg(t) = (13 × avg(t−1) + change(t)) / 14, en utilisant le gain ou la perte non négative correspondant. Appliquez RSI = 100 − 100 / (1 + avgGain / avgLoss) ; perte nulle avec gain positif donne 100, gain nul avec perte positive donne 0, les deux nuls donnent 50 dans cette version. Gardez origine historique et amorces fixes. Comparez sans arrondi ; vérifiez les valeurs de plateforme avant substitution. Voir les définitions du momentum.
3. Préparer un nouvel événement BUY A
Les 3 lectures RSI achevées immédiatement précédentes doivent toutes être dans [45, 55], bornes incluses. La bougie achevée actuelle A doit avoir RSI(A) > 55, un corps haussier et une amplitude de 8 à 30 pips inclus. L’autorisation BUY doit être valide à A. Un événement échoué est rejeté ; rester au-dessus du seuil ne crée pas continuellement de nouveaux événements.
À la clôture de A, figez le stop Bid S = Low(A) − 0.00020 et l’objectif Bid Tp = High(A) + 2 × (High(A) − S), arrondis au tick valide inférieur. High(A) est le seuil de prix. Les sorties sont fixées avant confirmation ultérieure et examen du cours. Ne déplacez pas l’objectif et ne resserrez pas le stop pour rendre une cotation tardive acceptable.
4. Autoriser seulement les deux clôtures suivantes
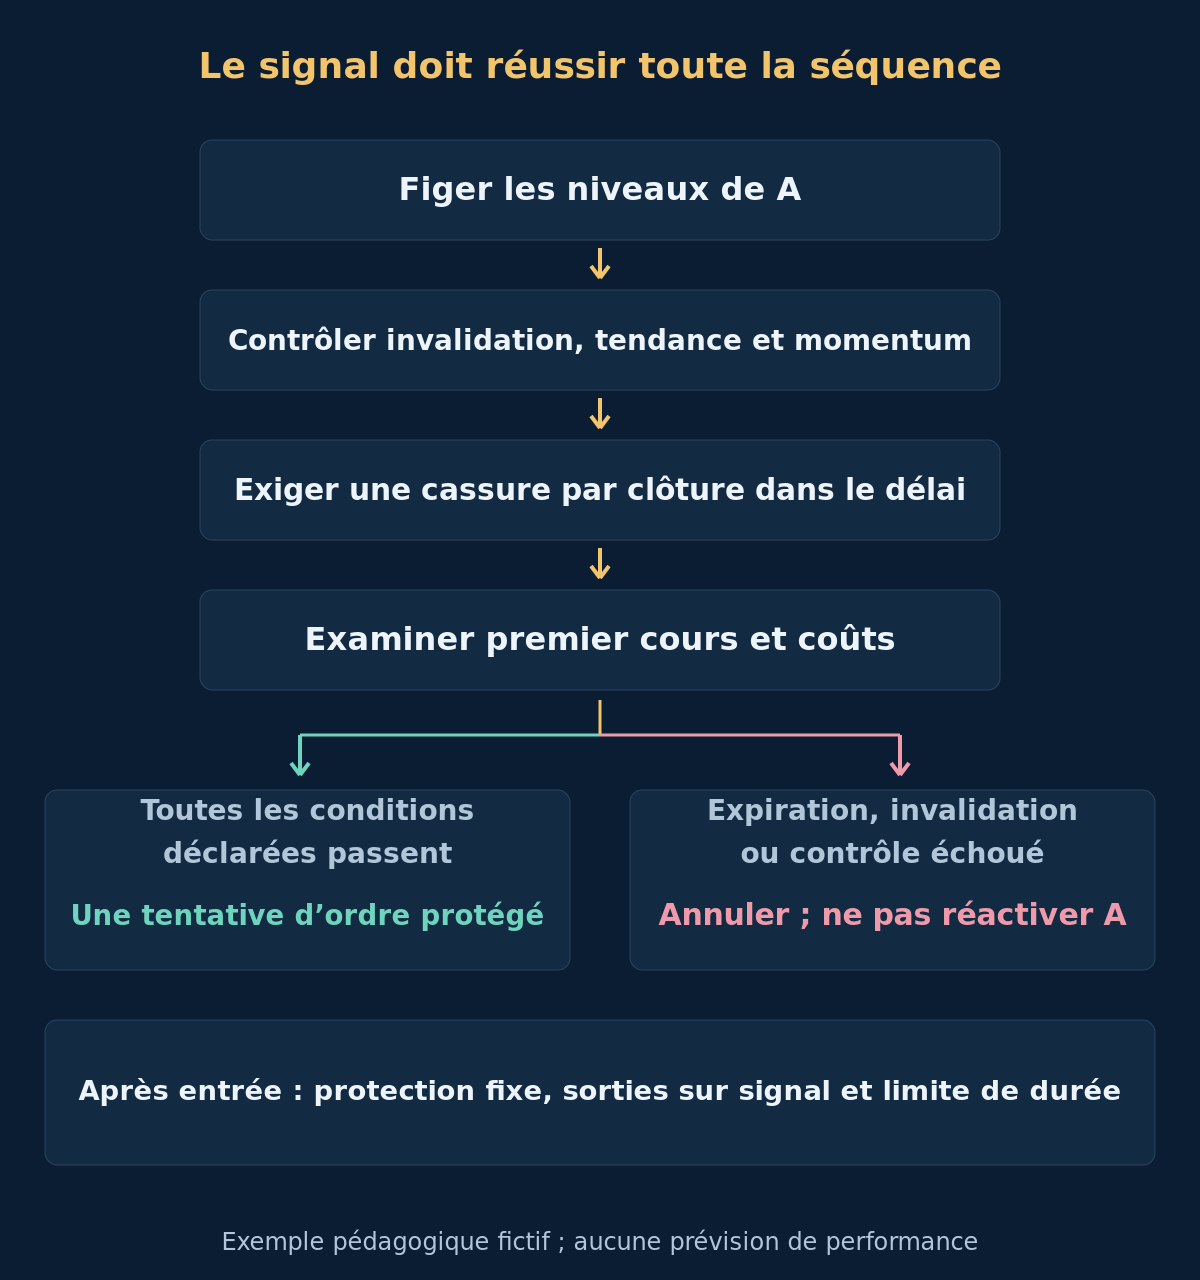
Examinez les 2 prochaines bougies H1 achevées consécutives, deuxième comprise. Annulez d’abord si le plus bas Bid atteint S ou le plus haut Bid atteint Tp. Exigez ensuite que l’autorisation BUY reste valide et que RSI soit strictement au-dessus de 55. Intervalle manquant, condition échouée ou délai dépassé annule définitivement. Sans cassure par clôture à la deuxième bougie, l’épisode expire.
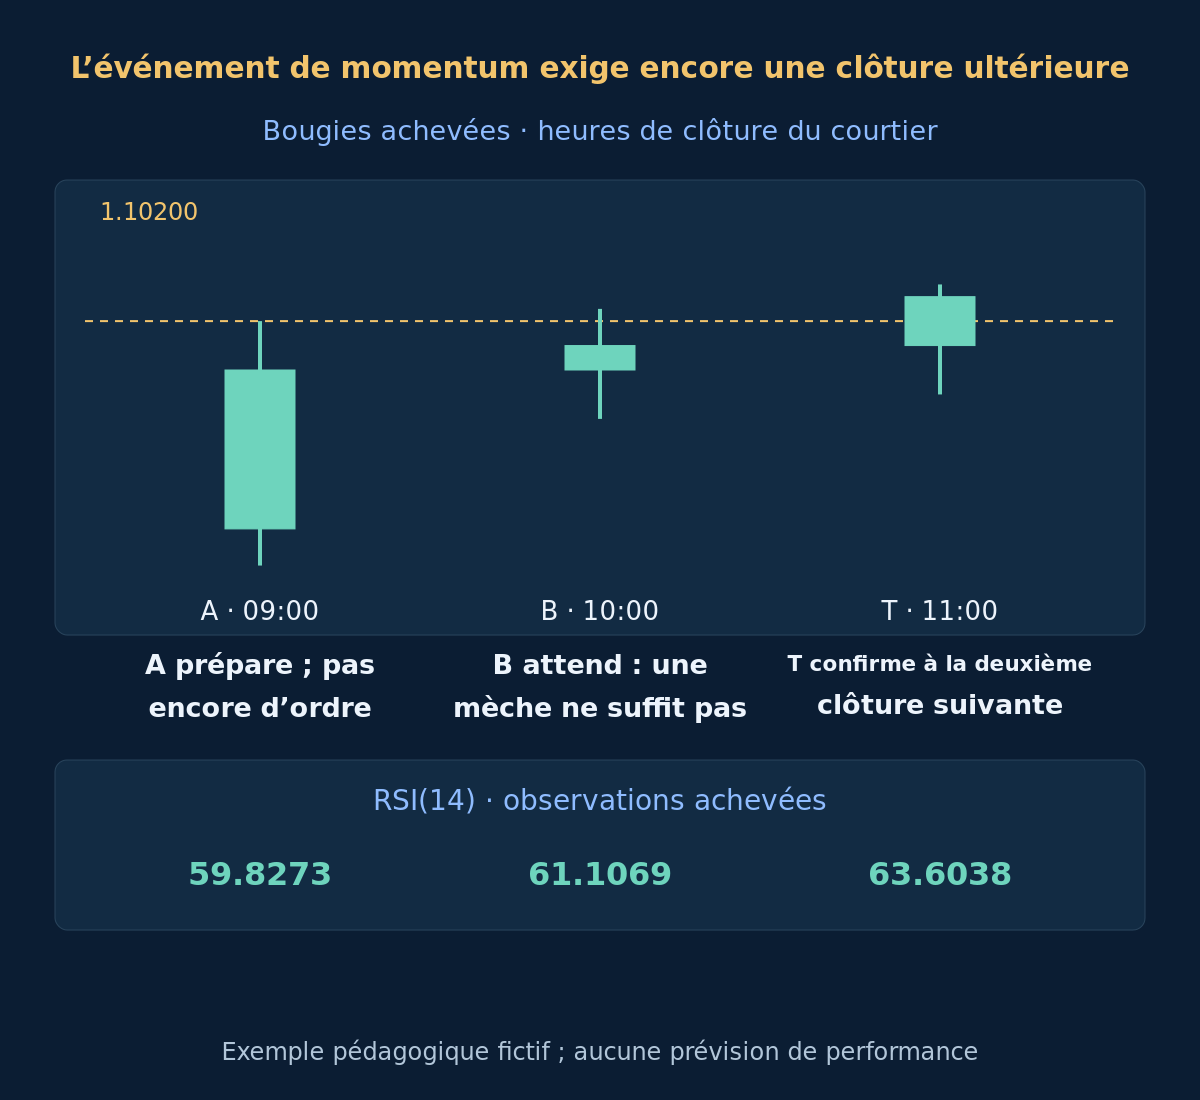
La première clôture ultérieure strictement au-dessus de High(A) est le seul candidat de prix. Elle doit aussi être haussière, sinon annulez. La bougie valide est T. Une mèche ou une clôture égale ne suffit pas. T vient après A ; sa bougie en formation ne confirme pas. L’envoi utilise un cours ultérieur, jamais une exécution rétrospective à sa clôture. L’invalidation prime même si la même bougie termine au-dessus du seuil.
5. Définir SELL sans mélanger Bid et Ask
Pour SELL, les 3 lectures RSI précédentes sont aussi dans [45, 55]. A doit être baissière, présenter la même amplitude de 8–30 pips et l’autorisation SELL, avec RSI(A) < 45. Figez le plafond Bid U = High(A) + 0.00020 et l’objectif Bid projeté P = Low(A) − 2 × (U − Low(A)). Sur les 2 bougies suivantes, annulez d’abord si le plus haut Bid atteint ou dépasse U ou si le plus bas Bid atteint ou passe sous P ; maintenez l’autorisation SELL et RSI strictement sous 45.
La première clôture ultérieure strictement sous Low(A) doit être baissière et dans les temps. SELL entre au Bid et sort à l’Ask. Fixez SL Ask à U + 0.00020 et TP Ask à P + 0.00020, arrondis au tick valide supérieur. Cette conversion de 2 pips est une hypothèse du modèle, pas un historique Ask reconstitué ni une prévision du spread. Le test historique nécessite le véritable flux Bid/Ask pertinent.
6. Tester le premier cours et consommer la tentative
Examinez et envoyez au premier cours du symbole reçu après la clôture de T, au plus tard 15 secondes après celle-ci, avec un âge de réception maximal de 2 secondes à l’envoi selon des horloges vérifiées. Exigez Bid négociable inférieur à Ask, spread maximal de 2 pips et abs(Bid − Close(T)) ≤ 0.00020. Tout contact Bid observé après T avec l’invalidation ou l’objectif projeté avant envoi annule. Des preuves absentes ou incohérentes bloquent l’entrée ; n’attendez pas un meilleur cours.
Contrôlez ordre des prix fixes, tick, distances du courtier, permissions, marge et exposition combinée. Établissez SL/TP valides avec l’ordre initial ou n’ouvrez pas. Un envoi consomme A, même en cas de rejet ou de réponse incertaine ; rapprochez l’état du courtier avant toute autre action. Après exécution confirmée, recalculez coûts et perte avec le prix réel. Limite dépassée ou protection absente impose de demander la clôture, noter les coûts et bloquer une autre tentative pour A.
7. Suivre un BUY fictif reproductible
Le tableau indique les heures de clôture du courtier, pas celles d’ouverture. Les trois lectures RSI précédentes sont 50.1464, 53.6733 et 49.8736. À A, SMA50 vaut 1.100518 et sa hausse sur cinq bougies est de 4.18 pips. À B et T, elle vaut 1.100548 et 1.100578, avec hausses de 3.38 et 2.70 pips. Les valeurs RSI affichées sont arrondies ; les contrôles utilisent les données non arrondies.
| Bougie · heure de clôture | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid | RSI(14) |
|---|---|---|---|---|---|
| A · 09:00 | 1.10030 | 1.10200 | 1.10000 | 1.10160 | 59.8273 |
| B · 10:00 | 1.10160 | 1.10210 | 1.10120 | 1.10180 | 61.1069 |
| T · 11:00 | 1.10180 | 1.10230 | 1.10140 | 1.10220 | 63.6038 |
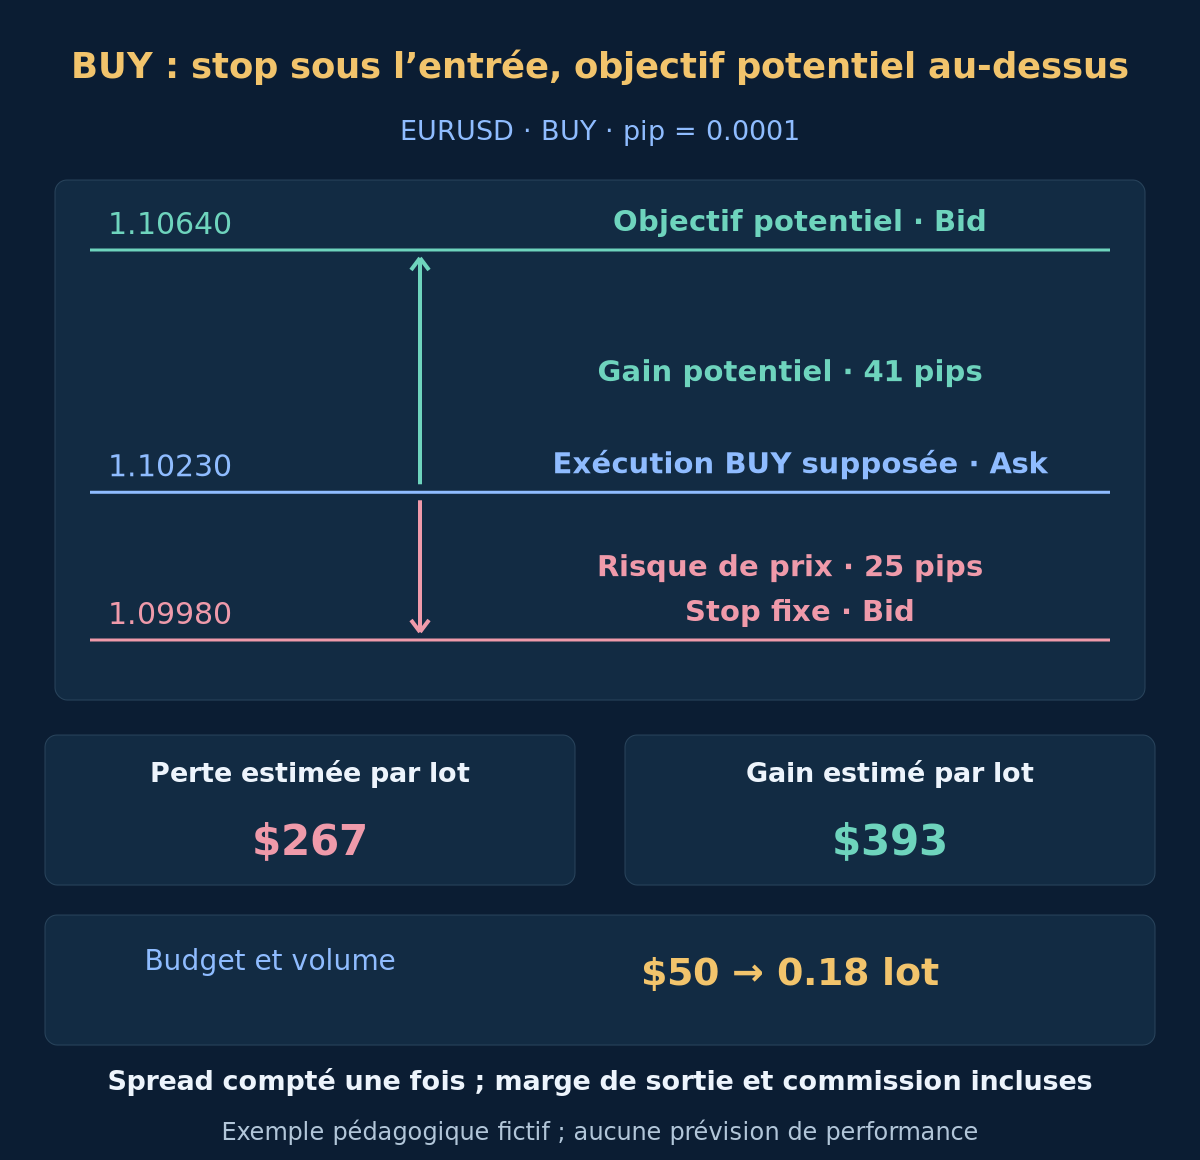
A a une amplitude de 20 pips. B ne confirme pas malgré sa mèche au-dessus de High(A) ; T confirme à la deuxième clôture permise. Supposez les autres contrôles valides et le premier cours à 11:00:01 Bid 1.10220 / Ask 1.10230, avec BUY exécuté à cet Ask. S est fixé à 1.09980, Tp à 1.10640 : risque de prix 25 pips, gain potentiel 41 pips. Aucun résultat ultérieur n’est fourni.
8. Inclure les coûts avant de dimensionner
Limitez la perte prévue par entrée à 0.5% de l’equity actuelle et le total prévu des positions et ordres en attente à 1.0%. En USD, utilisez Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Un risque existant inconnu bloque l’entrée. Une equity fictive de $10,000 sans risque existant donne $50 de budget. Supposez pip à $10 par lot, commission aller-retour $7 par lot, marge défavorable de sortie 1 pip et réserve de financement $0. Avec distances exécutables positives dSL et dTP en pips, définissez Loss1 = (dSL + 1) × 10 + 7 et Reward1 = (dTP − 1) × 10 − 7. Exigez des estimations positives et Reward1 / Loss1 ≥ 1.25 sans arrondi. Ce sont des hypothèses de planification, pas un risque recommandé ni un plafond garanti. Vérifiez frais et conversion réels ; voir les coûts de trading.
Ici Loss1 vaut $267 et Reward1 $393, soit environ 1.47. Avec minimum et pas de 0.01 lot, arrondissez à la baisse à 0.18 lot : perte estimée $48.06, gain $70.74. Le pas suivant 0.19 estime $50.73 de perte, au-delà du budget. Si le premier cours était Bid 1.10240 / Ask 1.10260, spread et déplacement passeraient encore, mais Loss1 serait $297 et Reward1 $363 : environ 1.22, insuffisant. Écartez-le, ainsi que tout cas où le lot minimal dépasse le budget. Le spread est déjà dans les distances exécutables ; ne le comptez pas deux fois. Après exécution, l’écart de prix figure dans les distances recalculées ; la réserve de 1 pip concerne la sortie restante. Respectez les règles de risque du compte.
Facultatif : reproduire les indicateurs et le calcul des coûts
Utilisez des clôtures chronologiques, pas les indices MT4 : C(i) = 1.09000 + 0.00020 × i; i = 0..29 ; puis répétez 1.10070, 1.10030 exactement 25 fois pour les indices 30..79. Ajoutez C(80) = 1.10160; C(81) = 1.10180; C(82) = 1.10220. Ce sont A, B et T. Initialisez RSI avec les 14 premières variations de clôture puis appliquez la récurrence précédente. La recette reproduit les indicateurs ; le tableau ne donne que l’OHLC final. Données synthétiques, pas historique d’exécution. La notation décimale anglaise est conservée.
Calcul BUY : (1.10230 − 1.09980) / 0.0001 = 25 ; (1.10640 − 1.10230) / 0.0001 = 41 ; (25 + 1) × 10 + 7 = 267 ; (41 − 1) × 10 − 7 = 393 ; floor((50 / 267) / 0.01) × 0.01 = 0.18 ; 0.18 × 267 = 48.06 ; 0.18 × 393 = 70.74. Ce sont des issues estimées alternatives, pas des résultats réalisés.
9. Définir les sorties si la confirmation disparaît
Conservez SL et TP fixes ; aucun trailing, passage au seuil de rentabilité, sortie partielle, renforcement en perte ou retournement automatique. Après chaque clôture H1 ultérieure, demandez la sortie totale BUY si la clôture est sur ou sous SMA50 ou RSI sur ou sous 50 ; SELL inverse les inégalités. Le niveau médian de sortie 50 diffère volontairement des seuils d’entrée. Les exécutions SL/TP réelles antérieures priment.
Sinon, demandez la clôture 8 heures écoulées après l’horodatage de clôture de T, au premier cours négociable : Bid pour BUY, Ask pour SELL. Dans l’exemple, l’échéance est 19:00 sous l’horloge illustrative inchangée. Une panne ne la prolonge pas, même si l’exécution tarde. Si données ou correspondance temporelle deviennent non fiables, gardez la protection acceptée et demandez la clôture dès que possible. Une demande n’est pas une exécution ; gaps et surcoûts peuvent dépasser l’estimation.
10. Tester la séquence avant de la modifier
Rejouez données achevées, initialisation, A, clôtures admissibles, cours, réponses et sorties dans l’ordre temporel. L’indice de série MT4 0 est en formation ; utilisez des observations achevées et vérifiez les horodatages réels. Conservez annulations, expirations, rejets de coûts et demandes incertaines. Si OHLC ne résout pas l’ordre intrabougie stop/objectif, utilisez des données fines ou marquez le résultat indéterminé selon une convention déclarée. Voir le backtesting responsable.
Comparez avec les mêmes règles de prix et de risque sans RSI, puis avec d’autres délais, comme variantes enregistrées séparément sur les mêmes dates et coûts. Réservez une évaluation chronologique ultérieure et des tests forward démo ; signalez tous les choix essayés. Transitions, moyennes lentes, marchés latéraux et entrée retardée peuvent déjouer l’hypothèse. Aucun backtest, taux de réussite ou espérance n’est fourni. Le guide de combinaison d’indicateurs explique la redondance.
- Symbole, historique H1, définitions SMA/RSI et amorces sont fixés.
- A est une nouvelle sortie de bande neutre avec direction, corps et amplitude valides.
- Les niveaux fixes restent intacts et la confirmation précède l’expiration.
- Premier cours, protection fixe et ratio net de coûts non arrondi passent.
- Volume, marge et exposition combinée respectent le budget préalable.
- Ordres effectifs, sorties sur signal ou délai et événements rejetés sont consignés.
11. Questions sur la confirmation avec délai
SMA et RSI apportent-ils une confirmation indépendante ?
Non. Ils utilisent tous deux le prix. Ils décrivent des horizons et conditions différents, mais leur accord ne prouve ni information indépendante ni rentabilité. Testez le filtre ajouté contre une base comparable.
Une troisième bougie ultérieure peut-elle sauver le scénario expiré ?
Non. Cette version n’autorise que les deux clôtures suivant A. Une cassure séduisante plus tardive n’appartient à aucun épisode actif. Un nouvel épisode exige son propre événement neuf.
Pourquoi le motif peut-il passer alors que l’ordre est rejeté ?
Le motif observé et le trade exécutable sont distincts. Premier cours moins bon, coûts supérieurs, protection invalide ou risque excessif peuvent exclure un signal autrement valide.
L’objectif signifie-t-il que l’exemple a gagné ?
Non. C’est une sortie potentielle fixe. Le graphique s’arrête à la confirmation ; aucune exécution ou issue ultérieure n’est fournie. Pertes, exécutions manquées et sorties sur délai restent possibles.
12. Références et périmètre
Références primaires de plateforme : réglages de moyenne mobile MQL4, réglages RSI MQL4 et côtés de prix et contraintes OrderSend. Sources vérifiées le 2026-10-19. Elles étayent la mécanique de plateforme, pas ces seuils, délais ou rentabilité. L’article fournit une spécification de stratégie, pas un EA certifié.
Le Forex et le trading à effet de levier comportent des risques importants. Ce contenu est pédagogique, pas un conseil d’investissement. Tous les prix et montants de l’exemple sont fictifs. Les résultats passés ou simulés ne garantissent pas les performances futures.