

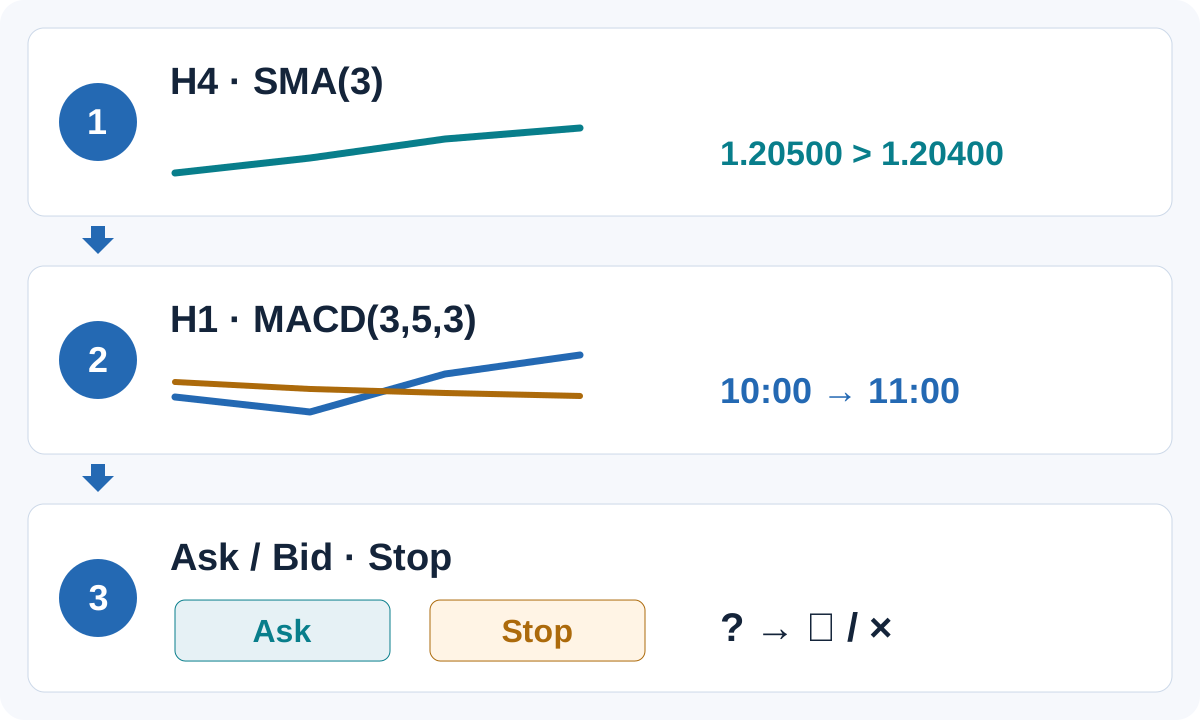
Combiner des indicateurs de tendance commence par attribuer un rôle à chaque outil. Un filtre directionnel, un contrôle de force et un déclencheur d’entrée répondent à des questions différentes. Un affichage supplémentaire n’est utile que s’il modifie une décision pour une raison explicable et testable.
Ce guide construit ce processus de décision, avec les désaccords, l’absence de confirmation et un exemple chronologique reproductible. Pour reconnaître une tendance, consultez le guide de lecture des tendances ; pour les calculs et différences de plateforme, le comparatif des indicateurs de tendance. Ici, nous transformons des observations en règles.
1. Attribuer les rôles avant de combiner les paramètres
Un indicateur peut décrire la direction sans dire si le mouvement est ordonné, si un repli est terminé ou si le coût d’entrée est acceptable. Séparez ces questions. La structure des prix et les niveaux proches donnent du contexte ; l’accord d’un indicateur n’en fait pas des barrières fiables.
| Niveau de décision | Exemple d’observation | Règle restant à définir |
|---|---|---|
| Contexte et direction | Cours au-dessus d’une moyenne ascendante ; supports et résistances identifiés auparavant. | Sens admissible, unité de temps applicable et conditions d’échec du contexte. |
| Force ou dynamique | ADX avec la relation entre ses DI, ou MACD par rapport à son signal. | Un seuil ou une comparaison précise, plutôt qu’une impression de force du graphique. |
| Entrée et invalidation | Une clôture achevée au-delà d’une référence fixe. | Moment, expiration, conditions non remplies et prochaine cotation exécutable. |
| Exposition et sortie | Une référence de stop, une limite de volume et un événement de sortie prédéfinis. | Taille de position, coûts, contraintes du courtier et gestion des ordres existants. |
Faites défiler les tableaux horizontalement sur un écran étroit.
2. Distinguer confirmation et répétition d’information
Un croisement de moyennes et un MACD positif peuvent décrire des relations très proches entre moyennes. Les utiliser ensemble peut simplement compter deux fois une information similaire. ADX pose une autre question sur le mouvement directionnel, mais provient lui aussi des prix : il ne constitue pas une preuve statistiquement indépendante.
Justifiez par écrit chaque condition ajoutée. Comparez ensuite la méthode complète avec et sans cette condition, à données, coûts et hypothèses de risque identiques. Relevez événements admissibles, rejets, retards, drawdown et résultats nets. Moins d’opérations ou un historique visuellement plus lisse ne prouvent pas à eux seuls une amélioration.
Choisissez des conditions obligatoires ou un score explicitement défini. N’alternez pas entre les deux après avoir vu le résultat. Une majorité ne peut annuler une limite de risque obligatoire, et le nombre de signaux corrélés ne devient pas une probabilité de réussite.
3. Associer une moyenne et ADX pour des questions distinctes
Un filtre acheteur illustratif pourrait exiger une clôture au-dessus d’une MA ascendante, ADX au-dessus d’un seuil choisi et +DI au-dessus de −DI. La MA décrit la direction par rapport à une référence lissée ; ADX décrit la force directionnelle ; les DI vérifient la relation directionnelle. Le déclencheur d’entrée reste à définir séparément.
Supposons ADX(14) = 27, +DI = 24, −DI = 16 et un seuil candidat de 25. Ces lectures satisfont les contrôles de force et de DI proposés. Si, à la place, +DI = 14, −DI = 26 avec ADX toujours à 27, le filtre acheteur échoue sur la condition DI. Il s’agit d’instantanés supposés, pas de valeurs calculées à partir de l’exemple suivant.
Ni 14 ni 25 ne sont établis ici comme optimaux. Un ADX élevé peut persister pendant une transition ; un ADX faible peut précéder un mouvement. Le filtre peut supprimer des pertes comme des gains ou ajouter du retard. Évaluez son apport avec le cadre de règles distinct de la stratégie ADX et vos propres tests contrôlés.
4. Associer une moyenne et MACD sans compter les voix
Une répartition possible consiste à utiliser un filtre de contexte plus lent et un événement de dynamique plus rapide. Précisez si MACD doit dépasser zéro, dépasser son signal ou le croiser sur la dernière bougie clôturée. Un état et un nouveau croisement sont des règles différentes. L’accord peut survenir après une grande partie du mouvement.
Dans MT4 standard, la série principale MACD apparaît en barres ; elles ne représentent pas automatiquement principale moins signal. Nommez les deux séries dans la règle. L’exemple ci-dessous emploie expressément un signal SMA et des périodes courtes à visée pédagogique, sans adopter implicitement l’affichage ou les réglages d’une autre plateforme.
5. Aligner les observations clôturées entre unités de temps
Fixez d’abord l’horloge de décision. À chaque clôture H1, n’utilisez que les observations supérieures déjà achevées et disponibles à cet instant. La bougie H4 contenant cette H1 peut encore se former. Sa clôture définitive ne peut être utilisée plus tôt au motif que le graphique historique l’affiche maintenant.
Dans l’exemple synthétique, toutes les heures sont celles du serveur d’un même courtier, les H4 commencent à 00:00, 04:00, 08:00, 12:00 et il n’y a pas de trous. À 11:00, la dernière H4 clôturée couvre 04:00–08:00. Celle de 08:00–12:00 n’est pas disponible comme observation achevée. Les données réelles exigent de vérifier leurs limites de session, bougies manquantes et disponibilité.
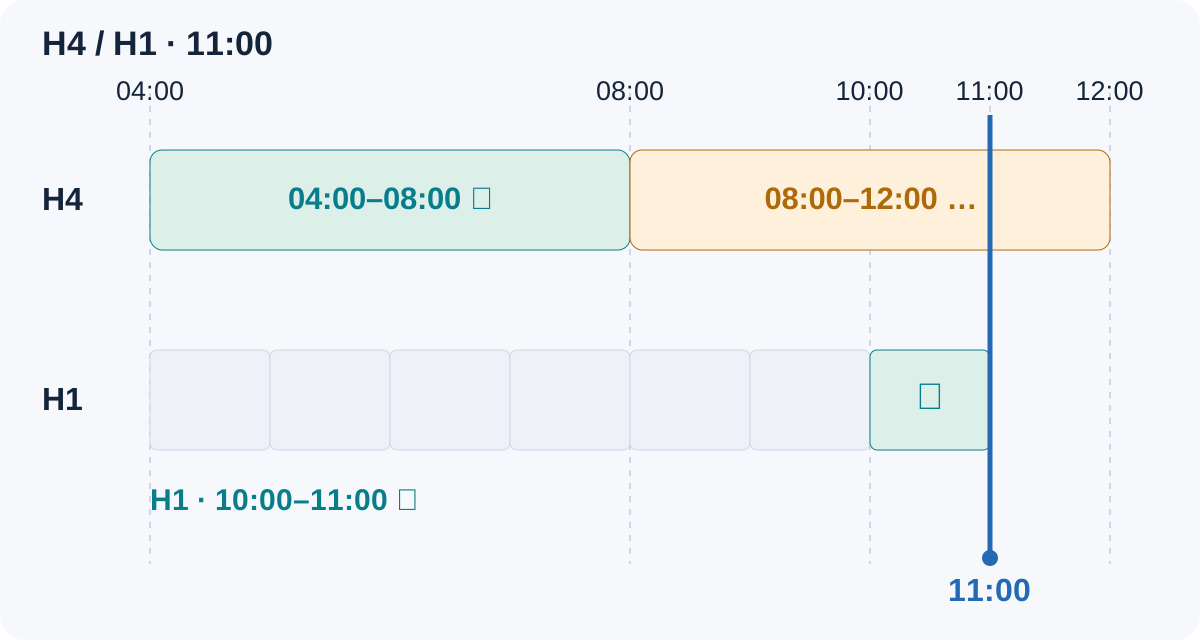
Dans les séries temporelles MT4, l’indice 0 désigne la bougie en formation et 1 la dernière clôturée une fois la suivante commencée et les données disponibles. Pour une relecture historique multi-unités, faites correspondre les heures réelles et vérifiez l’achèvement à chaque décision. La bougie contenant un horodatage n’est pas nécessairement clôturée. Ne réutilisez pas le décalage actuel pour une décision passée.
6. Un exemple vérifiable de décision avec MA et MACD
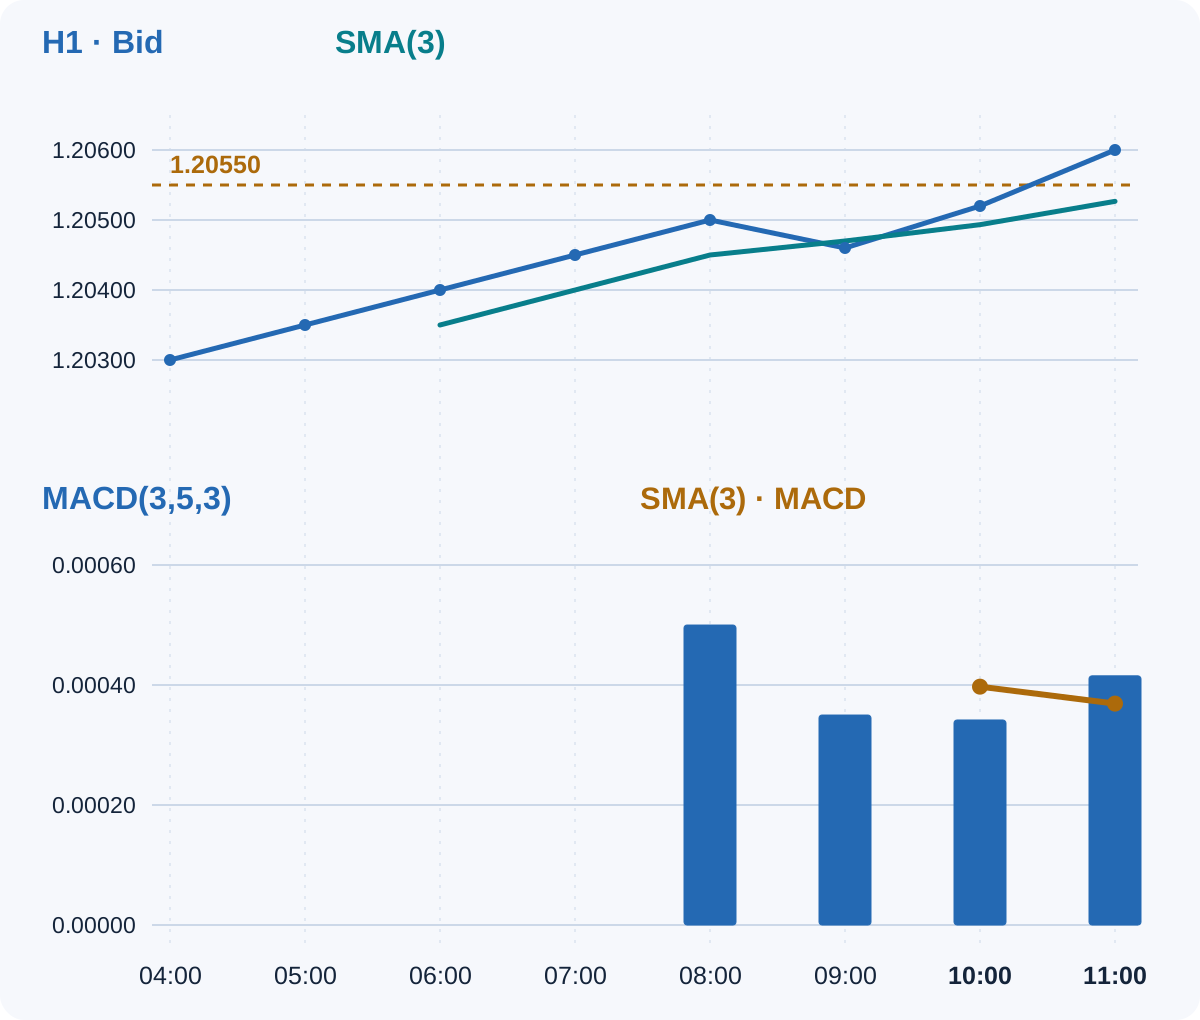
Ce sont des calculs synthétiques de clôtures Bid sur EURUSD, pas un backtest, une prévision ni une recommandation. Aucune exécution ni aucun rendement n’est simulé. Les courtes périodes rendent l’initialisation visible : H4 et H1 utilisent SMA(3) ; MACD H1 utilise EMA(3) − EMA(5) et un signal SMA de 3 valeurs. Le décalage graphique est nul. Paramètres et références de prix sont illustratifs.
Établir le contexte disponible
Les quatre clôtures H4 achevées à 20:00 la veille, puis à 00:00, 04:00, 08:00, valent 1.20200, 1.20400, 1.20300, 1.20500. La SMA précédente est 1.20300 et la dernière 1.20400. La dernière clôture H4 est donc au-dessus d’une moyenne ascendante. Conservez ce contexte jusqu’à la clôture d’une autre H4.
Reproduire les données de l’unité inférieure
Les H1 suivantes portent leur heure de clôture. Initialisez l’EMA 3 par la moyenne des trois premières clôtures à 06:00, et l’EMA 5 par celle des cinq premières à 08:00. Utilisez ensuite EMA = α × close + (1 − α) × previous EMA, avec α = 2 / (period + 1). Cette initialisation fait partie de l’exemple ; elle ne promet pas de reproduire un terminal disposant de davantage d’historique.
| Heure de clôture H1 | Clôture Bid | Note de disponibilité |
|---|---|---|
04:00 | 1.20300 | Première donnée. |
05:00 | 1.20350 | L’initialisation continue. |
06:00 | 1.20400 | Valeur initiale de l’EMA rapide : 1.20350. |
07:00 | 1.20450 | L’EMA rapide évolue ; la valeur initiale lente n’est pas encore disponible. |
08:00 | 1.20500 | Valeur initiale de l’EMA lente : 1.20400 ; première valeur principale MACD. |
09:00 | 1.20460 | Seulement deux valeurs principales ; le signal SMA reste indisponible. |
10:00 | 1.20520 | Premier signal SMA complet ; principale sous le signal. |
11:00 | 1.20600 | La principale croise au-dessus du signal sur une bougie clôturée. |
Avec des valeurs intermédiaires non arrondies, la SMA H1 vaut à 10:00 1.20493333 et à 11:00 1.20526667, arrondies ici. Principale et signal MACD valent à 10:00 0.00034167 et 0.00039722 ; à 11:00, 0.00041528 et 0.00036898. La principale est positive aux deux instants, mais seul le dernier est au-dessus du signal.
Appliquer une règle écrite avant l’événement
À des fins pédagogiques, fixez une référence de cassure à 1.20550 et d’invalidation à 1.20400 avant d’évaluer les deux dernières bougies. Ce sont des entrées déclarées, pas des niveaux de swing découverts après coup dans ces seules clôtures. Les vrais niveaux structurels nécessitent une méthode documentée séparément.
- Contexte : dernière clôture H4 au-dessus de sa SMA ascendante. Cette condition est satisfaite aux deux décisions.
- Position du prix : clôture H1 au-dessus de sa SMA ascendante et strictement au-dessus de la référence fixe de cassure. Le critère de cassure échoue à
10:00et est satisfait à11:00. - Nouvel événement de dynamique : la principale doit être positive, avec
main − signal ≤ 0sur la H1 clôturée précédente etmain − signal > 0sur la dernière. À11:00, ce croisement est observable ; les valeurs de signal auparavant absentes ne valent pas zéro. - Résultat : toutes les observations requises concordent à
11:00. Cela rend un achat potentiel admissible, sans constituer une exécution à cette clôture Bid historique.
7. Gérer accord, conflit et absence de confirmation
L’exemple montre trois états utiles. À 09:00, l’initialisation du signal est incomplète : aucune confirmation n’est disponible. À 10:00, le filtre H4 est positif, mais MACD est sous le signal et le prix n’a pas franchi la référence : la configuration est rejetée. À 11:00, les conditions définies concordent : on passe alors aux contrôles d’exécution et de risque.
« Rejeté » ne signifie pas « vendre ». L’échec d’une règle exclusivement acheteuse ne crée pas de règle vendeuse. Si une observation obligatoire manque ou contredit les autres, notez la raison et attendez un nouvel événement admissible. N’assouplissez pas un seuil, ne changez pas d’unité et n’ajoutez pas un indicateur rassurant pour sauver l’idée actuelle.
Dans un range, le prix peut traverser répétitivement moyenne et niveaux fixes pendant que les signaux de dynamique alternent. Si vous excluez les ranges, définissez ces exclusions avant les tests. Les éviter a aussi un coût d’opportunité. Identifiez supports, résistances et structure confirmée avec les informations disponibles à l’époque ; le guide de structure de marché explique ce processus distinct.
8. Séparer admissibilité, exécution, invalidation et sortie
Pour transformer l’exemple en spécification de test, n’autorisez l’entrée qu’à la première cotation négociable de la H1 suivante après qualification. Si données requises, spread, volume, marge ou règles de stop du courtier échouent à cette cotation, consignez une entrée ignorée. Ne prolongez pas l’admissibilité indéfiniment. Un achat utilise Ask, qui peut différer de la clôture Bid précédente.
Utilisez la référence déclarée 1.20400 comme stop de protection initial proposé uniquement si elle est valide sous le prix d’achat réel selon les règles du courtier. Dimensionnez avec la distance réelle entrée-stop, les spécifications du contrat et un budget de risque monétaire prédéfini, avec une provision pour les coûts. Si aucun volume valide ne convient, ignorez l’entrée. Le guide de gestion du risque traite du dimensionnement et de l’exposition corrélée.
Avant l’entrée, annulez la configuration si une nouvelle H4 clôturée échoue au filtre de contexte ou si une clôture H1 est au niveau d’invalidation ou en dessous. Après l’entrée, cette spécification illustrative sort sur stop protecteur ou demande la clôture après une H1 sur ou sous sa SMA, selon le premier événement. Elle n’utilise pas d’objectif de gain. Une demande fondée sur la clôture s’exécute à une cotation disponible ; le stop peut subir glissement ou gap.
N’autorisez ni empilement de positions ni ordre en double pour le même événement. Après une sortie, exigez un nouveau croisement admissible. Pour un EA, valeur d’indicateur, règle d’admissibilité, demande d’ordre et position confirmée par le courtier sont des états distincts. Rapprochez les ordres existants et consignez les rejets ; un nouveau tick ne doit pas créer une copie de la même opération prévue.
9. Donner à SAR un rôle facultatif de gestion
Parabolic SAR peut être étudié comme référence alternative de suivi après l’entrée, plutôt que comme voix supplémentaire pour entrer. Précisez quand lire sa valeur clôturée, comment valider une modification de stop et si un stop acheteur peut seulement se resserrer. Un point affiché n’est pas un ordre accepté par le courtier.
N’ajoutez pas SAR après coup uniquement aux exemples perdants. Comparez-le comme variante de sortie figée séparément à la sortie d’origine, avec les mêmes entrées et hypothèses de risque. Les ranges peuvent provoquer des retournements fréquents ; inverser la position à chaque changement introduirait une autre stratégie, pas simplement un autre stop.
10. Tester la contribution de chaque condition
Figez source, initialisation, heures d’observation, entrée, expiration, sortie et coûts avant de comparer les variantes. Partez d’une base simple, puis changez une condition à la fois. Conservez chaque variante essayée, pas seulement la gagnante. Multiplier les recherches sur périodes, seuils, paires et exclusions augmente le risque d’ajuster des accidents historiques.
Séparez l’historique de développement d’une période ultérieure réservée à l’évaluation. Dès que ses résultats influencent une révision, elle n’est plus une preuve intacte. Examinez des paramètres voisins et différents régimes, dont les ranges. Le guide d’optimisation et de surajustement décrit la validation plus large.
Une entrée sur bougie clôturée ne rend pas suffisant un test aux seuls prix d’ouverture si stops ou autres règles agissent à l’intérieur des bougies. Choisissez des données et une modélisation couvrant les événements effectifs. Incluez spread, commissions, swaps et hypothèses d’exécution ; les ticks modélisés du testeur MT4 standard ne sont pas un flux réel enregistré. Suivez un processus de backtest documenté.
Une période historique réservée ou un segment logiciel « forward » reste une évaluation historique. L’observation forward en démo teste de nouvelles données entrantes et le fonctionnement, sans reproduire toutes les conditions d’exécution réelles. Si vous passez à une observation en réel, conservez des limites d’exposition et d’arrêt prédéfinies. Aucune étape ne garantit la rentabilité future.
11. Liste pratique avant d’accepter un signal
- Pouvez-vous nommer le rôle distinct de chaque indicateur et la structure des prix utilisée ?
- Symbole, flux, périodes, prix appliqués, lissage et initialisation sont-ils consignés ?
- Chaque valeur était-elle clôturée et disponible à la décision réelle dans sa propre unité de temps ?
- Comparaisons, croisements, traitement des données absentes et expiration sont-ils sans ambiguïté ?
- Entrée, annulation, stop de protection et sortie sont-ils des règles séparées et exécutables ?
- Coûts, taille de position, exposition totale et contraintes du courtier sont-ils contrôlés avant l’envoi d’un ordre ?
- La condition ajoutée a-t-elle justifié sa place par une comparaison contrôlée, une période d’évaluation préservée et des observations forward ?
12. Questions sur l’association des indicateurs de tendance
Combien d’indicateurs de tendance faut-il associer ?
Il n’existe pas de nombre universel. Commencez par le minimum répondant aux questions définies. Ne gardez une condition supplémentaire que si vous pouvez expliquer et évaluer son apport, y compris les événements qu’elle retarde ou supprime.
MA et MACD sont-ils des confirmations indépendantes ?
Non. Tous deux transforment les prix, et MACD compare lui-même des moyennes. Ils peuvent avoir des rôles opérationnels distincts, mais leur accord ne prouve ni indépendance ni probabilité de réussite.
Faut-il intervenir quand la majorité des indicateurs concordent ?
Uniquement si une méthode entièrement spécifiée utilise ce score et satisfait ses conditions obligatoires. Une majorité ne remplace ni données requises manquantes, ni stop valide, ni coûts acceptables, ni limite d’exposition.
Puis-je utiliser la valeur H4 actuelle pour un signal H1 ?
Vous pouvez concevoir une règle fondée sur une H4 changeante, mais c’est une autre méthode nécessitant reconstruction et tests intrabougie. L’exemple sur clôtures n’utilise que l’observation H4 déjà achevée au moment de la décision H1.
Sans confirmation, l’opération opposée est-elle valide ?
Non. Une condition acheteuse absente ou non remplie rend l’achat inadmissible selon cette règle. Une vente exige ses propres conditions, logique d’exécution et contrôles de risque.
Un EA peut-il automatiser ce processus ?
Il peut automatiser des règles explicites, sans apporter la preuve de leur efficacité. Alignement des données, initialisation, traitement unique des événements, attribution des ordres, contraintes du courtier et suivi forward exigent toujours réalisation et vérification.
13. Garder un processus de décision simple et vérifiable
Une combinaison utile possède des rôles identifiables, une horloge commune et une réaction prédéfinie au désaccord. L’exemple montre seulement disponibilité, calculs et admissibilité. Consultez la documentation officielle MQL4 sur les séries temporelles pour vérifier l’indexation, puis validez séparément la spécification de trading complète.
Le Forex et le trading à effet de levier comportent un risque important. Les exemples pédagogiques ne constituent pas un conseil en investissement. Les résultats simulés ou passés ne garantissent pas les performances futures.