

Ajouter des oscillateurs est facile ; déterminer la contribution de chacun l'est moins. Plusieurs lectures favorables peuvent répéter la même information de prix, et une condition qui reste vraie n'est pas un nouvel événement. Une combinaison utile exige des rôles explicites, des observations alignées et une évaluation de l'apport du composant supplémentaire.
1. Attribuer des rôles distincts plutôt que compter les voix
Décrivez tendance, range ou transition avec une règle de contexte du prix définie à l'avance. Précisez ensuite ce que l'oscillateur apporte : un état de fond, un événement de timing ou une condition de rejet. Un RSI au-dessus de son point médian ne prouve pas à lui seul une tendance haussière. Les contrôles d'exécution et d'exposition restent obligatoires, en dehors de tout vote des indicateurs.
Le premier guide sur le momentum explique les mesures ; le guide sur la divergence explique les comparaisons de mouvements confirmés. Ce dernier guide traite de la combinaison d'observations. L'exemple synthétique ne journalise que des valeurs logiques ; il ne fournit volontairement aucune stratégie complète d'entrée, de sortie ou de dimensionnement.
2. Séparer état, événement et contrôle obligatoire
| Rôle | Point à clarifier | Spécification illustrative |
|---|---|---|
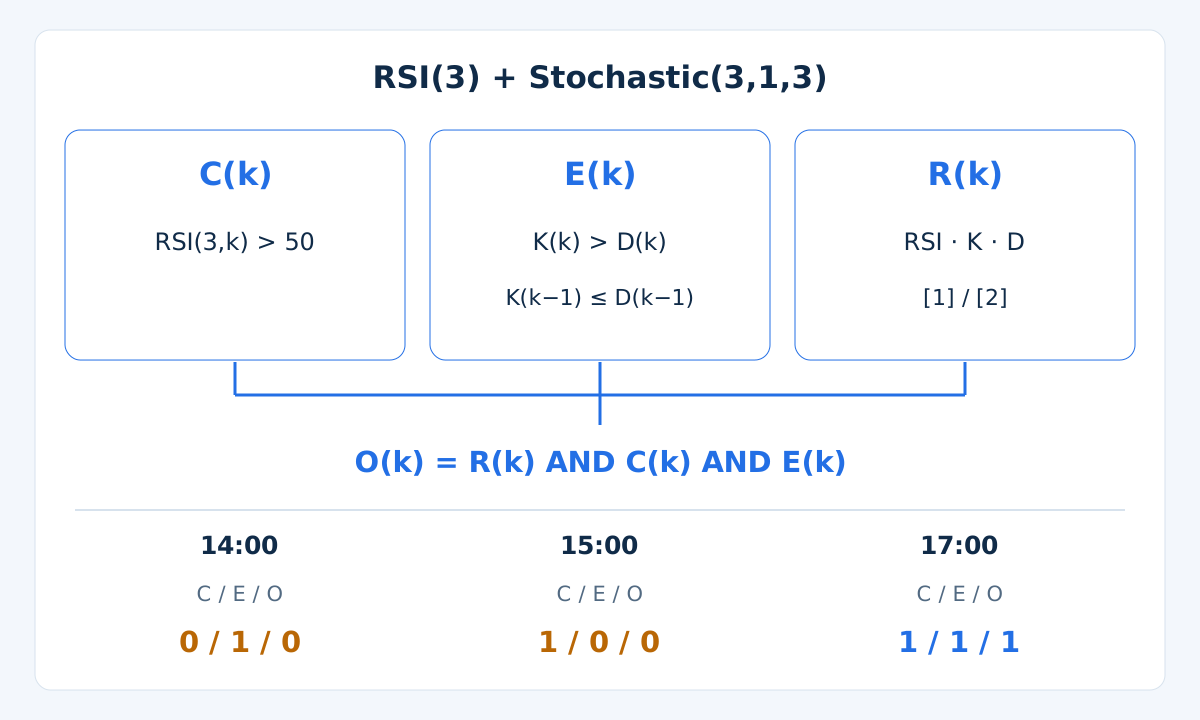
| État | Quelle condition est vraie sur cette bougie terminée ? | C(k): RSI(3,k) > 50. Cela peut rester vrai pendant plusieurs bougies. |
| Nouvel événement | Qu'est-ce qui a changé entre deux observations terminées ? | E(k): K(k) > D(k) AND K(k−1) ≤ D(k−1). C'est un croisement, pas simplement une position au-dessus. |
| Contrôle des données | Les valeurs actuelles et précédentes nécessaires sont-elles disponibles et alignées ? | R(k) exige des données RSI et Stochastic valides pour la comparaison annoncée. Des données manquantes entraînent l'omission de l'observation. |
Faites défiler les tableaux horizontalement sur un écran étroit.
L'exemple enregistre O(k) = R(k) AND C(k) AND E(k) sur la même bougie terminée. Les valeurs 1 et 0 signifient vrai et faux, ni rendement ni sens de transaction. Il n'y a pas de fenêtre d'attente : un croisement rejeté par l'état n'est pas conservé pour une validation ultérieure. Une observation non retenue ne signifie pas un signal de vente.
3. Détecter les confirmations en double
Avec les conventions de ratio et de pourcentage, Momentum = 100 + ROC pour des clôtures et une période de comparaison identiques. Ainsi, Momentum > 100 et ROC > 0 sont le même test lorsqu'ils sont définis. Les compter séparément double une étiquette, pas l'information. Un prix de référence nul ou manquant doit être traité avant d'utiliser les formules.
RSI et Stochastic sont des transformations différentes, mais partagent les données de prix. Leur accord n'établit pas des preuves indépendantes. Des périodes différentes peuvent modifier les observations retenues sans prouver que le filtre ajouté améliore les résultats nets. Demandez quelle distinction nouvelle il apporte et testez-la.
4. Figer la spécification de l'observation
Avant d'examiner les résultats, consignez symbole, flux de prix, limites des bougies, prix appliqué, périodes, lissage, initialisation, seuils, comparaisons strictes ou inclusives et traitement des données manquantes. Dans l'exemple, RSI est calculé sur Close avec une période de 3. Stochastic utilise une plage haut–bas de 3 bougies, un ralentissement de 1 et %D = SMA(3) of %K.
Ces paramètres courts et la condition médiane sont des choix pédagogiques, pas des réglages optimisés ou recommandés. La trajectoire inventée illustre des événements retenus, rejetés et périmés. Elle ne prouve rien sur un marché réel. Aucun seuil de surachat/survente, aucune divergence ni aucun filtre d'unité supérieure ne s'ajoute aux valeurs logiques de l'exemple.
5. Reproduire les données H1 synthétiques
Ces bougies Bid EURUSD sont inventées, suivent une seule horloge serveur supposée et portent leur heure de clôture. Calculez avec les prix indiqués sans arrondir les valeurs intermédiaires. Aucun ordre, aucune exécution ni aucun rendement de compte n'est simulé.
| Heure de clôture H1 | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|
04:00 | 1.10030 | 1.09970 | 1.10000 |
05:00 | 1.10130 | 1.09970 | 1.10100 |
06:00 | 1.10230 | 1.10070 | 1.10200 |
07:00 | 1.10230 | 1.10120 | 1.10150 |
08:00 | 1.10280 | 1.10120 | 1.10250 |
09:00 | 1.10330 | 1.10220 | 1.10300 |
10:00 | 1.10330 | 1.10170 | 1.10200 |
11:00 | 1.10310 | 1.10170 | 1.10280 |
12:00 | 1.10310 | 1.10150 | 1.10180 |
13:00 | 1.10210 | 1.10090 | 1.10120 |
14:00 | 1.10190 | 1.10090 | 1.10160 |
15:00 | 1.10290 | 1.10130 | 1.10260 |
16:00 | 1.10290 | 1.10160 | 1.10190 |
17:00 | 1.10340 | 1.10160 | 1.10310 |
À 07:00, initialisez les moyennes lissées des hausses et amplitudes des baisses du RSI avec les moyennes arithmétiques des 3 premières variations de clôture : G = 0.002 / 3, L = 0.0005 / 3, RSI 80. Utilisez ensuite new average = (2 × previous average + new value) / 3 et RSI = 100 − 100 / (1 + G/L). Pour Stochastic, %K = 100 × (Close − LowestLow) / (HighestHigh − LowestLow). La plage inclut la bougie observée.
La première moyenne de signal complète de Stochastic apparaît à 08:00, mais un croisement exige aussi la moyenne précédente. La première comparaison entièrement vérifiable est à 09:00. Si une valeur requise manque ou si le dénominateur haut–bas est nul, appliquez une convention documentée ou omettez l'observation ; ne créez pas un croisement à partir d'un zéro de remplacement.
6. Lire le journal d'événements, pas seulement les lignes
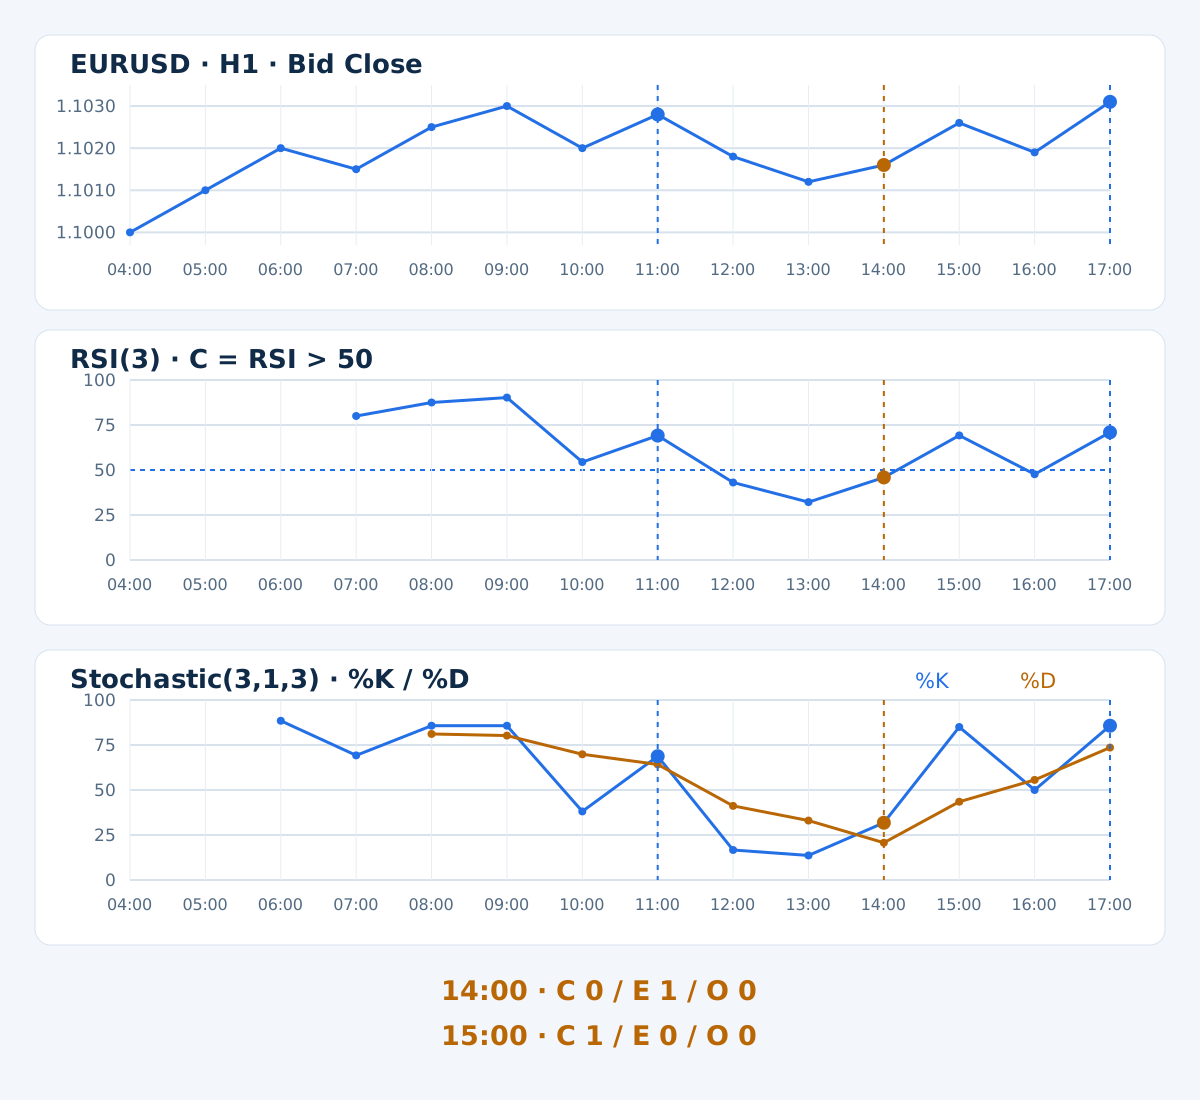
Toutes les lignes ci-dessous disposent des données nécessaires. Les indicateurs sont affichés à 6 décimales ; les comparaisons utilisent les valeurs non arrondies. Les valeurs logiques suivent la définition sur une même bougie. Retraiter une ligne ne doit pas créer un nouvel identifiant d'observation.
| Heure de clôture | RSI(3) | %K | %D | C | E | O |
|---|---|---|---|---|---|---|
09:00 | 90.243902 | 85.714286 | 80.219780 | 1 | 0 | 0 |
10:00 | 54.411765 | 38.095238 | 69.841270 | 1 | 0 | 0 |
11:00 | 69.123506 | 68.750000 | 64.186508 | 1 | 1 | 1 |
12:00 | 43.065467 | 16.666667 | 41.170635 | 0 | 0 | 0 |
13:00 | 32.155682 | 13.636364 | 33.017677 | 0 | 0 | 0 |
14:00 | 45.868762 | 31.818182 | 20.707071 | 0 | 1 | 0 |
15:00 | 69.208122 | 85.000000 | 43.484848 | 1 | 0 | 0 |
16:00 | 47.640352 | 50.000000 | 55.606061 | 0 | 0 | 0 |
17:00 | 70.933119 | 85.714286 | 73.571429 | 1 | 1 | 1 |
À 11:00, l'état et le nouveau croisement sont vrais, donc O = 1. À 14:00, RSI vaut 45.868762 : un croisement se produit, mais l'état échoue et O = 0. À 15:00, RSI remonte à 69.208122, mais Stochastic était déjà au-dessus de son signal. Il n'y a pas de nouveau croisement et O = 0 ; l'événement rejeté auparavant n'est pas réactivé.
À 16:00, la ligne principale est sous le signal. À 17:00, nouveau croisement et état coïncident à nouveau, donc O = 1. Ce sont des marqueurs d'observation, pas des ordres d'achat ou des opérations gagnantes. L'exemple ne dit rien des rendements ultérieurs, stops, frais ou expositions du portefeuille.
7. Aligner le moment de décision entre les données
Après la fin de la bougie 10:00–11:00 et le début de la suivante avec des données prêtes, le décalage 1 de MT4 est l'observation terminée la plus récente et le décalage 2 la précédente. Le décalage 0 se forme encore. Le croisement étiqueté 11:00 doit utiliser la paire terminée, pas un croisement intrabougie temporaire.
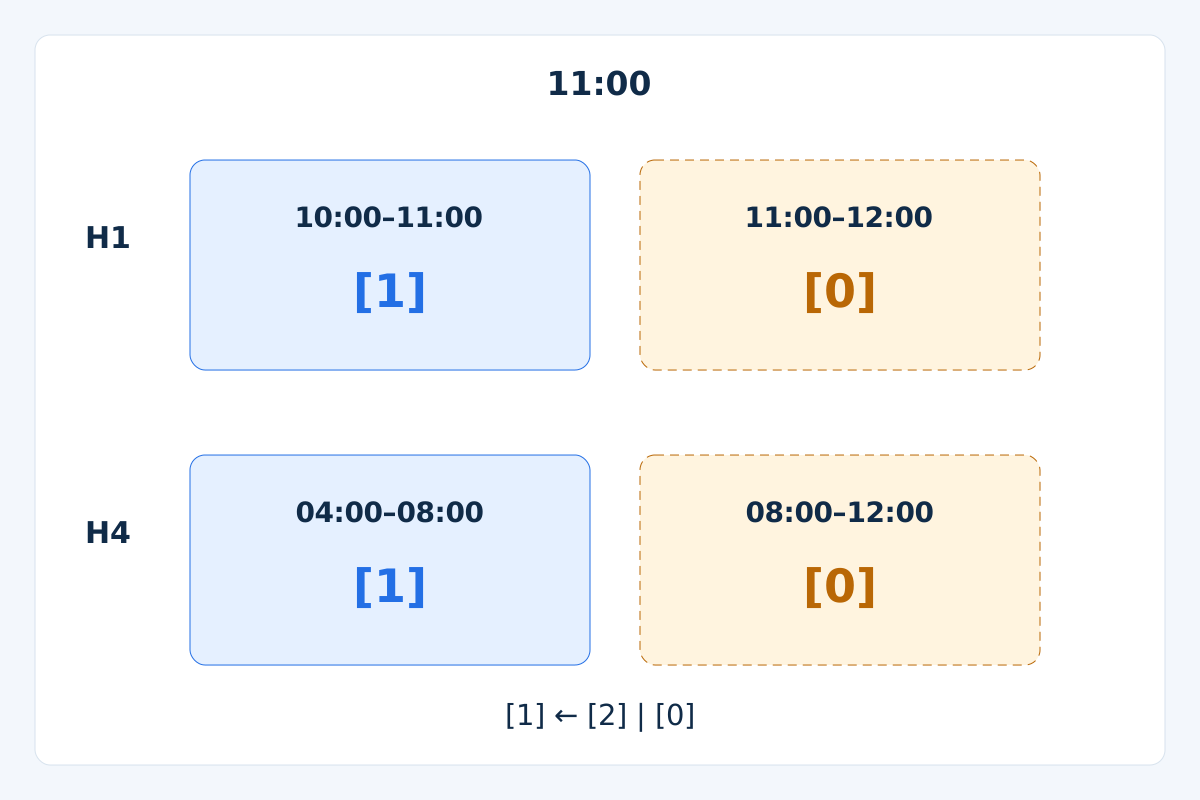
Si une autre méthode ajoute un contexte H4, précisez sa disponibilité. Avec des bornes H4 supposées à 00:00, 04:00, 08:00 et 12:00, une décision H1 après 11:00 peut utiliser la bougie H4 terminée 04:00–08:00. La bougie H4 de 08:00–12:00 reste inachevée. Sa valeur finale n'est disponible qu'après 12:00, une fois les données prêtes. Cette illustration temporelle n'ajoute aucune valeur d'indicateur H4 à l'exemple.
8. Définir le sens du désaccord
Une méthode peut rejeter un événement, attendre selon une règle d'expiration explicite ou traiter les signaux comme des alternatives. Ce sont des spécifications différentes. Ne passez pas de l'une à l'autre après avoir vu le résultat. Dans notre exemple, toutes les conditions doivent coïncider sur une bougie ; un changement d'état ultérieur ne peut valider un ancien événement.
Les contrôles obligatoires de données, d'exécution et de risque sont des vetos, pas des voix minoritaires. L'accord ne peut lever un stop invalide, une cotation indisponible ou une limite d'exposition. Une divergence confirmée a aussi son propre moment de disponibilité ; la dessiner à côté d'un croisement d'oscillateur ne rend pas les événements simultanés.
9. Tester l'apport du composant supplémentaire
Comparez une référence figée à une version ajoutant une condition précise, sur les mêmes données et sans changer exécution, sorties, coûts ou risque. Comparez d'abord le nombre d'événements, leur timing et les rejets. Moins d'observations ne prouve pas une meilleure qualité ; un filtre peut simplement retirer des occasions ou les retarder.
Comparer les résultats exige une méthode de trading complète. Présentez ensemble résultats nets, drawdown, exposition, taille d'échantillon et incertitude. Gardez une période d'évaluation ultérieure distincte du développement, consignez tous les réglages essayés et évitez de sélectionner plusieurs fois sur cette même période. Une combinaison prometteuse doit encore être observée sur de nouvelles données arrivant ensuite. Consultez le guide du backtesting MT4 pour le processus global de validation.
10. Séparer exécution et état de l'EA
Une observation sur une clôture Bid terminée ne promet pas une exécution à ce cours. Un achat utilise Ask ; spread, gaps, glissement et requêtes rejetées influencent le trading réel. Appliquez séparément le dimensionnement des positions et les limites du portefeuille. Ce guide ne définit ni distance du stop de protection ni volume d'ordre.
Pour un EA, identifiez les observations par symbole, unité de temps, horodatage d'ouverture de la bougie terminée et version de règle. Traitez une seule fois chaque événement de clôture, puis rapprochez les ordres existants après redémarrage ou perte de connexion avant toute nouvelle tentative. Distinguez les enregistrements de l'événement analytique, de la requête d'ordre et de l'exécution réelle. L'accord des indicateurs ne prouve pas l'existence d'un ordre.
11. Éviter les erreurs de combinaison courantes
- Compter des conditions Momentum et ROC équivalentes comme des voix indépendantes.
- Traiter un état persistant au-dessus d'une ligne comme un nouveau croisement à chaque tick.
- Remplacer les valeurs manquantes par zéro ou comparer des bougies non correspondantes.
- Utiliser la valeur finale d'une bougie d'unité supérieure avant sa clôture.
- Réactiver un événement rejeté sans règle préalable d'attente et d'expiration.
12. Liste compacte de vérification d'une combinaison
- Écrivez le rôle de chaque entrée et repérez les informations partagées ou équivalentes.
- Précisez état, nouvel événement, disponibilité, gestion du désaccord et durée de validité.
- Vérifiez formules, initialisation, comparaisons non arrondies et alignement des bougies terminées.
- Testez la condition ajoutée face à une référence figée et conservez toutes les variantes essayées.
- Explicitez exécution, sorties, coûts et risque du portefeuille avant d'évaluer les résultats de trading.
13. Questions sur la combinaison d'indicateurs de momentum
Combien d'indicateurs de momentum faut-il ?
Il n'existe pas de nombre universel. Ajoutez une entrée seulement si son rôle est explicite et sa contribution évaluable. Davantage de panneaux et d'accord n'améliorent pas une méthode par eux-mêmes.
Momentum et ROC fournissent-ils deux confirmations ?
Pas avec les formules de ratio et de pourcentage correspondantes, les mêmes prix et la même période de comparaison. Les conditions ajustées à leurs lignes de référence sont équivalentes. Toute autre définition doit être documentée avant comparaison.
Être au-dessus du signal est-il un nouveau croisement ?
Non. Un croisement vérifie aussi la relation précédente. Si la ligne principale est déjà au-dessus, y rester est un état. Des ticks répétés ne créent pas des croisements répétés.
Un croisement rejeté peut-il devenir valide plus tard ?
Seulement si la méthode définit à l'avance une fenêtre d'attente, une expiration et un événement ultérieur d'approbation. L'exemple de ce guide n'a pas de fenêtre d'attente ; aucun croisement rejeté n'est reporté.
Une unité supérieure résout-elle les faux signaux ?
Elle modifie le contexte et le timing sans rien garantir. Utilisez uniquement les observations de l'unité supérieure terminées au moment de décider, puis évaluez la règle ajoutée dans la méthode complète.
L'exemple est-il une stratégie directement utilisable en trading ?
Non. C'est un processus d'observation reproductible séparant état, croisement et contrôle des données. Il ne comporte ni sorties de trading, ni taille de position, ni performance démontrée.
14. Vérifier les définitions avant de combiner les noms
La référence officielle des indicateurs MetaTrader 4 documente leurs définitions. Réglages, initialisation, valeurs logiques et règle de durée de l'événement sont ici des conventions pédagogiques explicitement choisies. Pour les rôles de contexte plus larges, poursuivez avec le guide pour combiner les indicateurs de tendance.
Le Forex et le trading à effet de levier comportent des risques importants. Ce guide est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.